
Marktgröße und Marktanteile für Verrechnungspreisdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.60 Milliarden US-Dollar |
| Marktgröße (2032) | 13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
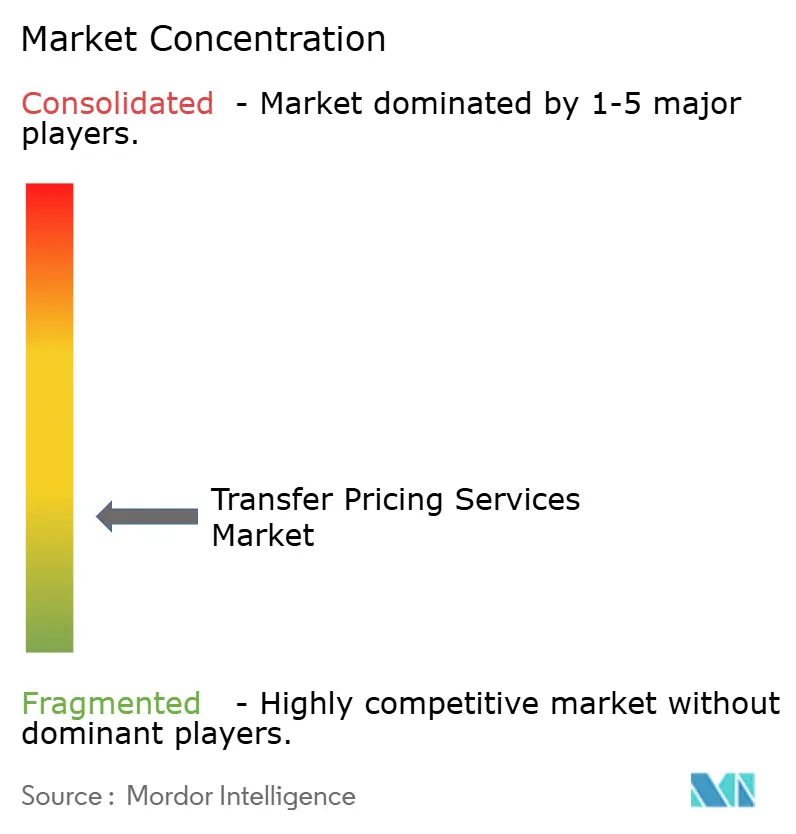
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verrechnungspreisdienstleistungen von Mordor Intelligence
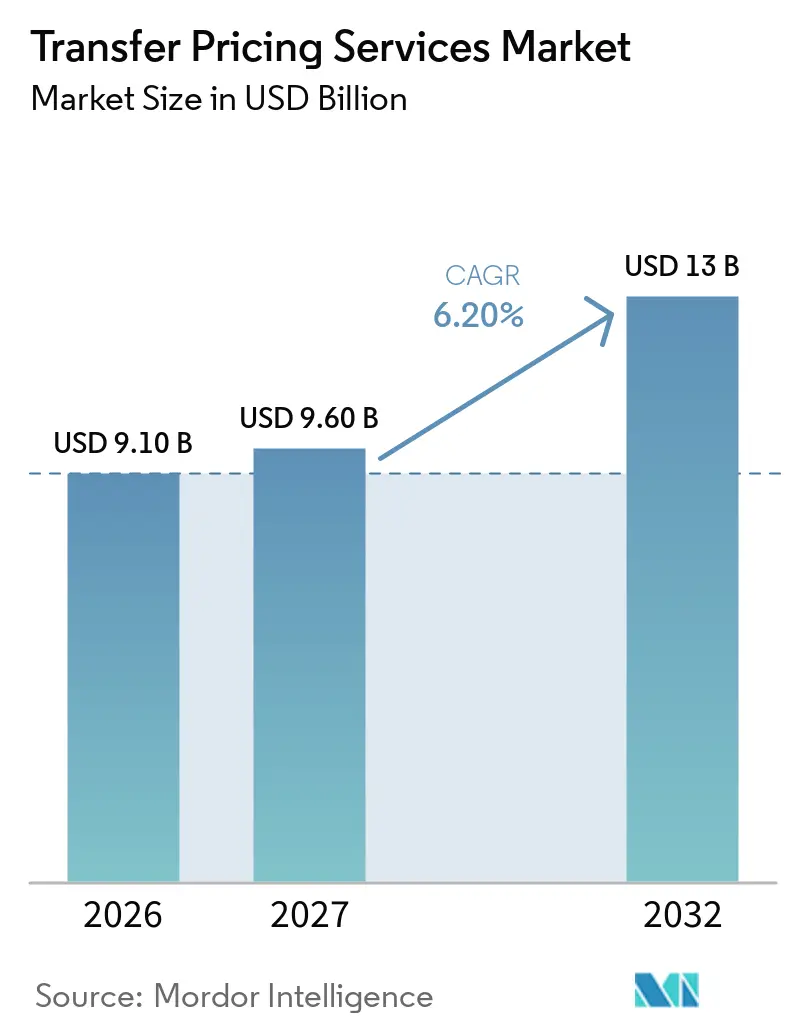
Die Marktgröße für Verrechnungspreisdienstleistungen wird voraussichtlich von 9,10 Milliarden USD im Jahr 2026 auf 9,60 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 13 Milliarden USD bei einer CAGR von 6,20 % über den Zeitraum 2027–2032 erreichen.
Der Markt für Verrechnungspreisdienstleistungen wächst, da multinationale Unternehmen mit mehr grenzüberschreitenden Transaktionen und einer strengeren steuerlichen Aufsicht konfrontiert sind. Das weltweite Warenhandelsvolumen wuchs im Jahr 2025 um 4,6 %, während der G20-Warenhandel im ersten Quartal 2026 um 5,3 % gegenüber dem Vorquartal zunahm, was die Anzahl konzerninterner Transaktionen erhöhte, die Unterstützung erfordern. Die öffentliche länderbezogene Berichterstattung wird 2026 in den wichtigsten Rechtsordnungen erwartet, wodurch Verrechnungspreise eine sichtbarere Governance-Rolle einnehmen. Diese Entwicklung begünstigt Anbieter, die Strategiearbeit, Dokumentation, Datenverwaltung und Streitbeilegungsunterstützung kombinieren. Der Markt für Verrechnungspreisdienstleistungen spiegelt auch einen Wandel von periodischen Compliance-Projekten hin zu laufenden Betriebsmodellen wider, die durch Technologie unterstützt werden.
Wichtigste Erkenntnisse des Berichts
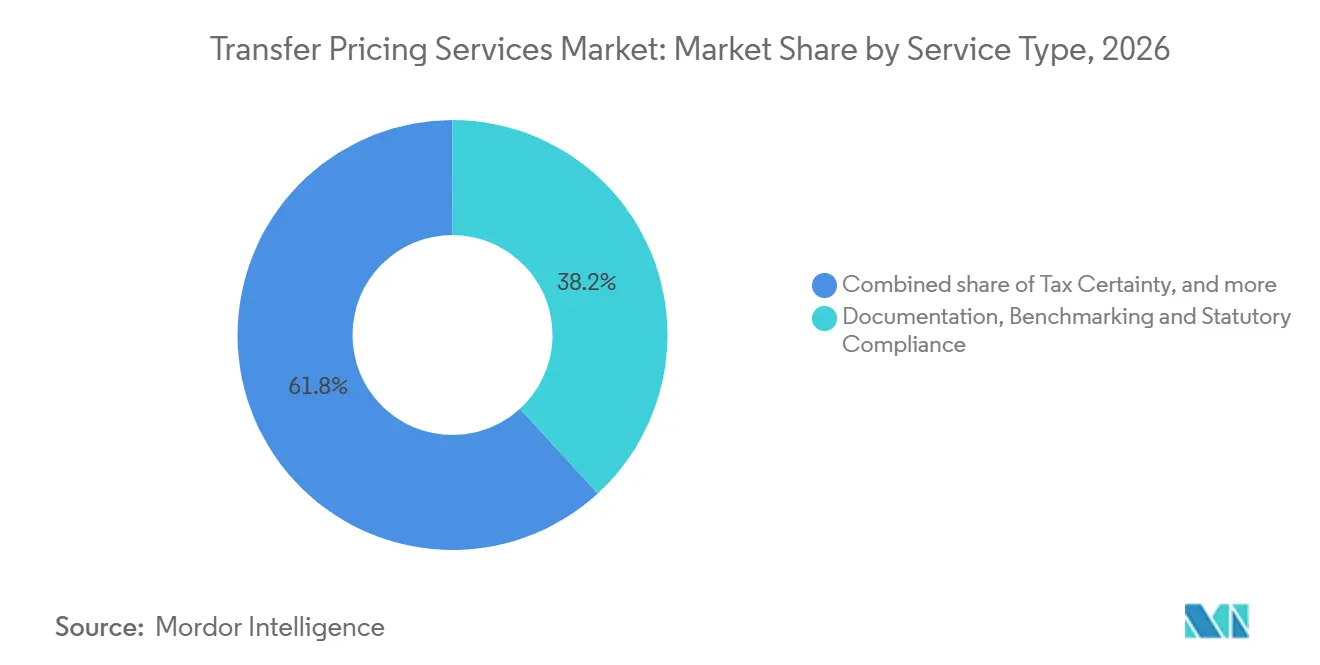
- Dokumentation, Benchmarking und gesetzliche Compliance machten im Jahr 2026 einen Marktanteil von 38,2 % im Markt für Verrechnungspreisdienstleistungen aus, während Streitigkeiten, das Verständigungsverfahren (MAP) und die Streitbeilegung bis 2032 voraussichtlich eine CAGR von 8,1 % verzeichnen werden.
- Projekt- und mandatsbasierte Vereinbarungen machten im Jahr 2026 einen Umsatzanteil von 46,8 % aus, während gemeinsam ausgelagerte und verwaltete Verrechnungspreisoperationen bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
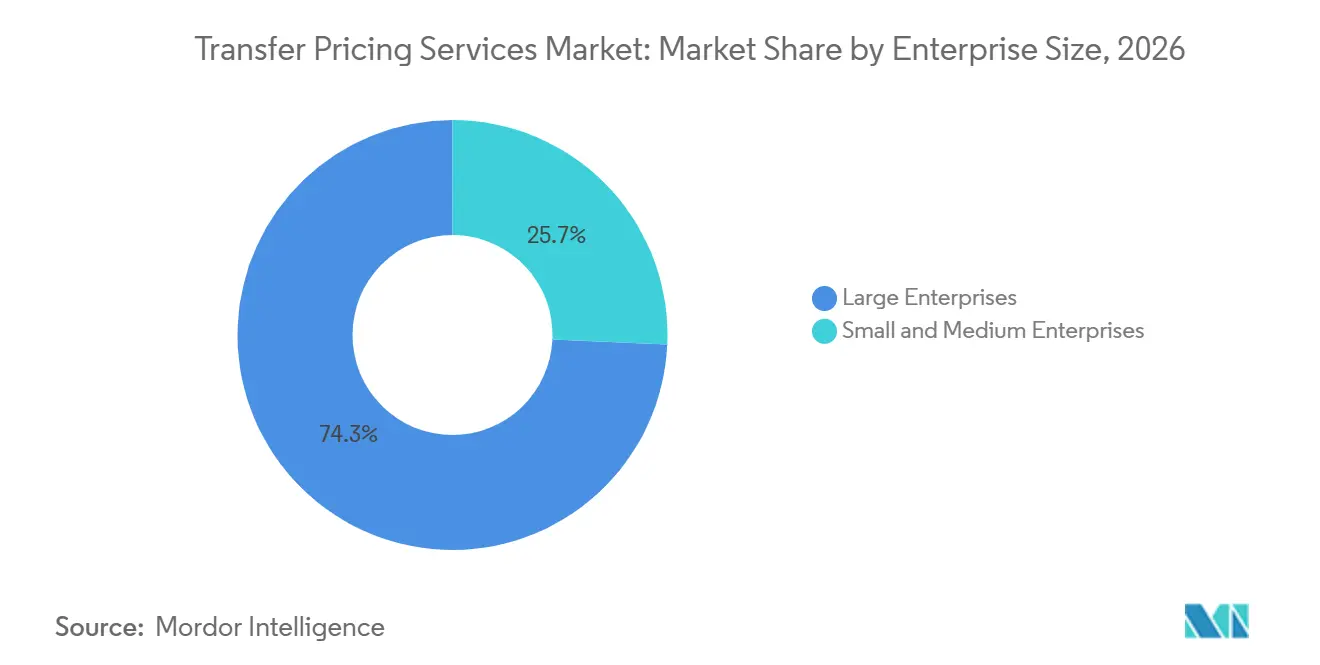
- Großunternehmen machten im Jahr 2026 einen Marktanteil von 74,3 % im Markt für Verrechnungspreisdienstleistungen aus, während KMU bis 2032 voraussichtlich mit einer CAGR von 7,0 % wachsen werden.
- Die industrielle Fertigung machte im Jahr 2026 einen Marktanteil von 22,1 % im Markt für Verrechnungspreisdienstleistungen aus, während Technologie, Medien und Telekommunikation bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
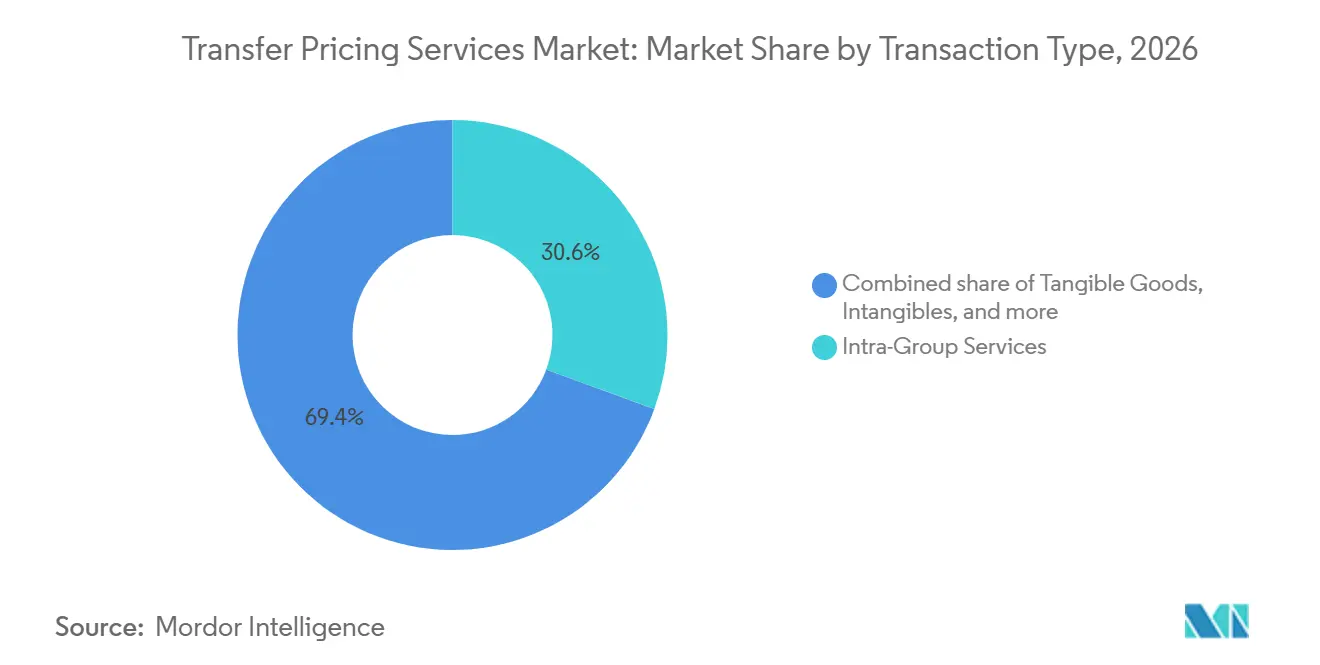
- Konzerninterne Dienstleistungen machten im Jahr 2026 einen Marktanteil von 30,6 % im Markt für Verrechnungspreisdienstleistungen aus, während Finanztransaktionen bis 2032 voraussichtlich mit einer CAGR von 8,4 % wachsen werden.
- Buchhaltungs- und Steuernetzwerke machten im Jahr 2026 einen Marktanteil von 66,4 % im Markt für Verrechnungspreisdienstleistungen aus, während spezialisierte Verrechnungspreisboutiquen bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen werden.
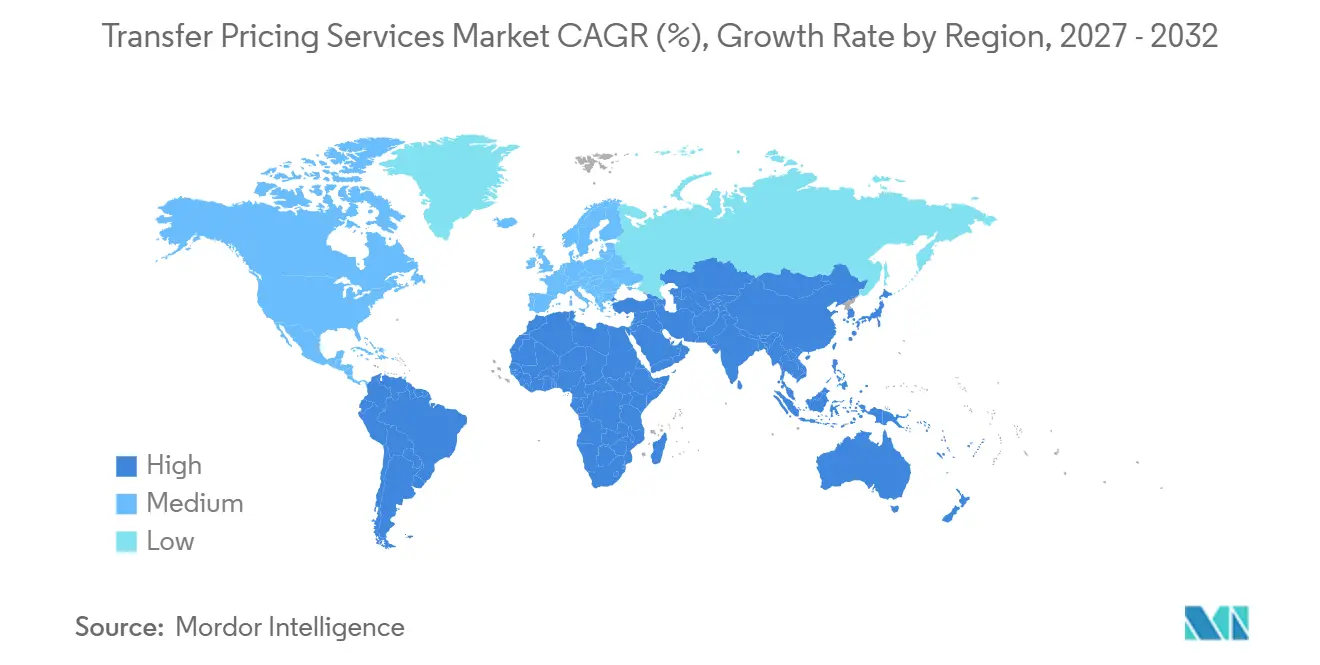
- Nordamerika machte im Jahr 2026 einen Marktanteil von 40,6 % im Markt für Verrechnungspreisdienstleistungen aus, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Volumen grenzüberschreitender konzerninterner Transaktionen | +1.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Dokumentations- und Compliance-Anforderungen für Verrechnungspreise | +1.5% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Umsetzung der OECD-Verrechnungspreisreformen und internationaler Steuerreformen | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Prüfung durch Steuerbehörden, Betriebsprüfungen und Verrechnungspreisstreitigkeiten | +1.0% | Nordamerika, Europa, asiatisch-pazifischer Kernraum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Verrechnungspreisplanung und Beratung bei Unternehmensrestrukturierungen | +0.5% | Nordamerika, asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einsatz technologiegestützter Verrechnungspreiscompliance und Risikomanagement | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Volumen grenzüberschreitender konzerninterner Transaktionen
Die Ausweitung der internationalen Geschäftstätigkeit erhöht den Bedarf multinationaler Unternehmen, grenzüberschreitende Transaktionen zwischen verbundenen Unternehmen gemäß den geltenden nationalen Vorschriften und den OECD-Verrechnungspreisleitlinien zu bewerten und zu dokumentieren. Die OECD berichtete, dass über kommerzielle Präsenz erbrachte Dienstleistungen im Jahr 2023 einen Wert von 8,8 Billionen USD erreichten – ein Kanal, der häufig konzerninterne Vereinbarungen beinhaltet[1]. Veränderungen in Lieferketten, Beschaffungsvereinbarungen und Produktionsstandorten können die von verbundenen Unternehmen ausgeübten Funktionen, genutzten Vermögenswerte und übernommenen Risiken verändern und erfordern, dass Unternehmen ihre Verrechnungspreisrichtlinien neu bewerten. Diese Entwicklungen unterstützen laufende steuerliche, wirtschaftliche und operative Analysen sowie periodische Dokumentations- und Compliance-Arbeiten.
Ausweitung der Dokumentations- und Compliance-Anforderungen für Verrechnungspreise
Die Dokumentationspflichten für Verrechnungspreise werden zeitkritischer und zunehmend rechtsordnungsübergreifend standardisiert. Deutschland verlangt grundsätzlich, dass angeforderte Verrechnungspreisunterlagen innerhalb von 30 Tagen eingereicht werden, wobei bestimmte Dokumente innerhalb dieser Frist nach Bekanntgabe einer Betriebsprüfung vorzulegen sind. Im Vereinigten Königreich ermächtigte das Finance Act 2026 die HMRC zur Einführung eines International Controlled Transactions Schedule (ICTS), wobei Entwurfsregelungen im Juni 2026 zur Konsultation veröffentlicht wurden und die Umsetzung für Abrechnungszeiträume ab dem 1. Januar 2027 vorgesehen ist[2]. Unterdessen haben rund 120 Rechtsordnungen im Rahmen des OECD/G20-BEPS-Aktionspunkts 13 länderbezogene Berichtspflichten eingeführt, die die Transparenzanforderungen für qualifizierende multinationale Konzerne stärken. Diese Entwicklungen unterstützen die Nachfrage nach koordinierter Dokumentation, transaktionsbezogenem Datenmanagement und laufenden Compliance-Dienstleistungen, obwohl das Ausmaß der Übernahme von Managed-Service-Modellen je nach Unternehmen und Rechtsordnung variiert.
Umsetzung der OECD-Verrechnungspreisreformen und internationaler Steuerreformen
OECD-Reformen verändern die Art und Weise, wie Konzerne Routinevertrieb, Dienstleistungen und Berichtspflichten bewerten. Betrag B wurde im Februar 2024 in die OECD-Verrechnungspreisleitlinien aufgenommen und gilt ab Geschäftsjahren, die am 1. Januar 2025 beginnen, in den übernehmenden Rechtsordnungen. Die OECD veröffentlichte im Juni 2026 vorgeschlagene Überarbeitungen von Kapitel VII mit einem stärkeren Fokus auf konzerninterne Dienstleistungen und Transaktionsabgrenzung. Öffentliche länderbezogene Berichte, die 2026 erwartet werden, machen Verrechnungspreisrichtlinien auch für externe Stakeholder sichtbarer. Der Markt für Verrechnungspreisdienstleistungen benötigt daher Unterstützung, die technische Richtlinien mit zuverlässigen Finanz- und Betriebsdaten verbindet. Das luxemburgische Rundschreiben zu Betrag B vom April 2026 veranschaulicht die fortgesetzte rechtsordnungsbezogene Übernahme des vereinfachten Rahmens[3]. Diese regulatorische Aktivität unterstützt Beratungsleistungen für Vertriebsvereinbarungen und konzerninterne Dienstleistungsverrechnungen.
Zunehmende Prüfung durch Steuerbehörden, Betriebsprüfungen und Verrechnungspreisstreitigkeiten
Die Prüfung durch Steuerbehörden bleibt eine anhaltende Nachfragequelle für Streitbeilegungsunterstützung. Die OECD-Statistiken verzeichneten im Jahr 2024 2.731 neue Verständigungsverfahren, ein Anstieg von 29 % gegenüber 2023. Verrechnungspreisfälle stiegen um 29,1 % auf 2.525, und die durchschnittliche Lösungsdauer betrug 30,9 Monate[4]. Lange Lösungszeiträume veranlassen Unternehmen, Nachweise zu verbessern, bevor Meinungsverschiedenheiten zu formellen Streitigkeiten werden. Der Markt für Verrechnungspreisdienstleistungen profitiert von diesem Bedarf an Prüfungsbereitschaft, Unterstützung bei Vorabverständigungsverfahren und koordiniertem Streitmanagement. Koreas strengere Beweisregeln und die Leitlinien der Vereinigten Arabischen Emirate zu Vorabverständigungsverfahren zeigen, dass die Prüfung regionsübergreifend zunimmt. Diese Bedingungen erhalten die Nachfrage nach Streitarbeit aufrecht, selbst wenn Dokumentationssysteme bereits vorhanden sind.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten der rechtsordnungsübergreifenden Verrechnungspreiscompliance | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Fachkräften für Verrechnungspreise, Steuern und Wirtschaft | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Finanz- und Transaktionsdaten in Unternehmenssystemen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität divergierender länderspezifischer Verrechnungspreisvorschriften | -0.3% | Asiatisch-pazifischer Kernraum, Naher Osten und Afrika, Ausstrahlungseffekte auf Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten der rechtsordnungsübergreifenden Verrechnungspreiscompliance
Die rechtsordnungsübergreifende Compliance kann eine erhebliche Belastung für Konzerne mit begrenzten internen Ressourcen darstellen. Unterschiedliche Einreichungsfristen, Dokumentationsregeln und Strafregime erfordern separate Arbeitsabläufe und fachkundige Überprüfung. Zusätzliche Berichtspflichten in Deutschland und dem Vereinigten Königreich können die Kosten für die Aufrechterhaltung eines konformen globalen Ansatzes erhöhen. Bilaterale Vorabverständigungsverfahren können auch eine längere Zusammenarbeit mit zuständigen Behörden erfordern, was ihre Nutzung bei kleineren Unternehmen einschränkt. Der Markt für Verrechnungspreisdienstleistungen sieht sich bei großen und mittelgroßen Kunden mit unterschiedlichen Ausgabenmustern konfrontiert, da ihre internen Kapazitäten unterschiedlich sind. Dieser Kostendruck begünstigt standardisierte Dokumentation, Managed Services und Tools, die repetitive Arbeiten reduzieren.
Mangel an qualifizierten Fachkräften für Verrechnungspreise, Steuern und Wirtschaft
Verrechnungspreisarbeit erfordert Steuerkenntnisse, Finanzanalyse und ein Verständnis der Funktionsweise eines Unternehmens. Eine NBER-Studie aus dem Jahr 2025 ergab, dass auf OECD-konforme Reformen in Chile, Kolumbien, Spanien und Uruguay ein wesentlicher Anstieg der Verrechnungspreisberater folgte. Die Studie zeigte auch, dass die Angebotsreaktion der regulatorischen Nachfrage um 2 bis 4 Jahre hinterherhinken kann. Digitale Tools können bei Benchmarking und routinemäßigen informationsbezogenen Arbeiten helfen, ersetzen jedoch nicht das Urteilsvermögen erfahrener Fachkräfte in komplexen Fällen. Bewertungsstreitigkeiten, funktionale Charakterisierungen und Verständigungsverfahren erfordern nach wie vor erfahrene Praktiker. Der Markt für Verrechnungspreisdienstleistungen kann daher Kapazitätsengpässe erfahren, selbst wenn die Kundennachfrage steigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Compliance sichert Umsatz, während Streitigkeiten das Wachstum antreibenDokumentation, Benchmarking und gesetzliche Compliance hielten im Jahr 2026 einen Anteil von 38,2 % am Umsatz nach Dienstleistungsart, was den wiederkehrenden Bedarf an lokalen Dateien, Benchmarking-Studien, Transaktionsbeschreibungen und gesetzlichen Einreichungen bei multinationalen Unternehmen widerspiegelt. Das Segment liefert die grundlegenden Aufzeichnungen, die gemäß Aktionspunkt 13 erforderlich sind, und bietet Anbietern eine stabile Grundlage für wiederkehrende Arbeiten in verschiedenen Rechtsordnungen. Strategie-, Planungs- und Betriebsmodellberatung hilft Unternehmen, Richtlinien mit betrieblichen Änderungen in Einklang zu bringen, während Steuergewissheitsdienstleistungen Konzerne unterstützen, die vor komplexen grenzüberschreitenden Vereinbarungen Klarheit suchen. Das Zentrale Direkte Steueramt Indiens schloss im Geschäftsjahr 2025–26 219 Vorabverständigungsvereinbarungen ab, darunter 84 bilaterale Vereinbarungen, was die anhaltende Nutzung von Gewissheitsmechanismen zeigt. Operatives Verrechnungspreismanagement gewinnt ebenfalls an Bedeutung, da Unternehmen Kontrollen anstreben, die Richtlinienentscheidungen mit im Laufe des Jahres verarbeiteten Transaktionen verknüpfen.
Streitigkeiten, Verständigungsverfahren und Streitbeilegung werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen, unterstützt durch höhere Fallvolumina und begrenzte Kapazitäten bei zuständigen Behörden. Die OECD verzeichnete 2024 eine Rekordzahl von Verrechnungspreisfällen im Verständigungsverfahren, was den Bedarf an Vorabstreitanalyse, Beweisaufbereitung und koordiniertem Fallmanagement erhöht. Die Konsultation zu Kapitel VII vom Juni 2026 kann zusätzliche Dokumentationsarbeiten für Dienstleistungstransaktionen erzeugen, da sie der Transaktionsabgrenzung und unterstützenden Beispielen mehr Aufmerksamkeit widmet. Effektive Unterstützung in diesem Segment kombiniert Verrechnungspreisdokumentation, wirtschaftliche Analyse und eine klare Erläuterung des kommerziellen Nutzens für Konzerneinheiten. Der Markt für Verrechnungspreisdienstleistungen wird voraussichtlich die Wachstumsführerschaft des Segments behalten, da Steuerbehörden weiterhin konzerninterne Verrechnungen und zugehörige Nachweise prüfen.
Nach Liefermodell:
Mandate führen, aber gemeinsame Auslagerung verändert den MarktProjekt-/Mandatsvereinbarungen machten im Jahr 2026 einen Umsatzanteil von 46,8 % aus, da Verhandlungen über Vorabverständigungsverfahren, Bewertungsstreitigkeiten und Unternehmensrestrukturierungen sachverhaltsspezifisch sind und häufig die Einbeziehung erfahrener Spezialisten erfordern. Diese Aufträge können nicht immer standardisiert werden, was eine Premium-Beratungsrolle für erfahrene Anbieter unterstützt. Wiederkehrende Retainer-Vereinbarungen bedienen Kunden mit vorhersehbaren jährlichen Dokumentations-, Überprüfungs- und Benchmarking-Bedürfnissen, insbesondere Konzerne, die regelmäßigen Zugang zu Spezialisten ohne ein großes internes Team benötigen. Der Markt für Verrechnungspreisdienstleistungen nutzt weiterhin beide Modelle, obwohl Tools nun Teile der Informationserfassung und routinemäßigen Vergleichsarbeiten automatisieren können. Kunden erwarten zunehmend, dass Berater mehr Zeit für Ausnahmen, Überprüfungen und fachliches Urteilsvermögen aufwenden, anstatt repetitive Produktionsaufgaben zu erledigen.
Gemeinsam ausgelagerte/verwaltete Verrechnungspreisoperationen werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen – die höchste Wachstumsrate in den Segmentierungsschätzungen. Engere Kalender in Deutschland, dem Vereinigten Königreich und asiatisch-pazifischen Rechtsordnungen veranlassen Unternehmen, Verrechnungspreiskontrollen das ganze Jahr über aufrechtzuerhalten, anstatt Dateien nur kurz vor Einreichungsfristen vorzubereiten. Deloitte berichtete, dass Organisationen mit ausgereiften KI-Tools im Jahr 2025 die Ausgaben für externe Dokumentationsberater um 51 % und die internen Mitarbeiterstunden um 38 % reduzierten. Der Markt für Verrechnungspreisdienstleistungen reagiert durch hybride Modelle, die Kundenteams, Technologieplattformen und fachkundige Überprüfung für einen kontinuierlicheren Governance-Prozess kombinieren. Diese Vereinbarungen erhalten Expertenunterstützung für komplexe Fälle aufrecht und schaffen gleichzeitig eine konsistentere Aufzeichnung von Preisentscheidungen und unterstützenden Nachweisen.
Nach Unternehmensgröße:
Großunternehmen sichern Ausgaben, KMU beschleunigenGroßunternehmen machten im Jahr 2026 einen Umsatzanteil von 74,3 % aus, da ihre internationalen Präsenzen eine breite Palette konzerninterner Transaktionen, juristischer Einheiten, Berichtspflichten und Interaktionen mit Steuerbehörden erzeugen. Sie benötigen globale Abdeckung für Vorabverständigungsverfahren, Verständigungsverfahren, Dokumentation und operative Kontrollen, was eine koordinierte länderübergreifende Lieferung unterstützt. Der Markt für Verrechnungspreisdienstleistungen wird durch diese Nachfrage verankert, insbesondere wenn Kunden Systeme benötigen, die Richtlinien mit Finanzinformationen und lokalen Aufzeichnungen in Einklang bringen. Etablierte Anbieterbeziehungen sind dauerhaft, da globale Programme eine Präsenz im jeweiligen Land und angesammeltes Wissen über das Betriebsmodell des Kunden erfordern. Diese Merkmale erklären, warum Großunternehmen für den Anbieterumsatz und die Geschäftsgrundlage für breite professionelle Netzwerke zentral bleiben.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 7,0 % wachsen, da die regulatorische Aufmerksamkeit sich auf kleinere grenzüberschreitende Konzerne ausdehnt, insbesondere solche mit wesentlichen Darlehen und Managementgebühren. Kanadas Haushalt 2025 erhöhte die Prüfung von KMU, die an konzerninternen Darlehen und Managementgebühren beteiligt sind. Der vorgeschlagene ICTS des Vereinigten Königreichs könnte auch mittelgroße Konzerne mit qualifizierenden grenzüberschreitenden Transaktionen betreffen und eine Nachfrage nach praktischen Berichtsprozessen erzeugen. Diese Kunden sind in der Regel kostensensitiver, was eine Öffnung für standardisierte und technologiegestützte Dokumentation schafft, die unter Überprüfung vertretbar bleibt. Der Markt für Verrechnungspreisdienstleistungen kann diese Gruppe durch fokussierte Leistungsumfänge, niedrigere Lieferkosten und Expertenunterstützung bei ungewöhnlichen Finanzierungs-, Immaterialgüter- oder Restrukturierungsangelegenheiten bedienen.
Nach Branche:
Industrielle Fertigung sichert Marktanteil, während Technologie, Medien und Telekommunikation die Regeln neu schreibtDie industrielle Fertigung hielt im Jahr 2026 einen Anteil von 22,1 % am Branchenumsatz, da Kapitalinvestitionen, lange Produktzyklen und länderübergreifende Lieferketten eine erhebliche Anzahl konzerninterner Transaktionen erzeugen. Zoll- und Verrechnungspreisinteraktionen erhöhen den Bedarf an Margenanalyse, Dokumentationsaktualisierungen und Streitunterstützung in Fertigungsunternehmen. Zollmaßnahmen der Vereinigten Staaten in den Jahren 2025 und 2026 setzten die Renditen von Herstellern mit begrenztem Risiko unter Druck und erforderten, dass Konzerne überprüften, ob die erfassten Margen mit den angegebenen Funktionen und Risiken übereinstimmten. Finanzdienstleistungen tragen auch durch Treasury-, Cash-Pooling- und konzerneigene Versicherungsvereinbarungen bei, die eine detaillierte Finanzanalyse und klare Dokumentation erfordern. Der Markt für Verrechnungspreisdienstleistungen behält die Fertigung als wichtige Arbeitsquelle, da physische Lieferketten eng mit steuerlicher und zollrechtlicher Prüfung verbunden bleiben.
Technologie, Medien und Telekommunikation wird bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen, da der Sektor verteilte Talente, hochwertige immaterielle Güter und sich schnell verändernde Geschäftsmodelle kombiniert. Geistiges Eigentum, Nutzerdaten und Algorithmen erschweren die Standard-Vergleichbarkeitsanalyse und erhöhen den Bedarf an detaillierter Funktionsanalyse. Bis Anfang 2026 hatten weder die OECD noch das US-Finanzministerium spezifische Verrechnungspreisleitlinien für KI-Unternehmen herausgegeben. Bestehende Rahmenbedingungen müssen daher auf neue kommerzielle Vereinbarungen angewendet werden, was die Komplexität der Preisunterstützung erhöht. Life Sciences sowie Konsumgüter und Einzelhandel tragen ebenfalls durch immaterialgüterintensive Strukturen, Markenvereinbarungen und den Bedarf, Wertschöpfung mit dokumentierten Renditen zu verbinden, zur Nachfrage bei.
Nach Transaktionsart:
Konzerninterne Dienstleistungen dominieren, während Finanztransaktionen verstärkter Prüfung ausgesetzt sindKonzerninterne Dienstleistungen repräsentierten im Jahr 2026 einen Umsatzanteil von 30,6 %, da gemeinsame Dienstleistungen, Managementgebühren, IT-Unterstützung und Forschungszuweisungen in multinationalen Konzernen weit verbreitet sind. Jede Verrechnung erfordert den Nachweis eines Empfängernutzens, einen geeigneten Verteilungsschlüssel und eine vertretbare Preismethode. Die OECD-Konsultation zu Kapitel VII vom Juni 2026 befasste sich direkt mit Nutzentests und Methodenauswahl für Dienstleistungstransaktionen. Arbeiten zu materiellen Gütern sind mit Fertigungsprüfungszyklen und Lieferkettenänderungen verbunden, während immaterielle Güter Prüfungen unterliegen, da Lizenzierungs- und Kostenumlagevereinbarungen erhebliche steuerliche Konsequenzen haben können. Der Markt für Verrechnungspreisdienstleistungen hat in dieser Kategorie eine große wiederkehrende Arbeitslast, da Anbieter Dienstleistungsbeschreibungen, Nachweise, Verteilungsmethoden und Preisanalysen verbinden müssen.
Finanztransaktionen werden bis 2032 voraussichtlich mit einer CAGR von 8,4 % wachsen, da Steuerbehörden eine detailliertere Überprüfung konzerninterner Finanzierungen vornehmen. Die OECD-Aktualisierung des Kommentars zu Artikel 9 des Mustersteuerabkommens vom November 2025 betonte die genaue Abgrenzung vor der Preisgestaltung von Finanztransaktionen. Eine belgische Gerichtsentscheidung vom Juni 2025 erforderte auch eine unabhängig gestützte Bonitätsanalyse für konzerninterne Darlehen. Pillar Two fügt Finanzierungsstrukturen eine Effektivsteuerrate-Überlegung hinzu, was die Analyse stärker mit umfassenderen Steuerberichtsentscheidungen verbindet. Der Markt für Verrechnungspreisdienstleistungen benötigt Spezialisten, die Kreditnehmer, Darlehensbedingungen, Garantien, Marktbedingungen und die Übereinstimmung von Finanzierungsvereinbarungen mit tatsächlichen Gegebenheiten dokumentieren können.
Nach Anbietertyp:
Netzwerke dominieren, aber Boutiquen wachsen am schnellstenBuchhaltungs- und Steuernetzwerke hielten im Jahr 2026 einen Anteil von 66,4 % am Anbietertyp-Umsatz, da multinationale Kunden koordinierte Unterstützung in vielen Rechtsordnungen benötigen. Diese Netzwerke unterstützen die BEPS 2.0-Compliance, Transaktionsarbeiten, lokale Steuerbeziehungen, Dokumentation und Streitmanagement durch breite Personalabdeckung. Der Markt für Verrechnungspreisdienstleistungen bevorzugt breite Netzwerke, wenn ein Kunde eine konsistente Methodik in mehreren Ländern und Geschäftsbereichen benötigt. Anwaltskanzleien bleiben relevant, wenn Streitigkeiten in formelle Rechtsstreitigkeiten übergehen, während Wirtschaftsberatungsunternehmen zu Bewertungs-, Benchmarking- und Sachverständigengutachtenmandaten beitragen. Globale Beziehungen und lokales Wissen schaffen Wechselkosten, die die Position etablierter Buchhaltungs- und Steuernetzwerke in komplexen Engagements stärken.
Spezialisierte Verrechnungspreisboutiquen werden bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen, da einige Kunden fokussiertes technisches Fachwissen und kostengünstigere Lieferung schätzen. Valentiam und TPA Global bieten Verrechnungspreisdokumentation und internationale Abdeckung durch ihre jeweiligen Betriebsmodelle. Ihr Einsatz von technologiegestütztem Benchmarking und partnergeführtem Service kann mittelständische Kunden mit definierten Bedürfnissen ansprechen. Der Markt für Verrechnungspreisdienstleistungen gibt Boutiquen Raum zum Wettbewerb, wo Kontinuität und technische Tiefe wichtiger sind als ein vollständiges globales Netzwerk. Erfahrene Fachkräfte, die von großen Unternehmen wechseln, können die Boutique-Kapazitäten stärken, insbesondere in Managed-Service-Modellen, die Spezialisten mit Technologieplattformen kombinieren.
Geografische Analyse
Markt für Verrechnungspreisdienstleistungen in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 40,6 % – die größte regionale Position im Markt für Verrechnungspreisdienstleistungen. Die Vereinigten Staaten verfügen über eine große Basis multinationaler Hauptsitze und ein erhebliches Maß an steuerlicher Durchsetzungsaktivität. Das endgültige Urteil des Achten Bezirksgerichts im Fall 3M vom Februar 2026 veränderte Elemente der Prüfungsverteidigungsstrategie im Rahmen der gerichtlichen Überprüfung nach Loper Bright. Kanadas Haushalt 2025 richtete die KMU-Dokumentation stärker an den OECD-Standards aus und erweiterte die adressierbare Kundenbasis unter grenzüberschreitenden Betreibern. Mexiko trägt durch seine Maquiladora-Fertigungsbasis und sein Vorabverständigungsprogramm bei. Diese Bedingungen machen Nordamerika wichtig für Compliance-, Streit- und Betriebsmodellarbeiten.
Markt für Verrechnungspreisdienstleistungen in Europa
Europa wird weiterhin durch nationale OECD-konforme Regeln statt durch einen verbindlichen regionalen Rahmen geprägt. Die Europäische Kommission zog ihre vorgeschlagene Verrechnungspreisrichtlinie im Oktober 2025 zurück und ließ nationale Unterschiede bestehen. Deutschlands Regeln, die ab Januar 2025 gelten, verlangen Verrechnungspreisunterlagen innerhalb von 30 Tagen nach einer Prüfungsanforderung. Das Urteil des Europäischen Gerichtshofs vom September 2025 im Fall Arcomet erhöhte die Aufmerksamkeit für die Umsatzsteuerbehandlung von Verrechnungspreisanpassungen am Jahresende, die mit identifizierbaren Dienstleistungen verbunden sind. Der vorgeschlagene ICTS des Vereinigten Königreichs würde Offenlegungspflichten für grenzüberschreitende konzerninterne Transaktionen hinzufügen. Diese Entwicklungen unterstützen die Nachfrage nach koordinierter direktsteuerlicher und indirekter steuerlicher Analyse in der gesamten Region.
Markt für Verrechnungspreisdienstleistungen im asiatisch-pazifischen Raum und im Nahen Osten und Afrika
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,7 % wachsen. Indiens Einkommensteuergesetz 2025 trat am 1. April 2026 in Kraft und führte einen 3-Jahres-Blockveranlagungsrahmen, automatisierte Genehmigungen für Vorabverständigungsverfahren, überarbeitete Safe-Harbor-Margen und umfassendere Transaktionsberichtspflichten ein. Indien schloss im Geschäftsjahr 2025–26 219 Vorabverständigungsvereinbarungen ab, darunter 84 bilaterale Vereinbarungen, und überschritt 1.034 kumulative Vereinbarungen. Singapurs achte Verrechnungspreisleitlinien, die im Februar 2026 herausgegeben wurden, enthielten einen vereinfachten Ansatz für bestimmte Vertriebstransaktionen. Chinas durch Zölle gestörtes Umfeld hat den Bedarf erhöht, Herstellermargen und Dokumentation neu zu bewerten. Der Nahe Osten und Afrika sind ein aufstrebendes Gebiet, unterstützt durch die Leitlinien der Vereinigten Arabischen Emirate zu Vorabverständigungsverfahren und die breitere regionale Ausweitung der Verrechnungspreispflichten.
Wettbewerbslandschaft
Der Markt für Verrechnungspreisdienstleistungen ist fragmentiert. Die größten Netzwerke behalten einen Vorteil, wenn Kunden globale Abdeckung und etablierte lokale Beziehungen benötigen. Ihre Größe unterstützt auch Arbeiten in den Bereichen Dokumentation, Streitigkeiten, internationale Steuerreformen und operative Kontrollen. Die Konsolidierung im mittleren Marktsegment erhöht den Wettbewerbsdruck unterhalb der größten Netzwerke. Grant Thorntons Vereinbarung vom Juli 2026 zur Übernahme von CBIZ für 5 Milliarden USD würde eine größere professionelle Dienstleistungsplattform mit einem kombinierten Umsatz von mehr als 7,5 Milliarden USD schaffen. Dies unterstützt die Fähigkeit mittelständischer Unternehmen, um breitere Mandate zu konkurrieren. Die Marktstruktur erlaubt es Spezialisten weiterhin, dort zu konkurrieren, wo technische Tiefe oder Kostendisziplin wichtiger ist als ein vollständiges Netzwerk.
PwC Vereinigte Staaten und PwC Indien gaben im September 2026 ein Gemeinschaftsunternehmen bekannt, das PwC Indiens Beratungsgeschäft mit den Beratungskapazitäten von PwC Vereinigte Staaten in Indien kombiniert. Der Schritt stärkt ein gemeinsames Liefermodell für Kunden in Indien, den Vereinigten Staaten und anderen Märkten. Deloitte, EY, KPMG und PwC nahmen auch an der Diskussion rund um die OECD-Konsultation zu Kapitel VII vom Juni 2026 teil. Dies spiegelt die anhaltende Rolle großer Unternehmen in der technischen Verrechnungspreispolitikarbeit wider. Alphatax erwarb im August 2026 TP Accurate und Intra Pricing Solutions und fügte konzerninterne Finanzierungs- und KI-gestützte Dokumentationskapazitäten hinzu. Die Transaktion veranschaulicht den Wettbewerb durch technologiegestützte Compliance-Tools. Anbieter, die Fachberatung mit zuverlässigen Arbeitsabläufen kombinieren, sind besser positioniert, um wiederkehrende Kundenbedürfnisse zu bedienen.
Technologie wird bei routinemäßiger Dokumentation, Benchmarking und Prozessmanagement immer wichtiger. Fonaos Übernahme der indirekten Steuerplattform von PwC im Mai 2026 und seine Finanzierungsrunde der Serie C in Höhe von 110 Millionen USD zeigen anhaltende Investitionen in technologiegeführte Steuerlieferung. Diese Tools können repetitive Aufgaben reduzieren und Teams ermöglichen, sich auf Überprüfungen und schwierige Fälle zu konzentrieren. Chancen in weißen Flecken verbleiben im integrierten Verrechnungspreismanagement und Pillar-Two-Compliance-Management. Multinationale Unternehmen mit digitalem Geschäft und KI-intensiven Modellen benötigen ebenfalls Unterstützung, da die Verfügbarkeit vergleichbarer Unternehmen begrenzt bleibt. Andersen Groups Akquisitionen in Nigeria im Juli 2026 erweiterten seine afrikanische Plattform und Beratungskapazität. Der Markt für Verrechnungspreisdienstleistungen bleibt daher wettbewerbsintensiv über Netzwerke, Spezialunternehmen und Technologieanbieter hinweg.
Marktführer im Bereich Verrechnungspreisdienstleistungen
-
Deloitte
-
PwC
-
EY
-
KPMG
-
Grant Thornton International Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verrechnungspreisdienstleistungen Unternehmen in diesem Bericht
- Deloitte
- PwC
- EY
- KPMG
- BDO
- Grant Thornton
- RSM International
- Crowe Global
- Baker Tilly International
- Forvis Mazars
- Kroll
- Alvarez & Marsal
- FTI Consulting
- TPA Global
- Valentiam
- Andersen
- Baker McKenzie
- Nexia International
- TMF Group
- WTS Global
Neueste Industrielle Entwicklungen in Markt für Verrechnungspreisdienstleistungen
- September 2026: PwC Vereinigte Staaten und PwC Indien gaben ein Gemeinschaftsunternehmen bekannt, das PwC Indiens Beratungsgeschäft und die in Indien ansässigen Kapazitäten von PwC Vereinigte Staaten Advisory zu einer einzigen Beratungsplattform für Kunden in Indien, den Vereinigten Staaten und weltweit zusammenführt, mit einem erwarteten Abschluss in der ersten Hälfte des Jahres 2027.
- August 2026: Alphatax erwarb TP Accurate und Intra Pricing Solutions, einschließlich der KI-gestützten Dokumentation von TPGenie, um seine Verrechnungspreiscompliance-Kapazitäten zu erweitern.
- Juli 2026: Grant Thornton Advisors vereinbarte die Übernahme von CBIZ für 5 Milliarden USD in bar und schuf damit ein größeres professionelles Dienstleistungsunternehmen in den Vereinigten Staaten mit einer Präsenz in mehr als 20 Ländern und einem kombinierten Umsatz von über 7,5 Milliarden USD.
- Juli 2026: Andersen Group Inc. erwarb Andersen Tax LP in Nigeria und Verraki Partners und fügte sie seiner Plattform mit 180 Ländern und 50.000 Fachkräften hinzu.
Berichtsumfang des globalen Marktes für Verrechnungspreisdienstleistungen
Segmentierungsübersicht
| Strategie-, Planungs- und Betriebsmodellberatung |
| Dokumentation, Benchmarking und gesetzliche Compliance |
| Steuergewissheit |
| Streitigkeiten, Verständigungsverfahren und Streitbeilegung |
| Operatives Verrechnungspreismanagement |
| Projekt / Mandat |
| Wiederkehrender Retainer |
| Gemeinsam ausgelagerte / verwaltete Verrechnungspreisoperationen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Finanzdienstleistungen |
| Technologie, Medien und Telekommunikation |
| Life Sciences |
| Energie, Rohstoffe und Versorgungsunternehmen |
| Industrielle Fertigung |
| Konsumgüter und Einzelhandel |
| Sonstige Branchen |
| Materielle Güter |
| Konzerninterne Dienstleistungen |
| Immaterielle Güter |
| Finanztransaktionen |
| Restrukturierung und Betriebsstättenzurechnung |
| Buchhaltungs- und Steuernetzwerke |
| Anwaltskanzleien |
| Wirtschaftsberatungsunternehmen |
| Spezialisierte Verrechnungspreisboutiquen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Strategie-, Planungs- und Betriebsmodellberatung | |
| Dokumentation, Benchmarking und gesetzliche Compliance | ||
| Steuergewissheit | ||
| Streitigkeiten, Verständigungsverfahren und Streitbeilegung | ||
| Operatives Verrechnungspreismanagement | ||
| Nach Liefermodell | Projekt / Mandat | |
| Wiederkehrender Retainer | ||
| Gemeinsam ausgelagerte / verwaltete Verrechnungspreisoperationen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branche | Finanzdienstleistungen | |
| Technologie, Medien und Telekommunikation | ||
| Life Sciences | ||
| Energie, Rohstoffe und Versorgungsunternehmen | ||
| Industrielle Fertigung | ||
| Konsumgüter und Einzelhandel | ||
| Sonstige Branchen | ||
| Nach Transaktionsart | Materielle Güter | |
| Konzerninterne Dienstleistungen | ||
| Immaterielle Güter | ||
| Finanztransaktionen | ||
| Restrukturierung und Betriebsstättenzurechnung | ||
| Nach Anbietertyp | Buchhaltungs- und Steuernetzwerke | |
| Anwaltskanzleien | ||
| Wirtschaftsberatungsunternehmen | ||
| Spezialisierte Verrechnungspreisboutiquen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Verrechnungspreisdienstleistungen an?
Grenzüberschreitender Handel, öffentliche Berichtspflichten, strengere Dokumentationsregeln und eine verstärkte Prüfung durch Steuerbehörden erhöhen die Nachfrage nach laufender Unterstützung.
Wie groß ist der Sektor für Verrechnungspreisdienstleistungen?
Er wird im Jahr 2027 auf 9,6 Milliarden USD geschätzt und soll bis 2032 einen Wert von 13 Milliarden USD bei einer CAGR von 6,2 % erreichen.
Welcher Dienstleistungsbereich wächst am schnellsten?
Streitigkeiten, Verständigungsverfahren und Streitbeilegung werden bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen.
Welches Liefermodell expandiert am schnellsten?
Gemeinsam ausgelagerte und verwaltete Verrechnungspreisoperationen werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen.
Welche Region hat die höchste Wachstumsprognose?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,7 % wachsen, unterstützt durch regulatorische Veränderungen in Indien und Singapur.
Warum erhalten Finanztransaktionen mehr Aufmerksamkeit?
Neue Abkommenskommentare, Gerichtsentscheidungen und Pillar-Two-Überlegungen erhöhen den Bedarf an Dokumentation und Analyse konzerninterner Finanzierungen.