
Tamanho e Participação do Mercado de Fatiadores de Carne dos EUA
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
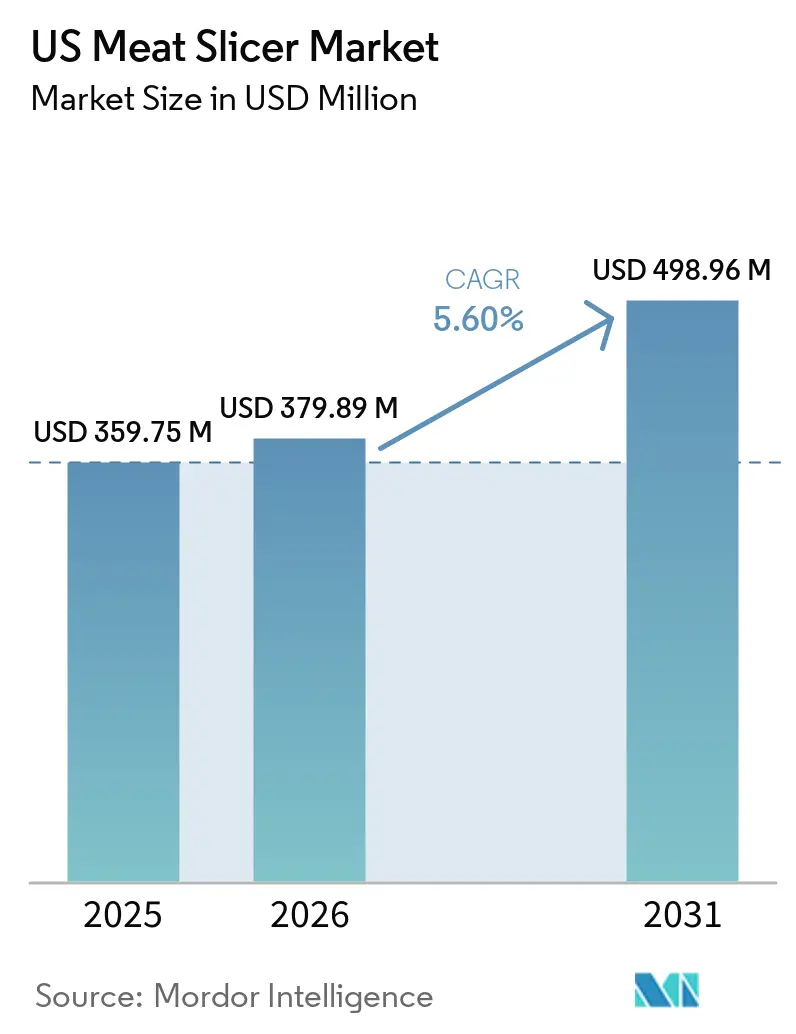
| Tamanho do mercado no ano base (2025) | 359.75 Milhões de dólares |
| Tamanho do Mercado (2026) | 379.89 Milhões de dólares |
| Tamanho do Mercado (2031) | 498.96 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.60 % |
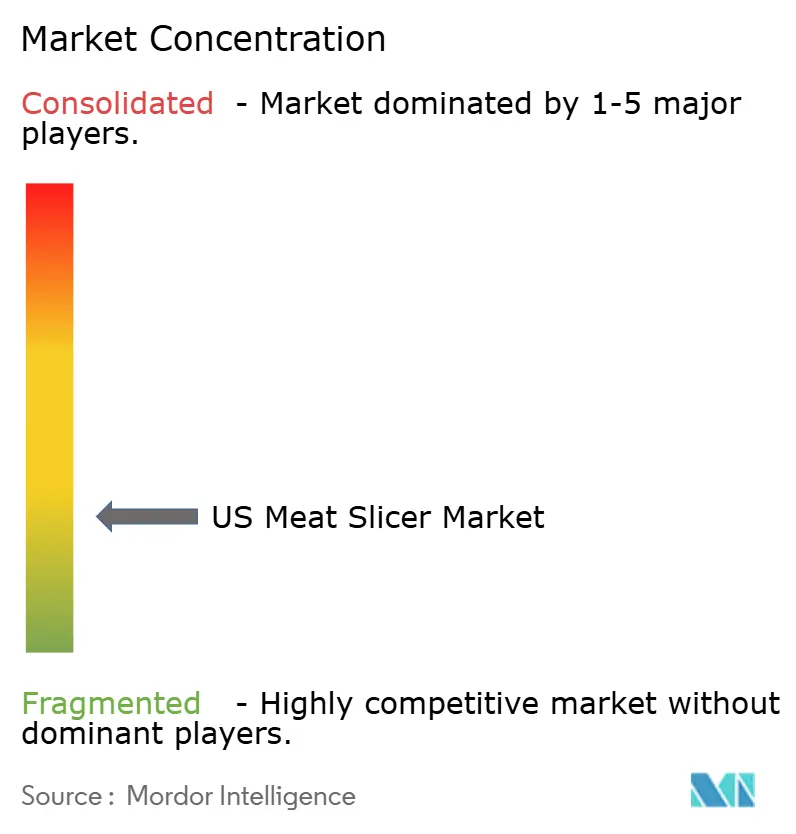
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fatiadores de Carne dos EUA por Mordor Intelligence
Espera-se que o tamanho do mercado de fatiadores de carne dos Estados Unidos cresça de 359,75 milhões de USD em 2025 para 379,89 milhões de USD em 2026, com previsão de atingir 498,96 milhões de USD até 2031, a um CAGR de 5,60% no período de 2026 a 2031. O mercado é impulsionado pela demanda contínua por preparação de carne eficiente, consistente e higiênica nos setores de serviço de alimentação, varejo, cozinhas institucionais e operações de processamento de alimentos. O aumento das restrições de mão de obra e a necessidade de melhorar a eficiência operacional estão incentivando as empresas a adotar soluções de fatiamento mais automatizadas e a substituir equipamentos obsoletos. A demanda também é sustentada pela modernização de cozinhas comerciais e instalações de processamento, com os compradores buscando cada vez mais equipamentos que ofereçam qualidade de fatiamento consistente, capacidade de produção, facilidade de limpeza e compatibilidade com fluxos de trabalho mais amplos de produção de alimentos. Em geral, o mercado reflete uma mudança gradual em direção a soluções de fatiamento de carne mais eficientes, confiáveis e integradas.
Principais Conclusões do Relatório
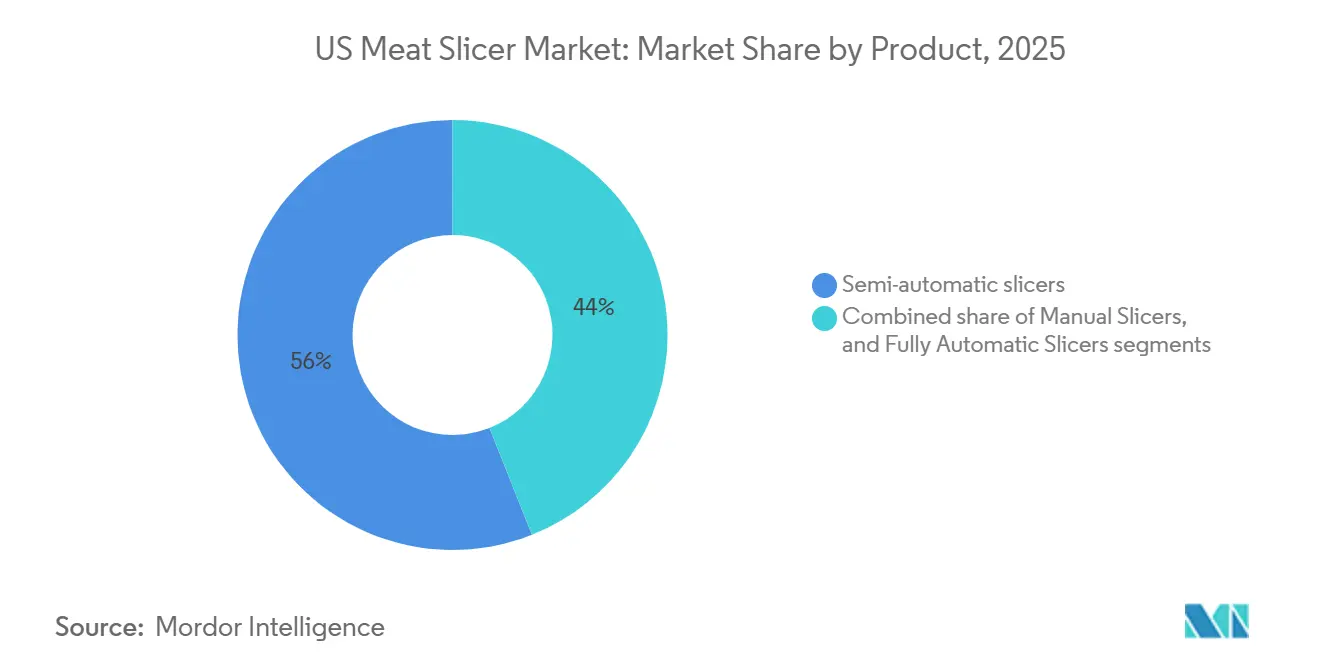
- Por produto, os fatiadores semiautomáticos detinham 56,03% da participação do mercado de fatiadores de carne dos Estados Unidos em 2025, enquanto os fatiadores totalmente automáticos têm previsão de crescer a um CAGR de 8,09% de 2026 a 2031.
- Por tamanho de lâmina, os fatiadores de 10 a 12 polegadas responderam por 47,02% da participação do mercado de fatiadores de carne dos Estados Unidos em 2025, enquanto os modelos acima de 12 polegadas têm projeção de expansão a um CAGR de 6,81% de 2026 a 2031.
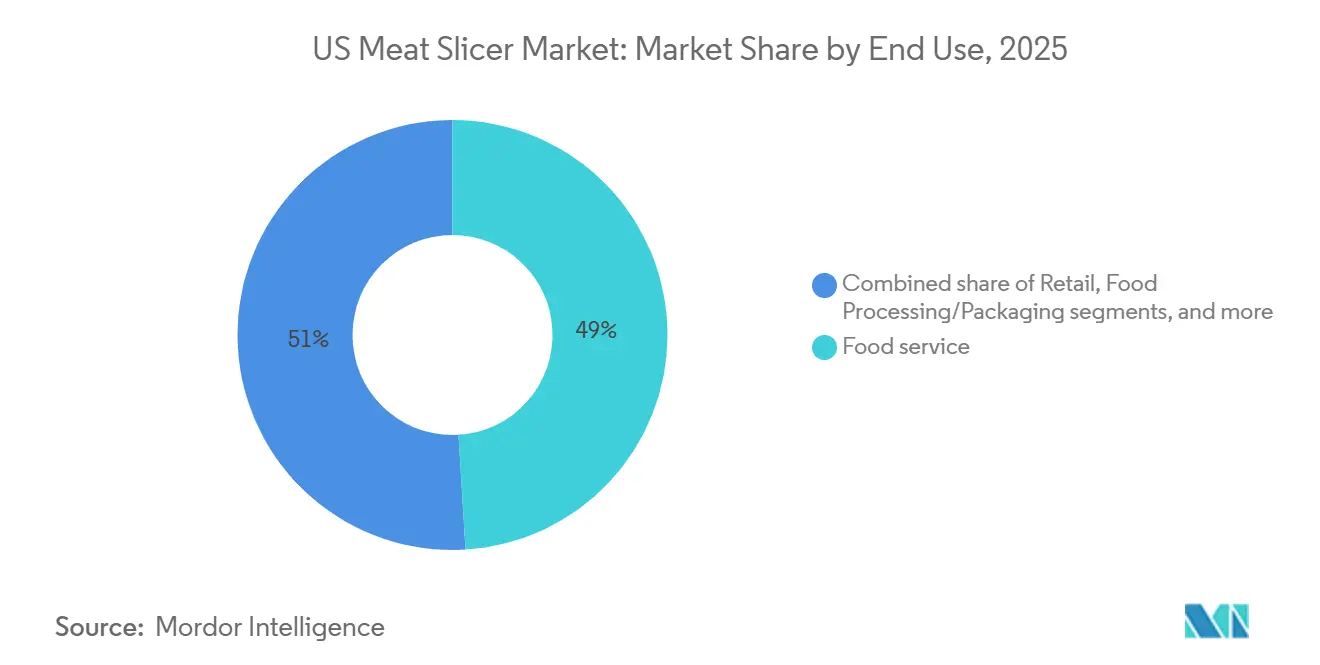
- Por uso final, o serviço de alimentação detinha 49,04% da participação do mercado de fatiadores de carne dos Estados Unidos em 2025, enquanto o processamento e a embalagem de alimentos têm previsão de avançar a um CAGR de 7,89% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Fatiadores de Carne dos EUA
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por produtos cárneos processados e prontos para consumo | +1.5% | Nacional; intensificada em mercados urbanos e suburbanos de alta densidade (Região Metropolitana de Nova York, Chicago, Los Angeles, Houston) | Médio prazo (2–4 anos) |
| Escassez de mão de obra impulsionando a automação de fatiadores de carne | +1.2% | Nacional; mais aguda nos centros de processamento do Meio-Oeste e nos corredores de serviço de alimentação do Sudeste | Longo prazo (≥ 4 anos) |
| Crescimento do serviço de alimentação e da preparação comercial de carne | +0.9% | Nacional; ganhos iniciais em mercados com alta densidade de hospitalidade: Nevada, Flórida, Nova York | Curto prazo (≤ 2 anos) |
| Expansão das operações de delicatessen no varejo e de alimentos preparados | +0.8% | Nacional; concentrada em mercados de supermercados suburbanos no Sun Belt e no Nordeste | Médio prazo (2–4 anos) |
| Demanda por porcionamento consistente e otimização de rendimento | +0.6% | Nacional; concentrada em operações de cozinhas centrais de grande escala no Meio-Oeste e no Sudeste | Médio prazo (2–4 anos) |
| Foco crescente em segurança alimentar, higiene e limpabilidade dos equipamentos | +0.5% | Nacional; pressão de conformidade mais elevada entre as instalações de processamento de carne inspecionadas federalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Produtos Cárneos Processados e Prontos para Consumo
O aumento do consumo de produtos de carne e aves está sustentando a demanda por equipamentos de fatiamento eficientes nos setores de serviço de alimentação, varejo e processamento de alimentos. De acordo com o Serviço de Pesquisa Econômica (ERS) do Departamento de Agricultura dos Estados Unidos (USDA), 228,8 libras de carne bovina, suína, frangos e peru estavam disponíveis por consumidor dos Estados Unidos em 2026, com disponibilidade projetada para aumentar para 229,4 libras em 2027; essa medida inclui carnes frescas e processadas vendidas em supermercados e utilizadas em restaurantes[1]. Além disso, a Associação da Indústria Alimentar (FMI) e o Instituto da Carne relataram que 98% dos domicílios americanos compraram carne em 2025, destacando a ampla penetração dos produtos cárneos entre os consumidores dos Estados Unidos[2]. Essa demanda sustentada incentiva os operadores comerciais a investir em equipamentos de fatiamento que ofereçam porções consistentes, apresentaão do produto e eficiência no processamento.
Escassez de Mão de Obra Impulsionando a Automação de Fatiadores de Carne
A escassez de mão de obra no processamento de carne e aves dos Estados Unidos está incentivando os processadores a adotar tecnologias que reduzam a dependência de tarefas intensivas em mão de obra. O Departamento de Agricultura dos Estados Unidos (USDA) identificou a garantia de um número suficiente de trabalhadores no processamento de carne e aves como um desafio persistente, com o setor também registrando elevado absenteísmo. As pesquisas do USDA destacam ainda a automação e a robótica como possíveis soluções para os desafios de mão de obra e condições de trabalho no processamento de carne. Além disso, o Instituto da Carne relatou que o setor de processamento de carne e aves dos Estados Unidos empregava diretamente quase 584.000 trabalhadores em 2025, evidenciando a substancial força de trabalho envolvida nas operações de processamento[3]. Essas pressões de mão de obra apoiam a adoção de fatiamento automatizado e outros equipamentos de processamento capazes de melhorar a capacidade de produção e reduzir a dependência de operações manuais.
Expansão das Operações de Delicatessen no Varejo e de Alimentos Preparados
A expansão das operações de delicatessen no varejo e de alimentos preparados está impulsionando a demanda adicional por equipamentos comerciais de fatiamento de carne, à medida que os varejistas de supermercados ampliam suas ofertas de produtos frescos e prontos para consumo. De acordo com a Associação da Indústria Alimentar (FMI), 87% dos varejistas dos Estados Unidos operavam programas de serviço de alimentação com alimentos frescos preparados em 2024, com o serviço de alimentação emergindo como uma área-chave para investimento operacional e em força de trabalho[4]. A FMI também relatou que 28% dos consumidores escolheram alimentos preparados em delicatessen como alternativa às refeições em restaurantes em 2025, mais do que o dobro da participação registrada em 2017. O papel crescente dos departamentos de delicatessen no fornecimento de soluções práticas de refeições está incentivando os varejistas a investir em equipamentos que suportem fatiamento consistente, eficiência na preparação e operações de serviço de alimentação em maior volume.
Crescimento do Serviço de Alimentação e da Preparação Comercial de Carne
A expansão contínua do serviço de alimentação e da preparação comercial de alimentos está sustentando a demanda por equipamentos confiáveis de fatiamento de carne em restaurantes, delicatessens, operações de catering, cozinhas institucionais e outros estabelecimentos comerciais. À medida que esses operadores lidam com volumes maiores de refeições preparadas e alimentos feitos sob encomenda, o fatiamento eficiente torna-se importante para manter porções consistentes, apresentação do produto e velocidade de preparação. O foco crescente em fluxos de trabalho de cozinha simplificados também está incentivando as empresas a substituir métodos de preparação manual por equipamentos capazes de melhorar a produtividade e reduzir o tempo de preparação. Isso sustenta a demanda contínua por fatiadores de carne em uma ampla gama de ambientes de preparação comercial de alimentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de equipamentos, instalação e treinamento | −0.6% | Nacional; impacto desproporcional sobre pequenos operadores independentes em mercados rurais e secundários | Médio prazo (2–4 anos) |
| Requisitos recorrentes de substituição de lâminas, vedações e gaxetas | −0.4% | Nacional; impacto mais forte em instalações de processamento e embalagem de alimentos de alto volume | Longo prazo (≥ 4 anos) |
| Disponibilidade limitada de técnicos de serviço especializados | −0.3% | Nacional; aguda em mercados distantes das principais redes de serviço dos fabricantes de equipamentos originais | Longo prazo (≥ 4 anos) |
| Tempo de inatividade e interrupções na produção durante a manutenção de equipamentos | −0.3% | Nacional; concentrada em operadores de processamento de alimentos de alto volume e de serviço rápido | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Equipamentos, Instalação e Treinamento
Os elevados requisitos de investimento inicial podem limitar a adoção de fatiadores de carne avançados, particularmente entre operadores menores de serviço de alimentação e empresas independentes de processamento. Além da aquisição do equipamento, as empresas podem precisar considerar instalação, modificações nas instalações, manutenção, treinamento de operadores e procedimentos de segurança alimentar ao introduzir novos sistemas de fatiamento. As diretrizes do Departamento de Agricultura dos Estados Unidos (USDA) para equipamentos de processamento de carne e aves especificam requisitos de design sanitário e fabricação, enquanto os programas de processamento de carne apoiados pelo USDA também incorporam instalação de equipamentos e treinamento prático de operadores. Esses requisitos adicionais de implementação podem aumentar o custo geral e a complexidade das atualizações de equipamentos, potencialmente prolongando os ciclos de substituição e incentivando as empresas a manter os equipamentos existentes.
Requisitos Recorrentes de Substituição de Lâminas, Vedações e Gaxetas
A substituição regular de componentes sujeitos a desgaste aumenta os requisitos de manutenção contínua dos fatiadores de carne comerciais. As lâminas podem precisar de afiação ou substituição para manter o desempenho de corte, enquanto vedações e gaxetas podem se deteriorar com o uso repetido e a limpeza frequente. A Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) observa que as vedações e gaxetas dos fatiadores podem se desgastar ou degradar, e recomenda inspeção de rotina e substituição quando sua integridade estiver comprometida. Essas necessidades recorrentes de manutenção podem aumentar os custos operacionais e contribuir para o tempo de inatividade, especialmente para equipamentos utilizados com frequência em ambientes de preparação e processamento comercial de alimentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: O Impulso da Automação Remodela o Núcleo Semiautomático
Os fatiadores semiautomáticos responderam pela maior participação do mercado de fatiadores de carne dos Estados Unidos, com 56,03% em 2025, sustentados pelo equilíbrio entre automação, controle do operador e requisitos de capital. Esses fatiadores são amplamente utilizados em delicatessens de supermercados, restaurantes, cozinhas institucionais e outros ambientes de preparação comercial de alimentos, onde os operadores exigem maior eficiência do que os equipamentos manuais, mantendo os custos de capital gerenciáveis. Sua versatilidade e operação relativamente simples os tornam adequados para empresas com volumes de fatiamento e requisitos de produtos variados. O segmento, portanto, continua a representar a principal categoria de produto nas aplicações comerciais de fatiamento de carne.
Os fatiadores totalmente automáticos têm projeção de ser o segmento de produto de crescimento mais rápido, expandindo-se a um CAGR de 8,09% de 2026 a 2031, à medida que instalações de processamento de alimentos, cozinhas centrais e operadores comerciais de maior porte priorizam cada vez mais a capacidade de produção e a eficiência de mão de obra. Esses sistemas minimizam a intervenção manual enquanto suportam espessura de fatiamento consistente, porcionamento e operação contínua. A adoção crescente de controles programáveis, alimentação automatizada e capacidades integradas de porcionamento está melhorando ainda mais sua adequação para aplicações de alto volume. Espera-se, portanto, que a mudança em direção a uma maior automação impulsione a demanda por fatiadores totalmente automáticos ao longo do período de previsão.


Por Tamanho de Lâmina: A Demanda Industrial se Inclina para Formatos Maiores
O segmento de lâminas de 10 a 12 polegadas respondeu pela maior participação do mercado de fatiadores de carne dos Estados Unidos, com 47,02% em 2025. Isso reflete sua adequação para operações comerciais de serviço de alimentação, delicatessen no varejo e preparação de alimentos em volume médio. Esse tamanho de lâmina equilibra capacidade de corte, espaço ocupado pelo equipamento, flexibilidade operacional e custo, tornando-o adequado para uma ampla gama de usuários comerciais. As lâminas abaixo de 10 polegadas permanecem relevantes para aplicações domésticas e de uso leve, onde equipamentos compactos e facilidade de manuseio são priorizados. A versatilidade da categoria de 10 a 12 polegadas sustenta sua posição de liderança no mercado.
O segmento de lâminas acima de 12 polegadas tem projeção de ser a categoria de crescimento mais rápido, expandindo-se a um CAGR de 6,81% de 2026 a 2031. Esse crescimento é sustentado pela demanda de operações de processamento de carne de alto volume, preparação comercial e embalagem pronta para o varejo. Lâminas maiores oferecem maior capacidade de corte e são mais adequadas para processar formatos de carne densa, maior ou de músculo inteiro em maior capacidade de produção. Sua adoção também é sustentada por melhorias na precisão de fatiamento, automação e design de equipamentos que aprimoram a consistência operacional. À medida que os processadores buscam cada vez mais equipamentos capazes de lidar com diversos formatos de produtos de forma eficiente, espera-se que a demanda por configurações de lâminas maiores se fortaleça.
Por Uso Final: O Serviço de Alimentação Domina, o Processamento Acelera
O segmento de serviço de alimentação respondeu pela maior participação do mercado de fatiadores de carne dos Estados Unidos, com 49,04% em 2025, sustentado pelo uso generalizado de fatiadores comerciais em restaurantes, cozinhas institucionais, balcões de delicatessen e operações de catering. Essas empresas dependem de equipamentos de fatiamento para melhorar a eficiência na preparação, manter porções consistentes e apoiar a apresentação do produto. As aplicações no varejo, incluindo delicatessen de supermercados e varejistas especializados em alimentos, também representam uma base de demanda importante devido ao papel contínuo da carne cortada fresca nas operações de delicatessen. As aplicações domésticas permanecem comparativamente limitadas e estão principalmente associadas a equipamentos manuais e semiautomáticos de uso mais leve.
O processamento e a embalagem de alimentos têm projeção de ser o segmento de uso final de crescimento mais rápido, registrando um CAGR de 7,89% de 2026 a 2031, impulsionado pela crescente demanda por preparação de carne em alto volume e de forma consistente. A expansão das instalações de produção centralizadas e a maior ênfase no porcionamento padronizado estão incentivando os processadores a adotar sistemas de fatiamento capazes de operação contínua. A integração com equipamentos de pesagem, embalagem e manuseio a jusante também está melhorando a eficiência dos fluxos de trabalho de produção. Espera-se que esses desenvolvimentos fortaleçam a adoção de fatiadores de carne comerciais e industriais nas aplicações de processamento e embalagem de alimentos.
Cenário Competitivo
O mercado de fatiadores de carne dos Estados Unidos é fragmentado, com a concorrência distribuída entre fabricantes estabelecidos de equipamentos para alimentos e fornecedores especializados em equipamentos de fatiamento de carne. Os principais participantes incluem Hobart Corporation, Globe Food Equipment Co., Bizerba SE & Co. KG, Van Berkel International S.r.l. e Univex Corporation, que atendem aplicações comerciais de serviço de alimentação, delicatessen no varejo e processamento de carne por meio de portfólios de produtos diferenciados. A estrutura fragmentada permite que vários fabricantes concorram em diferentes configurações de equipamentos, requisitos dos clientes e escalas operacionais, em vez de ser dominada por um único fornecedor.
As empresas líderes estão fortalecendo suas posições por meio do desenvolvimento de produtos, capacidades de automação e melhorias na precisão de fatiamento e eficiência operacional. A Hobart continua a expandir seu portfólio de equipamentos de preparação comercial de alimentos, enquanto a Bizerba está desenvolvendo soluções de fatiamento que incorporam automação e controles digitais. Globe Food Equipment, Van Berkel International e Univex mantêm posições estabelecidas em equipamentos comerciais de fatiamento, com ofertas de produtos focadas em confiabilidade, conveniência para o operador e adequação para aplicações de serviço de alimentação e varejo. A concorrência é cada vez mais influenciada pelo desempenho dos equipamentos, recursos de higiene, facilidade de operação e suporte pós-venda.
Participantes emergentes e especializados estão competindo ao atender requisitos específicos dos clientes e nichos de aplicação, em vez de tentar igualar a amplitude total de produtos dos fabricantes maiores. Essas empresas se diferenciam por meio de designs compactos de equipamentos, configurações especializadas de fatiamento, personalização e soluções adequadas para operadores comerciais menores. Também existem oportunidades para novos fornecedores introduzirem equipamentos conectados, automação aprimorada e tecnologias focadas em manutenção a preços acessíveis. Isso cria espaço para fabricantes de nicho fortalecerem sua presença à medida que os clientes buscam cada vez mais equipamentos que combinem produtividade, simplicidade operacional e menores requisitos de manutenção.
Líderes do Setor de Fatiadores de Carne dos EUA
-
Hobart Corporation
-
Globe Food Equipment Co.
-
Bizerba SE & Co. KG
-
Van Berkel International S.r.l.
-
Univex Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A JBT Marel expandiu seu portfólio para oferecer linhas completas de porcionamento de carne, cobrindo processos desde o congelamento em crosta até a embalagem final. As soluções integradas combinam equipamentos de porcionamento, automação, pesagem e embalagem para reduzir o manuseio manual e melhorar a eficiência da produção.
- Fevereiro de 2026: A JBT Marel lançou a nova máquina de selagem de bandejas Proseal XT2, com maior automação, diagnósticos aprimorados e melhor eficiência energética. A máquina foi projetada para integração em linhas de produção de alimentos e suporta operações de embalagem higiênicas e de alta eficiência.
- Junho de 2025: Bizerba, FANUC, KILIVATIONS e Schmalz formaram uma parceria estratégica para avançar em soluções de automação para o setor alimentício. A colaboração combina as tecnologias de fatiamento e inspeção da Bizerba com capacidades de robótica, manuseio a vácuo e automação.
- Fevereiro de 2024: A MULTIVAC expandiu seu portfólio de fatiamento com novas séries de fatiadores Professional, Performance e Advanced para aplicações de pequena a alta produção. Os novos equipamentos suportam o fatiamento automático de carne processada e a integração em linhas de produção automatizadas.


Escopo do Relatório do Mercado de Fatiadores de Carne dos EUA
O mercado de fatiadores de carne dos Estados Unidos compreende equipamentos projetados para cortar e porcionar produtos cárneos em fatias consistentes para aplicações comerciais, de varejo, processamento de alimentos e domésticas. O mercado inclui soluções de fatiamento manuais, semiautomáticas e totalmente automáticas em diferentes tamanhos de lâmina e configurações de uso final. O mercado é segmentado por produto em fatiadores manuais, fatiadores semiautomáticos e fatiadores totalmente automáticos; por tamanho de lâmina em abaixo de 10 polegadas, 10 a 12 polegadas e acima de 12 polegadas; e por uso final em serviço de alimentação, varejo, processamento/embalagem de alimentos e uso doméstico. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados em termos de valor (milhões de USD).
| Fatiadores Manuais |
| Fatiadores Semiautomáticos |
| Fatiadores Totalmente Automáticos |
| Abaixo de 10 Polegadas |
| 10 a 12 Polegadas |
| Acima de 12 Polegadas |
| Serviço de Alimentação |
| Varejo |
| Processamento/Embalagem de Alimentos |
| Uso Doméstico |
| Por Produto | Fatiadores Manuais |
| Fatiadores Semiautomáticos | |
| Fatiadores Totalmente Automáticos | |
| Por Tamanho de Lâmina | Abaixo de 10 Polegadas |
| 10 a 12 Polegadas | |
| Acima de 12 Polegadas | |
| Por Uso Final | Serviço de Alimentação |
| Varejo | |
| Processamento/Embalagem de Alimentos | |
| Uso Doméstico |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de fatiadores de carne dos Estados Unidos até 2031?
O mercado de fatiadores de carne dos Estados Unidos tem previsão de atingir 498,96 milhões de USD até 2031, crescendo a um CAGR de 5,60% de 2026 a 2031.
Qual categoria de produto liderou as vendas de fatiadores de carne dos Estados Unidos em 2025?
Os fatiadores semiautomáticos lideraram com 56,03% de participação em 2025, pois equilibram capacidade de produção, custo e flexibilidade operacional para a preparação comercial de alimentos.
Qual produto de fatiador de carne tem previsão de crescimento mais rápido até 2031?
Os fatiadores totalmente automáticos têm previsão de crescer a um CAGR de 8,09%, à medida que cozinhas centrais e processadores aumentam a automação em operações de produção em múltiplos turnos.
Qual categoria de uso final tem a maior demanda por fatiadores comerciais?
O serviço de alimentação detinha 49,04% de participação em 2025, sustentado por restaurantes, delicatessens, operações de catering, cozinhas institucionais e sua necessidade de preparação diária de alimentos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

