
Taille et Part du Marché des Trancheuses à Viande aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 359.75 Millions de dollars américains |
| Taille du Marché (2026) | 379.89 Millions de dollars américains |
| Taille du Marché (2031) | 498.96 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.60 % |
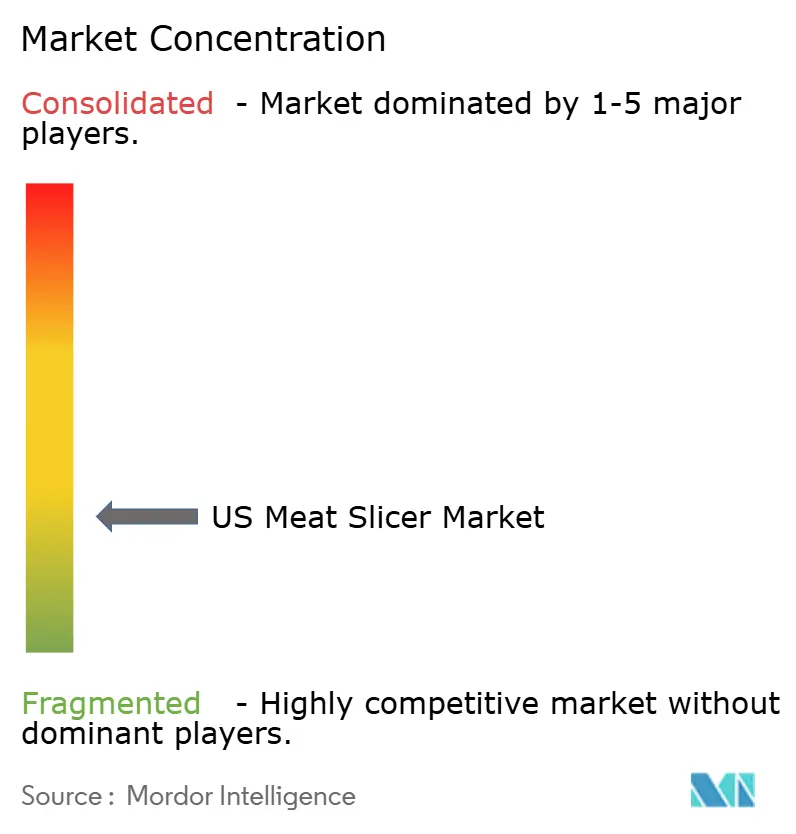
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Trancheuses à Viande aux États-Unis par Mordor Intelligence
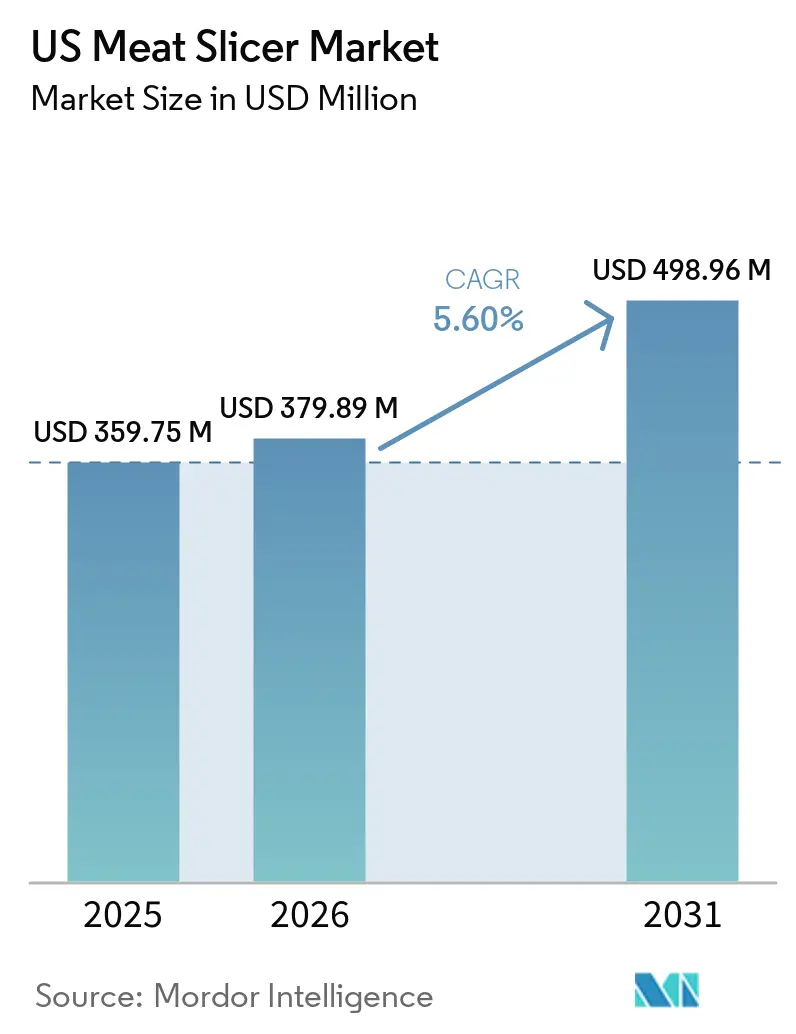
La taille du marché des trancheuses à viande aux États-Unis devrait croître de 359,75 millions USD en 2025 à 379,89 millions USD en 2026 et devrait atteindre 498,96 millions USD d'ici 2031, à un CAGR de 5,60 % sur la période 2026-2031. Le marché est porté par la demande soutenue d'équipements de préparation de la viande efficaces, cohérents et hygiéniques dans les secteurs de la restauration, du commerce de détail, des cuisines institutionnelles et des opérations de transformation alimentaire. Les contraintes croissantes en matière de main-d'œuvre et la nécessité d'améliorer l'efficacité opérationnelle incitent les entreprises à adopter des solutions de tranchage plus automatisées et à remplacer les équipements vieillissants. La demande est également soutenue par la modernisation des cuisines commerciales et des installations de transformation, les acheteurs recherchant de plus en plus des équipements offrant une qualité de tranche constante, un débit élevé, une facilité de nettoyage et une compatibilité avec les flux de production alimentaire plus larges. Dans l'ensemble, le marché reflète une évolution progressive vers des solutions de tranchage de la viande plus efficaces, fiables et intégrées.
Points Clés du Rapport
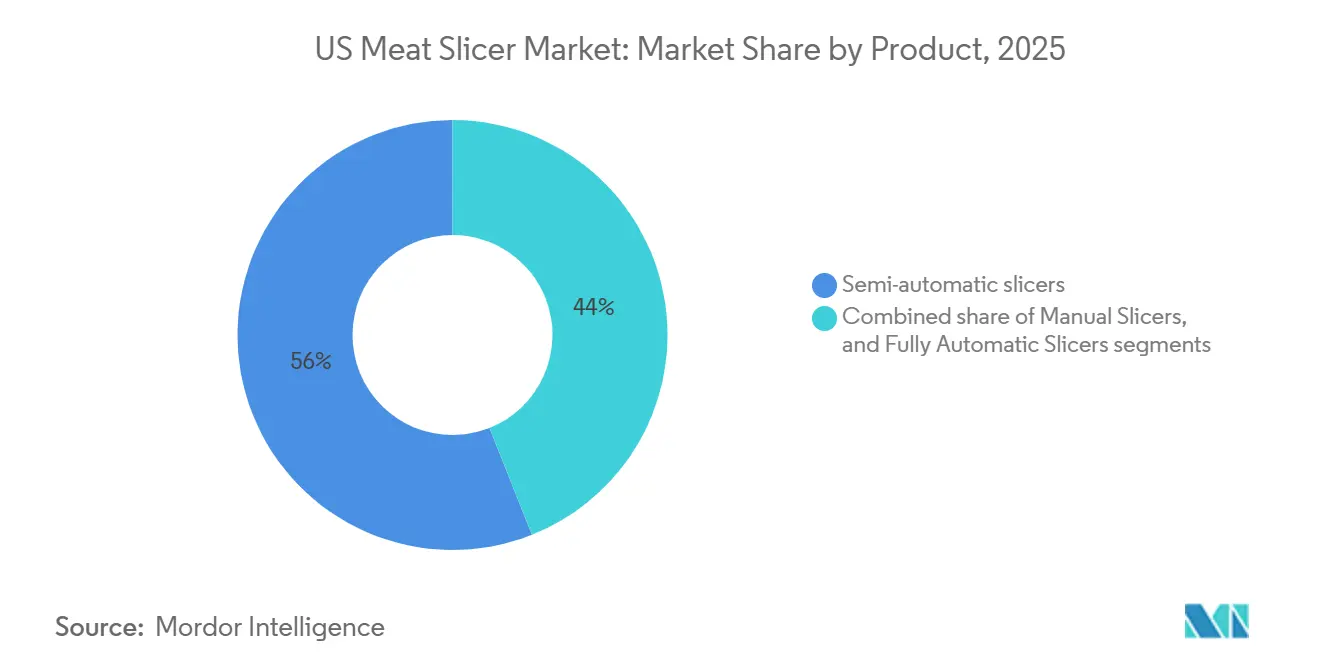
- Par produit, les trancheuses semi-automatiques détenaient 56,03 % de la part du marché des trancheuses à viande aux États-Unis en 2025, tandis que les trancheuses entièrement automatiques devraient croître à un CAGR de 8,09 % de 2026 à 2031.
- Par taille de lame, les trancheuses de 10 à 12 pouces représentaient 47,02 % de la part du marché des trancheuses à viande aux États-Unis en 2025, tandis que les modèles de plus de 12 pouces devraient se développer à un CAGR de 6,81 % de 2026 à 2031.
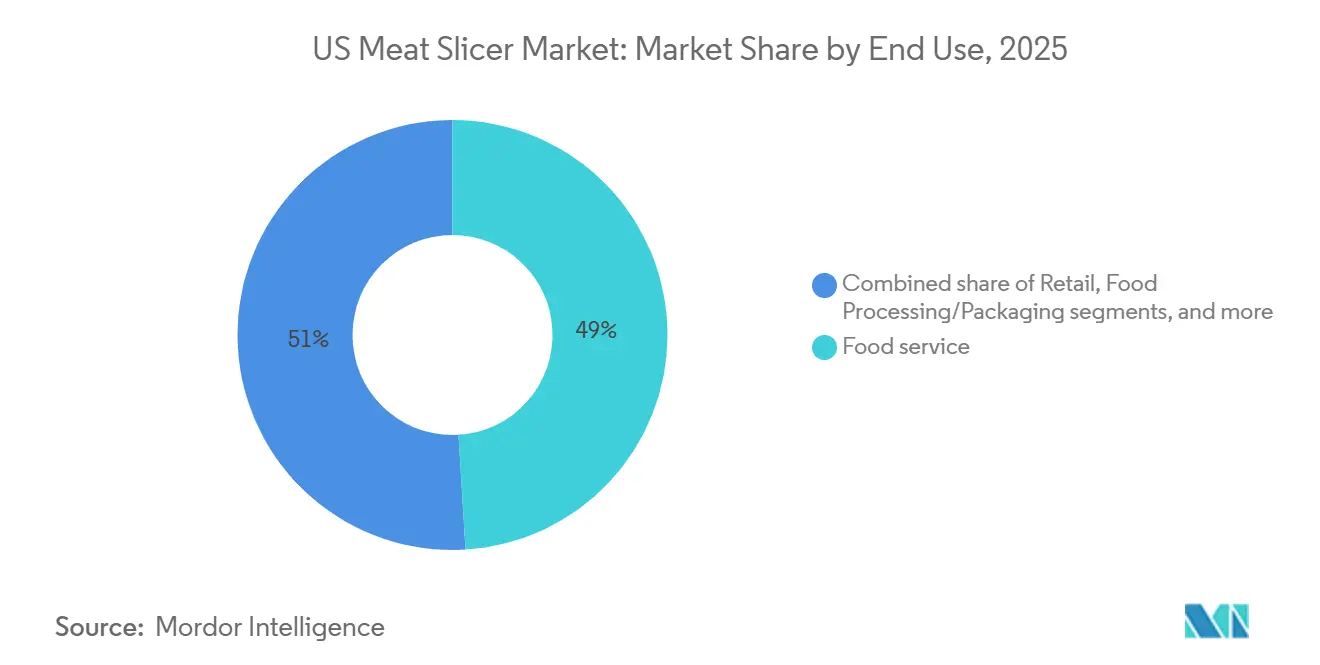
- Par utilisation finale, la restauration détenait 49,04 % de la part du marché des trancheuses à viande aux États-Unis en 2025, tandis que la transformation et le conditionnement alimentaires devraient progresser à un CAGR de 7,89 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Trancheuses à Viande aux États-Unis
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de produits carnés transformés et prêts à consommer | +1.5% | National ; intensifié dans les marchés urbains et périurbains à forte densité (région métropolitaine de New York, Chicago, Los Angeles, Houston) | Moyen terme (2–4 ans) |
| Pénuries de main-d'œuvre stimulant l'automatisation des trancheuses à viande | +1.2% | National ; plus aigu dans les pôles de transformation du Midwest et les corridors de restauration du Sud-Est | Long terme (≥ 4 ans) |
| Croissance de la restauration et de la préparation commerciale de la viande | +0.9% | National ; gains précoces dans les marchés à forte densité hôtelière : Nevada, Floride, New York | Court terme (≤ 2 ans) |
| Expansion des opérations de charcuterie de détail et de plats préparés | +0.8% | National ; concentré dans les marchés d'épicerie périurbains de la Sun Belt et du Nord-Est | Moyen terme (2–4 ans) |
| Demande de portionnement cohérent et d'optimisation du rendement | +0.6% | National ; concentré dans les grandes opérations de cuisines centrales du Midwest et du Sud-Est | Moyen terme (2–4 ans) |
| Accent croissant sur la sécurité alimentaire, l'hygiène et la facilité de nettoyage des équipements | +0.5% | National ; pression de conformité la plus élevée parmi les installations de transformation de la viande soumises à inspection fédérale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de Produits Carnés Transformés et Prêts à Consommer
La consommation croissante de produits à base de viande et de volaille soutient la demande d'équipements de tranchage efficaces dans les secteurs de la restauration, du commerce de détail et de la transformation alimentaire. Selon le Service de recherche économique (ERS) du Département de l'agriculture des États-Unis (USDA), 228,8 livres de bœuf, de porc, de poulets de chair et de dinde étaient disponibles par consommateur américain en 2026, avec une disponibilité projetée à 229,4 livres en 2027 ; cette mesure inclut la viande fraîche et transformée vendue dans les épiceries et utilisée dans les restaurants[1]. De plus, la Food Industry Association (FMI) et le Meat Institute ont rapporté que 98 % des ménages américains ont acheté de la viande en 2025, soulignant la large pénétration des produits carnés auprès des consommateurs américains[2]. Cette demande soutenue encourage les opérateurs commerciaux à investir dans des équipements de tranchage offrant des portions cohérentes, une présentation des produits soignée et une efficacité de traitement optimale.
Pénuries de Main-d'Œuvre Stimulant l'Automatisation des Trancheuses à Viande
Les pénuries de main-d'œuvre dans le secteur américain de la transformation de la viande et de la volaille incitent les transformateurs à adopter des technologies réduisant la dépendance aux tâches à forte intensité de main-d'œuvre. Le Département de l'agriculture des États-Unis (USDA) a identifié le recrutement d'un nombre suffisant de travailleurs dans la transformation de la viande et de la volaille comme un défi persistant, le secteur connaissant également un absentéisme élevé. Les recherches de l'USDA soulignent en outre l'automatisation et la robotique comme solutions potentielles aux défis liés à la main-d'œuvre et aux conditions de travail dans la transformation de la viande. De plus, le Meat Institute a rapporté que le secteur américain de la transformation de la viande et de la volaille employait directement près de 584 000 travailleurs en 2025, soulignant l'importance de la main-d'œuvre impliquée dans les opérations de transformation[3]. Ces pressions sur la main-d'œuvre soutiennent l'adoption de trancheuses automatisées et d'autres équipements de transformation capables d'améliorer le débit et de réduire la dépendance aux opérations manuelles.
Expansion des Opérations de Charcuterie de Détail et de Plats Préparés
L'expansion des opérations de charcuterie de détail et de plats préparés stimule la demande supplémentaire d'équipements commerciaux de tranchage de la viande, les détaillants en alimentation élargissant leurs offres de produits frais et prêts à consommer. Selon la Food Industry Association (FMI), 87 % des détaillants américains exploitaient des programmes de restauration à base de produits frais préparés en 2024, la restauration émergeant comme un domaine clé pour les investissements opérationnels et en main-d'œuvre[4]. FMI a également rapporté que 28 % des consommateurs ont choisi des plats préparés en charcuterie comme alternative aux repas au restaurant en 2025, soit plus du double de la part enregistrée en 2017. Le rôle croissant des rayons charcuterie dans la fourniture de solutions de repas pratiques encourage les détaillants à investir dans des équipements permettant un tranchage cohérent, une efficacité de préparation et des opérations de restauration à plus grand volume.
Croissance de la Restauration et de la Préparation Commerciale de la Viande
L'expansion continue de la restauration et de la préparation commerciale des aliments soutient la demande d'équipements de tranchage de la viande fiables dans les restaurants, les charcuteries, les opérations de restauration collective, les cuisines institutionnelles et autres établissements commerciaux. Ces opérateurs traitant des volumes croissants de repas préparés et de plats à la commande, un tranchage efficace devient essentiel pour maintenir des portions cohérentes, une présentation soignée des produits et une rapidité de préparation. L'accent croissant mis sur la rationalisation des flux de travail en cuisine encourage également les entreprises à remplacer les méthodes de préparation manuelles par des équipements capables d'améliorer la productivité et de réduire le temps de préparation. Cela soutient la demande continue de trancheuses à viande dans un large éventail d'environnements de préparation commerciale des aliments.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'équipement, d'installation et de formation | −0.6% | National ; impact disproportionné sur les petits opérateurs indépendants dans les marchés ruraux et secondaires | Moyen terme (2–4 ans) |
| Besoins récurrents de remplacement des lames, joints et garnitures | −0.4% | National ; impact plus fort dans les installations de transformation et de conditionnement alimentaires à haut débit | Long terme (≥ 4 ans) |
| Disponibilité limitée de techniciens de service spécialisés | −0.3% | National ; aigu dans les marchés éloignés des principaux réseaux de service des fabricants d'équipements d'origine | Long terme (≥ 4 ans) |
| Temps d'arrêt et perturbations de la production lors de la maintenance des équipements | −0.3% | National ; concentré chez les opérateurs de transformation alimentaire à grand volume et de restauration rapide | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Équipement, d'Installation et de Formation
Des exigences d'investissement initial élevées peuvent limiter l'adoption de trancheuses à viande avancées, en particulier parmi les petits opérateurs de restauration et les entreprises de transformation indépendantes. Au-delà de l'achat de l'équipement, les entreprises peuvent devoir tenir compte de l'installation, des modifications des installations, de la maintenance, de la formation des opérateurs et des procédures de sécurité alimentaire lors de l'introduction de nouveaux systèmes de tranchage. Les directives du Département de l'agriculture des États-Unis (USDA) pour les équipements de transformation de la viande et de la volaille spécifient des exigences de conception et de fabrication sanitaires, tandis que les programmes de transformation de la viande soutenus par l'USDA intègrent également l'installation des équipements et la formation pratique des opérateurs. Ces exigences de mise en œuvre supplémentaires peuvent augmenter le coût global et la complexité des mises à niveau des équipements, prolongeant potentiellement les cycles de remplacement et incitant les entreprises à conserver leurs équipements existants.
Besoins Récurrents de Remplacement des Lames, Joints et Garnitures
Le remplacement régulier des composants sujets à l'usure s'ajoute aux besoins de maintenance continue des trancheuses à viande commerciales. Les lames peuvent nécessiter un affûtage ou un remplacement pour maintenir leurs performances de coupe, tandis que les joints et garnitures peuvent se détériorer par une utilisation répétée et un nettoyage fréquent. La Food and Drug Administration des États-Unis (FDA) note que les joints et garnitures des trancheuses peuvent s'user ou se dégrader, et recommande une inspection de routine et un remplacement lorsque leur intégrité est compromise. Ces besoins de maintenance récurrents peuvent augmenter les coûts d'exploitation et contribuer aux temps d'arrêt, en particulier pour les équipements fréquemment utilisés dans les environnements de préparation et de transformation commerciales des aliments.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit : L'Élan vers l'Automatisation Redéfinit le Cœur Semi-Automatique
Les trancheuses semi-automatiques représentaient la plus grande part du marché des trancheuses à viande aux États-Unis, à 56,03 % en 2025, soutenues par leur équilibre entre automatisation, contrôle de l'opérateur et exigences en capital. Ces trancheuses sont largement utilisées dans les charcuteries de grande surface, les restaurants, les cuisines institutionnelles et autres environnements de préparation commerciale des aliments où les opérateurs requièrent une efficacité supérieure à celle des équipements manuels tout en maintenant des coûts en capital gérables. Leur polyvalence et leur fonctionnement relativement simple les rendent adaptées aux entreprises ayant des volumes de tranchage et des exigences produits variés. Le segment continue donc de représenter la principale catégorie de produits dans les applications commerciales de tranchage de la viande.
Les trancheuses entièrement automatiques devraient être le segment de produits à la croissance la plus rapide, se développant à un CAGR de 8,09 % de 2026 à 2031, les installations de transformation alimentaire, les cuisines centrales et les grands opérateurs commerciaux accordant de plus en plus la priorité au débit et à l'efficacité de la main-d'œuvre. Ces systèmes minimisent l'intervention manuelle tout en assurant une épaisseur de tranche, un portionnement et un fonctionnement continu cohérents. L'adoption croissante de commandes programmables, d'alimentation automatisée et de capacités de portionnement intégrées améliore encore leur adéquation aux applications à grand volume. Le passage vers une plus grande automatisation devrait donc stimuler la demande de trancheuses entièrement automatiques sur la période de prévision.


Par Taille de Lame : La Demande Industrielle s'Oriente vers les Grands Formats
Le segment des lames de 10 à 12 pouces représentait la plus grande part du marché des trancheuses à viande aux États-Unis, à 47,02 % en 2025. Cela reflète son adéquation aux opérations commerciales de restauration, de charcuterie de détail et de préparation alimentaire à volume moyen. Cette taille de lame équilibre la capacité de coupe, l'encombrement de l'équipement, la flexibilité opérationnelle et le coût, la rendant appropriée à un large éventail d'utilisateurs commerciaux. Les lames de moins de 10 pouces restent pertinentes pour les applications domestiques et légères où la compacité de l'équipement et la facilité de manipulation sont prioritaires. La polyvalence de la catégorie 10–12 pouces soutient sa position dominante sur le marché.
Le segment des lames de plus de 12 pouces devrait être la catégorie à la croissance la plus rapide, se développant à un CAGR de 6,81 % de 2026 à 2031. Cette croissance est soutenue par la demande des opérations de transformation de la viande à grand volume, de préparation commerciale et de conditionnement prêt à la vente au détail. Les lames plus grandes offrent une plus grande capacité de coupe et sont mieux adaptées au traitement de formats de viande denses, plus grands ou à muscle entier à des débits plus élevés. Leur adoption est également soutenue par des améliorations de la précision de tranchage, de l'automatisation et de la conception des équipements qui améliorent la cohérence opérationnelle. Alors que les transformateurs recherchent de plus en plus des équipements capables de traiter efficacement divers formats de produits, la demande de configurations de lames plus grandes devrait se renforcer.
Par Utilisation Finale : La Restauration Domine, la Transformation Accélère
Le segment de la restauration représentait la plus grande part du marché des trancheuses à viande aux États-Unis à 49,04 % en 2025, soutenu par l'utilisation généralisée de trancheuses commerciales dans les restaurants, les cuisines institutionnelles, les comptoirs de charcuterie et les opérations de restauration collective. Ces entreprises s'appuient sur des équipements de tranchage pour améliorer l'efficacité de la préparation, maintenir des portions cohérentes et soigner la présentation des produits. Les applications de vente au détail, notamment les charcuteries de grande surface et les détaillants spécialisés en alimentation, représentent également une base de demande importante en raison du rôle continu de la viande fraîchement découpée dans les opérations de charcuterie. Les applications domestiques restent comparativement limitées et sont principalement associées à des équipements manuels et semi-automatiques de moindre puissance.
La transformation et le conditionnement alimentaires devraient être le segment d'utilisation finale à la croissance la plus rapide, enregistrant un CAGR de 7,89 % de 2026 à 2031, portés par une demande croissante de préparation de la viande à grand volume et cohérente. L'expansion des installations de production centralisées et l'accent accru sur le portionnement standardisé encouragent les transformateurs à adopter des systèmes de tranchage capables de fonctionner en continu. L'intégration avec les équipements de pesage, de conditionnement et de manutention en aval améliore également l'efficacité des flux de production. Ces développements devraient renforcer l'adoption de trancheuses à viande commerciales et industrielles dans les applications de transformation et de conditionnement alimentaires.
Paysage Concurrentiel
Le marché des trancheuses à viande aux États-Unis est fragmenté, avec une concurrence répartie entre des fabricants d'équipements alimentaires établis et des fournisseurs spécialisés d'équipements de tranchage de la viande. Les principaux acteurs comprennent Hobart Corporation, Globe Food Equipment Co., Bizerba SE & Co. KG, Van Berkel International S.r.l. et Univex Corporation, qui servent les applications de restauration commerciale, de charcuterie de détail et de transformation de la viande grâce à des portefeuilles de produits différenciés. La structure fragmentée permet à plusieurs fabricants de se concurrencer sur différentes configurations d'équipements, exigences des clients et échelles d'exploitation, plutôt que d'être dominée par un seul fournisseur.
Les entreprises leaders renforcent leurs positions grâce au développement de produits, aux capacités d'automatisation et aux améliorations de la précision de tranchage et de l'efficacité opérationnelle. Hobart continue d'élargir son portefeuille d'équipements de préparation alimentaire commerciale, tandis que Bizerba développe des solutions de tranchage intégrant l'automatisation et les commandes numériques. Globe Food Equipment, Van Berkel International et Univex maintiennent des positions établies dans les équipements de tranchage commerciaux, avec des offres de produits axées sur la fiabilité, la commodité pour l'opérateur et l'adéquation aux applications de restauration et de vente au détail. La concurrence est de plus en plus influencée par les performances des équipements, les caractéristiques d'hygiène, la facilité d'utilisation et le service après-vente.
Les acteurs émergents et spécialisés se concurrencent en ciblant des exigences spécifiques des clients et des niches d'application plutôt qu'en tentant d'égaler l'étendue complète des produits des grands fabricants. Ces entreprises se différencient par des conceptions d'équipements compacts, des configurations de tranchage spécialisées, la personnalisation et des solutions adaptées aux petits opérateurs commerciaux. Des opportunités existent également pour les nouveaux fournisseurs d'introduire des équipements connectés, une automatisation améliorée et des technologies axées sur la maintenance à des prix accessibles. Cela crée une marge pour les fabricants de niche de renforcer leur présence alors que les clients recherchent de plus en plus des équipements combinant productivité, simplicité opérationnelle et exigences de maintenance réduites.
Leaders du Secteur des Trancheuses à Viande aux États-Unis
-
Hobart Corporation
-
Globe Food Equipment Co.
-
Bizerba SE & Co. KG
-
Van Berkel International S.r.l.
-
Univex Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : JBT Marel a élargi son portefeuille pour proposer des lignes de portionnement de la viande de bout en bout couvrant les processus de la congélation en croûte jusqu'à l'emballage final. Les solutions intégrées combinent des équipements de portionnement, d'automatisation, de pesage et de conditionnement pour réduire la manutention manuelle et améliorer l'efficacité de la production.
- Février 2026 : JBT Marel a lancé la nouvelle machine de thermoscellage de barquettes Proseal XT2, dotée d'une automatisation accrue, de diagnostics améliorés et d'une meilleure efficacité énergétique. La machine est conçue pour s'intégrer dans les lignes de production alimentaire et prend en charge des opérations de conditionnement hygiéniques et à haute efficacité.
- Juin 2025 : Bizerba, FANUC, KILIVATIONS et Schmalz ont formé un partenariat stratégique pour faire progresser les solutions d'automatisation pour le secteur alimentaire. La collaboration combine les technologies de tranchage et d'inspection de Bizerba avec des capacités de robotique, de manutention sous vide et d'automatisation.
- Février 2024 : MULTIVAC a élargi son portefeuille de tranchage avec de nouvelles trancheuses des séries Professional, Performance et Advanced pour des applications de faible à haute production. Le nouvel équipement prend en charge le tranchage automatique de la viande transformée et l'intégration dans des lignes de production automatisées.


Périmètre du Rapport sur le Marché des Trancheuses à Viande aux États-Unis
Le marché des trancheuses à viande aux États-Unis comprend les équipements conçus pour couper et portionner les produits carnés en tranches régulières pour les applications commerciales, de vente au détail, de transformation alimentaire et domestiques. Le marché inclut des solutions de tranchage manuelles, semi-automatiques et entièrement automatiques pour différentes tailles de lames et contextes d'utilisation finale. Le marché est segmenté par produit en trancheuses manuelles, trancheuses semi-automatiques et trancheuses entièrement automatiques ; par taille de lame en moins de 10 pouces, 10–12 pouces et plus de 12 pouces ; et par utilisation finale en restauration, commerce de détail, transformation/conditionnement alimentaire et usage domestique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (millions USD).
| Trancheuses Manuelles |
| Trancheuses Semi-Automatiques |
| Trancheuses Entièrement Automatiques |
| Moins de 10 Pouces |
| 10–12 Pouces |
| Plus de 12 Pouces |
| Restauration |
| Commerce de Détail |
| Transformation/Conditionnement Alimentaire |
| Usage Domestique |
| Par Produit | Trancheuses Manuelles |
| Trancheuses Semi-Automatiques | |
| Trancheuses Entièrement Automatiques | |
| Par Taille de Lame | Moins de 10 Pouces |
| 10–12 Pouces | |
| Plus de 12 Pouces | |
| Par Utilisation Finale | Restauration |
| Commerce de Détail | |
| Transformation/Conditionnement Alimentaire | |
| Usage Domestique |


Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché des trancheuses à viande aux États-Unis d'ici 2031 ?
Le marché des trancheuses à viande aux États-Unis devrait atteindre 498,96 millions USD d'ici 2031, avec une croissance à un CAGR de 5,60 % de 2026 à 2031.
Quelle catégorie de produits a dominé les ventes de trancheuses à viande aux États-Unis en 2025 ?
Les trancheuses semi-automatiques ont dominé avec une part de 56,03 % en 2025, car elles équilibrent le débit, le coût et la flexibilité opérationnelle pour la préparation commerciale des aliments.
Quel produit de trancheuse à viande devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les trancheuses entièrement automatiques devraient croître à un CAGR de 8,09 % alors que les cuisines centrales et les transformateurs accroissent l'automatisation dans les opérations de production en plusieurs équipes.
Quelle catégorie d'utilisation finale présente la plus grande demande de trancheuses commerciales ?
La restauration détenait une part de 49,04 % en 2025, soutenue par les restaurants, les charcuteries, les opérations de restauration collective, les cuisines institutionnelles et leurs besoins de préparation alimentaire quotidienne.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

