
Tamaño y Participación del Mercado de Cortadoras de Carne en EE. UU.
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
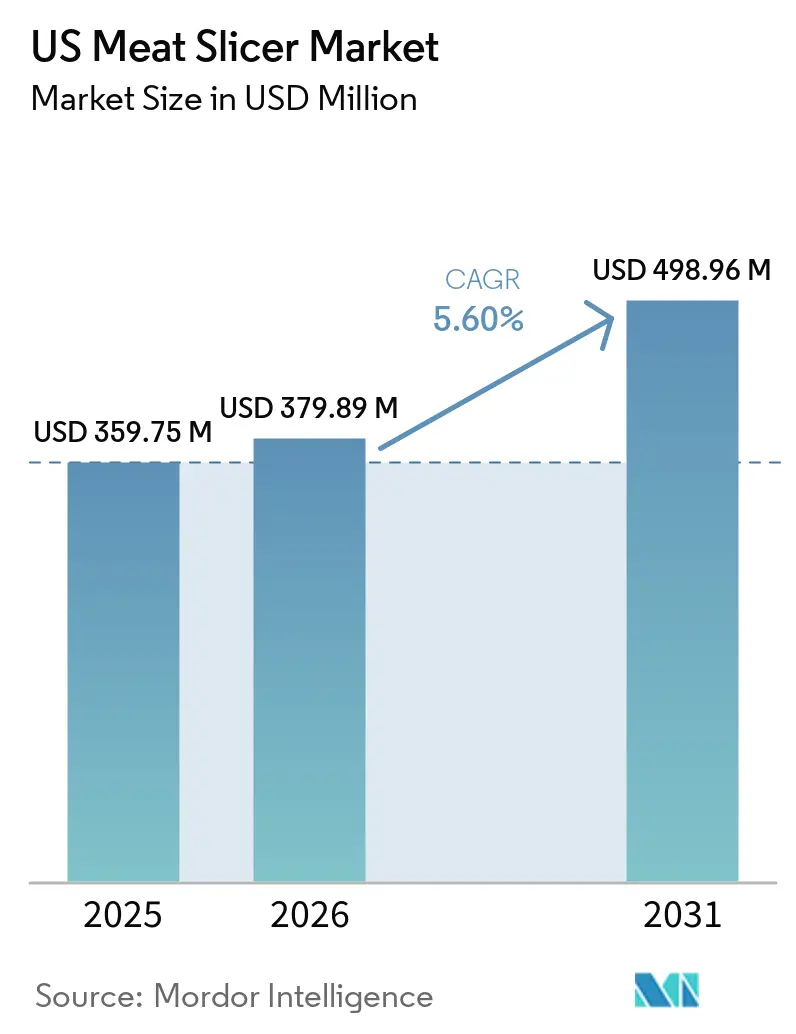
| Tamaño del mercado en el año base (2025) | 359.75 Millones de dólares |
| Tamaño del Mercado (2026) | 379.89 Millones de dólares |
| Tamaño del Mercado (2031) | 498.96 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.60 % |
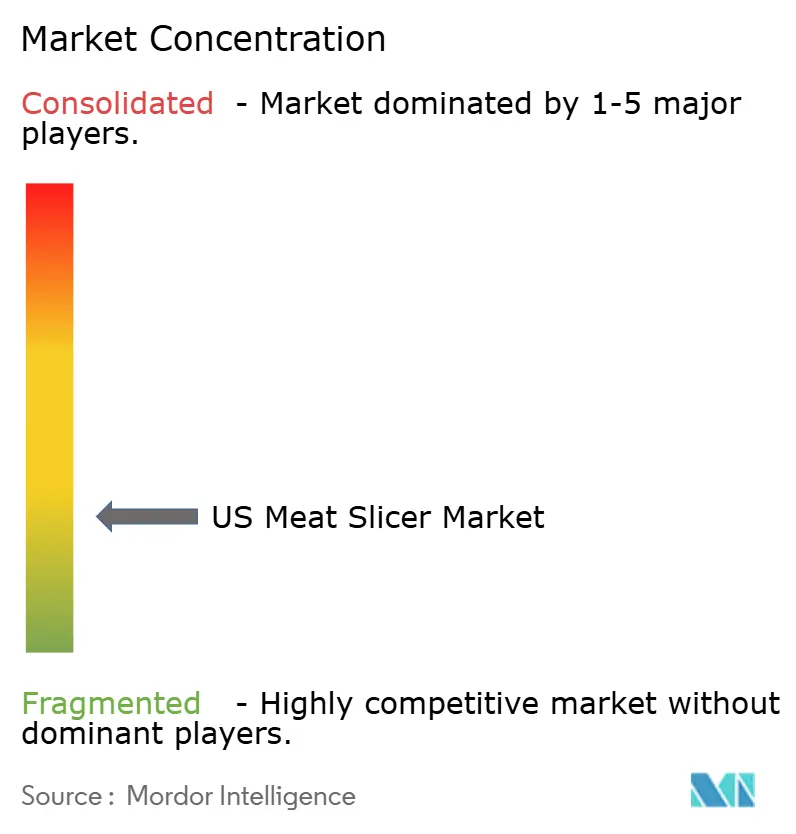
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cortadoras de Carne en EE. UU. por Mordor Intelligence
Se espera que el tamaño del mercado de cortadoras de carne de los Estados Unidos crezca de 359,75 millones de USD en 2025 a 379,89 millones de USD en 2026 y se prevé que alcance 498,96 millones de USD en 2031 a un CAGR del 5,60% durante 2026-2031. El mercado está impulsado por la demanda continua de preparación de carne eficiente, consistente e higiénica en operaciones de servicio de alimentos, venta minorista, cocinas institucionales y procesamiento de alimentos. Las crecientes limitaciones de mano de obra y la necesidad de mejorar la eficiencia operativa están alentando a las empresas a adoptar soluciones de corte más automatizadas y a reemplazar equipos obsoletos. La demanda también está respaldada por la modernización de cocinas comerciales e instalaciones de procesamiento, con compradores que buscan cada vez más equipos que ofrezcan calidad de corte consistente, rendimiento, facilidad de limpieza y compatibilidad con flujos de trabajo de producción de alimentos más amplios. En general, el mercado refleja un cambio gradual hacia soluciones de corte de carne más eficientes, confiables e integradas.
Conclusiones Clave del Informe
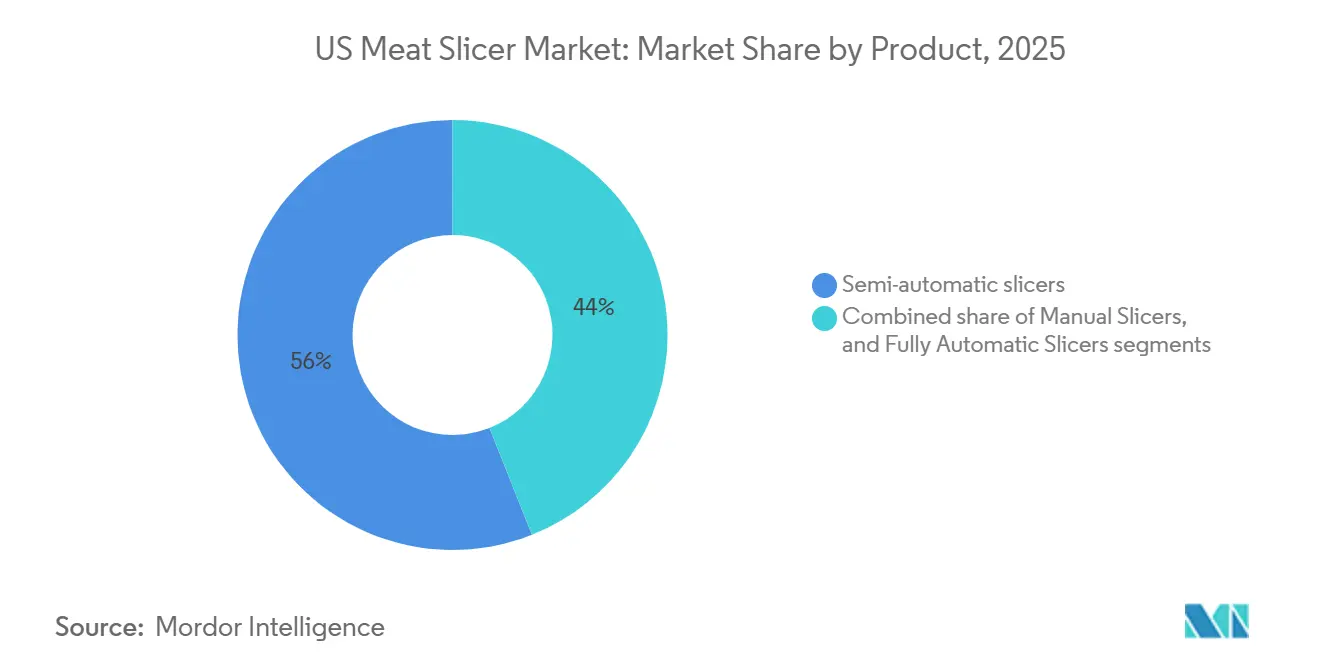
- Por producto, las cortadoras semiautomáticas representaron el 56,03% de la participación del mercado de cortadoras de carne de los Estados Unidos en 2025, mientras que se prevé que las cortadoras totalmente automáticas crezcan a un CAGR del 8,09% de 2026 a 2031.
- Por tamaño de cuchilla, las cortadoras de 10 a 12 pulgadas representaron el 47,02% de la participación del mercado de cortadoras de carne de los Estados Unidos en 2025, mientras que se proyecta que los modelos de más de 12 pulgadas se expandan a un CAGR del 6,81% de 2026 a 2031.
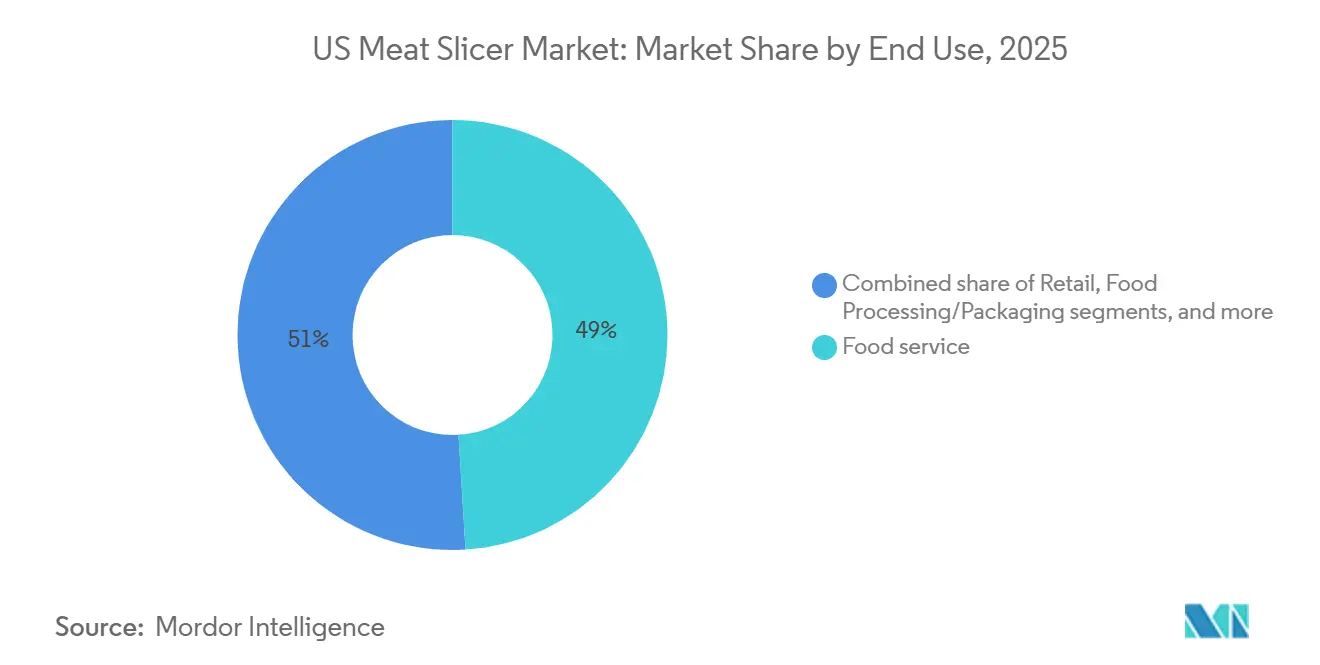
- Por uso final, el servicio de alimentos representó el 49,04% de la participación del mercado de cortadoras de carne de los Estados Unidos en 2025, mientras que se prevé que el procesamiento y envasado de alimentos avance a un CAGR del 7,89% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Cortadoras de Carne en EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de productos cárnicos procesados y listos para consumir | +1.5% | Nacional; intensificada en mercados urbanos y suburbanos de alta densidad (Área Metropolitana de Nueva York, Chicago, Los Ángeles, Houston) | Mediano plazo (2–4 años) |
| Escasez de mano de obra que impulsa la automatización de cortadoras de carne | +1.2% | Nacional; más aguda en centros de procesamiento del Medio Oeste y corredores de servicio de alimentos del Sureste | Largo plazo (≥ 4 años) |
| Crecimiento del servicio de alimentos y la preparación comercial de carne | +0.9% | Nacional; ganancias tempranas en mercados con alta densidad hotelera: Nevada, Florida, Nueva York | Corto plazo (≤ 2 años) |
| Expansión de operaciones de charcutería minorista y alimentos preparados | +0.8% | Nacional; concentrada en mercados de supermercados suburbanos en el Cinturón del Sol y el Noreste | Mediano plazo (2–4 años) |
| Demanda de porcionado consistente y optimización del rendimiento | +0.6% | Nacional; concentrada en operaciones de cocinas centrales a gran escala en el Medio Oeste y el Sureste | Mediano plazo (2–4 años) |
| Creciente enfoque en la seguridad alimentaria, la higiene y la limpiabilidad de los equipos | +0.5% | Nacional; la presión de cumplimiento es más alta entre las instalaciones de procesamiento de carne inspeccionadas federalmente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Productos Cárnicos Procesados y Listos para Consumir
El aumento del consumo de productos cárnicos y avícolas está respaldando la demanda de equipos de corte eficientes en operaciones de servicio de alimentos, venta minorista y procesamiento de alimentos. Según el Servicio de Investigación Económica (ERS) del Departamento de Agricultura de los Estados Unidos (USDA), en 2026 había disponibles 228,8 libras de carne de res, cerdo, pollos de engorde y pavo por consumidor estadounidense, con una disponibilidad proyectada de 229,4 libras en 2027; esta medida incluye carne fresca y procesada vendida en supermercados y utilizada en restaurantes[1]. Además, la Asociación de la Industria Alimentaria (FMI) y el Instituto de la Carne informaron que el 98% de los hogares estadounidenses compraron carne en 2025, lo que destaca la amplia penetración de los productos cárnicos entre los consumidores de los Estados Unidos[2]. Esta demanda sostenida alienta a los operadores comerciales a invertir en equipos de corte que proporcionen porciones consistentes, presentación del producto y eficiencia en el procesamiento.
Escasez de Mano de Obra que Impulsa la Automatización de Cortadoras de Carne
La escasez de mano de obra en el procesamiento de carne y aves de corral de los Estados Unidos está alentando a los procesadores a adoptar tecnologías que reduzcan la dependencia de tareas que requieren mucha mano de obra. El Departamento de Agricultura de los Estados Unidos (USDA) ha identificado como un desafío persistente garantizar un número suficiente de trabajadores en el procesamiento de carne y aves de corral, con la industria experimentando también un ausentismo elevado. La investigación del USDA destaca además la automatización y la robótica como posibles soluciones a los desafíos laborales y de condiciones de trabajo en el procesamiento de carne. Además, el Instituto de la Carne informó que la industria de procesamiento de carne y aves de corral de los Estados Unidos empleó directamente a casi 584.000 trabajadores en 2025, lo que subraya la sustancial fuerza laboral involucrada en las operaciones de procesamiento[3]. Estas presiones laborales respaldan la adopción de equipos de corte automatizados y otros equipos de procesamiento que pueden mejorar el rendimiento y reducir la dependencia de las operaciones manuales.
Expansión de Operaciones de Charcutería Minorista y Alimentos Preparados
La expansión de las operaciones de charcutería minorista y alimentos preparados está impulsando una demanda adicional de equipos comerciales de corte de carne, ya que los minoristas de comestibles amplían sus ofertas de alimentos frescos y listos para consumir. Según la Asociación de la Industria Alimentaria (FMI), el 87% de los minoristas de los Estados Unidos operaban programas de servicio de alimentos frescos preparados en 2024, con el servicio de alimentos emergiendo como un área clave para la inversión operativa y de personal[4]. FMI también informó que el 28% de los consumidores eligieron alimentos preparados en charcutería como alternativa a las comidas en restaurantes en 2025, más del doble de la proporción registrada en 2017. El creciente papel de los departamentos de charcutería en la provisión de soluciones de comidas convenientes está alentando a los minoristas a invertir en equipos que respalden el corte consistente, la eficiencia en la preparación y operaciones de servicio de alimentos de mayor volumen.
Crecimiento del Servicio de Alimentos y la Preparación Comercial de Carne
La continua expansión del servicio de alimentos y la preparación comercial de alimentos está respaldando la demanda de equipos confiables de corte de carne en restaurantes, charcuterías, operaciones de catering, cocinas institucionales y otros establecimientos comerciales. A medida que estos operadores manejan mayores volúmenes de comidas preparadas y alimentos a pedido, el corte eficiente se vuelve importante para mantener porciones consistentes, la presentación del producto y la velocidad de preparación. El creciente enfoque en flujos de trabajo de cocina optimizados también está alentando a las empresas a reemplazar los métodos de preparación manual con equipos que puedan mejorar la productividad y reducir el tiempo de preparación. Esto respalda la demanda continua de cortadoras de carne en una amplia gama de entornos de preparación comercial de alimentos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de equipos, instalación y capacitación | −0.6% | Nacional; impacto desproporcionado en pequeños operadores independientes en mercados rurales y secundarios | Mediano plazo (2–4 años) |
| Requisitos recurrentes de reemplazo de cuchillas, sellos y juntas | −0.4% | Nacional; mayor impacto en instalaciones de procesamiento y envasado de alimentos de alto rendimiento | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de técnicos de servicio especializados | −0.3% | Nacional; agudo en mercados alejados de las principales redes de servicio de los fabricantes de equipos originales | Largo plazo (≥ 4 años) |
| Tiempo de inactividad e interrupciones de producción durante el mantenimiento de equipos | −0.3% | Nacional; concentrado en operadores de procesamiento de alimentos de alto volumen y servicio rápido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Equipos, Instalación y Capacitación
Los altos requisitos de inversión inicial pueden limitar la adopción de cortadoras de carne avanzadas, particularmente entre los operadores de servicio de alimentos más pequeños y las empresas de procesamiento independientes. Más allá de la compra del equipo, las empresas pueden necesitar considerar la instalación, las modificaciones de las instalaciones, el mantenimiento, la capacitación de los operadores y los procedimientos de seguridad alimentaria al introducir nuevos sistemas de corte. Las directrices del Departamento de Agricultura de los Estados Unidos (USDA) para equipos de procesamiento de carne y aves de corral especifican requisitos de diseño y fabricación sanitarios, mientras que los programas de procesamiento de carne respaldados por el USDA también incorporan la instalación de equipos y la capacitación práctica de los operadores. Estos requisitos adicionales de implementación pueden aumentar el costo general y la complejidad de las actualizaciones de equipos, lo que podría extender los ciclos de reemplazo y alentar a las empresas a conservar los equipos existentes.
Requisitos Recurrentes de Reemplazo de Cuchillas, Sellos y Juntas
El reemplazo regular de componentes propensos al desgaste aumenta los requisitos de mantenimiento continuo de las cortadoras de carne comerciales. Las cuchillas pueden requerir afilado o reemplazo para mantener el rendimiento de corte, mientras que los sellos y las juntas pueden deteriorarse con el uso repetido y la limpieza frecuente. La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) señala que los sellos y juntas de las cortadoras pueden desgastarse o degradarse, y recomienda la inspección rutinaria y el reemplazo cuando su integridad se vea comprometida. Estas necesidades de mantenimiento recurrentes pueden aumentar los costos operativos y contribuir al tiempo de inactividad, particularmente para los equipos utilizados con frecuencia en entornos de preparación y procesamiento comercial de alimentos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: El Impulso hacia la Automatización Remodela el Núcleo Semiautomático
Las cortadoras semiautomáticas representaron la mayor participación del mercado de cortadoras de carne de los Estados Unidos, con un 56,03% en 2025, respaldadas por su equilibrio entre automatización, control del operador y requisitos de capital. Estas cortadoras se utilizan ampliamente en charcuterías de supermercados, restaurantes, cocinas institucionales y otros entornos de preparación comercial de alimentos donde los operadores requieren mayor eficiencia que los equipos manuales mientras mantienen los costos de capital manejables. Su versatilidad y operación relativamente sencilla las hacen adecuadas para empresas con volúmenes de corte variados y requisitos de productos diversos. El segmento, por lo tanto, continúa representando la categoría de producto principal en las aplicaciones comerciales de corte de carne.
Se proyecta que las cortadoras totalmente automáticas sean el segmento de producto de más rápido crecimiento, expandiéndose a un CAGR del 8,09% de 2026 a 2031, a medida que las instalaciones de procesamiento de alimentos, las cocinas centrales y los operadores comerciales más grandes priorizan cada vez más el rendimiento y la eficiencia laboral. Estos sistemas minimizan la intervención manual mientras respaldan el grosor de corte consistente, el porcionado y la operación continua. La creciente adopción de controles programables, alimentación automatizada y capacidades de porcionado integradas está mejorando aún más su idoneidad para aplicaciones de alto volumen. Por lo tanto, se espera que el cambio hacia una mayor automatización impulse la demanda de cortadoras totalmente automáticas durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales estn disponibles al adquirir el informe


Por Tamaño de Cuchilla: La Demanda Industrial se Inclina hacia Formatos Más Grandes
El segmento de cuchillas de 10 a 12 pulgadas representó la mayor participación del mercado de cortadoras de carne de los Estados Unidos, con un 47,02% en 2025. Esto refleja su idoneidad en operaciones comerciales de servicio de alimentos, charcutería minorista y preparación de alimentos de volumen medio. Este tamaño de cuchilla equilibra la capacidad de corte, la huella del equipo, la flexibilidad operativa y el costo, lo que lo hace apropiado para una amplia gama de usuarios comerciales. Las cuchillas de menos de 10 pulgadas siguen siendo relevantes para aplicaciones domésticas y de uso ligero donde se priorizan los equipos compactos y la facilidad de manejo. La versatilidad de la categoría de 10 a 12 pulgadas respalda su posición de liderazgo en el mercado.
Se proyecta que el segmento de cuchillas de más de 12 pulgadas sea la categoría de más rápido crecimiento, expandiéndose a un CAGR del 6,81% de 2026 a 2031. Este crecimiento está respaldado por la demanda de procesamiento de carne de alto volumen, preparación comercial y operaciones de envasado listo para venta minorista. Las cuchillas más grandes proporcionan mayor capacidad de corte y son más adecuadas para procesar formatos de carne densos, más grandes o de músculo entero a mayor rendimiento. Su adopción también está respaldada por mejoras en la precisión del corte, la automatización y el diseño de equipos que mejoran la consistencia operativa. A medida que los procesadores buscan cada vez más equipos capaces de manejar diversos formatos de productos de manera eficiente, se espera que la demanda de configuraciones de cuchillas más grandes se fortalezca.
Por Uso Final: El Servicio de Alimentos Domina, el Procesamiento se Acelera
El segmento de servicio de alimentos representó la mayor participación del mercado de cortadoras de carne de los Estados Unidos con un 49,04% en 2025, respaldado por el uso generalizado de cortadoras comerciales en restaurantes, cocinas institucionales, mostradores de charcutería y operaciones de catering. Estas empresas dependen de los equipos de corte para mejorar la eficiencia en la preparación, mantener porciones consistentes y respaldar la presentación del producto. Las aplicaciones minoristas, incluidas las charcuterías de supermercados y los minoristas de alimentos especializados, también representan una base de demanda importante debido al papel continuo de la carne cortada fresca en las operaciones de charcutería. Las aplicaciones domésticas siguen siendo comparativamente limitadas y están asociadas principalmente con equipos manuales y semiautomáticos de uso más ligero.
Se proyecta que el procesamiento y envasado de alimentos sea el segmento de uso final de más rápido crecimiento, registrando un CAGR del 7,89% de 2026 a 2031, impulsado por la creciente demanda de preparación de carne de alto volumen y consistente. La expansión de instalaciones de producción centralizadas y un mayor énfasis en el porcionado estandarizado están alentando a los procesadores a adoptar sistemas de corte capaces de operación continua. La integración con equipos de pesaje, envasado y manejo posteriores también está mejorando la eficiencia de los flujos de trabajo de producción. Se espera que estos desarrollos fortalezcan la adopción de cortadoras de carne comerciales e industriales en aplicaciones de procesamiento y envasado de alimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Panorama Competitivo
El mercado de cortadoras de carne de los Estados Unidos está fragmentado, con competencia distribuida entre fabricantes de equipos alimentarios establecidos y proveedores especializados de equipos de corte de carne. Los principales actores incluyen Hobart Corporation, Globe Food Equipment Co., Bizerba SE & Co. KG, Van Berkel International S.r.l. y Univex Corporation, que atienden aplicaciones de servicio de alimentos comerciales, charcutería minorista y procesamiento de carne a través de carteras de productos diferenciadas. La estructura fragmentada permite que múltiples fabricantes compitan en diferentes configuraciones de equipos, requisitos de los clientes y escalas operativas, en lugar de estar dominado por un único proveedor.
Las empresas líderes están fortaleciendo sus posiciones a través del desarrollo de productos, las capacidades de automatización y las mejoras en la precisión del corte y la eficiencia operativa. Hobart continúa expandiendo su cartera de equipos de preparación de alimentos comerciales, mientras que Bizerba está desarrollando soluciones de corte que incorporan automatización y controles digitales. Globe Food Equipment, Van Berkel International y Univex mantienen posiciones establecidas en equipos de corte comerciales, con ofertas de productos centradas en la confiabilidad, la comodidad del operador y la idoneidad para aplicaciones de servicio de alimentos y venta minorista. La competencia está cada vez más influenciada por el rendimiento del equipo, las características de higiene, la facilidad de operación y el soporte posventa.
Los actores emergentes y especializados compiten apuntando a requisitos específicos de los clientes y nichos de aplicación en lugar de intentar igualar la amplitud total de productos de los fabricantes más grandes. Estas empresas se diferencian a través de diseños de equipos compactos, configuraciones de corte especializadas, personalización y soluciones adecuadas para operadores comerciales más pequeños. También existen oportunidades para que los nuevos proveedores introduzcan equipos conectados, automatización mejorada y tecnologías centradas en el mantenimiento a precios accesibles. Esto crea espacio para que los fabricantes de nicho fortalezcan su presencia a medida que los clientes buscan cada vez más equipos que combinen productividad, simplicidad operativa y menores requisitos de mantenimiento.
Líderes de la Industria de Cortadoras de Carne en EE. UU.
-
Hobart Corporation
-
Globe Food Equipment Co.
-
Bizerba SE & Co. KG
-
Van Berkel International S.r.l.
-
Univex Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: JBT Marel amplió su cartera para ofrecer líneas de porcionado de carne de extremo a extremo que cubren procesos desde la congelación superficial hasta el envasado final. Las soluciones integradas combinan equipos de porcionado, automatización, pesaje y envasado para reducir el manejo manual y mejorar la eficiencia de producción.
- Febrero de 2026: JBT Marel lanzó la nueva máquina selladora de bandejas Proseal XT2, con mayor automatización, diagnósticos mejorados y mayor eficiencia energética. La máquina está diseñada para integrarse en líneas de producción de alimentos y admite operaciones de envasado higiénicas y de alta eficiencia.
- Junio de 2025: Bizerba, FANUC, KILIVATIONS y Schmalz formaron una alianza estratégica para avanzar en soluciones de automatización para el sector alimentario. La colaboración combina las tecnologías de corte e inspección de Bizerba con capacidades de robótica, manejo al vacío y automatización.
- Febrero de 2024: MULTIVAC amplió su cartera de corte con nuevas cortadoras de las series Professional, Performance y Advanced para aplicaciones de pequeña a alta producción. El nuevo equipo admite el corte automático de carne procesada y la integración en líneas de producción automatizadas.


Alcance del Informe del Mercado de Cortadoras de Carne en EE. UU.
El mercado de cortadoras de carne de los Estados Unidos comprende equipos diseñados para cortar y porcionar productos cárnicos en rebanadas consistentes para aplicaciones comerciales, minoristas, de procesamiento de alimentos y domésticas. El mercado incluye soluciones de corte manuales, semiautomáticas y totalmente automáticas en diferentes tamaños de cuchilla y entornos de uso final. El mercado está segmentado por producto en cortadoras manuales, cortadoras semiautomáticas y cortadoras totalmente automáticas; por tamaño de cuchilla en menos de 10 pulgadas, 10–12 pulgadas y más de 12 pulgadas; y por uso final en servicio de alimentos, venta minorista, procesamiento/envasado de alimentos y uso doméstico. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en términos de valor (millones de USD).
| Cortadoras Manuales |
| Cortadoras Semiautomáticas |
| Cortadoras Totalmente Automáticas |
| Menos de 10 Pulgadas |
| 10-12 Pulgadas |
| Más de 12 Pulgadas |
| Servicio de Alimentos |
| Venta Minorista |
| Procesamiento/Envasado de Alimentos |
| Uso Doméstico |
| Por Producto | Cortadoras Manuales |
| Cortadoras Semiautomáticas | |
| Cortadoras Totalmente Automáticas | |
| Por Tamaño de Cuchilla | Menos de 10 Pulgadas |
| 10-12 Pulgadas | |
| Más de 12 Pulgadas | |
| Por Uso Final | Servicio de Alimentos |
| Venta Minorista | |
| Procesamiento/Envasado de Alimentos | |
| Uso Doméstico |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de cortadoras de carne de los Estados Unidos para 2031?
Se prevé que el mercado de cortadoras de carne de los Estados Unidos alcance 498,96 millones de USD en 2031, creciendo a un CAGR del 5,60% de 2026 a 2031.
¿Qué categoría de producto lideró las ventas de cortadoras de carne en los Estados Unidos en 2025?
Las cortadoras semiautomáticas lideraron con una participación del 56,03% en 2025 porque equilibran el rendimiento, el costo y la flexibilidad operativa para la preparación comercial de alimentos.
¿Qué producto de cortadora de carne tiene el pronóstico de crecimiento más rápido hasta 2031?
Se prevé que las cortadoras totalmente automáticas crezcan a un CAGR del 8,09% a medida que las cocinas centrales y los procesadores aumentan la automatización en operaciones de producción de múltiples turnos.
¿Qué categoría de uso final tiene la mayor demanda de cortadoras comerciales?
El servicio de alimentos representó una participación del 49,04% en 2025, respaldado por restaurantes, charcuterías, operaciones de catering, cocinas institucionales y su necesidad de preparación diaria de alimentos.


 Sus datos están seguros y nunca se venden ni se comparten.

