
Marktgröße und Marktanteil des US-amerikanischen Fleischaufschnittmaschinen-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
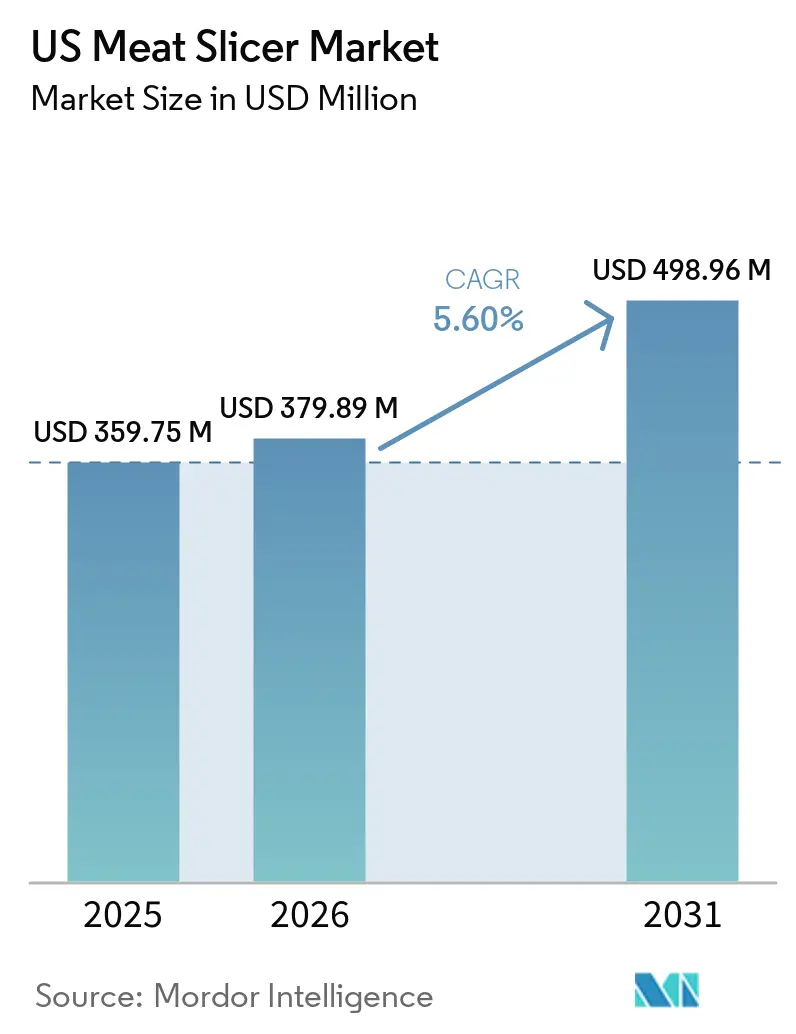
| Marktgröße im Basisjahr (2025) | 359.75 Millionen US-Dollar |
| Marktgröße (2026) | 379.89 Millionen US-Dollar |
| Marktgröße (2031) | 498.96 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.60 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Fleischaufschnittmaschinen-Marktes von Mordor Intelligence
Die Marktgröße für Fleischaufschnittmaschinen in den Vereinigten Staaten wird voraussichtlich von 359,75 Millionen USD im Jahr 2025 auf 379,89 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,60 % über den Zeitraum 2026–2031 einen Wert von 498,96 Millionen USD erreichen. Der Markt wird durch die anhaltende Nachfrage nach effizienter, konsistenter und hygienischer Fleischzubereitung in der Gastronomie, im Einzelhandel, in institutionellen Küchen und in der Lebensmittelverarbeitung angetrieben. Zunehmende Arbeitskräfteengpässe und die Notwendigkeit, die betriebliche Effizienz zu verbessern, veranlassen Unternehmen, stärker automatisierte Aufschnittlösungen einzuführen und veraltete Geräte zu ersetzen. Die Nachfrage wird auch durch die Modernisierung gewerblicher Küchen und Verarbeitungsanlagen gestützt, wobei Käufer zunehmend nach Geräten suchen, die eine gleichbleibende Schnittqualität, hohen Durchsatz, einfache Reinigung und Kompatibilität mit umfassenderen Lebensmittelproduktionsabläufen bieten. Insgesamt spiegelt der Markt eine schrittweise Verlagerung hin zu effizienteren, zuverlässigeren und integrierten Fleischaufschnittlösungen wider.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten halbautomatische Aufschnittmaschinen im Jahr 2025 einen Marktanteil von 56,03 % am US-amerikanischen Fleischaufschnittmaschinen-Markt, während vollautomatische Aufschnittmaschinen von 2026 bis 2031 voraussichtlich mit einer CAGR von 8,09 % wachsen werden.
- Nach Klingengröße entfielen auf Aufschnittmaschinen mit 10–12 Zoll im Jahr 2025 47,02 % des Marktanteils am US-amerikanischen Fleischaufschnittmaschinen-Markt, während Modelle mit über 12 Zoll von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,81 % expandieren werden.
- Nach Endverwendung hielt die Gastronomie im Jahr 2025 einen Marktanteil von 49,04 % am US-amerikanischen Fleischaufschnittmaschinen-Markt, während die Lebensmittelverarbeitung und -verpackung von 2026 bis 2031 voraussichtlich mit einer CAGR von 7,89 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im US-amerikanischen Fleischaufschnittmaschinen-Markt
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach verarbeiteten Fleischprodukten und Fertigfleischprodukten | +1.5% | National; verstärkt in dicht besiedelten städtischen und vorstädtischen Märkten (Großraum New York, Chicago, Los Angeles, Houston) | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel treibt die Automatisierung von Fleischaufschnittmaschinen voran | +1.2% | National; am stärksten ausgeprägt in Verarbeitungszentren im Mittleren Westen und in Gastronomiekorridoren im Südosten | Langfristig (≥ 4 Jahre) |
| Wachstum der Gastronomie und der gewerblichen Fleischzubereitung | +0.9% | National; frühe Gewinne in gastgewerbeintensiven Märkten: Nevada, Florida, New York | Kurzfristig (≤ 2 Jahre) |
| Expansion von Einzelhandels-Feinkosttheken und Fertiggerichtangeboten | +0.8% | National; konzentriert in vorstädtischen Lebensmittelmärkten im Sun Belt und im Nordosten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach gleichmäßiger Portionierung und Ausbeiteoptimierung | +0.6% | National; konzentriert in großen zentralen Küchenoperationen im Mittleren Westen und im Südosten | Mittelfristig (2–4 Jahre) |
| Zunehmender Fokus auf Lebensmittelsicherheit, Hygiene und Reinigungsfreundlichkeit von Geräten | +0.5% | National; Compliance-Druck am höchsten in bundesbehördlich inspizierten Fleischverarbeitungsanlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach verarbeiteten Fleischprodukten und Fertigfleischprodukten
Der steigende Konsum von Fleisch- und Geflügelprodukten stützt die Nachfrage nach effizienten Aufschnittgeräten in der Gastronomie, im Einzelhandel und in der Lebensmittelverarbeitung. Laut dem Economic Research Service (ERS) des United States Department of Agriculture (USDA) standen im Jahr 2026 228,8 Pfund Rind-, Schweine-, Hähnchen- und Putenfleisch pro US-amerikanischem Verbraucher zur Verfügung, wobei die Verfügbarkeit bis 2027 voraussichtlich auf 229,4 Pfund steigen wird; diese Kennzahl umfasst frisches und verarbeitetes Fleisch, das über Lebensmittelgeschäfte verkauft und in Restaurants verwendet wird[1]. Darüber hinaus berichteten die Food Industry Association (FMI) und das Meat Institute, dass 98 % der amerikanischen Haushalte im Jahr 2025 Fleisch kauften, was die breite Durchdringung von Fleischprodukten bei US-amerikanischen Verbrauchern unterstreicht[2]. Diese anhaltende Nachfrage veranlasst gewerbliche Betreiber, in Aufschnittgeräte zu investieren, die gleichmäßige Portionen, eine ansprechende Produktpräsentation und Verarbeitungseffizienz bieten.
Arbeitskräftemangel treibt die Automatisierung von Fleischaufschnittmaschinen voran
Arbeitskräftemangel in der US-amerikanischen Fleisch- und Geflügelverarbeitung veranlasst Verarbeiter, Technologien einzuführen, die die Abhängigkeit von arbeitsintensiven Aufgaben verringern. Das United States Department of Agriculture (USDA) hat die Sicherstellung einer ausreichenden Anzahl von Arbeitskräften in der Fleisch- und Geflügelverarbeitung als anhaltende Herausforderung identifiziert, wobei die Branche auch erhöhte Fehlzeiten verzeichnet. USDA-Forschungen heben Automatisierung und Robotik als potenzielle Lösungen für Arbeits- und Arbeitsbedingungsherausforderungen in der Fleischverarbeitung hervor. Darüber hinaus berichtete das Meat Institute, dass die US-amerikanische Fleisch- und Geflügelverarbeitungsbranche im Jahr 2025 direkt fast 584.000 Arbeitnehmer beschäftigte, was die erhebliche Belegschaft in Verarbeitungsbetrieben unterstreicht[3]. Dieser Arbeitskräftedruck unterstützt die Einführung automatisierter Aufschnitt- und anderer Verarbeitungsgeräte, die den Durchsatz verbessern und die Abhängigkeit von manuellen Vorgängen verringern können.
Expansion von Einzelhandels-Feinkosttheken und Fertiggerichtangeboten
Die Expansion von Einzelhandels-Feinkosttheken und Fertiggerichtangeboten treibt die zusätzliche Nachfrage nach gewerblichen Fleischaufschnittgeräten an, da Lebensmittelhändler ihr Angebot an frischen und verzehrfertigen Produkten ausweiten. Laut der Food Industry Association (FMI) betrieben 87 % der US-amerikanischen Einzelhändler im Jahr 2024 frisch zubereitete Gastronomieserviceprogramme, wobei der Gastronomieservice als wichtiger Bereich für betriebliche und personelle Investitionen hervortrat[4]. FMI berichtete außerdem, dass 28 % der Verbraucher im Jahr 2025 in der Feinkosttheke zubereitete Speisen als Alternative zu Restaurantmahlzeiten wählten, mehr als doppelt so viel wie im Jahr 2017. Die wachsende Rolle von Feinkostthekenabteilungen bei der Bereitstellung praktischer Mahlzeitenlösungen veranlasst Einzelhändler, in Geräte zu investieren, die gleichmäßiges Aufschneiden, Zubereitungseffizienz und Gastronomieservicebetrieb mit höherem Volumen unterstützen.
Wachstum der Gastronomie und der gewerblichen Fleischzubereitung
Die anhaltende Expansion der Gastronomie und der gewerblichen Lebensmittelzubereitung stützt die Nachfrage nach zuverlässigen Fleischaufschnittgeräten in Restaurants, Feinkostgeschäften, Cateringbetrieben, institutionellen Küchen und anderen gewerblichen Einrichtungen. Da diese Betreiber größere Mengen an zubereiteten Mahlzeiten und auf Bestellung zubereiteten Speisen verarbeiten, wird effizientes Aufschneiden wichtig, um gleichmäßige Portionen, eine ansprechende Produktpräsentation und eine angemessene Zubereitungsgeschwindigkeit zu gewährleisten. Der zunehmende Fokus auf optimierte Küchenabläufe veranlasst Unternehmen auch dazu, manuelle Zubereitungsmethoden durch Geräte zu ersetzen, die die Produktivität steigern und die Zubereitungszeit verkürzen können. Dies stützt die anhaltende Nachfrage nach Fleischaufschnittmaschinen in einem breiten Spektrum gewerblicher Lebensmittelzubereitungsumgebungen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs-, Installations- und Schulungskosten | −0.6% | National; unverhältnismäßig starke Auswirkung auf kleine unabhängige Betreiber in ländlichen und sekundären Märkten | Mittelfristig (2–4 Jahre) |
| Wiederkehrender Bedarf an Austausch von Klingen, Dichtungen und Dichtungsringen | −0.4% | National; stärkere Auswirkung in Lebensmittelverarbeitungs- und Verpackungsanlagen mit hohem Durchsatz | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit spezialisierter Servicetechniker | −0.3% | National; ausgeprägt in Märkten, die weit von den wichtigsten OEM-Servicenetzwerken entfernt sind | Langfristig (≥ 4 Jahre) |
| Ausfallzeiten und Produktionsunterbrechungen während der Gerätewartung | −0.3% | National; konzentriert bei Lebensmittelverarbeitern mit hohem Volumen und Schnellservicebetreibern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs-, Installations- und Schulungskosten
Hohe Anfangsinvestitionsanforderungen können die Einführung fortschrittlicher Fleischaufschnittmaschinen einschränken, insbesondere bei kleineren Gastronomiebetreibern und unabhängigen Verarbeitungsunternehmen. Über den Gerätekauf hinaus müssen Unternehmen möglicherweise Installation, Anlagenmodifikationen, Wartung, Bedienerschulung und Lebensmittelsicherheitsverfahren berücksichtigen, wenn sie neue Aufschnittsysteme einführen. Die Richtlinien des United States Department of Agriculture (USDA) für Fleisch- und Geflügelverarbeitungsgeräte legen hygienische Design- und Herstellungsanforderungen fest, während USDA-geförderte Fleischverarbeitungsprogramme auch Geräteinstallation und praktische Bedienerschulung umfassen. Diese zusätzlichen Implementierungsanforderungen können die Gesamtkosten und -komplexität von Geräteaufrüstungen erhöhen, was möglicherweise die Austauschzyklen verlängert und Unternehmen dazu veranlasst, vorhandene Geräte beizubehalten.
Wiederkehrender Bedarf an Austausch von Klingen, Dichtungen und Dichtungsringen
Der regelmäßige Austausch verschleißanfälliger Komponenten erhöht den laufenden Wartungsbedarf gewerblicher Fleischaufschnittmaschinen. Klingen müssen möglicherweise geschärft oder ausgetauscht werden, um die Schneidleistung aufrechtzuerhalten, während Dichtungen und Dichtungsringe durch wiederholten Gebrauch und häufige Reinigung verschleißen können. Die United States Food and Drug Administration (FDA) weist darauf hin, dass Dichtungen und Dichtungsringe von Aufschnittmaschinen verschleißen oder sich verschlechtern können, und empfiehlt eine routinemäßige Inspektion und einen Austausch, wenn ihre Integrität beeinträchtigt ist. Dieser wiederkehrende Wartungsbedarf kann die Betriebskosten erhöhen und zu Ausfallzeiten beitragen, insbesondere bei Geräten, die häufig in der gewerblichen Lebensmittelzubereitung und -verarbeitung eingesetzt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Automatisierungsmomentum verändert den halbautomatischen Kernbereich
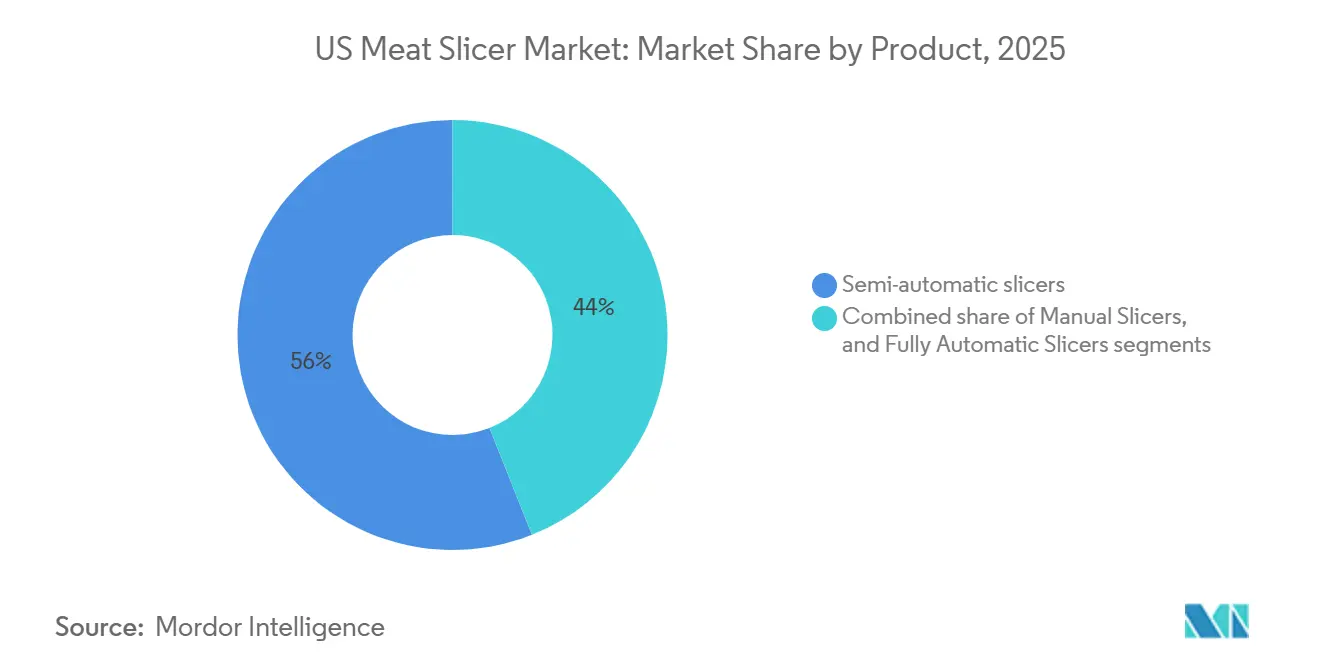
Halbautomatische Aufschnittmaschinen hatten mit 56,03 % im Jahr 2025 den größten Anteil am US-amerikanischen Fleischaufschnittmaschinen-Markt, gestützt durch ihre Balance aus Automatisierung, Bedienersteuerung und Kapitalanforderungen. Diese Aufschnittmaschinen werden in Lebensmittelgeschäfts-Feinkosttheken, Restaurants, institutionellen Küchen und anderen gewerblichen Lebensmittelzubereitungsumgebungen weit verbreitet eingesetzt, wo Betreiber eine höhere Effizienz als bei manuellen Geräten benötigen und gleichzeitig die Kapitalkosten überschaubar halten wollen. Ihre Vielseitigkeit und der relativ unkomplizierte Betrieb machen sie für Unternehmen mit unterschiedlichen Aufschnittvolumina und Produktanforderungen geeignet. Das Segment stellt daher weiterhin die primäre Produktkategorie in gewerblichen Fleischaufschnittanwendungen dar.
Vollautomatische Aufschnittmaschinen werden voraussichtlich das am schnellsten wachsende Produktsegment sein und von 2026 bis 2031 mit einer CAGR von 8,09 % expandieren, da Lebensmittelverarbeitungsanlagen, zentrale Küchen und größere gewerbliche Betreiber zunehmend Durchsatz und Arbeitseffizienz priorisieren. Diese Systeme minimieren manuelle Eingriffe und unterstützen gleichzeitig gleichmäßige Schnittdicke, Portionierung und Dauerbetrieb. Die wachsende Einführung programmierbarer Steuerungen, automatisierter Zuführung und integrierter Portionierungsfunktionen verbessert ihre Eignung für Hochvolumenanwendungen weiter. Die Verlagerung hin zu mehr Automatisierung wird daher voraussichtlich die Nachfrage nach vollautomatischen Aufschnittmaschinen über den Prognosezeitraum hinweg antreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Klingengröße: Industrielle Nachfrage tendiert zu größeren Formaten
Das Segment der 10–12-Zoll-Klingen hatte mit 47,02 % im Jahr 2025 den größten Anteil am US-amerikanischen Fleischaufschnittmaschinen-Markt. Dies spiegelt seine Eignung für gewerbliche Gastronomie, Einzelhandels-Feinkosttheken und Lebensmittelzubereitungsbetriebe mit mittlerem Volumen wider. Diese Klingengröße balanciert Schneidkapazität, Gerätestellfläche, betriebliche Flexibilität und Kosten, was sie für ein breites Spektrum gewerblicher Nutzer geeignet macht. Klingen unter 10 Zoll bleiben für Haushalts- und Leichtbetriebsanwendungen relevant, bei denen kompakte Geräte und einfache Handhabung Priorität haben. Die Vielseitigkeit der 10–12-Zoll-Kategorie stützt ihre führende Position im gesamten Markt.
Das Segment der Klingen über 12 Zoll wird voraussichtlich die am schnellsten wachsende Kategorie sein und von 2026 bis 2031 mit einer CAGR von 6,81 % expandieren. Dieses Wachstum wird durch die Nachfrage aus der Hochvolumen-Fleischverarbeitung, der gewerblichen Zubereitung und dem Einzelhandel-fertigen Verpackungsbetrieb gestützt. Größere Klingen bieten eine höhere Schneidkapazität und sind besser geeignet, dichte, größere oder ganze Muskelfleischschnitte bei höherem Durchsatz zu verarbeiten. Ihre Einführung wird auch durch Verbesserungen bei der Schneidpräzision, Automatisierung und Gerätedesign unterstützt, die die betriebliche Konsistenz verbessern. Da Verarbeiter zunehmend nach Geräten suchen, die verschiedene Produktformate effizient verarbeiten können, wird die Nachfrage nach größeren Klingenkonfigurationen voraussichtlich zunehmen.
Nach Endverwendung: Gastronomie dominiert, Verarbeitung beschleunigt sich
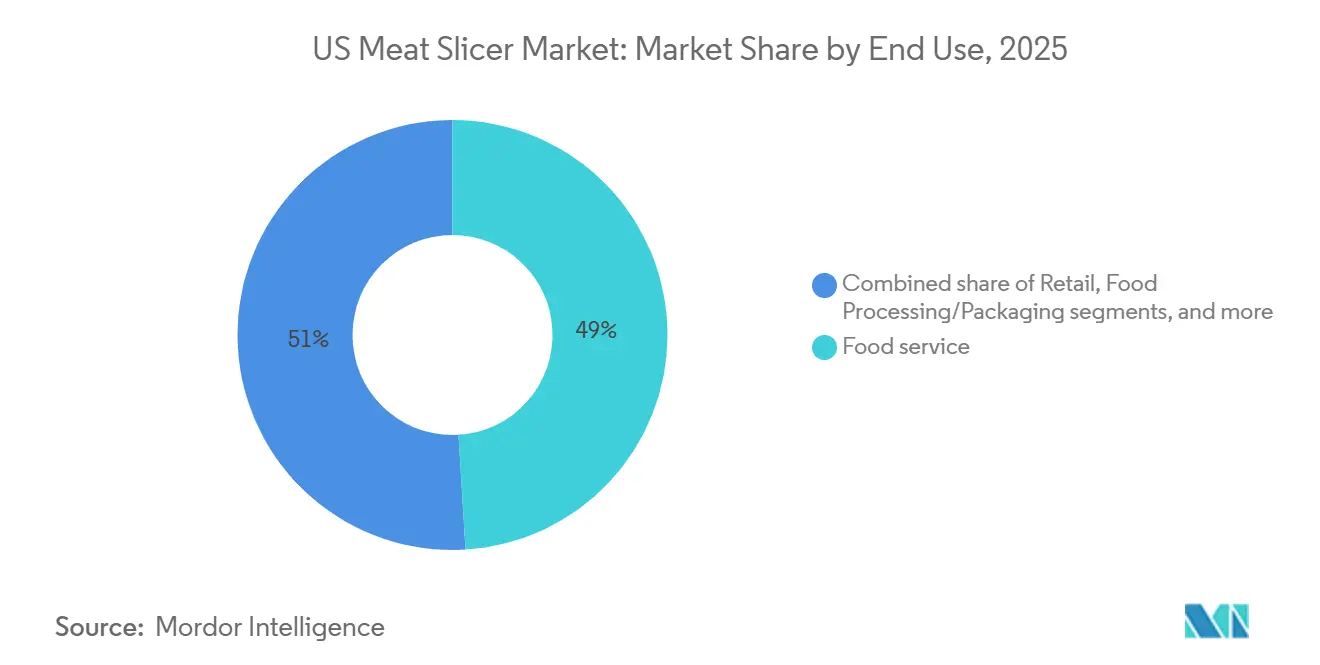
Das Gastronomiesegment hatte mit 49,04 % im Jahr 2025 den größten Anteil am US-amerikanischen Fleischaufschnittmaschinen-Markt, gestützt durch den weit verbreiteten Einsatz gewerblicher Aufschnittmaschinen in Restaurants, institutionellen Küchen, Feinkosttheken und Cateringbetrieben. Diese Unternehmen verlassen sich auf Aufschnittgeräte, um die Zubereitungseffizienz zu verbessern, gleichmäßige Portionen zu gewährleisten und die Produktpräsentation zu unterstützen. Einzelhandelsanwendungen, einschließlich Lebensmittelgeschäfts-Feinkosttheken und Speziallebensmittelhändler, stellen ebenfalls eine wichtige Nachfragebasis dar, da frisch geschnittenes Fleisch in Feinkostbetrieben weiterhin eine wichtige Rolle spielt. Haushaltsanwendungen sind vergleichsweise begrenzt und sind in erster Linie mit leichteren manuellen und halbautomatischen Geräten verbunden.
Lebensmittelverarbeitung und -verpackung wird voraussichtlich das am schnellsten wachsende Endverwendungssegment sein und von 2026 bis 2031 eine CAGR von 7,89 % verzeichnen, angetrieben durch die steigende Nachfrage nach Hochvolumen- und gleichmäßiger Fleischzubereitung. Die Expansion zentralisierter Produktionsanlagen und die stärkere Betonung standardisierter Portionierung veranlassen Verarbeiter, Aufschnittsysteme einzuführen, die für den Dauerbetrieb geeignet sind. Die Integration mit nachgelagerten Wiege-, Verpackungs- und Handhabungsgeräten verbessert auch die Effizienz der Produktionsabläufe. Diese Entwicklungen werden voraussichtlich die Einführung gewerblicher und industrieller Fleischaufschnittmaschinen in der Lebensmittelverarbeitung und -verpackung stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Wettbewerbslandschaft
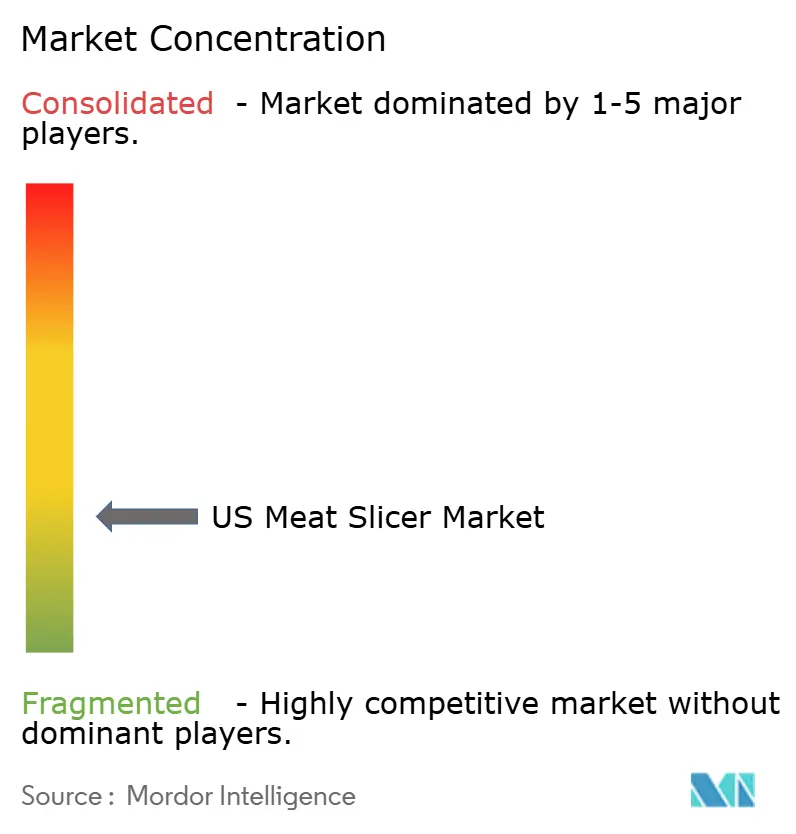
Der US-amerikanische Fleischaufschnittmaschinen-Markt ist fragmentiert, wobei der Wettbewerb auf etablierte Lebensmittelgerätehersteller und spezialisierte Fleischaufschnittmaschinenhersteller verteilt ist. Zu den wichtigsten Marktteilnehmern gehören Hobart Corporation, Globe Food Equipment Co., Bizerba SE & Co. KG, Van Berkel International S.r.l. und Univex Corporation, die gewerbliche Gastronomie, Einzelhandels-Feinkosttheken und Fleischverarbeitungsanwendungen durch differenzierte Produktportfolios bedienen. Die fragmentierte Struktur ermöglicht es mehreren Herstellern, in verschiedenen Gerätekonfigurationen, Kundenanforderungen und Betriebsgrößen zu konkurrieren, anstatt von einem einzigen Anbieter dominiert zu werden.
Führende Unternehmen stärken ihre Positionen durch Produktentwicklung, Automatisierungsfähigkeiten und Verbesserungen bei der Schneidpräzision und betrieblichen Effizienz. Hobart erweitert weiterhin sein Portfolio an gewerblichen Lebensmittelzubereitungsgeräten, während Bizerba Aufschnittlösungen mit Automatisierung und digitalen Steuerungen entwickelt. Globe Food Equipment, Van Berkel International und Univex behalten etablierte Positionen bei gewerblichen Aufschnittgeräten bei, mit Produktangeboten, die sich auf Zuverlässigkeit, Bedienerfreundlichkeit und Eignung für Gastronomie- und Einzelhandelsanwendungen konzentrieren. Der Wettbewerb wird zunehmend durch Geräteleistung, Hygienemerkmale, einfache Bedienung und Kundendienst beeinflusst.
Aufstrebende und spezialisierte Marktteilnehmer konkurrieren, indem sie spezifische Kundenanforderungen und Anwendungsnischen ansprechen, anstatt zu versuchen, die gesamte Produktbreite größerer Hersteller zu erreichen. Diese Unternehmen differenzieren sich durch kompakte Gerätekonstruktionen, spezialisierte Aufschnittkonfigurationen, Anpassung und Lösungen, die für kleinere gewerbliche Betreiber geeignet sind. Es bestehen auch Möglichkeiten für neuere Anbieter, vernetzte Geräte, verbesserte Automatisierung und wartungsorientierte Technologien zu zugänglichen Preisen einzuführen. Dies schafft Spielraum für Nischenhersteller, ihre Präsenz zu stärken, da Kunden zunehmend nach Geräten suchen, die Produktivität, betriebliche Einfachheit und geringere Wartungsanforderungen kombinieren.
Marktführer in der US-amerikanischen Fleischaufschnittmaschinen-Branche
-
Hobart Corporation
-
Globe Food Equipment Co.
-
Bizerba SE & Co. KG
-
Van Berkel International S.r.l.
-
Univex Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: JBT Marel erweiterte sein Portfolio um durchgängige Fleischportionierungslinien, die Prozesse von der Krustengefrierung bis zur Endverpackung abdecken. Die integrierten Lösungen kombinieren Portionierungs-, Automatisierungs-, Wiege- und Verpackungsgeräte, um die manuelle Handhabung zu reduzieren und die Produktionseffizienz zu verbessern.
- Februar 2026: JBT Marel brachte die neue Proseal XT2 Tray-Siegelmaschine auf den Markt, die erhöhte Automatisierung, verbesserte Diagnose und verbesserte Energieeffizienz bietet. Die Maschine ist für die Integration in Lebensmittelproduktionslinien konzipiert und unterstützt hygienische, hocheffiziente Verpackungsvorgänge.
- Juni 2025: Bizerba, FANUC, KILIVATIONS und Schmalz gingen eine strategische Partnerschaft ein, um Automatisierungslösungen für den Lebensmittelsektor voranzutreiben. Die Zusammenarbeit kombiniert Bizerbas Aufschnitt- und Inspektionstechnologien mit Robotik-, Vakuumhandhabungs- und Automatisierungsfähigkeiten.
- Februar 2024: MULTIVAC erweiterte sein Aufschnittportfolio um neue Aufschnittmaschinen der Professional-, Performance- und Advanced-Serie für Anwendungen mit kleinem bis hohem Ausstoß. Die neuen Geräte unterstützen das automatische Aufschneiden von verarbeitetem Fleisch und die Integration in automatisierte Produktionslinien.


Berichtsumfang des US-amerikanischen Fleischaufschnittmaschinen-Marktes
Der US-amerikanische Fleischaufschnittmaschinen-Markt umfasst Geräte, die zum Schneiden und Portionieren von Fleischprodukten in gleichmäßige Scheiben für gewerbliche, Einzelhandels-, Lebensmittelverarbeitungs- und Haushaltsanwendungen konzipiert sind. Der Markt umfasst manuelle, halbautomatische und vollautomatische Aufschnittlösungen in verschiedenen Klingengrößen und Endverwendungsumgebungen. Der Markt ist nach Produkt in manuelle Aufschnittmaschinen, halbautomatische Aufschnittmaschinen und vollautomatische Aufschnittmaschinen segmentiert; nach Klingengröße in unter 10 Zoll, 10–12 Zoll und über 12 Zoll; und nach Endverwendung in Gastronomie, Einzelhandel, Lebensmittelverarbeitung/Verpackung und Haushalt. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) durchgeführt.
| Manuelle Aufschnittmaschinen |
| Halbautomatische Aufschnittmaschinen |
| Vollautomatische Aufschnittmaschinen |
| Unter 10 Zoll |
| 10–12 Zoll |
| Über 12 Zoll |
| Gastronomie |
| Einzelhandel |
| Lebensmittelverarbeitung/Verpackung |
| Haushalt |
| Nach Produkt | Manuelle Aufschnittmaschinen |
| Halbautomatische Aufschnittmaschinen | |
| Vollautomatische Aufschnittmaschinen | |
| Nach Klingengröße | Unter 10 Zoll |
| 10–12 Zoll | |
| Über 12 Zoll | |
| Nach Endverwendung | Gastronomie |
| Einzelhandel | |
| Lebensmittelverarbeitung/Verpackung | |
| Haushalt |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der US-amerikanische Fleischaufschnittmaschinen-Markt bis 2031 erreichen?
Der US-amerikanische Fleischaufschnittmaschinen-Markt wird voraussichtlich bis 2031 einen Wert von 498,96 Millionen USD erreichen und von 2026 bis 2031 mit einer CAGR von 5,60 % wachsen.
Welche Produktkategorie führte den Absatz von Fleischaufschnittmaschinen in den USA im Jahr 2025 an?
Halbautomatische Aufschnittmaschinen führten im Jahr 2025 mit einem Anteil von 56,03 %, da sie Durchsatz, Kosten und betriebliche Flexibilität für die gewerbliche Lebensmittelzubereitung ausbalancieren.
Welches Fleischaufschnittmaschinen-Produkt wird bis 2031 voraussichtlich am schnellsten wachsen?
Vollautomatische Aufschnittmaschinen werden voraussichtlich mit einer CAGR von 8,09 % wachsen, da zentrale Küchen und Verarbeiter die Automatisierung in Mehrschichtproduktionsbetrieben ausweiten.
Welche Endverwendungskategorie hat die größte Nachfrage nach gewerblichen Aufschnittmaschinen?
Die Gastronomie hielt im Jahr 2025 einen Anteil von 49,04 %, gestützt durch Restaurants, Feinkostgeschäfte, Cateringbetriebe, institutionelle Küchen und deren täglichen Lebensmittelzubereitungsbedarf.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

