
Tamanho e Quota do Mercado de Logística Química do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
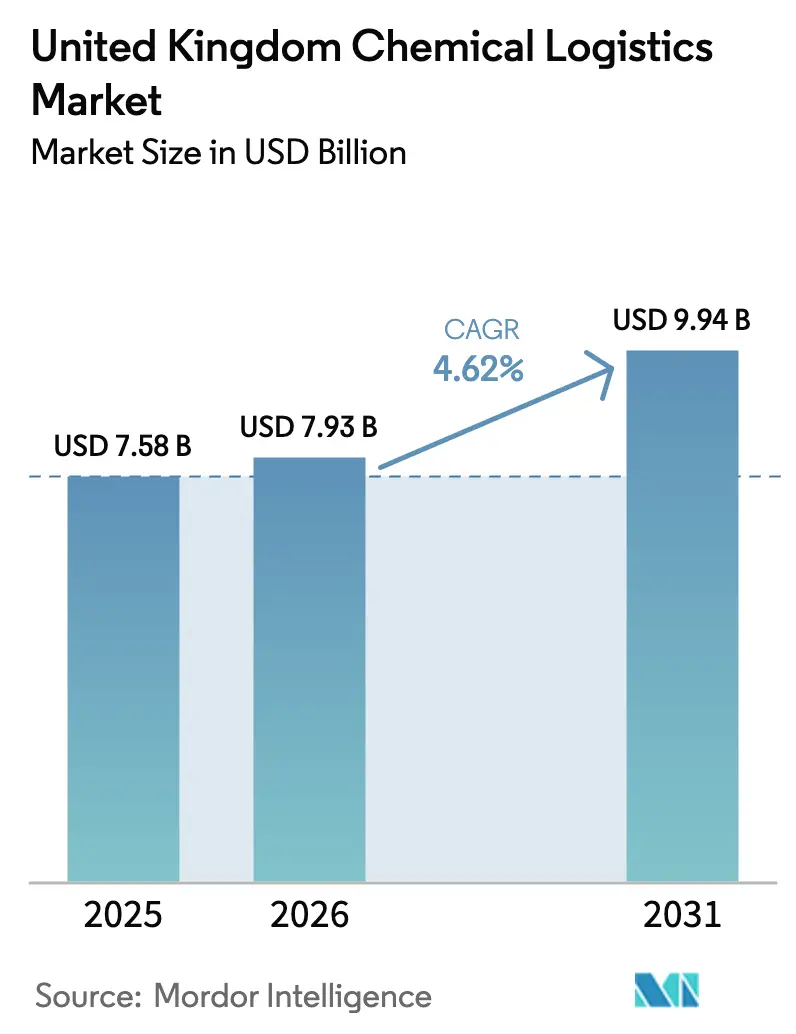
| Tamanho do mercado no ano base (2025) | 7.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.62 % |
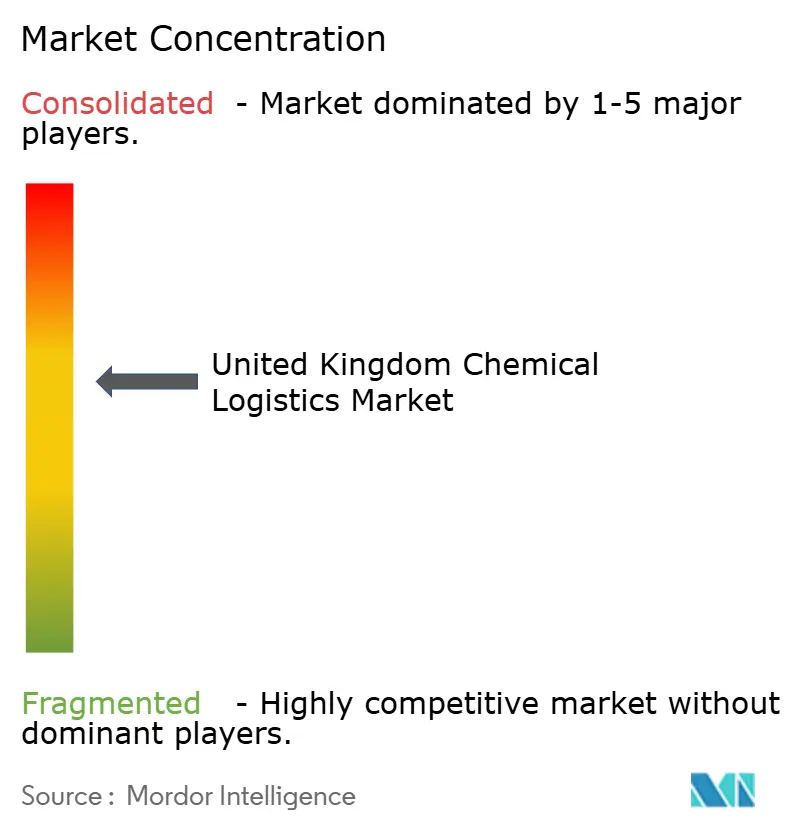
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Química do Reino Unido por Mordor Intelligence
O tamanho do Mercado de Logística Química do Reino Unido foi avaliado em USD 7,58 mil milhões em 2025 e estima-se que cresça de USD 7,93 mil milhões em 2026 para atingir USD 9,94 mil milhões até 2031, a uma CAGR de 4,62% durante o período de previsão (2026-2031). O crescimento robusto do setor reflete uma mudança estrutural em direção a serviços especializados de maior valor acrescentado que mantêm as cadeias de abastecimento conformes, descarbonizadas e termoestáveis. A crescente procura por corredores multimodais que servem o cluster de Teesside, os novos projetos de produção de hidrogénio e a divergência regulatória pós-Brexit estão a expandir a base endereçável de contratos de logística premium. As restrições de capacidade nos principais portos petroquímicos, juntamente com uma escassez crítica de motoristas qualificados ADR, estão a impulsionar o investimento rápido em planeamento digital, plataformas ADR em tempo real e frotas de tanques ISO. O transporte com controlo de temperatura, particularmente para matérias-primas farmacêuticas, permanece o nicho de crescimento mais rápido, registando uma CAGR de 8,7% até 2030.
Principais Conclusões do Relatório
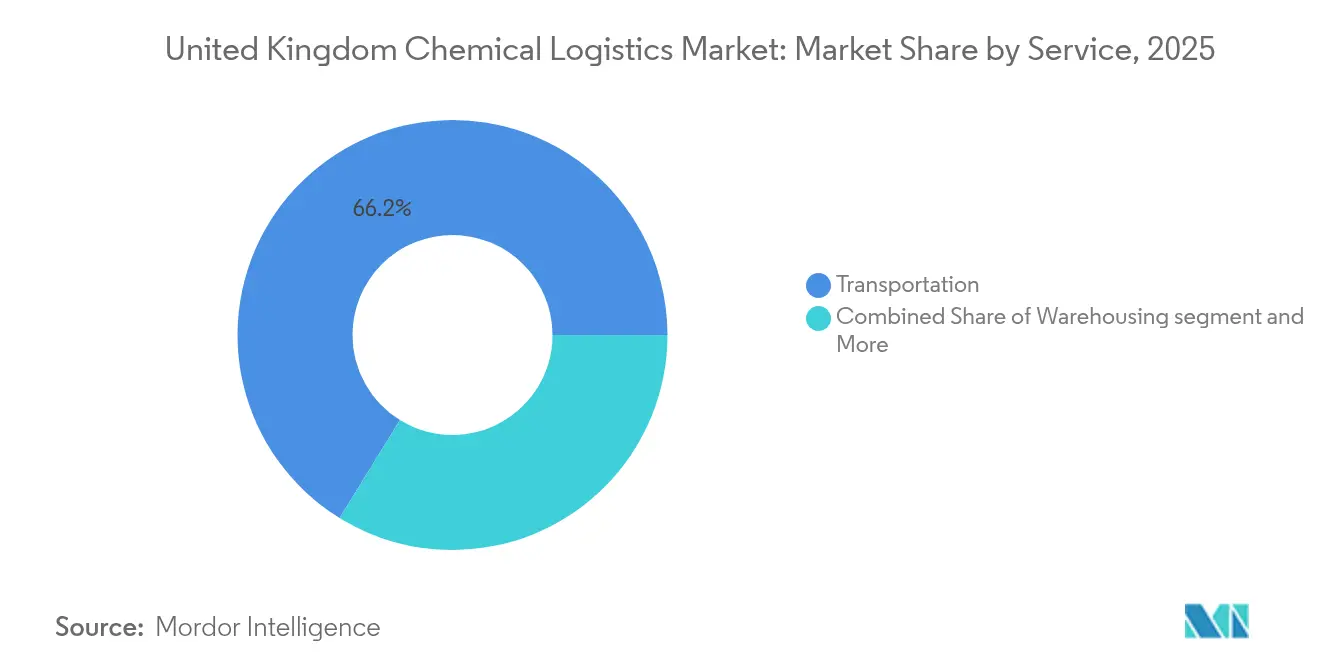
- Por serviço, o transporte representou 66,20% da quota de receitas do mercado de logística química do Reino Unido em 2025, enquanto a armazenagem e distribuição prevê-se que cresça a uma CAGR de 5,34% até 2031.
- Por setor de utilizador final, o petróleo e gás detinha uma quota de 30,40% em 2025; espera-se que os produtos farmacêuticos se expandam a uma CAGR de 6,68% até 2031.
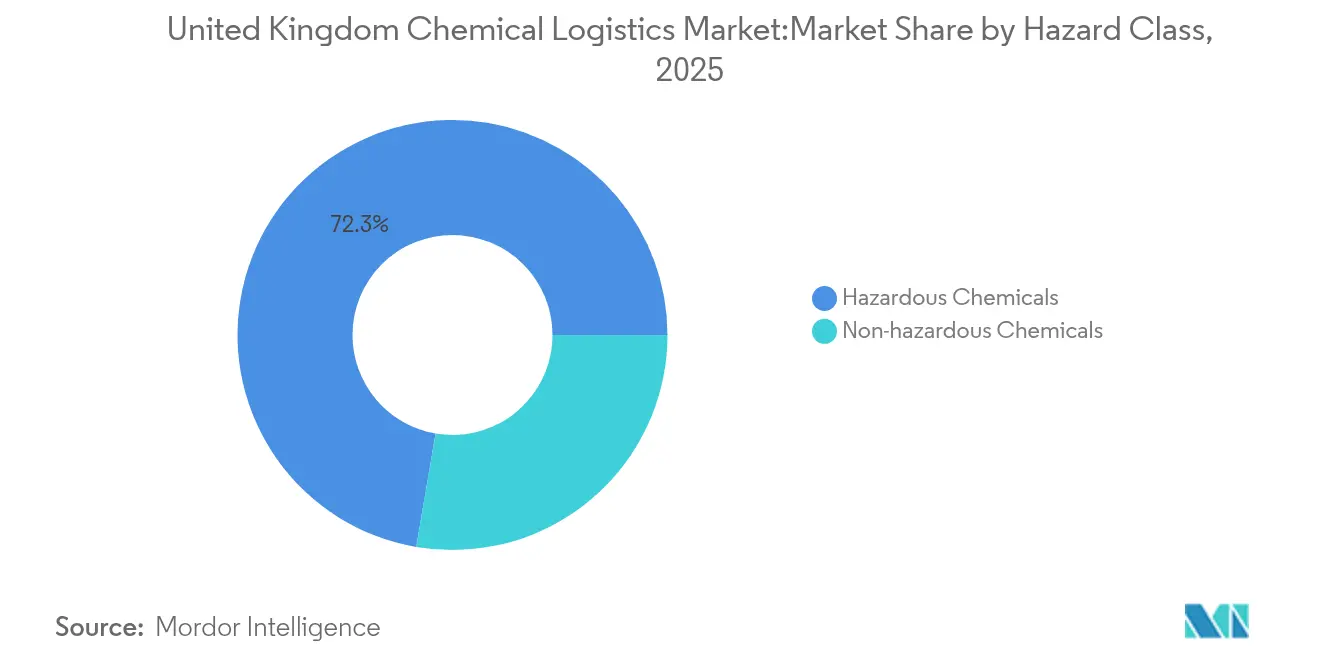
- Por classe de risco, os produtos químicos perigosos representaram 72,30% da quota do mercado de logística química do Reino Unido em 2025; o segmento não perigoso está no caminho de uma CAGR de 7,21% até 2031.
- Por controlo de temperatura, a logística não controlada por temperatura representou 60,40% do tamanho do mercado de logística química do Reino Unido em 2025, enquanto os serviços controlados por temperatura estão a crescer a uma CAGR de 8,32% até 2031.
- Por geografia, a Inglaterra liderou com 85,70% do mercado de logística química do Reino Unido em 2025; a Escócia é a região de crescimento mais rápido, avançando a uma CAGR de 5,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Logística Química do Reino Unido
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Expansão do Cluster Químico Centrado no Reino Unido em Teesside | +0.8% | Inglaterra (Teesside), com efeitos em cascata para a Escócia | Médio prazo (2-4 anos) |
| Restrições de Capacidade de Armazenagem no Local nos Portos Petroquímicos | +0.7% | Inglaterra (portos do Sudeste), Escócia (Aberdeen) | Curto prazo (≤ 2 anos) |
| Plataformas Digitais de Conformidade ADR a Acelerar a Rotatividade | +0.6% | Nacional | Médio prazo (2-4 anos) |
| Crescente Procura da Economia do Hidrogénio por Transporte em Tanques ISO | +0.5% | Escócia, Inglaterra (Teesside) | Longo prazo (≥ 4 anos) |
| Aumento Acentuado da Embalagem Contratual para Exportações Agroquímicas | +0.4% | Inglaterra (Leste), Escócia | Médio prazo (2-4 anos) |
| Regras REACH Divergentes Pós-Brexit a Criar Procura Logística | +0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Cluster Químico Centrado no Reino Unido em Teesside
Os projetos Net Zero Teesside e H2Teesside estão a consolidar a infraestrutura de produção química e de captura de carbono em Teesside, criando corredores de transporte especializados para CO₂ e hidrogénio. O compromisso da BP de capturar até 4 milhões de toneladas de CO₂ anualmente está a estimular nova procura de tanques ISO para CO₂ liquefeito e matérias-primas de hidrogénio azul. A integração com o East Coast Cluster está a transformar o transporte rodoviário tradicional ponto a ponto em fluxos circulares que combinam troços de tubagem, caminho de ferro e estrada. Os prestadores de serviços logísticos estão, portanto, a investir em parques modulares de tanques ISO capazes de alternar entre CO₂ líquido, amoníaco e hidrogénio. Aliadas ao acesso direto de Teesside ao mar alto, estas capacidades posicionam a região como plataforma de lançamento para exportações químicas de baixo carbono. O efeito de ondulação estende-se para norte à medida que os terminais escoceses se reequipam para o retorno de hidrogénio e CO₂ capturado, reforçando a resiliência do mercado de logística química do Reino Unido.
Restrições de Capacidade de Armazenagem no Local nos Portos Petroquímicos
Os principais terminais, como Immingham, estão a funcionar com uma taxa de utilização de 85-90%, materialmente acima do referencial de eficiência de 70-75%. A inflação do tempo de permanência atingiu 15% desde 2023, obrigando os expedidores a dividir cargas e a aceitar custos unitários de transporte 12-18% mais elevados. As regras de zonamento COMAH e de planeamento restringem a expansão rápida, pelo que os operadores estão a recorrer a modelos de concentrador e raio apoiados por GBP 78 milhões (USD 99,29 milhões) de nova armazenagem intermédia em 2024 [1]Offshore Energies UK, "Roteiro da Cadeia de Abastecimento 2025," oeuk.org.uk. As plataformas de inventário habilitadas por IoT reduziram as necessidades de stock de reserva em até 12%, aliviando, mas não eliminando, o estrangulamento. Em conjunto, estes fatores mantêm os serviços de armazenagem numa curva de crescimento robusta no âmbito do mercado de logística química do Reino Unido.
Plataformas Digitais de Conformidade ADR a Acelerar a Rotatividade
A partir de janeiro de 2025, o código ADR 2025 irá reforçar as regras de formação e classificação, em especial para carga de Classe 8 e Classe 6.1. Os motores de conformidade baseados na web preenchem automaticamente documentos, enviam atualizações regulatórias em tempo real e ligam-se à telemática dos veículos, reduzindo o tempo de rotatividade nos terminais em horas por carga. Os primeiros utilizadores reportam uma utilização da frota 5-8% superior e taxas de erro em documentação marcadamente mais baixas. Os perfis de percurso ricos em dados também desbloqueiam a otimização de rotas e a análise de emissões, que ajudam os expedidores a cumprir os deveres de reporte de Âmbito 3. Estes ganhos de eficiência sustentam a contribuição positiva de 0,6% para a CAGR prevista do mercado de logística química do Reino Unido.
Crescente Procura da Economia do Hidrogénio por Transporte em Tanques ISO
As ambições governamentais de 10 GW de capacidade doméstica de hidrogénio até 2030, e os trabalhos de viabilidade num corredor de baixo carbono Islândia-Teesside, estão a desencadear encomendas de tanques ISO criogénicos e novas rampas de carregamento. O perfil de risco de difusão único do hidrogénio eleva o nível de exigência para o design de válvulas, purga e deteção de fugas, pelo que os transportadores estão a integrar sensores de fibra ótica e análises de manutenção preditiva. As empresas de logística capazes de certificar equipamentos ao abrigo da Disposição Especial 653 do Capítulo 3.3 do ADR para manusear tanto hidrogénio comprimido a frio como hidrogénio líquido estão em posição de ganhar contratos de longo prazo. A consolidação complementa as exportações de energia renovável da Escócia, reforçando a diversificação geográfica no interior do mercado de logística química do Reino Unido.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de Slots para Vagões-Tanque nos Principais Terminais | -0.5% | Inglaterra (Corredores Industriais), Escócia | Médio prazo (2-4 anos) |
| Escassez de Motoristas para ADR Classe 8 e 6.1 | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Portagens Rodoviárias Rigorosas Baseadas em CO₂ no Corredor M25 | -0.3% | Inglaterra (Sudeste) | Médio prazo (2-4 anos) |
| Oposição das Comunidades à Armazenagem a Granel de Produtos Químicos | -0.2% | Inglaterra (Áreas Urbanas/Suburbanas) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Slots para Vagões-Tanque nos Principais Terminais
As linhas partilhadas com tráfego de passageiros e as rampas de carregamento com décadas de uso fazem com que os comboios de produtos químicos frequentemente percam as janelas de partida ideais. Os acúmulos resultantes empurram os expedidores para mais troços rodoviários, elevando os custos e as pegadas de carbono. As ferramentas de alocação digital que agrupam pedidos de slots entre múltiplos operadores aumentaram modestamente a utilização ferroviária, mas continua a existir um défice estrutural até que novas instalações de desvio sejam construídas. Os prestadores de serviços com visão de futuro combinam o caminho de ferro para o transporte de longa distância com a estrada para a última milha, a fim de reduzir emissões enquanto mantêm os calendários credíveis. Apesar da mitigação, a restrição retira 0,5 pontos percentuais do potencial de CAGR do mercado de logística química do Reino Unido.
Escassez de Motoristas para ADR Classe 8 e 6.1
Um défice de 24% de motoristas qualificados alarga os prazos de reserva em média 3,5 dias. Um conjunto de talentos envelhecido coloca o risco de sucessão em primeiro plano, dado que 42% dos detentores de licença têm mais de 50 anos. As academias internas e os programas baseados em simuladores reduziram os ciclos de certificação em 30%, mas os prémios salariais de 18% corroem as margens dos transportadores. As empresas que reportam a melhor retenção combinam aumentos salariais com progressão clara para funções de segurança de frota ou de formação. Mesmo assim, a escassez subtrai 0,4 pontos do crescimento de base no mercado de logística química do Reino Unido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: A Integração Multimodal Reconfigura a Dominância do Transporte
O transporte representou 66,20% do mercado de logística química do Reino Unido em 2025, uma posição sustentada pelo transporte rodoviário, que movimenta mais de 70% dos volumes. A armazenagem, distribuição e gestão de inventário é a categoria de crescimento mais rápido, expandindo-se a uma CAGR de 5,34% e elevando progressivamente a sua parcela do tamanho do mercado de logística química do Reino Unido. Os centros de distribuição cruzada geridos digitalmente, as baias segmentadas por temperatura e o armazenamento em gás inerte em conformidade com COMAH convertem os armazéns em centros de serviço com margens elevadas.
Os contratos de serviço integrado estão, portanto, a esbater as fronteiras entre o transporte rodoviário e a armazenagem. Operadores como a Bertschi gerem depósitos interiores que ligam ramais ferroviários a parques de contentores-tanque, combinando a descarbonização do transporte de longa distância com a gestão de inventário just-in-time. O modelo reduz as etapas de manuseamento e incorpora serviços de valor acrescentado como a mistura. Em consequência, a quota do transporte irá moderar-se apesar do crescimento absoluto, enquanto a armazenagem e os "outros serviços", como a consultoria aduaneira e regulatória, capturam mais receitas no interior do mercado de logística química do Reino Unido.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Setor de Utilizador Final: O Segmento Farmacêutico Ultrapassa os Líderes Tradicionais
O petróleo e gás reteve uma quota de 30,40% do mercado de logística química do Reino Unido em 2025, mas as perspetivas do segmento são temperadas pela dinâmica da transição energética e pelos esforços de eficiência das refinarias. Os produtos farmacêuticos, em contraste, estão preparados para crescer a uma CAGR de 6,68% graças às despesas persistentemente elevadas em I&D e às especificações rigorosas de temperatura para os princípios ativos. A embalagem validada por temperatura para as bandas ambiente, refrigerada, congelada e criogénica é agora norma na cadeia de abastecimento farmacêutica.
As indústrias de segundo nível, como a cosmética e os produtos químicos de especialidade, dependem fortemente de entregas flexíveis em lotes menores, alinhadas com as rápidas mudanças de formulação. Os prestadores de serviços logísticos diferenciam-se pela conformidade com as Boas Práticas de Fabrico (BPF) e pela rastreabilidade de lotes, em vez do simples manuseamento de substâncias perigosas. Em conjunto, estas mudanças encaminham o mercado de logística química do Reino Unido para serviços mais ágeis e com garantia de qualidade. Os operadores de petróleo e gás estão a responder reconvertendo os parques de tanques ADR para combustíveis alternativos e intermediários de captura de carbono, sustentando a utilização de ativos enquanto a quota fóssil do rendimento diminui.
Por Classe de Risco: O Crescimento Não Perigoso Ultrapassa o Segmento Tradicional
A carga perigosa representou 72,30% do rendimento de 2025, espelhando o legado do mercado de logística química do Reino Unido nos produtos petroquímicos e corrosivos. Os materiais não perigosos, no entanto, prevê-se que se expandam 7,21% anualmente à medida que os produtos farmacêuticos de especialidade, os aditivos alimentares e os ativos cosméticos se multiplicam. O tamanho do mercado de logística química do Reino Unido associado às remessas de Classe 8 e Classe 6.1 continuará a crescer, mas o seu peso proporcional irá diminuir.
O ADR 2025 revê as definições, aumentando as cargas de documentação e a intensidade da formação. Os prestadores com conjuntos de regras digitais incorporados nos portais de reserva e nos tablets da cabine ganham quota ao reduzir drasticamente o risco de erros. Em paralelo, as remessas não perigosas beneficiam da simplificação de rotas e de embalagens menos exigentes, elevando ligeiramente as margens. O subsegmento de mercadorias perigosas respondeu com contentores intermédios para granel (IBC) compostos mais inteligentes e kits de válvulas com manutenção preditiva, com o objetivo de reduzir as diferenças de custo e melhorar a segurança.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Controlo de Temperatura: A Procura Farmacêutica Impulsiona o Crescimento Refrigerado
Os serviços não controlados por temperatura detinham uma quota de 60,40% em 2025, mas as rotas refrigeradas e congeladas estão a crescer a uma CAGR de 8,32%, apoiadas pelo expansível pipeline farmacêutico. A embalagem validada de 2-8 °C e a embalagem a temperatura ambiente controlada incorporam agora registadores de dados de utilização única e GPS em tempo real. A quota do mercado de logística química do Reino Unido associada às movimentações refrigeradas está, portanto, a alargar-se, especialmente em torno do "triângulo dourado" que liga os centros de I&D de Oxford-Cambridge-Londres.
Os conhecimentos das instalações de processo estão a filtrar-se para a distribuição: o módulo de aquecimento/arrefecimento ativo de permutadores de calor HRS, que reduz o arrefecimento da produção de cápsulas de horas para menos de 60 minutos para a Mayne Pharma, está a inspirar unidades móveis de arrefecimento de contentores. As iniciativas ecológicas, incluindo contentores reutilizáveis de mudança de fase e unidades de refrigeração movidas a energia solar, alinham os objetivos de descarbonização com a conformidade. Com o tempo, as melhorias nos serviços com controlo de temperatura podem reduzir o risco de deterioração e aumentar o valor da marca ao longo das cadeias de abastecimento de ciências da vida.
Análise Geográfica
A Inglaterra captou 85,70% do mercado de logística química do Reino Unido em 2025, ancorada por clusters maduros no Nordeste, Noroeste e Sudeste. Os projetos de emissões líquidas zero de Teesside estão a intensificar os fluxos norte-sul de CO₂, amoníaco e hidrogénio azul, enquanto a expansão da Zona de Ultra Baixas Emissões de Londres obriga os transportadores a adotar veículos de baixas emissões. Os portos orientais manuseiam volumes crescentes de produtos agroquímicos ligados a uma economia regional que deverá atingir GBP 220 mil milhões (USD 280,06 milhões) até 2035. A persistente congestão dos vagões-tanque ferroviários e a oposição das comunidades aos parques de tanques exigem, no entanto, armazenagem tática e encaminhamento multimodal resiliente.
A Escócia é a geografia de crescimento mais rápido com uma CAGR de 5,82%, à medida que as empresas de energia offshore se voltam para o hidrogénio, a captura e armazenamento de carbono (CCS) e a energia eólica flutuante. As sinergias logísticas são convincentes: 60-80% das competências da cadeia de abastecimento de petróleo e gás transferem-se diretamente para o manuseamento de produtos químicos de baixo carbono. As decisões judiciais sobre licenças de campos sublinham a crescente supervisão regulatória, mas o financiamento público e as iniciativas de descarbonização de clusters compensam o risco político. Os novos parques de tanques ISO em torno de Aberdeen e Grangemouth estão a captar movimentos de transporte regular para derivados de hidrogénio.
O País de Gales e a Irlanda do Norte representam em conjunto uma quota modesta, mas desempenham papéis estratégicos de corredor. O estatuto de duplo mercado da Irlanda do Norte ao abrigo do Enquadramento de Windsor exige uma gestão ágil de documentação para conciliar os processos de registo REACH do Reino Unido e da UE. O País de Gales beneficia do acesso ao mar alto e de regras de planeamento mais flexíveis que aceleram as aprovações de centros de armazenagem. Ambas as regiões recebem subvenções de infraestrutura digital direcionadas com o objetivo de aumentar a visibilidade de ponta a ponta das remessas, consolidando a sua relevância num mercado de logística química do Reino Unido cada vez mais interligado.
Panorama regulatório
O mercado de logística química do Reino Unido opera sob um regime estratificado de segurança e mercadorias perigosas liderado pelo Health and Safety Executive (HSE) e pelo Department for Transport (DfT). As estruturas principais incluem o GB CLP (alinhado ao GHS da ONU para classificação e rotulagem) e o Carriage of Dangerous Goods and Use of Transportable Pressure Equipment Regulations 2009 (CDG09), que implementam o ADR para transporte rodoviário e o RID para ferroviário. Os operadores devem nomear um Dangerous Goods Safety Adviser (DGSA) e aplicar as disposições de segurança ADR/RID (Capítulo 1.10) para mercadorias perigosas de alta consequência.
Uma mudança de conformidade com impacto operacional é o The Chemicals (Health and Safety) (Amendment, Consequential and Transitional Provision) Regulations 2026, em vigor a partir de 21 de maio de 2026, que eliminou a exigência de notificar o HSE sobre classificação e rotulagem de substâncias colocadas no mercado britânico. No que diz respeito a instalações e armazenamento, os controles de acidentes graves e substâncias perigosas embaladas (incluindo as exigências do COMAH e orientações do HSE, como a HSG71) moldam o design de depósitos, o zoneamento e os resultados de planejamento, influenciando onde parques de tanques, armazenamento intermediário e instalações de cross-dock podem ser expandidos.
Análise da cadeia de valor
A cadeia de valor da logística química do Reino Unido começa com produtores químicos, refinarias e fabricantes farmacêuticos e de produtos químicos especiais, seguidos por embalagem e preparação (incluindo IBCs, tambores e preparação de contêineres-tanque). A cadeia então avança para o transporte primário e a movimentação em terminais. O transporte rodoviário domina a execução, movimentando mais de 70% dos volumes químicos, enquanto os trechos ferroviário e marítimo apoiam líquidos a granel e fluxos de exportação-importação onde há terminais de tanques, plataformas de carregamento e conectividade portuária. Os principais corredores industriais incluem Humber e Teesside, onde a conectividade multimodal concentra atividades de armazenamento e transbordo.
A captura de valor se concentra em operações especializadas e altamente dependentes de conformidade, com governança e controles documentais ADR (incluindo supervisão do DGSA), manuseio com controle de temperatura para insumos farmacêuticos e armazenagem alinhada ao COMAH para estoques de maior risco. A escassez de motoristas de HGV qualificados em ADR e o acesso limitado a vagões-tanque ferroviários em terminais-chave elevam o papel do agendamento, da conformidade habilitada por telemática e da disponibilidade de ativos (tanques ISO, caminhões-tanque de aço inoxidável e capacidade de depósito compatível) na determinação da confiabilidade do serviço e dos resultados de preços.
Panorama Competitivo
O mercado de logística química do Reino Unido apresenta uma concentração moderada. Suttons Group, Hoyer Group e Den Hartogh controlam coletivamente uma frota considerável de cisternas rodoviárias em aço inoxidável, tanques ISO e depósitos classificados ao abrigo da COMAH, permitindo soluções de ponta a ponta para carga perigosa. A aquisição em 2024 pela Suttons do negócio de produtos químicos a granel do Reino Unido da DHL expandiu a sua contagem de cisternas e aprofundou a sua presença junto das refinarias. Os incumbentes diferenciam-se pela amplitude de ativos, pela disponibilidade de motoristas ADR e por software de conformidade proprietário que reduz o risco para os expedidores de grande prestígio.
Entretanto, os especialistas em transporte com controlo de temperatura visam os fluxos farmacêuticos de elevada margem, oferecendo serviços certificados segundo as Boas Práticas de Distribuição (BPD) de 2-8 °C e reabastecimento criogénico de gelo seco. As empresas digitais em fase de arranque utilizam motores de reserva em nuvem para agrupar os retornos, reduzindo a quilometragem em vazio e diminuindo a intensidade de emissões. A frota global de tanques ISO ultrapassou 882.000 unidades em janeiro de 2025, sublinhando a escalabilidade do equipamento que beneficia os circuitos de importação-exportação do Reino Unido.
As oportunidades de espaço em branco incluem o transporte e armazenagem dedicados de hidrogénio, onde as normas de ativos ainda estão a ser definidas, e os pacotes integrados de alfândega e armazenagem que navegam pelos requisitos REACH divergentes entre o Reino Unido e a UE. Espera-se que a intensidade competitiva se acentue à medida que os prestadores de serviços logísticos generalistas de terceiros (3PL) penetram nos nichos de produtos químicos de especialidade, enquanto os operadores estabelecidos investem em telemetria inteligente de tanques e manutenção preditiva para defender as margens no âmbito do mercado de logística química do Reino Unido.
________________________________________
Líderes do Setor de Logística Química do Reino Unido
DHL
Suttons Group
Hoyer Group
Den Hartogh Logistics
Dachser
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As exigências divergentes de conformidade entre Reino Unido e UE e a governança mais rigorosa de mercadorias perigosas estão levando os embarcadores a operadores que combinam transporte com documentação, classificação e controles de segurança sob ADR/RID e CDG09. A mudança do GB CLP de 21 de maio de 2026, que eliminou a notificação ao HSE para classificação e rotulagem, reduz uma etapa administrativa, mas aumenta a importância da governança interna e dos fluxos de trabalho digitais para manter os dados de substâncias precisos em múltiplos clientes e rotas, particularmente para mercadorias perigosas de alta consequência que acionam as disposições de segurança do Capítulo 1.10 do ADR.
O espaço em branco operacional mais visível é onde as restrições de capacidade e rede se cruzam com novos centros de demanda. Os fluxos de produtos químicos de baixo carbono ligados a Teesside e os projetos relacionados a hidrogênio aumentam a necessidade de disponibilidade de tanques ISO, armazenamento intermediário compatível e orquestração multimodal entre interfaces rodoviárias, ferroviárias e portuárias. Essa direção também se alinha ao foco do UK Future of Freight Plan em uma National Freight Network para resolver gargalos entre modais. A eficiência fronteiriça e transmanche é outra alavanca para produtos químicos e cargas regulamentadas adjacentes, apoiada pelo trabalho governamental em direção a um acordo sanitário e fitossanitário (SPS) para meados de 2027, visando reduzir atrasos e custos operacionais relacionados à fronteira, o que eleva o valor de pacotes de alfândega mais armazenamento e processos de pré-liberação gerenciados digitalmente para remessas sensíveis ao tempo e à temperatura.
Desenvolvimentos recentes do setor
- Julho de 2026: o HOYER Group anunciou desempenho de sustentabilidade aprimorado, pontuação Medalha de Ouro EcoVadis de 83 e pontuações SQAS acima de 90 nas operações de logística rodoviária, intermodal e de gases. As fortes credenciais ESG fortalecem o posicionamento competitivo junto a clientes e reguladores.
- Maio de 2026: o HOYER Group participou da CHEMUK 2026 em Birmingham, apresentando soluções de logística de líquidos para as indústrias química e alimentícia. A exposição demonstra capacidade de ponta a ponta e inovação voltada ao mercado, aumentando a visibilidade da marca e a geração de demanda por serviços premium de logística de líquidos no Reino Unido.
- Janeiro de 2026: o Suttons Group recebeu a liderança da Stolt-Nielsen no depósito de Widnes para integrar operações após a aquisição. Consolidação de mercado que possibilita maior capacidade de tanques ISO e intermodal. Acelera os benefícios de integração e a expansão de capacidade pós-aquisição, influenciando a dinâmica da logística química do Reino Unido.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange os serviços de logística pagos utilizados para movimentar, armazenar e manusear produtos químicos em todo o Reino Unido, de acordo com as normas relevantes de segurança e manuseio, medidos como receita auferida pelos prestadores de logística junto a clientes químicos.
Exclusões de escopo: são excluídas a logística interna dos produtores químicos, a venda pura de equipamentos e os serviços independentes de encomendas e correio não projetados para conformidade química.
Visão geral da segmentação
- Por Serviço
- Transporte
- Estrada
- Caminho de Ferro
- Mar/Oceano
- Via Aérea
- Armazenagem, Distribuição e Gestão de Inventário
- Outros Serviços
- Transporte
- Por Setor de Utilizador Final
- Produtos Farmacêuticos
- Cosméticos e Cuidados Pessoais
- Petróleo e Gás
- Produtos Químicos de Especialidade
- Outros Utilizadores Finais
- Por Classe de Risco
- Produtos Químicos Perigosos
- Produtos Químicos Não Perigosos
- Por Controlo de Temperatura
- Controlado por Temperatura (Refrigerado/Aquecido)
- Não Controlado por Temperatura
- Por Geografia
- Inglaterra
- Escócia
- País de Gales
- Irlanda do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir os limites do mercado e realizar verificações iniciais das necessidades de demanda, oferta e conformidade. Utilizamos principalmente referências comerciais e de segurança do Reino Unido, como orientações do Department for Transport sobre mercadorias perigosas, publicações do Health and Safety Executive e indicadores de produção industrial do Office for National Statistics. Para sinais de direção de comércio e fluxo, também recorremos a estatísticas comerciais do Reino Unido, divulgações portuárias e marítimas, e material relevante de associações, como a Chemical Industries Association.
Para converter esses sinais em um modelo pronto para dimensionamento, usamos registros públicos de empresas, apresentações a investidores e imprensa de renome para contextualizar preços e operações. Em seguida, adicionamos verificações direcionadas usando assinaturas pagas para dados financeiros de empresas, verificações de importação e exportação em nível de remessa e buscas de patentes quando novas soluções de manuseio alteram o mix de serviços. A lista de pesquisa documental é ilustrativa, não exaustiva, uma vez que muitas outras referências são usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão o que as fontes documentais não conseguem mostrar totalmente, especialmente a participação da receita específica de produtos químicos dentro de contratos mais amplos de transporte e armazenagem. Conversamos com operadores, embarcadores de produtos químicos, equipes de logística de instalações e especialistas em conformidade e segurança, mantendo a discussão ancorada na estrutura das rotas, nos termos contratuais e em como as necessidades de manuseio ADR variam em toda a Grã-Bretanha.
O que normalmente é esclarecido nas entrevistas inclui as taxas de adesão a serviços (manuseio de valor agregado e conformidade), o prêmio de preço para mercadorias perigosas e movimentações com controle de temperatura, e onde os limites de capacidade realmente restringem portos, terminais e redes de depósitos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 17% |
| Nível médio: 44% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 20% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma reconstrução top-down do pool de demanda de logística química, usando sinais de produção da manufatura química do Reino Unido, direção do fluxo comercial e portuário, e a participação prática desses fluxos que exigem armazenamento e transporte compatíveis (incluindo manuseio de mercadorias perigosas). Uma vez formado esse pool de demanda, ele é convertido em valor usando ponderações do mix de serviços e marcadores de preço que refletem as atividades rodoviárias, ferroviárias, marítimas e de armazenagem usadas para produtos químicos.
Em seguida, corroboramos os totais com aproximações bottom-up seletivas e realistas de construir, como consolidações de uma amostra de operadores logísticos com exposição ao Reino Unido, verificações de canal sobre faixas típicas de preço por tonelada e por viagem para movimentações compatíveis com o ADR, e verificações de sanidade usando a utilização da capacidade de armazém em clusters químicos. Quando a divisão de receita de um fornecedor não é divulgada, a lacuna é tratada por meio de chaves de alocação guiadas por entrevistas e verificações cruzadas com padrões conhecidos de intensidade de uso final (por exemplo, maiores exigências de manuseio para volumes perigosos e com controle de temperatura).
A previsão é realizada por meio de análise de cenários apoiada por indicadores vinculados a tendências. Mantemos o conjunto de variáveis pequeno o suficiente para ser explicável e repetível. As entradas comuns incluem o ritmo da produção química, volumes de importação e exportação, pressão de custos de combustível e mão de obra, intensidade de conformidade regulatória (disponibilidade de treinamento e certificação) e a participação de serviços de maior valor, como controle de temperatura e manuseio de mercadorias perigosas embaladas.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias verificações para que o número final não dependa de um único fluxo de dados. Comparamos os resultados do modelo com sinais independentes, como padrões comerciais publicados, contexto de fluxo portuário e mixes de receita logística divulgados. Em seguida, revisamos as diferenças até que os fatores sejam compreensíveis. Quando uma suposição gera um salto incomum, a equipe reverifica a série de dados e recontata as fontes quando a variação parece relevante.
Antes da aprovação final, o modelo é revisado em etapas, começando com a revisão por pares de analistas e, em seguida, uma verificação lógica final que retesta os limites de escopo e as conversões de unidades. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes afetam custos, requisitos de conformidade ou condições de produção e comércio de produtos químicos. Pouco antes da entrega, é realizada uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de logística química do Reino Unido segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a logística química do Reino Unido podem parecer diferentes mesmo quando o mesmo rótulo é usado, porque o limite de serviço, os fluxos químicos incluídos e a base de precificação nem sempre estão alinhados. Algumas estimativas se apoiam mais em receitas logísticas amplas, enquanto outras partem de sinais de demanda química e depois adicionam valor logístico usando lógica de preços específica do serviço.
A direção do fluxo comercial do Reino Unido, indicadores de produção da manufatura química e prêmios contratuais confirmados por entrevistas para movimentações compatíveis com o ADR são as verificações que mantêm a estimativa da Mordor Intelligence vinculada à receita logística específica de produtos químicos, em vez de ao frete perigoso mais amplo ou ao faturamento geral de logística contratual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,58 bilhões de USD (2025) | |
| Associação do Setor A | 6,40 bilhões de USD (2025) | Frequentemente exclui manuseio de valor agregado e prêmios de armazenagem orientados por conformidade, o que pode subestimar os gastos específicos com produtos químicos em armazenamento regulamentado e transporte especializado. |
| Jornal do Setor B | 3,36 bilhões de USD (2023) | Acompanha a logística de mercadorias perigosas de forma ampla e pode estar ancorado em uma definição mais restrita, que não captura totalmente os fluxos de produtos químicos não perigosos e a receita de armazenagem dedicada a produtos químicos. |
A diferença é explicada principalmente pela extensão em que a armazenagem dedicada a produtos químicos, os serviços de conformidade e as movimentações de produtos químicos não perigosos são contabilizados, além do ano e da base de preços usada para a conversão em USD. Nossa abordagem permanece rastreável porque cada etapa está vinculada a sinais de demanda observáveis e depois é verificada por meio do feedback de operadores e embarcadores antes que as premissas de previsão sejam fixadas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de logística química do Reino Unido?
Situa-se em USD 7,93 mil milhões em 2026 e prevê-se que atinja USD 9,94 mil milhões até 2031.
Qual o segmento de serviço com a maior quota?
O transporte lidera com 66,20% das receitas em 2025, apoiado por extensas frotas de cisternas rodoviárias.
Por que razão a Escócia é a região de crescimento mais rápido?
Os investimentos em larga escala em hidrogénio e captura de carbono estão a impulsionar a procura de logística especializada, conduzindo a uma CAGR de 5,82% até 2031.
Como estão as regulamentações ADR 2025 a afetar a logística?
As novas plataformas de conformidade digital reduzem drasticamente os erros de documentação e aceleram a rotatividade, melhorando a utilização da frota em até 8%.
Qual é o principal desafio que os operadores de logística química do Reino Unido enfrentam?
Uma escassez de 24% de motoristas certificados ADR está a prolongar os prazos de reserva e a pressionar os custos operacionais.
Onde estão as maiores oportunidades de crescimento?
Os fluxos farmacêuticos com controlo de temperatura e os corredores emergentes de transporte de hidrogénio oferecem o maior potencial de crescimento e de margem.
Página atualizada pela última vez em:



