
英国化学物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
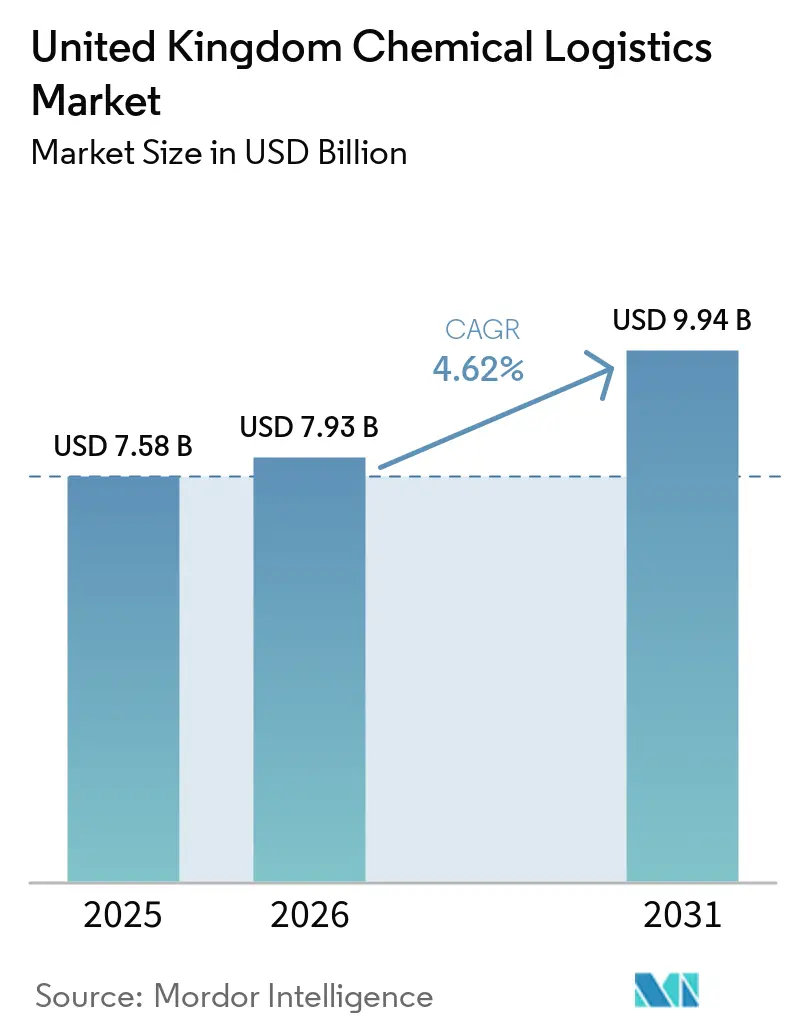
| 基準年の市場規模 (2025) | 7.58 十億米ドル |
| 市場規模 (2026) | 7.93 十億米ドル |
| 市場規模 (2031) | 9.94 十億米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
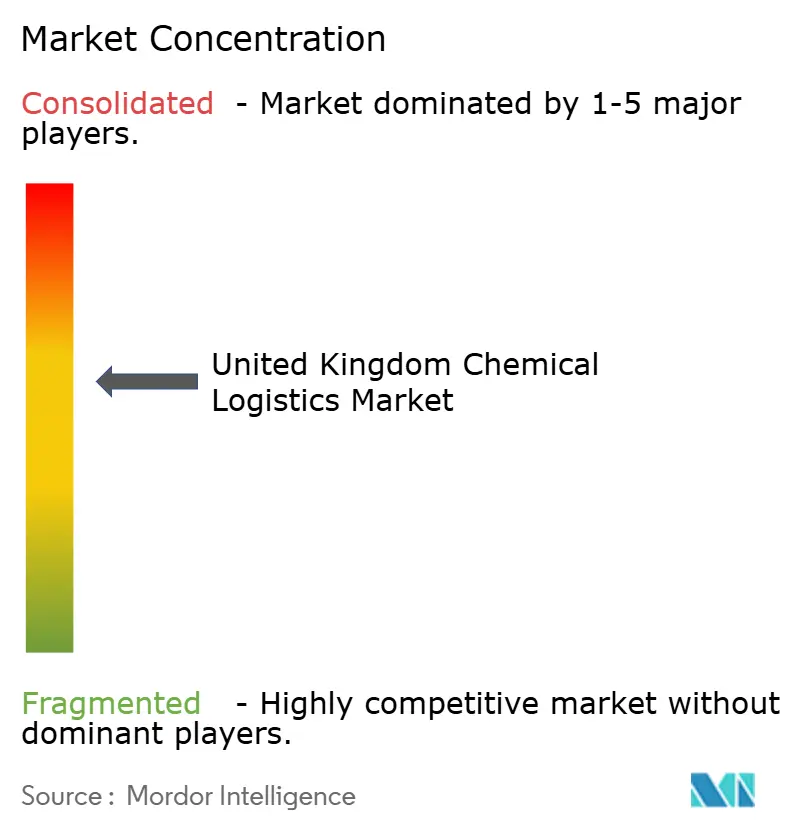
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国化学物流市場分析
英国化学品物流市場規模は、2025年の75.8 ビリオン 米ドルから2026年には79.3 ビリオン 米ドルに増加し、2031年までに99.4 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.62%で成長する。
このセクターの堅調な成長は、サプライチェーンのコンプライアンス維持、脱炭素化、および温度安定性を確保する高付加価値の専門サービスへの構造的シフトを反映している。ティーズサイドクラスターを結ぶマルチモーダル回廊への需要増加、新たな水素製造プロジェクト、およびブレグジット後の規制上の乖離は、いずれもプレミアム物流契約の対象市場を拡大させている。主要な石油化学港における輸送能力の制約と、ADR資格を持つドライバーの深刻な不足が、デジタルスケジューリング、リアルタイムADRプラットフォーム、およびISOタンクフリートへの急速な投資を促している。特に医薬品原料向けの温度管理輸送は最も成長の速いニッチ分野であり、予測期間中に8.32%の成長率を記録している。
主要レポートのポイント
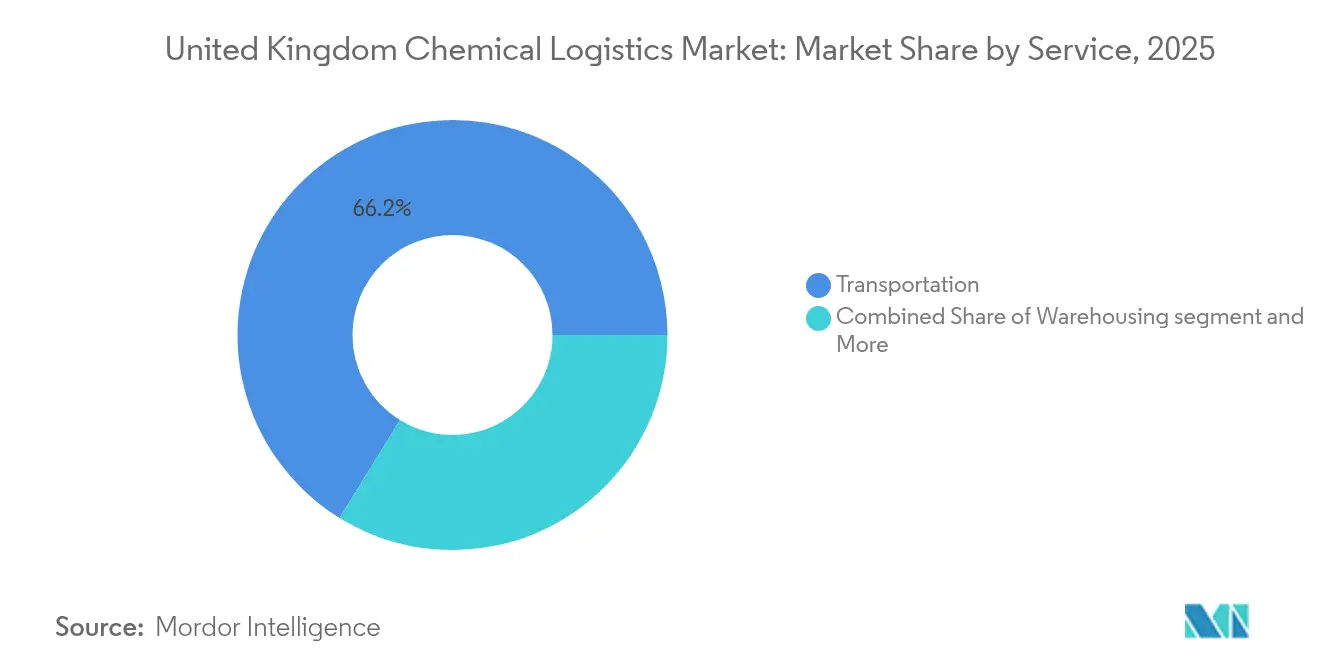
- サービス別では、輸送が2025年の英国化学物流市場において収益シェア66.20%を占め、倉庫保管・流通は2031年にかけてCAGR 5.34%で成長すると予測されています。
- エンドユーザー産業別では、石油・ガスが2025年に30.40%のシェアを保持し、医薬品は2031年にかけてCAGR 6.68%で拡大する見込みです。
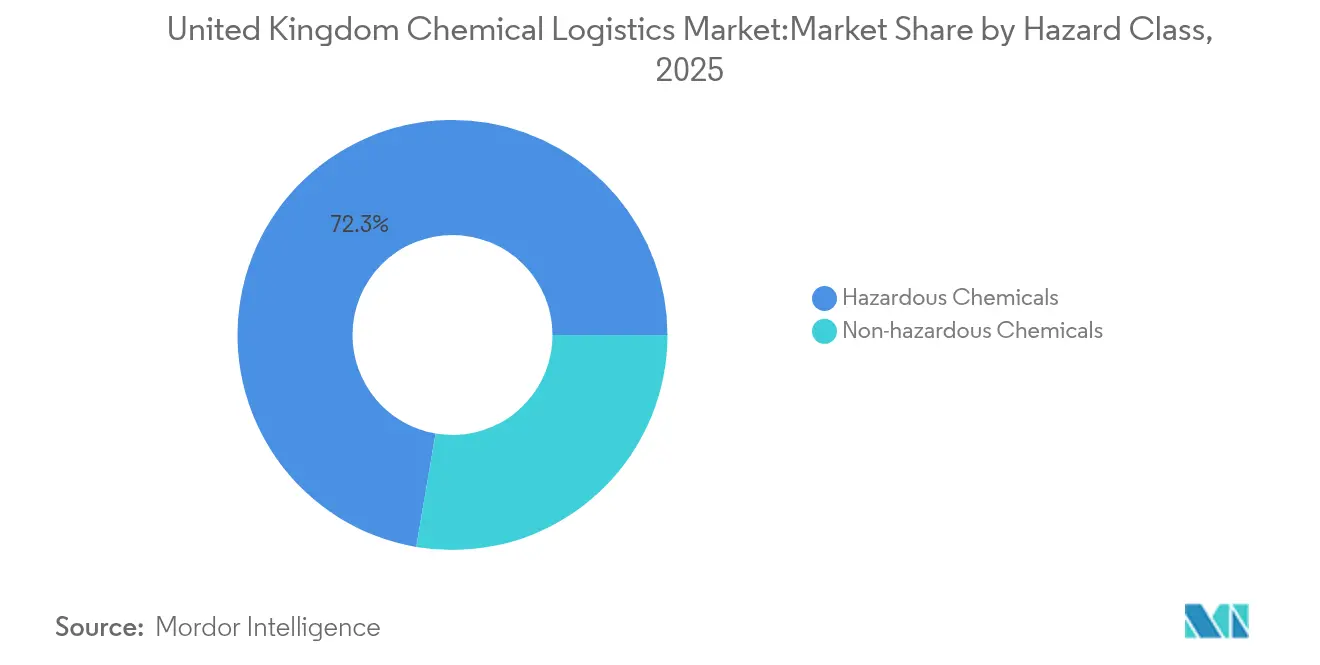
- 危険度クラス別では、危険化学物質が2025年の英国化学物流市場シェアの72.30%を占め、非危険化学物質セグメントは2031年にかけてCAGR 7.21%で推移する見込みです。
- 温度管理別では、非温度管理物流が2025年の英国化学物流市場規模の60.40%を占め、温度管理サービスは2031年にかけてCAGR 8.32%で拡大しています。
- 地域別では、イングランドが2025年の英国化学物流市場の85.70%をリードし、スコットランドが2031年にかけてCAGR 5.82%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国化学物流市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%予測) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| ティーズサイドにおける英国中心の化学クラスター拡大 | +0.8% | イングランド(ティーズサイド)、スコットランドへの波及 | 中期(2~4年) |
| 石油化学港における現地貯蔵能力の制約 | +0.7% | イングランド(南東部の港)、スコットランド(アバディーン) | 短期(2年以内) |
| デジタルADRコンプライアンスプラットフォームによるターンアラウンドの加速 | +0.6% | 全国 | 中期(2~4年) |
| ISOタンク輸送に対する水素経済需要の拡大 | +0.5% | スコットランド、イングランド(ティーズサイド) | 長期(4年以上) |
| 農業化学品輸出向け契約包装の急増 | +0.4% | イングランド(東部)、スコットランド | 中期(2~4年) |
| ブレグジット後のREACH規則の相違による物流需要の創出 | +0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ティーズサイドにおける英国中心の化学クラスター拡大
ティーズサイドのネット・ゼロ・ティーズサイドおよびH2ティーズサイドプロジェクトは、化学品生産と炭素回収インフラを集約し、CO₂および水素向けの特殊輸送回廊を形成しています。BPによる年間最大400万トンのCO₂回収へのコミットメントは、液化CO₂およびブルー水素フィードストック向けの新たなISOタンク需要を刺激しています。東海岸クラスターとの統合により、従来の点対点トラック輸送が、パイプライン・鉄道・道路の各区間を組み合わせた循環フローへと移行しています。そのため、物流プロバイダーは液体CO₂、アンモニア、水素間で切り替え可能なモジュール型ISOタンクファームへの投資を進めています。ティーズサイドが持つ外洋への直接アクセスと組み合わさることで、同地域は低炭素化学品輸出の拠点として位置付けられています。その波及効果は北方へと広がり、スコットランドのターミナルが水素および回収CO₂のバックホール対応に再整備されることで、英国化学物流市場のレジリエンスが強化されています。
石油化学港における現地貯蔵能力の制約
イミンガムなどの主要ターミナルは稼働率85〜90%で運営されており、70〜75%という効率性のベンチマークを大幅に上回っています。滞留時間の増加は2023年以降15%に達し、荷主は積荷を分割せざるを得なくなり、単位輸送コストが12〜18%上昇することを余儀なくされています。COMAH区域規制および計画規則により急速な拡張が制限されているため、運営者は2024年に英国ポンド7,800万(USD 9,929万)の新たな中間貯蔵施設を整備し、ハブ・アンド・スポーク型設計へ転換しています [1]。IoT対応の在庫管理プラットフォームは、バッファ在庫需要を最大12%削減し、ボトルネックを緩和しているものの、完全には解消されていません。これらの要因が相まって、英国化学物流市場において倉庫保管サービスは堅調な成長軌道を維持しています。
デジタルADRコンプライアンスプラットフォームによるターンアラウンドの加速
2025年1月より、ADR 2025規則が訓練・分類規則を強化し、特にクラス8およびクラス6.1貨物に対する要件が厳しくなります。ウェブベースのコンプライアンスエンジンは書類を自動入力し、リアルタイムの規制更新を配信し、トラックのテレマティクスと連携することで、1荷物あたりのターミナルターンアラウンドを数時間単位で削減します。早期導入企業はフリート稼働率が5〜8%向上し、書類エラー率が著しく低下したと報告しています。データが豊富な走行プロファイルはルート最適化と排出量分析にも活用され、荷主がスコープ3報告義務を果たす上で役立っています。これらの効率改善は、英国化学物流市場の予測CAGRへの0.6%のプラス寄与を支えています。
ISOタンク輸送に対する水素経済需要の拡大
2030年までに国内で10GWの水素製造能力を確保するという政府目標、およびアイスランド・ティーズサイド間の低炭素回廊に関するフィージビリティスタディが、極低温ISOタンクおよび新たな積載ガントリーへの発注を促進しています。水素固有の拡散リスクプロファイルにより、バルブ設計、パージング、漏洩検知の水準が引き上げられるため、運送事業者は光ファイバーセンサーと予知保全分析を統合しています。ADR第3.3章特別規定653のもとで装置を認証し、冷却圧縮水素と液体水素の両方に対応できる物流会社は、長期契約を獲得できる立場にあります。この整備はスコットランドからの再生可能エネルギー輸出を補完するものであり、英国化学物流市場における地理的多様化を強化しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%予測) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 主要ターミナルにおけるレールタンカースロットの不足 | -0.5% | イングランド(産業回廊)、スコットランド | 中期(2~4年) |
| ADRクラス8および6.1向けドライバー不足 | -0.4% | 全国 | 短期(2年以内) |
| M25回廊におけるCO₂ベースの厳格な道路課金 | -0.3% | イングランド(南東部) | 中期(2~4年) |
| バルク化学品倉庫への地域社会の反対 | -0.2% | イングランド(都市部・郊外) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要ターミナルにおけるレールタンカースロットの不足
旅客輸送との共用路線や数十年前の積載ラックにより、化学品輸送列車は最適な出発時刻を逃すことが多い状況です。その結果生じる積滞は荷主を陸路輸送へと向かわせ、コストと炭素フットプリントを増大させています。複数の運営者間でスロット申請を集約するデジタル配分ツールにより鉄道稼働率はわずかに改善されていますが、新たな側線が整備されるまでは構造的なギャップが残ります。先進的なプロバイダーは幹線輸送に鉄道を、ラストワンマイルに道路を組み合わせることで、排出量を抑制しながらスケジュールの信頼性を維持しています。それでもこの制約は、英国化学物流市場の潜在的CAGRから0.5ポイントを削減しています。
ADRクラス8および6.1向けドライバー不足
資格を持つドライバーが24%不足しており、予約のリードタイムが平均3.5日長くなっています。労働力の高齢化により後継者リスクが顕在化しており、免許保有者の42%が50歳以上です。社内アカデミーやシミュレーターを活用したプログラムにより認定サイクルが30%短縮されていますが、18%の賃金プレミアムが運送事業者の利益を圧迫しています。最も優れた定着率を報告している企業は、給与引き上げとフリート安全や訓練業務への明確なキャリアパスを組み合わせています。それでも、この不足は英国化学物流市場の基準成長から0.4ポイントを差し引いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:マルチモーダル統合が輸送優位性を再形成
輸送は2025年の英国化学物流市場の66.20%を占め、その地位はルート輸送量の70%以上を担う道路輸送によって支えられています。倉庫保管・流通・在庫管理は最も急成長しているカテゴリーであり、CAGR 5.34%で拡大し、英国化学物流市場規模における比率を着実に高めています。デジタルで統制されたクロスドッキング、温度別区画管理、COMAH準拠の不活性ガス貯蔵により、倉庫は高利益率のサービスハブへと転換されています。
そのため、統合サービス契約がトラック輸送と倉庫保管の境界線を曖昧にしつつあります。Bertschiのような運営者は、タンクコンテナヤードに鉄道支線を組み込んだ内陸デポを運営し、幹線輸送の脱炭素化とジャスト・イン・タイム在庫を組み合わせています。このモデルはハンドリング工程を削減し、ブレンディングなどの付加価値サービスを組み込んでいます。その結果、絶対的な成長が続くにもかかわらず輸送のシェアは緩やかになり、倉庫保管と通関・規制コンサルティングなどの「その他サービス」が英国化学物流市場においてより多くの収益を獲得するようになっています。

エンドユーザー産業別:医薬品セグメントが従来のリーダーを凌駕
石油・ガスは2025年の英国化学物流市場において30.40%のシェアを維持していますが、エネルギー転換の動向と精製業者の効率化推進によりセグメントの見通しは抑制されています。一方、医薬品は活性成分に対する厳格な温度仕様と継続的に高水準なR&D支出を背景に、CAGR 6.68%で成長する見込みです。常温、冷蔵、冷凍、極低温の各バンドにわたる温度検証済みパッケージングが医薬品サプライチェーンの標準となっています。
化粧品や特殊化学品などの二次産業は、急速な処方変更に対応した柔軟な小ロット配送に強く依存しています。物流プロバイダーは純粋な危険物取扱能力ではなく、GMP準拠とバッチトレーサビリティで差別化を図っています。こうした変化が英国化学物流市場を、より機敏で品質保証されたサービスへと方向付けています。石油・ガス事業者は代替燃料や炭素回収中間体向けにADRタンクファームを転用することで対応し、化石燃料のスループットシェアが低下する中でも資産稼働率を維持しています。
危険度クラス別:非危険化学物質の成長が従来セグメントを上回る
危険貨物は2025年のスループットの72.30%を占めており、石油化学品や腐食性物質における英国化学物流市場の歴史的背景を反映しています。しかし、非危険化学物質材料は特殊医薬品、食品添加物、化粧品活性成分の増加を受けて年間7.21%の拡大が予測されています。クラス8およびクラス6.1出荷に関連する英国化学物流市場規模は引き続き拡大するものの、その比率的な比重は緩和される見込みです。
ADR 2025は定義を改定し、文書管理の負担と訓練強度を引き上げています。予約ポータルや運転席タブレットにデジタルルールセットを組み込んだプロバイダーがエラーリスクを大幅に削減することでシェアを獲得しています。並行して、非危険化学物質の荷物はルートの簡素化と緩やかな包装要件の恩恵を受け、利益率をわずかに改善しています。危険物サブセグメントは、コストギャップを縮小し安全性を向上させることを目的に、よりスマートな複合材料製IBCと予知保全バルブキットで対応しています。
温度管理別:医薬品需要が冷蔵輸送の成長を牽引
非温度管理サービスは2025年に60.40%のシェアを保持していますが、拡大する医薬品パイプラインに支えられ、冷蔵・冷凍レーンはCAGR 8.32%で成長しています。検証済みの2〜8℃および管理室温パッケージングには、使い捨てデータロガーとリアルタイムGPSが採用されています。オックスフォード・ケンブリッジ・ロンドンのR&Dハブを結ぶ「ゴールデントライアングル」を中心に、冷蔵輸送に関連する英国化学物流市場シェアは拡大しています。
プロセスプラントからの知見が流通に活かされています。HRS熱交換器のアクティブ加熱・冷却スキッドは、Mayne Pharmaのカプセル製造における冷却時間を数時間から60分未満に短縮するものであり、モバイルトート冷却ユニットの着想源となっています。再使用可能な相変化コンテナや太陽光発電式冷蔵ユニットを含む環境への取り組みは、脱炭素化目標とコンプライアンスを両立させています。長期的には、温度管理サービスの高度化により腐敗リスクが低減し、ライフサイエンスサプライチェーン全体でブランド価値が向上する可能性があります。
地域分析
イングランドは2025年の英国化学物流市場の85.70%を占め、北東部・北西部・南東部の成熟したクラスターが基盤となっています。ティーズサイドのネットゼロプロジェクトがCO₂、アンモニア、ブルー水素の南北フローを強化する一方、ロンドンの超低排出ゾーン拡大により運送事業者は低排出トラックの採用を迫られています。東部の港湾は、2035年までに英国ポンド2,200億(USD 2億8,006万)に達すると予想される地域経済に関連した農業化学品の増加した取扱量を処理しています。しかし、レールタンカーの慢性的な混雑とタンクファームへの地域社会の反対により、戦術的な倉庫保管とレジリエントなマルチモーダルルーティングが求められています。
スコットランドはCAGR 5.82%で最も急成長している地域であり、オフショアエネルギー企業が水素、CCS(炭素回収・貯留)、浮体式洋上風力へとピボットしています。物流上のシナジーは説得力を持っており、石油・ガスのサプライチェーンスキルの60〜80%が低炭素化学品の取扱に直接転用可能です。油田ライセンスに関する法廷判決は規制強化の傾向を裏付けていますが、公的資金とクラスター脱炭素化イニシアチブが政策リスクを相殺しています。アバディーンおよびグランジマスの周辺に新設されたISOタンクヤードが水素誘導体の反復シャトル輸送を捕捉しています。
ウェールズと北アイルランドを合わせたシェアは小規模ですが、戦略的な回廊としての役割を担っています。北アイルランドはウィンザー・フレームワークの下でデュアルマーケット地位にあるため、英国とEUのREACH申請を調整するための機動的な文書管理が必要です。ウェールズは外洋へのアクセスと比較的緩やかな計画規則を活かし、貯蔵ハブの承認を迅速化しています。両地域はエンドツーエンドの出荷可視性向上を目的とするデジタルインフラ補助金の対象となっており、ますます連携が強化される英国化学物流市場における両地域の重要性が確固たるものとなっています。
規制環境
英国の化学物流市場は、Health and Safety Executive(HSE)とDepartment for Transport(DfT)が主導する多層的な安全および危険物規制の下で運営されている。中核的な枠組みには、分類とラベリングに関してUN GHSに整合したGB CLPと、道路輸送についてADRを、鉄道輸送についてRIDを実施するCarriage of Dangerous Goods and Use of Transportable Pressure Equipment Regulations 2009(CDG09)が含まれる。事業者は危険物安全アドバイザー(DGSA)を任命し、重大な危険を及ぼす危険物についてはADR/RIDのセキュリティ規定(第1.10章)を適用しなければならない。
運用面で影響のあるコンプライアンス変更として、2026年5月21日に施行されたThe Chemicals (Health and Safety) (Amendment, Consequential and Transitional Provision) Regulations 2026があり、これによりGB市場に投入される物質の分類・ラベリングに関するHSEへの通知義務が廃止された。施設・保管の側面では、重大事故対策および包装済み危険物質の管理(COMAHの要求事項やHSG71のようなHSEガイダンスを含む)がデポの設計、ゾーニング、計画結果を形成し、タンクファーム、中間保管施設、クロスドック施設の拡張可能な場所に影響を与えている。
バリューチェーン分析
英国の化学物流のバリューチェーンは、化学品メーカー、精製業者、医薬品・特殊化学品メーカーから始まり、続いて包装・準備(IBC、ドラム、タンクコンテナの準備を含む)が行われる。その後、一次輸送とターミナルでの取り扱いへと移行する。実行面では道路輸送が優位であり、化学品輸送量の70%以上を占める一方、鉄道と海上輸送はタンクターミナル、荷積みラック、港湾との接続が整っている場合にバルク液体や輸出入フローを支えている。主要な産業回廊にはHumberとTeessideが含まれ、マルチモーダル接続によって保管・トランスロード活動が集中している。
価値の獲得は、専門的でコンプライアンス負荷の高い業務に集中しており、ADRガバナンスおよび文書管理(DGSAによる監督を含む)、医薬品原料向けの温度管理輸送、より高いハザード在庫向けのCOMAH準拠倉庫がその対象である。ADR資格を持つHGVドライバーの不足と主要ターミナルでの鉄道タンク車アクセスの制限により、スケジューリング、テレマティクスによるコンプライアンス対応、資産の可用性(ISOタンク、ステンレス製ロードタンカー、コンプライアンス対応デポ容量)が、サービス信頼性と価格決定において重要性を高めている。
競争環境
英国化学物流市場は中程度の集中度を示しています。Suttons Group、Hoyer Group、Den Hartogh Logisticsは、ステンレス鋼製ロードタンカー、ISOタンク、COMAH認定デポの相当規模のフリートを合同で管理しており、危険貨物のエンドツーエンドソリューションを提供しています。Suttonsは2024年にDHLの英国バルクコモディティ化学品事業を買収し、タンカー数を拡大するとともに製油所周辺での事業基盤を強化しました。既存事業者は資産の幅広さ、ADRドライバープール、および大手荷主のリスクを低減する独自コンプライアンスソフトウェアによって差別化を図っています。
一方、温度管理の専門会社はGDP認証済みの2〜8℃サービスと極低温ドライアイス補充を提供することで高利益率の医薬品フローをターゲットとしています。デジタルスタートアップはクラウド予約エンジンを活用してバックホールを集約し、空走距離を削減して排出強度を低下させています。世界のISOタンクフリートは2025年1月時点で882,000ユニットを超えており、英国の輸出入回路に恩恵をもたらす設備のスケーラビリティが強調されています。
ホワイトスペース機会としては、資産基準がいまだ形成途上にある水素専用輸送・貯蔵と、英国・EUREACH要件の乖離をナビゲートする通関・倉庫保管の統合パッケージが挙げられます。ジェネラリスト3PLが特殊化学品のニッチ市場に参入するにつれて競争激化が予想される一方、既存プレイヤーはスマートタンクテレメトリーと予知保全への投資により、英国化学物流市場内でのマージン防衛を図っています。
________________________________________
英国化学物流産業リーダー
-
DHL
-
Suttons Group
-
Hoyer Group
-
Den Hartogh Logistics
-
Dachser
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
英国とEU間のコンプライアンス要件の相違拡大と危険物ガバナンスの強化により、荷主は輸送とADR/RIDおよびCDG09に基づく文書、分類、セキュリティ管理を一体化した事業者を選択する傾向を強めている。2026年5月21日のGB CLP変更により、分類・ラベリングに関するHSE通知が不要となったことで行政手続きは一段軽減されたが、複数の顧客やレーンにわたって物質データの正確性を維持するための内部ガバナンスとデジタルワークフローの重要性はむしろ高まっており、特にADR第1.10章のセキュリティ規定を発動する重大な危険を及ぼす危険物においてはその傾向が強い。
最も顕著な運用上の空白領域は、容量やネットワークの制約が新たな需要拠点と交差する部分である。Teessideに関連する低炭素化学品フローや水素関連プロジェクトは、ISOタンクの可用性、コンプライアンス対応の中間保管、道路・鉄道・港湾インターフェースをまたぐマルチモーダルの調整の必要性を高めている。この方向性は、モードを横断する障壁に対応するNational Freight Networkを重視するUK Future of Freight Planの方針にも合致する。国境およびクロスチャネルの効率性も、化学品やそれに関連する規制対象貨物にとって重要な要素であり、国境関連の遅延や運用コストを削減するための2027年半ばの衛生植物検疫(SPS)協定に向けた政府の取り組みがこれを支えている。これにより、通関と保管を組み合わせたパッケージや、時間・温度に敏感な貨物向けにデジタル管理された事前クリアランス手続きの価値が高まっている。
最近の業界動向
- 2026年7月:HOYER Groupは持続可能性パフォーマンスの改善を発表し、EcoVadisゴールドメダルスコア83、道路・複合輸送・ガス物流業務全体でSQASスコア90以上を達成した。強力なESGの実績は、顧客や規制当局との競争的地位を強化する。
- 2026年5月:HOYER Groupは、バーミンガムで開催されたCHEMUK 2026に出展し、化学品・食品産業向けの液体物流ソリューションを紹介した。この展示会は、エンドツーエンドの能力と市場志向の革新を示すものであり、英国におけるプレミアム液体物流サービスに対するブランド認知と需要創出を強化する。
- 2026年1月:Suttons GroupはWidnesデポにおいてStolt-Nielsenの経営陣を迎え、買収後の業務統合を進めた。市場統合により、ISOタンクおよび複合輸送容量の拡大が可能となる。買収後の統合効果と容量拡大を加速させ、英国の化学物流のダイナミクスに影響を与える。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、関連する安全・取扱規則のもとで英国内の化学品の輸送、保管、および取扱いに使用される有償物流サービスを対象とし、化学品顧客から物流プロバイダーが得る収益として測定される。
対象外の範囲:化学品メーカーの自社物流、純粋な機器販売、および化学品コンプライアンスを目的としない独立した小包・宅配サービスは除外される。
セグメンテーション概要
- サービス別
- 輸送
- 道路
- 鉄道
- 海上・外洋
- 航空
- 倉庫保管・流通・在庫管理
- その他サービス
- 輸送
- エンドユーザー産業別
- 医薬品
- 化粧品・パーソナルケア
- 石油・ガス
- 特殊化学品
- その他エンドユーザー
- 危険度クラス別
- 危険化学物質
- 非危険化学物質
- 温度管理別
- 温度管理(冷蔵・加熱)
- 非温度管理
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、需要、供給、およびコンプライアンスニーズに関する初期確認を行うために使用される。主に、危険物に関する運輸省のガイダンス、労働安全衛生局の刊行物、および国家統計局の産業生産指標など、英国の貿易・安全に関する参考資料を活用する。貿易および流通方向のシグナルについては、英国貿易統計、港湾・海事関連の公表資料、および化学工業協会などの関連団体資料も参照する。
これらのシグナルを規模算定可能なモデルに変換するため、価格設定および事業運営の文脈を把握するために公開企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い報道資料を活用する。さらに、企業財務、輸出入の船積みレベルの確認、および新たな取扱ソリューションがサービス構成を変化させる場合の特許調査に有料サブスクリプションを用いた的を絞った確認を追加する。デスクリサーチのリストは網羅的なものではなく例示的なものであり、データ収集、検証、および明確化のために多数の追加参考資料が使用される。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは十分に把握できない事項、特に広範な輸送・倉庫保管契約における化学品特有の収益シェアを検証するために使用される。オペレーター、化学品荷主、サイト物流チーム、ならびにコンプライアンスおよび安全の専門家と対話し、グレートブリテン全域にわたるレーン構造、契約条件、およびADR取扱ニーズの変化に議論を集中させる。
インタビューで通常明確化される事項には、サービスアタッチ率(付加価値取扱いおよびコンプライアンス)、危険物および温度管理輸送の価格プレミアム、ならびに港湾、ターミナル、およびデポネットワーク全体で輸送能力の制約が実際に生じている箇所が含まれる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:17% |
| 中位層:44% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:20% | マネージャー:49% |
市場規模算定と予測
規模算定は、英国の化学品製造生産シグナル、貿易・港湾の流通方向、およびコンプライアンスに準拠した保管・輸送(危険物取扱いを含む)を必要とするフロの実際のシェアを用いた、化学品物流需要プールのトップダウン再構築から始まる。需要プールが形成されると、化学品に使用される道路、鉄道、海上、および倉庫保管活動を反映したサービス構成ウェイトと価格指標を用いて価値に換算される。
次に、英国でのエクスポージャーを持つ物流オペレーターのサンプルセットの積み上げ、ADRコンプライアンス輸送における1トン当たりおよび1トリップ当たりの典型的な価格帯のチャネルチェック、ならびに化学品クラスターにおける倉庫稼働率を用いたサニティチェックなど、現実的に構築可能な選択的なボトムアップ推計によって合計値を裏付ける。サプライヤーの収益分割が開示されていない場合、そのギャップはインタビューに基づく配分キーと、既知のエンドユース強度パターン(例えば、危険物および温度管理量に対するより高い取扱要件)との相互確認によって処理される。
予測は、トレンドに連動したドライバーに支えられたシナリオ分析を用いて実施される。変数セットは説明・再現可能な程度に小さく保たれる。一般的なインプットには、化学品生産の勢い、輸出入量、燃料・労働コストの圧力、規制コンプライアンスの強度(研修・認証の利用可能性)、および温度管理や包装危険物取扱いなどの高付加価値サービスのシェアが含まれる。
データ検証と更新サイクル
検証は、最終的な数値が単一のデータストリームに依存しないよう、複数のチェックを通じて実施される。モデルのアウトプットを、公表された貿易パターン、港湾スループットの文脈、および開示された物流収益構成などの独立したシグナルと比較する。その後、ドライバーが理解可能になるまで差異を検討する。ある前提が異常な跳ね上がりを生じさせる場合、チームはインプット系列を再確認し、乖離が重要と判断される場合はソースに再連絡する。
承認前に、アナリストによるピアレビューから始まり、スコープ境界と単位換算を再テストする最終的なロジック確認まで、段階的にモデルがレビューされる。レポートは年次で更新され、コスト、コンプライアンス要件、または化学品の生産・貿易条件に影響を与える重要なイベントが発生した場合には中間更新が行われる。納品直前に最新の更新されたビューをクライアントが受け取れるよう、新たなレビューが実施される。
Mordor Intelligenceの英国化学品物流市場規模と他の公表推計との比較
英国化学品物流の公表市場規模は、同じラベルが使用されていても、サービス境界、含まれる化学品フロー、および価格設定の基準が必ずしも一致していないため、異なって見える場合がある。一部の推計は広範な物流収益に重点を置く一方、他の推計は化学品需要シグナルから始まり、サービス固有の価格ロジックを用いて物流価値を加算する。
英国の貿易フロー方向、化学品製造生産指標、およびインタビューで確認されたADRコンプライアンス輸送の契約プレミアムが、Mordor Intelligenceの推計を広範な危険物フレートや一般的な契約物流売上高ではなく、化学品特有の物流収益に結びつけるチェックとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 75.8 ビリオン 米ドル(2025年) | |
| 業界団体A | 64.0 ビリオン 米ドル(2025年) | 付加価値取扱いおよびコンプライアンス主導の倉庫保管プレミアムを除外することが多く、規制対象保管および専門輸送における学品特有の支出を過小評価する可能性がある。 |
| 業界誌B | 33.6 ビリオン 米ドル(2023年) | 危険物物流を広範に追跡しており、非危険化学品フローおよび化学品専用倉庫保管収益を完全に捉えない狭義の定義に基づいている可能性がある。 |
この乖離は主に、化学品専用倉庫保管、コンプライアンスサービス、および非危険化学品の移動がどの程度計上されるか、加えて米ドルへの換算に使用された年度と価格設定の基準によって説明される。当社のアプローチは、各ステップが観察可能な需要シグナルに結びつけられ、予測前提が確定される前にオペレーターおよび荷主のフィードバックを通じて検証されるため、追跡可能性が保たれている。
レポートで回答されている主要な質問
英国化学物流市場の現在の価値はどのくらいですか?
2026年時点でUSD 79.3億であり、2031年までにUSD 99.4億に達すると予測されています。
最大のシェアを持つサービスセグメントはどれですか?
輸送が2025年の収益の66.20%をリードしており、広範なロードタンカーフリートによって支えられています。
スコットランドが最も急成長している地域である理由は何ですか?
大規模な水素および炭素回収投資が専門物流需要を押し上げており、2031年にかけてCAGR 5.82%を牽引しています。
ADR 2025規制は物流にどのような影響を与えていますか?
新たなデジタルコンプライアンスプラットフォームが書類エラーを大幅に削減し、ターンアラウンドを加速させ、フリート稼働率を最大8%改善しています。
英国化学物流事業者が直面している主な課題は何ですか?
ADR認定ドライバーの24%不足が予約リードタイムを長期化させ、運営コストを圧迫しています。
最大の成長機会はどこにありますか?
温度管理医薬品フローと新興水素輸送回廊が最も高い成長余地とマージン潜在性を提供しています。