
Tamaño y Cuota del Mercado de Tintes Textiles
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.81 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
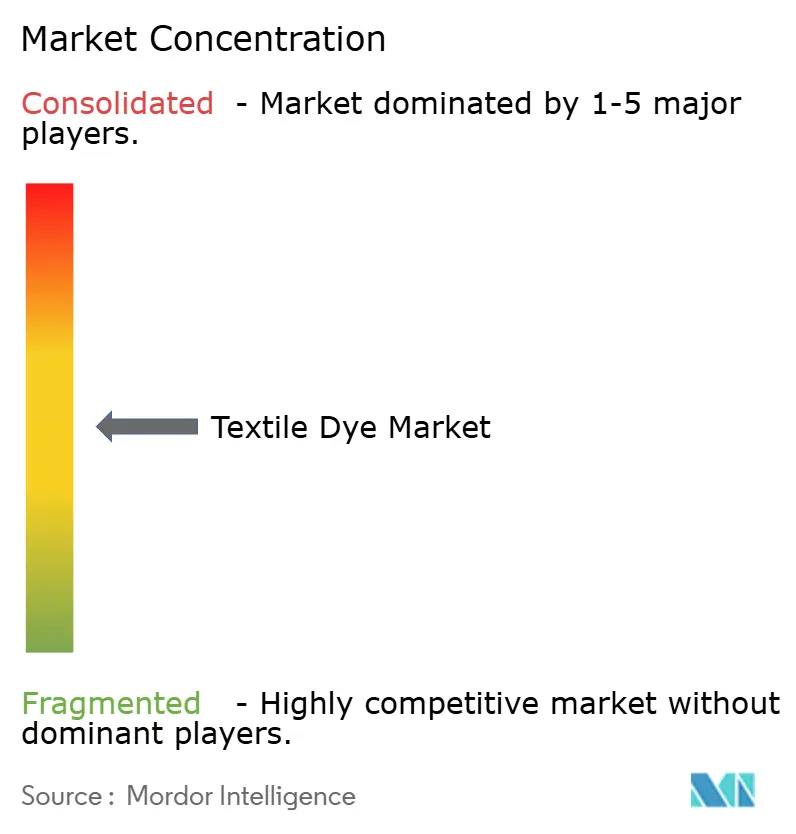
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tintes Textiles por Mordor Intelligence
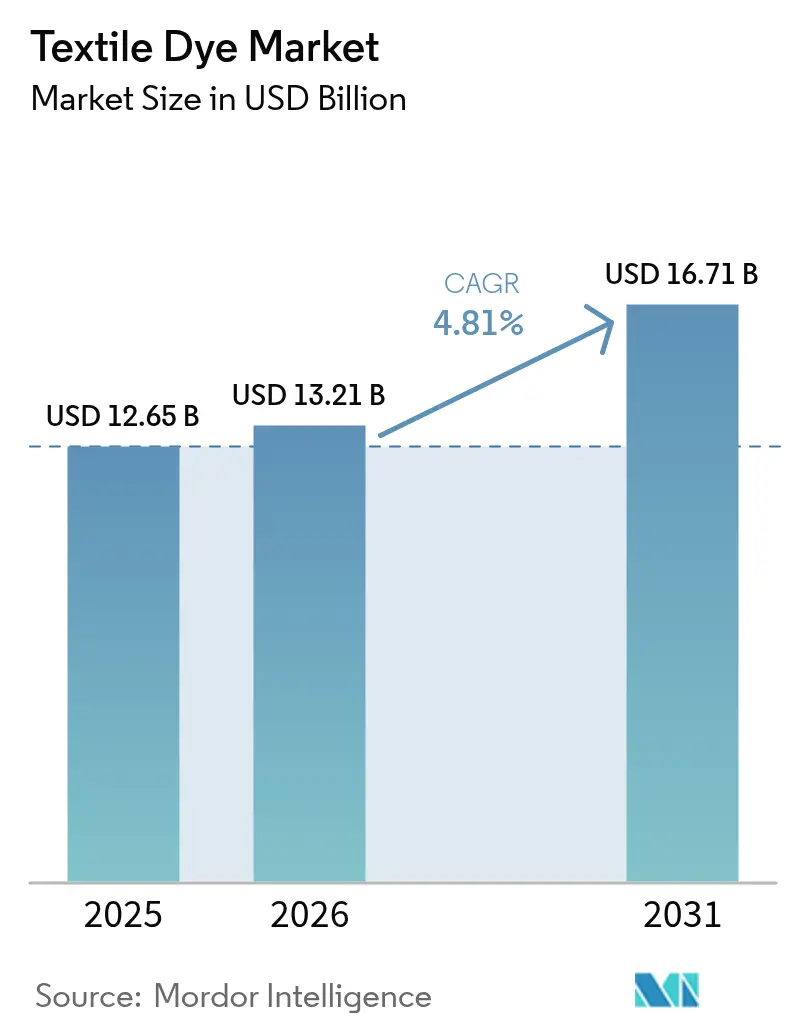
Se proyecta que el tamaño del Mercado de Tintes Textiles sea de 12.650 millones de USD en 2025, 13.210 millones de USD en 2026, y alcance los 16.710 millones de USD en 2031, creciendo a una CAGR del 4,81% de 2026 a 2031. La sólida demanda de prendas de moda rápida ricas en poliéster, los mandatos de sostenibilidad más estrictos en América del Norte y la Unión Europea, y la rápida adopción de la impresión digital de textiles sostienen colectivamente una trayectoria de crecimiento por encima de la tendencia para el mercado de tintes textiles. Las químicas dispersivas refuerzan su posición porque el teñido del poliéster requiere menos agua de proceso y ciclos más cortos que el algodón, mientras que las marcas eligen cada vez más los sintéticos para cumplir los objetivos de reducción de agua establecidos en la legislación AB 405 de California. Asia-Pacífico sigue siendo el epicentro de las ampliaciones de capacidad, ya que Vietnam e India atraen inversión extranjera directa para instalaciones de teñido y acabado, compensando la gradual reubicación de la producción desde la China continental. Las aplicaciones de textiles técnicos, desde telas médicas antimicrobianas hasta interiores de automóviles ignífugos, amplían la oportunidad direccionable más allá de la ropa y sustentan la estabilidad a largo plazo a pesar de los ciclos de la moda. La volatilidad continua en las materias primas de anilina y benceno, sin embargo, exige integración hacia atrás o contratos de suministro a largo plazo para defender los márgenes en el mercado de tintes textiles.
Conclusiones Clave del Informe
- Por tipo de tinte, los grados dispersivos lideraron con una cuota de ingresos del 32,11% en 2025 y se están expandiendo a una CAGR del 5,61% hasta 2031.
- Por fibra, el poliéster capturó el 50,14% de la cuota del mercado de tintes textiles en 2025, y se está expandiendo a una CAGR del 5,37% hasta 2031.
- Por aplicación, las prendas de vestir representaron el 55,23% del tamaño del mercado de tintes textiles en 2025 y se proyecta que crezca a una CAGR del 5,20% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo una cuota del 49,85% en 2025 y se prevé que registre la CAGR más rápida del 5,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la Producción de Moda Rápida en Economías Emergentes | +1.2% | Núcleo de APAC (Bangladesh, Vietnam, India), extensión al Norte de África | Mediano plazo (2-4 años) |
| Expansión de la Impresión Digital de Textiles bajo Demanda | +0.9% | Global, con adopción temprana en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Crecimiento en el Uso de Textiles Técnicos y de Protección | +0.7% | América del Norte, UE, centros industriales de APAC | Largo plazo (≥ 4 años) |
| Mandatos de Sostenibilidad de Marcas Minoristas (Tintes de Base Biológica) | +0.6% | América del Norte y UE, adopción selectiva en APAC | Mediano plazo (2-4 años) |
| Auge del Comercio Electrónico en Pedidos de Prendas en Lotes Pequeños | +0.8% | Global, concentrado en áreas metropolitanas urbanas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Producción de Moda Rápida en Economías Emergentes
Bangladesh exportó 47.400 millones de USD en prendas de vestir confeccionadas en 2025, un aumento del 12% respecto a 2024, y las telas de mezcla de poliéster representaron el 68% de esos envíos[1]Organización Mundial del Comercio, "Comercio Mundial de Prendas de Vestir 2025," wto.org. Vietnam atrajo 3.200 millones de USD en inversión extranjera directa en textiles durante 2025, principalmente en plantas de teñido y acabado que sirven a las estrategias de acercamiento de los minoristas occidentales. El programa de Incentivos Vinculados a la Producción de India comprometió 1.440 millones de USD hasta 2029 para modernizar la capacidad de textiles técnicos, impulsando la instalación de unidades de tratamiento de efluentes que cumplen con los protocolos de Descarga Cero de Sustancias Químicas Peligrosas (ZDHC). El teñido del poliéster consume entre 30 y 40 litros de agua por kilogramo de tela en comparación con los 80-100 litros del algodón, reduciendo los costos de energía en casi un 20% y reforzando el crecimiento a largo plazo del mercado de tintes textiles. Los plazos de entrega más cortos, de 45 días a 21 días, son ahora estándar para las cadenas globales de moda rápida, haciendo indispensables las ventajas de ciclo rápido de las químicas dispersivas.
Expansión de la Impresión Digital de Textiles bajo Demanda
La capacidad global de impresión digital de textiles aumentó un 28% en 2025, impulsada por 1.847 envíos de impresoras industriales de Kornit Digital, un aumento del 28% interanual[2]Kornit Digital, "Presentación para Inversores del Ejercicio 2025," kornit.com. La impresión bajo demanda reduce el desperdicio de inventario entre un 35 y un 40% porque las marcas pueden probar microcolecciones sin comprometerse a mínimos de 5.000 unidades. Los tintes reactivos siguen siendo dominantes en las formulaciones de inyección de tinta para el algodón debido a su enlace covalente, que proporciona una solidez al lavado de Grado 4 según ISO 105-C06 sin procesamiento adicional. Las soluciones a base de pigmentos están ganando terreno en el poliéster, pero aún enfrentan limitaciones de gama de colores que restringen su penetración en las líneas de moda impulsadas por tonos vibrantes. A medida que los tamaños de las gotas de las impresoras se reducen a 10 picolitros, los proveedores de tintes deben reformular los productos para el control de viscosidad, la velocidad de secado y el rendimiento antiobstrucción de boquillas.
Crecimiento en el Uso de Textiles Técnicos y de Protección
Los textiles de protección generaron 13.500 millones de USD en ingresos en 2024 y se prevé que crezcan a un 7,25% hasta 2029 ante la creciente demanda sanitaria y automotriz. Los tintes de tina ocupan el 62% de las aplicaciones ignífugas porque su estructura de pigmento insoluble resiste el lavado industrial a 90 °C sin pérdida de color. Los fabricantes de equipos originales del sector automotriz especificaron el cumplimiento del Estándar 100 de OEKO-TEX para el 89% de las telas de interior en 2025, impulsando a las tintorerías a eliminar los compuestos azo cancerígenos. Los tintes ácidos mantienen una cuota en la filtración de nailon y los geotextiles, donde la solidez a la luz de Grado 7 según ISO 105-B02 es obligatoria para una exposición exterior de 10 a 15 años. Los elevados costos de calificación y los largos ciclos de prueba mantienen los márgenes resilientes en esta porción del mercado de tintes textiles.
Mandatos de Sostenibilidad de Marcas Minoristas (Tintes de Base Biológica)
La norma de responsabilidad ampliada del productor AB 405 de California obliga a las marcas de ropa a diseñar para la reciclabilidad a partir de enero de 2026, destacando la química de los tintes como un determinante de la reutilización de fibras. El Reglamento de Ecodiseño de la Unión Europea exigirá pasaportes digitales de producto para 2027, lo que incrementará aún más las exigencias de trazabilidad. BASF introdujo su grado de base biológica Índigo de Tina al 40% en 2025, dirigido a las fábricas de denim que sirven a Levi's y VF Corporation. La línea EarthColors de Archroma, derivada de residuos de la industria alimentaria, fue adoptada por 14 marcas, pero conlleva una prima de costo del 15-20% que modera la penetración en el mercado masivo. Los procesos enzimáticos logran ahora aproximadamente un 80% de rendimiento frente al 92-95% de las rutas petroquímicas, lo que subraya el obstáculo de costos para escalar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Normas Globales de Descarga de Efluentes | -0.9% | APAC (China, India, Bangladesh), UE | Mediano plazo (2-4 años) |
| Volatilidad en los Intermedios de Tintes Derivados del Petróleo | -0.7% | Global, aguda en regiones sin integración petroquímica | Corto plazo (≤ 2 años) |
| Amenaza Competitiva del Algodón de Color Natural | -0.3% | Segmentos certificados orgánicos de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Normas Globales de Descarga de Efluentes
La revisión de aguas residuales de China de enero de 2025 redujo la demanda química de oxígeno permitida a 50 mg/L, obligando a 127 tintorerías en el Delta del Río Yangtze a suspender operaciones pendientes de mejoras. La Lista de Sustancias de Fabricación Restringidas de ZDHC añadió 18 tintes azo en 2024, lo que provocó auditorías en 11 países. La instalación de sistemas de agua de circuito cerrado cuesta entre 2,8 y 5,1 millones de USD por planta, una carga que eliminó aproximadamente una cuarta parte de las instalaciones más pequeñas en 2025 y provocó una consolidación regional. El Departamento de Medio Ambiente de Bangladesh emitió 89 avisos de cierre en 2025, perturbando entre el 15 y el 18% de la capacidad de mezcla de poliéster utilizada por las marcas occidentales. Las normas más estrictas afectan desproporcionadamente a los tintes reactivos y directos con mayor demanda bioquímica de oxígeno, impulsando el consumo hacia formulaciones dispersivas alineadas con el crecimiento del poliéster.
Volatilidad en los Intermedios de Tintes Derivados del Petróleo
Los precios de la anilina oscilaron entre 1.420 y 1.890 USD por tonelada métrica en 2025 debido a las fluctuaciones del petróleo crudo y los cierres de plantas chinas. El benceno alcanzó los 920 USD por tonelada métrica en el segundo trimestre de 2025 durante el mantenimiento de refinerías en Corea del Sur e India. La compresión de márgenes alcanzó entre 180 y 240 puntos básicos para los productores sin integración hacia atrás, mientras que la anilina cautiva de Zhejiang Longsheng protegió la rentabilidad. Tres proyectos de tintes indios aplazaron su puesta en marcha hasta 2027 en medio de la incertidumbre sobre las materias primas, la reducción de la liquidez en el mercado spot y la amplificación de la volatilidad. Las empresas más pequeñas que no pueden cubrirse ante picos de precios trimestrales del 25-30% enfrentan un riesgo existencial, acelerando la consolidación del sector y reforzando el poder de negociación de los proveedores verticalmente integrados en el mercado de tintes textiles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tinte:
Las Químicas Dispersivas Amplían su VentajaLos tintes dispersivos aseguraron el 32,11% de los ingresos de 2025, mientras que la previsión de CAGR del 5,61% del segmento hasta 2031 supera al mercado general de tintes textiles. La cuota del poliéster en el uso global de fibras sustenta esa trayectoria porque las formulaciones dispersivas se enlazan eficazmente sin agentes reductores auxiliares, reduciendo el tiempo de proceso hasta en un 25%. Los tintes reactivos quedarán rezagados con un crecimiento inferior al 4% a medida que se intensifica el escrutinio medioambiental del algodón. Los tintes directos, valorados por la coloración económica de los textiles celulósicos para el hogar, contribuyen entre un 12 y un 14%, pero enfrentan sustitución en las regiones que endurecen las normas de efluentes.
La gama dispersiva compatible con CO₂ supercrítico de Huntsman, comercializada en siete fábricas del este de Asia durante 2025, elimina completamente el agua, alineándose con las presiones regulatorias y reforzando los precios premium. Los tintes de tina retienen una porción lucrativa a través de aplicaciones duraderas para exteriores y ropa de trabajo, mientras que los tintes ácidos mantienen un punto de apoyo en el nailon y la lana. Los tintes básicos y las químicas de nicho completan el resto, con un crecimiento limitado por la disminución del uso de fibra acrílica. En conjunto, estos cambios mantendrán la cuota del mercado de tintes textiles de los tintes dispersivos en una trayectoria ascendente hasta 2031.
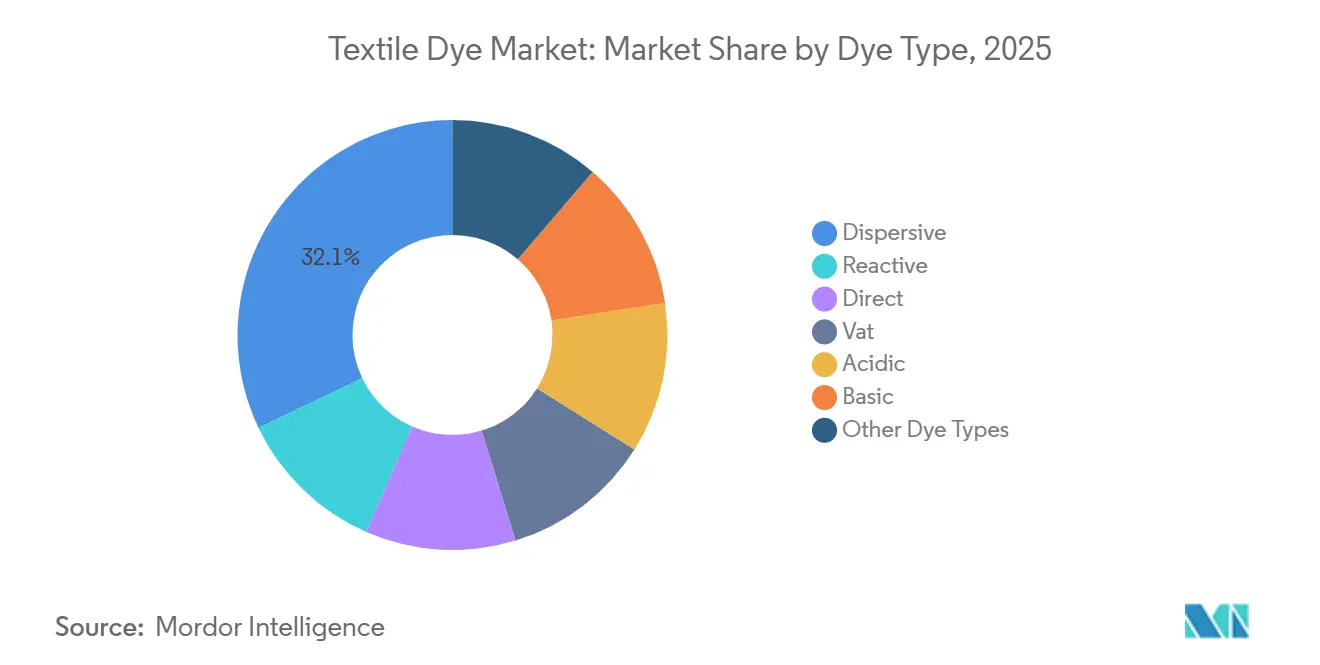
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Fibra:
El Dominio del Poliéster Remodela los Patrones de CompraEl poliéster absorbió el 50,14% de los volúmenes de tinte de 2025 y se prevé que se expanda a un 5,37% hasta 2031 a medida que la demanda de ropa deportiva y de ocio crece un 9,2% anual y se acelera la adopción del PET reciclado. La cuota del algodón se contraerá gradualmente porque teñir 1 kilogramo de algodón consume más del doble del agua requerida para el poliéster, una disparidad destacada por los responsables políticos en la California expuesta a la sequía. El nailon mantiene su cuota a medida que crecen las aplicaciones de ropa deportiva de alto rendimiento y medias en la Asia emergente, generando márgenes premium debido a los requisitos especializados de tintes ácidos.
La lana sigue siendo una fibra de lujo de nicho y técnica para exteriores, sustentando la demanda de tintes ácidos que prioriza la solidez del color sobre el costo. El declive del acrílico refleja el ascenso del forro polar de poliéster en las prendas de invierno, limitando el crecimiento de los tintes básicos. La viscosa y las fibras de basto ecológicas, aunque elogiadas por su biodegradabilidad, representan conjuntamente una cuota muy pequeña del uso de tintes porque las huellas de producción y los obstáculos técnicos del teñido moderan la adopción. El tamaño del mercado de tintes textiles asignado al poliéster está, por tanto, destinado a ampliarse, reforzando la inversión en químicas reactivas orientadas al poliéster dispersivo y reciclado.
Por Aplicación:
El Reloj de las Microtendencias de la Moda Sigue AvanzandoLas prendas de vestir contribuyeron con el 55,23% del valor del mercado de 2025 y se prevé que registren una CAGR del 5,20% hasta 2031 a medida que las marcas de venta directa al consumidor introducen entre 15 y 20 microcolecciones cada año. Marcas como Zara presentaron 12.000 nuevos diseños en 2025, un salto del 50% respecto a 2020, impulsando la expansión de la paleta de colores y un mayor gasto en tintes por prenda. Los textiles para el hogar se ven impulsados por las ganancias de ingresos en los mercados emergentes; las exportaciones de textiles para el hogar de India crecieron un 14% interanual hasta los 4.700 millones de USD en 2025. Las telas industriales mantienen su valor donde los ciclos de calificación de hasta tres años anclan contratos de suministro a largo plazo y estabilizan los ingresos.
Otros usos, cuero, papel y madera, están siendo presionados por sustitutos sintéticos en el calzado y los interiores de automóviles. Las necesidades de gestión de la humedad de la ropa deportiva y de ocio impulsan las formulaciones dispersivas con ajustes hidrofóbicos que resisten el sangrado por transpiración, mientras que el crecimiento de la moda modesta en las economías de mayoría musulmana incrementa la demanda de tonos oscuros de alta concentración. Estas tendencias concurrentes sostienen una mezcla química diversa, asegurando una base amplia para el mercado de tintes textiles hasta 2031.
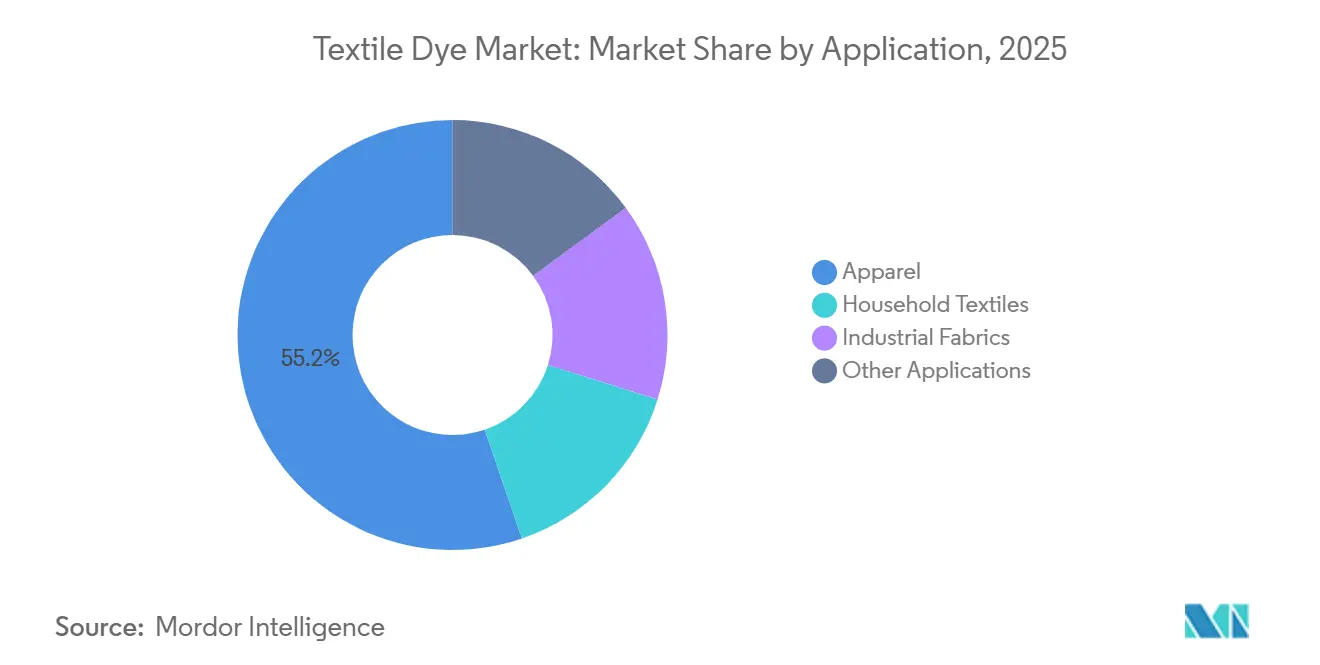
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
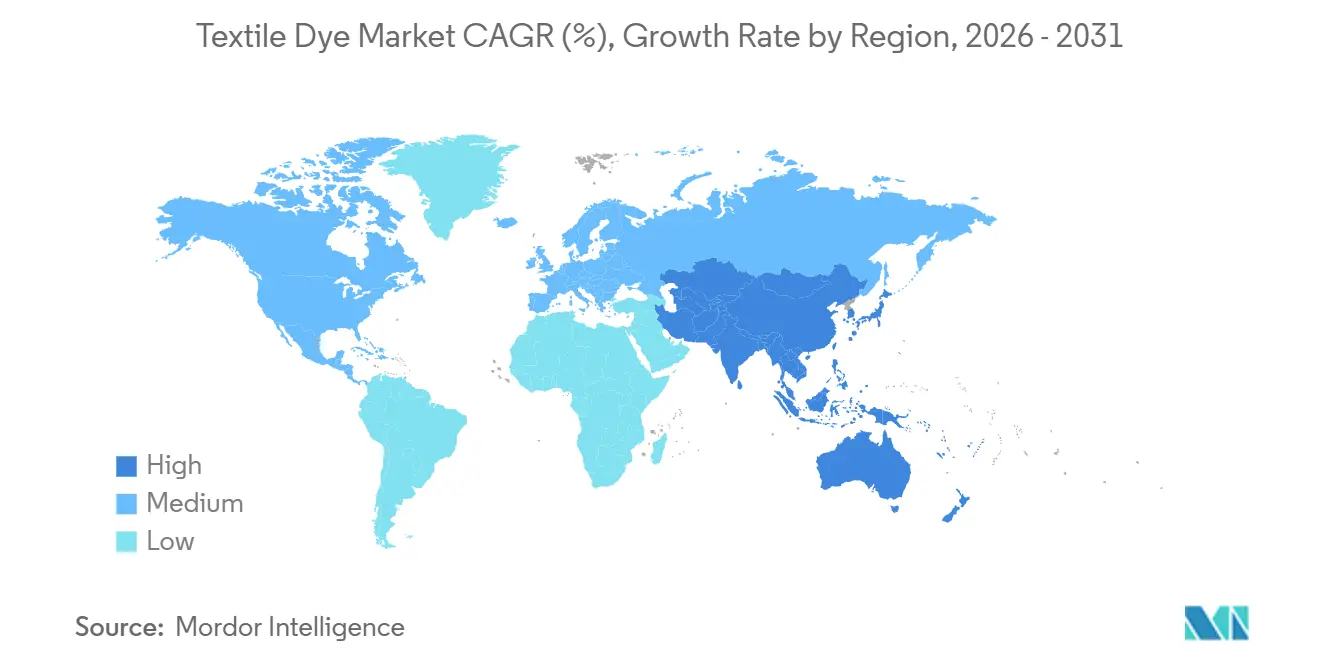
Mercado de Colorantes Textiles de Asia-Pacífico
Asia-Pacífico concentró el 49,85% del valor global en 2025 y se encamina hacia una CAGR del 5,75% hasta 2031. Bangladesh registró un crecimiento del 12% en exportaciones de prendas de vestir hasta alcanzar los 47,4 mil millones de USD, las entradas de IED de Vietnam por 3,2 mil millones de USD en 2025 se destinaron a instalaciones de tintura, y el presupuesto de incentivos de India de 1,44 mil millones de USD aceleró la adopción de tratamiento de efluentes. China sigue siendo el mayor país individual, aunque cedió 180 puntos básicos de cuota en 2025 a medida que las marcas diversifican sus fuentes por resiliencia geopolítica. Japón y Corea del Sur, con una estricta adopción de OEKO-TEX, satisfacen la demanda de colorantes especiales en textiles para automoción y electrónica. Indonesia y Tailandia se benefician del arbitraje salarial, aunque dependen en gran medida de intermedios importados, lo que los expone a la volatilidad de las materias primas.
Mercado de Colorantes Textiles de América del Norte
La cuota de mercado de América del Norte se ve favorecida por el acercamiento de la producción a México, cuya IED textil en 2025 totalizó 890 millones de USD. La ley AB 405 de California sitúa la reciclabilidad al final de la vida útil en primer plano, impulsando la inversión en colorantes de base biológica y fácilmente desentintables, adecuados para flujos de reciclaje de fibra a fibra. El sector canadiense de actividades al aire libre en climas fríos continúa especificando colorantes de tina y ácidos con solidez del color extrema, mientras que Estados Unidos sigue dependiendo de las importaciones para más del 75% de sus necesidades de colorantes.
Mercado de Colorantes Textiles de EMEA y América del Sur
Europa está limitada por la prohibición REACH de 2024 sobre 34 colorantes azo y los pasaportes de Ecodiseño pendientes para 2027. Alemania, Italia y Francia representan más de la mitad de la demanda regional, aprovechando el posicionamiento premium para trasladar los incrementos de costos impulsados por la sostenibilidad. El Reino Unido hace frente a aranceles de importación del 4,5% tras el Brexit, y el sector ruso, afectado por las sanciones, lucha con la escasez de intermedios especiales. América del Sur, liderada por Brasil, está impulsada por una base de consumo doméstico de prendas de vestir de 214 millones de consumidores, mientras que Oriente Medio y África, anclados por el hito exportador de Egipto de 3,1 mil millones de USD y las inversiones de Arabia Saudita en el marco de la Visión 2030.

Análisis de la cadena de valor
La cadena de valor de los tintes textiles comienza aguas arriba con materias primas petroquímicas (en particular benceno y anilina) y otros intermedios de tintes, para luego pasar a la síntesis de tintes y pigmentos, la formulación (dispersiones líquidas, en polvo y, cada vez más, de grado inkjet) y el envasado. En la etapa intermedia, los tintes son consumidos por fábricas textiles y tintorerías durante las etapas de procesamiento húmedo, como preparación, teñido, estampado, lavado y acabado en diversas fibras (poliéster, algodón, nylon y mezclas). Aguas abajo, las telas y prendas terminadas circulan a través de marcas, minoristas y redes logísticas, y las organizaciones y programas de pruebas y certificación de terceros (por ejemplo, la evaluación química y las auditorías alineadas con ZDHC) influyen en las listas de productos químicos aprobados y en las decisiones de compra.
Las restricciones operativas y la captura de valor dependen cada vez más del cumplimiento normativo y la tecnología de proceso en los nodos de procesamiento húmedo. En la Unión Europea, las conclusiones sobre las MTD para el sector textil, conforme a la Decisión de Ejecución (UE) 2022/2508 de la Comisión (para las capacidades de tratamiento pertinentes), refuerzan la necesidad de inversión en tratamiento de aguas residuales y eficiencia de recursos. En Estados Unidos, las directrices sobre efluentes del 40 CFR Part 410 regulan las descargas de contaminantes de las fábricas textiles. Este entorno favorece a los proveedores de soluciones integradas que combinan colorantes con auxiliares, conocimiento de aplicación y respaldo de datos; empresas como Archroma y DyStar posicionan sus carteras en torno al rendimiento más el cumplimiento normativo, mientras que las fábricas que enfrentan mayores costos de aguas residuales y auditoría se orientan hacia procesos de ciclo más corto y menor consumo de agua, así como a una colaboración más estrecha con los proveedores para reducir el retrabajo, la variación de tono y el riesgo del inventario químico.
Panorama Competitivo
El mercado de tintes textiles exhibe una fragmentación moderada. Los especialistas regionales como Kiri Industries, Atul Ltd y Colourtex aseguran una cuota del 18-22% a través de una profunda integración hacia atrás en los intermedios que amortigua las fluctuaciones de la anilina y el benceno. Las oportunidades de espacio en blanco giran en torno a los tintes que mantienen el rendimiento del color en el poliéster reciclado, donde una pérdida actual del 12-15% dificulta la adopción, y en torno a las formulaciones de impresión digital que logran una alta solidez al lavado sin horneado posterior intensivo en energía.
Líderes de la Industria de Tintes Textiles
Archroma
Huntsman International LLC
BASF
Kiri Industries Ltd
Zhejiang Longsheng Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Colorantes Textiles
- AkikDye
- Archroma
- Atul Ltd
- BASF
- Clariant
- Colourtex Industries Private Limited
- Huntsman International LLC
- Jiangsu World Chemical Co., Ltd
- KeyColour
- Kiri Industries Ltd
- Zhejiang Longsheng Group
- Mahickra Chemicals Limited
- NICCA CHEMICAL CO.,LTD.
- Sun Chemical
- TAIYO HOLDINGS CO., LTD.
- Vipul Organics Ltd

Oportunidades de mercado y perspectivas futuras
La circularidad y la transparencia química están generando un espacio de oportunidad a corto plazo para los proveedores de tintes y auxiliares que puedan documentar la composición química, reducir el uso de recursos y mejorar el rendimiento sobre materias primas recicladas. Los programas de política y cumplimiento ya mencionados en el contexto de mercado, incluida la ley AB 405 de California (vigente desde enero de 2026 para el diseño orientado a la reciclabilidad) y el impulso de la UE hacia los Pasaportes Digitales de Producto para 2027, aumentan el valor de los sistemas de tintes trazables y las formulaciones de bajo impacto que respaldan el reciclaje de fibra a fibra y responden a los requisitos de sustancias restringidas de las marcas. La evidencia de comercialización es visible en acciones de 2026 que vinculan la composición química con los textiles circulares, incluido el lanzamiento por parte de Archroma y ORTA Anadolu de una colección de denim teñida con FiberColors derivados de residuos de lana preconsumo, lo que sugiere que las fábricas y las marcas están dispuestas a probar rutas alternativas de materia prima en el teñido.
La intensificación de procesos y la habilitación de la impresión digital siguen siendo zonas de oportunidad prácticas porque apuntan a la palanca de costo y cumplimiento más controlable de la cadena: el procesamiento húmedo. En julio de 2026, RUDOLF Chemicals lanzó RUCOGEN PVN para mejorar el poslavado del teñido reactivo mientras reduce el consumo de energía y agua, alineándose con las crecientes presiones de efluentes y costos descritas para las tintorerías. Por otro lado, la actividad de BASF en torno a la poliamida reciclada (loopamid) con Lindex en 2026 refuerza el cambio hacia fibras recicladas, lo que impulsa la demanda de sistemas de tintes que mantengan el rendimiento de color y la resistencia sobre sustratos reciclados, en línea con el espacio en blanco ya identificado en el panorama competitivo para el poliéster reciclado y otros sintéticos reciclados.
Recent Industry Developments in Mercado de Colorantes Textiles
- Julio de 2026: RUDOLF Chemicals lanzó RUCOGEN PVN, posicionado para mejorar el poslavado del teñido reactivo mientras reduce el consumo de energía y agua. El lanzamiento se enfoca en una de las etapas más intensivas en recursos de la coloración celulósica, ayudando a las tintorerías a responder al mayor escrutinio sobre efluentes y a la presión de los costos operativos. También refuerza la diferenciación de los proveedores en torno a productos químicos de proceso que respaldan una calidad de tono constante con menores cargas de lavado y servicios.
- Mayo de 2026: BASF se asoció con Lindex para introducir poliamida reciclada (loopamid) en el sector de lencería, como parte de los objetivos de abastecimiento de materiales de Lindex para 2026. La adopción más amplia de sintéticos reciclados eleva los requisitos técnicos de los sistemas de tintes para lograr tonos uniformes y resistentes al lavado en hilados y telas reciclados. Esto respalda la demanda de carteras de tintes y auxiliares diseñadas para materias primas recicladas e insumos químicos trazables.
- Abril de 2024: Archroma invirtió 750.000 USD para expandir su planta en Carolina del Sur, agregando empleos y aumentando la capacidad regional. La medida respalda un servicio y suministro más cercanos para clientes de Norteamérica que gestionan necesidades de cumplimiento y ciclos de producción más cortos. También refuerza la capacidad de respuesta local en soluciones de tintes y productos químicos especializados, alineadas con los requisitos de sostenibilidad y calidad de las marcas.


Mercado de Colorantes Textiles Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los tintes utilizados para colorear textiles durante el procesamiento de fibras, hilos, telas y prendas, contabilizado a nivel de ventas del fabricante y expresado en USD en los principales países productores y consumidores.
Exclusiones del alcance: se excluyen los pigmentos textiles y las tintas de impresión que se venden principalmente para estampado con pigmentos en lugar de teñido.
Descripción general de la segmentación
- Por Tipo de Tinte
- Reactivo
- Dispersivo
- Directo
- De Tina
- Ácido
- Básico
- Otros Tipos de Tinte
- Por Tipo de Fibra
- Algodón
- Poliéster
- Nailon
- Lana
- Acrílico
- Viscosa
- Otros Tipos de Fibra
- Por Aplicación
- Prendas de Vestir
- Textiles para el Hogar
- Telas Industriales
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando el conjunto de demanda utilizando datos públicos textiles y químicos, de modo que el modelo esté vinculado a la actividad de producción real y a los flujos comerciales. Entre las referencias útiles se incluyeron fuentes como UN Comtrade para el comercio de tintes e intermedios, series macroeconómicas del Banco Mundial y el FMI para el contexto de divisas e inflación, oficinas nacionales de estadística para índices de producción textil, y agencias ambientales para la orientación sobre aguas residuales y cumplimiento químico.
Junto con esto, revisamos informes anuales de empresas, presentaciones a inversores y cobertura de prensa para comprender las adiciones de capacidad, los comentarios sobre utilización de plantas y los cambios regionales en la demanda. También se utilizaron lecturas de bases de datos de patentes para rastrear dónde se están presentando nuevas composiciones de tintes y formulaciones de bajo impacto, lo que ayudó a poner a prueba el relato de innovación frente a lo que realmente avanza en desarrollo. Estas fuentes documentales son solo ilustrativas, y también se utilizaron muchas otras fuentes públicas y de suscripción para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Para cerrar las brechas dejadas por los datos públicos, hablamos con productores de tintes, distribuidores, procesadores textiles y compradores aguas abajo que siguen los patrones de consumo de tintes según el tipo de tela y la ruta de acabado. Los aportes de roles de abastecimiento y a nivel de planta se utilizaron para validar el movimiento de precios, la sustitución entre clases de tintes y el efecto práctico del endurecimiento de las normas de descarga en los principales centros textiles.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 22% | APAC: 52% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 22% | EMEA: 30% |
| Actores más pequeños: 22% | Gerentes: 56% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal se construyó utilizando un enfoque de arriba hacia abajo (top-down), donde los indicadores de producción y comercio textil se convierten en demanda de tintes, y luego se les asigna un precio utilizando rangos de precios de venta regionales observados. Para dar credibilidad, los totales se verificaron cruzadamente mediante aproximaciones selectivas de abajo hacia arriba (bottom-up), como la división muestreada de ingresos de proveedores por geografía y verificaciones de canal sobre el precio típico por kilogramo para las clases de tintes comunes.
Algunos insumos tuvieron el mayor peso: las tendencias de producción de telas y prendas en los países liderados por Asia, los cambios en la mezcla de fibras (especialmente poliéster frente a algodón), la intensidad de uso de tintes reactivos y dispersos según la ruta de proceso, las normas promedio de concentración del baño de tinte utilizadas por los procesadores, y el traspaso de los costos de materia prima a los precios de venta. Donde faltaba visibilidad directa del volumen, utilizamos rangos conservadores y luego los redujimos utilizando referencias guiadas por entrevistas sobre utilización y frecuencia de compra.
Para la previsión, se utilizó un análisis de escenarios en torno a tres palancas que los encuestados pudieron explicar con confianza: la demanda de exportación textil, los cambios en la formulación impulsados por la regulación, y la progresión de precios esperada vinculada a los costos de productos químicos aguas arriba. La previsión final se reconcilió luego para garantizar que las trayectorias de crecimiento regional se alineen con las adiciones de capacidad y una velocidad de adopción realista para los sistemas de tintes de mayor cumplimiento normativo.
Validación de datos y ciclo de actualización
Se realizaron verificaciones en múltiples etapas para que el modelo no se aleje de las señales reales del mercado. Comparamos la demanda implícita de tintes con indicadores independientes, como los valores de exportación textil, los comentarios sobre las tasas de utilización de los procesadores y la dirección del comercio de intermedios de tintes, y luego investigamos cualquier variación importante antes de la aprobación final.
Se utilizó una segunda revisión por parte de un analista para verificar nuevamente los supuestos, las unidades y las conversiones de divisas, seguida de un nuevo contacto con encuestados seleccionados cuando una cifra parecía incoherente con la actividad de planta o las bandas de precios. El informe se actualiza anualmente, y se agregan actualizaciones intermedias cuando eventos importantes modifican significativamente los insumos, como fuertes fluctuaciones en los precios de materias primas o nuevas medidas de aplicación de normas de descarga. Antes de la entrega, se realiza una última revisión actualizada para que los clientes reciban la visión más reciente.
El tamaño del mercado de tintes textiles de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los tintes textiles a menudo no coinciden porque los productos contabilizados, la base de precios y el período de referencia no son los mismos entre las fuentes. Las diferencias también surgen cuando algunos estudios se basan en instantáneas limitadas de comercio público, o cuando aplican una única curva de precios global aunque el precio de los tintes varíe según la región y el nivel de cumplimiento normativo.
Los pigmentos textiles y las tintas de impresión explican parte de la dispersión, porque este conjunto adyacente se mantiene fuera del alcance de Mordor Intelligence, lo que cambia el total cuando otras estimaciones combinan el valor del teñido y la impresión. Las brechas también surgen de cómo se traspasan los cambios de precios impulsados por materias primas, si las previsiones asumen una adopción rápida de tintes de bajo impacto, y cómo se gestiona el momento de la conversión de divisas para la demanda concentrada en Asia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 12,65 mil millones de USD (2025) | |
| Editor de la Industria A | 11,90 mil millones de USD (2025) | Esta estimación parece más conservadora en cuanto a la ponderación de la demanda de Asia y puede aplicar un conjunto más limitado de clases y aplicaciones de tintes, lo que puede subestimar el uso vinculado a los programas de teñido basados en poliéster. |
| Editor Global B | 13,13 mil millones de USD (2025) | Esta cifra puede resultar más alta cuando se asume una progresión de precios más fuerte y actualizaciones más rápidas impulsadas por la sostenibilidad en todas las regiones, incluso cuando las señales de crecimiento en volumen procedentes de la producción y las exportaciones textiles se mantienen moderadas. |
En general, la dispersión se explica mejor por la alineación del alcance y por cómo se trasladan los precios a lo largo del modelo año tras año, y no por un único supuesto de demanda. Al anclar los insumos a la actividad textil observable y luego ajustarlos mediante verificaciones por entrevistas, mantenemos el resultado trazable a variables claras que pueden volver a probarse a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de tintes textiles en 2031?
Se proyecta que alcance los 16.710 millones de USD en 2031, creciendo a una CAGR del 4,81% desde 2026.
¿Qué tipo de tinte se está expandiendo más rápidamente?
Se prevé que los tintes dispersivos crezcan a una CAGR del 5,61% hasta 2031, impulsados por la creciente cuota del poliéster en la ropa.
¿Por qué Asia-Pacífico es tan dominante en el consumo de tintes?
La región alberga casi la mitad del valor global porque Bangladesh, Vietnam, India y China anclan la fabricación mundial de prendas de vestir y atraen continuas ampliaciones de capacidad.
¿Qué impulsa el interés en los tintes textiles de base biológica?
La AB 405 de California y los próximos pasaportes digitales de producto de la UE incentivan a las marcas a cambiar a químicas de base biológica que simplifican el reciclaje y cumplen los objetivos de trazabilidad.
¿Cómo afectan las fluctuaciones en los precios de las materias primas a los productores de tintes?
Las fluctuaciones en la anilina y el benceno redujeron los márgenes hasta en 240 puntos básicos en 2025, empujando a los productores no integrados hacia contratos a largo plazo o la integración hacia atrás.
Última actualización de la página el:



