
Tamanho e Participação do Mercado de Cabos de Energia Submarinos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
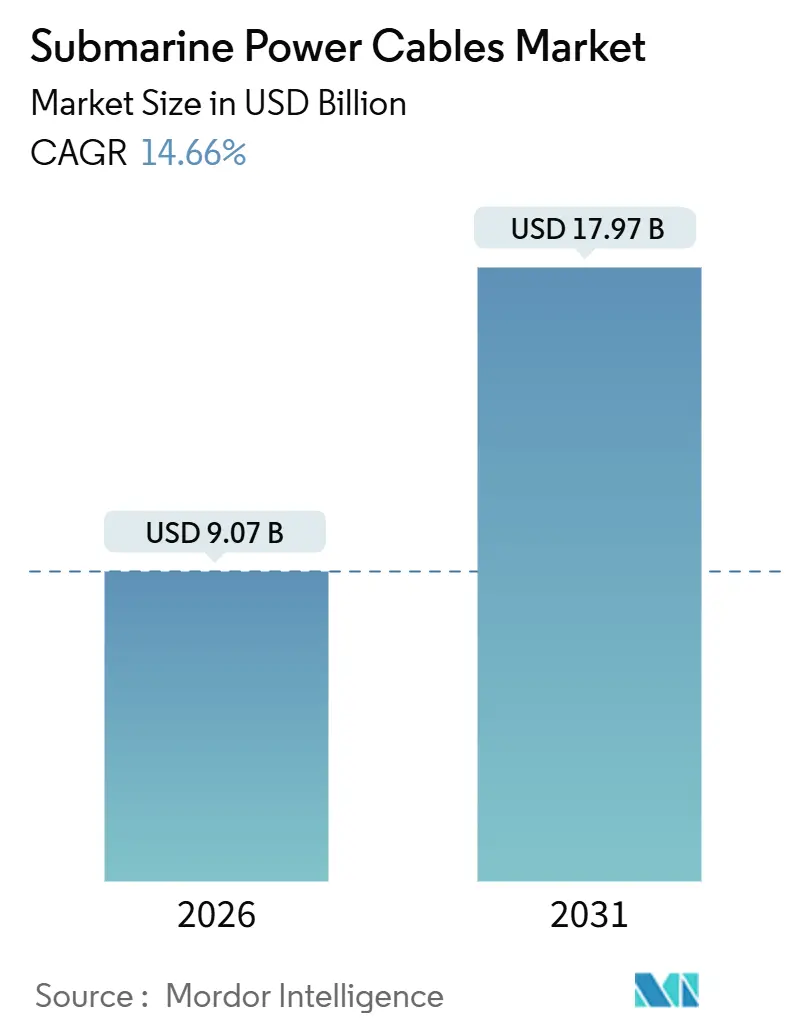
| Tamanho do Mercado (2026) | 9.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.97 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.66 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Europa |
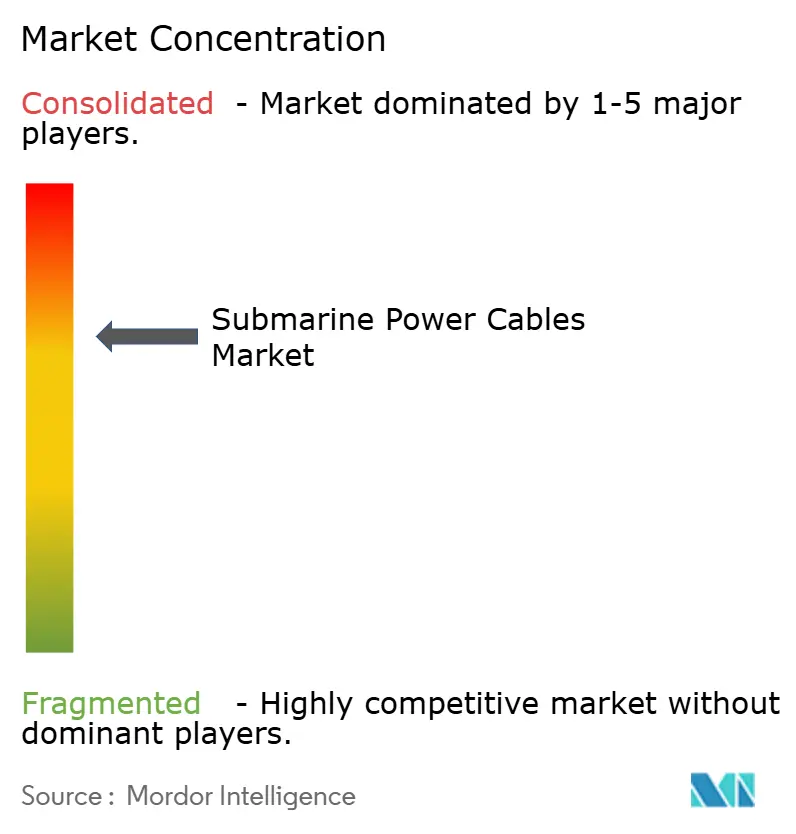
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cabos de Energia Submarinos por Mordor Intelligence
O tamanho do Mercado de Cabos de Energia Submarinos é estimado em USD 9,07 bilhões em 2026 e deve atingir USD 17,97 bilhões até 2031, a um CAGR de 14,66% durante o período de previsão (2026-2031).
O crescimento reflete a expansão incessante de projetos eólicos offshore, a consolidação dos elos HVDC em XLPE de 525 kV e uma onda de projetos de interconexão apoiados por governos que equilibram a geração renovável entre as redes nacionais. Um robusto pipeline de projetos na Europa, metas agressivas de capacidade nos Estados Unidos e apoio político constante na Ásia-Pacífico mantêm os compromissos de capital elevados, enquanto as expansões de fabricação em extrusão de alta tensão oferecem aos fornecedores espaço para escalar. Classificações de turbinas acima de 15 megawatts, projetos-piloto de fundações flutuantes e inovações em cabos dinâmicos reformulam as especificações técnicas, impulsionando os desenvolvedores em direção a percursos de exportação mais longos e seções transversais de condutores maiores. A volatilidade dos preços dos insumos, especialmente do cobre, e a escassez de embarcações de reparo continuam a pressionar as margens, mas os contratos de custo mais margem e a adoção de condutores de alumínio amenizam o impacto. A intensidade competitiva permanece elevada à medida que os incumbentes se integram verticalmente, implantam embarcações de lançamento de nova geração e correm para garantir cobre e matérias-primas de XLPE com longos prazos de entrega.
Principais Conclusões do Relatório
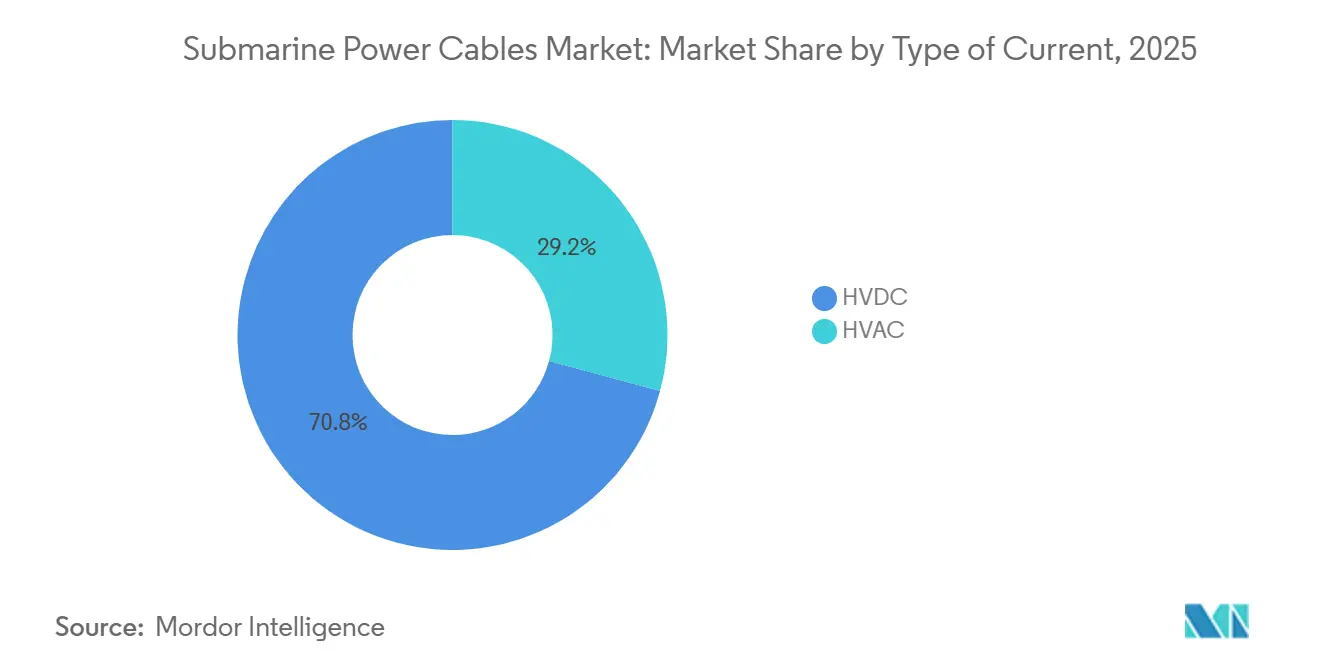
- Por tipo de corrente, o HVDC deteve 70,8% da receita em 2025 e está se expandindo a um CAGR de 15,1% até 2031, evidenciando seu domínio em elos de longa distância e alta capacidade.
- Por classe de tensão, o segmento de 66-220 kV liderou com 58,5% de participação na receita em 2025, enquanto a classe acima de 220 kV deve registrar o CAGR mais rápido de 16,9% até 2031.
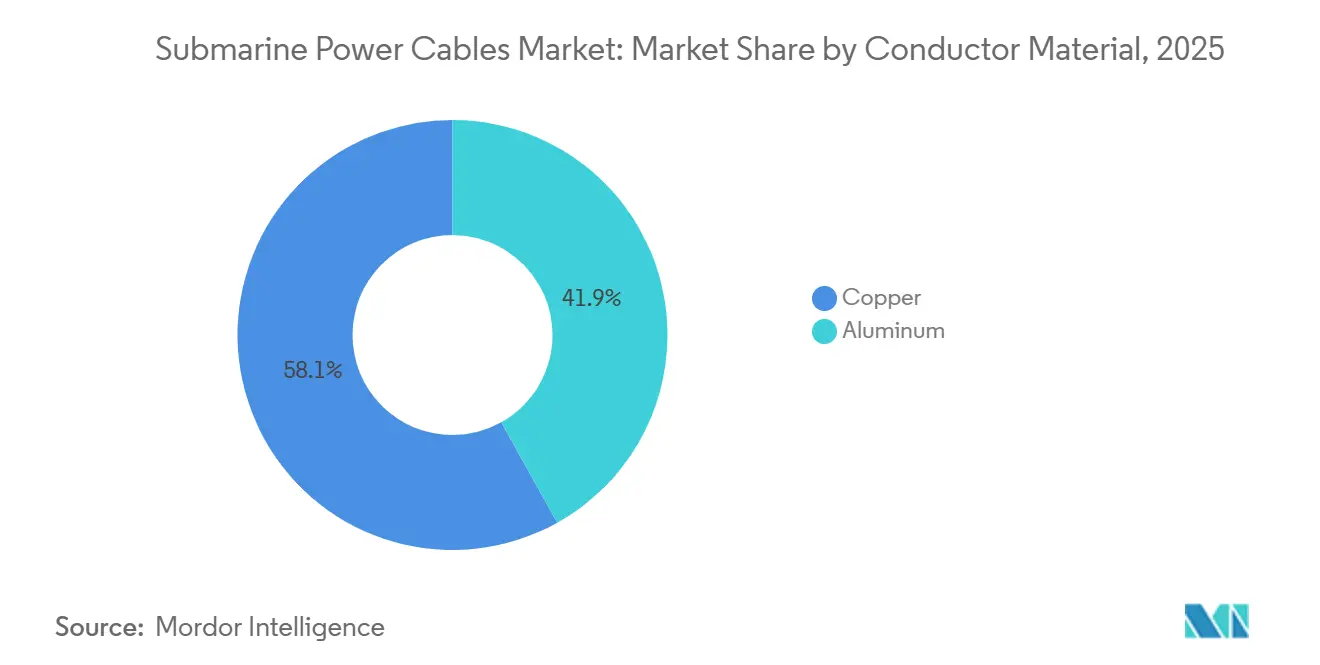
- Por material do condutor, o cobre representou 58,1% da receita de 2025, enquanto o alumínio está posicionado para o maior CAGR de 16,5% em razão de vantagens de custo e peso.
- Por tipo de núcleo, os projetos de núcleo único responderam por 64,7% das instalações de 2025; as variantes multinúcleo devem crescer a um CAGR de 16,2% à medida que os desenvolvedores buscam reduzir o número de valas.
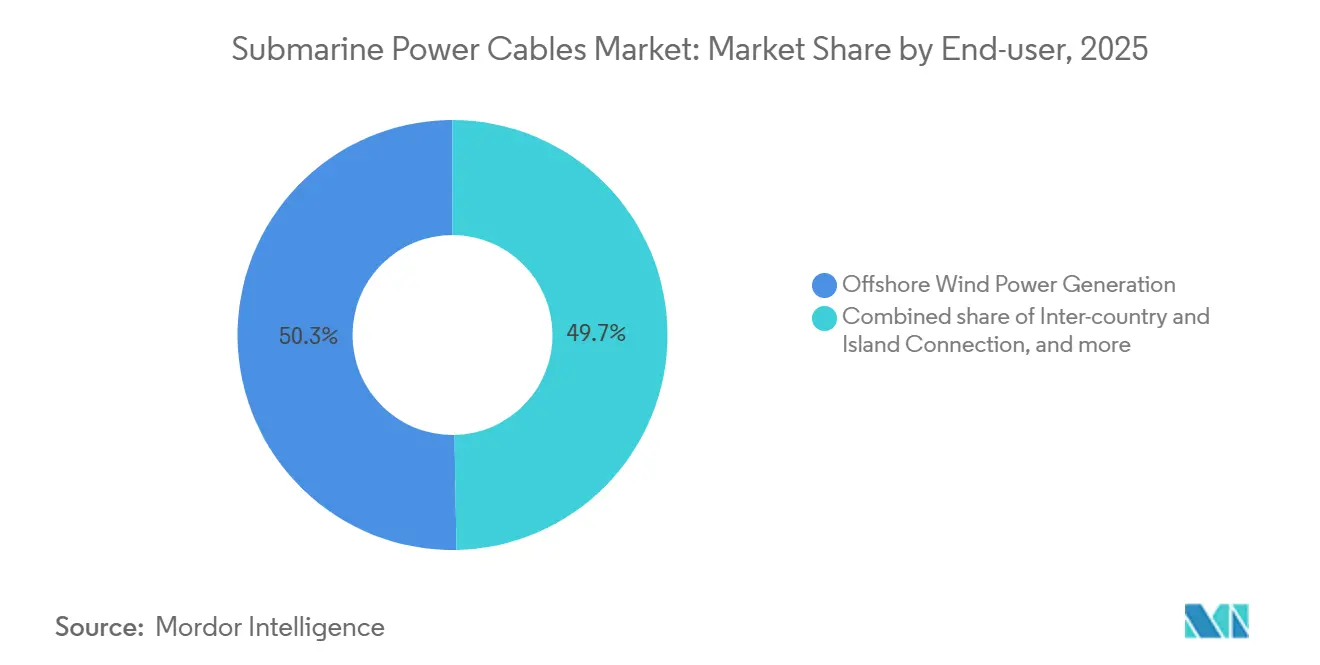
- Por usuário final, a geração eólica offshore capturou 50,3% da demanda de 2025; os interconectores entre países e ilhas lideram o crescimento com um CAGR de 15,7% impulsionado por mandatos de segurança energética.
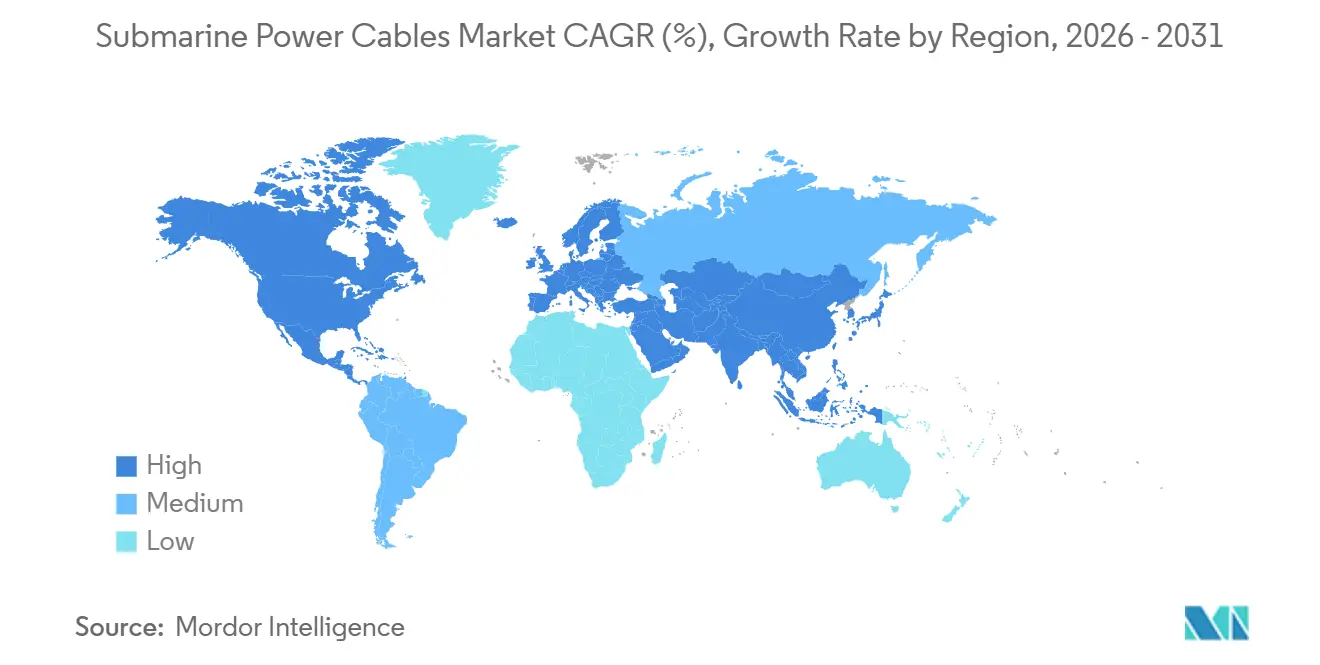
- Por geografia, a Europa reteve 55,6% da receita global em 2025, enquanto a América do Norte deve registrar um CAGR de 17,3% impulsionado pelos leilões de concessões nos EUA.
- Prysmian, Nexans e NKT detinham coletivamente 60% da capacidade global de 2025, refletindo uma significativa concentração de participação no mercado de cabos de energia submarinos no topo da cadeia de valor.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline crescente de projetos eólicos offshore | 3.80% | Europa, América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção acelerada da tecnologia HVDC XLPE de 525 kV | 2.90% | Global, foco inicial na Europa e China | Longo prazo (≥ 4 anos) |
| Iniciativas de "interconectores verdes" transfronteiriços | 2.40% | Europa, ASEAN, Leste Asiático | Médio prazo (2-4 anos) |
| Descarbonização de plataformas de petróleo e gás por meio de energia proveniente da costa | 1.70% | Mar do Norte, Oriente Médio | Longo prazo (≥ 4 anos) |
| Reduções de CapEx provenientes de embarcações de lançamento de cabos de nova geração | 1.50% | Global | Curto prazo (≤ 2 anos) |
| Sistemas de monitoramento de saúde de cabos inteligentes comprovados em ambiente marinho | 1.20% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline Crescente de Projetos Eólicos Offshore
As adições globais de energia eólica offshore atingiram 10,8 GW em 2025 e estão no caminho para uma média de 15 GW anuais até 2030, mantendo o mercado de cabos de energia submarinos firmemente abastecido com novas licitações.[1]Departamento de Energia dos EUA, "Relatório do Mercado de Energia Eólica Offshore," energy.gov Cada gigawatt adicionado se traduz em mais de 200 km de cabos de exportação e de arranjo, consolidando a demanda de base mesmo antes de as atualizações da rede terrestre serem consideradas. As províncias chinesas de Jiangsu e Guangdong sozinhas comissionaram 4,2 GW em 2025, dependendo fortemente de linhas domésticas de XLPE de 220 kV que se mostraram capazes em profundidades de 40 m. As mais recentes concessões do Mar Céltico do Reino Unido prometem a adoção de cabos dinâmicos à medida que as fundações flutuantes avançam para águas de 70 m. A designação do Japão de cinco zonas de promoção em 2025 eleva ainda mais as perspectivas regionais, exigindo cabos dinâmicos equipados com fibra óptica que monitoram a deformação em tempo real.[2]Bloomberg, "Perspectivas Globais de Cabos de Alta Tensão," bloomberg.com Essas tendências mantêm o mercado de cabos de energia submarinos em uma trajetória em que as expansões de capacidade nas plantas de extrusão têm dificuldade em acompanhar o ritmo dos pedidos recebidos.
Adoção Acelerada da Tecnologia HVDC XLPE de 525 kV
A transição de 320 kV para 525 kV reduz as perdas do elo em 35% em percursos superiores a 200 km, permitindo 2 GW por meio de um único bipolo e reduzindo pela metade o número de corredores no leito marinho. Contratos marcantes, o elo de rede DolWin5 de 2 GW da TenneT e o fornecimento para a Ilha de Energia de Bornholm da NKT, evidenciam a confiança dos compradores no isolamento de XLPE extrudado. A IEC 62067-A2, publicada em 2024, padroniza a qualificação, comprimindo os prazos de licenciamento e abrindo licitações em múltiplas regiões.[3]IEC, "Emenda 2 da IEC 62067," iec.ch As curvas de custo se estabilizam à medida que mais fornecedores certificam a capacidade de 525 kV, embora os prazos de entrega ainda rondem os 36 meses porque apenas cinco fábricas no mundo conseguem produzir o diâmetro e a pureza exigidos. O resultado é uma trajetória em que o mercado de cabos de energia submarinos precifica cada vez mais os projetos com base em custo mais margem vinculado aos índices de cobre, transferindo o risco para os compradores.
Iniciativas de "Interconectores Verdes" Transfronteiriços
Dezessete Projetos de Interesse Comum, apoiados por EUR 800 milhões em subsídios do Mecanismo Interligar a Europa, comprovam que Bruxelas enxerga os cabos como artérias de baixo carbono.[4]Comissão Europeia, "Redes Transeuropeias de Energia," ec.europa.eu Projetos operacionais emblemáticos como o Viking Link, de 765 km e 400 kV, validam tanto a viabilidade técnica quanto o valor econômico ao injetar energia eólica dinamarquesa na rede do Reino Unido durante períodos de calmaria. Além da Europa, o elo Sarawak-Kalimantan Ocidental da ASEAN e um renovado estudo de viabilidade Coreia-Japão mostram outras regiões adotando diretamente os modelos europeus. As carteiras de pedidos dos fornecedores crescem proporcionalmente: a Nexans ganhou EUR 1,9 bilhão para a linha HVDC Creta-Ática em 2025, e a LS Cable garantiu 150 km para exportações de hidroeletricidade Malásia-Indonésia no mesmo ano. Com a inércia da rede tornando-se uma preocupação crescente, os interconectores HVDC adquirem um papel duplo no comércio de energia e no equilíbrio de frequência.
Descarbonização de Plataformas de Petróleo e Gás por Meio de Energia Proveniente da Costa
As emissões de instalações offshore levaram os reguladores da Noruega a exigir avaliações de eletrificação para todos os novos campos, uma medida espelhada pela Autoridade de Transição do Mar do Norte do Reino Unido. A Fase 2 de Johan Sverdrup da Equinor agora consome 100 MW por linhas HVAC de 200 km, reduzindo o CO₂ anual em 1,2 milhão de toneladas e o OPEX em USD 40 milhões. A Saudi Aramco, a ADNOC e outras empresas seguiram o exemplo, concedendo pacotes HVDC de centenas de milhões de dólares para levar elétrons derivados de energia solar para o offshore. A energia proveniente da costa, portanto, desloca o mercado de cabos de energia submarinos para províncias petrolíferas que anteriormente favoreciam turbinas a gás satélites, diversificando a demanda além das energias renováveis puras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos em embarcações de reparo submarino e aumento acentuado das diárias | -1.80% | Global, agudo no Mar do Norte e Costa Leste dos EUA | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do cobre impactando os orçamentos dos projetos | -1.40% | Global | Curto prazo (≤ 2 anos) |
| Atrasos no licenciamento de corredores HVDC de ultralonga distância | -0.90% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Risco de artefatos explosivos não detonados no leito marinho em zonas de guerra históricas | -0.70% | Mar do Norte, Báltico, Mar do Leste da China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos em Embarcações de Reparo Submarino e Aumento Acentuado das Diárias
Apenas 12 embarcações no mundo conseguem lidar com sistemas de 525 kV, a utilização supera 85% e as diárias saltaram de USD 180.000 em 2023 para USD 290.000 em 2025. A extensão Walney da Ørsted enfrentou um atraso de seis semanas que custou USD 18 milhões em receita perdida, evidenciando como a escassez de embarcações alimenta o aumento dos prêmios de seguro. Uma carteira de 14 projetos no início de 2025 estendeu os tempos médios de espera para 35 dias no Mar do Norte. Embora o plano da Prysmian de converter uma embarcação de lançamento de dutos aposentada adicione capacidade até 2027, a certificação e o treinamento de tripulação atrasam o alívio em pelo menos 18 meses. Até que a frota se expanda, o risco de tempo de inatividade amortece a trajetória de crescimento, de outra forma robusta, do mercado de cabos de energia submarinos.
Volatilidade do Preço do Cobre Impactando os Orçamentos dos Projetos
O cobre oscilou entre USD 8.200 e USD 10.400 por tonelada em 2025, forçando os fornecedores a invocar cláusulas de reajuste que acrescentaram até 12% nos contratos de preço fixo. A Nexans absorveu EUR 120 milhões em custos não recuperados em contratos legados e migrou para propostas de custo mais margem com indexação mensal. Os desenvolvedores especificam cada vez mais condutores de alumínio, trocando uma penalidade de tamanho de 15% por uma economia de material de 75%. A Associação Internacional do Cobre prevê uma demanda de cabos de 450 kt por ano até 2030, aprofundando a concorrência com as baterias de veículos elétricos. As oscilações de preço, portanto, introduzem incerteza orçamentária que pode paralisar as decisões finais de investimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Corrente:
O HVDC Amplia Sua LiderançaO tamanho do mercado de cabos de energia submarinos para instalações HVDC atingiu USD 5,7 bilhões em 2025 e está no caminho para um CAGR de 15,1%, refletindo o aumento dos comprimentos médios de exportação e as interligações de redes assíncronas. A participação de 70,8% do HVDC em 2025 decorre de suas perdas de ida e volta inferiores a 3% em elos acima de 100 km e de sua capacidade de transportar energia em bloco sem hardware de compensação reativa. O HVAC mantém relevância dentro dos arranjos eólicos onde os percursos raramente excedem 30 km, mas a paridade de custos pende para o HVDC quando os custos da plataforma conversora caem abaixo de USD 110 milhões por 500 MW.
Olhando para o futuro, a adoção de conversores de fonte de tensão confere ao HVDC capacidade de partida a frio, permitindo que clusters offshore apoiem os mercados de inércia da rede. Os fornecedores relatam que 70% das licitações abertas agora exigem classificação de 525 kV, sinalizando que o envelope de projeto do HVDC continuará se expandindo. Essas dinâmicas confirmam o HVDC como o principal motor de crescimento do mercado de cabos de energia submarinos.


Por Classe de Tensão:
A Ultralalta Tensão DecolaA faixa de 66-220 kV liderou os volumes de 2025 com 58,5%, mas os sistemas acima de 220 kV crescem mais rapidamente a um CAGR de 16,9% à medida que blocos de exportação de 2 GW percorrem 135 km ou mais até a costa. O DolWin5 ilustra a economia, reduzindo as perdas de linha para 1,8% e eliminando plataformas intermediárias. Até 66 kV mantém nichos em arranjos de energia das marés e elos de ilhas, mas carece da capacidade de corrente necessária para exportações em escala de gigawatt, especialmente à medida que as placas de identificação das turbinas excedem 15 MW.
As expansões de fábricas evidenciam a mudança: a Arco Felice da Prysmian adiciona uma segunda linha de extrusão de 525 kV até 2027, e a torre vertical da NKT em Karlskrona atinge isolamento sem vazios a 525 kV. A qualificação harmonizada da IEC acelera o licenciamento em múltiplas regiões, garantindo que a ultralalta tensão permaneça a faixa mais rápida do mercado de cabos de energia submarinos.
Por Material do Condutor:
O Alumínio Escala a Aceitação ComercialA participação de 58,1% do cobre se mantém para confiabilidade em águas profundas, mas o alumínio registra um CAGR de 16,5% em meio a persistentes diferenças de preço. O AluPower da Nexans atinge 95% da condutividade do cobre com metade do peso, economizando USD 8 milhões em fretamentos de embarcações em uma instalação de 100 km. O projeto Shinan da LS Cable reduziu o tempo de escavação em 20% graças às forças de tração mais leves, demonstrando aceitação em campo. Os picos de preço do cobre levam os desenvolvedores a especificar alumínio como alternativa, garantindo vantagem se os mercados se tornarem mais apertados. Consequentemente, o papel do alumínio se expande de proteção contra custos para alternativa convencional, especialmente nas rotas mais curtas e rasas da Ásia-Pacífico.
Por Tipo de Núcleo:
A Estratégia de Instalação Orienta a EscolhaOs cabos de núcleo único, com 64,7% do volume de 2025, continuam sendo a arquitetura HVDC preferida porque cada polo opera de forma independente, facilitando lançamentos paralelos que comprimem os cronogramas em quatro meses em um elo de 2 GW. O crescimento multinúcleo de 16,2% decorre dos arranjos HVAC que agrupam três fases para reduzir as passagens no leito marinho. O esquema trifásico de 66 kV do Hornsea 3 reduziu as mobilizações de embarcações em dois terços, economizando GBP 22 milhões. O núcleo único mantém maior capacidade de corrente e superior dissipação térmica, mas inovações em multinúcleo, como armadura helicoidal e projetos de fadiga dinâmica, abrem aplicações em energia eólica flutuante, sustentando uma combinação de demanda que mantém ambos os formatos essenciais para o mercado de cabos de energia submarinos.
Por Usuário Final:
Os Interconectores Aceleram com Base em Metas de Segurança EnergéticaA energia eólica offshore ainda dominou 2025 com uma participação de 50,3%, mas os elos entre países e ilhas lideram o crescimento com um CAGR de 15,7%. O financiamento da UE para Projetos de Interesse Comum e o elo Creta-Ática da Grécia demonstram o apoio político que transforma os cabos em ativos geopolíticos. O fornecimento de energia proveniente da costa para petróleo e gás está em 8%, mas os mandatos de eletrificação na Noruega e no Oriente Médio elevam a visibilidade da carteira de pedidos de longo prazo. As energias renováveis marinhas emergentes, como a energia das marés, adicionam volume de nicho, garantindo que a diversificação de usuários finais permaneça uma característica marcante do mercado de cabos de energia submarinos.
Análise Geográfica
Mercado Europeu de Cabos de Energia Submarinos
A participação de 55,6% da Europa em 2025 reflete o pipeline do Mar do Norte e o mandato da UE para dobrar a capacidade de transferência transfronteiriça até 2030. Dogger Bank e Bornholm Energy Island exemplificam desenvolvimentos massivos em cluster que agrupam múltiplos parques eólicos em hubs HVDC compartilhados, gerando economias de escala e reforçando a liderança da região no mercado de cabos de energia submarinos. A TenneT da Alemanha acelerou a adjudicação de contratos no valor de 2,8 bilhões de EUR até 2025, estimulando os fornecedores a expandir as linhas de extrusão, apesar das filas de entrega de 36 meses.
Mercado de Cabos de Energia Submarinos da América do Norte
A América do Norte está projetada para um CAGR de 17,3% até 2031, à medida que os leilões federais de concessões liberam 30 GW de construções planejadas. O Vineyard Wind comprovou a viabilidade financeira, e a especificação HVDC de 340 km do Empire Wind confirma as tendências de longa distância. A meta de 5 GW do Atlântico do Canadá acrescenta nova demanda, com ambições de exportação de hidrogênio verde vinculadas à demanda por cabos. Os requisitos de localização da cadeia de suprimentos impulsionam os fabricantes europeus a estabelecer produção nos EUA, criando uma base de fabricação em duas margens.
Mercado de Cabos de Energia Submarinos da Ásia-Pacífico
A Ásia-Pacífico conquistou 28% da receita em 2025, com as adições de 4,2 GW da China e as zonas de energia eólica flutuante do Japão exigindo linhas dinâmicas equipadas com fibra óptica. O Formosa 3 de Taiwan impulsionará 525 kV HVDC por 180 km em águas sujeitas a tufões, validando a robustez do design para condições climáticas extremas. A preferência da Coreia do Sul por condutores de alumínio ressalta o foco regional em custos, enquanto um proposto link HVDC Coreia-Japão poderá inaugurar o primeiro interconector de múltiplos gigawatts da região.

Panorama regulatório
A regulamentação para cabos submarinos de energia está cada vez mais moldada pela expansão da energia eólica offshore e pela segurança de interconectores, abrangendo normas técnicas, licenciamento do leito marinho e aprovações transfronteiriças. Nos Estados Unidos, o roteamento e a instalação de cabos de exportação e interarray na Plataforma Continental Externa geralmente se enquadram no marco regulatório do BOEM (30 CFR 585) como parte da revisão do Plano de Construção e Operações, juntamente com consultas multiagências e requisitos como acordos de cruzamento de cabos e condições ambientais. As diretrizes do setor também estão se tornando mais rígidas em relação às práticas de projeto e instalação para energia eólica offshore, incluindo a ANSI/ACP OCRP-5-2024, que desenvolvedores e contratados utilizam como referência para alinhar abordagens de engenharia, testes e instalação.
A supervisão voltada à segurança também está se ampliando, influenciando a documentação de projetos e as expectativas em torno da divulgação de propriedade para infraestrutura subaquática crítica. Em junho de 2026, a FCC adotou um regime revisado de licenciamento de cabos submarinos que estendeu a supervisão a lacunas relacionadas à propriedade e operação de Equipamentos Terminais de Linha Submarina (SLTE), indicando uma fiscalização mais rigorosa para sistemas de cabos submarinos que envolvem a jurisdição dos EUA. Na Europa, as discussões passaram de um tratamento nacional fragmentado para uma proteção mais coordenada da infraestrutura subaquática após a Recomendação da Comissão Europeia em 2024 e o Plano de Ação da UE em 2025, adicionando mais requisitos de gestão de risco e de relatórios para as ligações transfronteiriças.
Cenário Competitivo
A concorrência no mercado de cabos de energia submarinos concentra-se em cinco fornecedores qualificados de XLPE de 525 kV. O controle total da Prysmian sobre a embarcação Leonardo da Vinci garante a execução de ponta a ponta, combinando capacidade de fabricação com capacidade logística. A Nexans contra-ataca com uma expansão da planta de Halden e sensoriamento acústico distribuído patenteado, criando receita baseada em serviços além das vendas de cabos. A NKT aproveita a capacidade DP-3 da Victoria para instalações em águas profundas na Plataforma Continental Externa dos EUA, agrupando o escopo de EPC para vencer o Hornsea 4. Os concorrentes asiáticos, Sumitomo Electric, LS Cable e Hengtong, utilizam descontos de preço e construção de embarcações locais para penetrar em licitações regionais, particularmente na China e em Taiwan.
A diferenciação tecnológica agora reside na integração de monitoramento digital e na inovação em ligas, em vez de na classificação de tensão pura, um sinal de maturação das especificações HVDC. Participantes menores como JDR e TFKable exploram projetos de arranjos de energia das marés e de ilhas onde a agilidade supera a escala, criando nichos defensáveis. O estresse na cadeia de suprimentos persiste em torno da resina XLPE, do fio de armadura e da barra de cobre, com as empresas líderes garantindo contratos de fornecimento de longo prazo para amortecer a volatilidade e proteger a participação de mercado.
Líderes do Setor de Cabos de Energia Submarinos
Prysmian Group
NKT A/S
Nexans SA
Sumitomo Electric Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cabos de Energia Submarinos
- Prysmian Group
- Nexans SA
- NKT A/S
- Sumitomo Electric Industries Ltd.
- LS Cable & System Ltd.
- ABB Ltd.
- Hitachi Energy
- Furukawa Electric Co. Ltd.
- Hengtong Group
- ZTT International Ltd.
- TFKable Group
- KEI Industries Ltd.
- General Cable Corporation
- JDR Cable Systems
- Alcatel Submarine Networks
- Orient Cable (Ningbo Orient Wires & Cables)
- TE SubCom
- Brugg Kabel AG
- Southwire Company LLC
- Fujikura Ltd.

Oportunidades de mercado e perspectivas futuras
Interconectores de alta capacidade e reforços de rede criam oportunidades para fornecedores capazes de entregar sistemas HVDC de 525 kV com prazos de entrega mais curtos e escopo de instalação integrado. Os programas de transmissão do Reino Unido ilustram essa escala: a SSEN Transmission e a National Grid avançaram os projetos Eastern Green Link em 2026, e a NKT divulgou um contrato para o sistema de cabos HVDC de 525 kV do Eastern Green Link 3, reforçando a demanda por corredores de exportação e interconexão de ultra-alta tensão. A execução ativa em grandes ligações transfronteiriças, incluindo o NeuConnect (a Prysmian concluindo a instalação de cabos submarinos em águas do Reino Unido em março de 2026) e o Celtic Interconnector (primeira tração de cabo no lado francês relatada em abril de 2026), também aponta para a preferência dos compradores por fornecedores capazes de gerenciar vagas de fabricação, logística marítima e suporte de comissionamento.
Ligações intercontinentais e multijurisdicionais ampliam a demanda além das rotas tradicionais do Mar do Norte e do Báltico, deslocando a atenção para corredores com forte carga de licenciamento e sensíveis à segurança, onde a bancabilidade depende de uma entrega EPC comprovada. O fato de a Prysmian ter recebido a ordem de início dos trabalhos em junho de 2026 para o interconector ELMED entre a Itália e a Tunísia destaca como os cabos submarinos estão se estendendo a novos corredores estratégicos de comércio de energia e por que projetos robustos de exportação HVDC estão em demanda. Os projetos-piloto de eólica offshore flutuante aumentam ainda mais os requisitos para capacidades de cabos dinâmicos (desempenho à fadiga, enrijecedores de curvatura e integração de monitoramento), favorecendo fornecedores capazes de combinar extrusão de alta tensão com projetos de cabos dinâmicos validados e serviços de monitoramento de integridade em campo.
Recent Industry Developments in Mercado de Cabos de Energia Submarinos
- Julho de 2026: A Sumitomo Electric e o consórcio Van Oord assinaram um acordo-quadro com a SSEN Transmission cobrindo projetos de cabos HVDC, incluindo a ligação Shetland 2. O acordo fortalece a visibilidade de longo prazo do pipeline para uma importante expansão de transmissão europeia e apoia o planejamento de capacidade em recursos de fabricação e instalação.
- Janeiro de 2026: A NKT assinou contratos com a SSEN Transmission para os projetos de cabos submarinos Western Isles e Spittal to Peterhead. As adjudicações ampliam o programa de reforço HVDC da SSEN Transmission e alinham a NKT com a implantação de cabos submarinos de alta tensão no Reino Unido.
- Dezembro de 2025: A Sumitomo Electric garantiu um contrato com a National Grid Electricity Transmission para o projeto HVDC Sea Link, uma conexão de aproximadamente 140 km entre Kent e Suffolk, no Reino Unido. A vitória se soma à carteira de pedidos do fornecedor ligada ao reforço da rede do Reino Unido e destaca o papel das ligações HVDC de longa distância no alívio das restrições de transmissão terrestre.


Mercado de Cabos de Energia Submarinos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita obtida com cabos submarinos de energia que transmitem eletricidade sob a água, incluindo o cabo e os serviços de entrega de projetos relacionados a esse cabo, desde a engenharia até a instalação e, posteriormente, a manutenção.
Exclusões de escopo: cabos de comunicação de fibra óptica e trabalhos de cabos de energia puramente terrestres não são contabilizados neste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Corrente
- HVDC
- HVAC
- Por Classe de Tensão
- Até 66 kV
- 66 a 220 kV
- Acima de 220 kV
- Por Material do Condutor
- Cobre
- Alumínio
- Por Tipo de Núcleo
- Núcleo Único
- Multinúcleo
- Por Usuário Final
- Geração de Energia Eólica Offshore
- Conexão entre Países e Ilhas
- Plataformas Offshore de Petróleo e Gás
- Outros (Energias Renováveis Marinhas incluindo Ondas e Marés)
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Suécia
- Noruega
- Dinamarca
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou alinhando sinais básicos de demanda com a atividade de projetos, de modo que não tratamos isso como uma simples história de capacidade. Fontes públicas, como a Agência Internacional de Energia, a Agência Internacional de Energias Renováveis e agências governamentais de energia e rede, foram utilizadas para entender os planos de expansão da eólica offshore, as prioridades de interconectores e os cronogramas de licenciamento.
Também recorremos a fontes como institutos nacionais de estatística e portais de comércio e aduaneiros para fios e cabos isolados, além de normas e publicações técnicas (incluindo diretrizes da IEC) para manter a consistência das classes de tensão e definições. Relatórios anuais de empresas, apresentações a investidores e imprensa setorial confiável foram então utilizados para construir uma visão clara dos projetos ativos, do momento de entrega e dos comentários sobre carteiras de pedidos. Quando necessário, foram utilizadas assinaturas pagas para dados financeiros e inteligência de empresas, uma base de dados de patentes e uma base de dados de embarques de importação e exportação para verificar a participação e a direção tecnológica. Esses exemplos são apenas ilustrativos, e muitas outras fontes públicas e pagas também foram utilizadas para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
Discussões primárias foram realizadas com uma combinação de fornecedores de cabos, contratados de instalação e serviços, concessionárias e operadores de rede, e desenvolvedores de projetos offshore, para validar o que realmente é adjudicado versus o que é apenas anunciado. As entradas também foram utilizadas para confirmar a duração típica dos projetos, o mix de tensões, os prazos de entrega e como os preços variam com os custos de cobre e isolamento em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 19% | APAC: 38% |
| Nível médio: 47% | Líderes funcionais/de unidade: 31% | EMEA: 37% |
| Participantes menores: 19% | Gerentes: 50% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual os projetos anunciados e adjudicados de cabos de transmissão submarina e exportação são convertidos em um pool de receita anual usando prazos, escopo e preços realistas. Para cada agrupamento de projetos, a receita é moldada por variáveis como comprimento da rota (km), faixa de tensão (até 66 kV, de 66 a 220 kV e acima de 220 kV), tipo de corrente (HVAC versus HVDC), escolha do condutor (cobre versus aluminío) e restrições da janela de instalação impostas pelo clima e pela disponibilidade de embarcações.
Esses totais foram então verificados usando aproximações seletivas bottom-up, nas quais valores de contratos amostrados e faixas de preço por km foram combinados com um volume estimado de cabos entregues e atividade de instalação, e depois ajustados quando as verificações não coincidiam. Quando os detalhes do projeto estavam incompletos, as lacunas foram tratadas usando análogos de projetos comparáveis na mesma região e classe de tensão, seguidos de validação primária, para que o comprimento assumido e o faseamento de entrega permanecessem realistas.
Para a previsão, foi utilizada a análise de cenários, pois os resultados dependem mais de atrasos em adjudicações, licenciamento e prontidão de conexão à rede do que de um crescimento histórico suave. Os cenários foram vinculados a indicadores antecedentes, como adições de capacidade eólica offshore, pipelines de licitações de interconectores e grandes planos de investimento em rede, e depois moldados com visões de especialistas sobre prazos de entrega e evolução de preços.
Validação de dados e ciclo de atualização
Os resultados do modelo foram testados em relação a sinais independentes, como cronogramas de comissionamento de eólica offshore, adjudicações públicas de licitações e padrões comerciais de condutores de energia isolados, e depois revisados para identificar valores atípicos por geografia e classe de tensão. Se uma região apresentasse um aumento ou queda súbita, as premissas eram revisadas e, quando necessário, os respondentes eram recontatados para confirmar se a mudança era impulsionada por prazos, escopo ou preços.
Antes da aprovação final, o arquivo completo passa por verificações internas em várias etapas, para que a lógica de cálculo, as conversões de unidades e o momento cambial sejam consistentes. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes adjudicações de interconectores, mudanças importantes de licenciamento ou movimentos acentuados nos principais custos de insumos. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de cabos submarinos de energia da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para cabos submarinos de energia frequentemente não coincidem, porque o mercado pode ser contabilizado a partir de diferentes ângulos, e cada ângulo empurra o total em uma direção diferente. As diferenças geralmente vêm das atividades incluídas, de qual ano é tratado como ponto de partida e de como o momento dos projetos é convertido em receita anual.
A principal diferença vem de as estimativas incluírem apenas cabos submarinos de transmissão de energia e trabalhos de entrega relacionados, ou se também incorporam categorias de cabos adjacentes e um conjunto mais amplo de equipamentos elétricos offshore. A Mordor Intelligence trata o mercado como a receita ligada ao fornecimento de cabos submarinos de energia e serviços de projeto associados, vinculando o tamanho anual ao momento dos projetos adjudicados e ativos, em vez de assumir que toda a capacidade planejada se converte em receita conforme o cronograma.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,07 bilhões de USD (2026) | |
| Consultoria Global A | 11,28 bilhões de USD (2024) | A página publicada mostra números de tamanho de mercado sobrepostos e um ano-base diferente, o que pode indicar escolhas de escopo mais amplas ou inclusões mistas entre conjuntos de tensão e aplicação. Com clareza limitada sobre o que é excluído, itens elétricos submarinos adjacentes podem ser implicitamente contabilizados, o que eleva o total em comparação com uma visão apenas de cabos e entrega. |
| Mesa de Pesquisa Setorial B | 17,80 bilhões de USD (2025) | Esta estimativa enfatiza a receita de fabricação e venda, e pode subir quando as premissas de preço por km são aplicadas uniformemente entre regiões ou quando as carteiras de pedidos de projetos são convertidas em receita mais rapidamente do que as janelas reais de instalação permitem. As diferenças na forma como os interconectores HVDC e as ligações de exportação de eólica offshore são faseados por ano também alteram materialmente o tamanho reportado. |
Nos três números, a divergência é explicada principalmente por escolhas de escopo e prazos, não por um desacordo sobre a existência da demanda. Quando o modelo é ancorado ao status de adjudicação dos projetos, ao ritmo de instalação e ao mix de tensões, o valor de mercado resultante se torna mais fácil de rastrear até entradas claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de cabos de energia submarinos?
O mercado foi avaliado em USD 9,07 bilhões em 2026 e está no caminho para USD 17,97 bilhões até 2031, refletindo um CAGR de 14,66%.
Qual tecnologia lidera o crescimento em cabos submarinos?
Os sistemas HVDC dominam, capturando 70,8% da receita de 2025 e avançando a um CAGR de 15,1% graças à eficiência em longas distâncias.
Por que os cabos XLPE de 525 kV são importantes?
Eles reduzem as perdas de transmissão em 35%, transportam 2 GW por bipolo e reduzem o número de corredores no leito marinho, diminuindo o CapEx do projeto.
Como a volatilidade do preço do cobre está afetando os projetos?
As flutuações no preço do cobre acrescentaram até 12% em alguns contratos de 2025, acelerando a mudança para alternativas de condutores de alumínio.
Qual região está crescendo mais rapidamente para novos cabos submarinos?
Projeta-se que a América do Norte registre um CAGR de 17,3% até 2031, impulsionada pelos agressivos leilões de concessões de energia eólica offshore nos EUA.
Quais empresas controlam a maior parte da capacidade?
Prysmian, Nexans e NKT juntas detêm cerca de 60% da capacidade de fabricação, ilustrando uma concentração moderada no topo.
Página atualizada pela última vez em:



