
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
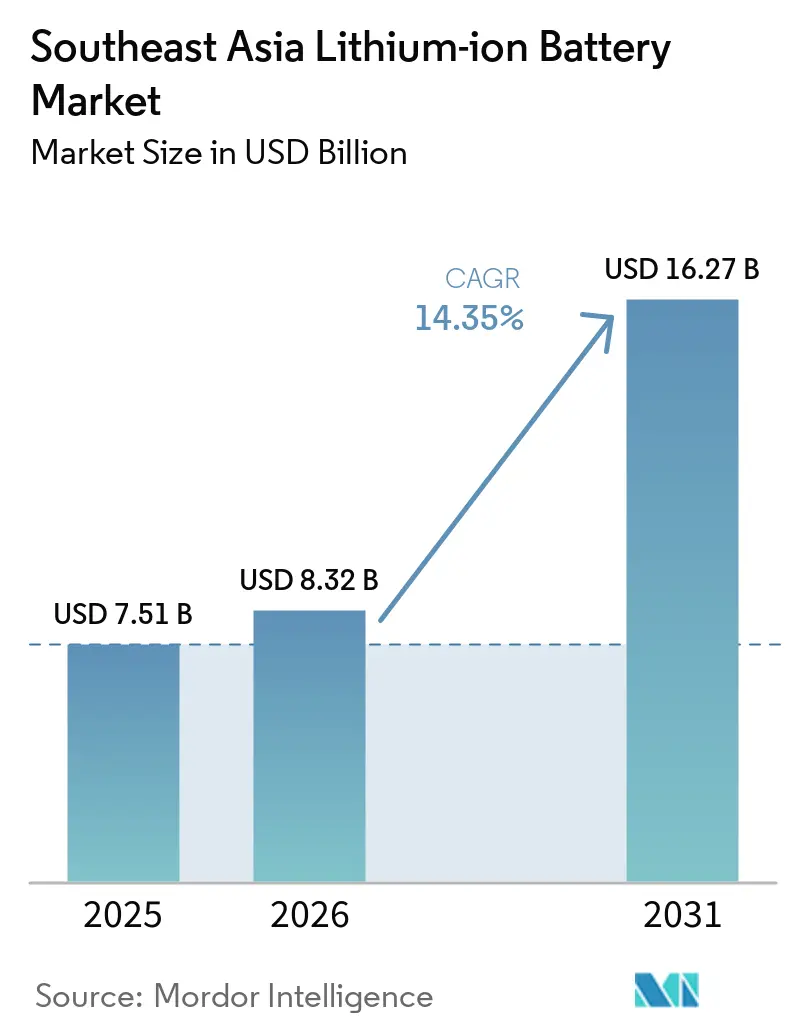
| Tamanho do mercado no ano base (2025) | 7.51 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias de Íons de Lítio do Sudeste Asiático por Mordor Intelligence
Espera-se que o tamanho do Mercado de Baterias de Íons de Lítio do Sudeste Asiático aumente de USD 7,51 bilhões em 2025 para USD 8,32 bilhões em 2026 e atinja USD 16,27 bilhões até 2031, crescendo a um CAGR de 14,35% ao longo de 2026-2031.
A expansão do tamanho do mercado reflete a integração vertical liderada pelo níquel da Indonésia, o corredor consolidado de montagem de dispositivos do Vietnã e o esforço de reconversão automotiva da Tailândia.[1] A intensificação dos incentivos para veículos elétricos (VE), a queda acentuada dos preços de pacotes abaixo de USD 100 por kWh e os pipelines de gigafábricas de vários bilhões de dólares estão comprimindo a dependência de importação de células, mesmo que lacunas persistentes em matérias-primas e gargalos na rede elétrica limitem a absorção de armazenamento estacionário no curto prazo. Fornecedores chineses de Nível 1 aproveitam o controle upstream para oferecer módulos LFP abaixo de USD 100, forçando os incumbentes coreanos a nichos de alto teor de níquel, enquanto montadores do Sudeste Asiático buscam segmentos marítimos e industriais sensíveis ao custo. As cadeias de suprimentos transfronteiriças agora co-localizam refino de níquel, síntese de cátodo e montagem de células na Indonésia, reduzindo 18% dos custos logísticos e garantindo a segurança de matéria-prima para químicas de alto teor de níquel.[2] A demanda regional se inclina para células prismáticas e pouch de grande formato para VEs e sistemas de armazenamento de energia, embora as células cilíndricas de 3.000 a 10.000 mAh ainda sustentem a espinha dorsal de eletrônicos de consumo no Vietnã e na Tailândia.
Principais Conclusões do Relatório
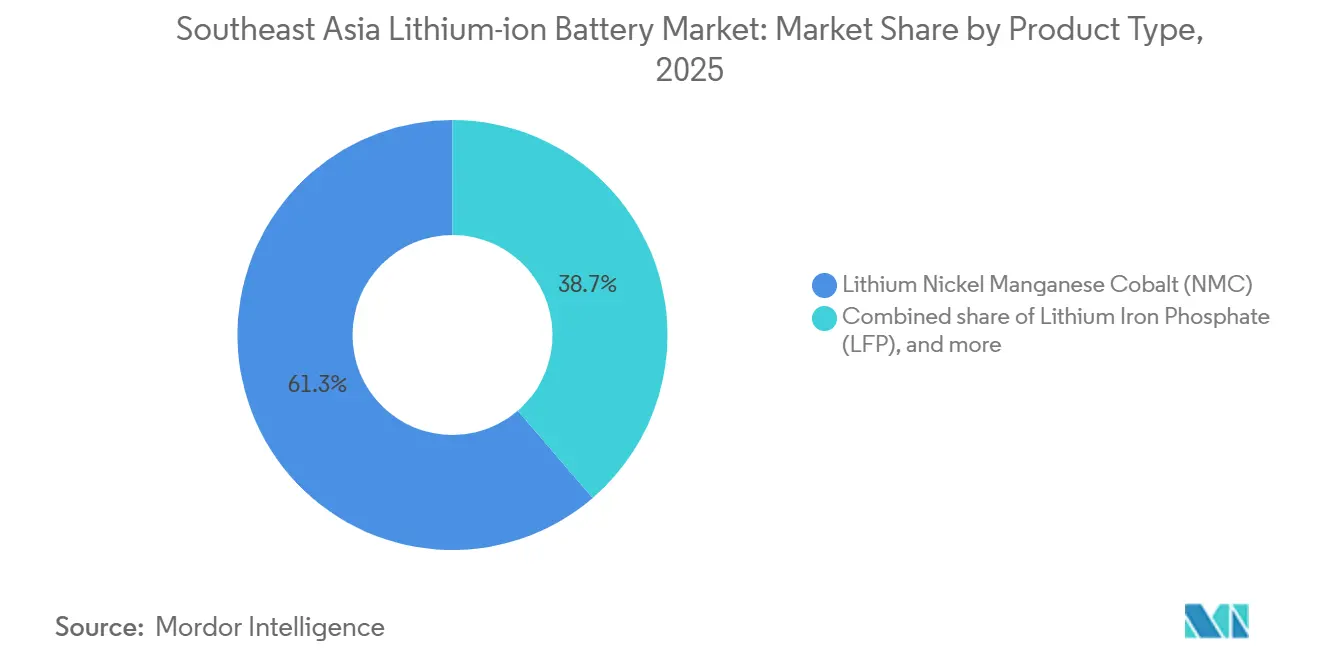
- Por tipo de produto, o Lítio Níquel Manganês Cobalto deteve 61,3% da participação de receita em 2025, enquanto o Fosfato de Ferro e Lítio deve expandir a um CAGR de 38,5% até 2031.
- Por fator de forma, as células prismáticas lideraram com 46,5% da participação do mercado de baterias de íons de lítio do Sudeste Asiático em 2025; as arquiteturas pouch registram o CAGR mais rápido, de 21,1%, até 2031.
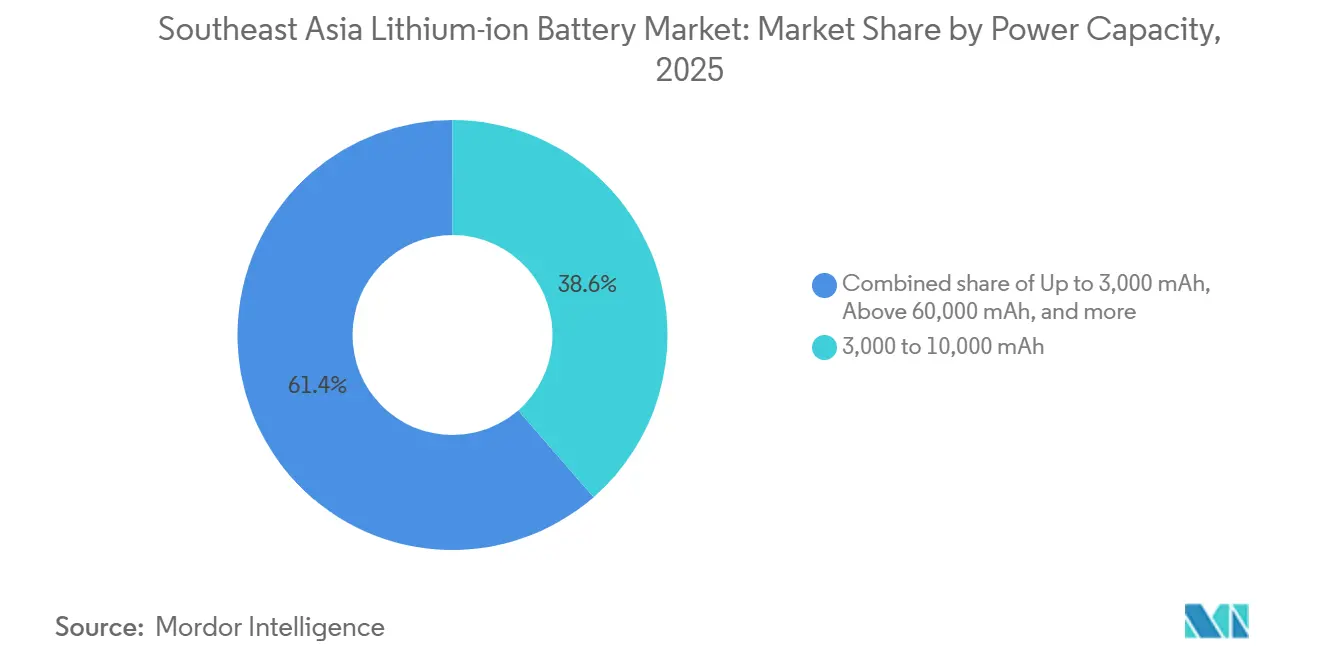
- Por capacidade de energia, a faixa de 3.000 a 10.000 mAh capturou 38,6% do tamanho do mercado de baterias de íons de lítio do Sudeste Asiático em 2025, enquanto as células acima de 60.000 mAh avançam a um CAGR de 22,7% até 2031.
- Por uso final, ferramentas industriais e elétricas responderam por 33,3% da receita de 2025; o setor automotivo cresce a um CAGR de 28,8% até 2031, impulsionado pelos incentivos para VEs na Indonésia e na Tailândia.
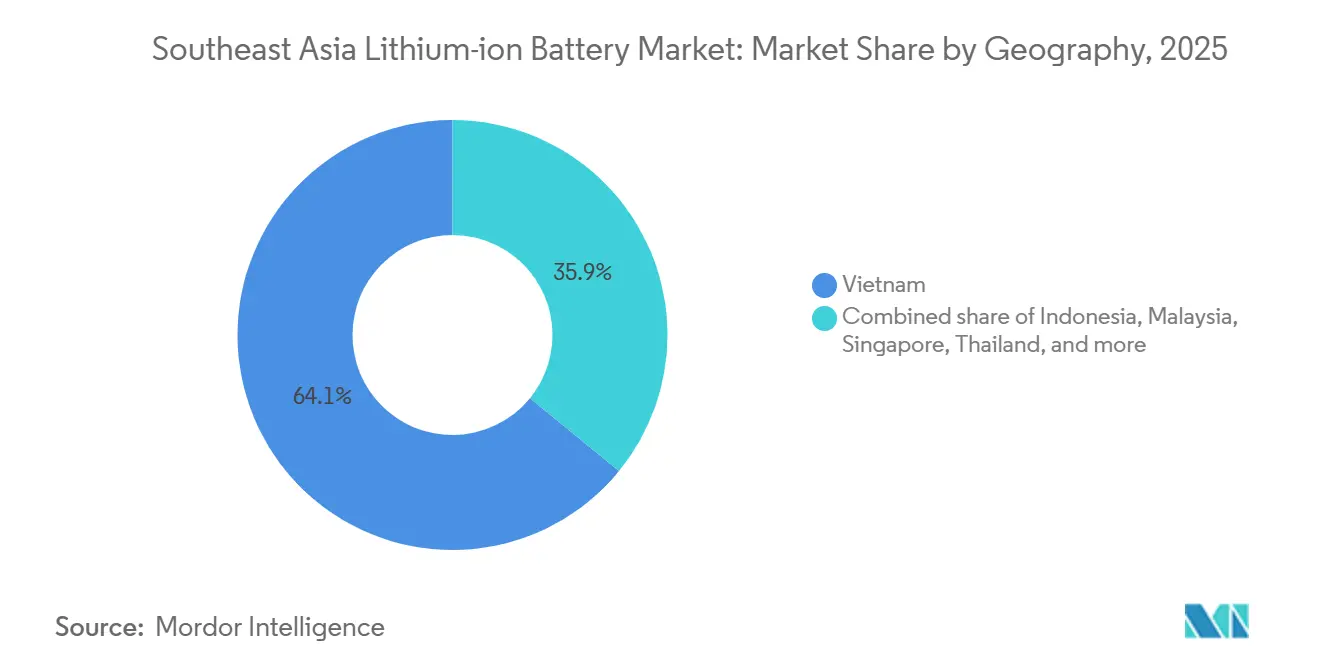
- Por geografia, o Vietnã dominou com uma participação de 64,1% em 2025, enquanto a Indonésia registra o maior CAGR de 16,2% até 2031, à medida que os complexos de níquel para baterias entram em operação.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos rápidos para adoção de VEs | 3.20% | Indonésia, Tailândia, Vietnã | Médio prazo (2-4 anos) |
| Expansão da fabricação de eletrônicos de consumo | 2.10% | Vietnã, Tailândia, Malásia | Curto prazo (≤2 anos) |
| Investimentos em gigafábricas apoiados pelo governo | 4.50% | Indonésia, Tailândia, Vietnã | Longo prazo (≥4 anos) |
| Queda nos custos de pacotes de baterias | 2.80% | Em toda a região, ganhos iniciais na Indonésia e no Vietnã | Médio prazo (2-4 anos) |
| Aumento do HPAL de laterita de níquel na Indonésia | 3.70% | Indonésia, com repercussão na Malásia e nas Filipinas | Longo prazo (≥4 anos) |
| Eletrificação marítima de arquipélagos | 1.20% | Indonésia, Filipinas, Singapura | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Rápidos para Adoção de VEs
Os cortes no IVA na Indonésia, os descontos nas taxas de registro no Vietnã e os subsídios em dinheiro do programa EV 3.5 da Tailândia reduziram a diferença no custo total de propriedade em relação aos veículos de combustão interna em até 25 pontos percentuais em 2025, impulsionando o lançamento de modelos em motocicletas e carros compactos.[3] As montadoras agora localizam o fornecimento de células para desbloquear incentivos, acelerando a utilização das gigafábricas e consolidando a química LFP competitiva em custo nas classes de veículos com subsídios limitados.[4] As frotas de baterias intercambiáveis para entrega de última milha em Jacarta e Bangcoc multiplicam a demanda por pacotes padronizados de 3.000 a 10.000 mAh. As cláusulas de conformidade que aumentam progressivamente os limites de conteúdo local a cada dois anos incentivam a integração vertical, mas expõem as montadoras estrangeiras a mudanças de política. O efeito líquido é uma elevação sustentada na trajetória do mercado de baterias recarregáveis do Sudeste Asiático até 2028.
Expansão da Fabricação de Eletrônicos de Consumo
A participação do Vietnã na montagem global de smartphones e notebooks subiu para 31% em 2025, à medida que fornecedores da Samsung e da Apple realocaram linhas da China, concentrando a demanda por células cilíndricas e prismáticas em torno de Bac Ninh e Bac Giang. Plantas de células adjacentes encurtam os prazos de entrega logística para menos de uma semana, reduzindo o capital de giro e garantindo pedidos recorrentes de células LCO e NMC de 3.000 a 5.000 mAh. As linhas de hardware de data centers da Tailândia adicionam demanda de nicho por células LTO de alta vida útil em módulos de UPS, enquanto a conformidade com os testes IEC 62133 atrasa novos SKUs em até seis semanas. O aperto nos mercados de trabalho eleva os salários dos técnicos, mas é compensado por melhorias de automação no revestimento de eletrodos.
Investimentos em Gigafábricas Apoiados pelo Governo
Incentivos soberanos superiores a USD 15 bilhões entre 2024 e 2026 sustentam a construção de capacidade, como o complexo de 50 GWh da CATL em Java Central e a fábrica tailandesa de 15 GWh da Sunwoda. Isenções fiscais de oito anos, concessões de terrenos e créditos de P&D reduzem os períodos de retorno para menos de seis anos, convencendo os produtores de Nível 1 a co-localizar a fabricação de precursores e células. A dependência de importação de células acabadas cai de 78% em 2023 para uma projeção de 42% até 2027. No entanto, regras crescentes de valor agregado doméstico obrigam a uma integração retroativa mais precoce em separadores e eletrólitos, pressionando as nascentes cadeias de suprimentos locais. No geral, a arquitetura de incentivos contribui com o maior impulso individual para o CAGR do mercado de baterias de íons de lítio do Sudeste Asiático.
Queda nos Custos de Pacotes de Baterias
Os preços médios regionais de pacotes caíram de USD 137 por kWh no início de 2024 para USD 98 por kWh no final de 2025, à medida que as plataformas Blade sem módulo da BYD e Qilin da CATL reduziram os custos de materiais e montagem. Abaixo de USD 100, os operadores de frotas de veículos comerciais alcançam retornos em três anos, expandindo a absorção de células de grande formato acima de 60.000 mAh. Os preços à vista do sulfato de níquel na Indonésia caíram 22% após a entrada em operação de novas linhas HPAL, amortecendo as curvas de custo do NMC de alto teor de níquel. Ânodos de grafite dopados com silício provenientes da Malásia proporcionam ganhos incrementais de 8% na densidade de energia sem necessidade de novas ferramentas, reforçando a queda de custos. Preços mais baixos ampliam a demanda endereçável, impulsionando um crescimento de volume de dois dígitos sustentado nos setores automotivo e de armazenamento estacionário.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de matérias-primas importadas | -2.30% | Vietnã, Tailândia, Filipinas, Malásia | Médio prazo (2-4 anos) |
| Recalls de segurança e preocupações com fuga térmica | -1.10% | Em toda a região, de forma aguda no Vietnã e na Indonésia | Curto prazo (≤2 anos) |
| Instabilidade da rede elétrica limitando a absorção de sistemas de armazenamento de energia | -1.80% | Tailândia, Filipinas, Indonésia | Médio prazo (2-4 anos) |
| Regras restritivas de conteúdo local | -1.50% | Indonésia com repercussão no Vietnã | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Matérias-Primas Importadas
A região importa mais de 95% dos produtos químicos de lítio e 87% do grafite sintético, expondo os fabricantes de células a oscilações voláteis de commodities que corroeram as margens em 2025, quando o carbonato de lítio variou entre USD 12.500 e USD 18.700/t. O licenciamento de exportação de grafite pela China estendeu os ciclos de aprovação de duas para oito semanas, atrasando as rampas de cátodo na Malásia. Picos no preço do cobalto após o caso de força maior da Mutanda da Glencore forçaram os produtores vietnamitas a manter estoques de 90 dias, congelando a liquidez. Embora empreendimentos piloto de hidróxido e separadores estejam em andamento, a substituição significativa ainda está a vários anos de distância, mantendo o mercado de baterias de íons de lítio do Sudeste Asiático exposto a choques upstream.
Recalls de Segurança e Preocupações com Fuga Térmica
Incêndios residenciais ligados a pacotes de patinetes elétricos não certificados em Hanói e incidentes com ônibus elétricos em Jacarta intensificaram o escrutínio regulatório, levando o Vietnã a recolher 18.000 pacotes e a impor a certificação obrigatória UL 2271 em baterias acima de 500 Wh. A Indonésia endureceu as especificações de aquisição para incluir separadores com revestimento cerâmico, adicionando USD 80 a 120 por veículo ao custo. Laboratórios terceirizados de testes de abuso permanecem escassos; as filas duram de 12 a 16 semanas, comprimindo os prazos de lançamento. Os custos elevados de conformidade e os riscos de reputação reduzem em mais de um ponto percentual completo o crescimento previsto até que a capacidade de certificação se recupere.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
LFP Perturba a Dominância Química do NMCO Lítio Níquel Manganês Cobalto reteve 61,3% da receita em 2025, mas o tamanho do mercado de baterias de íons de lítio do Sudeste Asiático para o Fosfato de Ferro e Lítio deve triplicar a um CAGR de 38,5%, à medida que as montadoras migram para pacotes sem cobalto que atendem aos limites de subsídio.[5] O licenciamento da Blade da BYD para a VinFast e a Banpu NEXT reduziu o número de módulos e diminuiu o peso do pacote em 10%, reduzindo o custo da bateria por veículo para abaixo de USD 90 por kWh. A variante M3P da CATL, produzida na Indonésia a partir de 2026, adiciona 15% de densidade de energia em relação ao LFP de referência sem introduzir risco de cobalto.
As químicas sem cobalto coletivamente sobem de uma participação de 28,7% em 2025 para 46,3% até 2031, impulsionadas pelas tarifas de exportação da Indonésia sobre o sulfato de níquel que incentivam a produção de cátodo no país e pela preferência da Tailândia por formulações ricas em manganês. O NCA permanece em nicho com 8,2% de participação, reservado para células cilíndricas da Panasonic usadas em importações da Tesla, enquanto o LTO captura segmentos marítimos e de UPS que exigem durabilidade de 10.000 ciclos. A pressão competitiva gira em torno do fornecimento de precursores de cátodo e das eficiências de integração de célula para pacote.



Por Fator de Forma:
Células Pouch Ganham Tração AutomotivaAs unidades prismáticas lideraram com 46,5% da receita em 2025, pois os VEs chineses favoreceram latas empilháveis para chassis de plataforma skateboard, mas as células pouch estão crescendo 21,1% ao ano, impulsionadas pela linha de Karawang da Hyundai-LG, que entrega pacotes 12% mais leves e maior autonomia de condução. A participação do mercado de baterias de íons de lítio do Sudeste Asiático para a arquitetura pouch em sedãs premium pode superar 35% até 2031, à medida que o laminado com revestimento cerâmico reduz o inchamento no calor tropical.
Os formatos cilíndricos mantêm uma participação de 32,8%, dominando ferramentas elétricas e dispositivos de consumo de alto desempenho, onde o enrolamento automatizado proporciona baixo custo e alta vida útil. Os projetos prismáticos continuam liderando no armazenamento em escala de utilidade; as latas de 280 Ah da CATL implantadas no projeto piloto de 400 MWh da Malásia entregam 6.000 ciclos com 90% de eficiência. A paridade de custo de mão de obra permite que as plantas tailandesas e vietnamitas produzam em massa células pouch e prismáticas dentro de 5% dos pontos de preço cilíndricos.
Por Capacidade de Energia:
Células de Grande Formato Impulsionam o Crescimento de VEs e Sistemas de Armazenamento de EnergiaAs células de 3.000 a 10.000 mAh detiveram 38,6% da receita em 2025, abastecendo smartphones e tablets, mas o tamanho do mercado de baterias de íons de lítio do Sudeste Asiático para células acima de 60.000 mAh se expandirá a um CAGR de 22,7%, à medida que vans comerciais, balsas e sistemas de armazenamento em rede proliferam. A célula LFP prismática de 280 Ah da CATL, com 896 Wh, permite pacotes de VE de 80 kWh com apenas 90 células, simplificando os sistemas de gerenciamento de baterias.
As células de capacidade média de 10.000 a 60.000 mAh alimentam motocicletas elétricas e ferramentas sem fio; os pacotes intercambiáveis de 48 V da VinFast completaram 1,2 milhão de trocas em 2025, validando cadeias de suprimentos padronizadas de capacidade média. Os formatos abaixo de 3.000 mAh crescem a um CAGR de 9,2% com a demanda de dispositivos vestíveis e médicos, com a Murata enviando 600 milhões de células tipo moeda da Malásia em 2025.

Por Setor de Uso Final:
Automotivo Supera Ferramentas IndustriaisFerramentas industriais e elétricas lideraram com 33,3% da receita em 2025, com a Makita e a Bosch enviando 30 milhões de pacotes de plantas no Vietnã e na Tailândia. A demanda automotiva agora avança a um CAGR de 28,8%; a gigafábrica tailandesa de 15 GWh da Sunwoda e a linha indonésia de 10 GWh da Hyundai-LG aproximam o fornecimento das linhas de montagem, reduzindo a logística de pacotes em 40%. O tamanho do mercado de baterias de íons de lítio do Sudeste Asiático alocado ao armazenamento estacionário de energia se expandirá a um CAGR de 19,6% assim que a clareza do código de rede desbloquear as aquisições de utilidades. As aplicações marítimas, embora pequenas, registraram crescimento de dois dígitos em retrofits de balsas em Singapura e nas Filipinas.
Análise Geográfica
Mercado de Baterias de Íons de Lítio do Vietnã
O Vietnã capturou 64,1% da receita de 2025, apoiado pela planta de 12 GWh da Samsung SDI em Bac Ninh, pelos subcomponentes da LG Energy Solution e pela linha LFP de 2 GWh da VinFast, criando um corredor verticalmente integrado que atende às regras de 30% de conteúdo local e estabiliza os fluxos de exportação para a ASEAN e a América do Norte. Parques industriais apoiados pelo governo agilizam o licenciamento, enquanto laboratórios certificados pela IEC reduzem os ciclos de aprovação de produtos em 20 dias em comparação com os concorrentes regionais.
Mercado de Baterias de Íons de Lítio da Indonésia
A Indonésia ocupa o segundo lugar com o CAGR mais rápido de 16,2% até 2031, à medida que o complexo de 6 bilhões de USD da CATL em Java Central e a joint venture da Hyundai-LG em Karawang ancoram 60 GWh de capacidade até 2028. O refino de níquel por HPAL no local reduz os custos de matéria-prima e atende às crescentes exigências de valor agregado doméstico, embora filmes separadores e eletrólitos permaneçam dependentes de importações até pelo menos 2027.
Mercado de Baterias de Íons de Lítio da ASEAN
A Tailândia detém uma participação de 12,3%, aproveitando cadeias de fornecimento automotivo com décadas de existência. A fábrica da Sunwoda em Chonburi fornece híbridos da Toyota e da Honda, enquanto a Banpu NEXT-Durapower monta 1 GWh de pacotes configuráveis para NMC ou LFP. A Malásia responde por 8,7% com base nas plantas de cátodo da Samsung SDI e de ânodo da Tokai Carbon, enquanto Singapura se especializa em sistemas de armazenamento de energia marítimos e industriais. As Filipinas e outros estados arquipelágicos completam o restante, com foco na montagem de pacotes para a eletrificação do transporte público.
Panorama regulatório
No Sudeste Asiático, o foco regulatório está se intensificando em torno da segurança de baterias, rastreabilidade e logística transfronteiriça à medida que as implantações de VE e armazenamento de energia se expandem. A Malásia foi a primeira da região a adotar a norma MS 2818 (publicada em novembro de 2025) como padrão de passaporte de bateria para VE, formalizando o rastreamento de dados do ciclo de vida desde a produção até o descarte e aumentando os requisitos de conformidade para fabricantes de packs que vendem para a Malásia.
Em 2026, ferramentas de política estão sendo usadas para direcionar tanto o desempenho dos produtos quanto a estrutura industrial upstream. A Tailândia implementou o framework EV 3.5 em janeiro de 2026, estabelecendo limites mínimos de densidade energética de bateria (150 Wh/kg) e durabilidade (1.000 ciclos de carga) para veículos que buscam incentivos. Regionalmente, a ASEAN-STAR notificou um limite unificado de documentação para envios aéreos de baterias de lítio no Vietnã, Tailândia, Indonésia, Malásia e Filipinas, com vigência a partir de 1º de agosto de 2026, alinhado à IEC 62281:2026 Ed.3, o que aumenta a padronização para a conformidade de cargas aéreas. A Indonésia simultaneamente reforçou as alavancas upstream, incluindo um limite de cota de produção de níquel de 250 a 260 milhões de toneladas para 2026 e restrições de investimento (Regulamento Governamental nº 28/2025 mencionado pelo Ministério do Investimento) destinadas a redirecionar capital para materiais de bateria downstream e produtos industriais mais ecológicos.
Cenário Competitivo
Concentração do Mercado
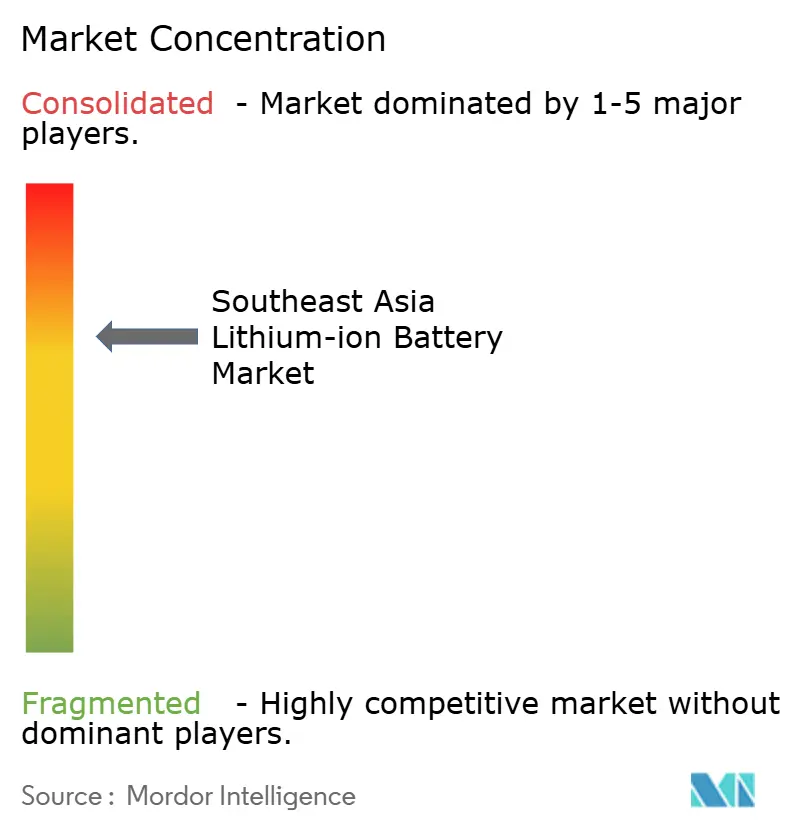
Os cinco maiores produtores — CATL, LG Energy Solution, Samsung SDI, BYD e Panasonic — controlam 68% da capacidade regional de células, mas mais de 40 integradores de pacotes domésticos atendem a nichos localizados de mobilidade e armazenamento. A CATL explora a integração de ponta a ponta, do níquel HPAL aos módulos de célula para pacote Qilin, capturando uma vantagem de custo de 30% na Indonésia. As empresas coreanas se concentram no NMC de alto teor de níquel para VEs premium, registrando patentes para cátodos de cristal único que prometem durabilidade de 2.500 ciclos. Montadores locais como a Banpu NEXT e a LiRON LIB adaptam invólucros tropicalizados e gerenciamento térmico resistente à névoa salina, atendendo a segmentos marítimos e fora da rede negligenciados pelos players de Nível 1.
A pressão de preços se intensifica à medida que a EVE Energy e a Sunwoda introduzem células LFP abaixo de USD 100 por kWh; os incumbentes respondem deslocando a produção de nível médio para a Malásia e o Vietnã. A certificação sob IEC 62619 e UL 1973 permanece uma barreira de entrada, com apenas oito fabricantes do Sudeste Asiático credenciados até o final de 2025. Acordos estratégicos de compra antecipada — como o acordo de 20 GWh por uma década da Toyota com a Panasonic — bloqueiam as químicas premium, deixando as montadoras menores a abastecer no mercado spot com maior volatilidade.
Líderes do Setor de Baterias de Íons de Lítio do Sudeste Asiático
-
BYD Co. Ltd.
-
LiRON LIB Power Pte Ltd
-
Saft Groupe SA
-
Samsung SDI Co., Ltd.
-
GS Yuasa Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias de Íons de Lítio do Sudeste Asiático Empresas cobertas neste relatório
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- BYD Co. Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corp.
- SK On Co., Ltd.
- EVE Energy Co., Ltd.
- Saft Groupe SA
- GS Yuasa Corp.
- Murata Manufacturing Co., Ltd.
- Tesla, Inc.
- Envision AESC Group Ltd.
- Varta AG
- A123 Systems LLC
- Narada Power Source Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- Dynapack Asia Pte Ltd
- LiRON LIB Power Pte Ltd
- CSB Energy Technology Co., Ltd.
- Northvolt AB
Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo está na localização das cadeias de suprimentos de células, módulos e materiais em torno de megaprojetos que transitam de incentivos para a comissionamento. A Indonesia Battery Corporation (IBC) e a CATL estão avançando com a fábrica de células de bateria de Karawang em direção à produção inicial até o final de 2026 (6,9 GWh), com um caminho de expansão para 15 GWh, enquanto o megaprojeto integrado de baterias de VE CATL-Antam em Java Ocidental foi posicionado para inauguração oficial em julho de 2026. Esses marcos criam sinais de demanda para fornecedores locais e prestadores de serviços em formação, integração de BMS, gestão térmica, testes de qualidade e utilidades industriais que apoiam a expansão de gigafábricas.
Fora da Indonésia, as oportunidades se estendem a materiais e células especializadas que atendem tanto aplicações de mobilidade quanto estacionárias. A POSCO Future M iniciou, em abril de 2026, a construção de uma planta de materiais de bateria em Thai Nguyen, Vietnã, projetada para 55.000 toneladas por ano, reforçando o papel do Vietnã no corredor regional de eletrônicos e materiais de bateria. Na Malásia, a NanoMalaysia Berhad iniciou a produção inicial de baterias de íon-lítio aprimoradas com grafeno para VEs em julho de 2026, apoiando a diferenciação além das células LFP e NMC de commodity. A Tailândia também adiciona capacidade de módulos e packs no curto prazo, já que a instalação da Sunwoda em Chonburi está programada para produção em fases de módulos de bateria para VE e armazenamento de energia no 3º trimestre de 2026, alinhando-se com programas de fabricantes locais que priorizam prazos de entrega mais curtos e conformidade com requisitos técnicos vinculados a incentivos.
Desenvolvimentos industriais recentes em Mercado de Baterias de Íons de Lítio do Sudeste Asiático
- Julho de 2026: A Samsung SDI iniciou a produção em massa de sua nova célula de bateria cilíndrica 21700 40V3 para unidades de backup de bateria em sua fábrica em Seremban, Malásia. A linha de células visa aplicações de data centers e energia de backup em rápido crescimento, ampliando a base de demanda da região além das células automotivas.
- Janeiro de 2026: A BYD e a vietnamita Kim Long Motor iniciaram a construção de uma fábrica de baterias para VE de 130 milhões de dólares em Hue, Vietnã, com uma capacidade anual combinada planejada de 6 GWh. O investimento aprofunda a localização de baterias no Vietnã e apoia a segurança de suprimento para programas domésticos e regionais de VE comerciais.
- Março de 2024: A Vale Indonesia comissionou o projeto Pomalaa HPAL na Indonésia, adicionando 48.000 t de capacidade de níquel e 3.200 t de sulfato de cobalto. Essa expansão apoia a disponibilidade regional de precursores e a construção da cadeia de valor de níquel para bateria baseada na Indonésia.
Mercado de Baterias de Íons de Lítio do Sudeste Asiático Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a receita obtida com baterias de íons de lítio fornecidas e utilizadas em todo o Sudeste Asiático. Contabilizamos por principais químicas e formatos de bateria, e acompanhamos os grupos de demanda de uso final, incluindo mobilidade, eletrônicos, usos industriais e armazenamento estacionário de energia.
Exclusões de escopo: Excluímos as químicas de chumbo-ácido e outras não baseadas em lítio. Também excluímos serviços de pós-venda, como mão de obra de instalação, garantias estendidas e taxas de reciclagem quando faturados separadamente da bateria.
Visão Geral da Segmentação
- Por Tipo de Produto
- Óxido de Cobalto e Lítio (LCO)
- Fosfato de Ferro e Lítio (LFP)
- Lítio Níquel Manganês Cobalto (NMC)
- Lítio Níquel Cobalto Alumínio (NCA)
- Óxido de Manganês e Lítio (LMO)
- Titanato de Lítio (LTO)
- Por Fator de Forma
- Cilíndrico
- Prismático
- Pouch
- Por Capacidade de Energia
- Até 3.000 mAh
- 3.000 a 10.000 mAh
- 10.000 a 60.000 mAh
- Acima de 60.000 mAh
- Por Setor de Uso Final
- Automotivo (VE, VEH, VEHP)
- Eletrônicos de Consumo
- Ferramentas Industriais e Elétricas
- Armazenamento Estacionário de Energia
- Aeroespacial e Defesa
- Marítimo
- Por Geografia
- Indonésia
- Malásia
- Filipinas
- Singapura
- Tailândia
- Vietnã
- Restante do Sudeste Asiático
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com conjuntos de dados públicos que ajudam a explicar de onde vem a demanda por baterias e como ela evolui ao longo do tempo. Utilizamos fontes como ASEANStats, Agência Internacional de Energia, UN Comtrade, Banco Mundial e portais oficiais de estatísticas nacionais para mapear sinais como fluxos comerciais, atividade industrial e indicadores de transição energética.
Em seguida, as premissas do modelo foram verificadas com relatórios anuais de empresas, apresentações para investidores, atualizações alfandegárias e portuárias, e cobertura jornalística confiável sobre anúncios de plantas e mudanças de política. Bases de dados de patentes também foram consultadas em alto nível para verificar o ritmo das mudanças em química e fabricação. Para algumas verificações de receita e remessa em nível de empresa, também utilizamos uma assinatura paga que acompanha as finanças e notícias de empresas. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos públicos e fontes de esclarecimento foram revisados durante a coleta e validação de dados.
Entrevistas Primárias e Pesquisas
Os insumos primários vieram de entrevistas e pesquisas estruturadas com fornecedores de baterias, participantes do ecossistema de pacotes e componentes, importadores e distribuidores, e grandes grupos compradores em mobilidade, eletrônicos e armazenamento estacionário. Como o Sudeste Asiático não é uniforme entre os países, garantimos cobertura nos maiores mercados de demanda e também incluímos mercados menores para validar como os preços, a combinação de formatos e a adoção de aplicações diferem por localização.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 13% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 19% | Gerentes: 58% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma reconstrução de demanda de cima para baixo, em que a receita de baterias é derivada mapeando cada grande grupo de uso final no Sudeste Asiático para indicadores de adoção e intensidade, e então traduzindo esses dados em volumes de baterias e preços médios de venda. Os insumos práticos em que nos apoiamos incluem o impulso de eletrificação de veículos elétricos e motocicletas, as tendências de remessa de eletrônicos de consumo, as adições de armazenamento estacionário vinculadas às energias renováveis e às necessidades da rede elétrica, os padrões de comércio e importação de células e pacotes, e as mudanças na combinação de química e formato que alteram o valor em USD por unidade.
Uma vez formados esses totais, foram corroborados com aproximações seletivas de baixo para cima, como consolidações de fornecedores a partir de divulgações financeiras públicas, verificações de canal para preços de pacotes e construções de preço médio de venda por volume amostradas para algumas aplicações de alta visibilidade. Onde as evidências diretas eram escassas, as lacunas foram tratadas usando indicadores substitutos como valores unitários de importação, tamanhos típicos de pacotes por aplicação e intervalos acordados por especialistas que foram posteriormente refinados durante chamadas de acompanhamento.
A previsão utilizou análise de cenários ancorada em impulsionadores macroeconômicos e setoriais, depois ajustada com base no que os entrevistados esperam para a erosão de preços, adições de capacidade local e suporte de políticas. Para cada país, a curva prospectiva foi mantida consistente com o ritmo esperado de adoção e a trajetória provável de preço médio de venda por química, em vez de aplicar uma única taxa de crescimento em toda a região.
Ciclo de Validação de Dados e Atualização
A validação foi feita por meio de verificações cruzadas repetidas entre sinais independentes, de modo que um único conjunto de dados não determinasse o número final por si só. Comparamos os resultados com estatísticas de comércio, planos de capacidade declarados publicamente e faixas de preços observadas, e então revisamos os valores discrepantes onde as mudanças de crescimento ou de preço médio de venda pareciam muito acentuadas para os indicadores de demanda subjacentes.
Antes da aprovação final, o modelo passa por revisão interna em múltiplas etapas, seguida de recontatos direcionados quando uma premissa-chave muda ou quando o resultado de um país não se alinha com a realidade do mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes anúncios de plantas, mudanças significativas de política ou movimentos repentinos de preços impulsionados por commodities. Logo antes da entrega, um analista realiza uma revisão final para que os clientes recebam uma visão atualizada com base nas informações mais recentes disponíveis.
Estimativa do Mercado de Baterias de Íons de Lítio do Sudeste Asiático da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os diferentes números de mercado publicados para baterias de íons de lítio do Sudeste Asiático frequentemente não coincidem porque o escopo e a lógica de contagem variam, mesmo quando os títulos parecem semelhantes. Os principais fatores são se a receita de células versus pacotes está sendo contabilizada, como o armazenamento estacionário é tratado e qual ano é usado como ponto de partida para as premissas de preço e volume.
Neste estudo, a dispersão também decorre de como as químicas e os formatos são tratados, como a demanda em nível de país é somada e se os valores de importação são traduzidos em receita usando faixas de preços realistas. Algumas fontes parecem misturar tipos de baterias adjacentes ou incluir categorias recarregáveis mais amplas, e outras se apoiam em trajetórias de preço médio de venda agressivas ou conservadoras sem verificações suficientes em relação aos indicadores de comércio e implantação, razão pela qual os totais podem variar notavelmente para o mesmo ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,32 bilhões de USD (2026) | |
| Consultoria Regional A | 7,51 bilhões de USD (2025) | Utiliza um ano-base diferente e frequentemente apresenta o valor do ano-base como o destaque, o que pode parecer inferior a uma estimativa do ano corrente quando a demanda está crescendo rapidamente. |
| Editora de Pesquisa do Setor B | 2,70 bilhões de USD (2024) | Provavelmente restringe o conjunto de receitas a um conjunto limitado de aplicações ou mistura a contagem em nível de componentes, e pode não escalar totalmente os totais por país usando premissas consistentes de química, formato e preço médio de venda. |
A tabela mostra que o momento, o escopo e a lógica de preços são as principais razões pelas quais os números divergem. Quando a receita de células e pacotes é mantida de forma consistentemente definida entre os países, e quando os sinais de comércio e a adoção de aplicações são usados para testar a progressão do preço médio de venda, a estimativa permanece rastreável a etapas reproduzíveis, que é a abordagem aplicada pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de baterias de íons de lítio do Sudeste Asiático em 2026?
Está avaliado em USD 8,32 bilhões e deve atingir USD 16,27 bilhões até 2031.
Qual química está crescendo mais rapidamente no Sudeste Asiático?
O Fosfato de Ferro e Lítio deve expandir a um CAGR de 38,5% até 2031, com vantagens de custo e ausência de cobalto.
Por que se espera que a Indonésia registre a maior taxa de crescimento?
Complexos integrados de níquel para baterias e incentivos agressivos para VEs impulsionam a Indonésia a um CAGR de 16,2%.
O que está impulsionando a redução de custos de baterias na região?
Projetos de célula para pacote do tipo Blade, queda nos preços do sulfato de níquel e ânodos dopados com silício reduziram os preços dos pacotes para abaixo de USD 100 por kWh até 2025.
Qual fator de forma está ganhando preferência entre as montadoras?
As células pouch, graças à economia de peso e ao design flexível, estão crescendo 21,1% ao ano e penetrando nos segmentos de VEs premium.
Quais são os principais obstáculos para a implantação de armazenamento estacionário de energia?
A instabilidade da rede elétrica, as tarifas insuficientes de serviços auxiliares e os requisitos onerosos de conformidade retardam a adoção de sistemas de armazenamento de energia em larga escala.