
Tamaño y Participación del Mercado de Baterías de Litio-Ion de Asia Sudoriental
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
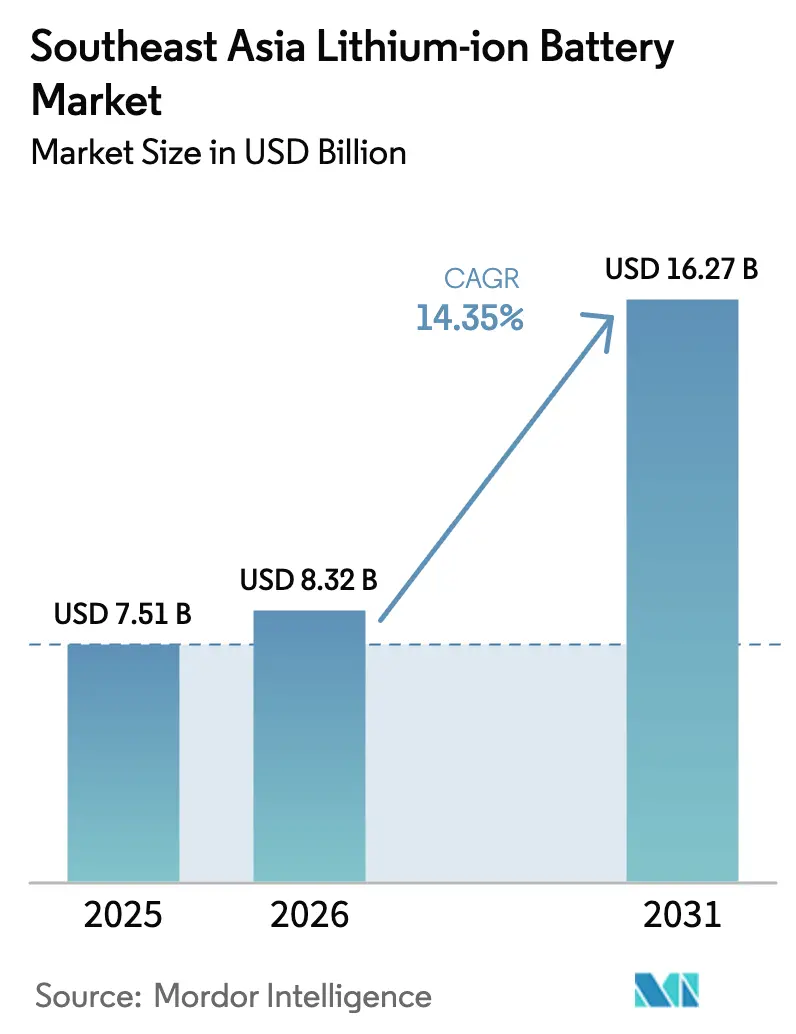
| Tamaño del mercado en el año base (2025) | 7.51 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.27 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.35 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías de Litio-Ion de Asia Sudoriental por Mordor Intelligence
Se espera que el tamaño del Mercado de Baterías de Litio-Ion de Asia Sudoriental aumente de 7,51 mil millones de USD en 2025 a 8,32 mil millones de USD en 2026 y alcance 16,27 mil millones de USD en 2031, creciendo a una CAGR del 14,35% durante 2026-2031.
La expansión del tamaño del mercado refleja la integración vertical liderada por el níquel de Indonesia, el corredor consolidado de ensamblaje de dispositivos de Vietnam y el impulso de reconversión automotriz de Tailandia.[1]Ministerio de Inversiones de Indonesia, "Incentivos para Vehículos Eléctricos en Indonesia 2024," investindonesia.go.id La intensificación de los incentivos para vehículos eléctricos (VE), la marcada caída de los precios de los paquetes de baterías por debajo de 100 USD por kWh y los proyectos de gigafábricas multimillonarios están reduciendo la dependencia de las importaciones de celdas, incluso cuando las brechas persistentes en materias primas y los cuellos de botella en la red limitan la adopción a corto plazo del almacenamiento estacionario. Los proveedores chinos de primer nivel aprovechan el control de la cadena de suministro ascendente para ofrecer módulos LFP por debajo de 100 USD, lo que obliga a los operadores coreanos establecidos a orientarse hacia nichos de alto contenido de níquel, mientras que los ensambladores del Sudeste Asiático persiguen segmentos marítimos e industriales sensibles al costo. Las cadenas de suministro transfronterizas ahora coubican el refinado de níquel, la síntesis de cátodos y el ensamblaje de celdas dentro de Indonesia, reduciendo los costos logísticos en un 18% y asegurando la disponibilidad de materias primas para las químicas de alto contenido de níquel.[2]Reuters, "CATL invertirá 6.000 millones de USD en una planta de baterías en Indonesia," reuters.com La demanda regional se inclina hacia celdas prismáticas y de bolsa de gran formato para vehículos eléctricos y sistemas de almacenamiento de energía, aunque las celdas cilíndricas de 3.000 a 10.000 mAh siguen siendo la columna vertebral de la electrónica de consumo en Vietnam y Tailandia.
Conclusiones Clave del Informe
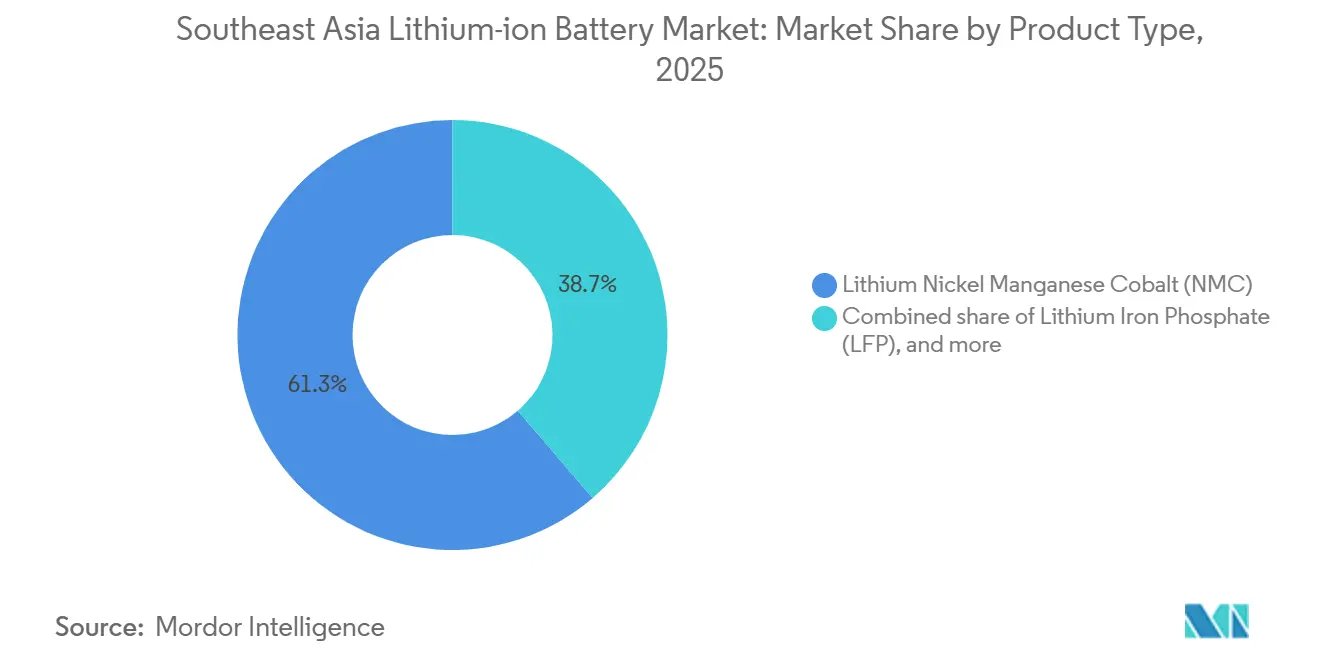
- Por tipo de producto, el Litio Níquel Manganeso Cobalto mantuvo una participación de ingresos del 61,3% en 2025, mientras que se proyecta que el Litio Hierro Fosfato se expanda a una CAGR del 38,5% hasta 2031.
- Por factor de forma, las celdas prismáticas lideraron con el 46,5% de la participación del mercado de baterías de litio-ion de Asia Sudoriental en 2025; las arquitecturas de bolsa registran la CAGR más rápida del 21,1% hasta 2031.
- Por capacidad de potencia, el segmento de 3.000 a 10.000 mAh capturó el 38,6% del tamaño del mercado de baterías de litio-ion de Asia Sudoriental en 2025, mientras que las celdas de más de 60.000 mAh avanzan a una CAGR del 22,7% hasta 2031.
- Por uso final, las herramientas industriales y eléctricas representaron el 33,3% de los ingresos de 2025; el sector automotriz crece a una CAGR del 28,8% hasta 2031 impulsado por los incentivos para vehículos eléctricos de Indonesia y Tailandia.
- Por geografía, Vietnam dominó con una participación del 64,1% en 2025, mientras que Indonesia registra la CAGR más alta del 16,2% hasta 2031 a medida que los complejos de níquel a batería aumentan su producción.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Baterías de Litio-Ion de Asia Sudoriental
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Incentivos de adopción acelerada de vehículos eléctricos | 3.20% | Indonesia, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Expansión de la fabricación de electrónica de consumo | 2.10% | Vietnam, Tailandia, Malasia | Corto plazo (≤2 años) |
| Inversiones en gigafábricas respaldadas por el gobierno | 4.50% | Indonesia, Tailandia, Vietnam | Largo plazo (≥4 años) |
| Reducción de los costos de los paquetes de baterías | 2.80% | A nivel regional, con ganancias tempranas en Indonesia y Vietnam | Mediano plazo (2-4 años) |
| Auge del HPAL de laterita de níquel en Indonesia | 3.70% | Indonesia, con efectos secundarios en Malasia y Filipinas | Largo plazo (≥4 años) |
| Electrificación marítima de archipiélagos | 1.20% | Indonesia, Filipinas, Singapur | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos de Adopción Acelerada de Vehículos Eléctricos
Las reducciones del IVA en Indonesia, los reembolsos de tasas de matriculación en Vietnam y los subsidios en efectivo del programa EV 3.5 de Tailandia redujeron la brecha del costo total de propiedad frente a los vehículos de combustión interna hasta en 25 puntos porcentuales en 2025, impulsando el lanzamiento de modelos en motocicletas de dos ruedas y automóviles compactos.[3]Ministerio de Inversiones de Indonesia, "Incentivos para Vehículos Eléctricos en Indonesia 2024," investindonesia.go.id Los fabricantes de automóviles ahora localizan el abastecimiento de celdas para acceder a los incentivos, acelerando la utilización de las gigafábricas y consolidando la química LFP competitiva en costos en las clases de vehículos con subsidios limitados.[4]Junta de Inversiones de Tailandia, "Incentivos para Vehículos Eléctricos 2024," boi.go.th Las flotas de baterías intercambiables para la entrega de última milla en Yakarta y Bangkok multiplican la demanda de paquetes estandarizados de 3.000 a 10.000 mAh. Las cláusulas de cumplimiento que incrementan los umbrales de contenido local cada dos años fomentan la integración vertical, pero exponen a los fabricantes de equipos originales extranjeros a cambios de política. El efecto neto es un impulso sostenido en la trayectoria del mercado de baterías de litio-ion de Asia Sudoriental hasta 2028.
Expansión de la Fabricación de Electrónica de Consumo
La participación de Vietnam en el ensamblaje mundial de teléfonos inteligentes y computadoras portátiles ascendió al 31% en 2025, a medida que los proveedores de Samsung y Apple trasladaron líneas de producción desde China, concentrando la demanda de celdas cilíndricas y prismáticas en torno a Bac Ninh y Bac Giang. Las plantas de celdas adyacentes acortan los tiempos de entrega logísticos a menos de una semana, reduciendo el capital de trabajo y asegurando pedidos recurrentes de celdas LCO y NMC de 3.000 a 5.000 mAh. Las líneas de hardware para centros de datos de Tailandia añaden una demanda especializada de celdas LTO de alta vida útil en módulos de sistemas de alimentación ininterrumpida, mientras que el cumplimiento de las pruebas IEC 62133 retrasa los nuevos SKU hasta seis semanas. El endurecimiento de los mercados laborales eleva los salarios de los técnicos, pero se compensa con mejoras de automatización en el recubrimiento de electrodos.
Inversiones en Gigafábricas Respaldadas por el Gobierno
Los incentivos soberanos que superan los 15.000 millones de USD entre 2024 y 2026 respaldan la construcción de capacidad en proyectos como el complejo de 50 GWh de CATL en Java Central y la planta tailandesa de 15 GWh de Sunwoda. Las exenciones fiscales de ocho años, las concesiones de terrenos y los créditos de investigación y desarrollo reducen los períodos de recuperación de la inversión a menos de seis años, convenciendo a los productores de primer nivel de colocar la fabricación de precursores y celdas en el mismo lugar. La dependencia de importaciones de celdas terminadas cae del 78% en 2023 a un proyectado 42% en 2027. Sin embargo, las crecientes normas de valor agregado doméstico obligan a una integración hacia atrás más temprana en separadores y electrolitos, sometiendo a presión las incipientes cadenas de suministro locales. En general, la arquitectura de incentivos contribuye al mayor impulso individual a la CAGR del mercado de baterías de litio-ion de Asia Sudoriental.
Reducción de los Costos de los Paquetes de Baterías
Los precios promedio regionales de los paquetes cayeron de 137 USD por kWh a principios de 2024 a 98 USD por kWh a finales de 2025, a medida que las plataformas Blade sin módulos de BYD y Qilin de CATL redujeron los costos de materiales y ensamblaje. Por debajo de los 100 USD, los operadores de flotas de vehículos comerciales logran recuperaciones de la inversión en tres años, ampliando la adopción de celdas de gran formato de más de 60.000 mAh. Los precios al contado del sulfato de níquel en Indonesia cayeron un 22% tras la puesta en marcha de nuevas líneas HPAL, amortiguando las curvas de costos del NMC de alto contenido de níquel. Los ánodos de grafito dopado con silicio procedentes de Malasia ofrecen incrementos del 8% en densidad de energía sin necesidad de nuevas herramientas, reforzando la reducción de costos. Los precios más bajos amplían la demanda potencial, impulsando un crecimiento de volumen sostenido de dos dígitos en los sectores automotriz y de almacenamiento estacionario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Dependencia de materias primas importadas | -2.30% | Vietnam, Tailandia, Filipinas, Malasia | Mediano plazo (2-4 años) |
| Retiros de seguridad y preocupaciones por fuga térmica | -1.10% | A nivel regional, con mayor agudeza en Vietnam e Indonesia | Corto plazo (≤2 años) |
| Inestabilidad de la red que limita la adopción de sistemas de almacenamiento de energía | -1.80% | Tailandia, Filipinas, Indonesia | Mediano plazo (2-4 años) |
| Normas restrictivas de contenido local | -1.50% | Indonesia con efectos secundarios en Vietnam | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de Materias Primas Importadas
La región obtiene más del 95% de los productos químicos de litio y el 87% del grafito sintético del extranjero, lo que expone a los fabricantes de celdas a la volatilidad de las materias primas que erosionó los márgenes en 2025, cuando el carbonato de litio osciló entre 12.500 y 18.700 USD/t. Las licencias de exportación de grafito de China extendieron los ciclos de aprobación de dos a ocho semanas, retrasando las rampas de producción de cátodos en Malasia. Los picos en el precio del cobalto tras la declaración de fuerza mayor de Glencore en Mutanda obligaron a los productores vietnamitas a mantener inventarios de 90 días, inmovilizando liquidez. Si bien hay proyectos piloto de hidróxido y separadores en marcha, la sustitución significativa aún está a varios años de distancia, manteniendo al mercado de baterías de litio-ion de Asia Sudoriental expuesto a perturbaciones en la cadena de suministro ascendente.
Retiros de Seguridad y Preocupaciones por Fuga Térmica
Los incendios residenciales vinculados a paquetes de patinetes eléctricos no certificados en Hanói y los incidentes con autobuses eléctricos en Yakarta intensificaron el escrutinio regulatorio, lo que llevó a Vietnam a retirar 18.000 paquetes e imponer la certificación obligatoria UL 2271 para baterías de más de 500 Wh. Indonesia endureció las especificaciones de adquisición para incluir separadores con recubrimiento cerámico, añadiendo entre 80 y 120 USD por vehículo en costos. Los laboratorios de pruebas de abuso de terceros siguen siendo escasos; las colas de espera son de 12 a 16 semanas, lo que comprime los plazos de lanzamiento. Los mayores costos de cumplimiento y los riesgos reputacionales reducen el crecimiento previsto en más de un punto porcentual completo hasta que la capacidad de certificación se ponga al día.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: el LFP Interrumpe el Dominio Químico del NMC
El Litio Níquel Manganeso Cobalto retuvo el 61,3% de los ingresos en 2025, aunque se proyecta que el tamaño del mercado de baterías de litio-ion de Asia Sudoriental para el Litio Hierro Fosfato se triplique a una CAGR del 38,5% a medida que los fabricantes de automóviles cambian a paquetes sin cobalto que cumplen con los límites de subsidio.[5]BYD, "Tecnología de Batería Blade de BYD 2024," byd.com La licencia de la Blade de BYD a VinFast y Banpu NEXT redujo el número de módulos y el peso del paquete en un 10%, reduciendo el costo de la batería por vehículo por debajo de 90 USD por kWh. La variante M3P de CATL, producida en Indonesia a partir de 2026, añade un 15% de densidad de energía frente al LFP de referencia sin introducir riesgo de cobalto.
Las químicas sin cobalto en conjunto aumentan del 28,7% de participación en 2025 al 46,3% en 2031, impulsadas por los gravámenes de exportación de Indonesia sobre el sulfato de níquel que fomentan la producción de cátodos en el país y la preferencia de Tailandia por las formulaciones ricas en manganeso. El NCA sigue siendo un nicho con el 8,2% de participación, reservado para las celdas cilíndricas de Panasonic utilizadas en las importaciones de Tesla, mientras que el LTO captura los segmentos marítimos y de sistemas de alimentación ininterrumpida que requieren una durabilidad de 10.000 ciclos. La presión competitiva gira en torno al abastecimiento de precursores de cátodos y las eficiencias de integración de celda a paquete.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Factor de Forma: las Celdas de Bolsa Ganan Tracción en el Sector Automotriz
Las unidades prismáticas lideraron con el 46,5% de los ingresos en 2025, ya que los vehículos eléctricos chinos prefirieron los contenedores apilables para los chasis de plataforma tipo monopatín, pero las celdas de bolsa crecen un 21,1% anual, impulsadas por la línea de Karawang de Hyundai-LG que ofrece paquetes un 12% más ligeros y mayor autonomía de conducción. La participación del mercado de baterías de litio-ion de Asia Sudoriental para la arquitectura de bolsa en sedanes premium podría superar el 35% en 2031, a medida que el laminado con recubrimiento cerámico reduce la hinchazón en el calor tropical.
Los formatos cilíndricos mantienen una participación del 32,8%, dominando las herramientas eléctricas y los dispositivos de consumo de alto rendimiento, donde el bobinado automatizado ofrece bajo costo y alta vida útil. Los diseños prismáticos continúan liderando en el almacenamiento a escala de servicios públicos; los contenedores de 280 Ah de CATL desplegados en el proyecto piloto de 400 MWh de Malasia ofrecen 6.000 ciclos con el 90% de eficiencia. La paridad de costos laborales permite a las plantas tailandesas y vietnamitas producir en masa celdas de bolsa y prismáticas dentro del 5% de los puntos de precio de las cilíndricas.
Por Capacidad de Potencia: las Celdas de Gran Formato Impulsan el Crecimiento de Vehículos Eléctricos y Sistemas de Almacenamiento de Energía
Las celdas de 3.000 a 10.000 mAh mantuvieron el 38,6% de los ingresos en 2025, abasteciendo teléfonos inteligentes y tabletas, pero el tamaño del mercado de baterías de litio-ion de Asia Sudoriental para celdas de más de 60.000 mAh se expandirá a una CAGR del 22,7% a medida que proliferen las furgonetas comerciales, los transbordadores y los sistemas de almacenamiento en red. La celda LFP prismática de 280 Ah de CATL, con 896 Wh, permite paquetes de vehículos eléctricos de 80 kWh con solo 90 celdas, simplificando los sistemas de gestión de baterías.
Las celdas de capacidad media de 10.000 a 60.000 mAh alimentan motocicletas eléctricas y herramientas inalámbricas; los paquetes intercambiables de 48 V de VinFast completaron 1,2 millones de intercambios en 2025, validando las cadenas de suministro estandarizadas de capacidad media. Los formatos de menos de 3.000 mAh crecen a una CAGR del 9,2% impulsados por la demanda de dispositivos portátiles y médicos, con Murata enviando 600 millones de celdas de botón desde Malasia en 2025.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: el Sector Automotriz Supera a las Herramientas Industriales
Las herramientas industriales y eléctricas lideraron con el 33,3% de los ingresos en 2025, ya que Makita y Bosch enviaron 30 millones de paquetes desde plantas en Vietnam y Tailandia. La demanda automotriz avanza ahora a una CAGR del 28,8%; la gigafábrica tailandesa de 15 GWh de Sunwoda y la línea indonesia de 10 GWh de Hyundai-LG acercan la oferta a las líneas de ensamblaje, reduciendo la logística de paquetes en un 40%. El tamaño del mercado de baterías de litio-ion de Asia Sudoriental asignado al almacenamiento estacionario de energía se expandirá a una CAGR del 19,6% una vez que la claridad en los códigos de red desbloquee las adquisiciones de servicios públicos. Las aplicaciones marinas, aunque pequeñas, registraron un crecimiento de dos dígitos en las reconversiones de transbordadores en Singapur y Filipinas.
Análisis Geográfico
Vietnam capturó el 64,1% de los ingresos de 2025, respaldado por la planta de 12 GWh de Samsung SDI en Bac Ninh, los subcomponentes de LG Energy Solution y la línea LFP de 2 GWh de VinFast, creando un corredor verticalmente integrado que cumple con las normas de contenido local del 30% y estabiliza los flujos de exportación hacia la ASEAN y América del Norte. Los parques industriales respaldados por el gobierno agilizan los permisos, mientras que los laboratorios certificados por IEC reducen los ciclos de aprobación de productos en 20 días en comparación con los pares regionales.
Indonesia le sigue con la CAGR más rápida del 16,2% hasta 2031, a medida que el complejo de 6.000 millones de USD de CATL en Java Central y la empresa conjunta de Karawang de Hyundai-LG anclan 60 GWh de capacidad para 2028. El refinado de níquel HPAL en el sitio reduce los costos de materias primas y cumple con los crecientes mandatos de valor agregado doméstico, aunque las películas de separadores y los electrolitos siguen siendo dependientes de importaciones hasta al menos 2027.
Tailandia mantiene una participación del 12,3%, aprovechando cadenas de suministro automotrices con décadas de antigüedad. La fábrica de Chonburi de Sunwoda abastece a los híbridos de Toyota y Honda, mientras que Banpu NEXT-Durapower ensambla 1 GWh de paquetes configurables para NMC o LFP. Malasia representa el 8,7% gracias a las plantas de cátodos de Samsung SDI y de ánodos de Tokai Carbon, mientras que Singapur se especializa en sistemas de almacenamiento de energía marinos e industriales. Filipinas y otros estados archipelágicos completan el resto, centrándose en el ensamblaje de paquetes para la electrificación del transporte público.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
En el sudeste asiático, el enfoque regulatorio se está intensificando en torno a la seguridad de las baterías, la trazabilidad y la logística transfronteriza a medida que se amplía la implementación de vehículos eléctricos y almacenamiento de energía. Malasia se movió primero en la región con la norma MS 2818 (publicada en noviembre de 2025) como un estándar de pasaporte de baterías para VE, formalizando el seguimiento de datos del ciclo de vida desde la producción hasta el desecho y elevando los requisitos de cumplimiento para los fabricantes de packs que venden en Malasia.
En 2026, se están utilizando herramientas de política para orientar tanto el rendimiento de los productos como la estructura industrial aguas arriba. Tailandia implementó el marco EV 3.5 en enero de 2026, estableciendo umbrales mínimos de densidad energética de las baterías (150 Wh/kg) y durabilidad (1.000 ciclos de carga) para los vehículos que buscan incentivos. A nivel regional, ASEAN-STAR notificó un umbral de documentación unificado para los envíos aéreos de baterías de litio en Vietnam, Tailandia, Indonesia, Malasia y Filipinas, vigente a partir del 1 de agosto de 2026, alineado con la norma IEC 62281:2026 Ed.3, que aumenta la estandarización para el cumplimiento en carga aérea. Indonesia, simultáneamente, ajustó sus palancas aguas arriba, incluido un límite de cuota de producción de níquel de 2026 de entre 250 y 260 millones de toneladas y restricciones a la inversión (Reglamento Gubernamental N.º 28/2025 referenciado por el Ministerio de Inversión) destinadas a redirigir el capital hacia materiales de baterías aguas abajo y resultados industriales más ecológicos.
Panorama Competitivo
Los cinco principales productores, CATL, LG Energy Solution, Samsung SDI, BYD y Panasonic, controlan el 68% de la capacidad regional de celdas, aunque más de 40 integradores de paquetes domésticos atienden nichos localizados de movilidad y almacenamiento. CATL explota la integración de extremo a extremo, desde el níquel HPAL hasta los módulos de celda a paquete Qilin, capturando una ventaja de costo del 30% en Indonesia. Las empresas coreanas se concentran en NMC de alto contenido de níquel para vehículos eléctricos premium, registrando patentes para cátodos monocristalinos que prometen una durabilidad de 2.500 ciclos. Los ensambladores locales como Banpu NEXT y LiRON LIB adaptan carcasas tropicalizadas y gestión térmica resistente a la niebla salina, atendiendo los segmentos marinos y fuera de la red descuidados por los jugadores de primer nivel.
La presión sobre los precios se intensifica a medida que EVE Energy y Sunwoda introducen celdas LFP por debajo de 100 USD por kWh; los operadores establecidos responden trasladando la producción de nivel medio a Malasia y Vietnam. La certificación bajo IEC 62619 y UL 1973 sigue siendo una barrera de entrada, con solo ocho fabricantes del Sudeste Asiático acreditados a finales de 2025. Los pactos estratégicos de compra, como el acuerdo decenal de 20 GWh de Toyota con Panasonic, aseguran las químicas premium, dejando a los fabricantes de equipos originales más pequeños a abastecerse en el mercado spot con mayor volatilidad.
Líderes de la Industria de Baterías de Litio-Ion de Asia Sudoriental
BYD Co. Ltd.
LiRON LIB Power Pte Ltd
Saft Groupe SA
Samsung SDI Co., Ltd.
GS Yuasa Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo radica en localizar las cadenas de suministro de celdas, módulos y materiales en torno a megaproyectos que transitan de los incentivos a la puesta en marcha. Indonesia Battery Corporation (IBC) y CATL están avanzando la fábrica de celdas de batería de Karawang hacia la producción inicial para finales de 2026 (6,9 GWh), con una vía de expansión hacia 15 GWh, mientras que el megaproyecto integrado de baterías de VE de CATL-Antam en Java Occidental se ha posicionado para su inauguración oficial en julio de 2026. Estos hitos generan señales de demanda para los proveedores locales y prestadores de servicios en formación, integración de BMS, gestión térmica, pruebas de calidad y servicios industriales que respaldan la puesta en marcha de las gigafábricas.
Fuera de Indonesia, las oportunidades se extienden a materiales y celdas especializadas que atienden tanto aplicaciones de movilidad como estacionarias. POSCO Future M inició en abril de 2026 la construcción de una planta de materiales para baterías en Thai Nguyen, Vietnam, diseñada para 55.000 toneladas anuales, reforzando el papel de Vietnam en el corredor regional de electrónica y materiales para baterías. En Malasia, NanoMalaysia Berhad inició la producción inicial de baterías de iones de litio mejoradas con grafeno para VE en julio de 2026, respaldando la diferenciación más allá de las celdas LFP y NMC básicas. Tailandia también añade capacidad de módulos y packs a corto plazo, ya que la planta de Sunwoda en Chonburi tiene previsto iniciar la producción por fases de módulos de baterías para VE y almacenamiento de energía en el tercer trimestre de 2026, en alineación con programas de fabricantes locales que priorizan plazos de entrega más cortos y el cumplimiento de requisitos técnicos vinculados a incentivos.
Desarrollos recientes del sector
- Julio de 2026: Samsung SDI inició la producción en masa de su nueva celda de batería cilíndrica 21700 40V3 para unidades de respaldo de energía en su planta de Seremban, Malasia. La línea de celdas apunta a aplicaciones de centros de datos y energía de respaldo de rápido crecimiento y amplía la base de demanda regional más allá de las celdas automotrices.
- Enero de 2026: BYD y la vietnamita Kim Long Motor iniciaron la construcción de una planta de fabricación de baterías para VE de 130 millones de USD en Hue, Vietnam, con una capacidad anual combinada planificada de 6 GWh. La inversión profundiza la localización de baterías en Vietnam y respalda la seguridad de suministro para programas de VE comerciales nacionales y regionales.
- Marzo de 2024: Vale Indonesia puso en marcha el proyecto HPAL de Pomalaa en Indonesia, añadiendo 48.000 t de capacidad de níquel y 3.200 t de sulfato de cobalto. Esta expansión respalda la disponibilidad regional de precursores y la consolidación de la cadena de valor de níquel a batería con base en Indonesia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por las baterías de iones de litio suministradas y utilizadas en el sudeste asiático. Se cuenta según las principales químicas de baterías y factores de forma, y se realiza un seguimiento de los grupos de demanda de uso final, incluidos movilidad, electrónica, usos industriales y almacenamiento de energía estacionario.
Exclusiones del alcance: Se excluyen las baterías de plomo-ácido y otras químicas no basadas en litio. También se excluyen los servicios posventa, como la mano de obra de instalación, las garantías extendidas y las tarifas de reciclaje, cuando se facturan por separado de la batería.
Descripción general de la segmentación
- Por Tipo de Producto
- Óxido de Litio Cobalto (LCO)
- Litio Hierro Fosfato (LFP)
- Litio Níquel Manganeso Cobalto (NMC)
- Litio Níquel Cobalto Aluminio (NCA)
- Óxido de Litio Manganeso (LMO)
- Titanato de Litio (LTO)
- Por Factor de Forma
- Cilíndrico
- Prismático
- Bolsa
- Por Capacidad de Potencia
- Hasta 3.000 mAh
- 3.000 a 10.000 mAh
- 10.000 a 60.000 mAh
- Más de 60.000 mAh
- Por Industria de Uso Final
- Automotriz (VE, VEH, VEHP)
- Electrónica de Consumo
- Herramientas Industriales y Eléctricas
- Almacenamiento Estacionario de Energía
- Aeroespacial y Defensa
- Marino
- Por Geografía
- Indonesia
- Malasia
- Filipinas
- Singapur
- Tailandia
- Vietnam
- Resto de Asia Sudoriental
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con conjuntos de datos públicos que ayudan a explicar de dónde proviene la demanda de baterías y cómo evoluciona con el tiempo. Utilizamos fuentes como ASEANStats, la Agencia Internacional de Energía, UN Comtrade, el Banco Mundial y portales oficiales de estadísticas nacionales para mapear señales como los flujos comerciales, la actividad industrial y los indicadores de transición energética.
Después de eso, los supuestos del modelo se verificaron cruzadamente con informes anuales de empresas, presentaciones a inversores, actualizaciones aduaneras y portuarias, y cobertura de prensa creíble sobre anuncios de plantas y cambios de política. También se consultaron bases de datos de patentes a un nivel general para verificar la coherencia del ritmo de los cambios en química y fabricación. Para algunas verificaciones de ingresos y envíos a nivel de empresa, también utilizamos una suscripción de pago que rastrea las finanzas y noticias de las empresas. Las fuentes documentales listadas aquí son ilustrativas, y se revisaron muchos otros documentos públicos y fuentes de aclaración durante la recopilación y validación de datos.
Entrevistas y encuestas primarias
Los datos primarios provinieron de entrevistas y encuestas estructuradas con proveedores de baterías, participantes del ecosistema de packs y componentes, importadores y distribuidores, y grandes grupos de compra en movilidad, electrónica y almacenamiento estacionario. Dado que el sudeste asiático no es uniforme entre países, garantizamos la cobertura de los mercados de demanda más grandes y también incluimos mercados más pequeños para validar cómo difieren los precios, la combinación de factores de forma y la adopción de aplicaciones según la ubicación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXOs): 13% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 19% | Gerentes: 58% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construyó mediante una reconstrucción de la demanda de arriba hacia abajo, en la que los ingresos de las baterías se derivan mapeando cada grupo de uso final importante en el sudeste asiático con indicadores de adopción e intensidad, y luego traduciendo estos en volúmenes de baterías y precios de venta promedio. Los insumos prácticos en los que nos basamos incluyen el impulso de la electrificación de VE y vehículos de dos ruedas, las tendencias de envíos de electrónica de consumo, las adiciones de almacenamiento estacionario vinculadas a las renovables y las necesidades de la red, los patrones comerciales y de importación de celdas y packs, y los cambios en la combinación de química y factor de forma que alteran el valor en USD por unidad.
Una vez formados esos totales, se corroboraron con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de proveedores a partir de divulgaciones financieras públicas, verificaciones de canal para los precios de packs, y construcciones muestreadas de ASP x volumen para algunas aplicaciones de gran visibilidad. Cuando la evidencia directa era escasa, las brechas se manejaron utilizando indicadores proxy como los valores unitarios de importación, los tamaños típicos de pack por aplicación, y rangos acordados por expertos que luego se ajustaron durante llamadas de seguimiento.
La previsión utilizó análisis de escenarios anclados en factores macro y sectoriales, luego ajustados según lo que los entrevistados esperan en cuanto a erosión de precios, adiciones de capacidad local y apoyo político. Para cada país, la curva prospectiva se mantuvo coherente con el ritmo esperado de adopción y la trayectoria probable de ASP por química, en lugar de aplicar una tasa de crecimiento única para toda la región.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones cruzadas repetidas entre señales independientes, de modo que ningún conjunto de datos determinara por sí solo la cifra final. Comparamos los resultados con estadísticas comerciales, planes de capacidad declarados públicamente y bandas de precios observadas, y luego revisamos los valores atípicos en los que los cambios de crecimiento o ASP parecían demasiado pronunciados para los indicadores de demanda subyacentes.
Antes de la aprobación final, el modelo pasa por una revisión interna de varias etapas, seguida de recontactos específicos cuando cambia un supuesto clave o cuando el resultado de un país no se alinea con la realidad del mercado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes anuncios de plantas, cambios importantes de política o movimientos súbitos de precios impulsados por materias primas. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban una visión actualizada basada en la información más reciente disponible.
Estimación de mercado de baterías de iones de litio del sudeste asiático de Mordor Intelligence comparada con otras estimaciones publicadas
Las diferentes cifras de mercado publicadas para las baterías de iones de litio del sudeste asiático a menudo no coinciden porque el alcance y la lógica de recuento varían, incluso cuando los títulos parecen similares. Los principales factores son si se contabilizan los ingresos de celdas o de packs, cómo se trata el almacenamiento estacionario, y qué año se utiliza como punto de partida para los supuestos de precios y volumen.
En este estudio, la dispersión también proviene de cómo se manejan las químicas y los factores de forma, cómo se suma la demanda a nivel de país, y si los valores de importación se traducen en ingresos utilizando bandas de precios realistas. Algunas fuentes parecen mezclar tipos de baterías adyacentes o incluir categorías recargables más amplias, y otras se apoyan en trayectorias de ASP agresivas o conservadoras sin suficientes verificaciones frente a indicadores de comercio y despliegue, razón por la cual los totales pueden variar notablemente para el mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,32 mil millones de USD (2026) | |
| Consultoría Regional A | 7,51 mil millones de USD (2025) | Utiliza un año base diferente y a menudo presenta el valor del año base como el titular, lo que puede parecer más bajo que una estimación del año en curso cuando la demanda está aumentando rápidamente. |
| Editorial de Investigación Sectorial B | 2,70 mil millones de USD (2024) | Probablemente reduce el conjunto de ingresos a un conjunto limitado de aplicaciones o mezcla el recuento a nivel de componentes, y puede no escalar completamente los totales por país utilizando supuestos coherentes de química, factor de forma y ASP. |
La tabla muestra que el momento, el alcance y la lógica de precios son las principales razones de la divergencia de las cifras. Cuando los ingresos de celdas y packs se mantienen definidos de manera coherente entre países, y cuando las señales comerciales y la adopción de aplicaciones se utilizan para poner a prueba la progresión del ASP, la estimación permanece trazable a pasos repetibles, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de baterías de litio-ion de Asia Sudoriental en 2026?
Asciende a 8,32 mil millones de USD y se proyecta que alcance 16,27 mil millones de USD en 2031.
¿Qué química está creciendo más rápido en Asia Sudoriental?
Se prevé que el Litio Hierro Fosfato se expanda a una CAGR del 38,5% hasta 2031 gracias a sus ventajas de costo y a la ausencia de cobalto.
¿Por qué se espera que Indonesia registre la tasa de crecimiento más alta?
Los complejos integrados de níquel a batería y los agresivos incentivos para vehículos eléctricos impulsan a Indonesia a una CAGR del 16,2%.
¿Qué está impulsando la reducción de costos de las baterías en la región?
Los diseños de celda a paquete tipo Blade, la caída de los precios del sulfato de níquel y los ánodos dopados con silicio redujeron los precios de los paquetes por debajo de 100 USD por kWh en 2025.
¿Qué factor de forma está ganando preferencia entre los fabricantes de automóviles?
Las celdas de bolsa, gracias al ahorro de peso y al diseño flexible, crecen un 21,1% anual y penetran en los segmentos de vehículos eléctricos premium.
¿Cuáles son los principales obstáculos para el despliegue del almacenamiento estacionario de energía?
La inestabilidad de la red, las tarifas insuficientes de servicios auxiliares y los costosos requisitos de cumplimiento ralentizan la adopción de sistemas de almacenamiento de energía a gran escala.
Última actualización de la página el:



