
Tamanho e Participação do Mercado de Pilhas Primárias da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.01 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.06 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.38 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
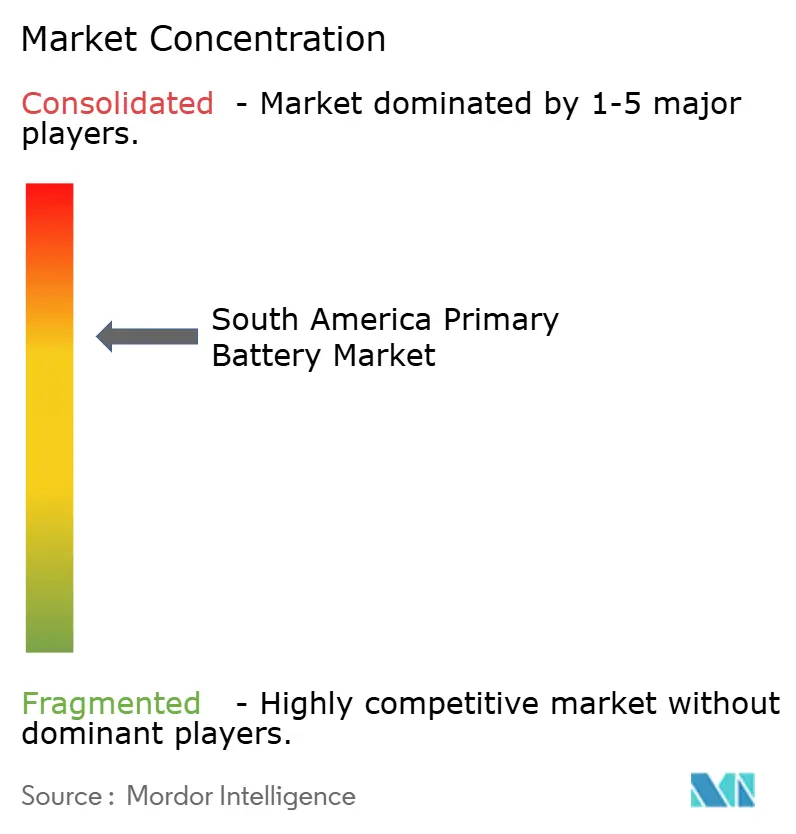
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pilhas Primárias da América do Sul por Mordor Intelligence
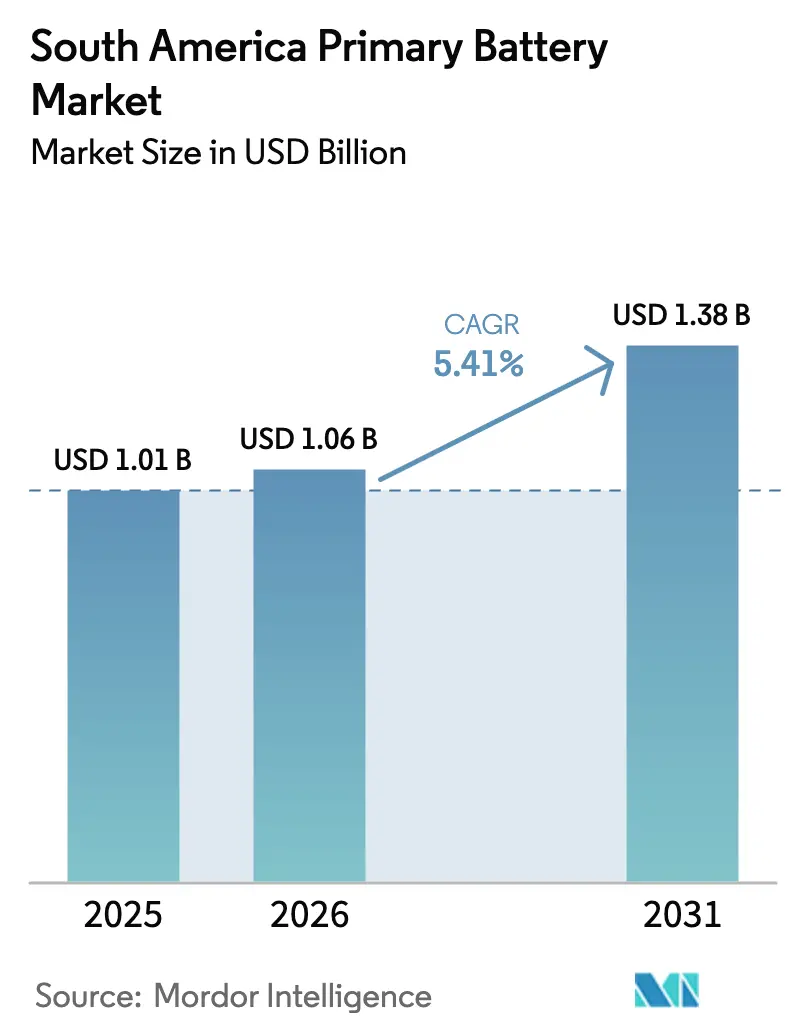
O tamanho do Mercado de Pilhas Primárias da América do Sul foi avaliado em USD 1,01 bilhão em 2025 e estima-se que cresça de USD 1,06 bilhão em 2026 para atingir USD 1,38 bilhão até 2031, a um CAGR de 5,41% durante o período de previsão (2026-2031).
A robusta demanda por reposição em eletrônicos de consumo, a expansão das implantações de IoT no agronegócio e o estoque para preparação a desastres mantêm as químicas de uso único relevantes mesmo com o avanço das recarregáveis. Os formatos alcalinos ancoram o volume em controles remotos e brinquedos, enquanto as variantes de lítio primário conquistam nichos premium que exigem longa vida útil em prateleira e amplas faixas de temperatura operacional. As células prismáticas de formato especial estão ganhando impulso em sensores industriais e dispositivos vestíveis que não comportam geometrias cilíndricas padrão. O endurecimento regulatório sobre o teor de metais pesados está acelerando a transição para opções alcalinas, de lítio, zinco-ar e óxido de prata isentas de mercúrio.
Principais Conclusões do Relatório
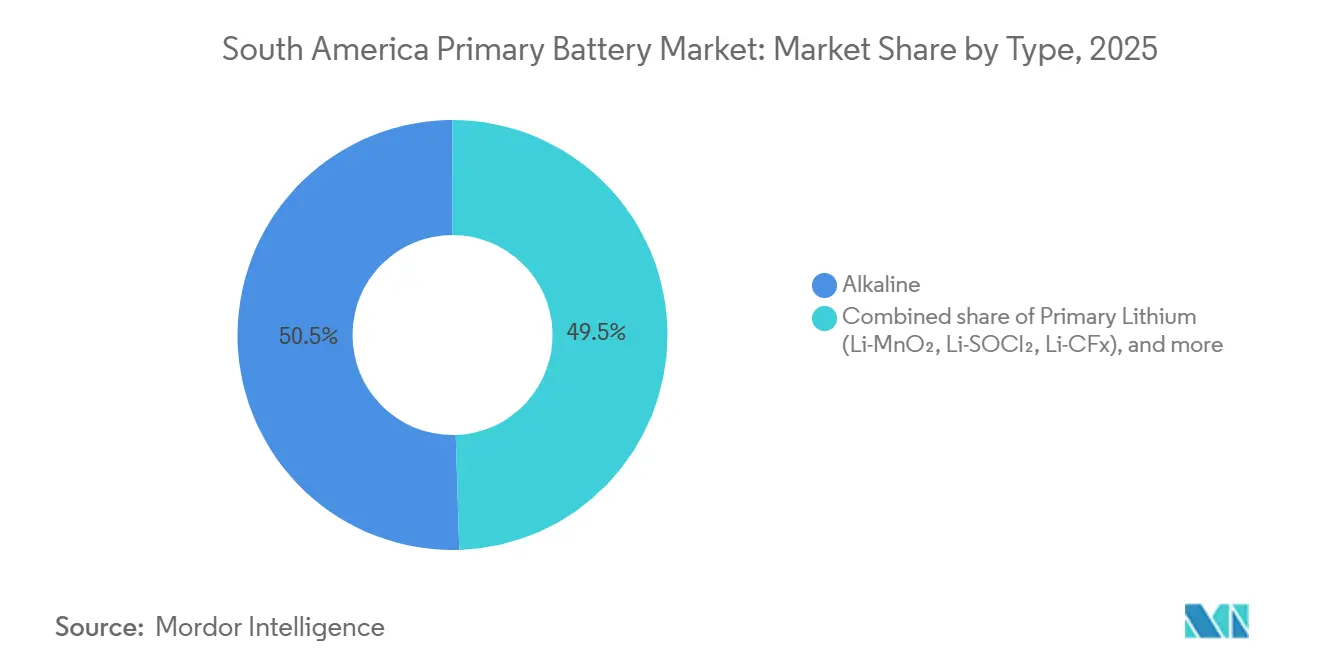
- Por tipo, as células alcalinas lideraram com 50,5% de participação na receita em 2025; as químicas de lítio primário têm previsão de expansão a um CAGR de 8,7% até 2031.
- Por fator de forma, as baterias cilíndricas detinham 59,8% do volume em 2025, enquanto as células prismáticas de formato especial e personalizadas avançam a um CAGR de 9,6%.
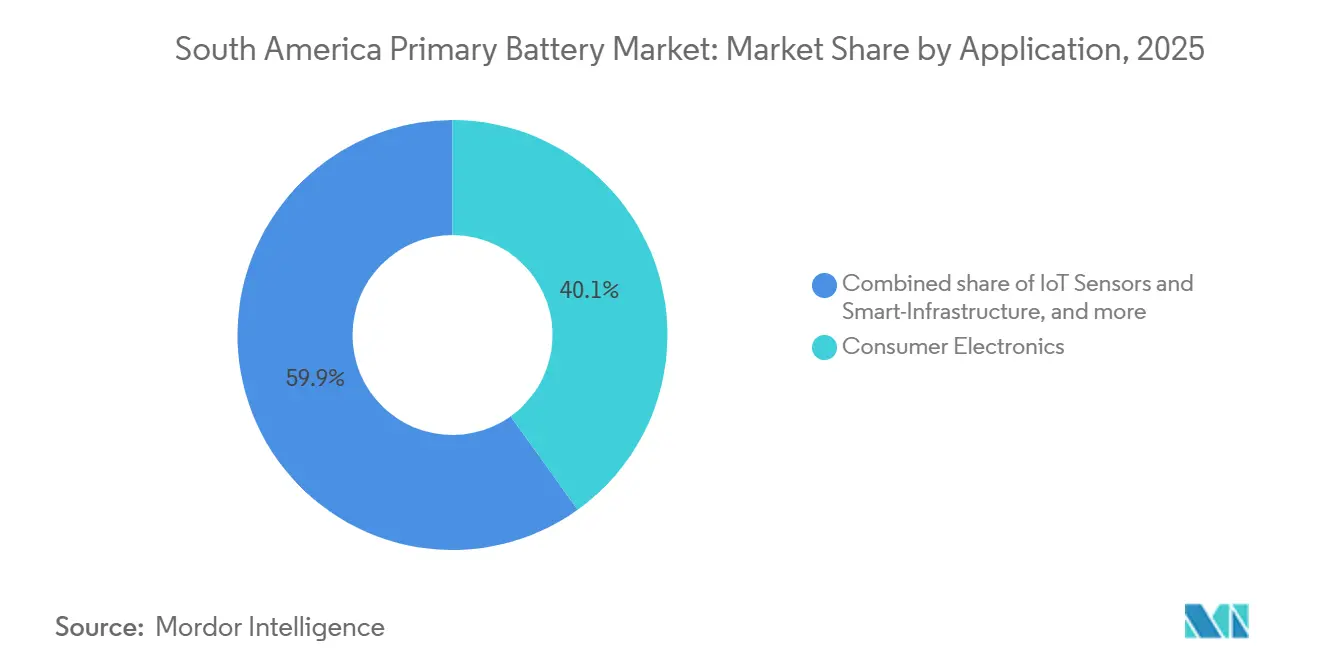
- Por aplicação, os eletrônicos de consumo representaram 40,1% do tamanho do mercado de pilhas primárias da América do Sul em 2025, enquanto os sensores IoT e a infraestrutura inteligente crescem a um CAGR de 10,2% até 2031.
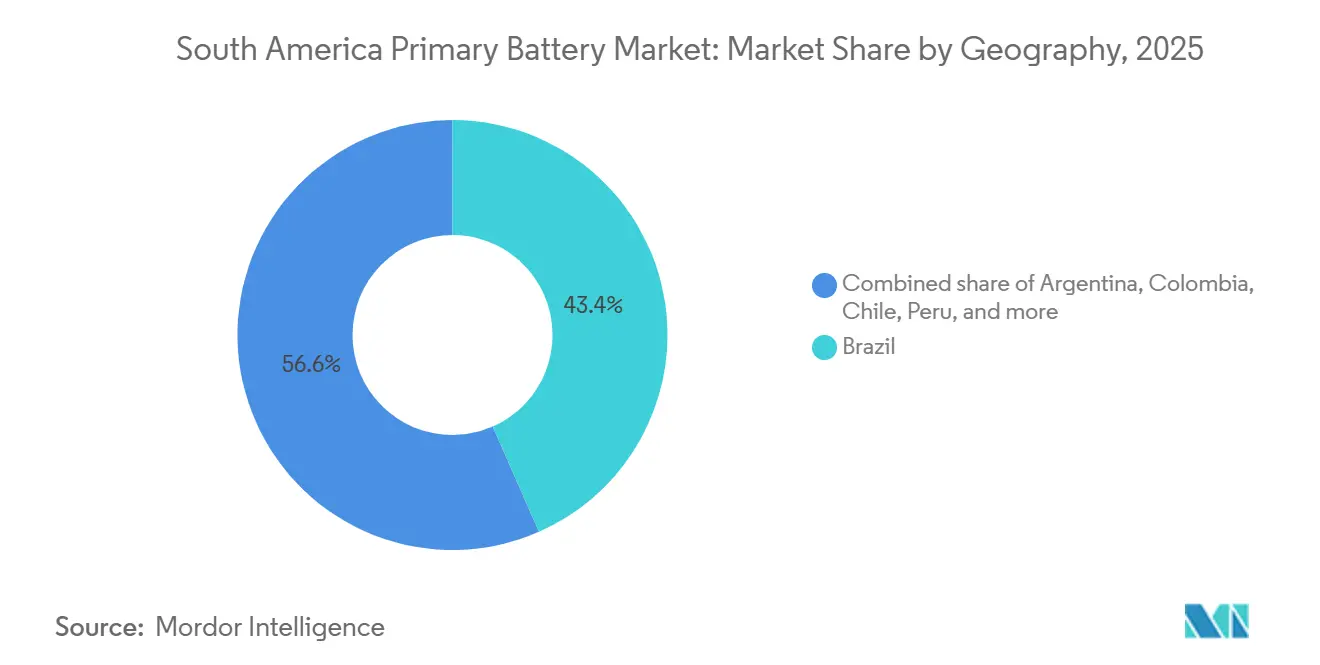
- Por geografia, o Brasil respondeu por 43,4% da receita regional em 2025; o Chile é a geografia de crescimento mais rápido, com um CAGR de 9,9% até 2031.
- Duracell, Energizer e Panasonic controlaram coletivamente uma participação estimada de 55%–60% do mercado de pilhas primárias da América do Sul em 2025.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Pilhas Primárias da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da penetração de eletrônicos de consumo | +1.2% | Brasil, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Incentivos governamentais para eletrificação rural fora da rede | +0.8% | Brasil, Peru, Colômbia | Longo prazo (≥ 4 anos) |
| Proliferação de sensores IoT movidos a bateria no agronegócio brasileiro | +1.5% | Brasil (Cerrado) | Curto prazo (≤ 2 anos) |
| Crescente demanda por células primárias em dispositivos médicos críticos | +0.9% | Hospitais metropolitanos regionais | Médio prazo (2-4 anos) |
| Kits de preparação a desastres diante de eventos climáticos extremos | +0.7% | Chile, Peru, Colômbia | Curto prazo (≤ 2 anos) |
| Atualizações de comunicações táticas em aquisições de defesa andinas | +0.5% | Peru, Colômbia, Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Penetração de Eletrônicos de Consumo
A adoção de smartphones ultrapassou 70% dos adultos em 2025, e acessórios que vão de controles de jogos sem fio a lanternas LED ainda dependem de células alcalinas AA e AAA.[1]GSMA Intelligence, "Economia Móvel América Latina 2025," gsma.com Parcerias de varejo com Lojas Americanas e Carrefour Brasil elevaram as remessas de alcalinas da Energizer na América Latina em 9% no exercício fiscal de 2025. Compradores sensíveis ao preço na Colômbia e no Peru continuam a preferir baterias descartáveis em detrimento dos custos iniciais das recarregáveis. A demanda sazonal por brinquedos durante o Natal e o Carnaval sustenta ainda mais os ciclos de reposição. Embora os periféricos recarregáveis via USB estejam ganhando espaço nas prateleiras, os ecossistemas de dispositivos consolidados retardam a substituição acelerada.
Incentivos Governamentais para Eletrificação Rural Fora da Rede
O Brasil alocou BRL 450 milhões (USD 90 milhões) em 2024 para distribuir kits solares com bateria em territórios indígenas, combinando módulos fotovoltaicos com células de lítio primário que amortecem os intervalos nublados. A SEC do Chile determinou células de backup com classificação para temperaturas negativas para locais fora da rede em Aysén e Magalhães em 2025, favorecendo a química Li-SOCl₂. O Peru forneceu 12.000 luminárias LED e kits de rádio para domicílios de Loreto no mesmo ano, criando um fluxo recorrente de reposição de células tipo D. Essas iniciativas geram licitações pontuais, mas consolidam redes de distribuição de última milha que posteriormente beneficiam as vendas no varejo.
Proliferação de Sensores IoT Movidos a Bateria no Agronegócio Brasileiro
Dezoito por cento das grandes fazendas de soja no Mato Grosso haviam implantado sensores de umidade do solo e meteorológicos até 2024, segundo a Embrapa.[2]L. Oliveira, "Agrotecnologia Movida a Bateria no Cerrado," Relatório Técnico Embrapa 2024, embrapa.br As células de moeda Li-MnO₂ em transmissores LoRaWAN oferecem vida útil de 5 a 10 anos, eliminando visitas de manutenção em campo. Coleiras GPS para gado com pacotes Li-SOCl₂ suportam pastagens úmidas por ciclos de uso de oito anos, reduzindo a mão de obra em rebanhos superiores a 10.000 cabeças. A JBS pilotou etiquetas de rastreabilidade em blockchain alimentadas por lítio primário em 2025 em 245 instalações brasileiras. Os mandatos de rastreabilidade para o mercado de exportação e as realidades de localização remota sustentam o crescimento de dois dígitos do segmento.
Crescente Demanda por Células Primárias em Dispositivos Médicos Críticos
Monitores cardíacos implantáveis, marcapassos e neuroestimuladores exigem químicas de lítio primário para atender aos rigorosos perfis de tensão e segurança da FDA e da ANVISA.[3]FDA, "Segurança de Baterias em Dispositivos Implantáveis," fda.gov O sistema público de saúde do Brasil adicionou 22.000 procedimentos de implante cobertos em 2024, impulsionando a demanda por células de grau médico. Diagnósticos portáteis, scanners de ultrassom portáteis e glicosímetros preferem células de botão alcalinas ou de óxido de prata pela estabilidade em estoque.[4]Organização Mundial da Saúde, "Mercado Global de Dispositivos Médicos 2025," who.int O envelhecimento da população está elevando a adoção de aparelhos auditivos, com as células de zinco-ar dominando pelo desempenho e custo. A Rayovac Brasil registrou ganhos de receita de dois dígitos em zinco-ar em 2025 por meio de parcerias com clínicas de audiologia.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Substituição rápida por químicas recarregáveis | -1.3% | Brasil, Argentina, Chile | Curto prazo (≤ 2 anos) |
| Regras de descarte mais rígidas sobre teor de cádmio/mercúrio | -0.6% | Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Volatilidade logística portuária e de tarifas de importação | -0.4% | Brasil (Santos, Paranaguá) | Curto prazo (≤ 2 anos) |
| Quiosques piloto de compartilhamento de baterias na Argentina | -0.2% | Buenos Aires, Córdoba | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição Rápida por Químicas Recarregáveis
Lanternas LED recarregáveis via USB, controles de jogos e caixas de som sem fio estão substituindo os modelos que utilizam baterias descartáveis nos principais varejistas brasileiros e chilenos. O volume de alcalinas da Energizer na América Latina no exercício fiscal de 2025 recuou 4%, parcialmente compensado por preços mais elevados e pelo crescimento do lítio primário. Domicílios urbanos com redes elétricas estáveis podem carregar os dispositivos durante a noite, acelerando a transição, enquanto as áreas rurais permanecem centradas nas alcalinas. A educação do consumidor ainda é limitada, retardando a conscientização sobre o custo total de propriedade nos segmentos de menor renda.
Regras de Descarte Mais Rígidas sobre Teor de Cádmio/Mercúrio
A Resolução CONAMA 401 do Brasil endureceu os limites de cádmio em células de botão para 0,002% em peso em 2024 e determinou esquemas de devolução pelos varejistas. O Chile introduziu legislação de responsabilidade do produtor em 2025, com meta de taxa de recuperação de 45% até 2028. Os fabricantes incorrem em custos de produção 2%-4% mais elevados para migrar para designs isentos de mercúrio, e os importadores devem financiar a logística reversa. A Duracell fez parceria com a Recicladora Ambiental para pilotar 500 coletores em supermercados em 2025.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Químicas de Lítio Superam as Alcalinas em Nichos Especializados
As baterias alcalinas mantiveram 50,5% da receita de 2025 graças à onipresença de dispositivos AA e AAA nos canais de varejo. Em contrapartida, as químicas de lítio primário têm projeção de crescimento anual de 8,7% até 2031, alimentando implantes médicos, nós IoT industriais e rádios de defesa que necessitam de vida útil de uma década. As células de zinco-ar dominam o segmento de aparelhos auditivos à medida que a população com 65 anos ou mais cresce 3,2% ao ano. A pressão regulatória sobre o teor de mercúrio acelera a eliminação gradual das variantes de zinco-carbono.
As células de óxido de prata, com preço três a cinco vezes superior ao das alcalinas, atendem relógios de precisão e detectores de gás nas minas do Chile. Químicas especiais como o disulfeto de ferro-lítio visam temperaturas extremas em aplicações de defesa na Patagônia e nos Andes, com lançamento comercial previsto para 2026. Como resultado, o tamanho do mercado de pilhas primárias da América do Sul para as químicas de lítio está prestes a ampliar sua presença, mesmo com as alcalinas permanecendo líderes em volume.


Por Fator de Forma: Formatos Especiais Crescem Rapidamente para IoT Industrial
As células cilíndricas responderam por 59,8% das remessas em 2025, ancoradas pela compatibilidade com dispositivos legados em eletrônicos de consumo. A demanda por células tipo D persiste em lanternas e luminárias de emergência distribuídas por programas de eletrificação rural.
As células prismáticas de formato especial e personalizadas crescem a um CAGR de 9,6% porque os OEMs industriais e médicos exigem designs compactos para sensores e dispositivos vestíveis. Células de lítio prismáticas planas seladas em sondas de solo suportam as condições adversas do Cerrado sem invólucros que comportem formas cilíndricas. As células de moeda e botão alimentam implantáveis e relógios, beneficiando-se das químicas de óxido de prata e zinco-ar. O preço premium compensa os volumes menores, melhorando as margens dos fornecedores em relação às SKUs cilíndricas comoditizadas.
Por Aplicação: Sensores IoT Superam o Crescimento dos Eletrônicos de Consumo
Os eletrônicos de consumo ainda detinham 40,1% do mercado de pilhas primárias da América do Sul em 2025, mas o segmento avança lentamente à medida que as recarregáveis canibalizam as reposições alcalinas. Os sensores IoT utilizados em agricultura de precisão, telemetria de mineração e infraestrutura de cidades inteligentes avançam a um CAGR de 10,2%, impulsionando o tamanho do mercado de pilhas primárias da América do Sul para esse nicho à frente dos gadgets de consumo legados.
Os OEMs industriais escolhem células Li-SOCl₂ para operação sem manutenção por 10 anos em medidores remotos e sensores de fábrica. As aplicações médicas, embora menores em volume, exigem preços premium para células de lítio de grau implantável e células de botão de zinco-ar que atendam aos mandatos de segurança e longevidade. Defesa e aeroespacial permanecem segmentos de alta margem, com Saft e Ultralife fornecendo pacotes Li-SOCl₂ para rádios táticos andinos e balizas marítimas.
Análise Geográfica
O Brasil contribuiu com 43,4% da receita regional em 2025, combinando grande demanda por eletrônicos de consumo com a expansão das implantações de IoT no agronegócio que dependem de células de lítio primário. O congestionamento portuário em Santos e Paranaguá eleva os custos de desembarque em 12%-18% acima dos benchmarks norte-americanos, comprimindo as margens dos distribuidores e inclinando as licitações industriais para marcas chinesas com preços agressivos. As regras de descarte mais rígidas do CONAMA estão direcionando os varejistas para produtos isentos de mercúrio e impondo custos de conformidade com a obrigação de devolução.
O Chile é o mercado de crescimento mais rápido, com CAGR de 9,9% até 2031, impulsionado pela telemetria de mineração de cobre, monitoramento de energia renovável e estoque para preparação a desastres. A especificação da SEC de 2025 para células de backup com classificação para temperaturas negativas em Magalhães e Aysén consolidou a demanda pelos formatos Li-SOCl₂. Os mandatos de responsabilidade estendida do produtor obrigam os importadores a financiar quiosques de coleta, adicionando complexidade logística, mas conferindo vantagem reputacional aos pioneiros.
O mercado argentino é volátil devido à depreciação cambial e às oscilações tarifárias, mas os quiosques piloto de compartilhamento de baterias em Buenos Aires e Córdoba sugerem uma futura disrupção se escalados nacionalmente. Colômbia e Peru são segmentos emergentes, impulsionados por estoques de socorro a desastres e programas de eletrificação rural que distribuem rádios e lanternas movidos a bateria. Economias menores como Uruguai, Bolívia e Paraguai apresentam perfis de demanda heterogêneos vinculados às taxas de eletrificação e à atividade de mineração ou agrícola, mantendo as cadeias de suprimentos fragmentadas.
Panorama regulatório
Os fornecedores de baterias primárias da América do Sul enfrentam regras mais rígidas sobre metais pesados e obrigações de retorno mais formalizadas, o que está impulsionando uma mudança para formatos alcalinos livres de mercúrio e de lítio primário. Isso também aumenta os custos de conformidade e de logística reversa para importadores e varejistas, especialmente nos canais de supermercados e farmácias, onde as exigências de rede de coleta vêm acompanhadas de documentação adicional.
No Brasil, a Resolução CONAMA 401 reduziu os limites de cádmio em pilhas botão para 0,002% em peso em 2024 e reforçou as exigências de retorno pelos varejistas. A Argentina atualizou seu marco de acesso ao mercado em junho de 2026 por meio da Resolução Conjunta 1/2026 (publicada no Boletín Oficial), estabelecendo um novo regime técnico para a comercialização de baterias primárias e substituindo a pré-autorização por declarações juramentadas de conformidade, apoiadas por auditorias pós-comercialização por meio da plataforma Trámites a Distancia (TAD). No Chile, a legislação de responsabilidade estendida do produtor introduzida em 2025 tem como meta uma taxa de recuperação de 45% até 2028, transferindo mais responsabilidade pelos custos de fim de vida para produtores e importadores e favorecendo empresas capazes de ampliar a escala de coleta e triagem.
Cenário Competitivo
O mercado de pilhas primárias da América do Sul é moderadamente concentrado. Duracell, Energizer e Panasonic controlam aproximadamente 55%-60% do volume de alcalinas no varejo por meio de canais de supermercados e farmácias. Os fabricantes chineses Ningbo Hi-Watt, Shenzhen MUSTANG e Zhongyin subcotam os incumbentes em 15%-25% nas licitações industriais, aproveitando os baixos custos de fabricação e as condições de pagamento flexíveis.
Saft e Ultralife dominam os nichos de defesa e aeroespacial de alta margem com pacotes Li-SOCl₂ certificados para rádios e balizas em ambientes adversos; as vendas de defesa da Saft na América Latina em 2025 cresceram 12% com contratos chilenos e colombianos. A Rayovac Brasil se beneficia dos incentivos fiscais da Zona Franca de Manaus, possibilitando montagem localizada que atenua a exposição tarifária.
A diferenciação tecnológica nas alcalinas permanece pequena, de modo que o posicionamento nas prateleiras e as promoções dominam a concorrência no varejo. Em contrapartida, receitas proprietárias de cátodo e garantias de longa vida geram poder de precificação nos segmentos de lítio. Depósitos de patentes, como a formulação Li-CFx da Ultralife em 2024 que estende o tempo de operação de implantáveis em 18%, sinalizam inovação contínua, especialmente para os mercados médicos. Startups de agrotecnologia que agrupam sensores com contratos plurianuais de reposição de baterias representam uma camada competitiva nascente à medida que os modelos de serviço ganham tração entre grandes produtores de soja e pecuaristas.
Líderes do Setor de Pilhas Primárias da América do Sul
Energizer Holdings Inc.
Duracell Inc.
Panasonic Corp.
GP Batteries International Ltd.
Camelion Battery Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A demanda industrial e de OEM está criando espaço para soluções de lítio primário de longa duração em monitoramento remoto, onde o custo total é mais moldado pelas visitas ao local do que pelo preço da célula. Essa tração é visível na digitalização do agronegócio brasileiro, com a Embrapa relatando que 18% das grandes fazendas de soja em Mato Grosso implantaram sensores de solo e clima até 2024, e em pilotos de rastreabilidade, como a JBS implantando etiquetas alimentadas por lítio primário em 245 instalações em 2025. Para os fornecedores, células Li-SOCl2 e Li-MnO2 com garantias plurianuais, além de formatos prismáticos personalizados para sensores embarcados, oferecem um caminho mais claro para contratos premium do que as categorias comoditizadas AA/AAA.
O endurecimento regulatório sobre coleta e limites de metais pesados também sustenta uma segunda oportunidade em torno de portfólios de produtos compatíveis e da execução de logística reversa como serviço para varejistas e importadores. As obrigações de retorno pelos varejistas previstas na Resolução CONAMA 401 do Brasil e o marco de responsabilidade do produtor do Chile, com meta de recuperação de 45% até 2028, criam demanda por infraestrutura de coleta, documentação pronta para auditoria e mudanças em embalagem e rotulagem. A diferenciação também aparece em movimentos de marca, incluindo o lançamento de embalagens recicláveis e livres de plástico da Energizer (anunciado em janeiro de 2026, com implantação internacional mais ampla, incluindo a América do Sul, ainda em 2026), o que desloca a atenção para a prontidão nas gôndolas de varejo e para as alegações de sustentabilidade, além da química.
Desenvolvimentos recentes do setor
- Maio de 2026: a Energizer anunciou embalagens recicláveis e livres de plástico à base de papel para suas baterias, com um lançamento inicial no Walmart, seguido por uma expansão internacional mais ampla que inclui a América do Sul. A mudança apoia as exigências de sustentabilidade dos varejistas e pode melhorar a execução nas gôndolas, ao mesmo tempo em que pressiona os concorrentes a atualizar embalagens e documentação de conformidade em toda a região.
- Janeiro de 2026: a Duracell lançou sua linha de pilhas alcalinas Optimum AA e AAA no Brasil. O lançamento tem como alvo segmentos de consumidores focados em desempenho e apoia estratégias de precificação premium em um mercado que enfrenta pressão de marcas próprias e substituição por recarregáveis.
- Agosto de 2024: a Duracell apresentou uma linha de baterias de lítio em formato de moeda voltada à segurança infantil (CR2032, CR2025, CR2016), com revestimento amargo e embalagem à prova de crianças. Essa atualização de produto está alinhada ao endurecimento das expectativas de segurança para pilhas botão e de moeda e apoia a diferenciação em formatos especializados de maior margem.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas geradas por baterias não recarregáveis (primárias) vendidas e utilizadas em toda a América do Sul para necessidades de energia cotidianas e profissionais. A receita é contabilizada no ponto de venda na região e acompanhada em USD para consistência.
Exclusões de escopo: excluímos baterias recarregáveis, packs de baterias construídos principalmente para químicas secundárias e receitas provenientes de carregadores ou eletrônicos de gerenciamento de energia.
Visão geral da segmentação
- Por Tipo
- Alcalina
- Lítio Primário (Li-MnO₂, Li-SOCl₂, Li-CFx)
- Zinco-Ar
- Zinco-Carbono/Cloreto
- Óxido de Prata e Outros
- Por Fator de Forma
- Cilíndrica (AA, AAA, C, D)
- Células de Moeda e Botão
- Prismática/Embalada
- Outros (Formatos Especiais)
- Por Aplicação
- Eletrônicos de Consumo
- Industrial e OEM
- Médico e Saúde
- Defesa e Aeroespacial
- Sensores IoT e Infraestrutura Inteligente
- Por Geografia
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa ancorando o pool de demanda por baterias descartáveis na América do Sul e, em seguida, mapeando por onde os volumes provavelmente fluem por país e caso de uso. Utilizamos referências públicas e oficiais, como estatísticas comerciais do UN Comtrade, indicadores macroeconômicos do Banco Mundial, institutos nacionais de estatística nos principais países, tabelas alfandegárias e tarifárias, além de publicações técnicas e normas que esclarecem os formatos e as químicas das baterias.
Para tornar o modelo utilizável em condições reais, revisamos registros corporativos, apresentações a investidores e coberturas jornalísticas confiáveis para acompanhar mudanças no mix de produtos (por exemplo, alcalinas versus lítio primário) e a movimentação dos canais de varejo. Quando disponíveis, também utilizamos assinaturas pagas de dados financeiros e de inteligência corporativa, buscas de patentes e leituras de importação e exportação em nível de embarque para verificar cruzadamente a direção do comércio e os sinais de preços. As fontes aqui listadas são ilustrativas, não exaustivas, e também utilizamos outros documentos e conjuntos de dados públicos para coletar, validar e esclarecer os dados de entrada.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas abrangem distribuidores, importadores, fabricantes de baterias, compradores industriais, varejistas e usuários de equipamentos na América do Sul. Os respondentes ajudam a esclarecer o mix químico, os preços de canal, o momento de substituição, a movimentação de estoque e as lacunas nos dados alfandegários. Essas conclusões são então reconciliadas com o modelo documental para ajustar as premissas de país e região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 18% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 25% | Gerentes: 50% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down que reconstrói o consumo regional usando sinais observáveis, incluindo fluxos de importação e exportação para as categorias relevantes de baterias, comportamento de posse e substituição de dispositivos por país e indicadores macroeconômicos ligados à atividade de varejo. Esses totais são então corroborados com verificações seletivas bottom-up, como pontos de preço amostrados por formato, verificações de canais de distribuidores e consolidações de fornecedores, quando divulgações públicas de receita e comentários sobre o mix de produtos permitem uma leitura mais clara.
No modelo, mantemos os cálculos fundamentados com variáveis práticas, incluindo a participação de alcalinas versus lítio primário nas compras domésticas, a penetração de pilhas botão e de moeda em pequenos eletrônicos, premissas de frequência de substituição para dispositivos comuns e a variação da moeda local, que pode alterar a precificação em USD mesmo quando a demanda unitária é estável. As previsões são produzidas principalmente por meio de análise de cenários. Esses cenários são orientados pelo que os entrevistados esperam para a demanda de eletrônicos de consumo, os ciclos de aquisição industrial e o ritmo de adoção de pequenos sensores de IoT em infraestrutura e agricultura. Quando os sinais bottom-up estão incompletos para países menores, preenchemos as lacunas usando proporções proxy validadas de mercados semelhantes e, em seguida, reconferimos o resultado em relação à direção do comércio e dos preços.
Validação de dados e ciclo de atualização
A validação é realizada por meio de verificações cruzadas repetidas, de modo que o valor final de mercado não dependa de um único conjunto de dados ou de uma única visão de especialista. Comparamos os resultados do modelo com indicadores independentes, como tendências comerciais, movimentos de preços observáveis e narrativas de demanda por país coletadas durante as entrevistas. As anomalias são sinalizadas para revisão antes da aprovação final.
Uma segunda revisão por analista é usada para testar novamente premissas-chave, incluindo o mix de formatos e a progressão do preço médio de venda (ASP). Se um número estiver fora do intervalo esperado sem uma explicação clara, um novo contato é acionado para reconciliar a premissa. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando um evento material afeta a demanda, os preços ou a disponibilidade de importação. Antes da entrega, uma nova rodada é executada para que os clientes recebam a visão mais atualizada, com base nas divulgações públicas mais recentes e nos sinais de mercado confirmados.
Tamanho do mercado sul-americano de baterias primárias segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes estimativas publicadas para este mercado podem parecer muito distantes entre si porque o escopo nem sempre é tratado da mesma forma, e a lógica de precificação pode ser tratada de maneiras diferentes. Geralmente observamos diferenças causadas pelos tipos de bateria contabilizados, se os números refletem o consumo no mercado final ou um valor de fornecimento mais amplo, e como as taxas de câmbio e a inflação são convertidas em USD ao longo do tempo.
Algumas fontes ampliam o escopo para incluir químicas recarregáveis ou contabilizam sistemas de bateria que ficam fora das células descartáveis, o que eleva o valor. Para a Mordor Intelligence, o mercado é limitado a baterias primárias (não recarregáveis) na América do Sul, e a estimativa é verificada usando o mix por formato e sinais de demanda por aplicação, que podem ser atualizados a cada ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,01 bilhão de USD (2025) | |
| Publicação Setorial A | 5,30 bilhões de USD (2024) | O número provavelmente inclui categorias de bateria mais amplas além das células primárias, e a base de precificação não está claramente vinculada a verificações de preço médio de venda por país ou à validação da direção do comércio. |
| Boletim do Setor B | 1,12 bilhão de USD (2026) | A estimativa parece partir de um ano posterior e pode aplicar premissas uniformes de crescimento e câmbio entre os países, com evidências limitadas de ajustes no mix de formatos por aplicação. |
A comparação indica que a maior parte da diferença vem da inclusão de categorias de bateria adjacentes e da simplificação do tratamento de preços e câmbio entre os países da América do Sul. Nosso modelo mantém o total rastreável a proxies de volume claros e faixas de preço defensáveis, podendo ser repetido quando o comércio, a demanda por dispositivos ou o mix de formatos se alterarem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de pilhas primárias da América do Sul em 2026?
O mercado atingiu USD 1,06 bilhão em 2026, com a trajetória continuando em direção a USD 1,38 bilhão até 2031 a um CAGR de 5,41%.
Qual química de bateria cresce mais rapidamente na América do Sul?
As químicas de lítio primário, lideradas por Li-MnO₂ e Li-SOCl₂, têm previsão de expansão a 8,7% ao ano até 2031, impulsionadas por dispositivos médicos e sensores IoT.
Por que o Chile é o mercado de crescimento mais rápido da região?
A telemetria de mineração de cobre, o estoque para preparação a desastres e o monitoramento de energia renovável fora da rede impulsionam o Chile a um CAGR de 9,9%, o mais alto da América do Sul.
Qual é o papel dos sensores IoT na demanda futura por baterias?
As aplicações IoT no agronegócio, mineração e cidades inteligentes avançam a um CAGR de 10,2%, influenciando cada vez mais o mix de produtos em direção às células de lítio de longa vida.
Como as regulamentações de descarte estão afetando os fornecedores de baterias?
Brasil e Chile introduziram regras rígidas de devolução e limites de metais pesados, levando os fornecedores a migrar para químicas isentas de mercúrio e a investir em logística de reciclagem.
Quais empresas dominam as vendas no varejo de pilhas primárias?
Duracell, Energizer e Panasonic controlam coletivamente cerca de 55%-60% do volume de alcalinas no varejo por meio de canais de supermercados e farmácias.
Página atualizada pela última vez em:



