
Tamanho e Participação do Mercado de Baterias da África do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Tamanho do Mercado (2026) | 1.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.99 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.15 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias da África do Sul por Mordor Intelligence
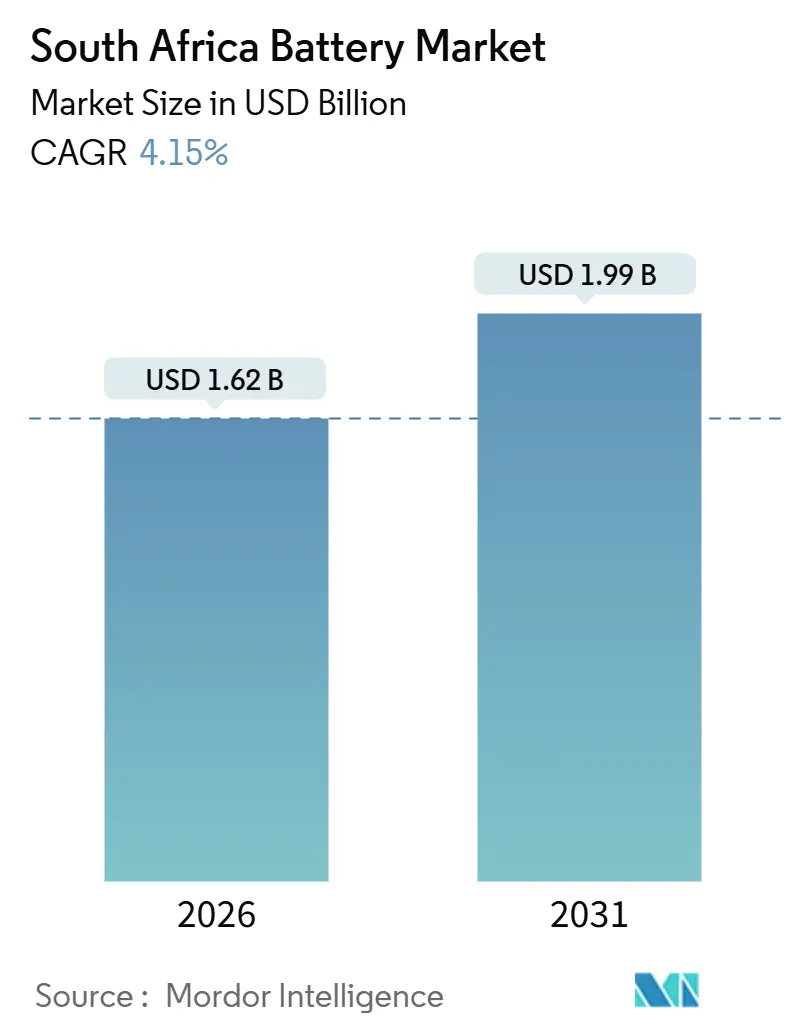
O tamanho do Mercado de Baterias da África do Sul é estimado em USD 1,62 bilhão em 2026 e deve atingir USD 1,99 bilhão até 2031, a uma CAGR de 4,15% durante o período de previsão (2026-2031).
O investimento acelerado em armazenamento em escala de serviços públicos, solar residencial combinado com armazenamento e energia motriz industrial sustenta essa expansão, enquanto as químicas secundárias deslocam as células primárias na maioria dos usos finais.[1]Departamento de Recursos Minerais e Energia, "Plano de Recursos Integrado 2025," DMRE.gov.za O pipeline de armazenamento de energia em baterias de 2.173 MW da Eskom, o programa de exportação de veículos híbridos plug-in da Ford e as metas de eletrificação da mineração ancoram coletivamente a visibilidade de demanda plurianual, isolando o mercado de baterias da África do Sul das oscilações cíclicas nas compras de backup de telecomunicações.[2]ESI Africa, "Eskom Anuncia Licitantes Preferenciais para a Janela de Licitação de Armazenamento de Baterias 3," ESI-Africa.com A intensidade competitiva permanece moderada porque a capacidade doméstica de chumbo-ácido está concentrada em um único produtor, enquanto todas as células de lítio-íon são importadas, permitindo que os montadores locais se diferenciem por meio de engenharia de equilíbrio de planta e ofertas de serviços.[3]First National Battery, "Produtos e Serviços," FNB.co.za Os ventos contrários giram em torno da depreciação cambial, atrasos de política no licenciamento de armazenamento e dependência contínua de fornecedores asiáticos de células, mas incentivos generosos à montagem de veículos elétricos e um limite de 70% de conteúdo local em componentes de equilíbrio de planta encorajam a localização incremental, especialmente em invólucros, inversores e software de integração.
Principais Conclusões do Relatório
- Por tipo de bateria, as baterias secundárias representaram 78,3% da participação do mercado de baterias da África do Sul em 2025 e estão projetadas para crescer a uma CAGR de 7,3% até 2031.
- Por tecnologia, o chumbo-ácido deteve 45,9% do tamanho do mercado de baterias da África do Sul em 2025, enquanto o estado sólido deve se expandir a uma CAGR de 23,6% até 2031.
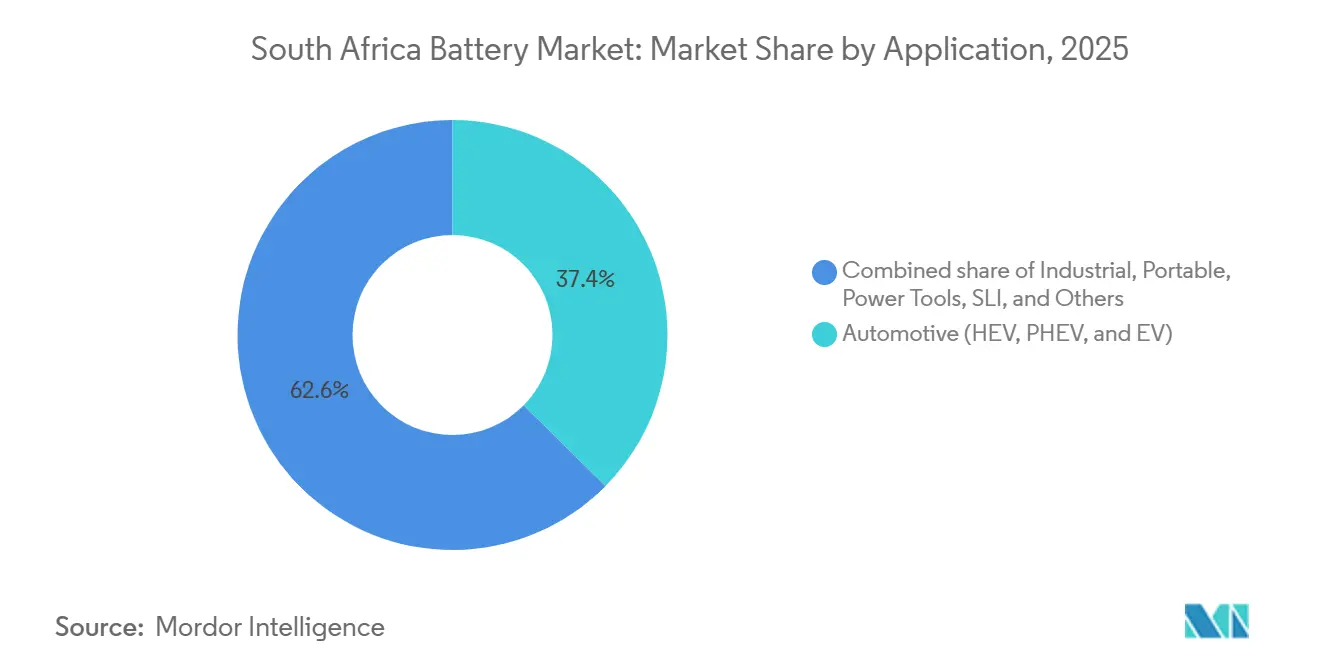
- Por aplicação, os usos industriais estão avançando a uma CAGR de 8,8% até 2031, superando o segmento automotivo, que liderou a participação de mercado com 37,4% em 2025.
- Por geografia, Gauteng captou quase 60% da receita de 2025, refletindo a concentração da província em atividades automotivas, de centros de dados e de telecomunicações.
- CATL, LG Energy Solution e Samsung SDI forneceram coletivamente mais de 70% das células de lítio-íon importadas em 2025, sublinhando uma cadeia de abastecimento que permanece altamente consolidada.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Baterias da África do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de integração de energias renováveis em escala de serviços públicos | 1.2% | Nacional, com concentração nas zonas de energia renovável do Cabo do Norte, Cabo Ocidental e Estado Livre | Médio prazo (2 a 4 anos) |
| Aumento da demanda de backup em torres de telecomunicações | 0.6% | Nacional, com maior densidade nas metrópoles de Gauteng e Cabo Ocidental | Curto prazo (≤ 2 anos) |
| Adoção de veículos elétricos e incentivos à montagem localizada | 0.9% | Nacional, com montagem concentrada em Gauteng (Ford Silverton, BMW Rosslyn) | Médio prazo (2 a 4 anos) |
| Metas de descarbonização do setor de mineração | 0.5% | Cinturões de mineração de Limpopo, Noroeste e Cabo do Norte | Longo prazo (≥ 4 anos) |
| Programa de aquisição de BESS da Eskom | 1.3% | Integração na rede nacional, zonas de despacho prioritário em Gauteng e KwaZulu-Natal | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Integração de Energias Renováveis em Escala de Serviços Públicos
O Plano de Recursos Integrado 2025 incorpora 8.500 MW de armazenamento de energia em baterias até 2039, incluindo 3.100 MW antes de 2030, vinculando efetivamente cada nova planta eólica ou solar acima de 50 MW a sistemas de armazenamento de quatro horas.[4]Departamento de Recursos Minerais e Energia, "Plano de Recursos Integrado 2025," DMRE.gov.za As três janelas de licitação da Eskom já garantiram 2.173 MW, traduzindo-se em cerca de 8.700 MWh que requerem entrega entre 2026 e 2029. Devido aos prazos de aquisição de células de 18 a 24 meses, os desenvolvedores com acordos de tolling na CATL ou na LG Energy Solution têm vantagem de abastecimento e podem fixar preços futuros. As baterias de fluxo, representadas pelo projeto de vanádio de 1 MW/4 MWh da Bushveld Energy, destacam alternativas não baseadas em lítio onde a longa vida útil dos ciclos compensa o capex mais elevado. Ainda assim, o lítio-íon mantém a liderança em custos para ciclos de serviço de quatro horas, mantendo o mercado de baterias da África do Sul firmemente orientado para células NMC e LFP importadas para armazenamento em rede.
Adoção de Veículos Elétricos e Incentivos à Montagem Localizada
Uma dedução fiscal de 150% sobre os custos de produção de veículos elétricos, vigente a partir de março de 2026, visa triplicar a produção doméstica de veículos híbridos plug-in e veículos elétricos a bateria até 2028, mesmo que a fabricação de células permaneça fora do escopo do incentivo. A planta da Ford em Silverton produziu sessenta e dois mil conjuntos de baterias para o Ranger PHEV em 2025, todos destinados à exportação, enquanto a instalação da BMW em Rosslyn iniciou a montagem da próxima geração do X3 PHEV no final de 2024. As vendas domésticas de veículos elétricos aumentaram de menos de novecentas unidades em 2021 para quase cinco mil em 2022, mas ainda representam menos de 1% da frota nacional, limitadas por uma rede de carregamento de aproximadamente 370 estações. Mesmo assim, a demanda previsível por conjuntos de baterias das linhas de exportação fornece volume constante para a montagem de módulos e a reciclagem no fim da vida útil, fortalecendo o setor de baterias da África do Sul no médio prazo.
Metas de Descarbonização do Setor de Mineração
A Anglo American ativou 84 MW de equipamentos elétricos a bateria em 2024, incluindo um caminhão de transporte de 290 toneladas com um conjunto de 1,2 MWh, e planeja eletrificar cerca de 400 caminhões até 2030, implicando mais de 500 MWh de demanda cumulativa. A vida útil de dois a três ciclos mais longa do lítio-íon e a recarga por oportunidade proporcionam um custo total de propriedade 15% a 20% menor em comparação com o chumbo-ácido, apesar de um prêmio de 40%. As frotas de empilhadeiras e carregadeiras subterrâneas estão seguindo o mesmo caminho, estimulando pedidos de sistemas LFP modulares da BlueNova e da Freedom Won. As células de estado sólido prometem maior tolerância às altas temperaturas ambientes típicas da mineração profunda, mas os volumes comerciais ainda estão a pelo menos dois anos de distância. Consequentemente, os planos de eletrificação de longo prazo ancoram uma demanda constante que reforça o mercado de baterias da África do Sul além dos ciclos automotivos.
Programa de Aquisição de BESS da Eskom
As Janelas de Licitação 1 a 3 concederam 513 MW, 616 MW e 1.044 MW, respectivamente, cada uma vinculada a acordos de offtake indexados à inflação por vinte anos. As regras de conteúdo local exigem 70% de componentes de equilíbrio de planta de origem doméstica, acelerando o investimento em invólucros, inversores e obras civis. No entanto, os atrasos na conexão à rede causados por atualizações de subestações estenderam o comissionamento em seis a doze meses para os projetos iniciais, comprimindo os retornos dos desenvolvedores e levando alguns patrocinadores ao refinanciamento. Apesar dos atrasos no cronograma, a aquisição garante o offtake de células de múltiplos gigawatts-hora e consolida o mercado de baterias da África do Sul como um pilar central da transição energética nacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cadeia de abastecimento de células dependente de importações | -0.4% | Nacional, afetando todos os segmentos de lítio-íon | Médio prazo (2 a 4 anos) |
| Base de fabricação doméstica limitada | -0.3% | Nacional, com potencial de localização nos corredores industriais de Gauteng | Longo prazo (≥ 4 anos) |
| Atrasos de política no licenciamento de armazenamento | -0.2% | Nacional, jurisdição da NERSA sobre projetos conectados à rede | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Cadeia de Abastecimento de Células Dependente de Importações
A África do Sul importa mais de 95% de suas células de lítio-íon, principalmente da China, da Coreia do Sul e do Japão, expondo os integradores a interrupções no transporte marítimo, depreciação do rand e disputas comerciais. Embora o país mine aproximadamente 40% do minério de manganês global, menos de 5% das unidades de sulfato de manganês de grau para baterias refinado são produzidas domesticamente, forçando fluxos comerciais bidirecionais que inflacionam os custos. A planta planejada de 10.000 toneladas de sulfato de manganês de grau para baterias da Manganese Metal Company atenderá apenas uma fração da demanda por catodo até o final da década. Cada queda de 10% no rand aumenta os custos de células importadas em cerca de 8%, prolongando os períodos de retorno do armazenamento solar residencial em um ano ou mais e retirando algum impulso do crescimento de curto prazo do mercado de baterias da África do Sul.
Atrasos de Política no Licenciamento de Armazenamento
As diretrizes do Regulador Nacional de Energia da África do Sul que cobrem ativos de armazenamento de propriedade de terceiros e sistemas atrás do medidor acima de 1 MW permanecem em consulta, adiando quase 200 MW de projetos privados. Os desenvolvedores enfrentam encargos de wheeling incertos e critérios de conformidade técnica, forçando os engenheiros a superespecificar inversores para garantir a compatibilidade com o código de rede, o que infla o capex em até 8%. A ausência de uma fila de interconexão clara acrescenta mais imprevisibilidade, com prazos de aprovação variando de três meses a mais de um ano. Consequentemente, alguns investidores exigem taxas de retorno mínimas mais elevadas, amortecendo a trajetória de outra forma positiva do mercado de baterias da África do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria: As Baterias Recarregáveis Ganham Domínio
As baterias secundárias comandaram 78,3% da receita de 2025 no mercado de baterias da África do Sul. Estão projetadas para avançar a uma CAGR de 7,3% até 2031, sustentadas pela adoção de lítio-íon nas linhas de exportação automotiva e na expansão do armazenamento em rede da Eskom. A Ford monta 62.000 conjuntos de baterias para veículos híbridos plug-in por ano em Silverton, e a BMW escala módulos X3 PHEV em Rosslyn, reforçando volumes de demanda previsíveis. As células primárias permanecem confinadas à eletrônica de consumo onde a conveniência supera a economia do ciclo de vida.
O chumbo-ácido continua a ancorar a ignição-iluminação-partida automotiva e o backup de telecomunicações graças a um ciclo de reciclagem maduro que recupera 96% do conteúdo. No entanto, a profundidade de descarga superior e a alta vida útil de ciclos do lítio-íon fazem dele a química de escolha para armazenamento solar residencial, escritório, fonte de alimentação ininterrupta e armazenamento em serviços públicos. Os módulos de veículos elétricos de segunda vida da REVOV, precificados 40% abaixo das células novas, ilustram como os modelos de economia circular expandem a demanda endereçável por sistemas de lítio-íon. O tamanho do mercado de baterias da África do Sul para químicas recarregáveis, portanto, ampliará sua liderança sobre as alternativas primárias ao longo do horizonte de previsão.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Tecnologia: O Chumbo-Ácido Estabelecido Encontra o Estado Sólido Emergente
A tecnologia de chumbo-ácido deteve 45,9% da participação do mercado de baterias da África do Sul em 2025, mas os protótipos de estado sólido estão preparados para a expansão mais rápida, a uma CAGR de 23,6%. O lítio-íon permanece o referencial de desempenho e custo atualmente, dividido entre LFP para aplicações estacionárias e NMC de maior energia para o setor automotivo. Os dados da Agência Internacional de Energia indicam que o LFP poderá capturar metade das baterias de veículos elétricos globais até 2026, devido aos catodos sem cobalto e à melhor estabilidade térmica. As baterias de fluxo de vanádio-redox oferecem uma vida útil de vinte anos de ciclos e não inflamabilidade inerente; a instalação de 1 MW/4 MWh da Bushveld Energy valida o potencial industrial da química, embora o capex por quilowatt-hora ainda seja o dobro do lítio-íon.
As tecnologias de íon-sódio e zinco-ar permanecem pré-comerciais, mas poderiam disromper os mercados estacionários sensíveis ao preço após 2028, se a segurança das matérias-primas se tornar crítica. Enquanto isso, o tamanho do mercado de baterias da África do Sul para chumbo-ácido irá erodir lentamente à medida que as vantagens do conteúdo reciclado forem superadas pela superior densidade de energia do lítio-íon em novas aplicações. A chegada comercial do estado sólido por volta de 2028 pode acelerar o deslocamento se as curvas de custo se alinharem com as metas de conjuntos de baterias automotivos abaixo de USD 80 por kWh.
Por Aplicação: A Demanda Industrial Supera a Automotiva
Os usos industriais, que incluem backup de telecomunicações, fontes de alimentação ininterruptas, energia motriz e armazenamento em escala de serviços públicos, estão projetados para crescer a uma CAGR de 8,8% até 2031, eclipsando o ritmo de 4,1% do segmento automotivo. O mandato de BESS de quatro horas da Eskom por si só representa quase 8.700 MWh de novas instalações, muito superiores à demanda de veículos elétricos nas estradas. A Ford e a BMW exportam quase todos os conjuntos de baterias para veículos híbridos plug-in montados localmente, limitando os volumes automotivos no mercado interno a menos de 5.000 veículos elétricos em 2022.
A eletrificação da mineração reforça a narrativa industrial: o protótipo de caminhão de transporte da Anglo American sinaliza um potencial requisito de 500 MWh de baterias até 2030. Os desenvolvedores de centros de dados em Joanesburgo especificam sistemas de UPS de lítio-íon que ocupam metade do espaço em piso das alternativas de chumbo-ácido reguladas por válvula e duram de 10 a 15 anos. As operadoras de telecomunicações, após gastarem R2,5 bilhões em baterias de backup em 2023, estão testando unidades de lítio-íon com rastreamento por GPS para reduzir furtos, que custaram à MTN R450 milhões em 2024. A demanda residencial está se tornando mais sofisticada: o Powerwall 3 da Tesla estreou a R181.873 e se integra a um programa de usina virtual que gera fluxos de receita de créditos na conta de energia. Coletivamente, os pedidos industriais diversificados ancoram o crescimento plurianual no mercado de baterias da África do Sul.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Gauteng gerou quase 60% da receita de 2025 do mercado de baterias da África do Sul, impulsionada pela montagem automotiva, densidade de torres de telecomunicações e os crescentes agrupamentos de centros de dados de Joanesburgo. Ford Silverton, BMW Rosslyn e Nissan Rosslyn respondem pela maior parte da montagem localizada de conjuntos de baterias, enquanto os campi de alta tecnologia em Midrand especificam sistemas de fonte de alimentação ininterrupta de lítio-íon para mitigar a instabilidade da rede elétrica. Os subúrbios mais abastados de Joanesburgo e Pretória, que experimentam frequentes cortes de carga nos Estágios 4 a 6, priorizam o armazenamento solar residencial, sustentando as vendas premium de módulos BlueNova e Freedom Won.
O Cabo Ocidental contribui com cerca de um quarto da demanda nacional, ancorada pela adoção precoce de energia solar nos telhados da Cidade do Cabo, tarifas de Tempo de Uso e incentivos municipais para armazenamento de energia residencial. As unidades Tesla Powerwall e BlueNova com preços entre R66.450 e R181.873 ganham espaço entre os domicílios abastados, enquanto instalações comerciais nas vinícolas de Stellenbosch e nos centros de varejo de Table View ressaltam a adoção por pequenas empresas. As zonas de energia renovável no Cabo Ocidental e no Cabo do Norte abrigam a maioria dos projetos de BESS em escala de serviços públicos concedidos, aproveitando os altos fatores de capacidade solar para transferir a geração do meio-dia para os picos da tarde.
As províncias de Limpopo e Noroeste formam um terceiro nó, onde a eletrificação da mineração está impulsionando a demanda por conjuntos de baterias de lítio-íon de alta capacidade em caminhões de transporte e carregadeiras subterrâneas. KwaZulu-Natal e Cabo Oriental juntas respondem por aproximadamente 10% a 15% do mercado, impulsionadas pela logística portuária de Durban e fornecedores de componentes automotivos. Os pedidos de backup de telecomunicações, outrora concentrados em Gauteng e Cabo Ocidental, tornaram-se mais equilibrados regionalmente à medida que as operadoras implantam sistemas híbridos de energia solar e baterias em torres em áreas rurais para reduzir o uso de diesel. Essa distribuição espacial destaca como o mercado de baterias da África do Sul se alinha com os polos industriais, os corredores de recursos renováveis e os mandatos de eletrificação.
Panorama regulatório
O mercado de baterias da África do Sul é moldado por vetores paralelos de sistema energético e política industrial. No lado da energia, o Plano de Recursos Integrado 2025 incorpora o armazenamento de energia em baterias ao mix nacional de capacidade, enquanto o programa estatal de aquisição de armazenamento em baterias (BESIPPPP) e as estruturas de offtake da Eskom apoiam implantações em escala de utilidade. O acesso à rede e o licenciamento continuam sendo itens centrais de controle, com decisões da NERSA (incluindo uma licença de geração de BESS de 177,50 MWac/710 MWh aprovada em outubro de 2024) reforçando que grandes projetos de BESS continuam operando dentro de caminhos formais de conformidade de geração e conexão à rede.
A regulamentação também está reduzindo o atrito para projetos distribuídos e de utilidade por meio de mudanças ambientais e nas regras da rede. Um regime de exclusão de 2024 sob normas ambientais oferece uma via mais rápida para projetos de BESS em áreas de sensibilidade baixa ou média, o que melhora a certeza de licenciamento para desenvolvedores que montam portfólios multissítio. Paralelamente, as Regras de Alocação de Capacidade de Rede de 2025 reconhecem explicitamente o BESS como candidato elegível à capacidade de rede, enquanto instrumentos comerciais e industriais, incluindo avisos/ações do ITAC e do dtic em 2026 e a Estratégia de Minerais e Metais Críticos de 2025, vinculam objetivos de localização a baterias e insumos upstream, reforçando o impulso para montagem doméstica e fabricação de componentes, mesmo com a maioria das células de lítio-íon continuando a ser importada.
Análise da cadeia de valor
A cadeia de valor de baterias da África do Sul continua liderada por importações no caso das células de lítio-íon, com a atividade local concentrada na montagem de packs e módulos, integração de sistemas (inversores, gabinetes, software EMS), serviços de EPC e suporte pós-venda. Fornecedores globais de células, como CATL, LG Energy Solution e Samsung SDI, dominam o fornecimento de entrada, enquanto os players domésticos abrangem a fabricação e reciclagem de chumbo-ácido (ancorada pela First National Battery/Metair) e a montagem de packs de lítio-íon e reaproveitamento de segunda vida para aplicações residenciais, C&I e de utilidade. As rotas de distribuição se dividem entre aquisição orientada a projetos para BESS em escala de utilidade (consórcios de IPP, EPCs e integradores OEM) e redes de instaladores e canais para soluções residenciais de solar mais armazenamento e implantações de telecomunicações ou UPS.
Os esforços de localização estão cada vez mais estruturados em torno de zonas industriais e facilitação de investimentos ligada a políticas. Em novembro de 2024, a Balancell expandiu a capacidade de montagem de baterias de fosfato de ferro-lítio (relatada em 1 GWh) em Ndabeni, Cidade do Cabo, ilustrando como a montagem e a integração estão escalando antes da fabricação de células. Em março de 2026, um estudo de viabilidade da LSF identificou a Zona Econômica Especial de Atlantis e a Zona de Desenvolvimento Industrial de Coega como locais candidatos para uma planta de células LFP de 5 a 10 GWh, enquanto os programas de cadeia de valor da IDC continuam a enquadrar as baterias como uma oportunidade de mineração-a-beneficiamento-a-fabricação. Os principais obstáculos permanecem a dependência de células importadas, a exposição cambial e logística, e as filas de conexão à rede que podem estender os ciclos de entrega de grandes ativos de BESS.
Cenário Competitivo
Os fabricantes globais de células, CATL, LG Energy Solution, Samsung SDI, BYD e Panasonic, fornecem mais de 90% das células de lítio-íon importadas para a África do Sul. Os integradores locais então montam módulos e conjuntos de baterias adaptados às necessidades residenciais, comerciais e de serviços públicos. A First National Battery, pertencente à Metair, fabrica aproximadamente 2,2 milhões de unidades de chumbo-ácido por ano e domina o espaço de ignição-iluminação-partida automotiva com contratos de reciclagem consolidados. A Exide Industries fornece chumbo-ácido para o mercado de reposição, enquanto BlueNova, Freedom Won e REVOV atendem aos nichos de lítio-íon e segunda vida.
Os movimentos estratégicos em 2025-2026 incluem a Tesla selecionando Rubicon Energy & Automation e Segen South Africa como distribuidores do Powerwall 3, reforçando a presença residencial premium. A REVOV abriu uma instalação em Durban com meta de 2.000 vendas de baterias de veículos elétricos reaproveitadas em 2024, expandindo o alcance da economia circular. A Bushveld Minerals escalou a produção de eletrólito de vanádio para oito milhões de litros por ano, posicionando-se como fornecedora de componentes para baterias de fluxo à medida que a demanda por microrredes industriais amadurece.
A regra de 70% de conteúdo local da Eskom sobre os elementos de equilíbrio de planta estimulou joint ventures entre produtores independentes de energia internacionais e EPCs sul-africanos, como a parceria da Scatec com a WBHO para obras civis. As discussões em andamento da BYD com o governo sobre uma potencial planta de montagem ressaltam o crescente interesse em capturar a demanda regional tanto por veículos quanto por armazenamento estacionário. Mesmo assim, a ausência de uma gigafábrica doméstica deixa a cadeia de abastecimento vulnerável à logística de importação e às oscilações cambiais, mantendo uma concorrência moderada, em vez de intensa, no mercado de baterias da África do Sul.
Líderes do Setor de Baterias da África do Sul
Eveready (Pty) Ltd.
Probe Group
First National Battery
Freedom Won (Pty) Ltd.
BlueNova Energy (Pty) Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A demanda por armazenamento em escala de utilidade é cada vez mais complementada por estruturas privadas de wheeling e offtake corporativo, o que amplia os canais de aquisição em todo o país. Em junho de 2026, o projeto híbrido solar mais armazenamento Naos-1 do SOLA Group no Free State alcançou o fechamento financeiro com um acordo de fornecimento de BESS de 660 MWh, e a estrutura do projeto inclui offtake de longo prazo com a Sasol e a Air Liquide, apontando para a expansão da demanda de armazenamento liderada por empresas além da aquisição estatal. Também em junho de 2026, a Mulilo alcançou o fechamento financeiro para o BESS de Hartebeesfontein de 77 MW/308 MWh (BESIPPPP Janela de Licitação 2), apoiando a bancabilidade do armazenamento autônomo sob o programa governamental.
Há um espaço em branco visível nas camadas de fabricação e serviços locais, onde políticas e regras de aquisição já estão deslocando gastos para a África do Sul. A contratação de BESS ligada à Eskom e os requisitos de conteúdo local em componentes de balanço de planta estão apoiando oportunidades em gabinetes, integração de inversores, obras civis e software de gerenciamento de energia, enquanto a Estratégia de Minerais e Metais Críticos de 2025 e ações relacionadas do dtic e do ITAC criam mais impulso para o processamento local e a produção de componentes ligados a baterias. Provas operacionais também estão se acumulando para usinas híbridas que combinam baterias com renováveis: o projeto Hydra de 75 MW/500 MWh próximo a De Aar entrou em operação em julho de 2026 sob um PPA de 20 anos com a Eskom, destacando um caminho para fornecimento renovável despachável que amplia a demanda por sistemas de lítio-íon, serviços de EPC e capacidades de O&M de longo prazo.
Desenvolvimentos recentes do setor
- Julho de 2026: A BYD explorou o estabelecimento de fabricação localizada de componentes de baterias na África do Sul, com atenção aos componentes da Blade Battery após o lançamento da BYD Finance. O movimento indica um caminho de localização mais profundo além das vendas de veículos, ligando o ambiente de incentivos da África do Sul ao desenvolvimento de fabricação e cadeia de suprimentos relacionado a baterias.
- Junho de 2025: A Globeleq alcançou o fechamento comercial do projeto de BESS Red Sands de 153 MW/612 MWh no Cabo Norte sob o Programa de Aquisição de Produtores Independentes de Energia de Armazenamento em Baterias (BESIPPPP). O avanço para o fechamento comercial melhorou a visibilidade de entrega para um grande ativo de armazenamento em escala de utilidade, apertando a demanda de curto prazo por equipamentos e EPC no segmento de BESS.
- Dezembro de 2024: A Envision Energy garantiu um contrato de BESS de 257 MW/1.028 MWh com o Consórcio Oasis liderado pela EDF para projetos sul-africanos programados para estarem operacionais até o final de 2026. O contrato reforçou o papel dos OEMs globais de BESS no fornecimento a programas de IPP multissítio e apoiou a padronização contínua em torno de sistemas de lítio-íon de grande formato e escala de utilidade.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado refere-se às receitas de baterias geradas na África do Sul a partir de baterias vendidas para uso em necessidades de consumo e industriais, contabilizadas no ponto de venda no mercado do país e expressas em USD.
Exclusões de escopo: exclui equipamentos e serviços de energia não relacionados, como inversores, painéis solares, carregadores e receitas de instalação e manutenção.
Visão geral da segmentação
- Por Tipo de Bateria
- Baterias Primárias
- Baterias Secundárias
- Por Tecnologia
- Chumbo-ácido
- Lítio-íon
- Hidreto metálico de níquel
- Níquel-cádmio
- Sódio-enxofre
- Estado sólido
- Bateria de fluxo
- Químicas emergentes
- Por Aplicação
- Automotivo (HEV, PHEV e EV)
- Industrial (Motriz, Estacionário (Telecomunicações, UPS, ESS), etc.)
- Portátil (Eletrônica de Consumo, etc.)
- Ferramentas Elétricas
- SLI
- Outras Aplicações
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com dados públicos que mostram a rapidez com que os usos finais estão mudando na África do Sul, e o que isso implica para a demanda de baterias em termos de valor. Contamos com fontes como a Statistics South Africa (Stats SA), as estatísticas comerciais da South African Revenue Service, a South African Bureau of Standards para normas de produtos referenciadas, os indicadores energéticos da International Energy Agency (IEA) e o International Trade Centre (ITC) Trade Map para verificações de direção comercial.
Esses insumos são então complementados com divulgações de fabricantes e distribuidores, como relatórios anuais, apresentações a investidores e catálogos públicos de produtos, que nos ajudam a entender as mudanças por química e caso de uso. Quando necessário, assinaturas pagas foram utilizadas para dados financeiros e inteligência de empresas, triagem de notícias e finanças, e bases de dados de patentes para acompanhar a movimentação de produtos e da cadeia de suprimentos. As fontes documentais listadas aqui são ilustrativas, e outros documentos e conjuntos de dados públicos também foram usados para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para confirmar quais baterias estão realmente sendo compradas, para onde os preços estão se movendo e como as restrições de fornecimento se manifestam nos prazos de entrega e na disponibilidade. Conversamos com uma combinação de fabricantes, importadores, distribuidores, instaladores, canais voltados a OEMs e grandes usuários finais nas demandas industrial e automotiva. As informações dessas discussões foram usadas para validar as suposições documentais sobre o mix de química, ciclos de substituição e a divisão entre demanda de nova construção e substituição.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 13% |
| Nível médio: 52% | Líderes funcionais/de unidade: 31% |
| Players menores: 14% | Gerentes: 56% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual sinais de importação e produção local são combinados com padrões de uso de baterias para reconstruir o pool de receita endereçável na África do Sul. Os totais são então verificados usando aproximações bottom-up seletivas, como preços médios de venda amostrados multiplicados pela demanda unitária estimada para os principais usos, seguidas de discussões com canais para fechar quaisquer lacunas evidentes.
No modelo, alguns insumos práticos carregam a maior parte do peso, incluindo o parque automotivo e a intensidade de substituição para baterias SLI, as necessidades de backup industrial e confiabilidade de energia para telecomunicações, a atividade de projetos renováveis e de armazenamento, a movimentação de preços por química (especialmente chumbo-ácido e lítio-íon), e o timing cambial para células e baterias acabadas importadas. Quando os dados são escassos para aplicações menores, usamos indicadores substitutos de códigos comerciais e mix de distribuidores, e então reconciliamos as participações de mercado implícitas com o feedback das entrevistas.
Para a previsão, é utilizada análise de cenários para que possamos refletir diferentes trajetórias para a intensidade do load-shedding, adições renováveis e gastos do consumidor, que são então traduzidas em trajetórias de demanda e preços. As taxas de crescimento finais são testadas contra o que fornecedores e grandes compradores esperam ver em volumes e preços realizados nos próximos anos.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de verificações de consistência em múltiplos ângulos, de modo que os totais se alinhem com a direção comercial, faixas de preço e sinais de demanda de uso final. Se o resultado de um segmento parecer incomum, ele é reverificado comparando volumes implícitos, ciclos de substituição e margens de canal realistas, e então revisado por outro analista antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como movimentos cambiais acentuados, anúncios importantes de políticas ou mudanças significativas no fornecimento local. Antes da entrega, realizamos uma passagem final de atualização para que os clientes recebam a visão mais recente com base nos dados públicos mais atuais e feedback fresco de especialistas.
Dimensionamento do mercado de baterias da África do Sul da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para baterias na África do Sul frequentemente não coincidem porque o escopo pode variar de formas pequenas, mas importantes, e porque as premissas de preço e timing cambial nem sempre estão alinhadas. As diferenças também aparecem quando uma estimativa se apoia mais na lógica de substituição da base instalada, enquanto outra se apoia mais em anúncios de projetos ou manchetes de importação.
Em particular, a receita de inversores e equipamentos solares pode ser agrupada em um número de baterias, o que faz alguns totais parecerem mais altos mesmo quando a demanda unitária de baterias permanece inalterada, e então a lacuna se amplia se cenários agressivos de expansão de armazenamento forem usados. Algumas fontes também usam um ano diferente para sua conversão em dólares constantes, ou aplicam uma curva de queda de preço mais rápida para o lítio-íon sem validar os preços realizados nos canais locais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,62 bilhão de USD (2026) | |
| Publicador de Dados do Setor A | 1,02 bilhão de USD (2024) | Reporta um valor atual para um ano anterior e usa uma lista de aplicações mais ampla que pode incluir gastos adjacentes com sistemas de energia, o que eleva o total quando projetos de armazenamento são discutidos. |
| Jornal Comercial B | 1,25 bilhão de USD (2026) | Apoia-se em um conjunto mais restrito de usos finais e aplica uma queda mais rápida de ASP para o lítio-íon, o que pode reduzir o total de valor mesmo que os volumes unitários cresçam. |
A receita de inversores e kits solares está fora do escopo da Mordor Intelligence, portanto o total do mercado permanece vinculado apenas às vendas de baterias, não ao custo total de um pacote de energia de backup. A diferença remanescente na tabela é explicada principalmente pelo alinhamento de ano, pelas escolhas de curva de preço por química e pela forma como a demanda de substituição é verificada por meio de discussões com canais.


Principais Perguntas Respondidas no Relatório
Qual é a velocidade de crescimento da demanda por baterias na África do Sul?
Qual é a velocidade de crescimento da demanda por baterias na África do Sul?
Qual química lidera as vendas de armazenamento solar residencial?
O lítio-íon, particularmente os módulos LFP da BlueNova, Freedom Won e Tesla, domina devido à alta vida útil dos ciclos e aos fatores de forma compactos.
Qual foi a participação das baterias secundárias em 2025?
As químicas secundárias capturaram 78,3% da receita do mercado graças à adoção do lítio-íon nas linhas de exportação automotiva e no armazenamento em rede.
Por que a produção doméstica de células ainda é limitada?
Os incentivos se concentram na montagem de veículos em vez da fabricação de células, e os investidores são dissuadidos pela incerteza de escala e pelos desafios de confiabilidade da rede elétrica.
Qual província gera a maior demanda por baterias?
Gauteng responde por quase 60% da receita nacional devido à sua concentração de plantas automotivas, agrupamentos de centros de dados e infraestrutura de telecomunicações.
Qual é o tamanho da oportunidade na eletrificação da mineração?
A Anglo American por si só espera implantar conjuntos de baterias superiores a 500 MWh até 2030 ao converter frotas de transporte a diesel para propulsão elétrica.
Página atualizada pela última vez em:



