
Tamanho e Participação do Mercado de Energia Solar e Armazenamento em Baterias
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 22.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 48.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.93 % |
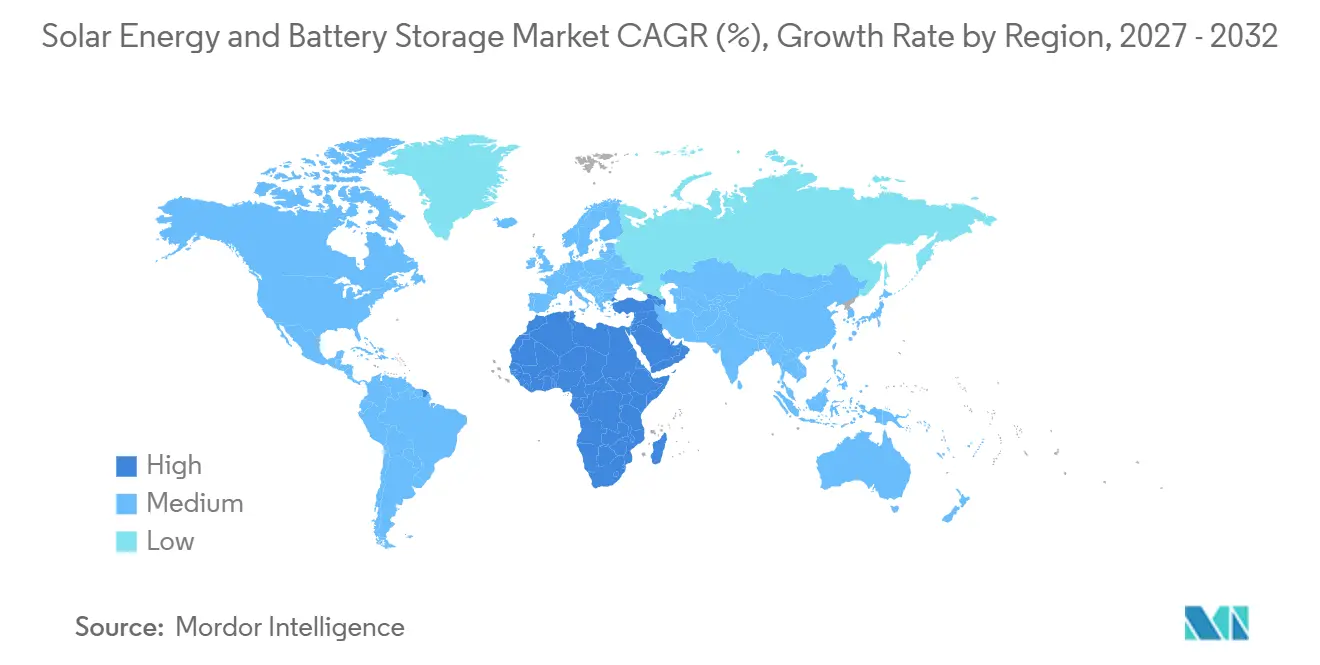
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
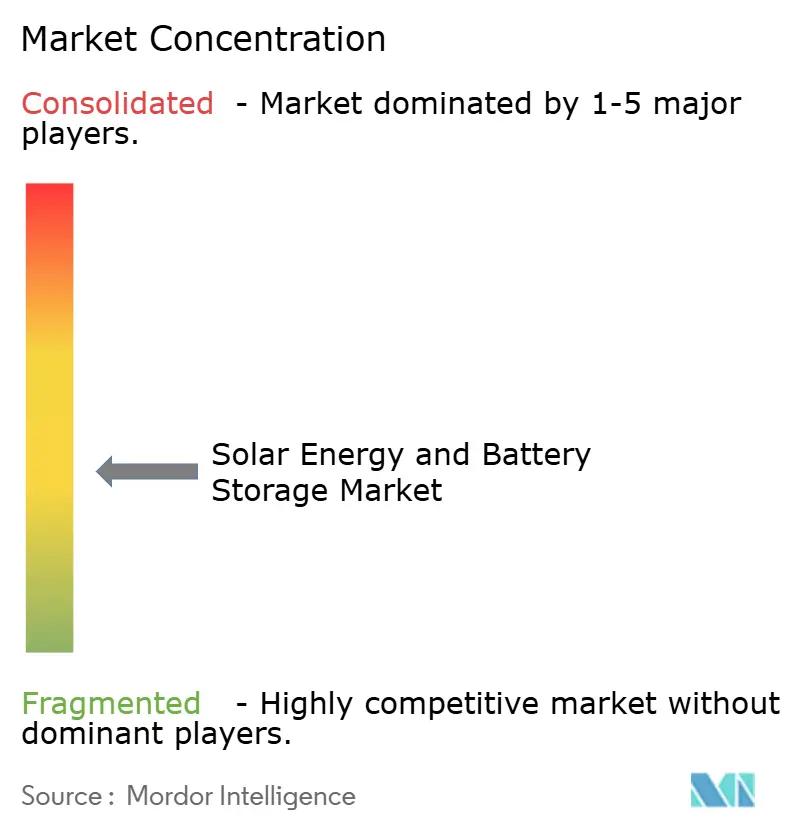
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Solar e Armazenamento em Baterias por Mordor Intelligence
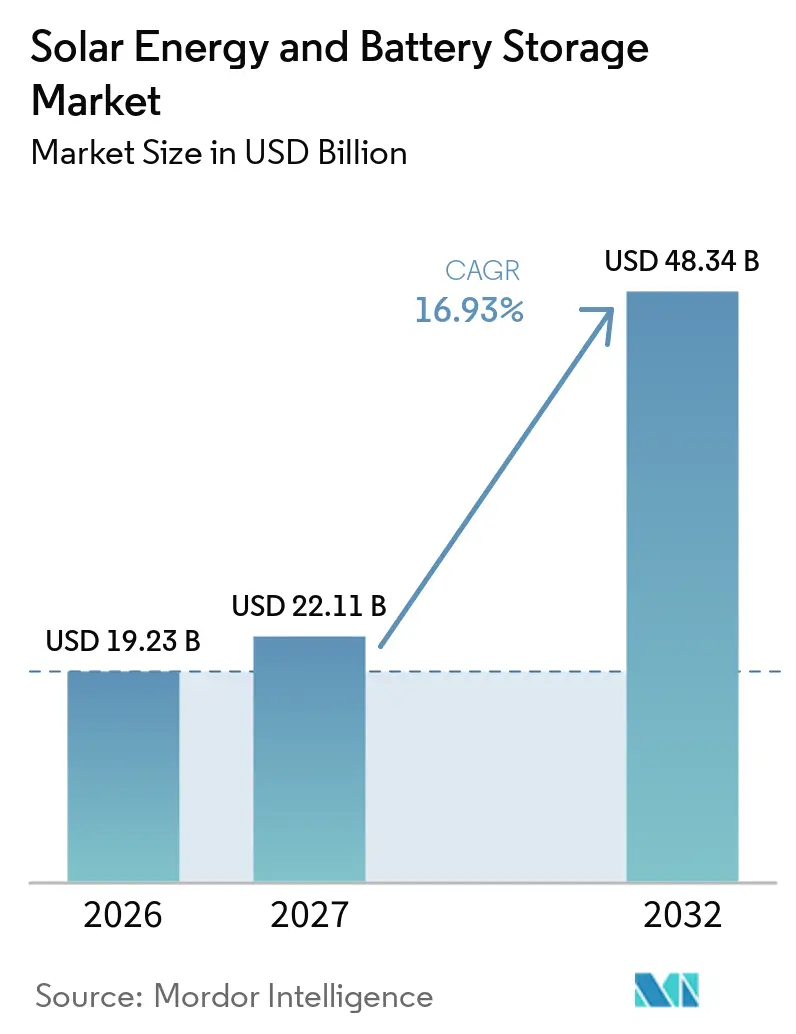
O tamanho do Mercado de Energia Solar e Armazenamento em Baterias está projetado em 19,23 bilhões de USD em 2026, 22,11 bilhões de USD em 2027, e deve atingir 48,34 bilhões de USD até 2032, crescendo a um CAGR de 16,93% de 2027 a 2032. O mercado de energia solar e armazenamento em baterias está migrando de aquisições separadas de geração e armazenamento para ativos integrados capazes de fornecer energia após o declínio da produção solar, e essa mudança altera a forma como os desenvolvedores selecionam locais, negociam contratos de compra e planejam conexões à rede. As aquisições de concessionárias, o congestionamento da rede e a demanda corporativa por energia limpa confiável estão tornando o armazenamento uma parte central do projeto de instalações solares, pois os projetos precisam cada vez mais atender à demanda noturna em vez de simplesmente maximizar a geração diurna. Os custos mais baixos de baterias suportam configurações de maior duração e melhoram a viabilidade de grandes sistemas, embora atrasos de interconexão, restrições comerciais, requisitos de conteúdo doméstico, diligência em garantias e prazos de entrega de equipamentos ainda retardem a implantação em mercados importantes. O mercado de energia solar e armazenamento em baterias também enfrenta pressão crescente em redes com alta penetração solar, onde o excesso de oferta no meio do dia pode enfraquecer as receitas no mercado livre e aumentar o valor do armazenamento co-localizado, enquanto o mesmo padrão de preços eventualmente cria pressão de receita para os proprietários de armazenamento. A concorrência está se tornando mais focada na entrega de projetos, cadeias de suprimentos em conformidade, garantias operacionais, controles de software e desempenho do sistema, em vez de apenas na escala de fabricação de células, o que favorece fornecedores capazes de atender tanto aos requisitos dos financiadores quanto às condições das políticas locais.
Principais Conclusões do Relatório
- Por tipo de bateria, as baterias de íon de lítio detêm 93,4% da participação do mercado de energia solar e armazenamento em baterias em 2026, enquanto as baterias de fluxo têm previsão de expansão a um CAGR de 26,6% até 2032.
- Por tecnologia, a energia solar fotovoltaica representa 92,1% do tamanho do mercado de energia solar e armazenamento em baterias em 2026, sem que tenha sido fornecida uma taxa de crescimento separada para a tecnologia de crescimento mais rápido.
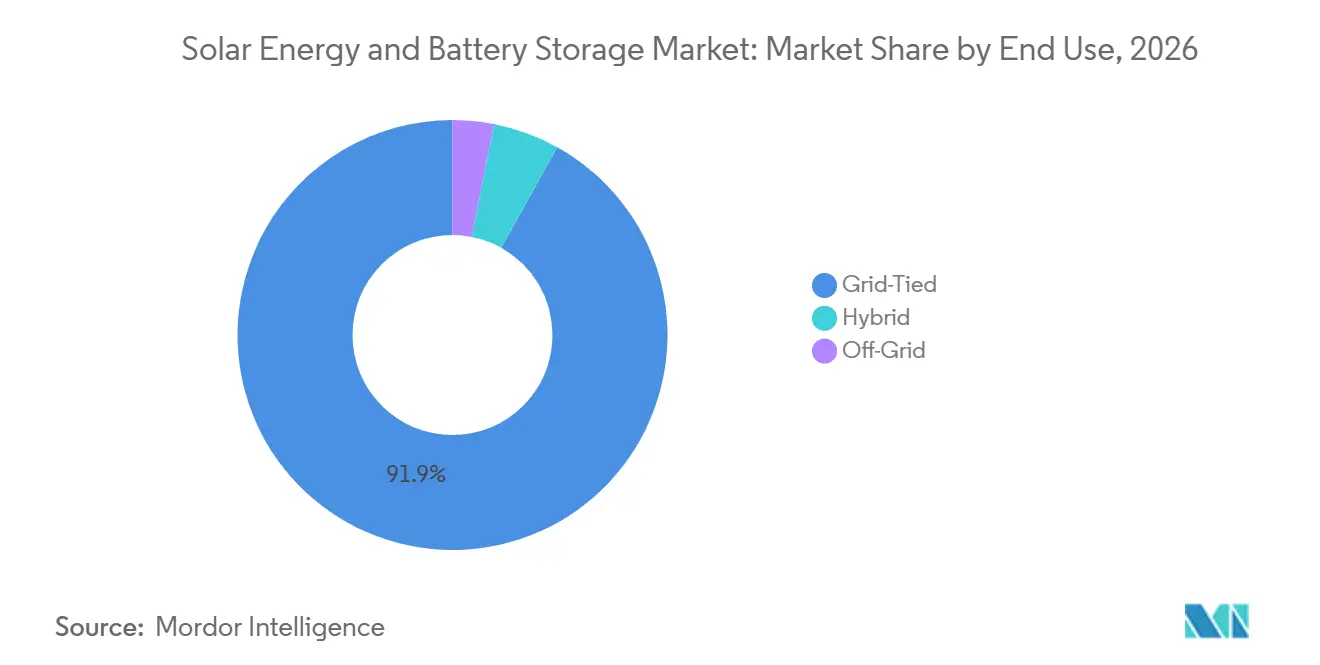
- Por uso final, os sistemas conectados à rede detinham uma participação de 91,9% em 2026, enquanto as configurações híbridas registraram o maior CAGR projetado, de 19,2%, até 2032.
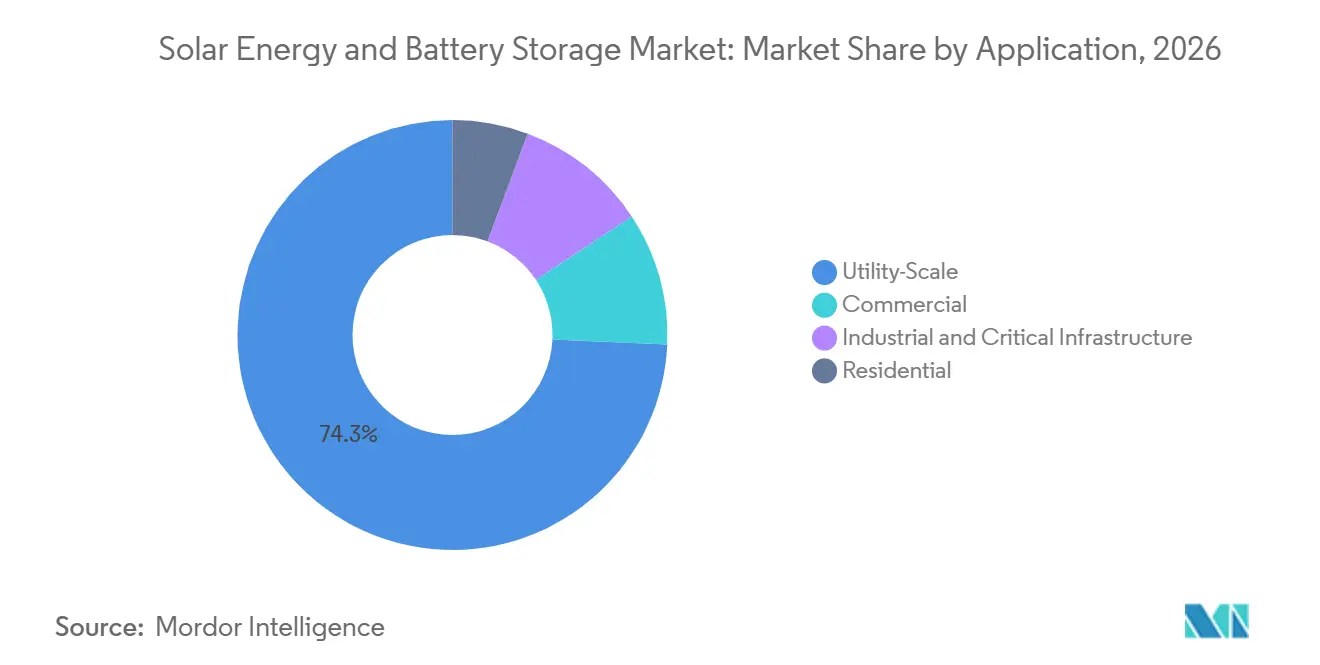
- Por aplicação, os sistemas de escala utilitária representaram uma participação de 74,3% em 2026 e avançam a um CAGR de 18,6% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 58,7% em 2026, enquanto o Oriente Médio e a África têm previsão de crescimento a um CAGR de 17,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Energia Solar e Armazenamento em Baterias
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aquisição de Energia Solar e Armazenamento em Escala Utilitária | +3.5% | Global, concentrado nos Estados Unidos, China, Índia e Austrália | Curto prazo (≤ 2 anos) |
| Queda nos Custos dos Sistemas de Íon de Lítio | +3.2% | Global, particularmente China, Índia e mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Congestionamento da Rede e Prevenção de Curtailment | +1.8% | China, Alemanha, Califórnia e Japão | Médio prazo (2-4 anos) |
| Demanda Corporativa por Energia Limpa Firme | +1.5% | América do Norte, Europa e mercados de hiperscalers da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Gastos com Resiliência para Cargas Críticas | +1.3% | Global, com ênfase nos Estados Unidos, Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Energia Solar Despachável por Meio de Armazenamento Térmico e em Baterias | +1.5% | China, Oriente Médio, Sudoeste dos Estados Unidos e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aquisição de Energia Solar e Armazenamento em Escala Utilitária
As aquisições públicas estão oferecendo aos desenvolvedores expectativas de receita mais claras e apoiando o mercado de energia solar e armazenamento em baterias. A Agência de Energia de Illinois aprovou 600 MW de projetos de armazenamento em setembro de 2026 no âmbito de um programa que busca 3 GW de capacidade acumulada de armazenamento até 2030.[1] Nova Gales do Sul abriu uma licitação buscando 2,5 GW de geração e 12 GWh de armazenamento, demonstrando a escala crescente dos requisitos de longa duração. A solicitação de ofertas de 2026 da Southern California Edison focou em recursos capazes de atender às necessidades de rampa noturna e substituir a produção de pico a gás. Essa abordagem transforma o solar mais armazenamento de uma característica de projeto opcional para uma ferramenta de planejamento de recursos. A NTPC Green Energy também buscou um projeto de 100 MW de energia solar fotovoltaica (FV) e 50 MW/200 MWh de Sistema de Armazenamento de Energia em Baterias (BESS) em Uttar Pradesh em março de 2026.[2]
Queda nos Custos dos Sistemas de Íon de Lítio
Os custos de instalação mais baixos estão ampliando o leque de projetos solares que podem incluir armazenamento sem perder viabilidade financeira. Os dados registram custos globais de Sistema de Armazenamento de Energia em Baterias (BESS) turnkey de 117 USD/kWh em 2025 e um benchmark da China de 63 USD/kWh, o que reforça a vantagem de custo da China. A Agência Internacional de Energia Renovável (IRENA) relata que o armazenamento de energia em baterias pode superar as incompatibilidades entre oferta e demanda de energia renovável, particularmente à medida que a geração variável se expande.[3] Os custos mais baixos também tornam os sistemas de maior duração mais práticos para operadores de rede que precisam de capacidade noturna em vez de serviços breves de balanceamento. Na China, as novas conexões de sistemas com duração de 4 horas ou mais superaram os sistemas de 2 horas pela primeira vez em 2025, de acordo com o material fornecido. O mercado de energia solar e armazenamento em baterias, portanto, se beneficia dos custos mais baixos de componentes, mas os desenvolvedores ainda precisam gerenciar financiamento, garantias e requisitos de fornecimento local.
Congestionamento da Rede, Demanda Corporativa e Resiliência
As restrições da rede estão transformando o armazenamento em uma ferramenta para proteger as receitas solares e melhorar a confiabilidade do sistema. A Administração Nacional de Energia da China relatou 1.195 horas de utilização para armazenamento de novo tipo em 2025, quase 300 horas a mais do que em 2024. O Japão tinha pedidos de conexão de baterias em escala de rede de aproximadamente 113 GW até março de 2025, impulsionados por subsídios de armazenamento e necessidades de firmeza de renováveis. Os compradores corporativos precisam cada vez mais de energia limpa moldada em vez de apenas certificados de energia renovável, o que apoia estruturas híbridas de aquisição. O Departamento de Energia dos Estados Unidos identifica as microrredes solares com suporte de baterias como blocos de construção essenciais para a continuidade em centros de dados e outras cargas críticas.[4] Essas necessidades criam oportunidades para o mercado de energia solar e armazenamento em baterias tanto em ativos de concessionárias quanto em instalações de missão crítica.
Energia Solar Despachável por Meio de Armazenamento Térmico e em Baterias
A energia renovável despachável está se tornando mais importante em regiões que precisam de capacidade limpa durante os períodos de pico noturno. Os sistemas de baterias podem transferir a geração solar por várias horas, enquanto a Energia Solar Concentrada (CSP) utiliza armazenamento térmico para fornecer janelas de entrega mais longas. O plano de ação de armazenamento 2025-2027 da China apoia a expansão do armazenamento de novo tipo e dos ativos conectados à rede. O projeto Golmud combina uma instalação CSP de 350 MW com armazenamento de sal fundido de 15 horas e um parque fotovoltaico (FV) de 1 GW, demonstrando a escala que o armazenamento térmico pode atingir. O CSP permanece muito menor do que o FV, mas atende a uma necessidade distinta de produção limpa programada. Essa capacidade adiciona um caminho de longo prazo para o mercado de energia solar e armazenamento em baterias em regiões com fortes recursos solares e demanda por capacidade firme.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fila de Interconexão e Atrasos de Transmissão | -1.8% | Estados Unidos, Europa e Índia | Curto prazo (≤ 2 anos) |
| Barreiras Comerciais e Regras de Conteúdo Local | -1.5% | Estados Unidos, Coreia do Sul e Japão | Curto prazo (≤ 2 anos) |
| Degradação de Baterias e Garantia Bancável | -1.1% | Global, com maior sensibilidade no financiamento de projetos em mercados emergentes | Médio prazo (2-4 anos) |
| Canibalização de Receitas em Horas Solares Saturadas | -1.0% | Alemanha, Reino Unido, Califórnia e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fila de Interconexão e Atrasos de Transmissão
A interconexão continua sendo uma restrição direta ao mercado de energia solar e armazenamento em baterias, pois um projeto concluído não pode operar até que esteja conectado à rede. O Laboratório Nacional Lawrence Berkeley constatou que aproximadamente 8.200 projetos buscavam interconexão nos Estados Unidos no final de 2025, representando 1.312 GW de geração e 749 GW de armazenamento. O período médio entre a solicitação e a operação comercial superou 5 anos para projetos concluídos em 2025, em comparação com 22 meses em 2008. Os desenvolvedores também podem enfrentar atrasos em equipamentos, resistência ao licenciamento e pressão de financiamento após a obtenção de um acordo de interconexão. A Ordem 2023 da FERC introduziu reformas no estudo de clusters, mas seus efeitos levarão tempo para alcançar os projetos nas filas existentes. Esses atrasos favorecem desenvolvedores com balanços patrimoniais mais sólidos e um portfólio maior de locais.
Barreiras Comerciais, Garantias e Pressão de Receita
As regras comerciais e os requisitos de conteúdo local podem elevar o custo de instalação de sistemas que dependem de células ou equipamentos chineses. A pesquisa fornecida indica que as tarifas combinadas dos Estados Unidos sobre baterias de íon de lítio e componentes chineses atingiram uma alíquota efetiva de 60% a partir de 2026. A Fluence Energy, Inc. enviou seu primeiro BESS fabricado nos Estados Unidos em setembro de 2025 usando células da instalação da AESC no Tennessee, demonstrando como os fornecedores estão se adaptando às necessidades de conformidade. A degradação das baterias também continua sendo importante, pois os financiadores exigem garantias confiáveis ao longo da vida útil do sistema e da produção. Os sistemas com alta participação solar podem enfrentar preços mais baixos durante as horas de alta geração, o que reduz os retornos para projetos independentes em mercados como a Alemanha. O mercado de energia solar e armazenamento em baterias se beneficia quando o armazenamento co-localizado pode transferir energia para fora desses períodos, mas os ativos de armazenamento podem enfrentar pressão de receita semelhante à medida que sua própria implantação aumenta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria: O Íon de Lítio Mantém a Escala Enquanto as Baterias de Fluxo se Expandem
As baterias de íon de lítio detinham 93,4% do segmento por tipo de bateria em 2026. Essa posição reflete a escala de fabricação, as cadeias de suprimentos estabelecidas e a familiaridade das concessionárias com a tecnologia. O segmento ancora o tamanho do mercado de energia solar e armazenamento em baterias porque os grandes projetos geralmente utilizam sistemas de íon de lítio por seu perfil atual de custo e desempenho. O LFP representou aproximadamente 90% das implantações globais de BESS nos dados fornecidos, apoiado pela vida útil em ciclos, custo e menor risco de fuga térmica. Os produtos de chumbo-ácido continuam relevantes em aplicações fora da rede e de backup, onde o custo inicial de capital tem maior peso. O níquel-cádmio continua atendendo a usos limitados em alta temperatura e adjacentes à aviação.
As baterias de fluxo têm previsão de crescimento a um CAGR de 26,6% até 2032. O projeto de bateria de fluxo redox de vanádio de 200 MW/1.000 MWh de Jimusar entrou em operação em janeiro de 2026 ao lado de uma usina solar de 1 GW, fornecendo um grande caso de referência comercial. A bateria de fluxo redox da Sumitomo Electric foi selecionada para a Instalação de Armazenamento de Energia de Nagasu, no Japão, no âmbito de um programa de subsídio do Ministério da Economia, Comércio e Indústria (METI) em março de 2025. A NTPC Renewable Energy também emitiu uma licitação para uma bateria de fluxo de vanádio de 16,7 MW/100 MWh no Parque Solar de Khavda em março de 2026. Esses projetos mostram que as baterias de fluxo estão migrando para aplicações que exigem ciclagem mais profunda e repetida. Sua expansão está vinculada às necessidades de longa duração, mesmo que o íon de lítio continue sendo a escolha dominante para o volume de curto prazo.
Por Tecnologia: O Solar FV Lidera Enquanto o CSP Atende às Necessidades de Energia Firme
O solar fotovoltaico capturou 92,1% do segmento de tecnologia em 2026. Sua escala decorre da implantação modular, da ampla disponibilidade e dos ganhos contínuos no desempenho dos módulos. A participação do FV no mercado de energia solar e armazenamento em baterias é reforçada pela série Tiger Neo 5.0 da JinkoSolar Holding Co., Ltd., que atingiu 25,91% de eficiência em produção em massa com saída acima de 700 W por módulo em junho de 2026. A Sungrow Power Supply Co., Ltd. também introduziu um módulo inteligente integrado com inteligência artificial em 2026, adicionando capacidades de software à concorrência de hardware. Esses desenvolvimentos suportam custos de energia entregue mais baixos e melhor gestão de energia. O FV, portanto, continua sendo a principal tecnologia de geração combinada com sistemas de baterias.
O CSP e a energia solar térmica detêm a participação restante no segmento de tecnologia, mas fornecem um perfil operacional distinto. O armazenamento térmico permite que os sistemas CSP forneçam energia além das horas de luz do dia e respondam à demanda de pico. A China tinha 1,14 GW de capacidade CSP em meados de 2025 e um pipeline superior a 8 GW, de acordo com uma revisão de 2025 da Sociedade Americana de Engenheiros Mecânicos (ASME). O sistema de sal fundido de 11.747 MWh do projeto Golmud demonstra as grandes capacidades de armazenamento disponíveis com essa abordagem. O CSP não está posicionado para substituir o FV em volume, mas pode complementar os sistemas de baterias onde a despachabilidade de longa duração é importante. Esse papel lhe confere relevância estratégica em redes selecionadas ricas em energia solar.
Por Uso Final: Os Sistemas Conectados à Rede Lideram Enquanto os Híbridos Ganham Impulso
Os sistemas conectados à rede detinham 91,9% do segmento de uso final em 2026. Os projetos conectados a concessionárias dominam as adições atuais porque podem acessar programas de aquisição e contratos de longo prazo. O plano de ação de armazenamento de novo tipo da China tem como meta mais de 180 GW até 2027, apoiando a expansão da capacidade conectada à rede. O armazenamento independente conectado à rede representou 51,2% da capacidade acumulada na China durante 2025, de acordo com o material fornecido. O mercado de energia solar e armazenamento em baterias está, portanto, intimamente ligado ao planejamento de transmissão e ao design do mercado atacadista. Os sistemas conectados à rede também fornecem uma rota comum para que os ativos solares de escala utilitária prestem serviços ancilares.
As configurações híbridas têm previsão de expansão a um CAGR de 19,2% até 2032. Os desenvolvedores as utilizam para reduzir a exposição ao curtailment, moldar a produção e atender a compradores corporativos que buscam energia limpa mais confiável. Um estudo do IEEE Access de 2025 descreveu uma instalação híbrida de Sistema de Armazenamento de Energia em Baterias (BESS) fotovoltaico em uma subestação brasileira de 500 kV que suportou operação em ilha sem interrupções. Os sistemas fora da rede permanecem menores, mas apoiam microrredes no Sudeste Asiático, na África Subsaariana, em minas remotas e em locais similares. Esses projetos podem substituir a geração a diesel onde a logística de combustível e a confiabilidade do fornecimento criam altos custos operacionais. A categoria híbrida se beneficia à medida que os usuários valorizam tanto a menor dependência de combustível quanto a melhor continuidade de energia.
Por Aplicação: Os Sistemas de Escala Utilitária Mantêm o Maior Papel
Os sistemas de escala utilitária representaram 74,3% do segmento de aplicação em 2026 e registraram um CAGR de 18,6% até 2032. Esse segmento comanda o maior tamanho do mercado de energia solar e armazenamento em baterias porque projetos maiores se beneficiam de custos de financiamento mais baixos e prazos contratuais longos. O projeto de operação ininterrupta da Masdar em Abu Dhabi garantiu 18,775 GWh de fornecimento de BESS da BYD Company Limited e da Sungrow Power Supply Co., Ltd. durante 2026, ilustrando a escala das aquisições atuais. As licitações de armazenamento da China superaram 210 GWh nos primeiros 8 meses de 2025, de acordo com o rascunho. Esses projetos são cada vez mais projetados para substituir a produção convencional firme em vez de apenas fornecer capacidade renovável incremental. O segmento continua sendo a rota central para a expansão de receita de curto prazo.
Os sistemas residenciais e comerciais estão crescendo a taxas mais moderadas. A Alemanha instalou aproximadamente 600.000 novos sistemas de armazenamento residencial em 2025, e cerca de 80% das novas instalações fotovoltaicas (FV) residenciais incluíram armazenamento, de acordo com a BSW-Solar. Os projetos industriais e de infraestrutura crítica estão ganhando importância à medida que centros de dados e serviços públicos priorizam a resiliência. A Energy Vault e a PG&E concluíram o Centro de Resiliência de Calistoga em 2025, uma microrrede híbrida de bateria e hidrogênio. Esses usos têm economias diferentes dos projetos de concessionárias, mas aumentam o alcance endereçável das implantações de solar e armazenamento. Os requisitos de confiabilidade também criam demanda por sistemas mais duráveis e com maior facilidade de manutenção.
Análise Geográfica
A Ásia-Pacífico representou 58,7% da participação global do mercado de energia solar e armazenamento em baterias em 2026. A base de produção e o pipeline de projetos da China fornecem a principal vantagem de escala da região, uma vez que a fabricação local, as grandes licitações e o apoio político vinculam o fornecimento de componentes às implantações domésticas. A China atingiu 130 GW/351 GWh de capacidade de armazenamento de novo tipo até o final de 2025, e as adições anuais chegaram a 65,77 GW/190 GWh. Esse crescimento de capacidade mostra que o armazenamento está sendo utilizado tanto para a integração de renováveis quanto para operações de rede, e não apenas como um ativo solar suplementar. O programa de financiamento de lacuna de viabilidade da Índia pode apoiar capacidade adicional de solar e armazenamento até 2027, com base no material fornecido. Os custos esperados mais baixos de BESS também apoiam a economia dos projetos da Índia e fortalecem o caso para aquisição de concessionárias. O 7º Plano Básico de Energia do Japão tem como meta uma participação de 40-50% de renováveis até 2040, com o solar esperado para contribuir com 23-29%. O grande pipeline de pedidos de conexão de armazenamento em escala de rede do Japão indica que os desenvolvedores esperam que o armazenamento se torne necessário à medida que a penetração de renováveis aumenta. A Austrália adiciona maturidade de aquisição por meio de suas grandes licitações de armazenamento de longa duração, criando um mercado de referência adicional para sistemas de múltiplas horas.
A Europa e a América do Norte têm frotas de renováveis maduras, mas ainda oferecem demanda substancial de armazenamento. A Alemanha gerou mais de 19% da eletricidade doméstica a partir de energia solar em 2025, e os registros de armazenamento em grande escala aumentaram mais de 161% em relação ao ano anterior no primeiro semestre de 2026. Isso reflete a necessidade de gerenciar o excesso de oferta solar e melhorar a captura de receita nas horas em que os preços no atacado são mais fracos. O setor de armazenamento da Alemanha também recuperou receita em 2025, ilustrando como a demanda se estende além dos sistemas residenciais para ativos maiores. Nos Estados Unidos, a capacidade de BESS em escala utilitária cresceu de 2,4 GW em 2020 para 27 GW até 2024, de acordo com os dados fornecidos. Os atrasos de interconexão, as regras de conteúdo doméstico e os limites de Entidade Estrangeira de Preocupação (FEOC) agora afetam fortemente a economia dos projetos, frequentemente alterando a escolha de equipamentos antes que os projetos cheguem às decisões finais de investimento. Essas condições apoiam os esforços de fabricação local, mas podem adicionar custo e risco de cronograma de curto prazo. O Canadá e o México oferecem oportunidades menores, mas crescentes, onde as necessidades de confiabilidade e os compromissos de energia limpa transfronteiriços apoiam o solar com suporte de armazenamento.
O Oriente Médio e a África é a geografia de crescimento mais rápido, com um CAGR projetado de 17,8% até 2032. O Egito recebeu 479,1 milhões de USD em financiamento para o projeto de 1,1 GW solar e 200 MWh de BESS da Scatec em Nagaa Hammadi. A Corporação Financeira Internacional (IFC) também aprovou até 363 milhões de USD para o projeto Abydos Solar II, que combina 1.000 MW de solar com 600 MWh de armazenamento em baterias. Esses projetos demonstram a importância da participação de finanças para o desenvolvimento nas primeiras implantações em grande escala, particularmente onde é necessário capital de longo prazo. O investimento em energia limpa na África quase dobrou, de 17 bilhões de USD em 2019 para quase 40 bilhões de USD em 2024. Os projetos da Arábia Saudita estão criando um grande centro de demanda para armazenamento em escala de rede e estão aumentando a relevância comercial de fornecedores capazes de executar em escala de múltiplos gigawatts. A América do Sul está se expandindo em um ritmo mais estável, com Brasil, Chile e Argentina utilizando solar mais armazenamento para apoiar a confiabilidade da rede em sistemas com restrições de energia hidrelétrica.
Cenário Competitivo
O mercado de energia solar e armazenamento em baterias tem a fabricação de módulos solares moderadamente concentrada com um grupo mais diversificado de integradores de BESS. A Sungrow Power Supply Co., Ltd., a Tesla, Inc., a CATL e a BYD Company Limited são fornecedores importantes em integração de baterias e equipamentos relacionados. A pesquisa fornecida relata que a BYD Company Limited detinha 13% da participação de sistemas BESS em 2025, em comparação com a Tesla, Inc. com 10%. Também relata que a participação combinada dos fabricantes de equipamentos originais (OEMs) de íon de lítio verticalmente integrados caiu de mais de 40% em 2023 para menos de 30% no primeiro semestre de 2025. Essa mudança favorece empresas que podem entregar projetos completos, fornecer garantias, garantir suporte de financiamento e satisfazer as regras de conteúdo local. Também deixa espaço para fornecedores especializados em armazenamento de longa duração e design de sistemas híbridos. O resultado é um mercado em que uma forte posição de fornecimento de células não se traduz automaticamente em liderança em projetos entregues.
As empresas líderes estão se diferenciando por meio de tecnologia e localização de fabricação. A JinkoSolar Holding Co., Ltd. introduziu seus módulos Tiger Neo 5.0 em junho de 2026, combinando saída acima de 700 W com 25,91% de eficiência em produção em massa. Esse tipo de melhoria de módulo pode reduzir os requisitos de terreno, balanço de sistema e mão de obra para uma determinada saída de projeto. A SolarEdge Technologies, Inc. relatou crescimento de receita de 46% em relação ao ano anterior no primeiro trimestre de 2026 e expandiu sua plataforma integrada residencial de solar e armazenamento Nexis nos Estados Unidos após seu lançamento na Alemanha. A Fluence Energy, Inc. enviou seu primeiro BESS fabricado nos Estados Unidos em setembro de 2025 usando células da Automotive Energy Supply Corporation (AESC) do Tennessee. Essa medida abordou o risco de conformidade e forneceu uma opção doméstica para projetos de concessionárias nos Estados Unidos. A BYD Company Limited e a Sungrow Power Supply Co., Ltd. também garantiram grandes prêmios de fornecimento para o projeto da Masdar em Abu Dhabi, demonstrando sua capacidade de execução em grandes licitações.
Fabricantes especializados menores estão buscando posições onde os produtos padrão oferecem menos flexibilidade. A HyperStrong e a Envision Energy estão mirando configurações de longa duração e híbridas que exigem design específico para o projeto e capacidades de integração mais robustas. A Canadian Solar Inc. está avançando com uma planta de células de bateria de Fosfato de Ferro e Lítio (LFP) de 6 GWh no Kentucky, apoiando uma cadeia de suprimentos mais localizada nos Estados Unidos. A produção local pode ajudar os fornecedores a responder às regras comerciais e aos requisitos de crédito fiscal, embora não elimine a necessidade de controle de custos e fornecimento qualificado de componentes. O setor de energia solar e armazenamento em baterias está, portanto, competindo em desempenho de equipamentos, confiança de financiamento, controles de software, prontidão para conformidade e capacidade de apoiar ativos após o comissionamento. Os compradores provavelmente compararão a confiabilidade de entrega e o serviço ao longo do ciclo de vida mais de perto à medida que os projetos crescem em tamanho e as penalidades contratuais aumentam.
Líderes do Setor de Energia Solar e Armazenamento em Baterias
-
Tesla, Inc.
-
Sungrow Power Supply Co., Ltd.
-
BYD Company Limited
-
Huawei Technologies Co., Ltd.
-
CRRC Zhuzhou Institute Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A JinkoSolar Holding Co., Ltd. anunciou uma proposta de mudança de nome da empresa para Jinko Holdings Limited e forneceu uma atualização de investimento estratégico, sinalizando um reposicionamento planejado além da fabricação pura de módulos solares em direção a um portfólio integrado de solar mais armazenamento; a empresa espera que a capacidade de produção integrada anual atinja aproximadamente 100 GW até o final de 2026.
- Junho de 2026: O Projeto de Demonstração CSP de 350 MW Golmud da China General Nuclear iniciou as obras na Província de Qinghai, apresentando um sistema de armazenamento térmico de sal fundido de 15 horas com capacidade de 11.747 MWh — o maior armazenamento térmico de unidade única do mundo para uma usina CSP co-localizada com um parque FV de 1 GW, com meta de 1 bilhão de kWh de geração anual e redução de emissões de CO₂ em 860.000 toneladas por ano.
- Maio de 2026: A SolarEdge Technologies, Inc. relatou crescimento de receita de 46% em relação ao ano anterior para o primeiro trimestre de 2026 e confirmou o lançamento no mercado dos Estados Unidos de sua plataforma integrada residencial de solar e armazenamento Nexis, após o lançamento em março de 2026 na Alemanha, onde o sistema já havia sido implantado em mais de 2.000 instalações.
- Fevereiro de 2026: A NTPC Renewable Energy (NTPC REL) emitiu uma licitação para uma bateria de fluxo redox de vanádio de 16,7 MW/100 MWh no Parque Solar de Khavda em Gujarat, o maior parque de energia renovável da Índia, representando um passo significativo em direção à aquisição de armazenamento não baseado em lítio em escala comercial no mercado de concessionárias indiano.
Escopo do Relatório do Mercado Global de Energia Solar e Armazenamento em Baterias
A energia solar e o armazenamento em baterias definem um sistema integrado que captura a radiação solar para gerar eletricidade e a combina com um dispositivo de armazenamento de energia eletroquímico ou mecânico para armazenar o excesso de energia para implantação posterior.
O mercado global de energia solar e armazenamento em baterias é segmentado por tipo de bateria, tecnologia, uso final, aplicação e geografia. Por tipo de bateria, o mercado é segmentado em íon de lítio, chumbo-ácido, baterias de fluxo, níquel-cádmio e outros tipos de bateria. Por tecnologia, o mercado é segmentado em energia solar fotovoltaica (FV), energia solar concentrada (CSP) e energia solar térmica. Por uso final, o mercado é segmentado em sistemas conectados à rede, fora da rede e híbridos. Por aplicação, o mercado é segmentado em aplicações residenciais, comerciais, de escala utilitária e industriais e de infraestrutura crítica. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de energia solar e armazenamento em baterias em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Íon de Lítio |
| Chumbo-Ácido |
| Bateria de Fluxo |
| Níquel-Cádmio |
| Outros |
| Solar Fotovoltaico |
| Energia Solar Concentrada |
| Energia Solar Térmica |
| Conectado à Rede |
| Fora da Rede |
| Híbrido |
| Residencial |
| Comercial |
| Escala Utilitária |
| Industrial e Infraestrutura Crítica |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Bateria | Íon de Lítio | |
| Chumbo-Ácido | ||
| Bateria de Fluxo | ||
| Níquel-Cádmio | ||
| Outros | ||
| Por Tecnologia | Solar Fotovoltaico | |
| Energia Solar Concentrada | ||
| Energia Solar Térmica | ||
| Por Uso Final | Conectado à Rede | |
| Fora da Rede | ||
| Híbrido | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Escala Utilitária | ||
| Industrial e Infraestrutura Crítica | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor do mercado global de energia solar e armazenamento em baterias em 2026?
O setor é avaliado em 19,23 bilhões de USD em 2026 e tem projeção de atingir 48,34 bilhões de USD até 2032 a um CAGR de 16,93%.
Qual tecnologia de bateria lidera as implantações de solar mais armazenamento?
As baterias de íon de lítio lideram o segmento por tipo de bateria com 93,4% de participação em 2026, enquanto as baterias de fluxo têm o maior CAGR previsto, de 26,6%.
Por que os projetos de solar mais armazenamento em escala utilitária estão crescendo?
Os sistemas de escala utilitária detinham 74,3% de participação em 2026 e são apoiados por grandes aquisições, custos de financiamento mais baixos e contratos de longo prazo.
Qual região é a maior para energia solar e armazenamento em baterias?
A Ásia-Pacífico detinha 58,7% da participação global em 2026, liderada pela escala de fabricação da China e pelo grande pipeline de implantações.
Qual região está crescendo mais rapidamente para solar mais armazenamento?
O Oriente Médio e a África têm previsão de expansão a um CAGR de 17,8% até 2032, apoiados por grandes projetos no Egito e na Arábia Saudita.
Quais são as principais barreiras à implantação de solar mais armazenamento?
Os atrasos de interconexão à rede, as restrições comerciais, os requisitos de garantia e a canibalização de preços durante as horas de alta geração solar continuam sendo as principais barreiras.