
Taille et part du marché de l'énergie solaire et du stockage par batterie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 22.11 Milliards de dollars |
| Taille du Marché (2032) | 48.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.93 % |
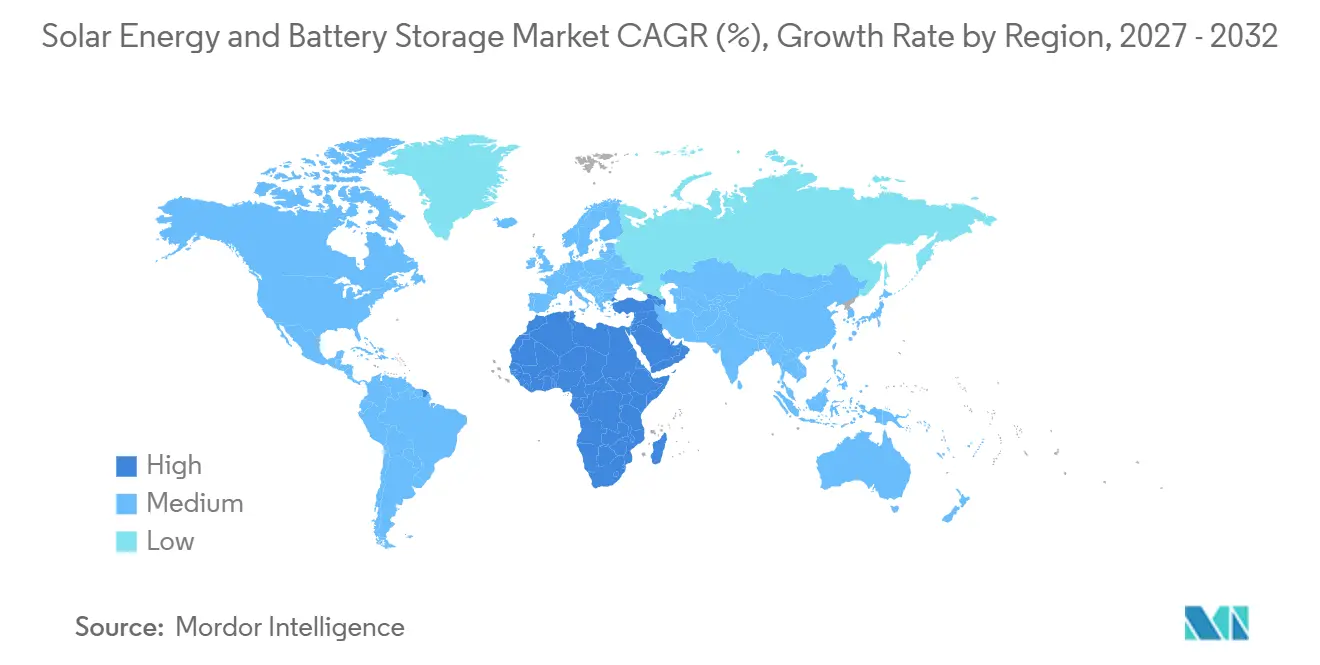
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
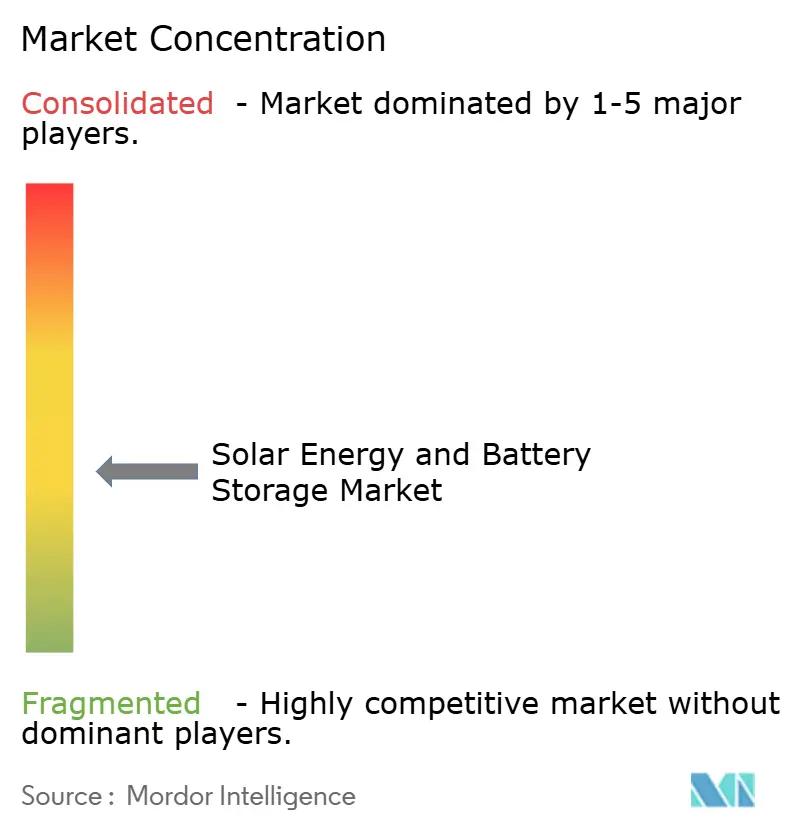
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie solaire et du stockage par batterie par Mordor Intelligence
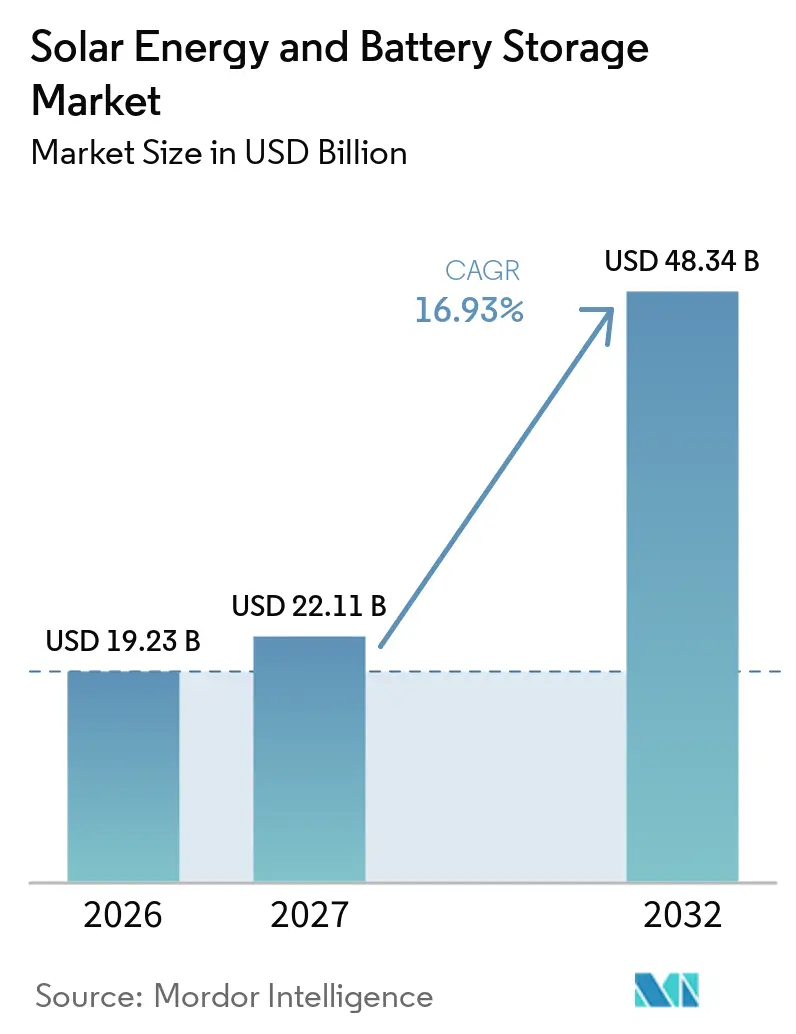
La taille du marché de l'énergie solaire et du stockage par batterie est projetée à 19,23 milliards USD en 2026, 22,11 milliards USD en 2027, et devrait atteindre 48,34 milliards USD d'ici 2032, avec un CAGR de 16,93 % de 2027 à 2032. Le marché de l'énergie solaire et du stockage par batterie évolue des achats séparés de production et de stockage vers des actifs intégrés capables de fournir de l'électricité après la baisse de la production solaire, et ce changement modifie la façon dont les développeurs sélectionnent les sites, négocient les contrats d'achat et planifient les raccordements au réseau. Les appels d'offres des services publics, la congestion du réseau et la demande des entreprises en énergie propre fiable font du stockage un élément central de la conception des projets solaires, car les projets doivent de plus en plus répondre à la demande du soir plutôt que de simplement maximiser la production diurne. La baisse des coûts des batteries favorise les configurations de plus longue durée et améliore la rentabilité des grands systèmes, bien que les retards de raccordement, les restrictions commerciales, les exigences de contenu local, la diligence raisonnable en matière de garantie et les délais d'approvisionnement en équipements ralentissent encore le déploiement sur des marchés importants. Le marché de l'énergie solaire et du stockage par batterie est également confronté à une pression croissante dans les réseaux à forte pénétration solaire, où la surproduction en milieu de journée peut affaiblir les revenus marchands et accroître la valeur du stockage colocalisé, tandis que le même schéma de prix crée finalement une pression sur les revenus des propriétaires de stockage. La concurrence se concentre de plus en plus sur la livraison de projets, les chaînes d'approvisionnement conformes, les garanties opérationnelles, les contrôles logiciels et les performances des systèmes plutôt que sur la seule échelle de fabrication de cellules, ce qui favorise les fournisseurs capables de satisfaire à la fois les exigences des prêteurs et les conditions des politiques locales.
Principaux enseignements du rapport
- Par type de batterie, les batteries lithium-ion détiennent 93,4 % de la part du marché de l'énergie solaire et du stockage par batterie en 2026, tandis que les batteries à flux devraient se développer à un CAGR de 26,6 % jusqu'en 2032.
- Par technologie, le photovoltaïque solaire représente 92,1 % de la taille du marché de l'énergie solaire et du stockage par batterie en 2026, sans qu'aucun chiffre de croissance distinct n'ait été fourni pour la technologie à la croissance la plus rapide.
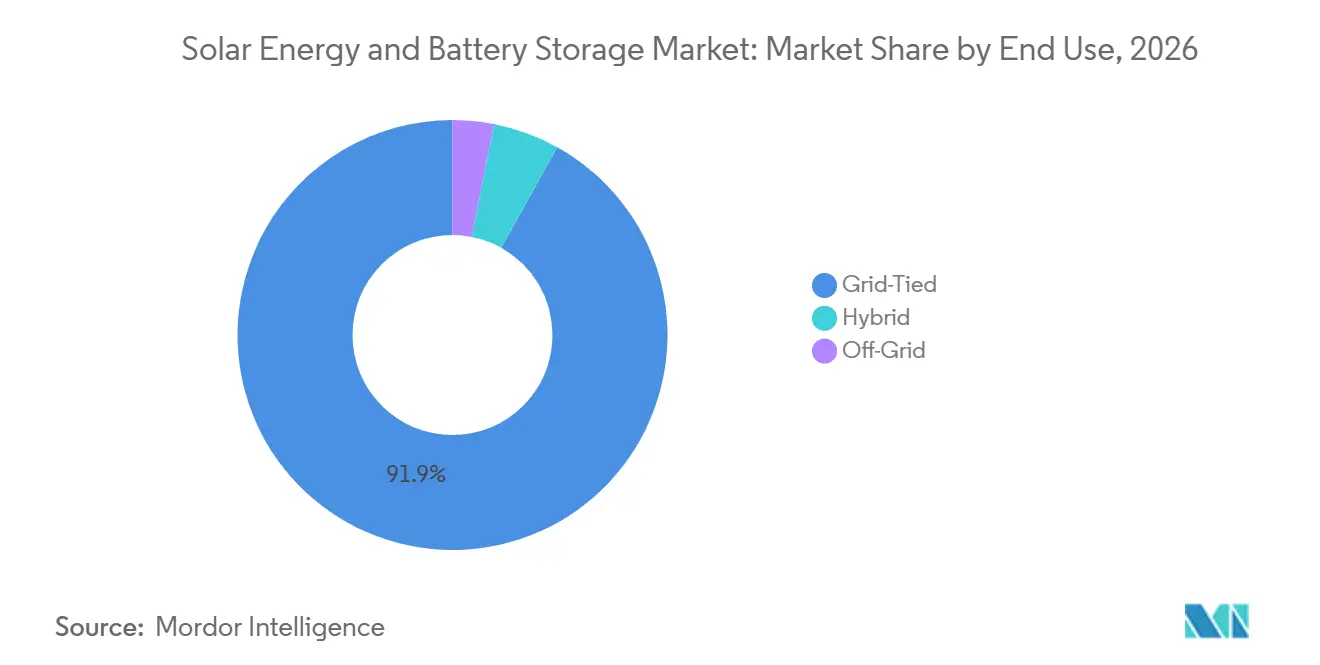
- Par utilisation finale, les systèmes raccordés au réseau détenaient une part de 91,9 % en 2026, tandis que les configurations hybrides ont enregistré le CAGR projeté le plus élevé à 19,2 % jusqu'en 2032.
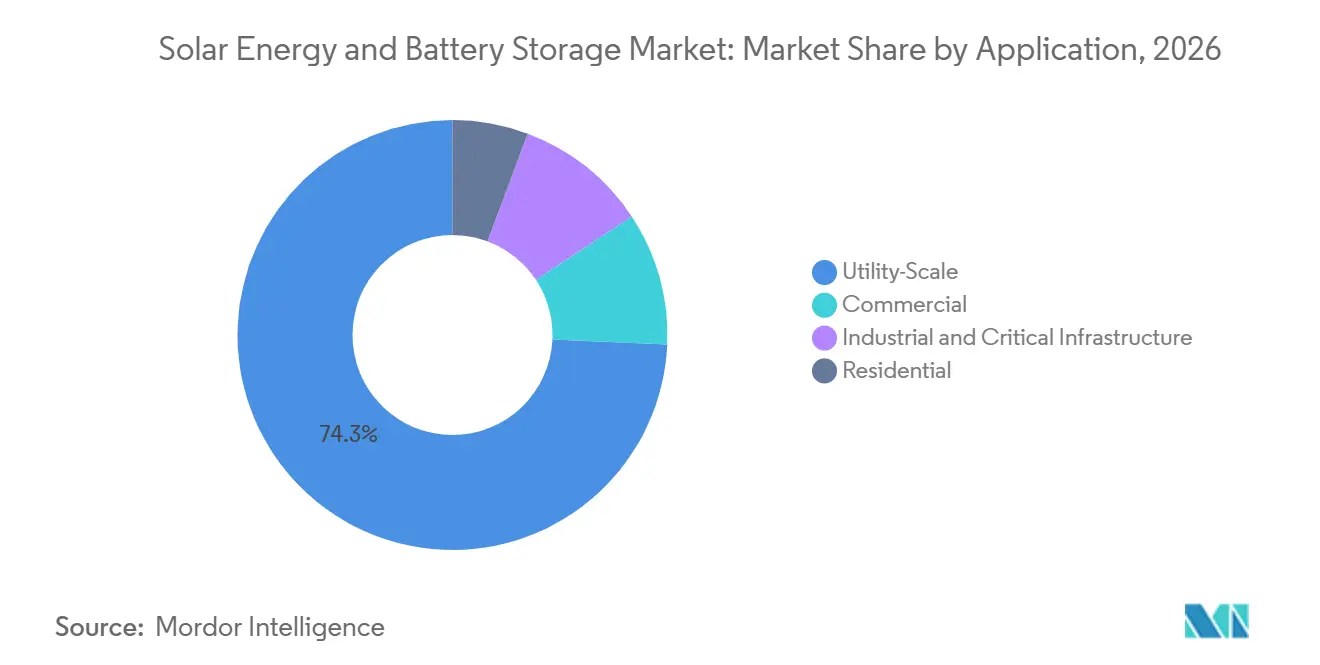
- Par application, les systèmes à l'échelle des services publics représentaient une part de 74,3 % en 2026 et progressent à un CAGR de 18,6 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 58,7 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 17,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de l'énergie solaire et du stockage par batterie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approvisionnement en énergie solaire et stockage à l'échelle des services publics | +3.5% | Mondial, concentré aux États-Unis, en Chine, en Inde et en Australie | Court terme (≤ 2 ans) |
| Baisse des coûts des systèmes lithium-ion | +3.2% | Mondial, particulièrement en Chine, en Inde et sur les marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Congestion du réseau et évitement du délestage | +1.8% | Chine, Allemagne, Californie et Japon | Moyen terme (2-4 ans) |
| Demande des entreprises en énergie propre fiable | +1.5% | Amérique du Nord, Europe et marchés hyperscalaires d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Dépenses de résilience pour les charges critiques | +1.3% | Mondial, avec un accent sur les États-Unis, l'Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Énergie solaire dispatchable via le stockage thermique et par batterie | +1.5% | Chine, Moyen-Orient, Sud-Ouest des États-Unis et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Approvisionnement en énergie solaire et stockage à l'échelle des services publics
Les appels d'offres publics offrent aux développeurs des perspectives de revenus plus claires et soutiennent le marché de l'énergie solaire et du stockage par batterie. L'Illinois Power Agency a approuvé 600 MW de projets de stockage en septembre 2026 dans le cadre d'un programme visant une capacité de stockage cumulée de 3 GW d'ici 2030.[1] La Nouvelle-Galles du Sud a lancé un appel d'offres portant sur 2,5 GW de production et 12 GWh de stockage, illustrant l'échelle croissante des besoins en stockage de longue durée. La demande de propositions de Southern California Edison en 2026 portait sur des ressources capables de répondre aux besoins de montée en charge du soir et de remplacer la production des centrales à gaz de pointe. Cette approche fait passer le solaire associé au stockage d'une option de conception facultative à un outil de planification des ressources. NTPC Green Energy a également sollicité un projet de 100 MW de photovoltaïque solaire et de 50 MW/200 MWh de système de stockage d'énergie par batterie (BESS) en Uttar Pradesh en mars 2026.[2]
Baisse des coûts des systèmes lithium-ion
La baisse des coûts installés élargit la gamme de projets solaires pouvant intégrer du stockage sans perdre leur viabilité financière. Les données enregistrent des coûts mondiaux clés en main des systèmes de stockage d'énergie par batterie (BESS) de 117 USD/kWh en 2025 et un référentiel chinois de 63 USD/kWh, ce qui renforce l'avantage concurrentiel de la Chine en matière de coûts. L'Agence internationale pour les énergies renouvelables (IRENA) indique que le stockage d'énergie par batterie peut combler les déséquilibres entre l'offre d'énergies renouvelables et la demande, notamment à mesure que la production variable se développe.[3] La baisse des coûts rend également les systèmes de plus longue durée plus pratiques pour les opérateurs de réseau qui ont besoin de capacité en soirée plutôt que de services d'équilibrage de courte durée. En Chine, les nouveaux raccordements de systèmes d'une durée de 4 heures ou plus ont dépassé pour la première fois les systèmes de 2 heures en 2025, selon les données fournies. Le marché de l'énergie solaire et du stockage par batterie bénéficie donc de la baisse des coûts des composants, mais les développeurs doivent encore gérer le financement, les garanties et les exigences d'approvisionnement local.
Congestion du réseau, demande des entreprises et résilience
Les contraintes de réseau font du stockage un outil de protection des revenus solaires et d'amélioration de la fiabilité du système. L'Administration nationale de l'énergie de Chine a signalé 1 195 heures d'utilisation pour le stockage de nouveau type en 2025, soit près de 300 heures de plus qu'en 2024. Le Japon avait des demandes de raccordement de batteries à l'échelle du réseau d'environ 113 GW en mars 2025, portées par les subventions au stockage et les besoins de consolidation des énergies renouvelables. Les acheteurs d'entreprise ont de plus en plus besoin d'énergie propre modulée plutôt que de simples certificats d'énergie renouvelable, ce qui soutient les structures d'approvisionnement hybrides. Le Département de l'énergie des États-Unis identifie les microréseaux solaires avec stockage par batterie comme des éléments essentiels pour assurer la continuité dans les centres de données et autres charges critiques.[4] Ces besoins créent des opportunités pour le marché de l'énergie solaire et du stockage par batterie, tant pour les actifs des services publics que pour les installations à mission critique.
Énergie solaire dispatchable via le stockage thermique et par batterie
L'énergie renouvelable dispatchable devient de plus en plus importante dans les régions qui ont besoin de capacité propre pendant les périodes de pointe du soir. Les systèmes à batterie peuvent déplacer la production solaire sur plusieurs heures, tandis que la concentration solaire thermodynamique (CSP) utilise le stockage thermique pour offrir des fenêtres de livraison plus longues. Le plan d'action 2025-2027 de la Chine pour le stockage soutient l'expansion du stockage de nouveau type et des actifs raccordés au réseau. Le projet de Golmud combine une installation CSP de 350 MW avec un stockage à sel fondu de 15 heures et un parc photovoltaïque de 1 GW, démontrant l'échelle que peut atteindre le stockage thermique. Le CSP reste bien plus petit que le photovoltaïque, mais il répond à un besoin distinct de production propre programmée. Cette capacité ouvre une voie à plus long terme pour le marché de l'énergie solaire et du stockage par batterie dans les régions disposant de ressources solaires importantes et d'une demande de capacité ferme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| File d'attente de raccordement et retards de transmission | -1.8% | États-Unis, Europe et Inde | Court terme (≤ 2 ans) |
| Barrières commerciales et règles de contenu local | -1.5% | États-Unis, Corée du Sud et Japon | Court terme (≤ 2 ans) |
| Dégradation des batteries et bancabilité des garanties | -1.1% | Mondial, avec une sensibilité accrue dans le financement de projets sur les marchés émergents | Moyen terme (2-4 ans) |
| Cannibalisation des revenus pendant les heures solaires saturées | -1.0% | Allemagne, Royaume-Uni, Californie et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
File d'attente de raccordement et retards de transmission
Le raccordement au réseau reste une contrainte directe sur le marché de l'énergie solaire et du stockage par batterie, car un projet achevé ne peut pas fonctionner tant qu'il n'est pas connecté au réseau. Le Lawrence Berkeley National Laboratory a constaté qu'environ 8 200 projets cherchaient à se raccorder au réseau américain fin 2025, représentant 1 312 GW de production et 749 GW de stockage. La durée médiane entre la demande et la mise en service commerciale a dépassé 5 ans pour les projets achevés en 2025, contre 22 mois en 2008. Les développeurs peuvent également faire face à des retards d'équipement, à des résistances en matière de permis et à des pressions financières après avoir obtenu un accord de raccordement. L'ordonnance FERC 2023 a introduit des réformes d'études groupées, mais ses effets mettront du temps à atteindre les projets dans les files d'attente existantes. Ces retards favorisent les développeurs disposant de bilans plus solides et d'un portefeuille de sites plus important.
Barrières commerciales, garanties et pression sur les revenus
Les règles commerciales et les exigences de contenu local peuvent augmenter le coût installé des systèmes dépendant de cellules ou d'équipements chinois. Les recherches fournies indiquent que les droits de douane américains combinés sur les batteries lithium-ion et les composants chinois ont atteint un taux effectif de 60 % à partir de 2026. Fluence a expédié son premier BESS fabriqué aux États-Unis en septembre 2025 en utilisant des cellules de l'usine AESC du Tennessee, montrant comment les fournisseurs s'adaptent aux exigences de conformité. La dégradation des batteries reste également importante car les prêteurs exigent des garanties crédibles sur la durée de vie du système et la production. Les systèmes à forte composante solaire peuvent faire face à des prix plus bas pendant les heures de forte production, ce qui réduit les rendements pour les projets autonomes sur des marchés comme l'Allemagne. Le marché de l'énergie solaire et du stockage par batterie bénéficie lorsque le stockage colocalisé peut déplacer l'énergie en dehors de ces périodes, mais les actifs de stockage peuvent faire face à une pression similaire sur les revenus à mesure que leur propre déploiement augmente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie : le lithium-ion conserve son échelle tandis que les batteries à flux se développent
Les batteries lithium-ion détenaient 93,4 % du segment par type de batterie en 2026. Cette position reflète l'échelle de fabrication, les chaînes d'approvisionnement établies et la familiarité des services publics avec la technologie. Le segment ancre la taille du marché de l'énergie solaire et du stockage par batterie car les grands projets utilisent généralement des systèmes lithium-ion pour leur profil actuel de coût et de performance. Le LFP représentait environ 90 % des déploiements mondiaux de BESS dans les données, soutenu par la durée de vie en cycles, le coût et le risque plus faible d'emballement thermique. Les produits plomb-acide restent pertinents dans les applications hors réseau et de secours où le coût d'investissement initial a plus de poids. Le nickel-cadmium continue de servir des usages limités à haute température et adjacents à l'aviation.
Les batteries à flux devraient croître à un CAGR de 26,6 % jusqu'en 2032. Le projet de batterie à flux redox vanadium de 200 MW/1 000 MWh de Jimusar est entré en service en janvier 2026 aux côtés d'une centrale solaire de 1 GW, fournissant un grand cas de référence commercial. La batterie à flux redox de Sumitomo Electric a été sélectionnée pour l'installation de stockage d'énergie de Nagasu au Japon dans le cadre d'un programme de subvention du ministère de l'Économie, du Commerce et de l'Industrie (METI) en mars 2025. NTPC Renewable Energy a également lancé un appel d'offres pour une batterie à flux vanadium de 16,7 MW/100 MWh au parc solaire de Khavda en mars 2026. Ces projets montrent que les batteries à flux s'orientent vers des applications nécessitant un cyclage plus profond et répété. Leur expansion est liée aux besoins de longue durée, même si le lithium-ion reste le choix dominant pour les volumes à court terme.
Par technologie : le photovoltaïque solaire est en tête tandis que le CSP répond aux besoins de puissance ferme
Le photovoltaïque solaire a capturé 92,1 % du segment technologique en 2026. Son échelle provient du déploiement modulaire, de la large disponibilité et des gains continus en performance des modules. La part de marché de l'énergie solaire et du stockage par batterie du photovoltaïque est renforcée par la série Tiger Neo 5.0 de JinkoSolar, qui a atteint 25,91 % d'efficacité en production de masse avec une puissance supérieure à 700 W par module en juin 2026. Sungrow a également introduit un module intelligent intégrant l'intelligence artificielle en 2026, ajoutant des capacités logicielles à la concurrence matérielle. Ces développements soutiennent des coûts d'électricité livrée plus bas et une meilleure gestion de l'énergie. Le photovoltaïque reste donc la principale technologie de production associée aux systèmes de batteries.
Le CSP et le thermique solaire détiennent la part technologique restante mais offrent un profil d'exploitation distinct. Le stockage thermique permet aux systèmes CSP de fournir de l'électricité au-delà des heures d'ensoleillement et de répondre à la demande de pointe. La Chine disposait de 1,14 GW de capacité CSP à mi-2025 et d'un pipeline dépassant 8 GW, selon une revue 2025 de l'American Society of Mechanical Engineers (ASME). Le système à sel fondu de 11 747 MWh du projet de Golmud démontre les grandes capacités de stockage disponibles avec cette approche. Le CSP n'est pas positionné pour remplacer le photovoltaïque en volume, mais il peut compléter les systèmes de batteries là où la dispatchabilité de longue durée est importante. Ce rôle lui confère une pertinence stratégique dans certains réseaux riches en ressources solaires.
Par utilisation finale : les systèmes raccordés au réseau sont en tête tandis que les hybrides gagnent en dynamisme
Les systèmes raccordés au réseau détenaient 91,9 % du segment par utilisation finale en 2026. Les projets connectés aux services publics dominent les ajouts actuels car ils peuvent accéder aux programmes d'approvisionnement et aux contrats à long terme. Le plan d'action de la Chine pour le stockage de nouveau type vise plus de 180 GW d'ici 2027, soutenant l'expansion de la capacité raccordée au réseau. Le stockage raccordé au réseau indépendant représentait 51,2 % de la capacité cumulée en Chine en 2025, selon les données sources. Le marché de l'énergie solaire et du stockage par batterie est donc étroitement lié à la planification du transport et à la conception des marchés de gros. Les systèmes raccordés au réseau constituent également une voie courante pour les actifs solaires à l'échelle des services publics pour fournir des services auxiliaires.
Les configurations hybrides devraient se développer à un CAGR de 19,2 % jusqu'en 2032. Les développeurs les utilisent pour réduire l'exposition au délestage, moduler la production et servir les acheteurs d'entreprise cherchant une électricité propre plus fiable. Une étude IEEE Access de 2025 a décrit une installation hybride photovoltaïque-système de stockage d'énergie par batterie (BESS) dans un poste brésilien de 500 kV qui a soutenu un fonctionnement en îlotage sans interruption. Les systèmes hors réseau restent plus petits mais soutiennent les microréseaux en Asie du Sud-Est, en Afrique subsaharienne, dans les mines éloignées et dans des sites similaires. De tels projets peuvent remplacer la production diesel là où la logistique du carburant et la fiabilité de l'approvisionnement créent des coûts d'exploitation élevés. La catégorie hybride bénéficie à mesure que les utilisateurs valorisent à la fois une moindre dépendance aux combustibles et une meilleure continuité de l'alimentation.
Par application : les systèmes à l'échelle des services publics conservent le rôle le plus important
Les systèmes à l'échelle des services publics représentaient 74,3 % du segment par application en 2026 et ont enregistré un CAGR de 18,6 % jusqu'en 2032. Ce segment représente la plus grande taille du marché de l'énergie solaire et du stockage par batterie car les projets de plus grande envergure bénéficient de coûts de financement plus bas et de durées de contrat plus longues. Le projet d'alimentation continue de Masdar à Abou Dhabi a sécurisé 18,775 GWh d'approvisionnement en BESS auprès de BYD et Sungrow en 2026, illustrant l'échelle des approvisionnements actuels. Les appels d'offres de stockage en Chine ont dépassé 210 GWh au cours des 8 premiers mois de 2025, selon le projet. Ces projets sont de plus en plus conçus pour remplacer la production conventionnelle ferme plutôt que de simplement fournir une capacité renouvelable supplémentaire. Le segment reste la principale voie d'expansion des revenus à court terme.
Les systèmes résidentiels et commerciaux croissent à des rythmes plus modérés. L'Allemagne a installé environ 600 000 nouveaux systèmes de stockage résidentiels en 2025, et environ 80 % des nouvelles installations photovoltaïques résidentielles comprenaient du stockage, selon BSW-Solar. Les projets industriels et d'infrastructure critique gagnent en importance à mesure que les centres de données et les services publics accordent la priorité à la résilience. Energy Vault et PG&E ont achevé le Calistoga Resiliency Center en 2025, un microréseau hybride batterie et hydrogène. Ces usages ont des économies différentes des projets de services publics, mais ils élargissent la gamme adressable des déploiements solaires et de stockage. Les exigences de fiabilité créent également une demande pour des systèmes plus durables et plus faciles à entretenir.
Analyse géographique
L'Asie-Pacifique représentait 58,7 % de la part du marché mondial de l'énergie solaire et du stockage par batterie en 2026. La base de production et le pipeline de projets de la Chine constituent le principal avantage d'échelle de la région, car la fabrication locale, les grands appels d'offres et le soutien politique relient l'approvisionnement en composants aux déploiements nationaux. La Chine a atteint 130 GW/351 GWh de capacité de stockage de nouveau type fin 2025, et les ajouts annuels ont atteint 65,77 GW/190 GWh. Cette croissance de capacité montre que le stockage est utilisé à la fois pour l'intégration des énergies renouvelables et les opérations de réseau, et non uniquement comme actif solaire complémentaire. Le programme de financement du déficit de viabilité de l'Inde peut soutenir une capacité solaire et de stockage supplémentaire jusqu'en 2027, selon les données fournies. La baisse attendue des coûts des BESS soutient également l'économie des projets indiens et renforce le cas des approvisionnements des services publics. Le 7e plan énergétique de base du Japon vise une part d'énergies renouvelables de 40 à 50 % d'ici 2040, avec une contribution attendue du solaire de 23 à 29 %. Le grand pipeline de demandes de raccordement de stockage à l'échelle du réseau au Japon indique que les développeurs s'attendent à ce que le stockage devienne nécessaire à mesure que la pénétration des énergies renouvelables augmente. L'Australie apporte une maturité d'approvisionnement grâce à ses grands appels d'offres de stockage de longue durée, créant un marché de référence supplémentaire pour les systèmes multi-heures.
L'Europe et l'Amérique du Nord disposent de parcs d'énergies renouvelables matures mais offrent encore une demande de stockage substantielle. L'Allemagne a généré plus de 19 % de son électricité nationale à partir du solaire en 2025, et les enregistrements de stockage à grande échelle ont augmenté de plus de 161 % d'une année sur l'autre au premier semestre 2026. Cela reflète la nécessité de gérer la surproduction solaire et d'améliorer la capture des revenus aux heures où les prix de gros sont plus faibles. Le secteur du stockage en Allemagne a également récupéré des revenus en 2025, illustrant comment la demande s'étend au-delà des systèmes domestiques vers des actifs plus importants. Aux États-Unis, la capacité de BESS à l'échelle des services publics est passée de 2,4 GW en 2020 à 27 GW en 2024 selon les données. Les retards de raccordement, les règles de contenu local et les seuils relatifs aux entités étrangères préoccupantes (FEOC) affectent désormais fortement l'économie des projets, modifiant souvent le choix des équipements avant que les projets n'atteignent les décisions d'investissement finales. Ces conditions soutiennent les efforts de fabrication locale mais peuvent ajouter des risques de coût et de calendrier à court terme. Le Canada et le Mexique offrent des opportunités plus modestes mais croissantes où les besoins de fiabilité et les engagements transfrontaliers en matière d'énergie propre soutiennent le solaire adossé au stockage.
Le Moyen-Orient et l'Afrique constituent la géographie à la croissance la plus rapide, avec un CAGR projeté de 17,8 % jusqu'en 2032. L'Égypte a reçu 479,1 millions USD de financement pour le projet solaire de 1,1 GW et de 200 MWh de BESS de Scatec à Nagaa Hammadi. La Société financière internationale (SFI) a également approuvé jusqu'à 363 millions USD pour le projet Abydos Solar II, qui combine 1 000 MW de solaire avec 600 MWh de stockage par batterie. Ces projets démontrent l'importance de la participation des financements au développement dans les premiers déploiements à grande échelle, notamment là où des capitaux à long terme sont nécessaires. L'investissement dans les énergies propres en Afrique a presque doublé, passant de 17 milliards USD en 2019 à près de 40 milliards USD en 2024. Les projets d'Arabie saoudite créent un centre de demande majeur pour le stockage à l'échelle du réseau et accroissent la pertinence commerciale des fournisseurs capables d'exécuter à l'échelle multi-gigawatt. L'Amérique du Sud se développe à un rythme plus régulier, le Brésil, le Chili et l'Argentine utilisant le solaire associé au stockage pour soutenir la fiabilité du réseau dans les systèmes contraints par l'hydroélectricité.
Paysage concurrentiel
Le marché de l'énergie solaire et du stockage par batterie présente une fabrication de modules solaires modérément concentrée avec un groupe plus diversifié d'intégrateurs de BESS. Sungrow, Tesla, CATL et BYD sont des fournisseurs importants dans l'intégration de batteries et les équipements connexes. Les recherches fournies indiquent que BYD détenait 13 % de la part de marché des systèmes BESS en 2025, contre 10 % pour Tesla. Elles indiquent également que la part combinée des fabricants d'équipements d'origine (OEM) lithium-ion intégrés verticalement est passée de plus de 40 % en 2023 à moins de 30 % au premier semestre 2025. Ce changement favorise les entreprises capables de livrer des projets complets, de fournir des garanties, d'obtenir un soutien au financement et de satisfaire aux règles de contenu local. Il laisse également de la place aux fournisseurs spécialisés dans le stockage de longue durée et la conception de systèmes hybrides. Il en résulte un marché dans lequel une position solide dans l'approvisionnement en cellules ne se traduit pas automatiquement par un leadership dans les projets livrés.
Les entreprises leaders se différencient par la technologie et le lieu de fabrication. JinkoSolar a introduit ses modules Tiger Neo 5.0 en juin 2026, combinant une puissance supérieure à 700 W avec une efficacité de 25,91 % en production de masse. Ce type d'amélioration de module peut réduire les besoins en terrain, en équilibre du système et en main-d'œuvre pour une puissance de projet donnée. SolarEdge a enregistré une croissance de son chiffre d'affaires de 46 % d'une année sur l'autre au premier trimestre 2026 et a étendu sa plateforme résidentielle intégrée solaire et stockage Nexis aux États-Unis après son lancement en Allemagne. Fluence a expédié son premier BESS fabriqué aux États-Unis en septembre 2025 en utilisant des cellules d'Automotive Energy Supply Corporation (AESC) du Tennessee. Cette démarche a répondu au risque de conformité et a fourni une option nationale pour les projets de services publics américains. BYD et Sungrow ont également obtenu de grandes commandes d'approvisionnement pour le projet de Masdar à Abou Dhabi, démontrant leur capacité d'exécution dans les grands appels d'offres.
Les fabricants spécialisés plus petits cherchent des positions où les produits standard offrent moins de flexibilité. HyperStrong et Envision ciblent les configurations de longue durée et hybrides qui nécessitent une conception spécifique au projet et de meilleures capacités d'intégration. Canadian Solar fait avancer une usine de cellules de batteries au phosphate de fer lithium (LFP) de 6 GWh dans le Kentucky, soutenant une chaîne d'approvisionnement plus localisée aux États-Unis. La production locale peut aider les fournisseurs à répondre aux règles commerciales et aux exigences de crédit d'impôt, bien qu'elle n'élimine pas le besoin de contrôle des coûts et d'approvisionnement en composants qualifiés. Le secteur de l'énergie solaire et du stockage par batterie est donc en concurrence sur les performances des équipements, la confiance dans le financement, les contrôles logiciels, la préparation à la conformité et la capacité à soutenir les actifs après la mise en service. Les acheteurs sont susceptibles de comparer plus attentivement la fiabilité de livraison et le service sur le cycle de vie à mesure que les projets grandissent en taille et que les pénalités contractuelles augmentent.
Leaders du secteur de l'énergie solaire et du stockage par batterie
-
Tesla, Inc.
-
Sungrow Power Supply Co., Ltd.
-
BYD Company Limited
-
Huawei Technologies Co., Ltd.
-
CRRC Zhuzhou Institute Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : JinkoSolar a annoncé un changement de dénomination sociale proposé en Jinko Holdings Limited et a fourni une mise à jour sur les investissements stratégiques, signalant un repositionnement planifié au-delà de la fabrication pure de modules solaires vers un portefeuille intégré solaire et stockage ; la société prévoit que sa capacité de production intégrée annuelle atteindra environ 100 GW d'ici fin 2026.
- Juin 2026 : Le projet de démonstration CSP de 350 MW de Golmud de China General Nuclear a démarré sa construction dans la province du Qinghai, avec un système de stockage thermique à sel fondu de 15 heures d'une capacité de 11 747 MWh — le plus grand stockage thermique à unité unique au monde pour une centrale CSP colocalisée avec un parc photovoltaïque de 1 GW, visant 1 milliard de kWh de production annuelle et une réduction des émissions de CO₂ de 860 000 tonnes par an.
- Mai 2026 : SolarEdge a enregistré une croissance de son chiffre d'affaires de 46 % d'une année sur l'autre pour le premier trimestre 2026 et a confirmé le déploiement sur le marché américain de sa plateforme résidentielle intégrée solaire et stockage Nexis, suite au lancement en mars 2026 en Allemagne, où le système avait déjà été déployé dans plus de 2 000 installations.
- Février 2026 : NTPC Renewable Energy (NTPC REL) a lancé un appel d'offres pour une batterie à flux redox vanadium de 16,7 MW/100 MWh au parc solaire de Khavda dans le Gujarat, le plus grand parc d'énergies renouvelables d'Inde, représentant une étape importante vers l'approvisionnement en stockage non lithium à l'échelle commerciale sur le marché des services publics indiens.
Périmètre du rapport sur le marché mondial de l'énergie solaire et du stockage par batterie
L'énergie solaire et le stockage par batterie définissent un système intégré qui capte le rayonnement solaire pour produire de l'électricité et l'associe à un dispositif de stockage d'énergie électrochimique ou mécanique pour stocker l'excédent d'énergie en vue d'un déploiement ultérieur.
Le marché mondial de l'énergie solaire et du stockage par batterie est segmenté par type de batterie, technologie, utilisation finale, application et géographie. Par type de batterie, le marché est segmenté en lithium-ion, plomb-acide, batteries à flux, nickel-cadmium et autres types de batteries. Par technologie, le marché est segmenté en photovoltaïque solaire, concentration solaire thermodynamique (CSP) et thermique solaire. Par utilisation finale, le marché est segmenté en systèmes raccordés au réseau, hors réseau et hybrides. Par application, le marché est segmenté en applications résidentielles, commerciales, à l'échelle des services publics, et industrielles et d'infrastructure critique. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'énergie solaire et du stockage par batterie dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Lithium-ion |
| Plomb-acide |
| Batterie à flux |
| Nickel-cadmium |
| Autres |
| Photovoltaïque solaire |
| Concentration solaire thermodynamique |
| Thermique solaire |
| Raccordé au réseau |
| Hors réseau |
| Hybride |
| Résidentiel |
| Commercial |
| À l'échelle des services publics |
| Industriel et infrastructure critique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de batterie | Lithium-ion | |
| Plomb-acide | ||
| Batterie à flux | ||
| Nickel-cadmium | ||
| Autres | ||
| Par technologie | Photovoltaïque solaire | |
| Concentration solaire thermodynamique | ||
| Thermique solaire | ||
| Par utilisation finale | Raccordé au réseau | |
| Hors réseau | ||
| Hybride | ||
| Par application | Résidentiel | |
| Commercial | ||
| À l'échelle des services publics | ||
| Industriel et infrastructure critique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur du marché mondial de l'énergie solaire et du stockage par batterie en 2026 ?
Le secteur est évalué à 19,23 milliards USD en 2026 et devrait atteindre 48,34 milliards USD d'ici 2032 à un CAGR de 16,93 %.
Quelle technologie de batterie est en tête des déploiements solaires associés au stockage ?
Les batteries lithium-ion dominent le segment par type de batterie avec une part de 93,4 % en 2026, tandis que les batteries à flux affichent le CAGR prévisionnel le plus élevé à 26,6 %.
Pourquoi les projets solaires associés au stockage à l'échelle des services publics sont-ils en croissance ?
Les systèmes à l'échelle des services publics détenaient une part de 74,3 % en 2026 et sont soutenus par de grands appels d'offres, des coûts de financement plus bas et des contrats à long terme.
Quelle région est la plus importante pour l'énergie solaire et le stockage par batterie ?
L'Asie-Pacifique détenait 58,7 % de la part mondiale en 2026, portée par l'échelle de fabrication de la Chine et son grand pipeline de déploiement.
Quelle région connaît la croissance la plus rapide pour le solaire associé au stockage ?
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 17,8 % jusqu'en 2032, soutenus par des projets majeurs en Égypte et en Arabie saoudite.
Quels sont les principaux obstacles au déploiement du solaire associé au stockage ?
Les retards de raccordement au réseau, les restrictions commerciales, les exigences de garantie et la cannibalisation des prix pendant les heures à forte production solaire restent des obstacles majeurs.