
Marktgröße und Marktanteile für Solarenergie und Batteriespeicher
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
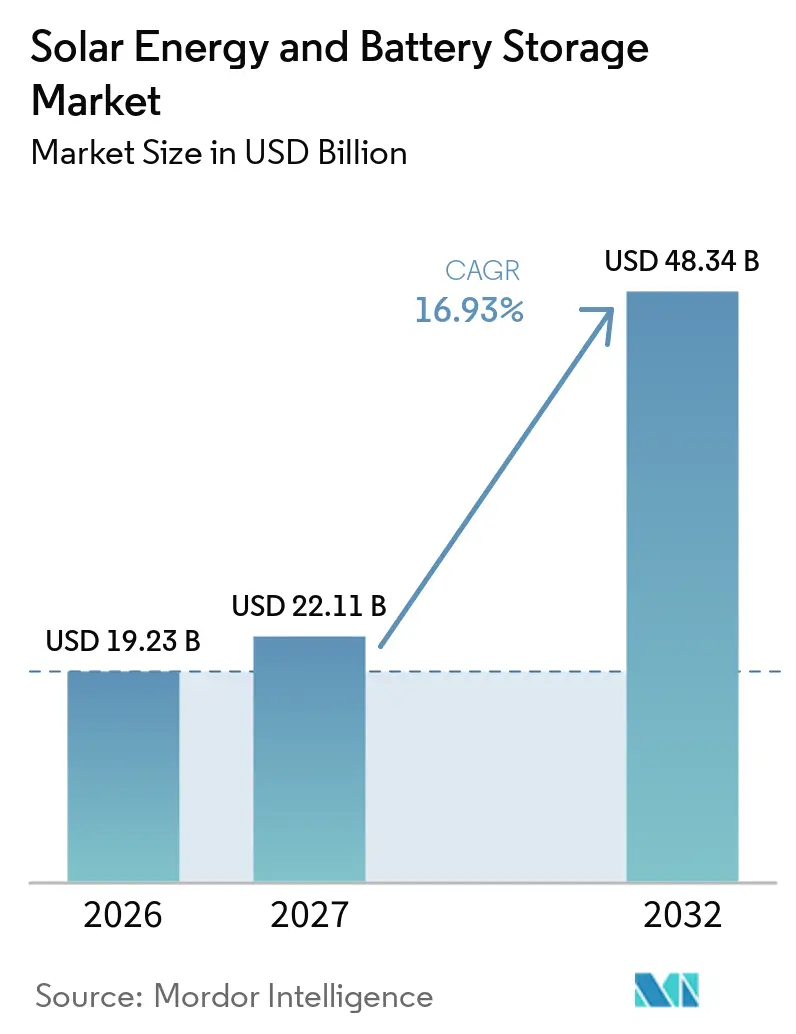
| Marktgröße (2027) | 22.11 Milliarden US-Dollar |
| Marktgröße (2032) | 48.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.93 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solarenergie und Batteriespeicher von Mordor Intelligence
Die Marktgröße für Solarenergie und Batteriespeicher wird für 2026 auf 19,23 Milliarden USD, für 2027 auf 22,11 Milliarden USD und bis 2032 auf 48,34 Milliarden USD prognostiziert, mit einem CAGR von 16,93 % von 2027 bis 2032. Der Markt für Solarenergie und Batteriespeicher entwickelt sich von getrennten Erzeugungs- und Speicherkäufen hin zu integrierten Anlagen, die nach dem Rückgang der Solarleistung Strom liefern können. Dieser Wandel verändert die Art und Weise, wie Projektentwickler Standorte auswählen, Abnahmeverträge aushandeln und Netzanschlüsse planen. Öffentliche Beschaffungen, Netzüberlastungen und die Nachfrage von Unternehmen nach zuverlässiger sauberer Energie machen Speicher zu einem zentralen Bestandteil des Solaranlagendesigns, da Projekte zunehmend den Abendstrombedarf decken müssen, anstatt lediglich die Tageserzeugung zu maximieren. Niedrigere Batteriekosten unterstützen Konfigurationen mit längerer Speicherdauer und verbessern die Wirtschaftlichkeit großer Systeme, obwohl Verzögerungen beim Netzanschluss, Handelsbeschränkungen, Anforderungen an lokale Wertschöpfung, Garantieprüfungen und Lieferzeiten für Geräte den Ausbau in wichtigen Märkten nach wie vor verlangsamen. Der Markt für Solarenergie und Batteriespeicher steht auch in Hochsolar-Netzen unter zunehmendem Druck, wo ein mittägliches Überangebot die Erlöse im freien Markt schwächen und den Wert von gemeinsam installierten Speichern erhöhen kann, während dasselbe Preismuster letztendlich Erlösdruck für Speicherbetreiber erzeugt. Der Wettbewerb konzentriert sich zunehmend auf Projektabwicklung, regelkonforme Lieferketten, Betriebsgarantien, Softwaresteuerung und Systemleistung statt allein auf den Maßstab der Zellproduktion, was Lieferanten begünstigt, die sowohl die Anforderungen der Kreditgeber als auch die lokalen Rahmenbedingungen erfüllen können.
Wichtigste Erkenntnisse des Berichts
- Nach Batterietyp halten Lithium-Ionen-Batterien im Jahr 2026 einen Marktanteil von 93,4 % am Markt für Solarenergie und Batteriespeicher, während Flussbatterien bis 2032 voraussichtlich mit einem CAGR von 26,6 % wachsen werden.
- Nach Technologie entfallen 92,1 % der Marktgröße für Solarenergie und Batteriespeicher im Jahr 2026 auf Solar-PV, während für die am schnellsten wachsende Technologie keine separate Wachstumszahl angegeben wurde.
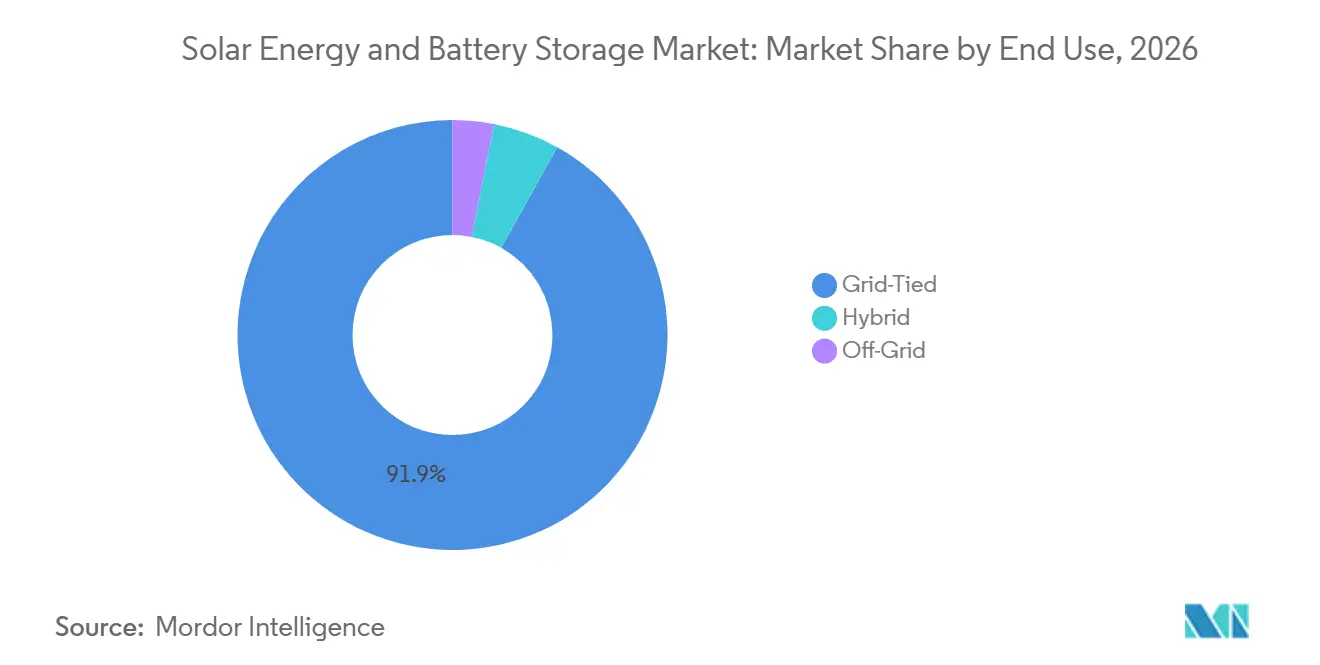
- Nach Endnutzung hielten netzgebundene Systeme im Jahr 2026 einen Anteil von 91,9 %, während Hybridkonfigurationen mit einem prognostizierten CAGR von 19,2 % bis 2032 das höchste Wachstum verzeichneten.
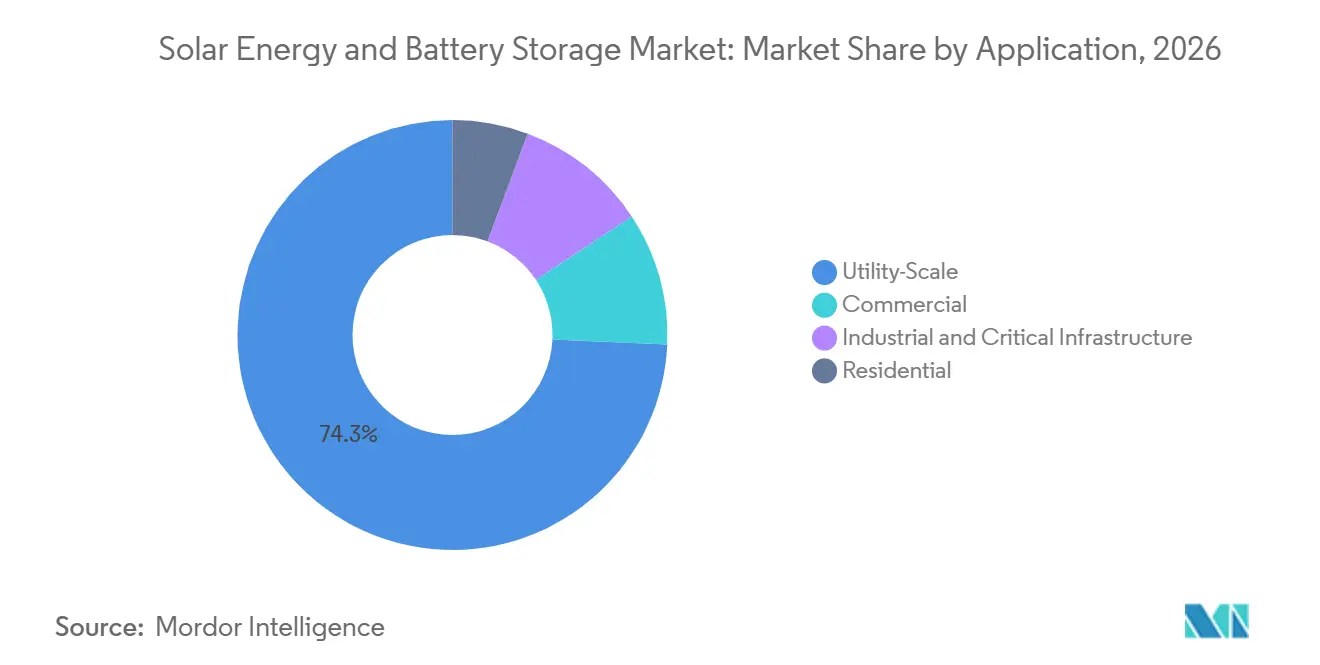
- Nach Anwendung entfielen im Jahr 2026 74,3 % auf Systeme im Versorgungsmaßstab, die bis 2032 mit einem CAGR von 18,6 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 58,7 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 17,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse zum Markt für Solarenergie und Batteriespeicher
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Beschaffung von Solar- und Speicheranlagen im Versorgungsmaßstab | +3.5% | Global, konzentriert in den Vereinigten Staaten, China, Indien und Australien | Kurzfristig (≤ 2 Jahre) |
| Sinkende Systemkosten für Lithium-Ionen-Batterien | +3.2% | Global, insbesondere China, Indien und aufstrebende Märkte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Netzüberlastung und Vermeidung von Abregelung | +1.8% | China, Deutschland, Kalifornien und Japan | Mittelfristig (2–4 Jahre) |
| Nachfrage von Unternehmen nach zuverlässiger sauberer Energie | +1.5% | Nordamerika, Europa und Hyperscaler-Märkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Resilienzausgaben für kritische Lasten | +1.3% | Global, mit Schwerpunkt auf den Vereinigten Staaten, Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Dispatchbare Solarenergie durch Thermie- und Batteriespeicher | +1.5% | China, der Nahe Osten, der Südwesten der Vereinigten Staaten und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschaffung von Solar- und Speicheranlagen im Versorgungsmaßstab
Öffentliche Beschaffungen geben Projektentwicklern klarere Erlöserwartungen und stützen den Markt für Solarenergie und Batteriespeicher. Die Illinois Power Agency genehmigte im September 2026 600 MW an Speicherprojekten im Rahmen eines Programms, das bis 2030 eine kumulative Speicherkapazität von 3 GW anstrebt.[1] New South Wales eröffnete eine Ausschreibung für 2,5 GW Erzeugung und 12 GWh Speicher und verdeutlicht damit den wachsenden Umfang von Anforderungen an Langzeitspeicher. Southern California Edisons Angebotsanfrage von 2026 konzentrierte sich auf Ressourcen, die den abendlichen Rampenanstieg decken und die Spitzenlastgasleistung ersetzen können. Dieser Ansatz wandelt Solar-plus-Speicher von einem optionalen Designmerkmal zu einem Ressourcenplanungsinstrument. NTPC Green Energy suchte im März 2026 auch nach einem 100-MW-Solarphotovoltaik- (PV) und 50-MW/200-MWh-Batterienergiespeichersystem- (BESS) Projekt in Uttar Pradesh.[2]
Sinkende Systemkosten für Lithium-Ionen-Batterien
Niedrigere Installationskosten erweitern die Bandbreite an Solarprojekten, die Speicher einbeziehen können, ohne ihre finanzielle Tragfähigkeit zu verlieren. Die Eingabedaten verzeichnen globale schlüsselfertige Batterienergiespeichersystem- (BESS) Kosten von 117 USD/kWh im Jahr 2025 und einen China-Referenzwert von 63 USD/kWh, was Chinas Kostenvorteil stärkt. Die Internationale Agentur für Erneuerbare Energien (IRENA) berichtet, dass Batterienergiespeichersysteme Ungleichgewichte zwischen erneuerbarem Angebot und Nachfrage überbrücken können, insbesondere wenn die variable Erzeugung zunimmt.[3] Niedrigere Kosten machen auch Systeme mit längerer Speicherdauer für Netzbetreiber praktischer, die Abendkapazität statt kurzer Ausgleichsdienstleistungen benötigen. In China übertrafen laut dem bereitgestellten Material im Jahr 2025 erstmals neue Anschlüsse von Systemen mit einer Dauer von 4 Stunden oder mehr die Anzahl der 2-Stunden-Systeme. Der Markt für Solarenergie und Batteriespeicher profitiert daher von niedrigeren Komponentenkosten, aber Projektentwickler müssen weiterhin Finanzierung, Garantien und lokale Versorgungsanforderungen managen.
Netzüberlastung, Unternehmensnachfrage und Resilienz
Netzengpässe machen Speicher zu einem Instrument zum Schutz von Solarerlösen und zur Verbesserung der Systemzuverlässigkeit. Chinas Nationale Energieverwaltung meldete für neue Speichertypen im Jahr 2025 1.195 Nutzungsstunden, fast 300 Stunden mehr als 2024. Japan verzeichnete bis März 2025 Anträge auf netzgebundene Batterieverbindungen von rund 113 GW, angetrieben durch Speichersubventionen und den Bedarf an erneuerbarer Absicherung. Unternehmenskäufer benötigen zunehmend gestaltete saubere Energie statt nur erneuerbarer Zertifikate, was hybride Beschaffungsstrukturen unterstützt. Das US-Energieministerium identifiziert batteriegestützte Solar-Mikronetze als wesentliche Bausteine für die Kontinuität in Rechenzentren und anderen kritischen Lasten.[4] Diese Anforderungen schaffen Chancen für den Markt für Solarenergie und Batteriespeicher sowohl bei Versorgungsanlagen als auch bei unternehmenskritischen Einrichtungen.
Dispatchbare Solarenergie durch Thermie- und Batteriespeicher
Dispatchbare erneuerbare Energie gewinnt in Regionen, die saubere Kapazität während der abendlichen Spitzenlastzeiten benötigen, an Bedeutung. Batteriesysteme können Solarstrom über mehrere Stunden verschieben, während konzentrierte Solarkraft (CSP) Thermiespeicher nutzt, um längere Lieferfenster bereitzustellen. Chinas Speicheraktionsplan 2025–2027 unterstützt den Ausbau neuer Speichertypen und netzgebundener Anlagen. Das Golmud-Projekt kombiniert eine 350-MW-CSP-Anlage mit 15-stündigem Flüssigsalzspeicher und einem 1-GW-Photovoltaik- (PV) Park und demonstriert damit die Größenordnung, die Thermiespeicher erreichen können. CSP bleibt deutlich kleiner als PV, deckt aber einen spezifischen Bedarf an geplanter sauberer Erzeugung. Diese Fähigkeit eröffnet einen langfristigen Entwicklungspfad für den Markt für Solarenergie und Batteriespeicher in Regionen mit starken Solarressourcen und Bedarf an gesicherter Kapazität.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Netzanschlusswarteschlange und Übertragungsverzögerungen | -1.8% | Vereinigte Staaten, Europa und Indien | Kurzfristig (≤ 2 Jahre) |
| Handelsbarrieren und Anforderungen an lokale Wertschöpfung | -1.5% | Vereinigte Staaten, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Batteriedegradation und Garantiebankfähigkeit | -1.1% | Global, mit erhöhter Sensibilität bei der Projektfinanzierung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Erlöskannibalismus in gesättigten Solarstunden | -1.0% | Deutschland, das Vereinigte Königreich, Kalifornien und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlusswarteschlange und Übertragungsverzögerungen
Der Netzanschluss bleibt eine direkte Einschränkung für den Markt für Solarenergie und Batteriespeicher, da ein fertiggestelltes Projekt erst dann in Betrieb gehen kann, wenn es ans Netz angeschlossen ist. Das Lawrence Berkeley National Laboratory stellte fest, dass Ende 2025 rund 8.200 Projekte einen US-Netzanschluss beantragten, was 1.312 GW Erzeugung und 749 GW Speicher entspricht. Der mittlere Zeitraum vom Antrag bis zur kommerziellen Inbetriebnahme überstieg bei 2025 fertiggestellten Projekten 5 Jahre, verglichen mit 22 Monaten im Jahr 2008. Projektentwickler können nach Erhalt einer Netzanschlussvereinbarung auch mit Geräteverzögerungen, Genehmigungswiderstand und Finanzierungsdruck konfrontiert werden. Die FERC-Anordnung 2023 hat Reformen bei Cluster-Studien eingeführt, deren Auswirkungen jedoch Zeit brauchen, um Projekte in bestehenden Warteschlangen zu erreichen. Diese Verzögerungen begünstigen Projektentwickler mit stärkeren Bilanzen und einem größeren Portfolio an Standorten.
Handelsbarrieren, Garantien und Erlösdruck
Handelsregeln und Anforderungen an lokale Wertschöpfung können die Installationskosten von Systemen erhöhen, die auf chinesische Zellen oder Geräte angewiesen sind. Die bereitgestellte Forschung gibt an, dass die kombinierten US-Zölle auf chinesische Lithium-Ionen-Batterien und Komponenten ab 2026 effektiv 60 % erreichten. Fluence lieferte im September 2025 sein erstes in den USA hergestelltes BESS unter Verwendung von Zellen aus AESCs Tennessee-Werk aus und zeigte damit, wie Lieferanten sich an Compliance-Anforderungen anpassen. Batteriedegradation bleibt ebenfalls wichtig, da Kreditgeber glaubwürdige Garantien über die Systemlebensdauer und -leistung benötigen. Solarlastige Systeme können in Märkten wie Deutschland während Stunden mit hoher Erzeugung mit niedrigeren Preisen konfrontiert werden, was die Renditen für eigenständige Projekte reduziert. Der Markt für Solarenergie und Batteriespeicher profitiert, wenn gemeinsam installierte Speicher Energie aus diesen Zeiträumen verschieben können, aber Speicheranlagen können bei steigendem Ausbau ähnlichem Erlösdruck ausgesetzt sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp: Lithium-Ionen behält seine Dominanz, während Flussbatterien expandieren
Lithium-Ionen-Batterien hielten im Jahr 2026 93,4 % des Batterietyp-Segments. Diese Position spiegelt den Produktionsmaßstab, etablierte Lieferketten und die Vertrautheit der Versorgungsunternehmen mit der Technologie wider. Das Segment bildet den Kern der Marktgröße für Solarenergie und Batteriespeicher, da große Projekte aufgrund ihres aktuellen Kosten- und Leistungsprofils in der Regel Lithium-Ionen-Systeme verwenden. LFP machte laut den Eingabedaten rund 90 % der globalen BESS-Installationen aus, unterstützt durch Zykluslebensdauer, Kosten und geringeres Risiko thermischen Durchgehens. Blei-Säure-Produkte bleiben in netzunabhängigen und Notstromversorgungsanwendungen relevant, wo die anfänglichen Kapitalkosten stärker ins Gewicht fallen. Nickel-Cadmium wird weiterhin für begrenzte Hochtemperatur- und luftfahrtnahe Anwendungen eingesetzt.
Flussbatterien werden bis 2032 voraussichtlich mit einem CAGR von 26,6 % wachsen. Das 200-MW/1.000-MWh-Vanadium-Redox-Flussbatterieprojekt Jimusar nahm im Januar 2026 neben einem 1-GW-Solarpark den Betrieb auf und liefert damit einen großen kommerziellen Referenzfall. Sumitomo Electrics Redox-Flussbatterie wurde im März 2025 im Rahmen eines Förderprogramms des Ministeriums für Wirtschaft, Handel und Industrie (METI) für Japans Nagasu-Energiespeicheranlage ausgewählt. NTPC Renewable Energy schrieb im März 2026 auch eine Ausschreibung für eine 16,7-MW/100-MWh-Vanadium-Flussbatterie im Khavda Solar Park aus. Diese Projekte zeigen, dass Flussbatterien in Anwendungen vordringen, die tiefere und wiederholte Zyklen erfordern. Ihre Expansion ist an Langzeitspeicherbedarf geknüpft, auch wenn Lithium-Ionen für das kurzfristige Volumen die dominante Wahl bleibt.
Nach Technologie: Solar-PV führt, während CSP den Bedarf an gesicherter Leistung deckt
Solar-PV erfasste im Jahr 2026 92,1 % des Technologiesegments. Seine Dominanz resultiert aus modularem Ausbau, breiter Verfügbarkeit und anhaltenden Verbesserungen der Modulleistung. Der Marktanteil von PV im Markt für Solarenergie und Batteriespeicher wird durch JinkoSolars Tiger Neo 5.0-Serie gestärkt, die im Juni 2026 eine massenproduzierende Effizienz von 25,91 % mit einer Leistung von über 700 W pro Modul erreichte. Sungrow stellte 2026 auch ein KI-integriertes Smart-Modul vor und ergänzte damit die Hardware-Konkurrenz um Softwarefähigkeiten. Diese Entwicklungen unterstützen niedrigere Stromgestehungskosten und ein besseres Energiemanagement. PV bleibt daher die wichtigste Erzeugungstechnologie, die mit Batteriesystemen kombiniert wird.
CSP und Solarthermie halten den verbleibenden Technologieanteil, bieten aber ein eigenständiges Betriebsprofil. Thermiespeicher ermöglichen es CSP-Systemen, Strom über die Tagesstunden hinaus zu liefern und auf Spitzennachfrage zu reagieren. China verfügte Mitte 2025 über 1,14 GW CSP-Kapazität und eine Pipeline von mehr als 8 GW, laut einer Überprüfung der American Society of Mechanical Engineers (ASME) von 2025. Das 11.747-MWh-Flüssigsalzsystem des Golmud-Projekts demonstriert die großen Speicherkapazitäten, die mit diesem Ansatz erreichbar sind. CSP ist nicht darauf ausgelegt, PV volumenmäßig zu ersetzen, kann aber Batteriesysteme dort ergänzen, wo langfristige Dispatchbarkeit wichtig ist. Diese Rolle verleiht ihm strategische Relevanz in ausgewählten sonnenreichen Netzen.
Nach Endnutzung: Netzgebundene Systeme führen, während Hybride an Dynamik gewinnen
Netzgebundene Systeme hielten im Jahr 2026 91,9 % des Endnutzungssegments. Netzverbundene Projekte dominieren die aktuellen Installationen, da sie auf Beschaffungsprogramme und langfristige Verträge zugreifen können. Chinas Aktionsplan für neue Speichertypen zielt auf mehr als 180 GW bis 2027 ab und unterstützt den Ausbau netzgebundener Kapazitäten. Unabhängige netzgebundene Speicher repräsentierten laut dem Quellmaterial im Jahr 2025 51,2 % der kumulierten Kapazität in China. Der Markt für Solarenergie und Batteriespeicher ist daher eng mit der Übertragungsplanung und dem Großhandelsmarktdesign verknüpft. Netzgebundene Systeme bieten auch einen gemeinsamen Weg für Solaranlagen im Versorgungsmaßstab zur Erbringung von Systemdienstleistungen.
Hybridkonfigurationen werden bis 2032 voraussichtlich mit einem CAGR von 19,2 % wachsen. Projektentwickler nutzen sie, um das Abregelungsrisiko zu reduzieren, die Erzeugung zu gestalten und Unternehmenskäufer zu bedienen, die zuverlässigeren sauberen Strom suchen. Eine IEEE-Access-Studie von 2025 beschrieb eine hybride PV-Batterienergiespeichersystem- (BESS) Installation an einer brasilianischen 500-kV-Umspannstation, die einen nahtlosen Inselbetrieb unterstützte. Netzunabhängige Systeme bleiben kleiner, unterstützen aber Mikronetze in Südostasien, dem subsaharischen Afrika, abgelegenen Bergwerken und ähnlichen Standorten. Solche Projekte können die Dieselerzeugung ersetzen, wo Kraftstofflogistik und Versorgungszuverlässigkeit hohe Betriebskosten verursachen. Die Hybridkategorie profitiert, da Nutzer sowohl geringere Kraftstoffabhängigkeit als auch bessere Stromkontinuität schätzen.
Nach Anwendung: Systeme im Versorgungsmaßstab behalten die größte Rolle
Systeme im Versorgungsmaßstab machten im Jahr 2026 74,3 % des Anwendungssegments aus und verzeichneten bis 2032 einen CAGR von 18,6 %. Dieses Segment beansprucht die größte Marktgröße für Solarenergie und Batteriespeicher, da größere Projekte von niedrigeren Finanzierungskosten und langfristigen Vertragslaufzeiten profitieren. Masdars Rund-um-die-Uhr-Projekt in Abu Dhabi sicherte sich 2026 eine BESS-Lieferung von 18,775 GWh von BYD und Sungrow und veranschaulicht damit den Umfang aktueller Beschaffungen. Chinas Speicherausschreibungen überstiegen in den ersten 8 Monaten des Jahres 2025 laut dem Entwurf 210 GWh. Diese Projekte sind zunehmend darauf ausgelegt, gesicherte konventionelle Erzeugung zu ersetzen, anstatt nur inkrementelle erneuerbare Kapazität bereitzustellen. Das Segment bleibt der zentrale Weg für kurzfristige Erlösexpansion.
Wohn- und Gewerbesysteme wachsen mit moderateren Raten. Deutschland installierte 2025 rund 600.000 neue Wohnspeichersysteme, und laut BSW-Solar enthielten rund 80 % der neuen Wohnphotovoltaik- (PV) Installationen Speicher. Industrie- und kritische Infrastrukturprojekte gewinnen an Bedeutung, da Rechenzentren und öffentliche Dienste Resilienz priorisieren. Energy Vault und PG&E schlossen 2025 das Calistoga Resiliency Center ab, ein hybrides Batterie- und Wasserstoff-Mikronetz. Diese Anwendungen haben eine andere Wirtschaftlichkeit als Versorgungsprojekte, erweitern aber die adressierbare Bandbreite von Solar- und Speicherinstallationen. Zuverlässigkeitsanforderungen schaffen auch Nachfrage nach langlebigeren und wartungsfreundlicheren Systemen.
Geografische Analyse
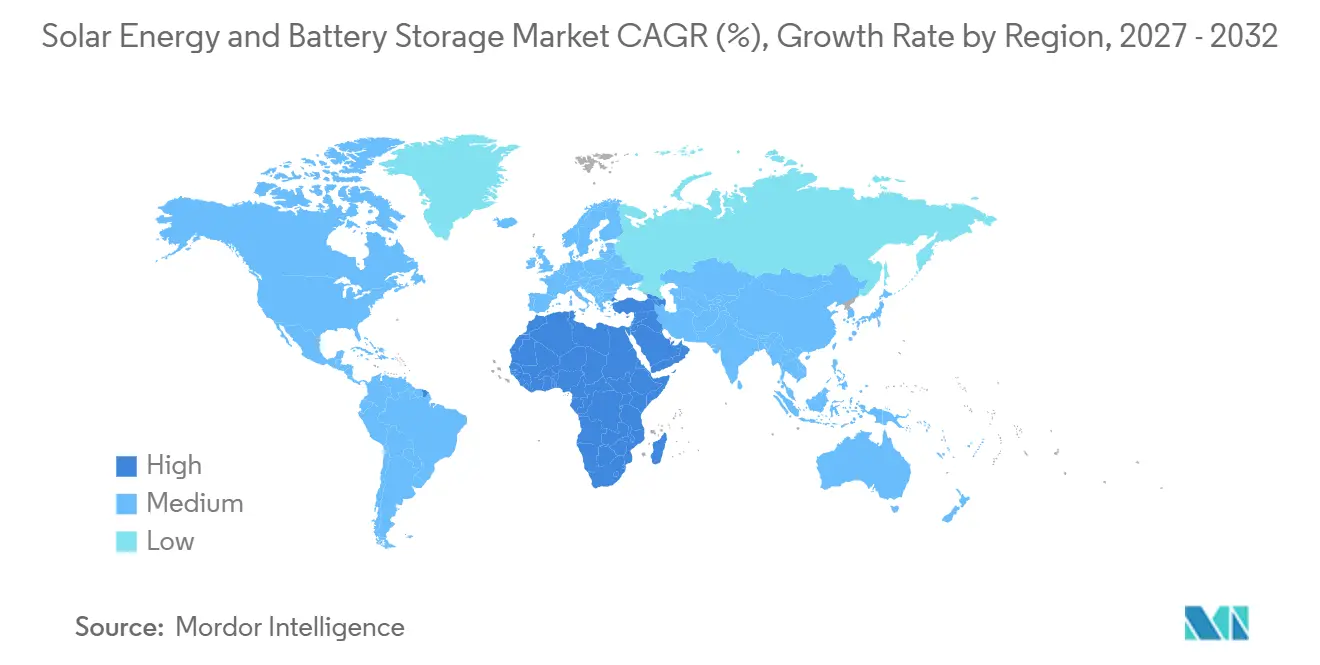
Asien-Pazifik machte im Jahr 2026 58,7 % des globalen Marktanteils für Solarenergie und Batteriespeicher aus. Chinas Produktionsbasis und Projektpipeline bieten den wichtigsten Skalenvorteil der Region, da lokale Fertigung, große Ausschreibungen und politische Unterstützung die Komponentenversorgung mit inländischen Installationen verknüpfen. China erreichte bis Ende 2025 130 GW/351 GWh neue Speicherkapazität, und die jährlichen Zubaurate erreichte 65,77 GW/190 GWh. Dieses Kapazitätswachstum zeigt, dass Speicher sowohl für die Integration erneuerbarer Energien als auch für den Netzbetrieb eingesetzt wird und nicht nur als ergänzendes Solarasset. Indiens Programm zur Deckung von Rentabilitätslücken kann bis 2027 zusätzliche Solar- und Speicherkapazitäten unterstützen, basierend auf dem bereitgestellten Material. Niedrigere erwartete BESS-Kosten unterstützen auch Indiens Projektökonomie und stärken die Grundlage für öffentliche Beschaffungen. Japans 7. Grundplan für Energie zielt auf einen erneuerbaren Anteil von 40–50 % bis 2040 ab, wobei Solar voraussichtlich 23–29 % beitragen wird. Japans große Pipeline von Anträgen auf netzgebundene Speicherverbindungen zeigt, dass Projektentwickler erwarten, dass Speicher mit steigendem Anteil erneuerbarer Energien notwendig wird. Australien fügt durch seine großen Langzeitspeicherausschreibungen Beschaffungsreife hinzu und schafft einen zusätzlichen Referenzmarkt für Mehrstundensysteme.
Europa und Nordamerika verfügen über ausgereifte erneuerbare Energieflotten, bieten aber weiterhin erhebliche Speichernachfrage. Deutschland erzeugte 2025 mehr als 19 % des inländischen Stroms aus Solar, und die Registrierungen von Großspeichern stiegen im ersten Halbjahr 2026 um mehr als 161 % im Jahresvergleich. Dies spiegelt den Bedarf wider, solare Überversorgung zu managen und die Erlöserfassung in Stunden mit schwächeren Großhandelspreisen zu verbessern. Deutschlands Speicherbranche erholte sich 2025 auch bei den Erlösen und verdeutlicht, wie die Nachfrage über Heimsysteme hinaus auf größere Anlagen ausgedehnt wird. In den Vereinigten Staaten wuchs die netzgebundene BESS-Kapazität laut den Eingabedaten von 2,4 GW im Jahr 2020 auf 27 GW bis 2024. Netzanschlussverzögerungen, Anforderungen an lokale Wertschöpfung und Schwellenwerte für ausländische Unternehmen von Bedenken (FEOC) beeinflussen nun stark die Projektökonomie und verändern häufig die Gerätewahl, bevor Projekte endgültige Investitionsentscheidungen erreichen. Diese Bedingungen unterstützen lokale Fertigungsbemühungen, können aber kurzfristige Kosten- und Terminrisiken hinzufügen. Kanada und Mexiko bieten kleinere, aber wachsende Chancen, wo Zuverlässigkeitsbedarf und grenzüberschreitende Verpflichtungen für saubere Energie speichergestützte Solarenergie unterstützen.
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 17,8 % bis 2032. Ägypten erhielt 479,1 Millionen USD Finanzierung für Scatecs 1,1-GW-Solar- und 200-MWh-BESS-Projekt in Nagaa Hammadi. Die Internationale Finanzkorporation (IFC) genehmigte auch bis zu 363 Millionen USD für das Abydos Solar II-Projekt, das 1.000 MW Solar mit 600 MWh Batteriespeicher kombiniert. Diese Projekte verdeutlichen die Bedeutung der Beteiligung von Entwicklungsfinanzierungsinstitutionen bei frühen Großinstallationen, insbesondere wo langfristiges Kapital benötigt wird. Investitionen in saubere Energie in Afrika verdoppelten sich fast von 17 Milliarden USD im Jahr 2019 auf fast 40 Milliarden USD im Jahr 2024. Saudi-Arabiens Projekte schaffen ein wichtiges Nachfragezentrum für netzgebundene Speicher und erhöhen die kommerzielle Relevanz von Lieferanten, die in der Lage sind, im Multi-Gigawatt-Maßstab zu liefern. Südamerika expandiert in einem gleichmäßigeren Tempo, wobei Brasilien, Chile und Argentinien Solar-plus-Speicher einsetzen, um die Netzzuverlässigkeit in wasserkraftbeschränkten Systemen zu unterstützen.
Wettbewerbslandschaft
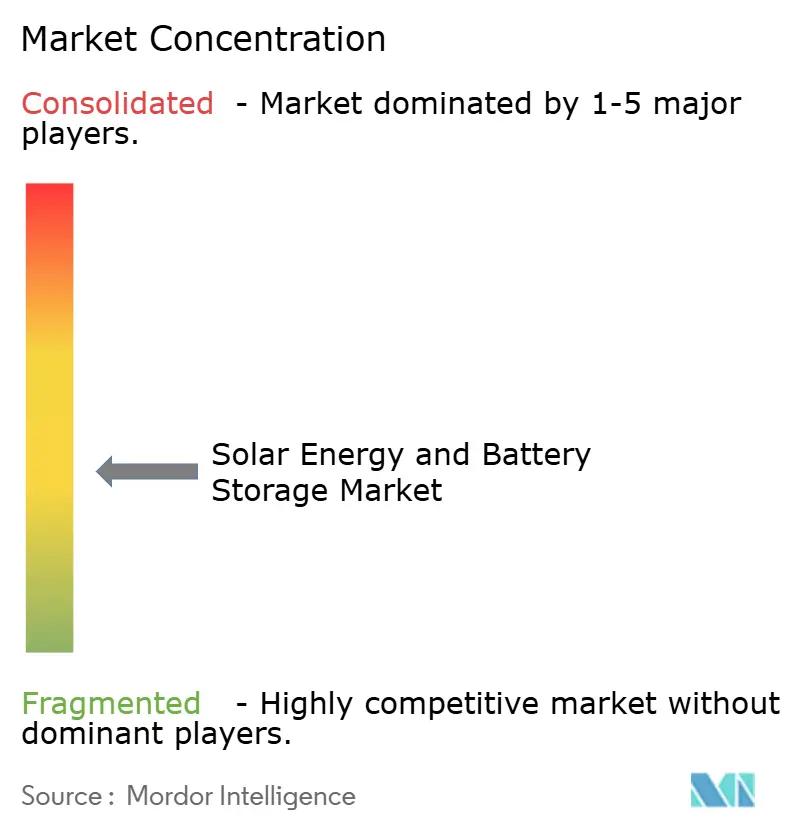
Der Markt für Solarenergie und Batteriespeicher ist bei der Solarmodulproduktion mäßig konzentriert, mit einer vielfältigeren Gruppe von BESS-Integratoren. Sungrow, Tesla, CATL und BYD sind wichtige Lieferanten bei der Batterieintegration und verwandten Geräten. Die bereitgestellte Forschung berichtet, dass BYD im Jahr 2025 einen BESS-Systemanteil von 13 % hielt, verglichen mit Tesla bei 10 %. Sie berichtet auch, dass der kombinierte Anteil vertikal integrierter Lithium-Ionen-Originalgerätehersteller (OEM) von mehr als 40 % im Jahr 2023 auf unter 30 % im ersten Halbjahr 2025 zurückging. Dieser Wandel begünstigt Unternehmen, die vollständige Projekte liefern, Garantien bereitstellen, Finanzierungsunterstützung sichern und Anforderungen an lokale Wertschöpfung erfüllen können. Er lässt auch Raum für spezialisierte Anbieter in den Bereichen Langzeitspeicher und Hybridsystemdesign. Das Ergebnis ist ein Markt, in dem eine starke Zellversorgungsposition nicht automatisch in eine Führungsposition bei gelieferten Projekten übersetzt wird.
Führende Unternehmen differenzieren sich durch Technologie und Fertigungsstandort. JinkoSolar stellte im Juni 2026 seine Tiger Neo 5.0-Module vor und kombinierte eine Leistung von über 700 W mit einer massenproduzierten Effizienz von 25,91 %. Diese Art von Modulverbesserung kann den Flächen-, Systemgleichgewichts- und Arbeitsbedarf für eine gegebene Projektleistung reduzieren. SolarEdge meldete im ersten Quartal 2026 ein Umsatzwachstum von 46 % im Jahresvergleich und erweiterte seine integrierte Wohn-Solar-und-Speicher-Plattform Nexis in den Vereinigten Staaten nach dem deutschen Start. Fluence lieferte im September 2025 sein erstes in den USA hergestelltes BESS unter Verwendung von Automotive Energy Supply Corporation (AESC) Zellen aus Tennessee aus. Dieser Schritt adressierte das Compliance-Risiko und bot eine inländische Option für US-Versorgungsprojekte. BYD und Sungrow sicherten sich auch große Lieferaufträge für Masdars Abu-Dhabi-Projekt und demonstrierten damit ihre Ausführungskapazität bei wichtigen Ausschreibungen.
Kleinere spezialisierte Hersteller suchen Positionen, wo Standardprodukte weniger Flexibilität bieten. HyperStrong und Envision zielen auf Langzeit- und Hybridkonfigurationen ab, die projektspezifisches Design und stärkere Integrationsfähigkeiten erfordern. Canadian Solar baut eine 6-GWh-Lithiumeisenphosphat- (LFP) Batteriezellenanlage in Kentucky aus und unterstützt damit eine stärker lokalisierte Lieferkette in den Vereinigten Staaten. Lokale Produktion kann Lieferanten helfen, auf Handelsregeln und Steuergutschriftanforderungen zu reagieren, beseitigt jedoch nicht die Notwendigkeit der Kostenkontrolle und qualifizierter Komponentenbeschaffung. Die Branche für Solarenergie und Batteriespeicher konkurriert daher bei Geräteleistung, Finanzierungssicherheit, Softwaresteuerung, Compliance-Bereitschaft und der Fähigkeit, Anlagen nach der Inbetriebnahme zu unterstützen. Käufer werden Lieferzuverlässigkeit und Lebenszyklusservice wahrscheinlich genauer vergleichen, wenn Projekte größer werden und vertragliche Strafen steigen.
Marktführer für Solarenergie und Batteriespeicher
-
Tesla, Inc.
-
Sungrow Power Supply Co., Ltd.
-
BYD Company Limited
-
Huawei Technologies Co., Ltd.
-
CRRC Zhuzhou Institute Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: JinkoSolar kündigte eine geplante Umbenennung des Unternehmens in Jinko Holdings Limited an und gab ein strategisches Investitionsupdate bekannt, das eine geplante Neupositionierung über die reine Solarmodulproduktion hinaus hin zu einem integrierten Solar-plus-Speicher-Portfolio signalisiert; das Unternehmen erwartet, dass die jährliche integrierte Produktionskapazität bis Ende 2026 rund 100 GW erreichen wird.
- Juni 2026: Das 350-MW-CSP-Demonstrationsprojekt Golmud von China General Nuclear begann in der Provinz Qinghai mit dem Bau und verfügt über ein 15-stündiges Flüssigsalz-Thermiespeichersystem mit einer Kapazität von 11.747 MWh – dem weltweit größten Einzeleinheits-Thermiespeicher für eine CSP-Anlage, die gemeinsam mit einem 1-GW-PV-Park installiert ist, mit dem Ziel einer jährlichen Erzeugung von 1 Milliarde kWh und einer Reduzierung der CO₂-Emissionen um 860.000 Tonnen pro Jahr.
- Mai 2026: SolarEdge meldete ein Umsatzwachstum von 46 % im Jahresvergleich für Q1 2026 und bestätigte die US-Markteinführung seiner integrierten Wohn-Solar-und-Speicher-Plattform Nexis nach dem Start in Deutschland im März 2026, wo das System bereits in mehr als 2.000 Installationen eingesetzt worden war.
- Februar 2026: NTPC Renewable Energy (NTPC REL) schrieb eine Ausschreibung für eine 16,7-MW/100-MWh-Vanadium-Redox-Flussbatterie im Khavda Solar Park in Gujarat, Indiens größtem Park für erneuerbare Energien, aus – ein bedeutender Schritt in Richtung kommerzieller Beschaffung von Nicht-Lithium-Speichern im indischen Versorgungsmarkt.
Berichtsumfang des globalen Marktes für Solarenergie und Batteriespeicher
Solarenergie und Batteriespeicher definieren ein integriertes System, das Sonnenstrahlung zur Stromerzeugung nutzt und diese mit einem elektrochemischen oder mechanischen Energiespeichergerät kombiniert, um überschüssige Energie für den späteren Einsatz zu speichern.
Der globale Markt für Solarenergie und Batteriespeicher ist nach Batterietyp, Technologie, Endnutzung, Anwendung und Geografie segmentiert. Nach Batterietyp ist der Markt in Lithium-Ionen, Blei-Säure, Flussbatterien, Nickel-Cadmium und sonstige Batterietypen segmentiert. Nach Technologie ist der Markt in Solarphotovoltaik (PV), konzentrierte Solarkraft (CSP) und Solarthermie segmentiert. Nach Endnutzung ist der Markt in netzgebundene, netzunabhängige und Hybridsysteme segmentiert. Nach Anwendung ist der Markt in Wohnbereich, Gewerbe, Versorgungsmaßstab sowie Industrie und kritische Infrastruktur segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Solarenergie und Batteriespeicher in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
| Lithium-Ionen |
| Blei-Säure |
| Flussbatterie |
| Nickel-Cadmium |
| Sonstige |
| Solarphotovoltaik |
| Konzentrierte Solarkraft |
| Solarthermie |
| Netzgebunden |
| Netzunabhängig |
| Hybrid |
| Wohnbereich |
| Gewerbe |
| Versorgungsmaßstab |
| Industrie und kritische Infrastruktur |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Lithium-Ionen | |
| Blei-Säure | ||
| Flussbatterie | ||
| Nickel-Cadmium | ||
| Sonstige | ||
| Nach Technologie | Solarphotovoltaik | |
| Konzentrierte Solarkraft | ||
| Solarthermie | ||
| Nach Endnutzung | Netzgebunden | |
| Netzunabhängig | ||
| Hybrid | ||
| Nach Anwendung | Wohnbereich | |
| Gewerbe | ||
| Versorgungsmaßstab | ||
| Industrie und kritische Infrastruktur | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des globalen Marktes für Solarenergie und Batteriespeicher im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 19,23 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 16,93 % 48,34 Milliarden USD erreichen.
Welche Batterietechnologie führt bei Solar-plus-Speicher-Installationen?
Lithium-Ionen-Batterien führen das Batterietyp-Segment mit einem Anteil von 93,4 % im Jahr 2026 an, während Flussbatterien mit 26,6 % den höchsten prognostizierten CAGR aufweisen.
Warum wachsen Solar-plus-Speicher-Projekte im Versorgungsmaßstab?
Systeme im Versorgungsmaßstab hielten im Jahr 2026 einen Anteil von 74,3 % und werden durch große Beschaffungen, niedrigere Finanzierungskosten und langfristige Verträge unterstützt.
Welche Region ist die größte für Solar- und Batteriespeicher?
Asien-Pazifik hielt im Jahr 2026 58,7 % des globalen Anteils, angeführt von Chinas Fertigungsmaßstab und großer Installationspipeline.
Welche Region wächst am schnellsten bei Solar-plus-Speicher?
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 17,8 % wachsen, unterstützt durch große Projekte in Ägypten und Saudi-Arabien.
Was sind die wichtigsten Hindernisse für die Einführung von Solar-plus-Speicher?
Verzögerungen beim Netzanschluss, Handelsbeschränkungen, Garantieanforderungen und Preiskannibalismus während sonnenreicher Stunden bleiben wesentliche Hindernisse.