
Tamaño y Participación del Mercado de Energía Solar y Almacenamiento de Baterías
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 22.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 48.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.93 % |
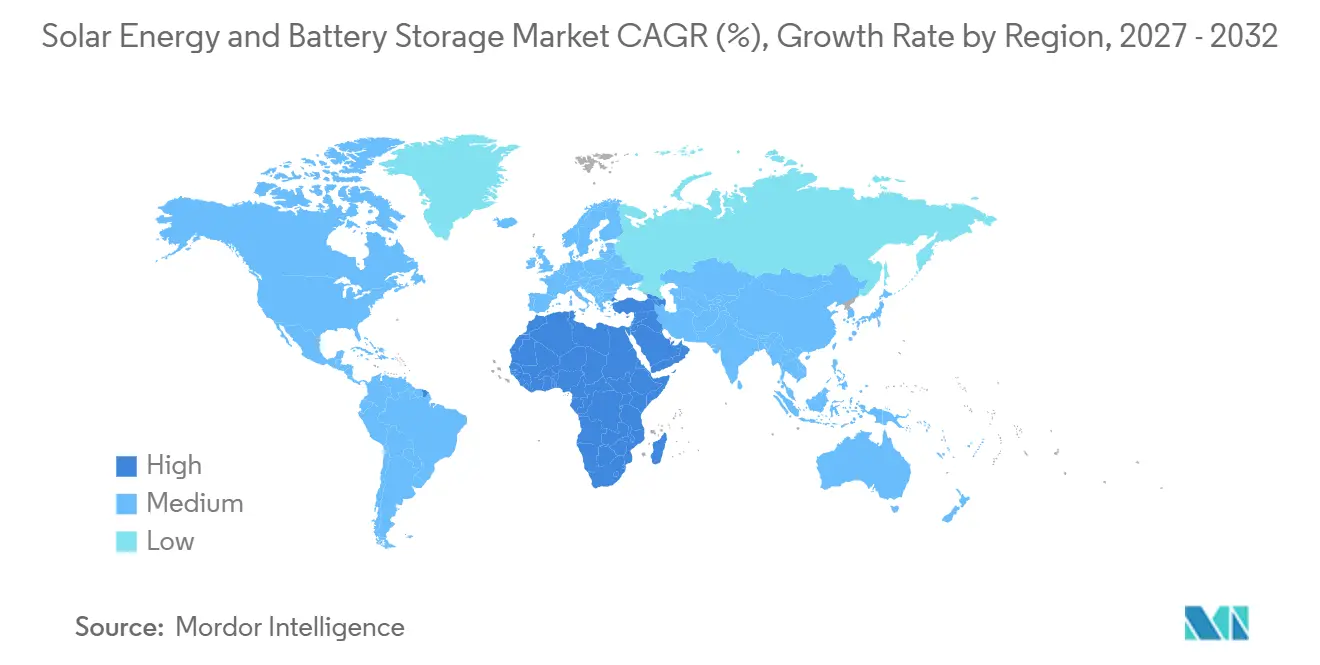
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
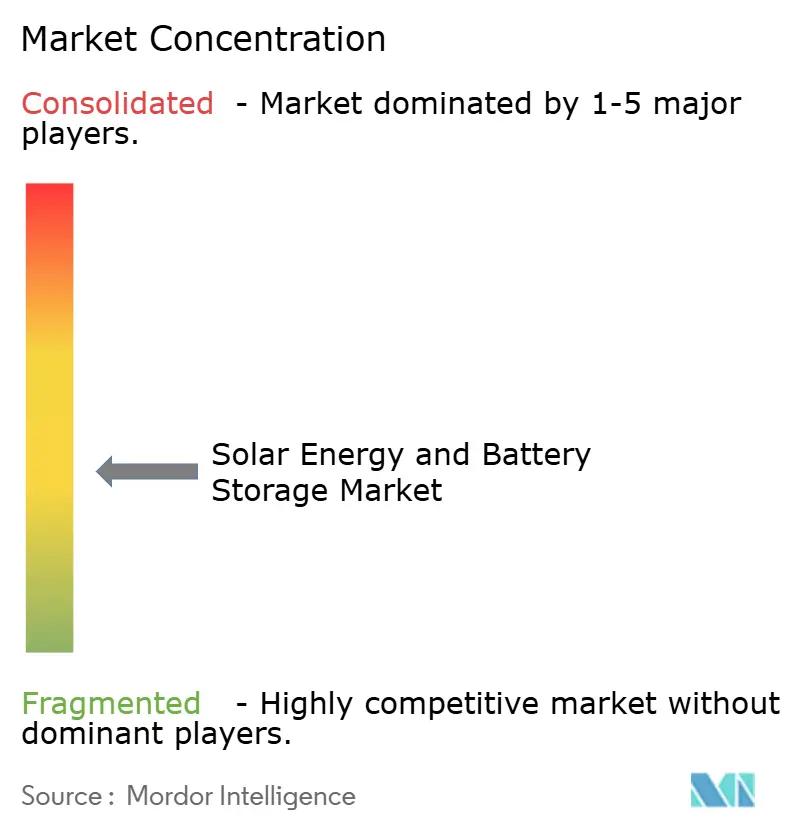
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Solar y Almacenamiento de Baterías por Mordor Intelligence
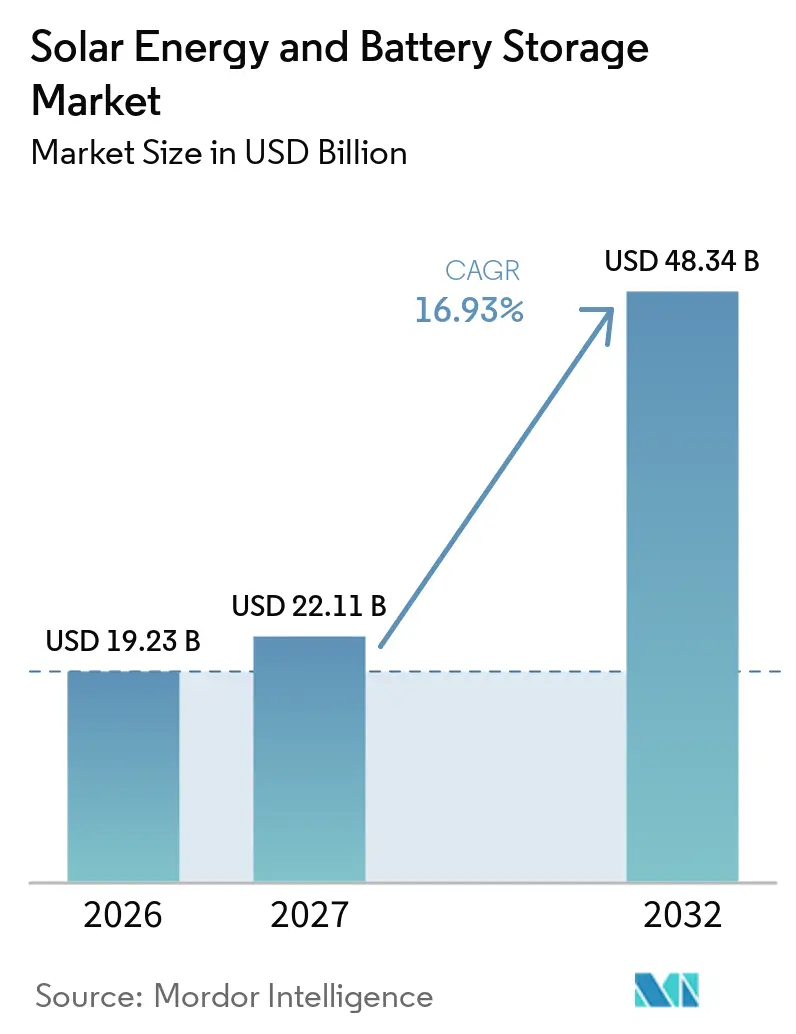
Se proyecta que el tamaño del Mercado de Energía Solar y Almacenamiento de Baterías sea de 19,23 mil millones de USD en 2026, 22,11 mil millones de USD en 2027, y alcance los 48,34 mil millones de USD para 2032, creciendo a una CAGR del 16,93% de 2027 a 2032. El mercado de energía solar y almacenamiento de baterías está evolucionando desde compras separadas de generación y almacenamiento hacia activos integrados capaces de suministrar energía después de que la producción solar disminuye, y este cambio transforma la manera en que los desarrolladores seleccionan emplazamientos, negocian contratos de compra y planifican las conexiones a la red. Las adquisiciones de servicios públicos, la congestión de la red y la demanda corporativa de energía limpia confiable están convirtiendo el almacenamiento en un componente central del diseño de proyectos solares, ya que los proyectos deben atender cada vez más la demanda nocturna en lugar de simplemente maximizar la generación diurna. Los menores costos de las baterías favorecen configuraciones de mayor duración y mejoran la viabilidad de los sistemas de gran escala, aunque los retrasos en la interconexión, las restricciones comerciales, los requisitos de contenido nacional, la diligencia en garantías y los plazos de entrega de equipos siguen ralentizando el despliegue en mercados importantes. El mercado de energía solar y almacenamiento de baterías también enfrenta una presión creciente en redes con alta penetración solar, donde el exceso de oferta al mediodía puede debilitar los ingresos en el mercado libre y aumentar el valor del almacenamiento co-ubicado, mientras que el mismo patrón de precios eventualmente genera presión sobre los ingresos de los propietarios de almacenamiento. La competencia se está centrando cada vez más en la entrega de proyectos, cadenas de suministro conformes, garantías operativas, controles de software y rendimiento del sistema, más que en la escala de fabricación de celdas por sí sola, lo que favorece a los proveedores capaces de cumplir tanto los requisitos de los prestamistas como las condiciones de las políticas locales.
Conclusiones Clave del Informe
- Por tipo de batería, las baterías de iones de litio concentran el 93,4% de la participación del mercado de energía solar y almacenamiento de baterías en 2026, mientras que se prevé que las baterías de flujo se expandan a una CAGR del 26,6% hasta 2032.
- Por tecnología, la energía solar fotovoltaica representa el 92,1% del tamaño del mercado de energía solar y almacenamiento de baterías en 2026, sin que se haya proporcionado una cifra de crecimiento separada para la tecnología de mayor crecimiento.
- Por uso final, los sistemas conectados a la red concentraron una participación del 91,9% en 2026, mientras que las configuraciones híbridas registraron la CAGR proyectada más alta, del 19,2%, hasta 2032.
- Por aplicación, los sistemas a escala de servicios públicos representaron una participación del 74,3% en 2026 y avanzan a una CAGR del 18,6% hasta 2032.
- Por geografía, Asia-Pacífico concentró una participación del 58,7% en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 17,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Energía Solar y Almacenamiento de Baterías
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adquisición de Energía Solar y Almacenamiento a Escala de Servicios Públicos | +3.5% | Global, concentrado en Estados Unidos, China, India y Australia | Corto plazo (≤ 2 años) |
| Caída de los Costos de los Sistemas de Iones de Litio | +3.2% | Global, particularmente China, India y mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Congestión de la Red y Evitación del Vertimiento | +1.8% | China, Alemania, California y Japón | Mediano plazo (2-4 años) |
| Demanda Corporativa de Energía Limpia Firme | +1.5% | América del Norte, Europa y mercados de hiperescaladores de Asia-Pacífico | Mediano plazo (2-4 años) |
| Gasto en Resiliencia para Cargas Críticas | +1.3% | Global, con énfasis en Estados Unidos, Asia del Sur y Sudeste Asiático | Mediano plazo (2-4 años) |
| Energía Solar Despachable Mediante Almacenamiento Térmico y de Baterías | +1.5% | China, Oriente Medio, el suroeste de Estados Unidos y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adquisición de Energía Solar y Almacenamiento a Escala de Servicios Públicos
La contratación pública está brindando a los desarrolladores expectativas de ingresos más claras y apoyando el mercado de energía solar y almacenamiento de baterías. La Agencia de Energía de Illinois aprobó 600 MW de proyectos de almacenamiento en septiembre de 2026 en el marco de un programa que busca 3 GW de capacidad de almacenamiento acumulada para 2030.[1] Nueva Gales del Sur abrió una licitación en busca de 2,5 GW de generación y 12 GWh de almacenamiento, lo que muestra la creciente escala de los requisitos de larga duración. La solicitud de ofertas de Southern California Edison en 2026 se centró en recursos capaces de satisfacer las necesidades de rampa nocturna y reemplazar la producción de plantas de gas de punta. Este enfoque convierte al sistema solar más almacenamiento de un elemento de diseño opcional a una herramienta de planificación de recursos. NTPC Green Energy también buscó un proyecto de 100 MW de energía solar fotovoltaica (FV) y 50 MW/200 MWh de Sistema de Almacenamiento de Energía en Baterías (BESS) en Uttar Pradesh en marzo de 2026.[2]
Caída de los Costos de los Sistemas de Iones de Litio
Los menores costos de instalación están ampliando el rango de proyectos solares que pueden incluir almacenamiento sin perder viabilidad financiera. Los datos registran costos globales de Sistema de Almacenamiento de Energía en Baterías (BESS) llave en mano de 117 USD/kWh en 2025 y un precio de referencia en China de 63 USD/kWh, lo que refuerza la ventaja de costos de China. La Agencia Internacional de Energías Renovables (IRENA) informa que el almacenamiento de energía en baterías puede salvar las brechas entre la oferta de energía renovable y la demanda, especialmente a medida que se expande la generación variable.[3] Los menores costos también hacen que los sistemas de mayor duración sean más prácticos para los operadores de red que necesitan capacidad nocturna en lugar de servicios de equilibrio breves. En China, las nuevas conexiones de sistemas de 4 horas o más superaron a los sistemas de 2 horas por primera vez en 2025, según el material suministrado. El mercado de energía solar y almacenamiento de baterías se beneficia, por tanto, de los menores costos de componentes, aunque los desarrolladores aún deben gestionar el financiamiento, las garantías y los requisitos de suministro local.
Congestión de la Red, Demanda Corporativa y Resiliencia
Las restricciones de la red están convirtiendo el almacenamiento en una herramienta para proteger los ingresos solares y mejorar la confiabilidad del sistema. La Administración Nacional de Energía de China reportó 1.195 horas de utilización para el almacenamiento de nuevo tipo en 2025, casi 300 horas más que en 2024. Japón tenía solicitudes de conexión de baterías a escala de red de aproximadamente 113 GW a marzo de 2025, impulsadas por subsidios al almacenamiento y necesidades de firmeza renovable. Los compradores corporativos necesitan cada vez más energía limpia con perfil definido en lugar de solo certificados de energía renovable, lo que apoya estructuras de adquisición híbridas. El Departamento de Energía de Estados Unidos identifica las microrredes solares respaldadas por baterías como bloques de construcción esenciales para la continuidad en centros de datos y otras cargas críticas.[4] Estas necesidades crean oportunidades para el mercado de energía solar y almacenamiento de baterías tanto en activos de servicios públicos como en instalaciones de misión crítica.
Energía Solar Despachable Mediante Almacenamiento Térmico y de Baterías
La energía renovable despachable está adquiriendo mayor importancia en regiones que necesitan capacidad limpia durante los períodos de máxima demanda nocturna. Los sistemas de baterías pueden trasladar la generación solar a lo largo de varias horas, mientras que la Energía Solar Concentrada (CSP) utiliza el almacenamiento térmico para proporcionar ventanas de entrega más largas. El plan de acción de almacenamiento 2025-2027 de China apoya la expansión del almacenamiento de nuevo tipo y los activos conectados a la red. El proyecto Golmud combina una instalación CSP de 350 MW con almacenamiento de sal fundida de 15 horas y un parque fotovoltaico (FV) de 1 GW, demostrando la escala que puede alcanzar el almacenamiento térmico. La CSP sigue siendo mucho más pequeña que la FV, pero aborda una necesidad diferenciada de producción limpia programada. Esta capacidad añade una vía a largo plazo para el mercado de energía solar y almacenamiento de baterías en regiones con abundantes recursos solares y demanda de capacidad firme.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cola de Interconexión y Retrasos en la Transmisión | -1.8% | Estados Unidos, Europa e India | Corto plazo (≤ 2 años) |
| Barreras Comerciales y Normas de Contenido Local | -1.5% | Estados Unidos, Corea del Sur y Japón | Corto plazo (≤ 2 años) |
| Degradación de Baterías y Bancabilidad de Garantías | -1.1% | Global, con mayor sensibilidad en el financiamiento de proyectos en mercados emergentes | Mediano plazo (2-4 años) |
| Canibalización de Ingresos en Horas Solares Saturadas | -1.0% | Alemania, el Reino Unido, California y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cola de Interconexión y Retrasos en la Transmisión
La interconexión sigue siendo una restricción directa para el mercado de energía solar y almacenamiento de baterías, ya que un proyecto terminado no puede operar hasta que se conecte a la red. El Laboratorio Nacional Lawrence Berkeley encontró que aproximadamente 8.200 proyectos buscaban interconexión en Estados Unidos a finales de 2025, representando 1.312 GW de generación y 749 GW de almacenamiento. El período medio desde la solicitud hasta la operación comercial superó los 5 años para los proyectos completados en 2025, en comparación con 22 meses en 2008. Los desarrolladores también pueden enfrentar retrasos en equipos, resistencia en permisos y presión financiera tras obtener un acuerdo de interconexión. La Orden 2023 de la FERC ha introducido reformas en los estudios por grupos, pero sus efectos tardarán en llegar a los proyectos en las colas existentes. Estos retrasos favorecen a los desarrolladores con balances más sólidos y una cartera de emplazamientos más amplia.
Barreras Comerciales, Garantías y Presión sobre los Ingresos
Las normas comerciales y los requisitos de contenido local pueden elevar el costo de instalación de los sistemas que dependen de celdas o equipos chinos. La investigación suministrada indica que los aranceles combinados de Estados Unidos sobre baterías de iones de litio y componentes chinos alcanzaron un 60% efectivo a partir de 2026. Fluence envió su primer BESS fabricado en Estados Unidos en septiembre de 2025 utilizando celdas de la planta de AESC en Tennessee, mostrando cómo los proveedores se están adaptando a los requisitos de cumplimiento. La degradación de las baterías también sigue siendo importante, ya que los prestamistas requieren garantías creíbles durante la vida útil del sistema y la producción. Los sistemas con alta proporción solar pueden enfrentar precios más bajos durante las horas de alta generación, lo que reduce los retornos de los proyectos independientes en mercados como Alemania. El mercado de energía solar y almacenamiento de baterías se beneficia cuando el almacenamiento co-ubicado puede desplazar la energía fuera de esos períodos, aunque los activos de almacenamiento pueden enfrentar una presión similar sobre los ingresos a medida que aumenta su propio despliegue.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería: Los Iones de Litio Mantienen su Escala Mientras las Baterías de Flujo se Expanden
Las baterías de iones de litio concentraron el 93,4% del segmento por tipo de batería en 2026. Esta posición refleja la escala de fabricación, las cadenas de suministro establecidas y la familiaridad de los servicios públicos con la tecnología. El segmento ancla el tamaño del mercado de energía solar y almacenamiento de baterías porque los grandes proyectos generalmente utilizan sistemas de iones de litio por su perfil actual de costo y rendimiento. El LFP representó aproximadamente el 90% de los despliegues globales de BESS en los datos, respaldado por la vida útil en ciclos, el costo y el menor riesgo de fuga térmica. Los productos de plomo-ácido siguen siendo relevantes en aplicaciones fuera de la red y de respaldo donde el costo de capital inicial tiene mayor peso. El níquel-cadmio continúa sirviendo usos limitados de alta temperatura y adyacentes a la aviación.
Se prevé que las baterías de flujo crezcan a una CAGR del 26,6% hasta 2032. El proyecto de batería de flujo redox de vanadio de 200 MW/1.000 MWh de Jimusar entró en operación en enero de 2026 junto a una planta solar de 1 GW, proporcionando un caso de referencia comercial de gran escala. La batería de flujo redox de Sumitomo Electric fue seleccionada para la Instalación de Almacenamiento de Energía de Nagasu en Japón en el marco de un programa de subsidios del Ministerio de Economía, Comercio e Industria (METI) en marzo de 2025. NTPC Renewable Energy también emitió una licitación para una batería de flujo de vanadio de 16,7 MW/100 MWh en el Parque Solar de Khavda en marzo de 2026. Estos proyectos muestran que las baterías de flujo están avanzando hacia aplicaciones que requieren ciclos más profundos y repetidos. Su expansión está vinculada a las necesidades de larga duración, aunque los iones de litio siguen siendo la opción dominante para el volumen a corto plazo.
Por Tecnología: La Energía Solar Fotovoltaica Lidera Mientras la CSP Atiende las Necesidades de Energía Firme
La energía solar fotovoltaica capturó el 92,1% del segmento tecnológico en 2026. Su escala proviene del despliegue modular, la amplia disponibilidad y las continuas mejoras en el rendimiento de los módulos. La participación de la FV en el mercado de energía solar y almacenamiento de baterías se ve reforzada por la serie Tiger Neo 5.0 de JinkoSolar, que alcanzó una eficiencia de producción en masa del 25,91% con una potencia superior a 700 W por módulo en junio de 2026. Sungrow también introdujo un módulo inteligente integrado con inteligencia artificial en 2026, añadiendo capacidades de software a la competencia de hardware. Estos desarrollos favorecen menores costos de energía entregada y una mejor gestión energética. La FV sigue siendo, por tanto, la principal tecnología de generación emparejada con sistemas de baterías.
La CSP y la energía solar térmica concentran la participación tecnológica restante, pero ofrecen un perfil operativo diferenciado. El almacenamiento térmico permite a los sistemas CSP suministrar energía más allá de las horas de luz solar y responder a la demanda punta. China contaba con 1,14 GW de capacidad CSP a mediados de 2025 y una cartera que supera los 8 GW, según una revisión de 2025 de la Sociedad Americana de Ingenieros Mecánicos (ASME). El sistema de sal fundida de 11.747 MWh del proyecto Golmud demuestra las grandes capacidades de almacenamiento disponibles con este enfoque. La CSP no está posicionada para reemplazar a la FV en volumen, pero puede complementar a los sistemas de baterías donde importa la despachabilidad de larga duración. Ese papel le otorga relevancia estratégica en determinadas redes con abundantes recursos solares.
Por Uso Final: Los Sistemas Conectados a la Red Lideran Mientras los Híbridos Ganan Impulso
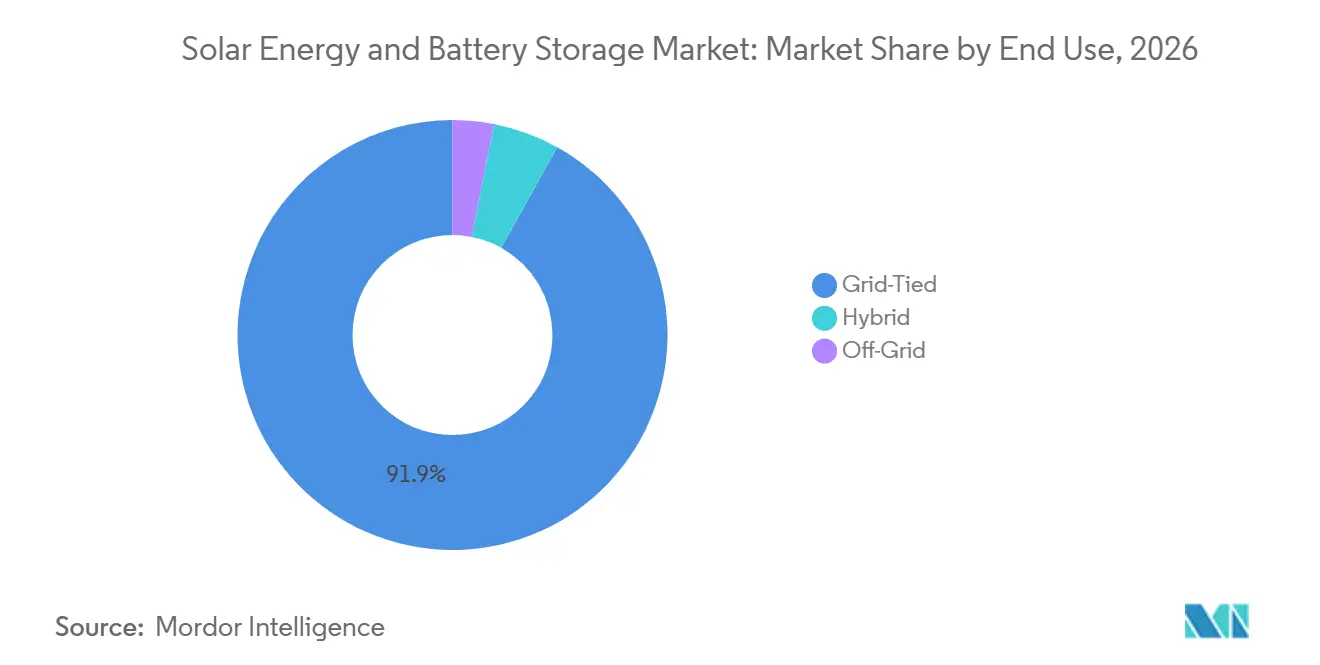
Los sistemas conectados a la red concentraron el 91,9% del segmento por uso final en 2026. Los proyectos conectados a los servicios públicos dominan las adiciones actuales porque pueden acceder a programas de adquisición y contratos a largo plazo. El plan de acción de almacenamiento de nuevo tipo de China tiene como objetivo más de 180 GW para 2027, apoyando la expansión de la capacidad conectada a la red. El almacenamiento independiente conectado a la red representó el 51,2% de la capacidad acumulada en China durante 2025, según el material fuente. El mercado de energía solar y almacenamiento de baterías está, por tanto, estrechamente vinculado a la planificación de la transmisión y el diseño del mercado mayorista. Los sistemas conectados a la red también proporcionan una vía común para que los activos solares a escala de servicios públicos presten servicios auxiliares.
Se prevé que las configuraciones híbridas se expandan a una CAGR del 19,2% hasta 2032. Los desarrolladores las utilizan para reducir la exposición al vertimiento, dar forma a la producción y atender a compradores corporativos que buscan electricidad limpia más confiable. Un estudio de IEEE Access de 2025 describió una instalación híbrida de Sistema de Almacenamiento de Energía en Baterías (BESS) fotovoltaico en una subestación brasileña de 500 kV que soportó una operación en isla sin interrupciones. Los sistemas fuera de la red siguen siendo más pequeños, pero apoyan las microrredes en el Sudeste Asiático, el África subsahariana, minas remotas y ubicaciones similares. Dichos proyectos pueden reemplazar la generación diésel donde la logística de combustible y la confiabilidad del suministro generan altos costos operativos. La categoría híbrida se beneficia a medida que los usuarios valoran tanto la menor dependencia del combustible como una mejor continuidad del suministro eléctrico.
Por Aplicación: Los Sistemas a Escala de Servicios Públicos Mantienen el Mayor Protagonismo
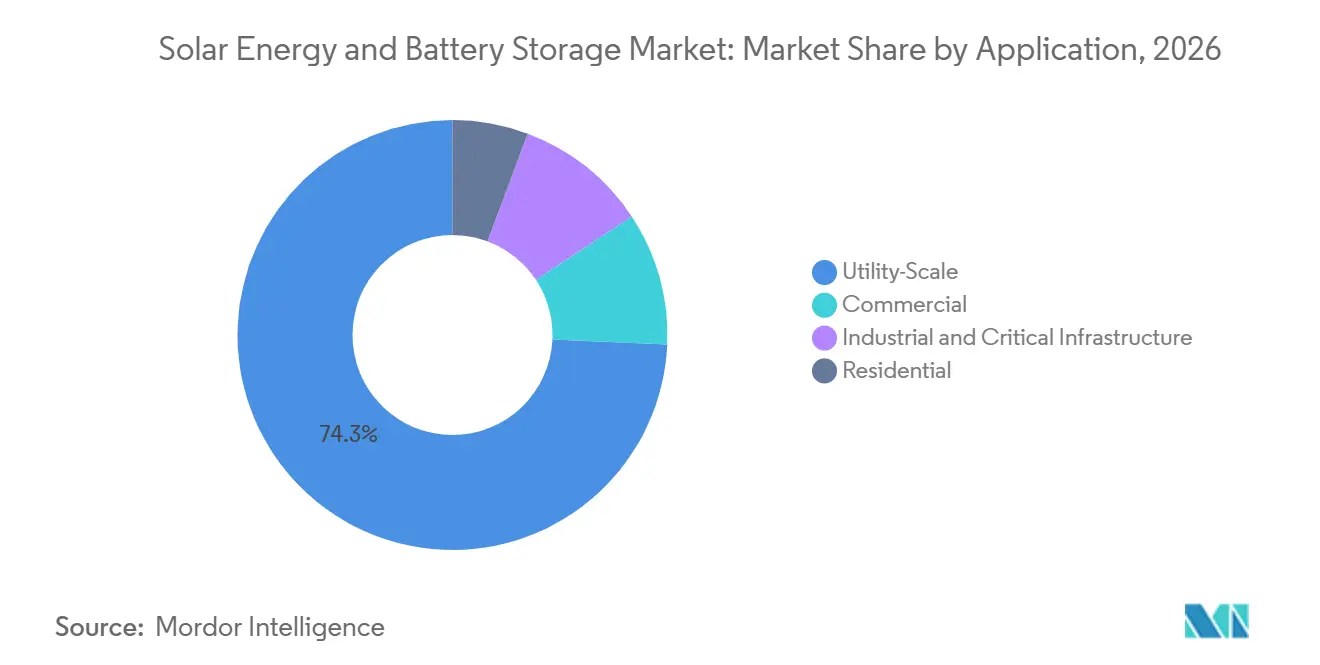
Los sistemas a escala de servicios públicos representaron el 74,3% del segmento por aplicación en 2026 y registraron una CAGR del 18,6% hasta 2032. Este segmento concentra el mayor tamaño del mercado de energía solar y almacenamiento de baterías porque los proyectos de mayor escala se benefician de menores costos de financiamiento y contratos a largo plazo. El proyecto de suministro continuo de Masdar en Abu Dabi aseguró 18,775 GWh de suministro de BESS de BYD y Sungrow durante 2026, ilustrando la escala de las adquisiciones actuales. Las licitaciones de almacenamiento de China superaron los 210 GWh en los primeros 8 meses de 2025, según el borrador. Estos proyectos están siendo diseñados cada vez más para reemplazar la producción convencional firme en lugar de solo proporcionar capacidad renovable incremental. El segmento sigue siendo la vía central para la expansión de ingresos a corto plazo.
Los sistemas residenciales y comerciales están creciendo a tasas más moderadas. Alemania instaló aproximadamente 600.000 nuevos sistemas de almacenamiento residencial en 2025, y aproximadamente el 80% de las nuevas instalaciones fotovoltaicas (FV) residenciales incluyeron almacenamiento, según BSW-Solar. Los proyectos industriales y de infraestructura crítica están ganando importancia a medida que los centros de datos y los servicios públicos priorizan la resiliencia. Energy Vault y PG&E completaron el Centro de Resiliencia de Calistoga en 2025, una microrred híbrida de baterías e hidrógeno. Estos usos tienen una economía diferente a la de los proyectos de servicios públicos, pero amplían el rango direccionable de los despliegues de energía solar y almacenamiento. Los requisitos de confiabilidad también crean demanda de sistemas más duraderos y con mayor capacidad de mantenimiento.
Análisis Geográfico
Asia-Pacífico representó el 58,7% de la participación del mercado global de energía solar y almacenamiento de baterías en 2026. La base de producción y la cartera de proyectos de China proporcionan la principal ventaja de escala de la región, ya que la fabricación local, las grandes licitaciones y el apoyo político vinculan el suministro de componentes con los despliegues nacionales. China alcanzó 130 GW/351 GWh de capacidad de almacenamiento de nuevo tipo a finales de 2025, y las adiciones anuales llegaron a 65,77 GW/190 GWh. Este crecimiento de capacidad muestra que el almacenamiento se está utilizando tanto para la integración de energías renovables como para las operaciones de la red, y no solo como un activo solar complementario. El programa de financiamiento de brecha de viabilidad de India puede apoyar capacidad adicional de energía solar y almacenamiento hasta 2027, según el material suministrado. Los menores costos esperados de BESS también apoyan la economía de los proyectos en India y refuerzan el caso para la adquisición por parte de los servicios públicos. El 7.º Plan Básico de Energía de Japón tiene como objetivo una participación renovable del 40-50% para 2040, con la energía solar esperada para contribuir entre el 23 y el 29%. La gran cartera de solicitudes de conexión de almacenamiento a escala de red en Japón indica que los desarrolladores esperan que el almacenamiento se vuelva necesario a medida que aumente la penetración renovable. Australia añade madurez en adquisiciones a través de sus grandes licitaciones de almacenamiento de larga duración, creando un mercado de referencia adicional para sistemas de múltiples horas.
Europa y América del Norte cuentan con flotas renovables maduras, pero aún ofrecen una demanda sustancial de almacenamiento. Alemania generó más del 19% de su electricidad doméstica a partir de la energía solar en 2025, y los registros de almacenamiento a gran escala aumentaron más del 161% interanual en el primer semestre de 2026. Esto refleja la necesidad de gestionar el exceso de oferta solar y mejorar la captura de ingresos en las horas en que los precios mayoristas son más débiles. La industria de almacenamiento de Alemania también recuperó ingresos en 2025, lo que ilustra cómo la demanda se extiende más allá de los sistemas domésticos hacia activos de mayor tamaño. En Estados Unidos, la capacidad de BESS a escala de servicios públicos creció de 2,4 GW en 2020 a 27 GW en 2024, según los datos. Los retrasos en la interconexión, las normas de contenido nacional y los umbrales de Entidades Extranjeras de Preocupación (FEOC) afectan ahora fuertemente la economía de los proyectos, alterando con frecuencia la elección de equipos antes de que los proyectos alcancen las decisiones finales de inversión. Estas condiciones apoyan los esfuerzos de fabricación local, pero pueden añadir costos a corto plazo y riesgo de programación. Canadá y México ofrecen oportunidades más pequeñas pero crecientes, donde las necesidades de confiabilidad y los compromisos transfronterizos de energía limpia apoyan la energía solar respaldada por almacenamiento.
Oriente Medio y África es la geografía de mayor crecimiento, con una CAGR proyectada del 17,8% hasta 2032. Egipto recibió 479,1 millones de USD en financiamiento para el proyecto de 1,1 GW solar y 200 MWh de BESS de Scatec en Nagaa Hammadi. La Corporación Financiera Internacional (IFC) también aprobó hasta 363 millones de USD para el proyecto Abydos Solar II, que combina 1.000 MW de energía solar con 600 MWh de almacenamiento en baterías. Estos proyectos demuestran la importancia de la participación de las finanzas para el desarrollo en los primeros despliegues a gran escala, particularmente donde se necesita capital a largo plazo. La inversión en energía limpia en África casi se duplicó, de 17 mil millones de USD en 2019 a casi 40 mil millones de USD en 2024. Los proyectos de Arabia Saudita están creando un importante centro de demanda para el almacenamiento a escala de red y están aumentando la relevancia comercial de los proveedores capaces de ejecutar a escala de múltiples gigavatios. América del Sur se está expandiendo a un ritmo más constante, con Brasil, Chile y Argentina utilizando la energía solar más almacenamiento para apoyar la confiabilidad de la red en sistemas con restricciones de energía hidroeléctrica.
Panorama Competitivo
El mercado de energía solar y almacenamiento de baterías presenta una fabricación de módulos solares moderadamente concentrada con un grupo más diverso de integradores de BESS. Sungrow, Tesla, CATL y BYD son proveedores importantes en la integración de baterías y equipos relacionados. La investigación suministrada indica que BYD concentró el 13% de la participación del sistema BESS en 2025, en comparación con Tesla con el 10%. También indica que la participación combinada de los fabricantes de equipos originales (OEM) de iones de litio verticalmente integrados disminuyó de más del 40% en 2023 a menos del 30% en el primer semestre de 2025. Este cambio favorece a las empresas que pueden entregar proyectos completos, proporcionar garantías, asegurar apoyo financiero y cumplir con las normas de contenido local. También deja espacio para proveedores especializados en almacenamiento de larga duración y diseño de sistemas híbridos. El resultado es un mercado en el que una posición sólida en el suministro de celdas no se traduce automáticamente en liderazgo en proyectos entregados.
Las empresas líderes se están diferenciando a través de la tecnología y la ubicación de la fabricación. JinkoSolar introdujo sus módulos Tiger Neo 5.0 en junio de 2026, combinando una potencia superior a 700 W con una eficiencia de producción en masa del 25,91%. Este tipo de mejora en los módulos puede reducir los requisitos de terreno, balance de sistema y mano de obra para una producción de proyecto determinada. SolarEdge reportó un crecimiento de ingresos del 46% interanual en el primer trimestre de 2026 y expandió su plataforma integrada residencial de energía solar y almacenamiento Nexis en Estados Unidos tras su lanzamiento en Alemania. Fluence envió su primer BESS fabricado en Estados Unidos en septiembre de 2025 utilizando celdas de la Corporación de Suministro de Energía Automotriz (AESC) de Tennessee. Este movimiento abordó el riesgo de cumplimiento y proporcionó una opción nacional para los proyectos de servicios públicos en Estados Unidos. BYD y Sungrow también aseguraron grandes adjudicaciones de suministro para el proyecto de Masdar en Abu Dabi, demostrando su capacidad de ejecución en grandes licitaciones.
Los fabricantes especializados más pequeños están buscando posiciones donde los productos estándar ofrecen menos flexibilidad. HyperStrong y Envision están apuntando a configuraciones de larga duración e híbridas que requieren diseño específico para cada proyecto y mayores capacidades de integración. Canadian Solar está avanzando en una planta de celdas de batería de Fosfato de Hierro y Litio (LFP) de 6 GWh en Kentucky, apoyando una cadena de suministro más localizada en Estados Unidos. La producción local puede ayudar a los proveedores a responder a las normas comerciales y los requisitos de créditos fiscales, aunque no elimina la necesidad de control de costos y abastecimiento de componentes calificados. La industria de energía solar y almacenamiento de baterías compite, por tanto, en rendimiento de equipos, confianza en el financiamiento, controles de software, preparación para el cumplimiento y la capacidad de dar soporte a los activos después de la puesta en marcha. Es probable que los compradores comparen más de cerca la confiabilidad en la entrega y el servicio durante el ciclo de vida a medida que los proyectos crecen en tamaño y aumentan las penalizaciones contractuales.
Líderes de la Industria de Energía Solar y Almacenamiento de Baterías
-
Tesla, Inc.
-
Sungrow Power Supply Co., Ltd.
-
BYD Company Limited
-
Huawei Technologies Co., Ltd.
-
CRRC Zhuzhou Institute Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: JinkoSolar anunció un cambio de nombre propuesto a Jinko Holdings Limited y proporcionó una actualización de inversión estratégica, señalando un reposicionamiento planificado más allá de la fabricación exclusiva de módulos solares hacia una cartera integrada de energía solar más almacenamiento; la empresa espera que la capacidad de producción integrada anual alcance aproximadamente 100 GW a finales de 2026.
- Junio de 2026: El Proyecto de Demostración CSP de 350 MW de Golmud de China General Nuclear inició obras en la Provincia de Qinghai, con un sistema de almacenamiento térmico de sal fundida de 15 horas y 11.747 MWh de capacidad, el mayor almacenamiento térmico de unidad única del mundo para una planta CSP co-ubicada con un parque FV de 1 GW, con el objetivo de generar 1.000 millones de kWh anuales y reducir las emisiones de CO₂ en 860.000 toneladas por año.
- Mayo de 2026: SolarEdge reportó un crecimiento de ingresos del 46% interanual para el primer trimestre de 2026 y confirmó el lanzamiento en el mercado estadounidense de su plataforma integrada residencial de energía solar y almacenamiento Nexis, tras el lanzamiento en marzo de 2026 en Alemania, donde el sistema ya había sido desplegado en más de 2.000 instalaciones.
- Febrero de 2026: NTPC Renewable Energy (NTPC REL) emitió una licitación para una batería de flujo redox de vanadio de 16,7 MW/100 MWh en el Parque Solar de Khavda en Gujarat, el mayor parque de energía renovable de India, lo que representa un paso significativo hacia la adquisición de almacenamiento no basado en litio a escala comercial en el mercado de servicios públicos indio.
Alcance del Informe del Mercado Global de Energía Solar y Almacenamiento de Baterías
La energía solar y el almacenamiento de baterías definen un sistema integrado que captura la radiación solar para generar electricidad y la combina con un dispositivo de almacenamiento de energía electroquímico o mecánico para almacenar el exceso de energía para su uso posterior.
El mercado global de energía solar y almacenamiento de baterías está segmentado por tipo de batería, tecnología, uso final, aplicación y geografía. Por tipo de batería, el mercado está segmentado en iones de litio, plomo-ácido, baterías de flujo, níquel-cadmio y otros tipos de baterías. Por tecnología, el mercado está segmentado en energía solar fotovoltaica (FV), energía solar concentrada (CSP) y energía solar térmica. Por uso final, el mercado está segmentado en sistemas conectados a la red, fuera de la red e híbridos. Por aplicación, el mercado está segmentado en aplicaciones residenciales, comerciales, a escala de servicios públicos e industriales y de infraestructura crítica. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de energía solar y almacenamiento de baterías en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Iones de Litio |
| Plomo-Ácido |
| Batería de Flujo |
| Níquel-Cadmio |
| Otros |
| Energía Solar Fotovoltaica |
| Energía Solar Concentrada |
| Energía Solar Térmica |
| Conectado a la Red |
| Fuera de la Red |
| Híbrido |
| Residencial |
| Comercial |
| A Escala de Servicios Públicos |
| Industrial e Infraestructura Crítica |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Iones de Litio | |
| Plomo-Ácido | ||
| Batería de Flujo | ||
| Níquel-Cadmio | ||
| Otros | ||
| Por Tecnología | Energía Solar Fotovoltaica | |
| Energía Solar Concentrada | ||
| Energía Solar Térmica | ||
| Por Uso Final | Conectado a la Red | |
| Fuera de la Red | ||
| Híbrido | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| A Escala de Servicios Públicos | ||
| Industrial e Infraestructura Crítica | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado global de energía solar y almacenamiento de baterías en 2026?
El sector está valorado en 19,23 mil millones de USD en 2026 y se proyecta que alcance los 48,34 mil millones de USD para 2032 a una CAGR del 16,93%.
¿Qué tecnología de baterías lidera los despliegues de energía solar más almacenamiento?
Las baterías de iones de litio lideran el segmento por tipo de batería con una participación del 93,4% en 2026, mientras que las baterías de flujo tienen la CAGR proyectada más alta, del 26,6%.
¿Por qué están creciendo los proyectos de energía solar más almacenamiento a escala de servicios públicos?
Los sistemas a escala de servicios públicos concentraron una participación del 74,3% en 2026 y están respaldados por grandes adquisiciones, menores costos de financiamiento y contratos a largo plazo.
¿Qué región es la más grande en energía solar y almacenamiento de baterías?
Asia-Pacífico concentró el 58,7% de la participación global en 2026, liderada por la escala de fabricación de China y su gran cartera de despliegues.
¿Qué región está creciendo más rápido en energía solar más almacenamiento?
Se prevé que Oriente Medio y África se expandan a una CAGR del 17,8% hasta 2032, respaldados por grandes proyectos en Egipto y Arabia Saudita.
¿Cuáles son las principales barreras para el despliegue de energía solar más almacenamiento?
Los retrasos en la interconexión a la red, las restricciones comerciales, los requisitos de garantía y la canibalización de precios durante las horas de alta generación solar siguen siendo las principales barreras.