
Tamaño y Cuota del Mercado de Membrana Monocapa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
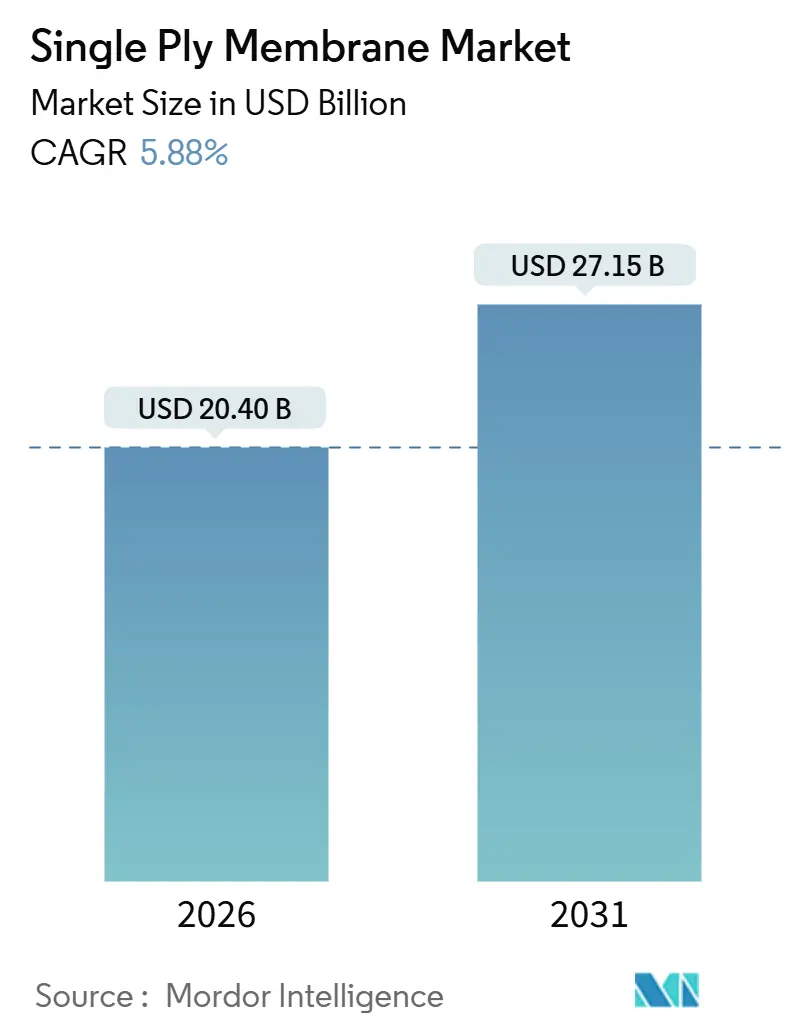
| Tamaño del Mercado (2026) | 20.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.15 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.88 % |
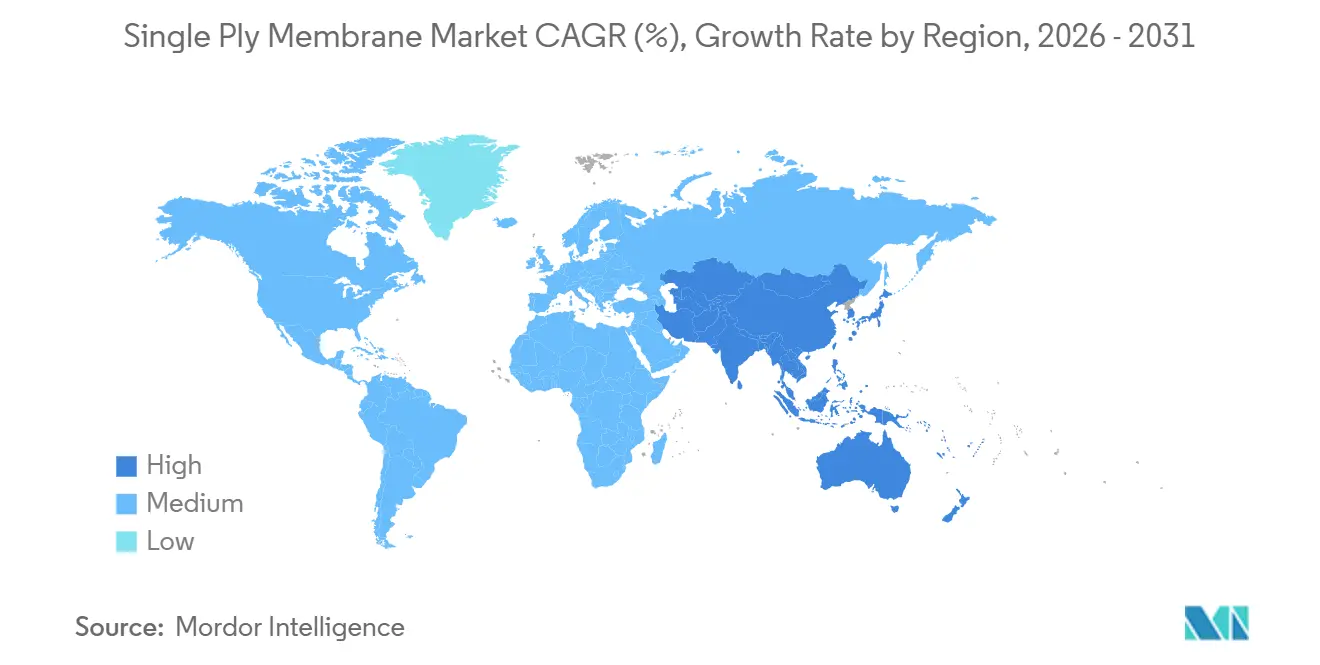
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
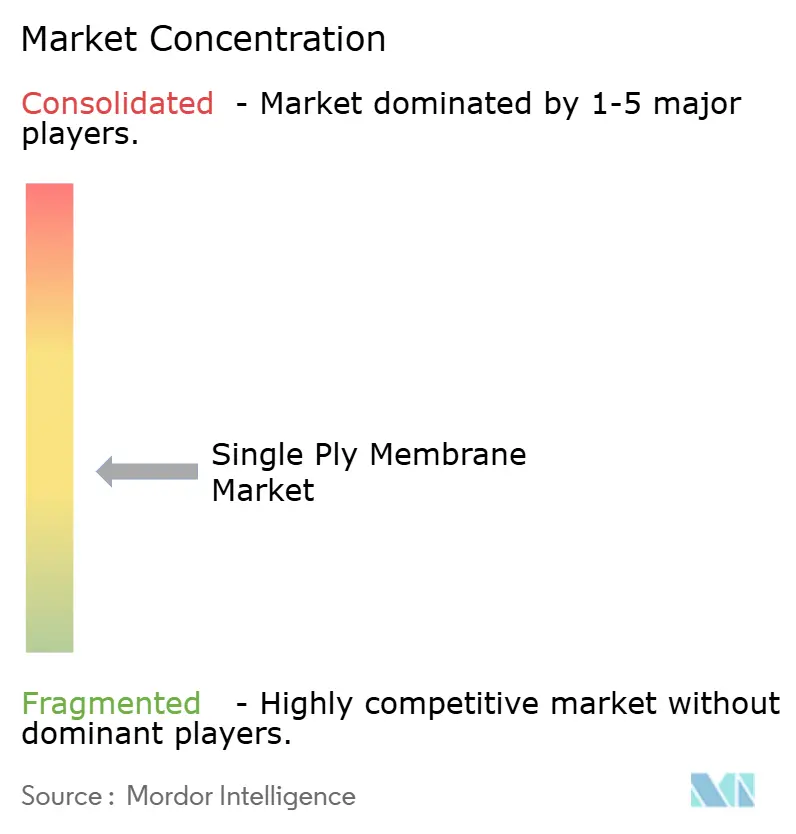
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Membrana Monocapa por Mordor Intelligence
El tamaño del Mercado de Membrana Monocapa se estima en USD 20,40 mil millones en 2026, y se espera que alcance USD 27,15 mil millones en 2031, a una CAGR del 5,88% durante el período de previsión (2026-2031). El impulso de la demanda proviene de fuerzas superpuestas. Los ciclos de reteching comercial en los Estados Unidos y Canadá han entrado en años pico de reemplazo, la construcción de centros de datos se está expandiendo en toda Asia-Pacífico, y mandatos de construcción ecológica como la directiva 2024/1275 de la Unión Europea están endureciendo los umbrales de rendimiento para los conjuntos de techado. Las láminas termoplásticas y elastoméricas están desplazando a los techos multicapa porque se instalan más rápido, ofrecen mayor reflectancia solar y proporcionan una economía de ciclo de vida superior. Los rollos de TPO de 16 pies de ancho que ahorran mano de obra, los reembolsos de servicios públicos para techos fríos y las especificaciones crecientes de preparación solar están ampliando aún más la brecha costo-beneficio a favor de las membranas monocapa. La intensidad competitiva se mantiene moderada, aunque los especialistas regionales están ganando cuota en mercados con escasez de instaladores y en nichos como los sistemas de techos verdes y los conjuntos integrados fotovoltaicos.
Conclusiones Clave del Informe
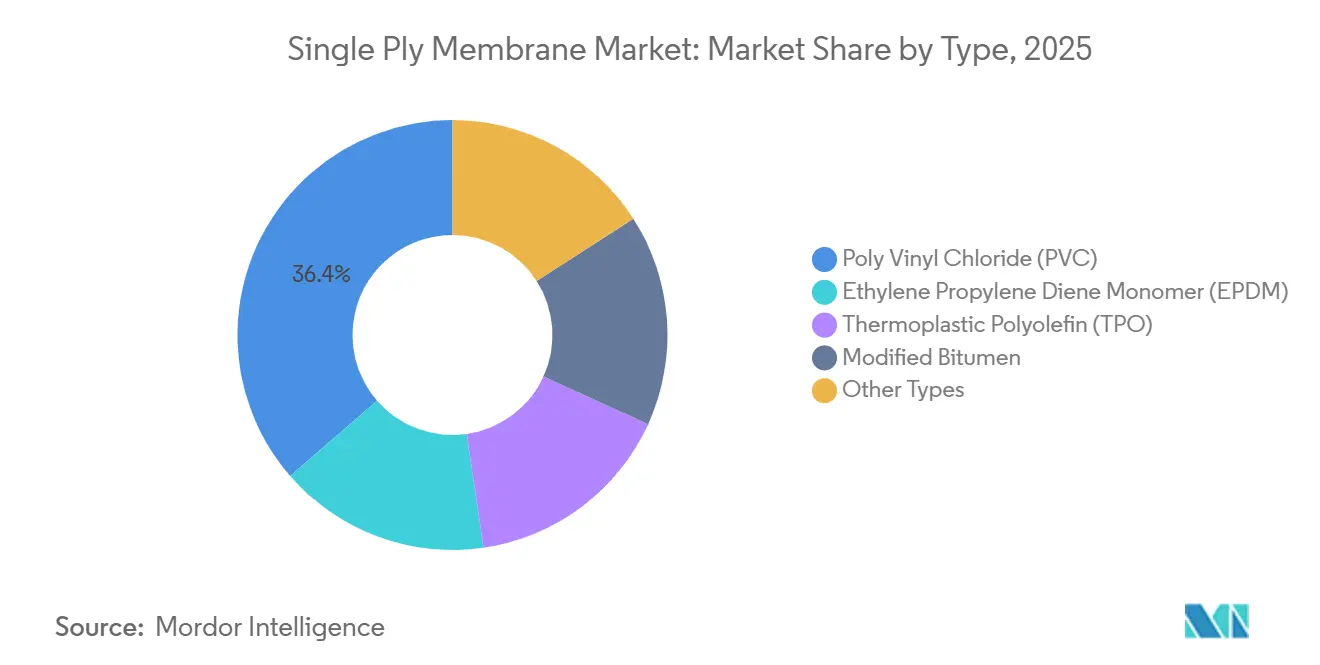
- Por tipo de producto, el Cloruro de Polivinilo mantuvo el 36,39% de la cuota del mercado de membrana monocapa en 2025, mientras que se proyecta que la Poliolefina Termoplástica registre la CAGR más rápida del 7,01% hasta 2031.
- Por aplicación, la infraestructura encabezó los ingresos con una cuota del 44,17% en 2025; se espera que las renovaciones residenciales avancen a una CAGR del 5,95% hasta 2031.
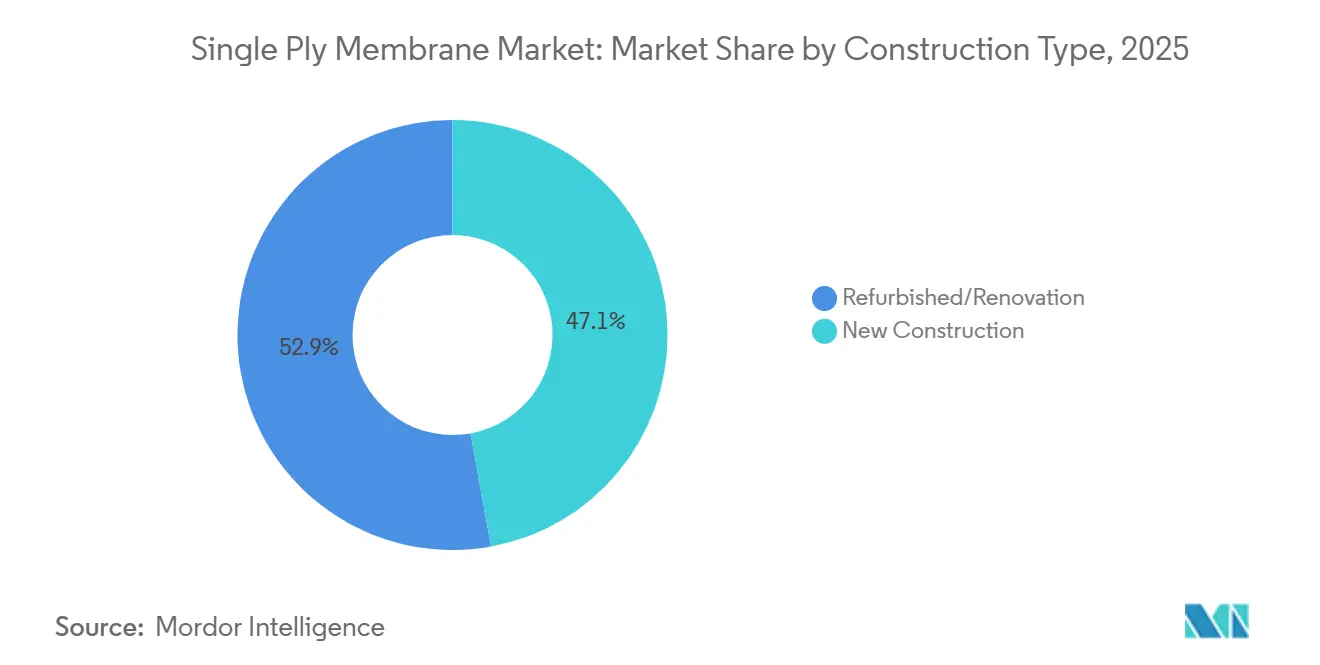
- Por tipo de construcción, la renovación capturó el 52,87% del tamaño del mercado de membrana monocapa en 2025, mientras que se prevé que la demanda de obra nueva escale a una CAGR del 6,23% durante 2026-2031.
- Por región, Asia-Pacífico lideró con una cuota del 33,97% en 2025 y está preparada para acelerar a una CAGR del 6,55%, superando a todas las demás geografías.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de sistemas de techado energéticamente eficientes y de techo frío | +1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge del reteching comercial en América del Norte | +1.5% | América del Norte, particularmente Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Ciclo alcista de construcción impulsado por la urbanización en Asia-Pacífico | +1.3% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales y códigos de construcción ecológica más estrictos | +0.9% | América del Norte, Europa, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| La adopción de rollos de TPO de 16 pies de ancho reduce la mano de obra entre un 15 y un 20% | +0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Sistemas de Techado Energéticamente Eficientes y de Techo Frío
Las membranas de techo frío permiten la certificación ENERGY STAR y los puntos LEED v4, al tiempo que cumplen con los estrictos estándares de reflectancia envejecida del Consejo de Calificación de Techos Fríos[1]Consejo de Calificación de Techos Fríos, "Manual del Programa CRRC‐1," coolroofs.org. El código Título 24 de California ahora exige techos fríos en todos los edificios comerciales de pendiente baja, lo que empujó los plazos de entrega de los contratistas para TPO blanco y PVC más allá de ocho semanas a finales de 2024[2]Comisión de Energía de California, "Normas de Construcción Título 24 de 2024," energy.ca.gov. La Agencia de Protección Ambiental de los EE. UU. está ampliando su Programa de Reducción de Islas de Calor a 15 nuevas áreas metropolitanas en 2026, lo que desencadena subsidios municipales para renovaciones reflectantes en instalaciones gubernamentales. Los grandes desarrolladores de energía solar prefieren membranas brillantes que limiten el estrés térmico en los módulos fotovoltaicos, un requisito abordado por el revestimiento SeamShield de Carlisle, que combina alto albedo con costuras soldadas por inducción.
Auge del Reteching Comercial en América del Norte
En 2024, el sector de techado no residencial de los EE. UU. experimentó un crecimiento significativo, respaldado por el envejecimiento del parque de techos de pendiente baja. Los contratistas prefieren predominantemente las membranas monocapa, que constituyen la mayoría de su combinación de proyectos. Dentro de esta categoría, el TPO tiene la mayor cuota, seguido del PVC y el EPDM. Los ingresos de materiales de construcción de Carlisle se vieron reforzados por un sólido margen de EBITDA, gracias a los inventarios normalizados de los distribuidores y a las sólidas carteras de pedidos de los contratistas. La próxima planta de tejas de GAF en Newton, Kansas, anunciada en marzo de 2024 y con inicio de obras previsto para junio de 2025, subraya la confianza de la empresa en la demanda sostenida de reteching. Sin embargo, con la automatización en juego, la expansión de la fuerza laboral se limita a un número modesto de puestos.
Ciclo Alcista de Construcción Impulsado por la Urbanización en Asia-Pacífico
En 2024, la ASEAN atrajo una inversión extranjera directa significativa, con un notable aumento en los flujos de entrada al sector de la construcción. La capacidad de centros de datos de la región se ha expandido ahora a través de numerosas instalaciones, todas las cuales necesitan sistemas de techado de pendiente baja de alto rendimiento. En su presupuesto 2024-25, India reservó fondos sustanciales para proyectos de capital, con una porción significativa dirigida hacia corredores logísticos, optando frecuentemente por conjuntos de TPO o EPDM rentables. Si bien la inversión inmobiliaria de China registró una caída interanual a principios de 2024, la renovación de activos industriales existentes ha mitigado en cierta medida esta desaceleración. La investigación de la OCDE sobre riesgos climáticos está impulsando a los gobiernos costeros a exigir membranas que cumplan con estrictas clasificaciones de resistencia al viento, con una clara preferencia por TPO y PVC fijados mecánicamente en áreas vulnerables a los tifones.
Incentivos Gubernamentales y Códigos de Construcción Ecológica más Estrictos
En 2024, la Directiva de Eficiencia Energética de los Edificios de la UE 2024/1275 estableció un objetivo de cero emisiones para 2030 para todas las nuevas estructuras, enfatizando la importancia de la preparación solar y la divulgación del carbono en el ciclo de vida. La versión beta de LEED v5 ha endurecido sus estándares, elevando los umbrales de carbono incorporado y ofreciendo puntos de bonificación para membranas que contienen contenido reciclado. Cabe destacar que Carlisle alcanzó este hito en 2024 al recuperar chatarra posconsumo. Mientras tanto, el Departamento de Energía de los EE. UU. lanzó su Plan de Despliegue de Superficies Frías 2024, proporcionando subvenciones para renovaciones municipales. En paralelo, la Oficina de Eficiencia Energética de India está formulando mandatos de techo frío para sus principales áreas metropolitanas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios de polímeros y aditivos | -0.8% | Global, con impacto agudo en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de instaladores certificados de membrana monocapa | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Prohibiciones municipales de PVC en partes de la UE | -0.3% | Europa, concentrada en Alemania, Francia y países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de Polímeros y Aditivos
En junio de 2025, los precios de la resina de PVC en los EE. UU. disminuyeron interanualmente. Mientras tanto, los precios europeos aumentaron, reduciendo los márgenes de los productores globales. El propileno, la materia prima para el TPO, experimentó fluctuaciones a lo largo de 2024, influenciado por paradas técnicas en las refinerías de la Costa del Golfo. Los precios del etileno para el EPDM también variaron, principalmente debido a interrupciones en los crackers. Tras alcanzar su punto máximo en 2023, los costos del dióxido de titanio se estabilizaron en 2025. Sin embargo, con la oferta concentrada en solo tres proveedores globales, el poder de fijación de precios oligopólico permanece intacto. En un movimiento estratégico, los principales productores de membranas están asegurando contratos de resina a varios años. Estos contratos, con cláusulas de precio mínimo y máximo, protegen una porción significativa de su exposición a materias primas, pero limitan las ganancias potenciales cuando los precios al contado bajan.
Escasez de Instaladores Certificados de Membrana Monocapa
Los costos de la Certificación Profesional de la NRCA desalientan a los techadores de nivel inicial y frenan el crecimiento de la fuerza laboral, especialmente en las regiones rurales. La capacidad de certificación de la Academia Técnica de Techado no alcanza la demanda proyectada de América del Norte. En el segundo trimestre de 2024, Carlisle señaló que muchos de sus socios contratistas lidiaron con escasez de mano de obra, retrasando significativamente el inicio de los proyectos. La iniciativa de formación de GAF para 2025 tiene como objetivo la certificación de más instaladores para 2027, pero su estipulación de exclusividad de marca corre el riesgo de fragmentar la industria. La Cámara de Artesanos de Alemania destaca una disminución en los aprendizajes de techado desde 2020, señalando desafíos análogos en toda Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El TPO Gana Terreno mientras el PVC Navega Vientos Regulatorios en ContraSe proyecta que el Poliolefín Termoplástico registrará un CAGR del 7,01% entre 2026 y 2031, la tasa más rápida entre las clases de materiales, impulsado por rollos de 16 pies que reducen la mano de obra y por normativas más estrictas sobre techos fríos. El Cloruro de Polivinilo mantuvo una cuota del 36,39% del mercado de membranas de una sola capa en 2025, respaldado por su sólida resistencia química y sus credenciales de seguridad contra incendios; sin embargo, las prohibiciones municipales en Alemania, Francia y los países nórdicos están erosionando su presencia en Europa. El Monómero de Etileno Propileno Dieno sigue siendo popular para techos de almacenes donde el costo de capital supera la reflectividad, aunque el color más oscuro del EPDM lo descalifica de muchos reembolsos de servicios públicos. El betún modificado continúa perdiendo relevancia a medida que los contratistas migran hacia membranas de poliolefín termoplástico soldadas con aire caliente que reducen los plazos de instalación.
La innovación está experimentando un resurgimiento. El PVC con respaldo de fieltro autoadhesivo de Sika está diseñado para aplicaciones por debajo de los -4 °C, donde los adhesivos tradicionales a base de solventes fallan. Mientras tanto, el Sure-Weld TPO de Carlisle presume de resistencias a la tracción que superan las normas ASTM. Si bien las mezclas especiales como el KEE y las láminas compuestas representan una cuota modesta, se eligen cada vez más para techos verdes e instalaciones integradas con paneles fotovoltaicos debido a su resistencia a la perforación y sus propiedades de aislamiento eléctrico. Con las clasificaciones FM Global Clase 90 convirtiéndose en esenciales para instalaciones en zonas propensas a huracanes, se observa un notable aumento de las inversiones en capacidades de soldadura de juntas y pruebas de resistencia al levantamiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
La Infraestructura Domina, el Sector Residencial AceleraLa infraestructura representó el 44,17% de la demanda de 2025, abarcando centros logísticos, terminales de tránsito y parques solares que priorizan la durabilidad y el bajo mantenimiento. El segmento residencial, aunque más pequeño, está proyectado para liderar el crecimiento a una CAGR del 5,95% a medida que los propietarios buscan reembolsos de servicios públicos y descuentos de seguros FORTIFIED al renovar techos de tejas con conjuntos de TPO y PVC fríos. Si bien América del Norte y los centros de datos de la ASEAN continúan viendo una sólida demanda comercial, el mercado de China se está enfriando a medida que disminuyen los nuevos proyectos inmobiliarios. Para obtener puntos LEED v5, los proyectos institucionales como escuelas y hospitales optan cada vez más por membranas que contienen contenido reciclado.
La asociación de GAF con el Instituto de Seguros para la Seguridad Empresarial y del Hogar agiliza el proceso de certificación FORTIFIED, lo que lleva a una reducción en las primas de seguros para los propietarios de viviendas en la Costa del Golfo. Los paneles de membrana prefabricados, que combinan aislamiento y tableros de cubierta en la fábrica, se están volviendo populares en edificios ocupados, especialmente donde obtener permisos de trabajo en caliente en el sitio resulta difícil. En las ciudades europeas densamente pobladas, los conjuntos de techos verdes optan por láminas de PVC o KEE resistentes a las raíces, intercambiando créditos de aguas pluviales por una prima. Además, los techos preparados para fotovoltaica ahora requieren membranas de más de 72 milésimas de pulgada de espesor para soportar las cargas de los rieles de montaje y el ciclo térmico.
Por Tipo de Construcción:
La Renovación Lidera, la Nueva Construcción Gana ImpulsoLa renovación capturó el 52,87% de los ingresos globales en 2025, subrayando la prevalencia de techos de pendiente baja envejecidos. Al utilizar superposiciones de TPO fijadas mecánicamente, los contratistas a menudo pueden omitir el proceso de demolición, lo que genera ahorros de costos y plazos de proyecto más cortos. Se prevé que la nueva construcción crezca a una CAGR del 6,23%, impulsada por proyectos en campo abierto que se lanzarán en toda la ASEAN en 2024 y reforzada por el ambicioso plan de inversión en capital de India para corredores logísticos. En las nuevas construcciones, se prefieren las membranas totalmente adheridas o autoadhesivas por su capacidad para lograr clasificaciones de viento más altas e integrarse perfectamente con la impermeabilización bajo rasante. Mientras tanto, en China, los promotores están desplazando su atención hacia la renovación de propiedades industriales existentes, manteniendo los niveles de demanda incluso cuando el interés en las torres residenciales disminuye.
Análisis Geográfico
Mercado de Membranas de Una Sola Capa en Asia-Pacífico
Asia-Pacífico controló el 33,97% de los ingresos globales en 2025 y se espera que supere a todas las demás regiones con una CAGR del 6,55% hasta 2031. Las inversiones transfronterizas en electrónica, vehículos eléctricos (VE) y productos farmacéuticos están impulsando la construcción de fábricas que favorecen cada vez más los sistemas de cubierta limpia de PVC. Al mismo tiempo, los centros de datos han incrementado significativamente su capacidad, y cada uno requiere cubiertas de pendiente reducida y resistentes para soportar equipos de climatización de gran peso. Las asignaciones de infraestructura sin precedentes de India, junto con las iniciativas obligatorias de cubiertas frías en las regiones más cálidas, están impulsando aún más la adopción regional. A pesar de la contracción en el sector inmobiliario de China, la renovación continua de su vasto parque edificatorio existente sigue reforzando la demanda, en particular de recubrimientos de EPDM de bajo coste.
Mercado de Membranas de Una Sola Capa en América del Norte
América del Norte es el segundo mercado más grande de membranas de una sola capa. El sector de techado no residencial de Estados Unidos está experimentando un crecimiento, con los sistemas de una sola capa ocupando un lugar central en las carteras de proyectos. El impulso de los mandatos de cubiertas frías de la Norma Título 24, junto con los estándares FORTIFIED para huracanes, está acelerando la adopción de TPO y PVC. Mientras Canadá aprovecha los beneficios de las inversiones federales en infraestructura, el auge del nearshoring automotriz y electrónico en México está impulsando la construcción de parques logísticos en estados como Nuevo León y Guanajuato. Sin embargo, la escasez de mano de obra está prolongando los plazos de entrega e incrementando los costes laborales, especialmente en Alberta, Columbia Británica y el Cinturón Solar de Estados Unidos.
Mercado de Membranas de Una Sola Capa en EMEA y América del Sur
Europa atraviesa un panorama de contradicciones. El endurecimiento de los límites de plomo en el PVC mediante el Reglamento de la Comisión 2023/923, junto con las prohibiciones de cubiertas de PVC en edificios públicos en varios municipios, está orientando el mercado hacia alternativas de TPO y EPDM. Por otro lado, el mandato de edificios de cero emisiones de la UE está impulsando un auge en las actividades de rehabilitación, especialmente en Alemania, Francia y el Reino Unido. En estos países, los propietarios están recubriendo las cubiertas existentes con TPO reflectante para alinearse con los objetivos de reducción de carbono. Sin embargo, la disminución de las tasas de aprendizaje en Alemania y la escasez de mano de obra tras el Brexit en el Reino Unido están prolongando los plazos de los proyectos. En Rusia, debido a las restricciones del mercado derivadas de las sanciones, existe una preferencia por el EPDM y el betún de producción local. Mientras tanto, países como Brasil, Arabia Saudita y Sudáfrica están experimentando un crecimiento selectivo, impulsado por proyectos en aeropuertos, estadios y servicios públicos.

Análisis de la cadena de valor
La cadena de valor de las membranas de una sola capa comienza aguas arriba con resinas base derivadas de la petroquímica y aditivos clave, y luego pasa a la formulación y formación de láminas. Los fabricantes formulan compuestos de TPO, PVC o EPDM con cargas y paquetes de estabilizantes, y luego los convierten en láminas reforzadas mediante extrusión y/o calandrado, incorporando típicamente mallas de fibra de vidrio o poliéster para lograr estabilidad dimensional y resistencia. Los requisitos de desempeño y cumplimiento de organismos como SPRI y asociaciones como SPRA influyen en las especificaciones de producto y los protocolos de prueba, mientras que la documentación ambiental (EPD) se ha convertido en un requisito habitual en las etapas posteriores para proyectos institucionales y de construcción sostenible.
En las etapas intermedia y final, la capacidad de instalación es tan influyente como la disponibilidad del producto. Las membranas se distribuyen a través de distribuidores de materiales de construcción y programas de venta directa a contratistas, pero la demanda suele estar limitada por redes de instaladores certificados por fábrica y por la disponibilidad de accesorios clave (adhesivos, cintas de cobertura, sistemas de tapajuntas, sujetadores). La logística también determina los patrones de pedido, ya que los rollos son voluminosos y sensibles a daños, lo que favorece huellas de producción regionales y una planificación del suministro en torno a los principales corredores de construcción. Un cuello de botella persistente sigue siendo el suministro de aditivos especializados, en particular los paquetes estabilizantes UV procedentes de una base de proveedores limitada, junto con la disponibilidad de mano de obra certificada para ensamblajes soldados por calor y fijados mecánicamente.
Panorama Competitivo
El mercado global de membranas monocapa está moderadamente fragmentado. La desinversión de USD 2.025 millones de Carlisle en su unidad de interconexión y la adquisición de MTL Holdings por USD 410 millones en 2024 agudizaron su enfoque en productos de construcción. Sika está ejecutando una estrategia de diversificación, adquiriendo Cromar en el Reino Unido, Elmich en Singapur y Gulf Seal en Arabia Saudita para vender de forma cruzada soluciones de impermeabilización y techo verde. La consolidación de distribuidores es otro punto de conflicto. La oferta hostil de USD 11 mil millones de QXO por Beacon Roofing Supply en enero de 2025 señala un endurecimiento del apalancamiento del canal que podría comprimir los márgenes de los proveedores para las empresas que carecen de programas directos al contratista. La tecnología es un diferenciador: los líderes invierten en paneles de membrana prefabricados que reducen la mano de obra en campo en un 20%, láminas autoadhesivas que eliminan los compuestos orgánicos volátiles, y formulaciones con contenido reciclado que satisfacen los créditos LEED v5.
Líderes de la Industria de Membrana Monocapa
Carlisle SynTec Systems
GAF
Holcim Elevate (Firestone)
Sika AG
Johns Manville
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Membranas de Una Sola Capa
- Bauder GmbH
- BMI Group (Icopal)
- Carlisle SynTec Systems
- Dow
- Duro-Last Inc.
- Firestone Building Products Company LLC
- GAF
- Godfrey Roofing Inc.
- Holcim Elevate (Firestone)
- IKO Industries
- Johns Manville
- Kingspan Group
- Owens Corning
- Protan AS
- RENOLIT SE
- Seaman Corporation
- Sika AG
- Soprema Group
- Versico Roofing Systems
Lea el análisis de las empresas de membrana de una sola capa

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en la localización de capacidad, sistemas de instalación más rápida y especificaciones listas para el cumplimiento normativo destinadas a techos frescos y programas de edificación de bajo carbono. La colocación de la primera piedra por parte de Sika en febrero de 2026 de una nueva planta de producción de membranas termoplásticas de una sola capa altamente automatizada en Sealy, Texas (más de USD 90 millones, bajo el programa Texas JETI) señala un esfuerzo por acortar los plazos de entrega y elevar los niveles de servicio en corredores de alto volumen de retechado y centros de datos. En Europa, la importante expansión de Bauder en Schwepnitz, Alemania, para aumentar la producción de FPO y añadir nueva producción de membranas de PVC refleja una inversión continua para respaldar la demanda intensiva en renovación y las cambiantes necesidades de especificación.
También están surgiendo oportunidades de sistema donde los propietarios y contratistas buscan reducir los pasos en obra y lograr un detallado más ajustado alrededor de penetraciones, perímetros y equipos en cubierta. La ampliación de la cartera de productos y sistemas por parte de marcas especializadas añade presión de sustitución hacia termoplásticos soldables por calor para proyectos que priorizan el desempeño reflectante y la velocidad de instalación. Al mismo tiempo, la escasez de instaladores y los requisitos de documentación, como las EPD, las declaraciones de contenido reciclado y las garantías del sistema, crean espacio para la capacitación, la prefabricación y los programas de recuperación o reciclaje que reducen la intensidad de mano de obra en obra y ayudan a los proyectos a cumplir los criterios de construcción sostenible.
Recent Industry Developments in Mercado de Membranas de Una Sola Capa
- Julio de 2026: Sika anunció la línea de productos Sikalastic Rapid PMMA, consolidando las anteriores soluciones de tapajuntas y membranas de campo de PMMA bajo una sola marca global. La simplificación de marca y alineación de sistemas favorece la continuidad de las especificaciones entre regiones y puede reducir la curva de aprendizaje de los contratistas en detallado y reparaciones.
- Marzo de 2026: IB Roof Systems (Kingspan Group) amplió su cartera de techado comercial para incluir membranas de TPO junto con su oferta consolidada de PVC y aplicados líquidos. La incorporación de TPO amplía la cobertura de licitaciones en especificaciones de techos frescos y termoplásticos, fortaleciendo la participación de una sola capa vinculada a Kingspan en los canales de retechado de baja pendiente en EE. UU.
- Septiembre de 2024: Johns Manville lanzó JM TPO Heat Weldable Cover Tape, una solución reforzada diseñada para el detallado soldado por calor en bridas metálicas y otras transiciones. El producto apunta a una fabricación en obra más rápida y consistente de detalles críticos, respaldando una instalación de mayor rendimiento en mercados de contratistas con limitaciones de mano de obra.


Mercado de Membranas de Una Sola Capa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos generados por las membranas de impermeabilización de una sola capa utilizadas para impermeabilizar y proteger edificios con techos planos o de baja pendiente, tanto en obras nuevas como en actividades de reemplazo de techos, y en las principales regiones.
Exclusiones del alcance: No contabilizamos componentes de techo que no sean membranas, como aislamiento, sujetadores, adhesivos, revestimientos o la mano de obra de instalación de sistemas de techado completos, a menos que estén incluidos en los ingresos del producto de membrana.
Descripción General de la Segmentación
- Por Tipo
- Monómero de Etileno Propileno Dieno (EPDM)
- Poliolefina Termoplástica (TPO)
- Cloruro de Polivinilo (PVC)
- Betún Modificado
- Otros Tipos
- Por Aplicación
- Residencial
- Comercial
- Institucional
- Infraestructura
- Por Tipo de Construcción
- Nueva Construcción
- Rehabilitada/Renovación
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando el conjunto de demanda de techado plano y de baja pendiente, y luego vinculándolo con los patrones de consumo de membranas por región. Utilizamos principalmente datos públicos de construcción y edificación, como los de las oficinas nacionales de estadística y los ministerios de vivienda, y también recurrimos a conjuntos de datos internacionales como el Banco Mundial y UN Comtrade para verificaciones de la dirección del comercio cuando son relevantes.
Para evitar construir el modelo sobre una única fuente de datos limitada, también consultamos fuentes como la orientación sobre códigos de construcción y la documentación de programas de eficiencia energética (orientación sobre techos fríos), asociaciones comerciales de techado y materiales de construcción, y artículos revisados por pares que analizan el rendimiento de las membranas y los ciclos de reemplazo. Los informes de las empresas, las presentaciones para inversores y las noticias sectoriales de reputación se utilizan para validar los cambios en la combinación de productos y los comentarios sobre precios. Una suscripción de pago para información financiera e inteligencia empresarial, y una base de datos de envíos de importación y exportación a nivel de embarque, se utilizan de forma selectiva para verificar la escala y los flujos donde los informes públicos son escasos. Estas fuentes documentales no son exhaustivas, y revisamos muchos otros documentos públicos para compilar insumos, validar supuestos y aclarar lagunas.
Entrevistas Primarias y Encuestas
Los insumos primarios se recopilaron mediante entrevistas a expertos y encuestas estructuradas con fabricantes, distribuidores, contratistas de techado, especificadores y grandes propietarios de edificios, de modo que nuestros supuestos sobre demanda y precios pudieran ser confirmados por personas cercanas a las transacciones. Dado que se trata de un mercado global, distribuimos las conversaciones entre las Américas, EMEA y APAC para reflejar las diferencias en la intensidad de la rehabilitación, la actividad de construcción comercial y las preferencias de materiales según el clima y los códigos de construcción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 15% | APAC: 44% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 31% | EMEA: 31% |
| Actores más pequeños: 19% | Gerentes: 54% | Américas: 25% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento se construye utilizando una estructura de arriba hacia abajo en la que los indicadores de construcción y re-techado se traducen en un conjunto de demanda de área de techo, que luego se convierte en valor de membrana utilizando cuotas de adopción y precios de venta promedio. El conjunto de demanda se configura utilizando insumos prácticos como las adiciones de espacio de piso comercial, la proporción de techos planos y de baja pendiente, la frecuencia de re-techado para el parque de edificios envejecido, y los supuestos típicos de espesor y rendimiento de la membrana que afectan el uso de materiales.
Para mantener los resultados realistas, corroboramos los totales con verificaciones selectivas de abajo hacia arriba basadas en divulgaciones de ingresos de proveedores muestreados, retroalimentación del canal sobre volúmenes y bandas de precios por tipo de material. Cuando faltan datos para países más pequeños, llenamos las lagunas utilizando ratios de referencia de mercados comparables (clima similar, intensidad de construcción y rigor de los códigos de construcción), y luego revisamos el enfoque con expertos regionales antes de aceptarlo.
Las previsiones se producen mediante análisis de escenarios, donde la actividad de construcción base y los ciclos de rehabilitación se prueban con supuestos sobre tasas de interés, carteras de proyectos no residenciales y regulaciones de energía en techos que influyen en la adopción de membranas reflectantes. Los precios se proyectan utilizando un enfoque de costo de insumos y combinación de productos, y luego se ajustan después de que nuestras llamadas confirman si los movimientos de precios recientes se están consolidando en licitaciones y contratos.
Ciclo de Validación de Datos y Actualización
La validación se realiza en etapas, y comienza verificando si la demanda modelada se alinea con señales independientes como las tendencias de gasto en construcción, los comentarios sobre la intensidad del re-techado y los cambios en la combinación de productos por región. Los valores atípicos se identifican de forma temprana, y luego se vuelven a verificar los factores determinantes, incluidas las tasas de conversión, el momento de las divisas y los supuestos de precios, antes de finalizar las cifras.
Un segundo analista revisa la lógica del modelo y los insumos clave, y se activan llamadas de seguimiento cuando se observa una gran variación respecto a los flujos comerciales, los comentarios de las empresas o los indicadores de construcción regionales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o movimientos bruscos en los precios de las materias primas. Antes de la entrega, realizamos una actualización final para que los clientes reciban la visión más reciente y coherente.
Tamaño del Mercado de Membranas de Una Sola Capa de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados para las membranas de una sola capa pueden parecer muy dispares porque las opciones de cobertura no siempre son las mismas, incluso cuando los títulos suenan similares. Las mayores diferencias suelen provenir de lo que se contabiliza como ingresos, qué años se utilizan para la base y la previsión, y cómo se trata la fijación de precios entre materiales y regiones.
Algunas estimaciones combinan capas de techado adyacentes o tratan el valor total del sistema de techado instalado como el mercado, lo que infla los totales cuando se incluyen la mano de obra y los accesorios. Mordor Intelligence contabiliza únicamente los ingresos de los productos de membrana de una sola capa en EPDM, TPO, PVC, betún modificado y membranas similares, y mantiene los componentes de techado adicionales y los servicios de instalación independientes fuera del valor del mercado, de modo que la cifra permanezca vinculada a la demanda y los precios de las membranas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 20,40 mil millones de USD (2026) | |
| Editorial del Sector A | 8,94 mil millones de USD (2024) | Utiliza un año base anterior y parece enmarcar el mercado en torno a la demanda de membranas de techado plano y de baja pendiente con un punto de captura de ingresos diferente, lo que puede omitir los cambios de precios de ciclo tardío y los cambios en la intensidad de la rehabilitación. |
| Editorial del Mercado B | 3,90 mil millones de USD (2024) | Reporta un valor mucho menor que probablemente refleja un alcance contabilizado más estrecho o una combinación regional y de aplicaciones limitada, y la página muestra cifras de encabezado inconsistentes a lo largo de los años que pueden afectar la comparabilidad. |
Al leer las tres cifras en conjunto, la diferencia proviene principalmente del año utilizado y de qué línea de ingresos se trata como el mercado, no de un desacuerdo sobre el hecho de que la demanda está creciendo. Al mantener el modelo vinculado a las señales de demanda de área de techo, cuotas de adopción realistas y bandas de precios revisadas, nuestra estimación permanece rastreable a insumos claros que pueden verificarse y actualizarse de manera repetible.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de membrana monocapa en 2026?
El tamaño del mercado de membrana monocapa está valorado en USD 20,40 mil millones en 2026.
¿Cuál es la CAGR proyectada para las membranas monocapa hasta 2031?
Se prevé que el mercado crezca a una CAGR del 5,88% entre 2026 y 2031, alcanzando USD 27,15 mil millones.
¿Qué tipo de material se espera que crezca más rápido hasta 2031?
La Poliolefina Termoplástica está preparada para la expansión más rápida con una CAGR del 7,01%.
¿Por qué Asia-Pacífico es la región de mayor crecimiento?
La sólida construcción de centros de datos, el aumento de los presupuestos de infraestructura y los mandatos de techo frío impulsan la perspectiva de CAGR del 6,55% de Asia-Pacífico.
¿Qué factores limitan una expansión más rápida del mercado?
La volatilidad de precios en las materias primas de polímeros, la escasez de instaladores certificados y las prohibiciones localizadas de PVC en Europa frenan el crecimiento.
Última actualización de la página el:



