
Tamanho e Participação do Seguro de Casco Marítimo de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
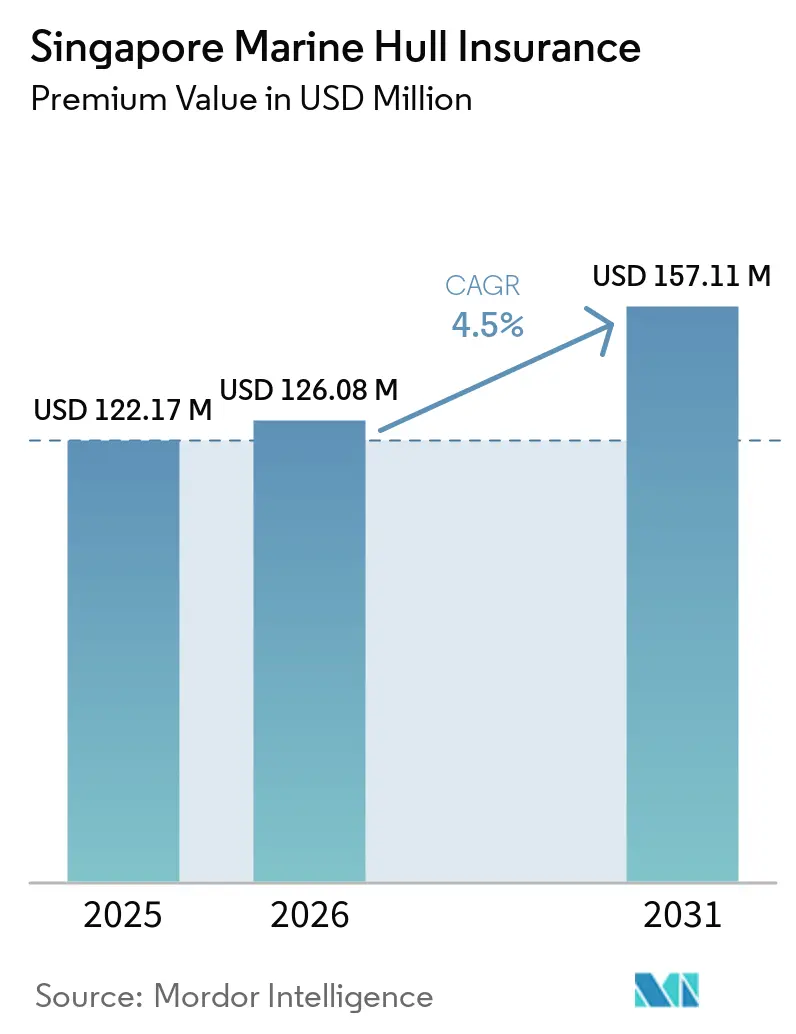
| Tamanho do mercado no ano base (2025) | 122.17 Milhões de dólares |
| Tamanho do Mercado (2026) | 126.08 Milhões de dólares |
| Tamanho do Mercado (2031) | 157.11 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.50 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Seguro de Casco Marítimo de Singapura por Mordor Intelligence
O tamanho do Mercado de Seguro de Casco Marítimo de Singapura, em termos de valor de prêmio, foi avaliado em 122,17 milhões de USD em 2025 e estima-se que cresça de 126,08 milhões de USD em 2026 para atingir 157,11 milhões de USD até 2031, a um CAGR de 4,5% durante o período de previsão (2026-2031).
Singapura inicia 2026 com uma base de frota registrada maior, valores de embarcações mais elevados e uma presença mais consolidada de subscrição especializada. O Registro de Embarcações de Singapura atingiu 137,46 milhões de toneladas brutas em 2025, um aumento de 27% em relação a 2024, e classificou-se como o quarto maior registro mundial. Essa expansão sustenta a demanda por prêmios à medida que mais tonelagem registrada em Singapura requer cobertura de casco e proteção especializada correlata. A concorrência permanece ativa à medida que a capacidade de subscrição cresce, mas a expansão da frota e o desenvolvimento de produtos continuam a sustentar o mercado de seguro de casco marítimo de Singapura mesmo quando os preços internacionais estão mais suaves. A oportunidade reside em atender riscos complexos de embarcações, terminais, ciber e combustíveis alternativos por meio de maior disciplina de subscrição, avaliação de risco mais ágil, redações de apólices claras, suporte adequado de resseguro e processos de sinistros que ajudem os segurados a gerenciar interrupções operacionais, restaurar embarcações com eficiência e atender às necessidades práticas de corretores, proprietários, operadores de terminais e credores.
Principais Conclusões do Relatório
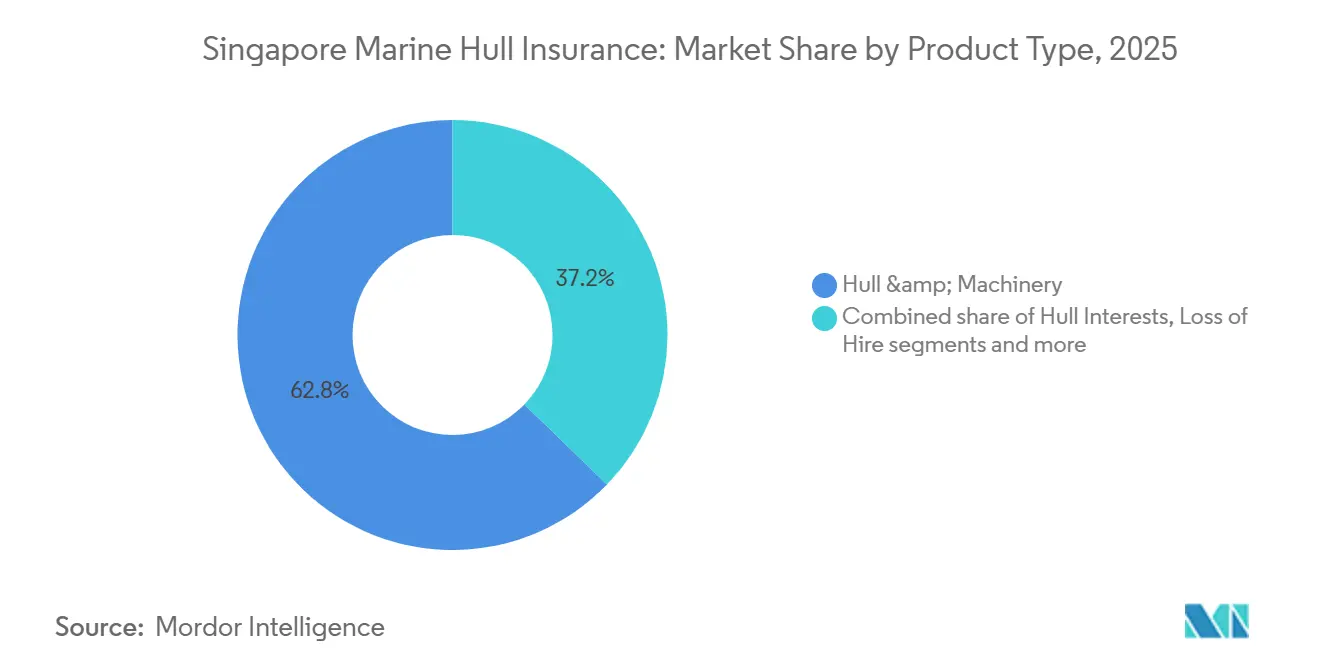
- Por tipo de produto, casco e maquinário deteve 62,77% da participação do mercado de seguro de casco marítimo de Singapura em 2025, enquanto operadores de terminais marítimos e responsabilidade civil de operação de embarcações, não P&I, deve crescer a um CAGR de 6,13% até 2031.
- Por tipo de embarcação, embarcações portuárias, costeiras e locais responderam por 63,09% da participação do mercado de seguro de casco marítimo de Singapura em 2025, enquanto outros cascos comerciais devem expandir a um CAGR de 5,71% até 2031.
- Por tipo de cobertura, H&M operacional de perigos nomeados respondeu por 74,12% da participação do mercado de seguro de casco marítimo de Singapura em 2025, enquanto todos os riscos devem crescer a um CAGR de 6,32% até 2031.
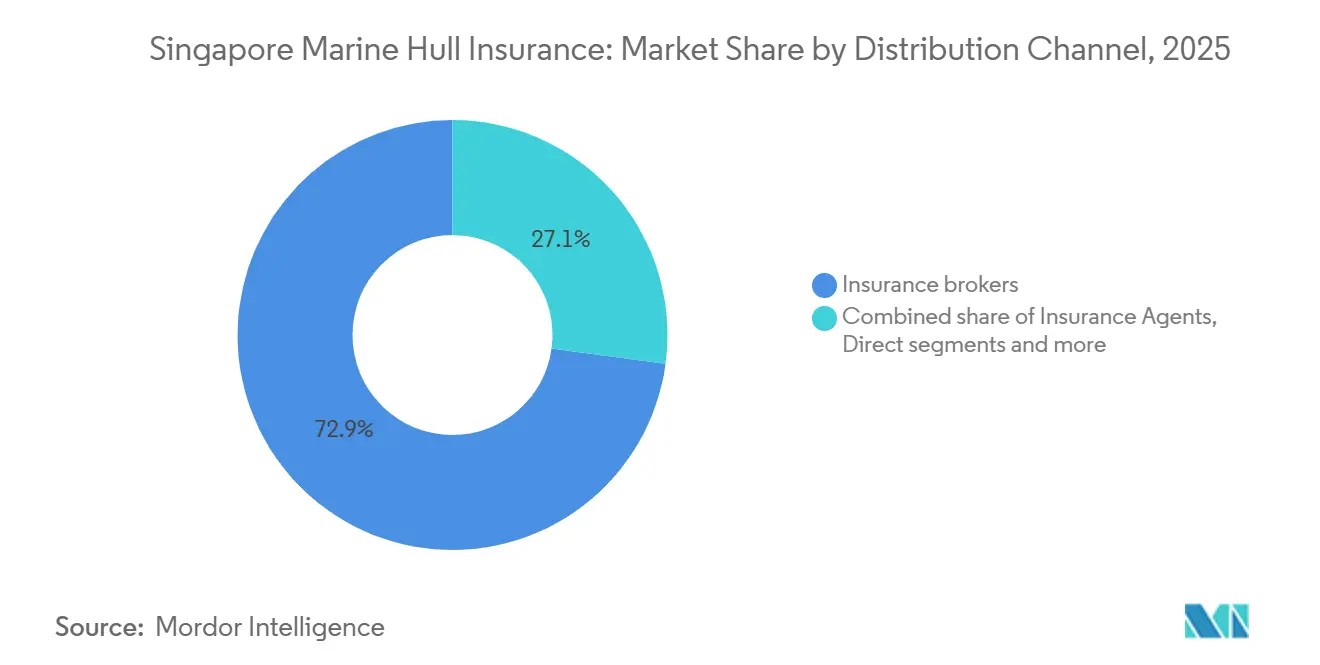
- Por canal de distribuição, corretores de seguros detiveram 72,86% da participação do mercado de seguro de casco marítimo de Singapura em 2025, enquanto MGAs e subscritores delegados devem expandir a um CAGR de 6,82% até 2031.
- Por tipo de segurado, proprietários e operadores de embarcações detiveram 79,23% da participação do mercado de seguro de casco marítimo de Singapura em 2025, enquanto operadores de terminais marítimos e portuários devem crescer a um CAGR de 6,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Perspectivas e Tendências do Seguro de Casco Marítimo de Singapura
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Singapura como Hub Marítimo e de Seguro Marítimo | +1.2% | Singapura, com efeito spillover na ASEAN | Longo prazo (≥ 4 anos) |
| Crescimento nos Valores das Embarcações e Exposição Segurada da Frota | +0.8% | Singapura, ASEAN e mercados globais de reflagging | Médio prazo (2-4 anos) |
| Renovação da Frota e Embarcações Tecnologicamente Avançadas de Alto Valor | +0.6% | Singapura, Coreia do Sul, Japão, mercados de carteira de pedidos da China | Longo prazo (≥ 4 anos) |
| Demanda por Cobertura Especializada Decorrente de Perturbações nas Rotas Comerciais | +0.7% | Global, com forte relevância para Singapura | Curto prazo (≤ 2 anos) |
| Embarcações de Combustível Alternativo e Riscos Marítimos Emergentes | +0.5% | Singapura, Norte da Europa e principais hubs de abastecimento de combustível | Médio prazo (2-4 anos) |
| Operações Digitais de Embarcações e Subscrição Habilitada por Dados | +0.4% | Singapura, Londres e mercados nórdicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Posição de Singapura como Hub Regional Marítimo e de Seguro Marítimo
O papel de Singapura como porto, registro e centro de subscrição sustenta o conjunto local de prêmios em propriedade de embarcações, gestão, financiamento, corretagem e serviços de sinistros. Mais de 5.000 estabelecimentos marítimos e 200.000 empregos no setor marítimo sustentam uma ampla base comercial para serviços de seguro marítimo, expertise técnica e colocação regional de riscos[1]. O Registro de Navios de Singapura atingiu um recorde de 137,46 milhões de toneladas brutas em 2025, proporcionando às seguradoras uma base maior de embarcações conectadas a Singapura para avaliar e atender. Sua posição como o quarto maior registro global amplia o conjunto de embarcações vinculadas à propriedade, gestão, financiamento, decisões de seguro, escalas em porto, requisitos de reparo e serviços profissionais com base em Singapura. A atividade de reflagging adicionou impulso a essa expansão e trouxe mais tonelagem para o mercado de seguro de casco marítimo de Singapura, onde as equipes locais podem oferecer subscrição especializada e acesso à capacidade internacional. As decisões de registro também tendem a permanecer vigentes porque estão vinculadas a processos administrativos, arranjos de conformidade, requisitos de credores, planejamento operacional e arranjos de financiamento plurianuais.
Crescimento nos Valores das Embarcações e Expansão da Exposição Segurada da Frota
O maior registro aumenta o número de embarcações que podem necessitar de proteção de casco, cobertura de responsabilidade civil, extensões de perda de fretamento, condições de risco de guerra ou outras soluções de seguro especializadas. Os valores das embarcações também elevam a exposição segurada que os subscritores devem avaliar para cada apólice, particularmente quando a colocação envolve uma embarcação comercial de alto valor ou um programa de resseguro em camadas. O volume recorde do registro de 2025 mostra que a base de exposição disponível expandiu-se acentuadamente em relação ao ano anterior, sustentando um maior pipeline de renovação, novos negócios e atividades de colocação especializada. Valores de ativos mais elevados podem aumentar o potencial de prêmio, mas também elevam o custo de um sinistro de grande porte e o capital necessário para sustentar uma posição de subscrição prudente. O mercado de seguro de casco marítimo de Singapura, portanto, necessita de seleção de riscos que acompanhe as mudanças nos valores das embarcações, nas rotas de operação, nas opções de reparo e nos diferentes perfis de risco das frotas costeiras e de alto mar. Os subscritores também precisam de estruturas de resseguro adequadas para colocações maiores e mais complexas, pois o crescimento da exposição por si só não garante uma melhoria nas margens de subscrição.
Renovação da Frota e Transição para Embarcações Tecnologicamente Avançadas de Alto Valor
Embarcações mais novas trazem maquinários mais avançados, sistemas de combustível, controles automatizados e requisitos operacionais para o portfólio de seguros, alterando as informações técnicas que os subscritores precisam antes de oferecer condições. Essas características podem elevar os valores segurados e criar demanda por redações de apólices mais customizadas que reconheçam a interação entre danos físicos, falhas de maquinário, sistemas de combustível e responsabilidades operacionais. A propulsão alternativa e os sistemas embarcados complexos exigem uma análise mais detalhada da capacidade de reparo, da preparação da tripulação, da disponibilidade de peças de reposição, dos cenários de sinistro e dos limites práticos da experiência consolidada em sinistros. A Organização Marítima Internacional aprovou diretrizes provisórias de segurança para combustível de amônia em dezembro de 2024, criando um ponto de referência internacional para o uso seguro desse combustível marítimo emergente[2]. O marco regulatório torna as questões de segurança e responsabilidade civil relacionadas à amônia mais relevantes para novos projetos de embarcações, mesmo que as redações de apólices e os dados de sinistros ainda estejam em desenvolvimento. O registro de Singapura havia registrado 5 embarcações movidas a metanol e esperava sua primeira embarcação de duplo combustível a amnia em 2 anos, inserindo a transição no portfólio de riscos local. Essa transição sustenta a subscrição especializada ao mesmo tempo que eleva a necessidade de precificação disciplinada, análise técnica e premissas realistas de sinistros.
Crescimento da Demanda por Cobertura Especializada de Casco em Meio a Perturbações Geopolíticas e nas Rotas Comerciais
A perturbação nas rotas comerciais aumentou a relevância da proteção contra riscos de guerra, extensão de viagem e perda de fretamento para proprietários de embarcações que precisam reavaliar rotas, duração de viagens e condições de operação. Rotas mais longas podem expor as embarcações a maiores riscos climáticos, mecânicos, de combustível, de programação e operacionais, enquanto os atrasos podem afetar os rendimentos de uma embarcação e as obrigações contratuais de uma contraparte. Singapura permanece importante para esses fluxos por ser um grande centro de roteamento marítimo, abastecimento, serviços e seguros para operadores asiáticos e internacionais. O mercado de seguro de casco marítimo de Singapura pode dar suporte a operadores asiáticos que buscam capacidade especializada para viagens complexas, particularmente onde as condições convencionais das apólices não abordam plenamente a exposição a conflitos ou o risco de trânsito prolongado. Necessidades de cobertura mais amplas também podem tornar as redações de casco padrão menos adequadas para alguns riscos, levando proprietários e corretores a buscar termos mais claros sobre exclusões, franquias, duração e procedimentos de sinistros. Os subscritores ainda devem distinguir entre maior demanda por cobertura e risco que pode ser precificado de forma sustentável, uma vez que a exposição relacionada a guerras pode mudar rapidamente conforme a rota, a embarcação, a carga e o ambiente de segurança.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Precificação Suave e Competição por Capacidade | -0.6% | Global, especialmente nos mercados de Londres e escandinavos, com relevância para Singapura | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Reparo e Severidade dos Sinistros de Maquinário | -0.5% | Global, com exposição direta para frotas registradas e gerenciadas em Singapura | Médio prazo (2-4 anos) |
| Histórico Limitado de Sinistros para Tecnologias Emergentes de Embarcações | -0.3% | Singapura, Norte da Europa e centros de construção naval do Leste Asiático | Longo prazo (≥ 4 anos) |
| Frota Envelhecida e Exposição a Sinistros de Casco de Alta Severidade | -0.4% | Global, concentrado em frotas de petroleiros e graneleiros mais antigos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ambiente de Precificação Suave e Intensa Competição por Capacidade de Subscrição
O crescimento da capacidade pode reduzir as taxas de prêmio quando várias seguradoras disputam os mesmos riscos, particularmente onde as condições das apólices são amplamente comparáveis e os corretores podem acessar múltiplas fontes de capacidade especializada. Essa pressão é relevante para Singapura porque a colocação local está vinculada à capacidade especializada internacional, aos mercados globais de resseguro e às decisões de subscrição tomadas por meio de plataformas regionais. Novos MGAs e arranjos de subscrição delegada podem melhorar o acesso aos riscos regionais ao aproximar o conhecimento de produtos e a autoridade de subscrição de armadores e corretores. Eles também podem reduzir as barreiras de entrada em classes competitivas, aumentando o número de provedores dispostos a cotar riscos que antes eram difíceis de colocar. O mercado de seguro de casco marítimo de Singapura deve equilibrar maior disponibilidade de produtos com a necessidade de preservar as margens de subscrição, os padrões de serviço de sinistros e a disciplina de capital. Os requisitos prudenciais locais continuam a estabelecer expectativas para a gestão de riscos, de resseguro e de capital das seguradoras licenciadas.
Aumento dos Custos de Reparo e Crescimento da Severidade dos Sinistros de Maquinário
A inflação dos custos de reparo pode aumentar os índices de sinistros mesmo quando os prêmios emitidos sobem, porque o custo de restauração de uma embarcação danificada pode avançar mais rapidamente do que a taxa alcançada na renovação da apólice. O Índice de Inflação de Casco da IUMI considera preços do aço, salários de estaleiros e capacidade de estaleiros ao avaliar o desenvolvimento dos custos de sinistros de casco e fornece uma referência comum para os fatores que afetam os reparos[3]. Os sinistros de maquinário são especialmente relevantes para rebocadores portuários, barcaças e outras embarcações de trabalho com ciclos operacionais intensivos, requisitos frequentes de manobra e baixa tolerância a períodos de inatividade. Custos de reparo mais elevados também tornam os valores segurados mais sensíveis a um sinistro de nível intermediário, especialmente quando a embarcação requer componentes especializados ou um período prolongado em estaleiro. O mercado de seguro de casco marítimo de Singapura deve considerar o acesso a reparos, a disponibilidade de mão de obra, os custos de materiais, a idade da embarcação e a disponibilidade de instalações adequadas ao estabelecer as condições. Esses fatores podem restringir a rentabilidade se as taxas não refletirem a severidade dos sinistros, os limites das apólices, as franquias e o custo total de gestão de um sinistro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Casco e Maquinário como Base, Responsabilidade Civil de Terminais em Aceleração
Casco e maquinário respondeu por 62,77% da participação do mercado de seguro de casco marítimo de Singapura em 2025 e permaneceu como a maior categoria de produto. Essa cobertura principal atende frotas operacionais que são de propriedade ou gerenciadas a partir de Singapura, sustentando o tamanho geral do mercado de seguro de casco marítimo de Singapura. Os interesses de casco abordam exposições vinculadas a financiadores e outras partes que possuem interesse na embarcação. Riscos de construtores, conversão e cobertura de reparadores navais abordam riscos durante a construção, conversão e atividades de reparo. A cobertura de perda de fretamento ou de rendimentos permanece relevante quando uma embarcação segurada não pode operar comercialmente após danos físicos. A cobertura de guerra de casco e greves atende proprietários expostos a conflitos específicos de rota e violência política. Operadores de terminais marítimos e responsabilidade civil de operação de embarcações, não P&I, têm a maior previsão de crescimento, com um CAGR de 6,13% até 2031. Isso reflete a crescente necessidade de separar a responsabilidade civil portuária da proteção tradicional específica de embarcações.
A movimentação de contêineres em Singapura em 2025 atingiu 44,66 milhões de TEUs, sustentando um grande ambiente operacional para terminais e serviços de embarcações e contribuindo para o tamanho do mercado de seguro de casco marítimo de Singapura. A atividade de terminais pode criar exposições envolvendo ativos fixos, movimentações de embarcações, atrasos e responsabilidades civis perante terceiros. Essas exposições requerem um desenho de apólice que leve em conta as operações portuárias e não apenas a navegação de embarcações. Os regulamentos do Imposto de Renda preveem uma alíquota concessional de 5% sobre a receita de subscrição qualificada para seguradoras aprovadas de casco marítimo e responsabilidade civil. Esse marco regulatório apoia seguradoras que constroem carteiras dedicadas de casco e responsabilidade civil em Singapura. O setor de seguro de casco marítimo de Singapura também se beneficia quando as redações de produtos acompanham relações operacionais cada vez mais complexas. A categoria de responsabilidade civil de terminais de crescimento mais rápido demonstra que a demanda por cobertura está se expandindo além dos danos físicos convencionais a embarcações.


Nota: As participações dos segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Tipo de Embarcação: Frota Costeira Lidera em Volume, Casco Comercial Diversificado Cresce Mais Rapidamente
Embarcações portuárias, costeiras e locais detiveram 63,09% da participação do mercado de seguro de casco marítimo de Singapura em 2025 e formaram a maior categoria de embarcações. Este grupo inclui rebocadores portuários, barcaças, barcos de trabalho, embarcações de prático, embarcações de patrulha, embarcações de pesca e iates. Sua importância reflete a densa concentração de atividade comercial em Singapura e em torno de suas vias navegáveis. As chegadas de embarcações ao Porto de Singapura atingiram 3,22 bilhões de toneladas brutas em 2025. Essas chegadas requerem operações de reboque, abastecimento, serviços e suporte que criam uma ampla base de embarcações seguradas de menor porte. As embarcações costeiras podem ter alto uso de maquinário devido às frequentes manobras e ciclos operacionais. Suas necessidades de subscrição frequentemente dependem das condições, das práticas de manutenção e da área de operação.
As embarcações comerciais de alto mar continuam importantes porque os valores segurados geralmente são mais elevados para navios porta-contêineres, petroleiros, graneleiros, transportadores de GNL ou GLP, embarcações de carga geral, embarcações ro-ro, embarcações de passageiros e embarcações de apoio offshore. Essas embarcações podem requerer uma cobertura de casco em camadas e de risco de guerra sustentada por arranjos de resseguro. A perturbação das rotas e os valores mais elevados dos ativos podem aumentar a importância das condições especializadas para esse grupo. Outros cascos comerciais devem crescer a um CAGR de 5,71% até 2031. Essa categoria inclui embarcações especializadas e projetos fora das classificações tradicionais. Reflete um universo segurado mais amplo à medida que os operadores comerciais desenvolvem usos mais customizados para as embarcações. O setor de seguro de casco marítimo de Singapura necessita de subscrição diferenciada em vez de uma abordagem única tanto para embarcações portuárias quanto para frotas de alto mar.
Por Tipo de Cobertura: Perigos Nomeados Domina, Redações de Todos os Riscos Ganham Terreno
H&M operacional de perigos nomeados respondeu por 74,12% da participação do mercado de seguro de casco marítimo de Singapura em 2025 e permaneceu como o principal formulário de cobertura. Os termos de perigos definidos fornecem um escopo claro para seguradoras e segurados e são particularmente relevantes para operações costeiras e portuárias de alta frequência. A cobertura de perda total apenas/perda total construtiva apenas atende proprietários que buscam proteção mais restrita para eventos de sinistros graves. A cobertura de riscos portuários, embarcações atracadas e inativas atende embarcações em manutenção, aguardando afretamento ou permanecendo em ancoragem. Esses estados operacionais são relevantes em um grande porto com intensa atividade de reparo e serviços.
As embarcações de combustível alternativo são um motivo importante pelo qual termos mais amplos podem se tornar mais atrativos. Sistemas de propulsão inovadores podem não se alinhar facilmente com listas tradicionais de perigos nomeados. As questões legais e de indenização relacionadas a derramamentos de combustíveis alternativos mostram por que o escopo da apólice requer atenção cuidadosa. A redação de todos os riscos pode ajudar a abordar riscos complexos, mas também requer informações mais detalhadas sobre a embarcação. As seguradoras podem precisar de dados sobre sistemas de combustível, manutenção, preparação da tripulação e acesso a instalações especializadas de reparo. Isso aumenta o valor da avaliação de risco digital e da subscrição técnica. O tamanho do mercado de seguro de casco marítimo de Singapura para todos os riscos deve expandir a um CAGR de 6,32% até 2031. A mudança não substitui a cobertura de perigos nomeados, que permanece a base consolidada para a maioria das colocações de H&M operacional.
Por Canal de Distribuição: Corretores Dominam o Mercado, MGAs Reformulam o Lado da Oferta
Corretores de seguros controlaram 72,86% da participação do mercado de seguro de casco marítimo de Singapura em 2025 e permaneceram como o canal líder. As colocações de casco frequentemente envolvem valores elevados de embarcações, redações de apólices em camadas e requisitos de resseguro internacional. Os corretores podem coordenar o acesso a capacidade doméstica e internacional para esses riscos. Agentes de seguros e distribuição direta de seguradoras atendem apólices menores ou mais padronizadas. Essas vias são frequentemente relevantes para embarcações costeiras e portuárias, onde os perfis de risco são mais conhecidos. MGAs e subscritores delegados devem crescer a um CAGR de 6,82% até 2031, representando a taxa de crescimento de distribuição mais rápida no mercado de seguro de casco marítimo de Singapura. A subscrição delegada permite que seguradoras especializadas acessem riscos regionais por meio de equipes de subscrição com conhecimento local.
A MSIG Specialty Marine iniciou a subscrição de riscos de proteção e indenização a partir de Singapura em setembro de 2025 como agente subscritora apoiada por 30 transportadores de risco. Tais arranjos podem ampliar a capacidade disponível e aproximar a expertise de produtos dos operadores de frotas asiáticos. Eles também podem aumentar a pressão sobre os preços quando vários novos participantes visam os mesmos riscos. O mix de canais, portanto, afeta tanto a eficiência da distribuição quanto as condições de subscrição. Os corretores permanecem centrais onde uma apólice requer estruturação complexa e negociação de mercado. MGAs e subscritores delegados podem complementar os corretores criando pontos de acesso mais especializados para autoridade delegada. O setor de seguro de casco marítimo de Singapura deve manter a supervisão da qualidade de subscrição à medida que esse canal se expande. O crescimento em autoridade delegada não elimina a necessidade de práticas sólidas de capital, sinistros e governança.

Por Tipo de Segurado: Proprietários de Embarcações Dominam, Operadores Portuários Emergem como Segmento de Crescimento
Proprietários e operadores de embarcações representaram 79,23% da participação do mercado de seguro de casco marítimo de Singapura em 2025 e foram o grupo segurado dominante. Essa posição reflete a concentração de proprietários registrados e empresas de gestão de frotas em Singapura. Os proprietários requerem cobertura para embarcações que vão desde embarcações de trabalho locais até frotas comerciais internacionais. Estaleiros e reparadores formam outro grupo importante de segurados porque o mercado apoia intensa atividade de construção, conversão e reparo. Os riscos de construtores e a responsabilidade civil de reparadores navais são relevantes quando o trabalho físico altera o perfil de risco da embarcação. Credores hipotecários e outros financiadores criam uma base de demanda estável porque credores e provedores de leasing possuem interesses de garantia em embarcações seguradas. Essas partes requerem proteção que reconheça sua exposição financeira a danos físicos. O mercado de seguro de casco marítimo de Singapura continua a depender dessa base de prêmios liderada por proprietários.
Operadores de terminais marítimos e portuários devem crescer a um CAGR de 6,44% até 2031. Os 44,66 milhões de TEUs recordes movimentados em 2025 indicam a escala da atividade portuária que esses operadores gerenciam. Os operadores portuários podem enfrentar danos a infraestrutura fixa, sinistros de colisão de embarcações, interrupção de negócios e exposições a atrasos de terceiros. Essas exposições são diferentes dos riscos cobertos pela apólice ordinária de um proprietário de embarcação. Produtos dedicados de responsabilidade civil não P&I podem, portanto, preencher uma lacuna de cobertura nas operações portuárias. O crescimento do segmento é consistente com maior atenção à gestão de riscos de terminais e à proteção de responsabilidade civil independente.
Panorama Competitivo
Concentração do Mercado
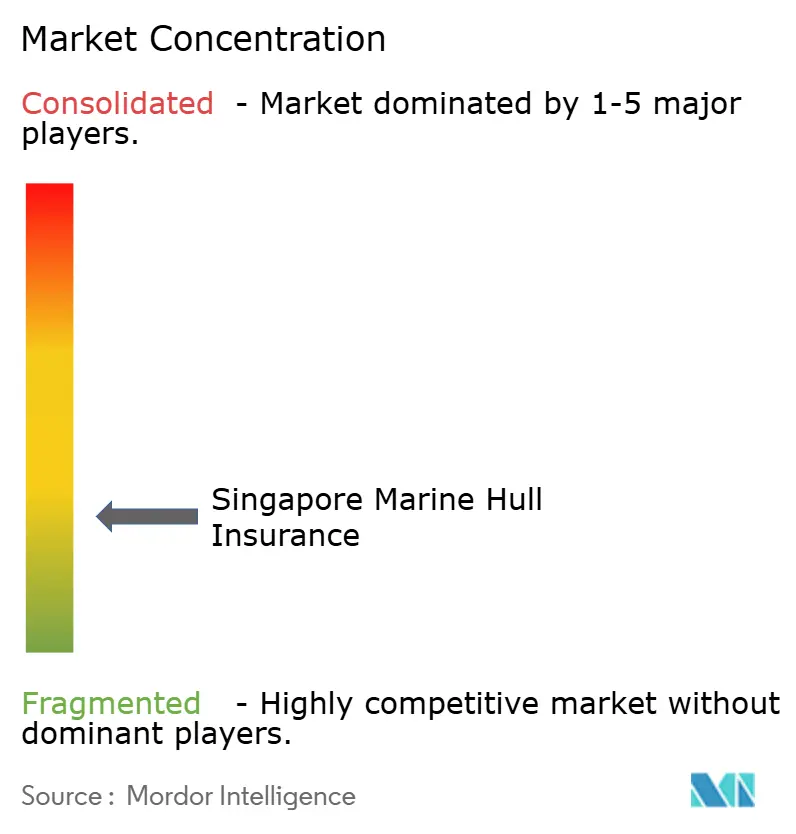
O mercado de seguro de casco marítimo de Singapura inclui sindicatos especializados da Lloyd's, MGAs e seguradoras diretas licenciadas. Tokio Marine Kiln Singapore, AXA XL Singapore, Beazley Singapore, Markel International Singapore e Canopius Asia estão entre os participantes especializados mencionados no escopo fornecido. QBE Insurance Singapore, MSIG Insurance Singapore, Tokio Marine Insurance Singapore, Sompo Insurance Singapore e Chubb Insurance Singapore estão entre as seguradoras diretas ativas no ambiente mais amplo de seguro marítimo. A presença de muitos participantes torna o mercado fragmentado em termos agregados, apesar das fortes plataformas especializadas. A concorrência é moldada pela capacidade de subscrição, pela capacidade de resposta a sinistros, pela autoridade delegada e pelo acesso a resseguro. Essa estrutura exige que os provedores diferenciem suas capacidades de produtos e serviços em vez de depender apenas do preço.
A subscrição digital está se tornando uma ferramenta competitiva prática para seguradoras que atendem riscos complexos. A QBE atualmente utiliza análises Workbench e eClaims para apoiar a precificação, soluções customizadas e decisões de sinistros mais ágeis. A plataforma SCISSOR da Associação de Navegação de Singapura oferece cobertura integrada de ciber marítimo e aborda interrupção de negócios e perda financeira, além de danos físicos. Essas iniciativas mostram que o desenho de coberturas está se estendendo além dos produtos padrão de H&M. Seguradoras que conseguem processar informações de embarcações rapidamente podem melhorar a capacidade de resposta para operadores de frotas e corretores. A IUMI também enfatizou o papel dos dados e da inteligência artificial nas operações de seguro marítimo. O mercado de seguro de casco marítimo de Singapura está, portanto, tornando-se cada vez mais dependente de dados especializados de risco e flexibilidade de apólice.
Embarcações de combustível alternativo, exposição cibernética e operações de terminais continuam sendo áreas onde a capacidade de produto pode diferenciar os provedores. O trabalho da MPA sobre combustíveis alternativos fornece um contexto local claro para subscritores que avaliam embarcações a metanol e amônia. O lançamento pela MSIG em 2025 de subscrição direta de P&I baseada em Singapura por meio de seu agente especializado em seguros marítimos demonstrou o interesse contínuo em capacidade regional especializada. As seguradoras devem equilibrar a expansão de produtos com uma seleção clara de riscos à medida que a capacidade permanece competitiva. Grandes provedores internacionais podem utilizar plataformas regionais e equipes especializadas, enquanto MGAs menores podem fornecer foco local de subscrição. Essa combinação cria espaço para inovação, mas também torna a disciplina tarifária importante.
Líderes do Seguro de Casco Marítimo de Singapura
-
QBE International
-
AXA XL
-
Canopius Asia
-
Markel
-
Beazley
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes no Setor
- Abril de 2026: A QBE Singapore publicou o Marine Insurance Risk Outlook for Asia 2026, identificando cinco temas prioritários de risco: meio ambiente, mão de obra, tecnologia, economia e geopolítica, e carga e cadeia de suprimentos, confirmando que a frota global enfrenta uma escassez de 90.000 oficiais em 2026. Isso sinaliza um escrutínio de subscrição sobre a adequação de tripulação como fator gerador de sinistros para riscos de frotas gerenciadas em Singapura.
- Janeiro de 2026: A Autoridade Marítima e Portuária de Singapura (MPA) operacionalizou o abastecimento com metanol por meio de normas técnicas publicadas e arranjos de licenciamento, com as licenças de abastecimento com metanol entrando em vigor a partir de janeiro de 2026. A MPA também está desenvolvendo a primeira Referência Técnica de Singapura para o abastecimento com amônia.
- Setembro de 2025: A MSIG Singapore nomeou a MSIG Specialty Marine como seu agente de subscrição para começar a subscrever riscos de Proteção e Indenização diretamente de Singapura, com o respaldo de 30 transportadoras de risco.
- Setembro de 2025: Singapura sediou a Conferência Anual IUMI 2025, onde as discussões sobre seguro marítimo abordaram digitalização, inteligência artificial e desafios de subscrição.
Escopo do Relatório sobre Seguro de Casco Marítimo de Singapura
O Mercado de Seguro de Casco Marítimo de Singapura refere-se ao mercado de seguros que protegem navios e embarcações, incluindo seu casco, maquinário e equipamentos, contra perdas físicas ou danos decorrentes de riscos marítimos, como colisão, encalhe, incêndio, tempestades e outros perigos marítimos.
O Relatório do Mercado de Seguro de Casco Marítimo de Singapura é Segmentado por Tipo de Produto (Casco e Maquinário, Interesses de Casco, Riscos de Construtores/Conversão/Reparadores Navais, Perda de Fretamento/Rendimentos, Guerra de Casco e Greves, Operadores de Terminais Marítimos e Responsabilidade Civil de Operação de Embarcações (Não P&I)), Tipo de Embarcação (Comercial de Alto Mar, Portuário/Costeiro/Local, Outro Casco Comercial), Tipo de Cobertura (H&M Operacional de Perigos Nomeados, Redações de Casco de Todos os Riscos, Perda Total Apenas, Riscos Portuários/Embarcações Atracadas), Canal de Distribuição (Corretores de Seguros, Agentes de Seguros, Direto, MGAs e Subscritores Delegados) e Tipo de Segurado (Proprietários e Operadores de Embarcações, Estaleiros e Reparadores, Operadores de Terminais Marítimos e Portuários, Credores Hipotecários e Outros Financiadores). As Previsões de Mercado são Fornecidas em Termos de Valor (milhões de USD).
| Casco e Maquinário |
| Interesses de Casco |
| Riscos de Construtores, Conversão e Reparadores Navais |
| Perda de Fretamento / Rendimentos |
| Guerra de Casco e Greves |
| Operadores de Terminais Marítimos e Responsabilidade Civil de Operação de Embarcações (Não P&I) |
| Comercial de Alto Mar | Navios Porta-Contêineres |
| Graneleiros | |
| Petroleiros de Petróleo, Produtos e Químicos | |
| Transportadores de GNL e GLP | |
| Embarcações de Carga Geral, Multipropósito e Ro-Ro / Transportadores de Veículos | |
| Embarcações de Passageiros e Ferries | |
| Embarcações de Apoio Offshore | |
| Portuário, Costeiro e Local | Rebocadores Portuários, Barcaças, Barcos de Trabalho, Embarcações de Prático e de Patrulha |
| Embarcações de Pesca | |
| Iates e Embarcações de Recreio | |
| Outro Casco Comercial |
| H&M Operacional de Perigos Nomeados |
| Todos os Riscos |
| Perda Total Apenas/Perda Total Construtiva Apenas |
| Riscos Portuários / Embarcações Atracadas / Inativas |
| Corretores de Seguros |
| Agentes de Seguros |
| Distribuição Direta de Seguradoras |
| MGAs e Subscritores Delegados |
| Proprietários e Operadores de Embarcações |
| Estaleiros e Reparadores |
| Operadores de Terminais Marítimos e Portuários |
| Credores Hipotecários e Outros Financiadores |
| Por Tipo de Produto | Casco e Maquinário | |
| Interesses de Casco | ||
| Riscos de Construtores, Conversão e Reparadores Navais | ||
| Perda de Fretamento / Rendimentos | ||
| Guerra de Casco e Greves | ||
| Operadores de Terminais Marítimos e Responsabilidade Civil de Operação de Embarcações (Não P&I) | ||
| Por Tipo de Embarcação | Comercial de Alto Mar | Navios Porta-Contêineres |
| Graneleiros | ||
| Petroleiros de Petróleo, Produtos e Químicos | ||
| Transportadores de GNL e GLP | ||
| Embarcações de Carga Geral, Multipropósito e Ro-Ro / Transportadores de Veículos | ||
| Embarcações de Passageiros e Ferries | ||
| Embarcações de Apoio Offshore | ||
| Portuário, Costeiro e Local | Rebocadores Portuários, Barcaças, Barcos de Trabalho, Embarcações de Prático e de Patrulha | |
| Embarcações de Pesca | ||
| Iates e Embarcações de Recreio | ||
| Outro Casco Comercial | ||
| Por Tipo de Cobertura | H&M Operacional de Perigos Nomeados | |
| Todos os Riscos | ||
| Perda Total Apenas/Perda Total Construtiva Apenas | ||
| Riscos Portuários / Embarcações Atracadas / Inativas | ||
| Por Canal de Distribuição | Corretores de Seguros | |
| Agentes de Seguros | ||
| Distribuição Direta de Seguradoras | ||
| MGAs e Subscritores Delegados | ||
| Por Tipo de Segurado | Proprietários e Operadores de Embarcações | |
| Estaleiros e Reparadores | ||
| Operadores de Terminais Marítimos e Portuários | ||
| Credores Hipotecários e Outros Financiadores | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do seguro de casco marítimo de Singapura em 2031?
O tamanho do mercado de seguro de casco marítimo de Singapura deve atingir 157,11 milhões de USD até 2031, a partir de 126,08 milhões de USD em 2026, a um CAGR de 4,5%.
Qual categoria de produto lidera o seguro de casco marítimo de Singapura?
Casco e maquinário respondeu por 62,77% da participação do mercado de seguro de casco marítimo de Singapura em 2025.
Qual categoria de embarcação possui a maior base de prêmios em Singapura?
Embarcações portuárias, costeiras e locais responderam por 63,09% dos prêmios em 2025, refletindo a demanda proveniente de operações portuárias e costeiras.
O que está impulsionando a demanda por cobertura especializada de casco marítimo em Singapura?
O crescimento da frota, os valores mais elevados das embarcações, a perturbação nas rotas comerciais, os combustíveis alternativos e o maior uso de dados de embarcações estão sustentando a demanda por cobertura especializada.
Por que as embarcações de combustível alternativo são importantes para as seguradoras de Singapura?
As embarcações a metanol e amônia criam exposições técnicas e de responsabilidade civil desconhecidas, que requerem subscrição mais detalhada e redação de apólice específica.
Qual canal de distribuição está crescendo mais rapidamente em Singapura?
MGAs e Subscritores Delegados devem crescer a um CAGR de 6,82% até 2031, enquanto os corretores permanecem o maior canal em 2025.