
Tamaño y Participación del Mercado de Seguros de Casco Marino de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 122.17 Millones de dólares |
| Tamaño del Mercado (2026) | 126.08 Millones de dólares |
| Tamaño del Mercado (2031) | 157.11 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.50 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Casco Marino de Singapur por Mordor Intelligence
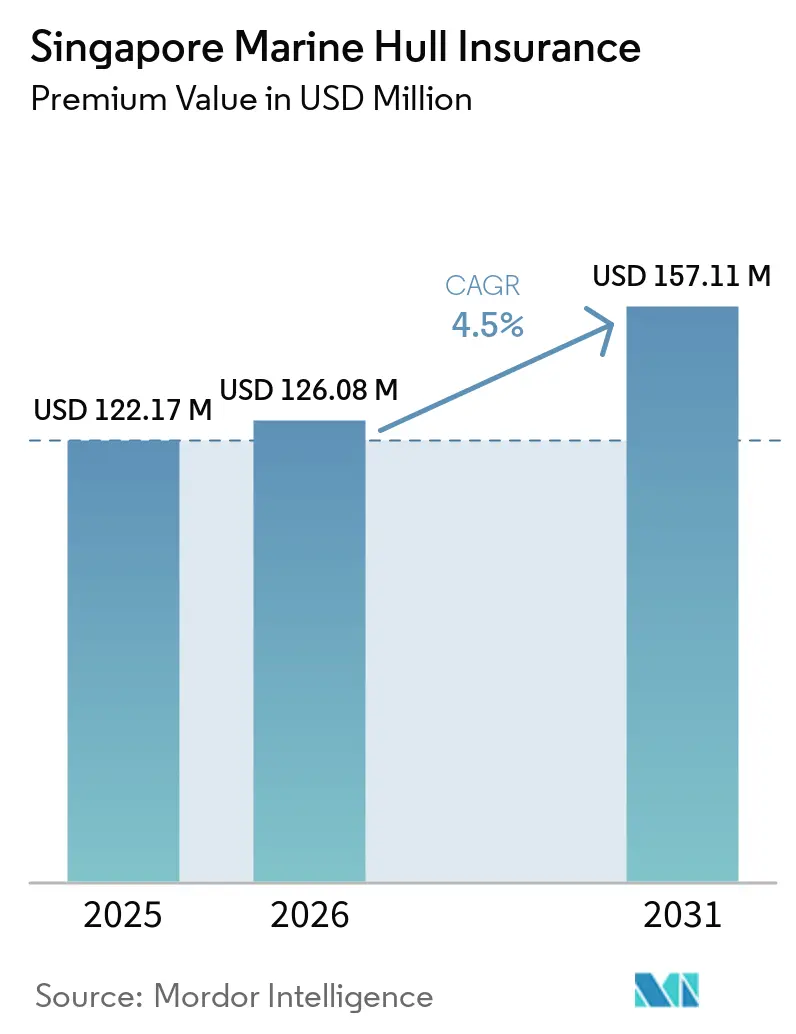
El tamaño del Mercado de Seguros de Casco Marino de Singapur en términos de valor de primas fue de 122,17 millones de USD en 2025 y se estima que crezca de 126,08 millones de USD en 2026 hasta alcanzar 157,11 millones de USD en 2031, a una CAGR del 4,5% durante el período de pronóstico (2026-2031).
Singapur inicia 2026 con una base de flota registrada más amplia, valores de embarcaciones más elevados y una presencia de suscripción especializada más consolidada. El Registro de Buques de Singapur alcanzó los 137,46 millones de toneladas de registro bruto en 2025, un incremento del 27% respecto a 2024, y se posicionó como el cuarto registro más grande del mundo. Esta expansión sustenta la demanda de primas a medida que un mayor tonelaje registrado en Singapur requiere cobertura de casco y protección especializada relacionada. La competencia sigue siendo activa a medida que crece la capacidad de suscripción, pero la expansión de la flota y el desarrollo de productos continúan apoyando el mercado de seguros de casco marino de Singapur incluso cuando los precios internacionales son más moderados. La oportunidad reside en atender los riesgos complejos de embarcaciones, terminales, cibernéticos y de combustibles alternativos mediante una mayor disciplina de suscripción, una evaluación de riesgos más ágil, redacciones de pólizas claras, apoyo de reaseguro adecuado y procesos de siniestros que ayuden a los tomadores de seguros a gestionar las interrupciones operativas, restaurar las embarcaciones de manera eficiente y atender las necesidades prácticas de corredores, propietarios, operadores de terminales y prestamistas.
Principales Conclusiones del Informe
- Por tipo de producto, casco y maquinaria representó el 62,77% de la participación del mercado de seguros de casco marino de Singapur en 2025, mientras que los operadores de terminales marinas y la responsabilidad de operación de embarcaciones, no-P&I, está proyectado que crezca a una CAGR del 6,13% hasta 2031.
- Por tipo de embarcación, las embarcaciones portuarias, costeras y locales representaron el 63,09% de la participación del mercado de seguros de casco marino de Singapur en 2025, mientras que el casco comercial diverso se prevé que se expanda a una CAGR del 5,71% hasta 2031.
- Por tipo de cobertura, el H&M operacional de riesgos nominados representó el 74,12% de la participación del mercado de seguros de casco marino de Singapur en 2025, mientras que todo riesgo está previsto que crezca a una CAGR del 6,32% hasta 2031.
- Por canal de distribución, los corredores de seguros mantuvieron el 72,86% de la participación del mercado de seguros de casco marino de Singapur en 2025, mientras que los agentes gestores de suscripción y tomadores de cobertura están proyectados para expandirse a una CAGR del 6,82% hasta 2031.
- Por tipo de asegurado, los propietarios y operadores de embarcaciones mantuvieron el 79,23% de la participación del mercado de seguros de casco marino de Singapur en 2025, mientras que los operadores de terminales marinas y puertos están previstos que crezcan a una CAGR del 6,44% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Perspectivas y Tendencias del Mercado de Seguros de Casco Marino de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Singapur como Centro Marítimo y de Seguros Marinos | +1.2% | Singapur, con efecto expansivo sobre la ASEAN | Largo plazo (≥ 4 años) |
| Crecimiento en los Valores de las Embarcaciones y la Exposición Asegurable de la Flota | +0.8% | Singapur, la ASEAN y los mercados globales de abanderamiento | Mediano plazo (2-4 años) |
| Renovación de la Flota y Embarcaciones Tecnológicamente Avanzadas de Mayor Valor | +0.6% | Singapur, Corea del Sur, Japón y los mercados de cartera de pedidos de China | Largo plazo (≥ 4 años) |
| Demanda de Cobertura Especializada por Disrupciones en Rutas Comerciales | +0.7% | Global, con alta relevancia para Singapur | Corto plazo (≤ 2 años) |
| Embarcaciones de Combustibles Alternativos y Riesgos Marítimos Emergentes | +0.5% | Singapur, Europa del Norte y los principales centros de abastecimiento de combustible | Mediano plazo (2-4 años) |
| Operaciones Digitales de Embarcaciones y Suscripción Basada en Datos | +0.4% | Singapur, Londres y los mercados nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Posición de Singapur como Centro Regional Marítimo y de Seguros Marinos
El papel de Singapur como puerto, registro y centro de suscripción respalda el fondo de primas local en materia de propiedad, gestión, financiación, corretaje y servicios de reclamaciones de embarcaciones. Más de 5.000 establecimientos marítimos y 200.000 empleos en el sector marítimo sustentan una amplia base comercial para los servicios de seguro marino, la experiencia técnica y la colocación regional de riesgos[1]. El Registro de Buques de Singapur alcanzó un récord de 137,46 millones de toneladas de arqueo bruto en 2025, lo que proporciona a los aseguradores una base más amplia de embarcaciones vinculadas a Singapur para evaluar y atender. Su posición como el cuarto registro mundial más grande amplía el conjunto de embarcaciones conectadas a la propiedad, gestión, financiación, decisiones de seguros, escalas en puerto, requisitos de reparación y servicios profesionales con base en Singapur. La actividad de cambio de pabellón impulsó esta expansión y aportó más tonelaje al mercado de seguros de casco marino de Singapur, donde los equipos locales pueden ofrecer suscripción especializada y acceso a capacidad internacional. Las decisiones de registro también tienden a mantenerse vigentes porque están vinculadas a procesos administrativos, acuerdos de cumplimiento normativo, requisitos de los prestamistas, planificación operativa y acuerdos de financiación plurianuales.
Crecimiento en los Valores de las Embarcaciones y Expansión de la Exposición Asegurable de la Flota
El mayor registro incrementa el número de embarcaciones que pueden requerir protección de casco, cobertura de responsabilidad civil, extensiones de pérdida de flete, condiciones de riesgo de guerra u otras soluciones de seguros especializados. Los valores de las embarcaciones también aumentan la exposición asegurada que los suscriptores deben evaluar en cada póliza, en particular cuando la colocación implica una embarcación comercial de alto valor o un programa de reaseguro en capas. El volumen récord del registro en 2025 muestra que la base de exposición disponible se amplió considerablemente respecto al año anterior, sustentando una cartera más amplia de actividad de renovación, nuevos negocios y colocaciones especializadas. Los valores más altos de los activos pueden incrementar el potencial de prima, pero también aumentan el coste de un siniestro mayor y el capital necesario para respaldar una posición de suscripción prudente. El mercado de seguros de casco marino de Singapur necesita, por tanto, una selección de riesgos que siga el ritmo de los cambios en los valores de las embarcaciones, las rutas de operación, las opciones de reparación y los diferentes perfiles de riesgo de las flotas costeras y de alta mar. Los suscriptores también necesitan estructuras de reaseguro adecuadas para colocaciones más grandes y complejas, ya que el crecimiento de la exposición por sí solo no garantiza una mejora en los márgenes de suscripción.
Renovación de la Flota y Transición hacia Embarcaciones Tecnológicamente Avanzadas de Mayor Valor
Las embarcaciones más nuevas introducen maquinaria más avanzada, sistemas de combustible, controles automatizados y requisitos operativos en la cartera de seguros, modificando la información técnica que los suscriptores necesitan antes de ofrecer condiciones. Estas características pueden incrementar los valores asegurados y generar demanda de redacciones de pólizas más personalizadas que reconozcan la interacción entre el daño físico, los fallos de maquinaria, los sistemas de combustible y las responsabilidades operativas. La propulsión alternativa y los sistemas de a bordo complejos requieren una revisión más detallada de la capacidad de reparación, la preparación de la tripulación, la disponibilidad de repuestos, los escenarios de pérdida y los límites prácticos de la experiencia siniestral consolidada. La Organización Marítima Internacional aprobó directrices provisionales de seguridad para combustibles de amoníaco en diciembre de 2024, creando un punto de referencia internacional para el uso seguro de este combustible marino emergente[2]. El marco hace que las cuestiones de seguridad y responsabilidad relacionadas con el amoníaco sean más relevantes para los nuevos diseños de embarcaciones, aunque las redacciones de las pólizas y los datos de siniestros aún se están desarrollando. El registro de Singapur había abanderado 5 embarcaciones propulsadas por metanol y esperaba su primera embarcación de doble combustible de amoníaco en un plazo de 2 años, situando la transición dentro de la cartera de riesgos local. Esta transición respalda la suscripción especializada al tiempo que acentúa la necesidad de una tarificación disciplinada, revisión técnica y supuestos de pérdida realistas.
Creciente Demanda de Cobertura de Casco Especializada ante Disrupciones Geopolíticas y en Rutas Comerciales
La disrupción de las rutas comerciales ha incrementado la relevancia de la protección por riesgo de guerra, extensión de viaje y pérdida de flete para los propietarios de embarcaciones que deben reevaluar sus rutas, la duración de los viajes y las condiciones operativas. Las rutas más largas pueden exponer a las embarcaciones a mayores riesgos meteorológicos, de maquinaria, de combustible, de programación y operativos, mientras que los retrasos pueden afectar a los ingresos de la embarcación y a las obligaciones contractuales de las contrapartes. Singapur sigue siendo relevante para estos flujos porque es un importante centro de enrutamiento marítimo, avituallamiento, servicios y seguros para operadores asiáticos e internacionales. El mercado de seguros de casco marino de Singapur puede respaldar a los operadores asiáticos que buscan capacidad especializada para viajes complejos, especialmente cuando las condiciones de póliza convencionales no abordan plenamente la exposición a conflictos o el riesgo de tránsito prolongado. Las necesidades de cobertura más amplias también pueden hacer que las redacciones estándar de casco sean menos adecuadas para algunos riesgos, lo que lleva a propietarios y corredores a buscar condiciones más claras sobre exclusiones, franquicias, duración y procedimientos de siniestros. Los suscriptores deben seguir distinguiendo entre una mayor demanda de cobertura y el riesgo que puede tarificarse de manera sostenible, ya que la exposición relacionada con conflictos puede cambiar rápidamente según la ruta, la embarcación, la carga y el entorno de seguridad.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Moderados y Competencia de Capacidad | -0.6% | Global, especialmente los mercados de Londres y Escandinavia, con relevancia para Singapur | Corto plazo (≤ 2 años) |
| Aumento de los Costes de Reparación y Gravedad de los Siniestros de Maquinaria | -0.5% | Global, con exposición directa para flotas abanderadas y gestionadas en Singapur | Mediano plazo (2-4 años) |
| Historial Limitado de Siniestros para Tecnología de Embarcaciones Emergentes | -0.3% | Singapur, Europa del Norte y los centros de construcción naval de Asia Oriental | Largo plazo (≥ 4 años) |
| Flota Envejecida y Exposición a Pérdidas de Casco de Alta Gravedad | -0.4% | Global, concentrado en flotas de petroleros y graneleros más antiguos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Entorno de Precios Moderados e Intensa Competencia de Capacidad de Suscripción
El crecimiento de la capacidad puede reducir las tasas de prima cuando varios aseguradores persiguen los mismos riesgos, especialmente cuando las condiciones de las pólizas son ampliamente comparables y los corredores pueden acceder a múltiples fuentes de capacidad especializada. Esta presión es relevante para Singapur porque la colocación local está vinculada a la capacidad especializada internacional, los mercados globales de reaseguro y las decisiones de suscripción adoptadas a través de plataformas regionales. Los nuevos agentes gestores de suscripción y los acuerdos de suscripción delegada pueden mejorar el acceso a los riesgos regionales al acercar el conocimiento del producto y la autoridad de suscripción a los propietarios de embarcaciones y a los corredores. También pueden reducir las barreras de entrada en clases competitivas, aumentando el número de proveedores dispuestos a cotizar riesgos que en otro tiempo eran difíciles de colocar. El mercado de seguros de casco marino de Singapur debe equilibrar una mayor disponibilidad de productos con la necesidad de preservar los márgenes de suscripción, los estándares de servicio de siniestros y la disciplina de capital. Los requisitos prudenciales locales continúan estableciendo expectativas sobre la gestión de riesgos, la gestión del reaseguro y las prácticas de capital de los aseguradores autorizados.
Aumento de los Costes de Reparación e Incremento de la Gravedad de los Siniestros de Maquinaria
La inflación de los costes de reparación puede incrementar los índices de siniestralidad incluso cuando aumentan las primas suscritas, porque el coste de restaurar una embarcación dañada puede avanzar más rápidamente que la tasa obtenida en la renovación de la póliza. El Índice de Inflación de Casco de la IUMI considera los precios del acero, los salarios en la construcción naval y la capacidad de los astilleros al evaluar el desarrollo del coste de los siniestros de casco y proporciona una referencia común para los factores que afectan a las reparaciones[3]. Los siniestros de maquinaria son especialmente relevantes para los remolcadores portuarios, barcazas y otras embarcaciones de trabajo con ciclos operativos intensivos, frecuentes requisitos de maniobra y escasa tolerancia a las interrupciones. Los mayores costes de reparación también hacen que los valores asegurados sean más sensibles a un siniestro de magnitud intermedia, especialmente cuando la embarcación requiere componentes especializados o un período prolongado en un astillero. El mercado de seguros de casco marino de Singapur debe considerar el acceso a reparaciones, la disponibilidad de mano de obra, los costes de materiales, la antigüedad de la embarcación y la disponibilidad de instalaciones adecuadas al establecer las condiciones. Estos factores pueden restringir la rentabilidad si las tarifas no reflejan la gravedad de los siniestros, los límites de las pólizas, las franquicias y el coste total de la gestión de un siniestro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Casco y Maquinaria como Pilar, la Responsabilidad de Terminales se Acelera
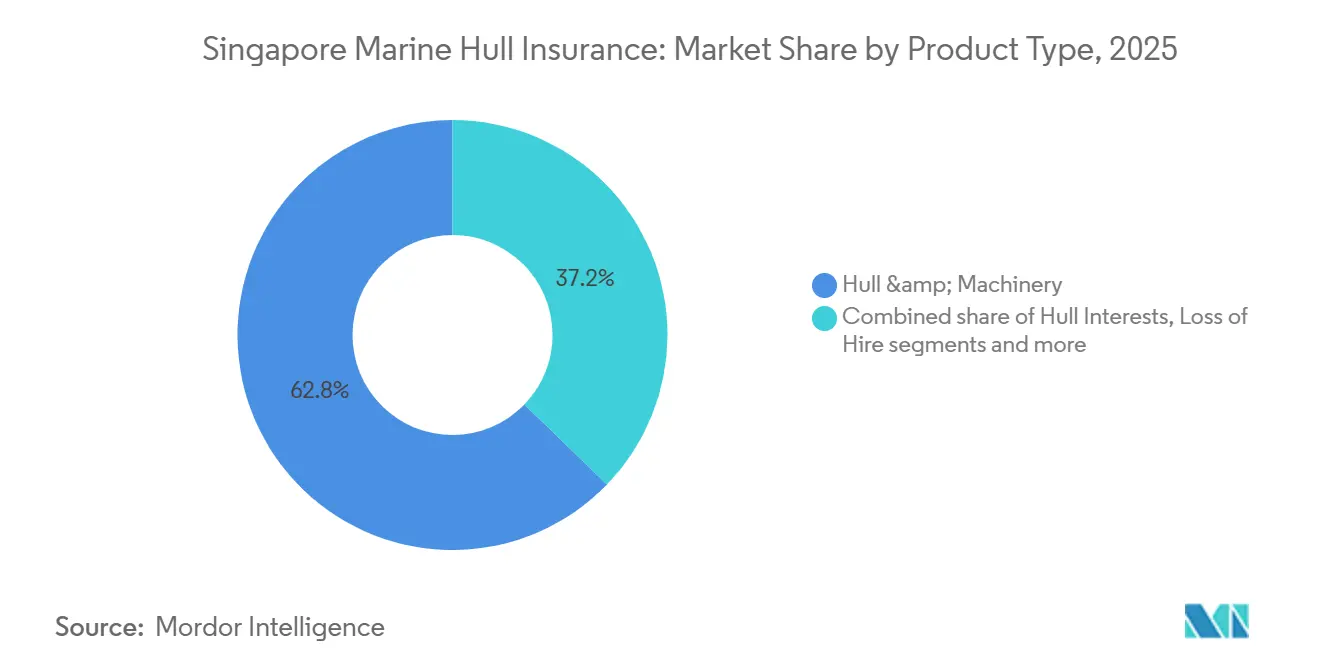
El casco y maquinaria representó el 62,77% de la participación del mercado de seguros de casco marino de Singapur en 2025 y se mantuvo como la mayor categoría de producto. Esta cobertura principal sirve a las flotas operativas que son propiedad de o gestionadas desde Singapur, sustentando el tamaño global del mercado de seguros de casco marino de Singapur. Los intereses de casco abordan las exposiciones vinculadas a los financiadores y otras partes que tienen un interés en la embarcación. Los riesgos de construcción, conversión y cobertura para reparadores de buques abordan los riesgos durante la construcción, conversión y actividad de reparación. La cobertura por pérdida de flete o ingresos sigue siendo relevante cuando una embarcación asegurada no puede operar tras sufrir daños físicos. La cobertura de casco por guerra y huelgas sirve a los propietarios que se enfrentan a exposiciones por conflictos y violencia política específicas de ciertas rutas. Los operadores de terminales marinas y la responsabilidad de operación de embarcaciones, no-P&I, registran la mayor tasa de crecimiento prevista, con una CAGR del 6,13% hasta 2031. Esto refleja la creciente necesidad de separar la responsabilidad portuaria de la protección tradicional específica de las embarcaciones.
El volumen de tráfico de contenedores de Singapur en 2025 alcanzó los 44,66 millones de TEU, sustentando un amplio entorno operativo para las terminales y los servicios a embarcaciones, y contribuyendo al tamaño del mercado de seguros de casco marino de Singapur. La actividad de las terminales puede generar exposiciones relacionadas con activos fijos, movimientos de embarcaciones, retrasos y responsabilidades ante terceros. Estas exposiciones requieren un diseño de póliza que tenga en cuenta las operaciones portuarias y no solo la navegación de las embarcaciones. La normativa del Impuesto sobre la Renta establece una tasa concesionaria del 5% sobre los ingresos de suscripción que cumplen los requisitos para los aseguradores de casco marino y de responsabilidad aprobados. Este marco respalda a los aseguradores que desarrollan carteras dedicadas de casco y responsabilidad en Singapur. La industria de seguros de casco marino de Singapur también se beneficia cuando las redacciones de los productos siguen el ritmo de las relaciones operativas cada vez más complejas. La categoría de responsabilidad de terminales de mayor crecimiento muestra que la demanda de cobertura se está extendiendo más allá del daño físico convencional de las embarcaciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Por Tipo de Embarcación: la Flota Costera Lidera en Volumen, el Casco Comercial Diverso Crece Más Rápido
Las embarcaciones portuarias, costeras y locales mantuvieron el 63,09% de la participación del mercado de seguros de casco marino de Singapur en 2025 y conformaron la mayor categoría de embarcaciones. Este grupo incluye remolcadores portuarios, barcazas, embarcaciones de trabajo, embarcaciones de prácticos, patrulleras, buques pesqueros y yates. Su importancia refleja la densa concentración de actividad comercial en las vías navegables de Singapur y sus alrededores. Las llegadas de embarcaciones al Puerto de Singapur alcanzaron los 3.220 millones de toneladas de registro bruto en 2025. Estas llegadas requieren operaciones de remolque, avituallamiento, servicios y apoyo que generan una amplia base de embarcaciones aseguradas de menor tamaño. Las embarcaciones costeras pueden tener un uso intensivo de maquinaria debido a las frecuentes maniobras y ciclos operativos. Sus necesidades de suscripción suelen depender del estado de la embarcación, las prácticas de mantenimiento y la zona de operación.
Las embarcaciones comerciales de alta mar siguen siendo importantes porque los valores asegurados suelen ser más elevados para los portacontenedores, petroleros, graneleros, buques gaseros de gas natural licuado o gas licuado de petróleo, buques de carga general, buques ro-ro, buques de pasajeros y buques de apoyo a plataformas. Estas embarcaciones pueden requerir una cobertura de casco y riesgo de guerra en capas respaldada por acuerdos de reaseguro. La disrupción de las rutas y los mayores valores de los activos pueden aumentar la importancia de las condiciones especializadas para este grupo. Se proyecta que el casco comercial diverso crezca a una CAGR del 5,71% hasta 2031. Esta categoría incluye embarcaciones especializadas y diseños fuera de las clasificaciones tradicionales. Refleja un universo asegurado más amplio a medida que los operadores comerciales desarrollan usos más específicos para las embarcaciones. La industria de seguros de casco marino de Singapur necesita una suscripción diferenciada en lugar de un enfoque único tanto para las embarcaciones portuarias como para las de alta mar.
Por Tipo de Cobertura: Los Riesgos Nominados Dominan, las Redacciones de Todo Riesgo Ganan Terreno
El H&M operacional de riesgos nominados representó el 74,12% de la participación del mercado de seguros de casco marino de Singapur en 2025 y se mantuvo como la forma de cobertura principal. Las condiciones de riesgos definidos proporcionan un alcance claro para los aseguradores y los tomadores y son especialmente relevantes para las operaciones costeras y portuarias de alta frecuencia. La cobertura de pérdida total únicamente/pérdida total constructiva únicamente sirve a los propietarios que buscan una protección más limitada ante eventos de pérdida grave. La cobertura de riesgos portuarios, embarcaciones en espera y embarcaciones inactivas sirve a las embarcaciones sometidas a mantenimiento, en espera de fletamento o en fondeo. Estos estados operativos son relevantes en un puerto de gran actividad con una importante actividad de reparación y servicio.
Las embarcaciones de combustibles alternativos son una razón importante por la que las condiciones de cobertura más amplias pueden volverse más atractivas. Los sistemas de propulsión novedosos pueden no alinearse fácilmente con las listas tradicionales de riesgos nominados. Los problemas legales y de compensación relacionados con los derrames de combustibles alternativos muestran por qué el alcance de la póliza requiere una atención cuidadosa. Las redacciones de todo riesgo pueden ayudar a abordar riesgos complejos, pero también requieren información más detallada sobre la embarcación. Los aseguradores pueden necesitar datos sobre los sistemas de combustible, el mantenimiento, la preparación de la tripulación y el acceso a instalaciones de reparación especializadas. Esto incrementa el valor de la evaluación digital de riesgos y la suscripción técnica. El tamaño del mercado de seguros de casco marino de Singapur para todo riesgo tiene previsto expandirse a una CAGR del 6,32% hasta 2031. El cambio no reemplaza la cobertura de riesgos nominados, que sigue siendo la base establecida para la mayoría de las colocaciones de H&M operacional.
Por Canal de Distribución: los Corredores Dominan el Mercado, los Agentes Gestores de Suscripción Reconfiguran la Oferta
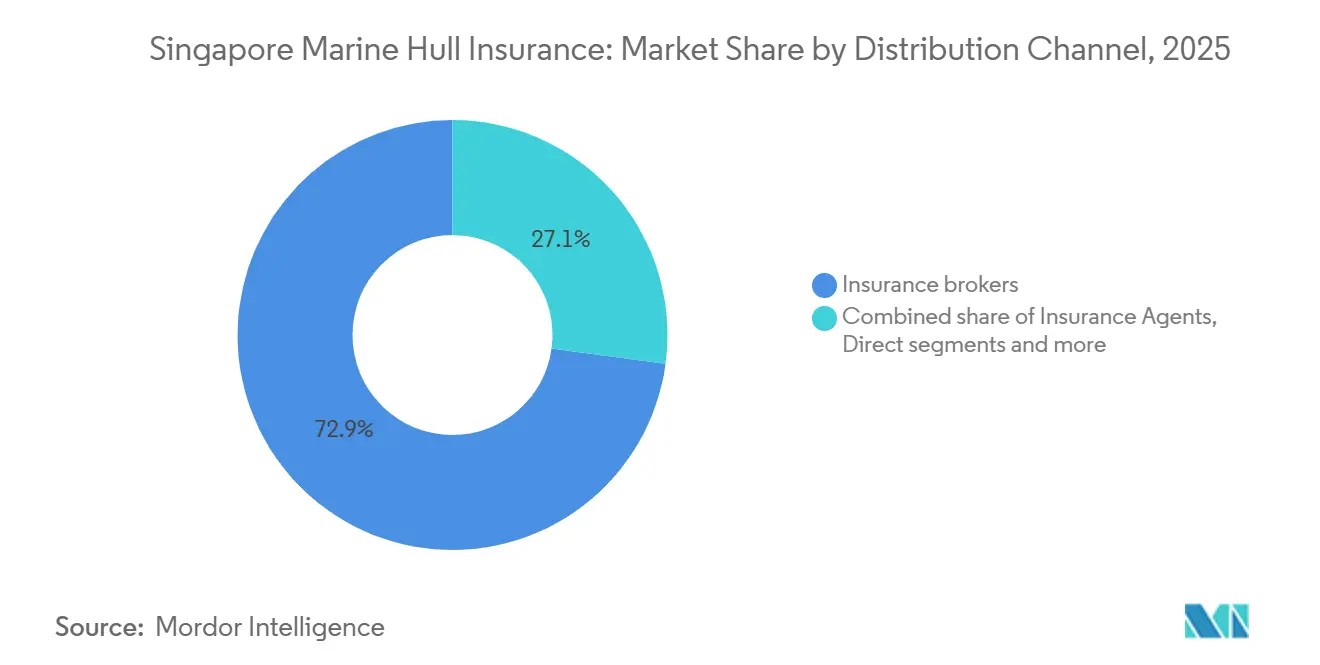
Los corredores de seguros controlaron el 72,86% de la participación del mercado de seguros de casco marino de Singapur en 2025 y se mantuvieron como el canal líder. Las colocaciones de casco suelen implicar elevados valores de las embarcaciones, redacciones de pólizas en capas y requisitos de reaseguro internacional. Los corredores pueden coordinar el acceso a capacidad nacional e internacional para estos riesgos. Los agentes de seguros y la distribución directa de los aseguradores sirven a pólizas más pequeñas o más estandarizadas. Estas vías suelen ser relevantes para las embarcaciones costeras y portuarias, donde los perfiles de riesgo son más conocidos. Se proyecta que los agentes gestores de suscripción y los tomadores de cobertura crezcan a una CAGR del 6,82% hasta 2031, lo que representa la tasa de crecimiento de distribución más rápida en el mercado de seguros de casco marino de Singapur. La suscripción delegada permite a los aseguradores especializados acceder a los riesgos regionales a través de equipos de suscripción con conocimiento local.
MSIG Specialty Marine comenzó a suscribir riesgos de protección e indemnización desde Singapur en septiembre de 2025 como agente de suscripción respaldado por 30 portadores de riesgo. Estos acuerdos pueden ampliar la capacidad disponible y acercar la experiencia en productos a los operadores de flotas asiáticas. También pueden aumentar la presión sobre los precios cuando múltiples nuevos participantes apuntan a los mismos riesgos. La combinación de canales, por tanto, afecta tanto a la eficiencia de la distribución como a las condiciones de suscripción. Los corredores siguen siendo fundamentales cuando una póliza requiere una estructuración compleja y negociación en el mercado. Los agentes gestores de suscripción y los tomadores de cobertura pueden complementar a los corredores creando puntos de acceso más especializados para la autoridad delegada. La industria de seguros de casco marino de Singapur debe mantener la supervisión de la calidad de la suscripción a medida que este canal se expande. El crecimiento de la autoridad delegada no elimina la necesidad de prácticas sólidas de capital, siniestros y gobernanza.

Por Tipo de Asegurado: los Propietarios de Embarcaciones Dominan, los Operadores Portuarios Emergen como Segmento de Crecimiento
Los propietarios y operadores de embarcaciones representaron el 79,23% de la participación del mercado de seguros de casco marino de Singapur en 2025 y fueron el grupo asegurado dominante. Esta posición refleja la concentración de propietarios registrados y empresas de gestión de flotas en Singapur. Los propietarios requieren cobertura para embarcaciones que van desde embarcaciones de trabajo locales hasta flotas comerciales internacionales. Los astilleros y talleres de reparación conforman otro grupo asegurado importante porque el mercado respalda una activa actividad de construcción, conversión y reparación. Los riesgos de construcción y la responsabilidad de los reparadores de buques son relevantes cuando el trabajo físico cambia el perfil de riesgo de la embarcación. Los acreedores hipotecarios y otros financiadores crean una base de demanda estable porque los prestamistas y proveedores de arrendamiento tienen intereses de garantía en las embarcaciones aseguradas. Estas partes requieren protección que reconozca su exposición financiera al daño físico. El mercado de seguros de casco marino de Singapur continúa dependiendo de esta base de primas liderada por los propietarios.
Se proyecta que los operadores de terminales marinas y puertos crezcan a una CAGR del 6,44% hasta 2031. El récord de 44,66 millones de TEU gestionados en 2025 indica la escala de la actividad portuaria que estos operadores gestionan. Los operadores portuarios pueden enfrentarse a daños en infraestructuras fijas, reclamaciones por colisión de embarcaciones, interrupción de negocio y exposiciones por retrasos ante terceros. Estas exposiciones son diferentes de los riesgos cubiertos por la póliza ordinaria de un propietario de embarcación. Los productos de responsabilidad civil no-P&I dedicados pueden, por tanto, abordar una laguna de cobertura en las operaciones portuarias. El crecimiento del segmento es coherente con una mayor atención a la gestión de riesgos en terminales y a la protección de responsabilidad independiente.
Panorama Competitivo
Concentración del Mercado
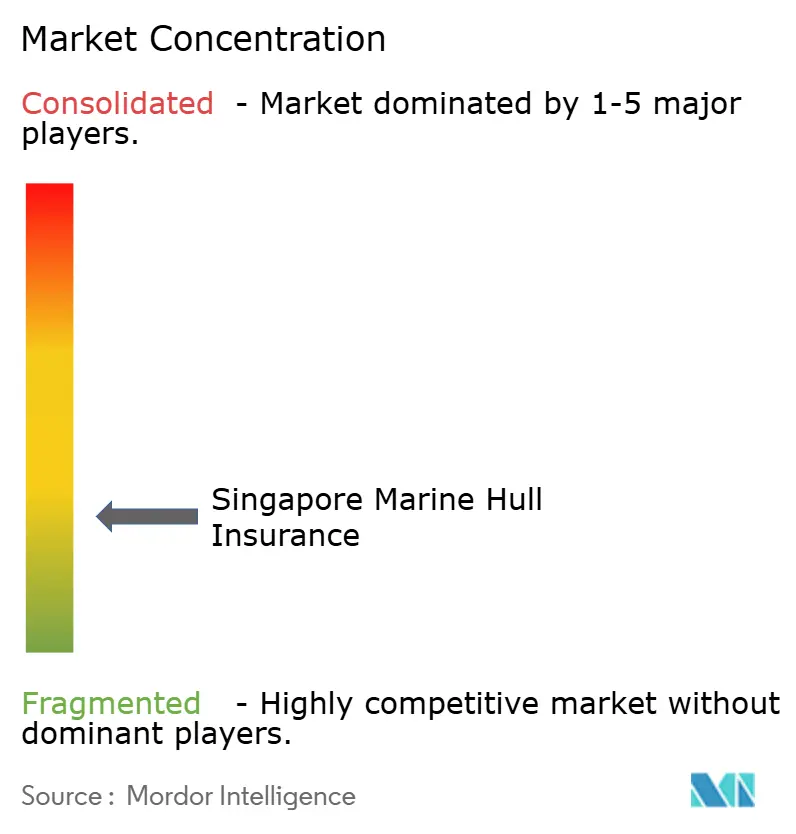
El mercado de seguros de casco marino de Singapur incluye síndicatos especializados del Lloyd's, agentes gestores de suscripción y aseguradores directos autorizados. Tokio Marine Kiln Singapore, AXA XL Singapore, Beazley Singapore, Markel International Singapore y Canopius Asia se encuentran entre los participantes especializados mencionados en el alcance proporcionado. QBE Insurance Singapore, MSIG Insurance Singapore, Tokio Marine Insurance Singapore, Sompo Insurance Singapore y Chubb Insurance Singapore se encuentran entre los aseguradores directos activos en el entorno más amplio de los seguros marinos. La presencia de numerosos participantes hace que el mercado sea fragmentado en su conjunto, a pesar de las sólidas plataformas especializadas. La competencia está determinada por la capacidad de suscripción, la capacidad de respuesta en siniestros, la autoridad delegada y el acceso al reaseguro. Esta estructura requiere que los proveedores diferencien sus capacidades de producto y servicio en lugar de depender únicamente del precio.
La suscripción digital se está convirtiendo en una herramienta competitiva práctica para los aseguradores que atienden riesgos complejos. QBE actualmente utiliza Workbench analytics y eClaims para respaldar la tarificación, las soluciones personalizadas y las decisiones de siniestros más ágiles. La plataforma SCISSOR de la Asociación de Navieros de Singapur ofrece cobertura integrada de ciberriesgos marinos y aborda la interrupción de negocio y las pérdidas financieras, además de los daños físicos. Estos movimientos muestran que el diseño de coberturas se está extendiendo más allá de los productos estándar de H&M. Los aseguradores que pueden procesar la información de las embarcaciones con rapidez pueden mejorar la capacidad de respuesta para los operadores de flotas y los corredores. La IUMI también ha enfatizado el papel de los datos y la inteligencia artificial en las operaciones de los seguros marinos. El mercado de seguros de casco marino de Singapur es, por tanto, cada vez más dependiente de datos de riesgo especializados y de la flexibilidad de las pólizas.
Las embarcaciones de combustibles alternativos, la exposición cibernética y las operaciones de terminales siguen siendo áreas donde la capacidad de producto puede diferenciar a los proveedores. El trabajo de la Autoridad Marítima y Portuaria sobre combustibles alternativos proporciona un contexto local claro para los suscriptores que evalúan embarcaciones de metanol y amoníaco. El lanzamiento en 2025 de MSIG de suscripción directa de P&I con base en Singapur a través de su agente de seguros marinos especializados mostró el interés continuo en capacidad regional especializada. Los aseguradores deben equilibrar la expansión de productos con una selección de riesgos clara a medida que la capacidad sigue siendo competitiva. Los grandes proveedores internacionales pueden utilizar plataformas regionales y equipos especializados, mientras que los agentes gestores de suscripción más pequeños pueden proporcionar un enfoque de suscripción local. Esta combinación crea espacio para la innovación, pero también hace que la disciplina tarifaria sea importante.
Líderes del Mercado de Seguros de Casco Marino de Singapur
-
QBE International
-
AXA XL
-
Canopius Asia
-
Markel
-
Beazley
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes en la Industria
- Abril de 2026: QBE Singapore publicó el Informe de Perspectivas de Riesgo en Seguros Marinos para Asia 2026, identificando cinco temas de riesgo prioritarios: medio ambiente, recursos humanos, tecnología, economía y geopolítica, y carga y cadena de suministro, y confirmando que la flota mundial enfrenta un déficit de 90.000 oficiales en 2026. Esto indica un mayor escrutinio en la suscripción sobre la adecuación de la dotación de tripulación como factor generador de siniestros para los riesgos de la flota gestionada desde Singapur.
- Enero de 2026: La Autoridad Marítima y Portuaria de Singapur (MPA) ha puesto en funcionamiento el abastecimiento de metanol mediante normas técnicas publicadas y acuerdos de licencias, con licencias de abastecimiento de metanol en vigor desde enero de 2026. La MPA también está desarrollando la primera Referencia Técnica de Singapur para el abastecimiento de amoníaco.
- Septiembre de 2025: MSIG Singapore designó a MSIG Specialty Marine como su agente de suscripción para comenzar a suscribir riesgos de Protección e Indemnización directamente desde Singapur, respaldado por 30 portadores de riesgo.
- Septiembre de 2025: Singapur fue sede de la Conferencia Anual IUMI 2025, donde los debates sobre seguros marinos abordaron la digitalización, la inteligencia artificial y los desafíos de suscripción.
Alcance del Informe sobre Seguros de Casco Marino de Singapur
El Mercado de Seguros de Casco Marino de Singapur hace referencia al mercado de seguros que protege a los buques y embarcaciones, incluyendo su casco, maquinaria y equipos, frente a la pérdida física o los daños derivados de riesgos marítimos como colisiones, varadas, incendios, tormentas y otros peligros marinos.
El Informe sobre el Mercado de Seguros de Casco Marino de Singapur está Segmentado por Tipo de Producto (Casco y Maquinaria, Intereses de Casco, Riesgos de Construcción/Conversión/Reparadores de Buques, Pérdida de Flete/Ingresos, Casco por Guerra y Huelgas, Operadores de Terminales Marinas y Responsabilidad de Operación de Embarcaciones (No-P&I)), Tipo de Embarcación (Comercial de Alta Mar, Portuaria/Costera/Local, Otro Casco Comercial), Tipo de Cobertura (H&M Operacional de Riesgos Nominados, Redacciones de Casco de Todo Riesgo, Pérdida Total Únicamente, Riesgos Portuarios/Embarcaciones en Espera), Canal de Distribución (Corredores de Seguros, Agentes de Seguros, Distribución Directa, Agentes Gestores de Suscripción y Tomadores de Cobertura) y Tipo de Asegurado (Propietarios y Operadores de Embarcaciones, Astilleros y Talleres de Reparación, Operadores de Terminales Marinas y Puertos, Acreedores Hipotecarios y Otros Financiadores). Las Previsiones del Mercado se Proporcionan en Términos de Valor (Millones de USD).
| Casco y Maquinaria |
| Intereses de Casco |
| Riesgos de Construcción, Conversión y Reparadores de Buques |
| Pérdida de Flete / Ingresos |
| Casco por Guerra y Huelgas |
| Operadores de Terminales Marinas y Responsabilidad de Operación de Embarcaciones (No-P&I) |
| Comercial de Alta Mar | Portacontenedores |
| Graneleros | |
| Petroleros de Petróleo, Productos y Químicos | |
| Buques Gaseros de Gas Natural Licuado y Gas Licuado de Petróleo | |
| Buques de Carga General, Multipropósito y Ro-Ro / Transportadores de Vehículos | |
| Buques de Pasajeros y Transbordadores | |
| Buques de Apoyo a Plataformas Marinas | |
| Portuaria, Costera y Local | Remolcadores Portuarios, Barcazas, Embarcaciones de Trabajo, Embarcaciones de Prácticos y Patrulleras |
| Buques Pesqueros | |
| Yates y Embarcaciones de Recreo | |
| Otro Casco Comercial |
| H&M Operacional de Riesgos Nominados |
| Todo Riesgo |
| Pérdida Total Únicamente / Pérdida Total Constructiva Únicamente |
| Riesgos Portuarios / Embarcaciones en Espera / Inactivas |
| Corredores de Seguros |
| Agentes de Seguros |
| Distribución Directa del Asegurador |
| Agentes Gestores de Suscripción y Tomadores de Cobertura |
| Propietarios y Operadores de Embarcaciones |
| Astilleros y Talleres de Reparación |
| Operadores de Terminales Marinas y Puertos |
| Acreedores Hipotecarios y Otros Financiadores |
| Por Tipo de Producto | Casco y Maquinaria | |
| Intereses de Casco | ||
| Riesgos de Construcción, Conversión y Reparadores de Buques | ||
| Pérdida de Flete / Ingresos | ||
| Casco por Guerra y Huelgas | ||
| Operadores de Terminales Marinas y Responsabilidad de Operación de Embarcaciones (No-P&I) | ||
| Por Tipo de Embarcación | Comercial de Alta Mar | Portacontenedores |
| Graneleros | ||
| Petroleros de Petróleo, Productos y Químicos | ||
| Buques Gaseros de Gas Natural Licuado y Gas Licuado de Petróleo | ||
| Buques de Carga General, Multipropósito y Ro-Ro / Transportadores de Vehículos | ||
| Buques de Pasajeros y Transbordadores | ||
| Buques de Apoyo a Plataformas Marinas | ||
| Portuaria, Costera y Local | Remolcadores Portuarios, Barcazas, Embarcaciones de Trabajo, Embarcaciones de Prácticos y Patrulleras | |
| Buques Pesqueros | ||
| Yates y Embarcaciones de Recreo | ||
| Otro Casco Comercial | ||
| Por Tipo de Cobertura | H&M Operacional de Riesgos Nominados | |
| Todo Riesgo | ||
| Pérdida Total Únicamente / Pérdida Total Constructiva Únicamente | ||
| Riesgos Portuarios / Embarcaciones en Espera / Inactivas | ||
| Por Canal de Distribución | Corredores de Seguros | |
| Agentes de Seguros | ||
| Distribución Directa del Asegurador | ||
| Agentes Gestores de Suscripción y Tomadores de Cobertura | ||
| Por Tipo de Asegurado | Propietarios y Operadores de Embarcaciones | |
| Astilleros y Talleres de Reparación | ||
| Operadores de Terminales Marinas y Puertos | ||
| Acreedores Hipotecarios y Otros Financiadores | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de seguros de casco marino de Singapur en 2031?
Se proyecta que el tamaño del mercado de seguros de casco marino de Singapur alcance los 157,11 millones de USD en 2031, desde los 126,08 millones de USD en 2026, a una CAGR del 4,5%.
¿Qué categoría de producto lidera el mercado de seguros de casco marino de Singapur?
El casco y maquinaria representó el 62,77% de la participación del mercado de seguros de casco marino de Singapur en 2025.
¿Qué categoría de embarcación tiene la mayor base de primas en Singapur?
Las embarcaciones portuarias, costeras y locales representaron el 63,09% de las primas en 2025, reflejando la demanda de operaciones portuarias y costeras.
¿Qué está impulsando la demanda de cobertura de casco marino especializada en Singapur?
El crecimiento de la flota, los mayores valores de las embarcaciones, la disrupción de las rutas comerciales, los combustibles alternativos y el mayor uso de datos de embarcaciones están sustentando la demanda de cobertura especializada.
¿Por qué son importantes las embarcaciones de combustibles alternativos para los aseguradores de Singapur?
Las embarcaciones de metanol y amoníaco crean exposiciones técnicas y de responsabilidad desconocidas, que requieren una suscripción más detallada y una redacción más cuidadosa de las pólizas.
¿Qué canal de distribución está creciendo más rápido en Singapur?
Se prevé que los agentes gestores de suscripción y los tomadores de cobertura crezcan a una CAGR del 6,82% hasta 2031, mientras que los corredores se mantienen como el mayor canal en 2025.