
Taille et part de l'assurance corps de navire maritime de Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
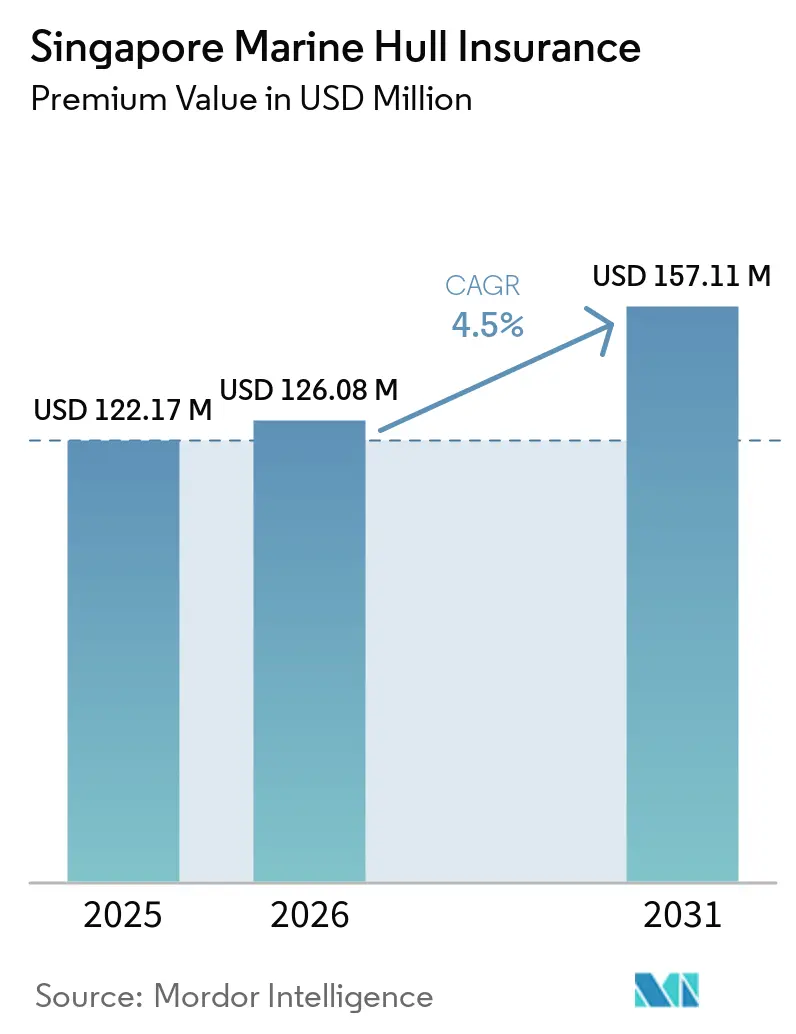
| Taille du marché de l'année de base (2025) | 122.17 Millions de dollars américains |
| Taille du Marché (2026) | 126.08 Millions de dollars américains |
| Taille du Marché (2031) | 157.11 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.50 % |
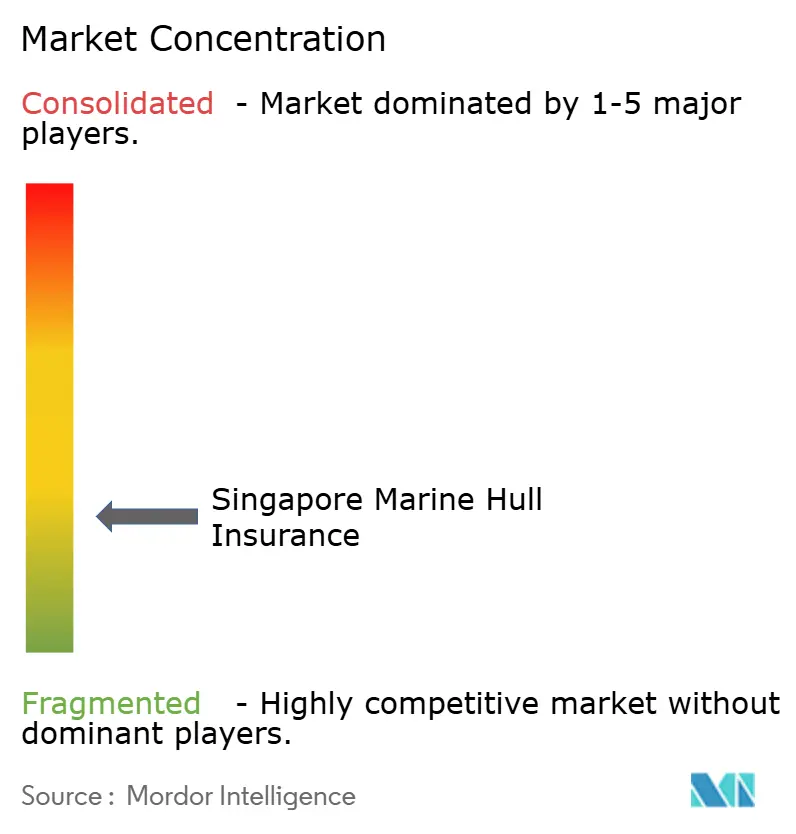
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse de l'assurance corps de navire maritime de Singapour par Mordor Intelligence
La taille du marché de l'assurance corps de navire maritime de Singapour, en termes de valeur de prime, était évaluée à 122,17 millions USD en 2025 et devrait croître de 126,08 millions USD en 2026 pour atteindre 157,11 millions USD d'ici 2031, à un CAGR de 4,5 % pendant la période de prévision (2026-2031).
Singapour aborde 2026 avec une base de flotte immatriculée plus importante, des valeurs de navires plus élevées et une présence plus profonde en souscription spécialisée. Le Registre des navires de Singapour a atteint 137,46 millions de tonneaux de jauge brute en 2025, soit une augmentation de 27 % par rapport à 2024, et s'est classé comme le quatrième registre mondial. Cette expansion soutient la demande de primes, car un plus grand nombre de tonnages immatriculés à Singapour nécessite une couverture corps et une protection spécialisée connexe. La concurrence reste active à mesure que la capacité de souscription augmente, mais l'expansion de la flotte et le développement de produits continuent de soutenir le marché de l'assurance corps de navire maritime de Singapour, même lorsque les tarifs internationaux sont plus souples. L'opportunité réside dans la prise en charge des risques complexes liés aux navires, aux terminaux, au cyber et aux carburants alternatifs, grâce à une discipline de souscription renforcée, une évaluation des risques plus rapide, des libellés de polices clairs, un soutien approprié à la réassurance et des processus de sinistres qui aident les assurés à gérer les perturbations opérationnelles, à remettre les navires en état efficacement et à répondre aux besoins pratiques des courtiers, des armateurs, des exploitants de terminaux et des prêteurs.
Points clés du rapport
- Par type de produit, le corps et machines détenait 62,77 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025, tandis que la responsabilité des exploitants de terminaux maritimes et d'exploitation de navires, hors P&I, devrait croître à un CAGR de 6,13 % jusqu'en 2031.
- Par type de navire, les navires portuaires, côtiers et locaux représentaient 63,09 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025, tandis que les autres corps commerciaux devraient se développer à un CAGR de 5,71 % jusqu'en 2031.
- Par type de couverture, le H&M opérationnel à périls nommés représentait 74,12 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025, tandis que les tous risques devraient croître à un CAGR de 6,32 % jusqu'en 2031.
- Par canal de distribution, les courtiers en assurance détenaient 72,86 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025, tandis que les MGAs et les coverholders devraient se développer à un CAGR de 6,82 % jusqu'en 2031.
- Par type d'assuré, les propriétaires et exploitants de navires détenaient 79,23 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025, tandis que les exploitants de terminaux maritimes et portuaires devraient croître à un CAGR de 6,44 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Perspectives et tendances de l'assurance corps de navire maritime de Singapour
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Singapour en tant que pôle maritime et d'assurance maritime | +1.2% | Singapour, avec des retombées sur l'ASEAN | Long terme (≥ 4 ans) |
| Croissance des valeurs de navires et de l'exposition assurable de la flotte | +0.8% | Singapour, ASEAN et marchés mondiaux de réimmatriculation | Moyen terme (2-4 ans) |
| Renouvellement de la flotte et navires technologiquement avancés à plus haute valeur | +0.6% | Singapour, Corée du Sud, Japon, marchés de carnets de commandes en Chine | Long terme (≥ 4 ans) |
| Demande de couverture spécialisée liée aux perturbations des routes commerciales | +0.7% | Mondial, avec une forte pertinence pour Singapour | Court terme (≤ 2 ans) |
| Navires à carburants alternatifs et risques maritimes émergents | +0.5% | Singapour, Europe du Nord et principaux pôles de soutage | Moyen terme (2-4 ans) |
| Opérations numériques des navires et souscription basée sur les données | +0.4% | Singapour, Londres et marchés nordiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La position de Singapour en tant que pôle régional maritime et d'assurance maritime
Le rôle de Singapour en tant que port, registre et centre de souscription soutient le pool de primes local dans les domaines de la propriété, de la gestion, du financement, du courtage et des services de sinistres des navires. Plus de 5 000 établissements maritimes et 200 000 emplois dans le secteur maritime soutiennent une large base commerciale pour les services d'assurance maritime, l'expertise technique et le placement régional des risques[1]Tokio Marine Kiln, "IUMI 2025 : Comment le secteur mondial de l'assurance maritime peut s'inspirer de la culture d'innovation de Singapour," Tokio Marine Kiln, tmkiln.com. Le Registre des navires de Singapour a atteint un record de 137,46 millions de tonneaux de jauge brute en 2025, offrant aux assureurs une base plus large de navires liés à Singapour à évaluer et à servir. Sa position de quatrième registre mondial élargit le pool de navires liés à la propriété, à la gestion, au financement, aux décisions d'assurance, aux escales, aux besoins de réparation et aux services professionnels basés à Singapour. L'activité de réimmatriculation a donné un élan supplémentaire à cette expansion et a apporté davantage de tonnage sur le marché de l'assurance corps de navire maritime de Singapour, où les équipes locales peuvent offrir une souscription spécialisée et un accès à la capacité internationale. Les décisions d'immatriculation ont également tendance à rester en place car elles sont liées à des processus administratifs, des arrangements de conformité, des exigences des prêteurs, une planification opérationnelle et des arrangements de financement pluriannuels.
Croissance des valeurs de navires et expansion de l'exposition assurable de la flotte
L'augmentation du registre accroît le nombre de navires pouvant nécessiter une protection corps, une couverture de responsabilité, des extensions de perte de fret, des conditions de risque de guerre ou d'autres solutions d'assurance spécialisées. Les valeurs des navires augmentent également l'exposition assurée que les souscripteurs doivent évaluer pour chaque police, en particulier lorsque le placement implique un navire commercial de grande valeur ou un programme de réassurance en couches. Le volume record du registre 2025 montre que la base d'exposition disponible s'est fortement développée par rapport à l'année précédente, soutenant un pipeline plus important d'activités de renouvellement, de nouvelles affaires et de placements spécialisés. Des valeurs d'actifs plus élevées peuvent augmenter le potentiel de prime, mais elles augmentent également le coût d'une perte majeure et le capital nécessaire pour soutenir une position de souscription prudente. Le marché de l'assurance corps de navire maritime de Singapour a donc besoin d'une sélection des risques qui suive l'évolution des valeurs des navires, des routes d'exploitation, des options de réparation et des profils de risque différents des flottes côtières et hauturières. Les souscripteurs ont également besoin de structures de réassurance appropriées pour les placements plus importants et plus complexes, car la croissance de l'exposition seule ne garantit pas une amélioration des marges de souscription.
Renouvellement de la flotte et transition vers des navires technologiquement avancés à plus haute valeur
Les navires plus récents intègrent des machines plus avancées, des systèmes de carburant, des commandes automatisées et des exigences d'exploitation dans le portefeuille d'assurance, modifiant les informations techniques dont les souscripteurs ont besoin avant de proposer des conditions. Ces caractéristiques peuvent augmenter les valeurs assurées et créer une demande de libellés de polices plus adaptés qui reconnaissent l'interaction entre les dommages matériels, les pannes de machines, les systèmes de carburant et les responsabilités opérationnelles. Les systèmes de propulsion alternatifs et les systèmes embarqués complexes nécessitent un examen plus approfondi des capacités de réparation, de la préparation de l'équipage, de la disponibilité des pièces de rechange, des scénarios de sinistres et des limites pratiques de l'expérience sinistres établie. L'Organisation Maritime Internationale a approuvé des directives provisoires sur la sécurité des carburants à l'ammoniac en décembre 2024, créant un point de référence international pour l'utilisation sûre de ce carburant marin émergent[2]Source : Organisation Maritime Internationale, "Directives provisoires sur le carburant marin à l'ammoniac," Organisation Maritime Internationale, imo.org. Ce cadre rend les questions de sécurité et de responsabilité liées à l'ammoniac plus pertinentes pour les nouvelles conceptions de navires, même si les libellés d'assurance et les données sinistres sont encore en cours de développement. Le registre de Singapour avait immatriculé 5 navires fonctionnant au méthanol et prévoyait son premier navire à double carburant ammoniac dans un délai de 2 ans, intégrant ainsi la transition dans le portefeuille de risques local. Cette transition soutient la souscription spécialisée tout en renforçant la nécessité d'une tarification disciplinée, d'un examen technique et d'hypothèses de sinistres réalistes.
Demande croissante de couverture corps spécialisée face aux perturbations géopolitiques et des routes commerciales
Les perturbations des routes commerciales ont accru la pertinence de la protection contre les risques de guerre, les extensions de voyage et la perte de fret pour les armateurs qui doivent réévaluer les routes, la durée des voyages et les conditions d'exploitation. Des routes plus longues peuvent exposer les navires à davantage de risques météorologiques, mécaniques, liés au carburant, à la planification et à l'exploitation, tandis que les retards peuvent affecter les revenus d'un navire et les obligations contractuelles d'une contrepartie. Singapour reste importante pour ces flux car c'est un grand centre de routage maritime, de soutage, de services et d'assurance pour les opérateurs asiatiques et internationaux. Le marché de l'assurance corps de navire maritime de Singapour peut soutenir les opérateurs asiatiques à la recherche d'une capacité spécialisée pour les voyages complexes, en particulier lorsque les conditions de police conventionnelles ne couvrent pas pleinement l'exposition aux conflits ou le risque de transit prolongé. Des besoins de couverture plus larges peuvent également rendre les libellés de corps standard moins adaptés à certains risques, amenant les armateurs et les courtiers à rechercher des conditions plus claires sur les exclusions, les franchises, la durée et les procédures de sinistres. Les souscripteurs doivent néanmoins distinguer entre une demande accrue de couverture et un risque pouvant être tarifé de manière durable, car l'exposition liée à la guerre peut évoluer rapidement en fonction de la route, du navire, de la cargaison et de l'environnement sécuritaire.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tarification souple et concurrence en matière de capacité | -0.6% | Mondial, notamment les marchés de Londres et scandinaves, avec une pertinence pour Singapour | Court terme (≤ 2 ans) |
| Hausse des coûts de réparation et gravité des sinistres machines | -0.5% | Mondial, avec une exposition directe pour les flottes immatriculées et gérées à Singapour | Moyen terme (2-4 ans) |
| Historique de sinistres limité pour les nouvelles technologies de navires | -0.3% | Singapour, Europe du Nord et centres de construction navale d'Asie de l'Est | Long terme (≥ 4 ans) |
| Vieillissement de la flotte et exposition aux sinistres corps de grande gravité | -0.4% | Mondial, concentré dans les flottes de pétroliers et de vraquiers plus anciens | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Environnement de tarification souple et concurrence intense en matière de capacité de souscription
La croissance de la capacité peut réduire les taux de prime lorsque plusieurs assureurs poursuivent les mêmes risques, en particulier lorsque les conditions de police sont globalement comparables et que les courtiers peuvent accéder à plusieurs sources de capacité spécialisée. Cette pression est pertinente pour Singapour car le placement local est lié à la capacité spécialisée internationale, aux marchés mondiaux de réassurance et aux décisions de souscription prises via des plateformes régionales. Les nouveaux MGAs et les arrangements de souscription déléguée peuvent améliorer l'accès aux risques régionaux en rapprochant la connaissance des produits et l'autorité de souscription des armateurs et des courtiers. Ils peuvent également réduire les barrières à l'entrée dans les catégories concurrentielles, augmentant le nombre de fournisseurs prêts à coter sur des risques qui étaient autrefois difficiles à placer. Le marché de l'assurance corps de navire maritime de Singapour doit équilibrer une plus grande disponibilité des produits avec la nécessité de préserver les marges de souscription, les normes de service sinistres et la discipline en matière de capital. Les exigences prudentielles locales continuent de définir les attentes en matière de gestion des risques, de gestion de la réassurance et de pratiques en matière de capital pour les assureurs agréés.
Hausse des coûts de réparation et aggravation de la gravité des sinistres machines
L'inflation des coûts de réparation peut augmenter les ratios de sinistres même lorsque les primes émises augmentent, car le coût de remise en état d'un navire endommagé peut progresser plus vite que le taux obtenu lors du renouvellement de la police. L'indice d'inflation corps de l'IUMI prend en compte les prix de l'acier, les salaires de la construction navale et la capacité des chantiers navals lors de l'évaluation de l'évolution des coûts des sinistres corps et fournit une référence commune pour les facteurs affectant les réparations[3]Source : Union Internationale des Assureurs Maritimes, "Indice d'inflation corps de l'IUMI," Union Internationale des Assureurs Maritimes, iumi.com. Les sinistres machines sont particulièrement pertinents pour les remorqueurs portuaires, les barges et autres navires de travail avec des cycles d'exploitation intensifs, des exigences fréquentes de manœuvre et une faible tolérance aux temps d'arrêt. Des coûts de réparation plus élevés rendent également les valeurs assurées plus sensibles à un sinistre de gravité moyenne, surtout lorsque le navire nécessite des composants spécialisés ou une période prolongée dans un chantier naval. Le marché de l'assurance corps de navire maritime de Singapour doit prendre en compte l'accès aux réparations, la disponibilité de la main-d'œuvre, les coûts des matériaux, l'âge du navire et la disponibilité d'installations appropriées lors de la fixation des conditions. Ces facteurs peuvent limiter la rentabilité si les taux ne reflètent pas la gravité des sinistres, les limites de police, les franchises et le coût total de la gestion d'un sinistre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le corps et machines ancre le marché, la responsabilité des terminaux s'accélère
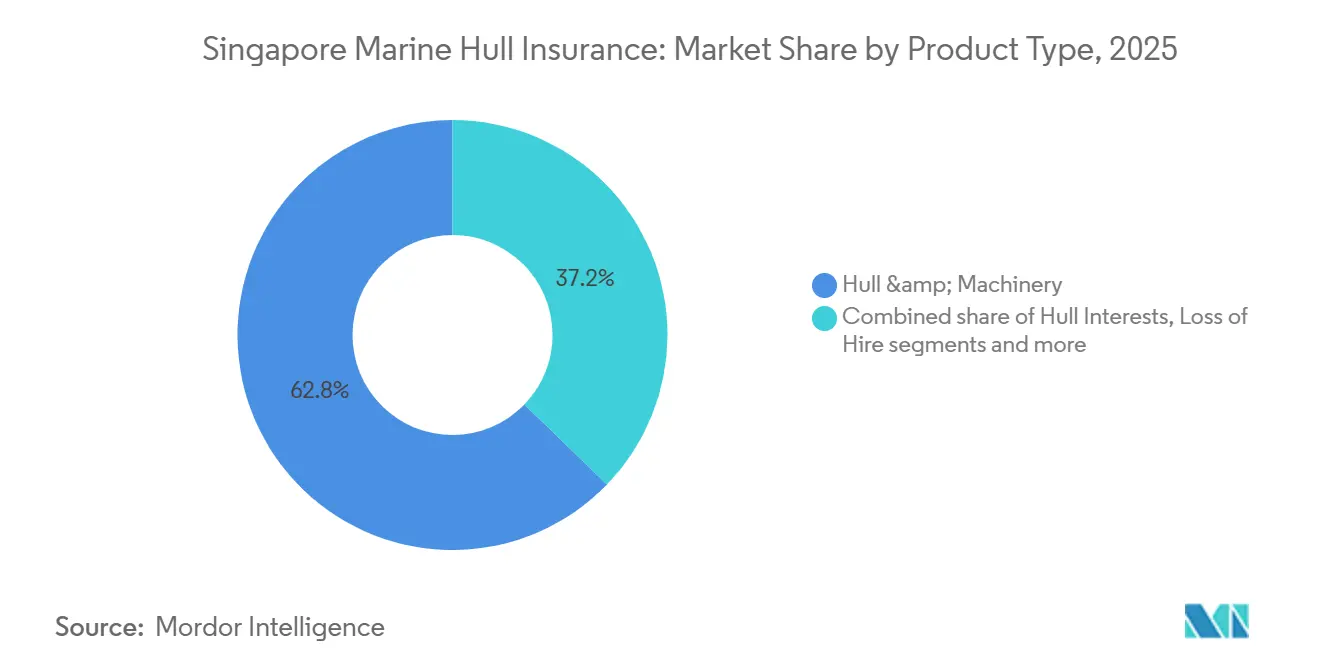
Le corps & machines représentait 62,77 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025 et est resté la plus grande catégorie de produits. Cette couverture de base sert les flottes opérationnelles détenues ou gérées depuis Singapour, soutenant la taille globale du marché de l'assurance corps de navire maritime de Singapour. Les intérêts sur corps couvrent les expositions liées aux financiers et autres parties ayant un intérêt dans le navire. Les risques de construction, de conversion et de réparation de navires couvrent les risques pendant la construction, la conversion et l'activité de réparation. La couverture de perte de fret ou de revenus reste pertinente lorsqu'un navire assuré ne peut pas naviguer après un dommage matériel. La couverture corps guerre et grèves sert les armateurs confrontés à une exposition aux conflits et à la violence politique spécifique à certaines routes. Les exploitants de terminaux maritimes et la responsabilité d'exploitation des navires, hors P&I, affichent la croissance prévisionnelle la plus élevée à un CAGR de 6,13 % jusqu'en 2031. Cela reflète le besoin croissant de séparer la responsabilité côté port de la protection traditionnelle spécifique au navire.
Le débit de conteneurs de Singapour en 2025 a atteint 44,66 millions de TEUs, soutenant un large environnement opérationnel pour les terminaux et les services aux navires et contribuant à la taille du marché de l'assurance corps de navire maritime de Singapour. L'activité des terminaux peut créer des expositions impliquant des actifs fixes, des mouvements de navires, des retards et des responsabilités envers des tiers. Ces expositions nécessitent une conception de police qui tient compte des opérations portuaires plutôt que de la seule navigation des navires. Les réglementations fiscales prévoient un taux préférentiel de 5 % sur les revenus de souscription éligibles pour les assureurs agréés en corps et responsabilité maritime. Ce cadre soutient les assureurs qui développent des portefeuilles dédiés corps et responsabilité à Singapour. Le secteur de l'assurance corps de navire maritime de Singapour bénéficie également lorsque les libellés de produits suivent l'évolution des relations opérationnelles de plus en plus complexes. La catégorie de responsabilité des terminaux à la croissance la plus rapide montre que la demande de couverture s'étend au-delà des dommages matériels conventionnels aux navires.


Par type de navire : la flotte côtière domine en volume, les corps commerciaux divers connaissent la croissance la plus rapide
Les navires portuaires, côtiers et locaux détenaient 63,09 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025 et constituaient la plus grande catégorie de navires. Ce groupe comprend les remorqueurs portuaires, les barges, les bateaux de travail, les vedettes pilotes, les vedettes de patrouille, les navires de pêche et les yachts. Leur importance reflète la forte concentration d'activités commerciales sur et autour des voies navigables de Singapour. Les arrivées de navires au port de Singapour ont atteint 3,22 milliards de tonneaux de jauge brute en 2025. Ces arrivées nécessitent des opérations de remorquage, de soutage, de service et de soutien qui créent une large base de petits navires assurés. Les navires côtiers peuvent avoir une utilisation intensive des machines en raison de manœuvres et de cycles d'exploitation fréquents. Leurs besoins en souscription dépendent souvent de l'état, des pratiques de maintenance et de la zone d'exploitation.
Les navires commerciaux hauturiers restent importants car les valeurs assurées sont généralement plus élevées pour les porte-conteneurs, les pétroliers, les vraquiers, les méthaniers ou transporteurs de GPL, les navires de charge générale, les navires rouliers et les navires à passagers et les navires de soutien offshore. Ces navires peuvent nécessiter une couverture corps et risque de guerre en couches soutenue par des arrangements de réassurance. Les perturbations des routes et les valeurs d'actifs plus élevées peuvent accroître l'importance des conditions spécialisées pour ce groupe. Les autres corps commerciaux devraient croître à un CAGR de 5,71 % jusqu'en 2031. Cette catégorie comprend les embarcations spécialisées et les conceptions de navires en dehors des classifications traditionnelles. Elle reflète un univers assuré plus large à mesure que les opérateurs commerciaux développent des utilisations plus adaptées pour les navires. Le secteur de l'assurance corps de navire maritime de Singapour a besoin d'une souscription différenciée plutôt que d'une approche unique pour les navires portuaires et les flottes hauturières.
Par type de couverture : les périls nommés dominent, les libellés tous risques gagnent du terrain
Le H&M opérationnel à périls nommés représentait 74,12 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025 et est resté la principale forme de couverture. Les conditions à périls définis offrent un cadre clair pour les assureurs et les assurés et sont particulièrement pertinentes pour les opérations côtières et portuaires à haute fréquence. La couverture perte totale uniquement/perte totale constructive uniquement sert les armateurs recherchant une protection plus étroite pour les sinistres graves. La couverture risques portuaires, navires à quai et inactifs sert les navires en maintenance, en attente d'affrètement ou au mouillage. Ces états opérationnels sont pertinents dans un grand port avec une activité de réparation et de service substantielle.
Les navires à carburants alternatifs constituent une raison importante pour laquelle des conditions plus larges peuvent devenir plus attractives. Les nouveaux systèmes de propulsion peuvent ne pas s'aligner facilement avec les listes de périls nommés traditionnelles. Les questions juridiques et d'indemnisation entourant les déversements de carburants alternatifs montrent pourquoi la portée de la police nécessite une attention particulière. Le libellé tous risques peut aider à couvrir les risques complexes, mais il nécessite également des informations plus détaillées sur le navire. Les assureurs peuvent avoir besoin de données sur les systèmes de carburant, la maintenance, la préparation de l'équipage et l'accès à des installations de réparation spécialisées. Cela accroît la valeur de l'évaluation numérique des risques et de la souscription technique. La taille du marché de l'assurance corps de navire maritime de Singapour pour les tous risques devrait se développer à un CAGR de 6,32 % jusqu'en 2031. Ce changement ne remplace pas la couverture à périls nommés, qui reste la base établie pour la plupart des placements H&M opérationnels.
Par canal de distribution : les courtiers dominent le marché, les MGAs reconfigurent le côté offre
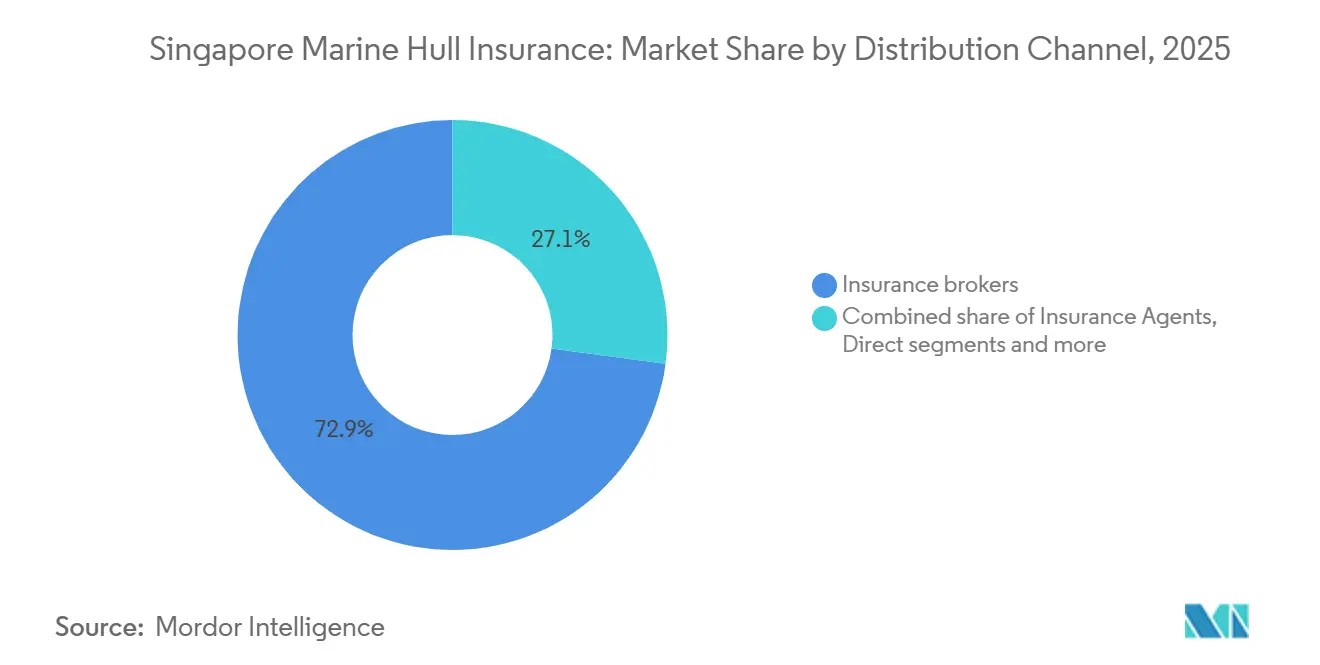
Les courtiers en assurance contrôlaient 72,86 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025 et sont restés le canal principal. Les placements corps impliquent souvent des valeurs de navires importantes, des libellés de polices en couches et des exigences de réassurance internationale. Les courtiers peuvent coordonner l'accès à la capacité nationale et internationale pour ces risques. Les agents d'assurance et la distribution directe par les assureurs servent des polices plus petites ou plus standardisées. Ces voies sont souvent pertinentes pour les navires côtiers et portuaires, où les profils de risque sont plus familiers. Les MGAs et les coverholders devraient croître à un CAGR de 6,82 % jusqu'en 2031, représentant le taux de croissance de distribution le plus rapide sur le marché de l'assurance corps de navire maritime de Singapour. La souscription déléguée permet aux assureurs spécialisés d'accéder aux risques régionaux via des équipes de souscription informées localement.
MSIG Specialty Marine a commencé à souscrire des risques de protection et d'indemnité depuis Singapour en septembre 2025 en tant qu'agent de souscription soutenu par 30 porteurs de risques. De tels arrangements peuvent élargir la capacité disponible et rapprocher l'expertise produit des opérateurs de flottes asiatiques. Ils peuvent également accroître la pression sur les tarifs lorsque plusieurs nouveaux participants ciblent les mêmes risques. Le mix de canaux affecte donc à la fois l'efficacité de la distribution et les conditions de souscription. Les courtiers restent centraux lorsqu'une police nécessite une structuration complexe et une négociation de marché. Les MGAs et les coverholders peuvent compléter les courtiers en créant des points d'accès plus spécialisés pour l'autorité déléguée. Le secteur de l'assurance corps de navire maritime de Singapour doit maintenir la surveillance de la qualité de souscription à mesure que ce canal se développe. La croissance de l'autorité déléguée ne supprime pas la nécessité de pratiques solides en matière de capital, de sinistres et de gouvernance.
Par type d'assuré : les propriétaires de navires dominent, les exploitants portuaires émergent comme segment de croissance
Les propriétaires et exploitants de navires représentaient 79,23 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025 et constituaient le groupe d'assurés dominant. Cette position reflète la concentration des propriétaires immatriculés et des sociétés de gestion de flotte à Singapour. Les propriétaires ont besoin d'une couverture pour des navires allant des embarcations de travail locales aux flottes commerciales internationales. Les chantiers navals et les réparateurs constituent un autre groupe d'assurés important car le marché soutient une activité active de construction, de conversion et de réparation. Les risques de construction et la responsabilité des réparateurs de navires sont pertinents lorsque les travaux physiques modifient le profil de risque du navire. Les créanciers hypothécaires et autres financiers créent une base de demande stable car les prêteurs et les prestataires de crédit-bail ont des intérêts de sûreté dans les navires assurés. Ces parties nécessitent une protection qui reconnaît leur exposition financière aux dommages matériels. Le marché de l'assurance corps de navire maritime de Singapour continue de s'appuyer sur cette base de primes dirigée par les propriétaires.
Les exploitants de terminaux maritimes et portuaires devraient croître un CAGR de 6,44 % jusqu'en 2031. Les 44,66 millions de TEUs record traités en 2025 indiquent l'ampleur de l'activité portuaire que ces exploitants gèrent. Les exploitants portuaires peuvent faire face à des dommages aux infrastructures fixes, à des sinistres de collision de navires, à des interruptions d'activité et à des expositions de retard envers des tiers. Ces expositions sont différentes des risques couverts par la police ordinaire d'un armateur. Des produits de responsabilité dédiés hors P&I peuvent donc combler une lacune de couverture dans les opérations portuaires. La croissance du segment est cohérente avec une plus grande attention à la gestion des risques des terminaux et à la protection de responsabilité autonome.
Paysage concurrentiel
Le marché de l'assurance corps de navire maritime de Singapour comprend des syndicats Lloyd's spécialisés, des MGAs et des assureurs directs agréés. Tokio Marine Kiln Singapore, AXA XL Singapore, Beazley Singapore, Markel International Singapore et Canopius Asia figurent parmi les participants spécialisés mentionnés dans le périmètre fourni. QBE Insurance Singapore, MSIG Insurance Singapore, Tokio Marine Insurance Singapore, Sompo Insurance Singapore et Chubb Insurance Singapore font partie des assureurs directs actifs dans le cadre plus large de l'assurance maritime. La présence de nombreux participants rend le marché fragmenté dans l'ensemble malgré de solides plateformes spécialisées. La concurrence est façonnée par la capacité de souscription, la réactivité en matière de sinistres, l'autorité déléguée et l'accès à la réassurance. Cette structure oblige les fournisseurs à différencier leurs capacités en matière de produits et de services plutôt que de s'appuyer uniquement sur le prix.
La souscription numérique devient un outil concurrentiel pratique pour les assureurs servant des risques complexes. QBE utilise actuellement les analyses Workbench et eClaims pour soutenir la tarification, les solutions adaptées et des décisions de sinistres plus rapides. La plateforme SCISSOR de la Singapore Shipping Association offre une couverture cyber maritime intégrée et couvre les interruptions d'activité et les pertes financières ainsi que les dommages matériels. Ces évolutions montrent que la conception des couvertures s'étend au-delà des produits H&M standard. Les assureurs capables de traiter rapidement les informations sur les navires peuvent améliorer leur réactivité pour les opérateurs de flottes et les courtiers. L'IUMI a également souligné le rôle des données et de l'intelligence artificielle dans les opérations d'assurance maritime. Le marché de l'assurance corps de navire maritime de Singapour devient donc de plus en plus dépendant des données de risque spécialisées et de la flexibilité des polices.
Les navires à carburants alternatifs, l'exposition cyber et les opérations de terminaux restent des domaines où la capacité produit peut différencier les fournisseurs. Les travaux de l'Autorité Maritime et Portuaire sur les carburants alternatifs fournissent un contexte local clair pour les souscripteurs évaluant les navires au méthanol et à l'ammoniac. Le lancement en 2025 par MSIG de la souscription directe P&I basée à Singapour via son agent maritime spécialisé a montré un intérêt continu pour la capacité régionale spécialisée. Les assureurs doivent équilibrer l'expansion des produits avec une sélection claire des risques alors que la capacité reste concurrentielle. Les grands fournisseurs internationaux peuvent utiliser des plateformes régionales et des équipes spécialisées, tandis que les MGAs plus petits peuvent offrir une concentration locale en souscription. Cette combinaison crée de la place pour l'innovation mais rend également la discipline tarifaire importante.
Leaders de l'assurance corps de navire maritime de Singapour
QBE International
AXA XL
Canopius Asia
Markel
Beazley
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : QBE Singapore a publié le Marine Insurance Risk Outlook for Asia 2026, identifiant cinq thèmes de risques prioritaires : environnement, ressources humaines, technologie, économie et géopolitique, et cargaison et chaîne d'approvisionnement, et confirmant que la flotte mondiale fait face à un déficit de 90 000 officiers en 2026. Cela signale un examen de souscription accru sur l'adéquation des effectifs en tant que facteur de sinistres pour les risques de flotte gérés depuis Singapour.
- Janvier 2026 : L'Autorité Maritime et Portuaire de Singapour (MPA) a opérationnalisé le soutage au méthanol grâce à des normes techniques publiées et des arrangements de licences, les licences de soutage au méthanol prenant effet à partir de janvier 2026. La MPA développe également la première Référence Technique de Singapour pour le soutage à l'ammoniac afin de soutenir les opérations sûres, les essais et l'adoption précoce de l'ammoniac comme carburant marin.
- Septembre 2025 : MSIG Singapore a nommé MSIG Specialty Marine comme agent de souscription pour commencer à souscrire des risques de Protection et Indemnité directement depuis Singapour, soutenu par 30 porteurs de risques.
- Septembre 2025 : Singapour a accueilli la Conférence Annuelle IUMI 2025, où les discussions sur l'assurance maritime ont abordé la numérisation, l'intelligence artificielle et les défis de souscription.


Périmètre du rapport sur l'assurance corps de navire maritime de Singapour
Le marché de l'assurance corps de navire maritime de Singapour désigne le marché de l'assurance qui protège les navires et embarcations, y compris leur coque, leurs machines et leur équipement, contre les pertes ou dommages matériels résultant de risques maritimes tels que les collisions, les échouements, les incendies, les tempêtes et autres périls maritimes.
Le rapport sur le marché de l'assurance corps de navire maritime de Singapour est segmenté par type de produit (corps et machines, intérêts sur corps, risques de construction/conversion/réparation de navires, perte de fret/revenus, corps guerre et grèves, exploitants de terminaux maritimes et responsabilité d'exploitation des navires (hors P&I)), type de navire (commercial hauturier, portuaire/côtier/local, autres corps commerciaux), type de couverture (H&M opérationnel à périls nommés, libellés corps tous risques, perte totale uniquement, risques portuaires/navires à quai), canal de distribution (courtiers en assurance, agents d'assurance, distribution directe, MGAs et coverholders), et type d'assuré (propriétaires et exploitants de navires, chantiers navals et réparateurs, exploitants de terminaux maritimes et portuaires, créanciers hypothécaires et autres financiers). Les prévisions du marché sont fournies en termes de valeur (millions USD).
| Corps et machines |
| Intérêts sur corps |
| Risques de construction, conversion et réparation de navires |
| Perte de fret / revenus |
| Corps guerre et grèves |
| Exploitants de terminaux maritimes et responsabilité d'exploitation des navires (hors P&I) |
| Commercial hauturier | Porte-conteneurs |
| Vraquiers | |
| Pétroliers de brut, de produits et chimiquiers | |
| Méthaniers et transporteurs de GPL | |
| Navires de charge générale, polyvalents et rouliers / transporteurs de véhicules | |
| Navires à passagers et ferries | |
| Navires de soutien offshore | |
| Portuaire, côtier et local | Remorqueurs portuaires, barges, bateaux de travail, vedettes pilotes et vedettes de patrouille |
| Navires de pêche | |
| Yachts et embarcations de plaisance | |
| Autres corps commerciaux |
| H&M opérationnel à périls nommés |
| Tous risques |
| Perte totale uniquement/perte totale constructive uniquement |
| Risques portuaires / navires à quai / inactifs |
| Courtiers en assurance |
| Agents d'assurance |
| Distribution directe par les assureurs |
| MGAs et coverholders |
| Propriétaires et exploitants de navires |
| Chantiers navals et réparateurs |
| Exploitants de terminaux maritimes et portuaires |
| Créanciers hypothécaires et autres financiers |
| Par type de produit | Corps et machines | |
| Intérêts sur corps | ||
| Risques de construction, conversion et réparation de navires | ||
| Perte de fret / revenus | ||
| Corps guerre et grèves | ||
| Exploitants de terminaux maritimes et responsabilité d'exploitation des navires (hors P&I) | ||
| Par type de navire | Commercial hauturier | Porte-conteneurs |
| Vraquiers | ||
| Pétroliers de brut, de produits et chimiquiers | ||
| Méthaniers et transporteurs de GPL | ||
| Navires de charge générale, polyvalents et rouliers / transporteurs de véhicules | ||
| Navires à passagers et ferries | ||
| Navires de soutien offshore | ||
| Portuaire, côtier et local | Remorqueurs portuaires, barges, bateaux de travail, vedettes pilotes et vedettes de patrouille | |
| Navires de pêche | ||
| Yachts et embarcations de plaisance | ||
| Autres corps commerciaux | ||
| Par type de couverture | H&M opérationnel à périls nommés | |
| Tous risques | ||
| Perte totale uniquement/perte totale constructive uniquement | ||
| Risques portuaires / navires à quai / inactifs | ||
| Par canal de distribution | Courtiers en assurance | |
| Agents d'assurance | ||
| Distribution directe par les assureurs | ||
| MGAs et coverholders | ||
| Par type d'assuré | Propriétaires et exploitants de navires | |
| Chantiers navals et réparateurs | ||
| Exploitants de terminaux maritimes et portuaires | ||
| Créanciers hypothécaires et autres financiers | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'assurance corps de navire maritime de Singapour en 2031 ?
La taille du marché de l'assurance corps de navire maritime de Singapour devrait atteindre 157,11 millions USD d'ici 2031, contre 126,08 millions USD en 2026, à un CAGR de 4,5 %.
Quelle catégorie de produits est en tête de l'assurance corps de navire maritime de Singapour ?
Le corps et machines représentait 62,77 % de la part du marché de l'assurance corps de navire maritime de Singapour en 2025.
Quelle catégorie de navires dispose de la plus grande base de primes à Singapour ?
Les navires portuaires, côtiers et locaux représentaient 63,09 % des primes en 2025, reflétant la demande des opérations portuaires et côtières.
Qu'est-ce qui stimule la demande de couverture corps maritime spécialisée à Singapour ?
La croissance de la flotte, la hausse des valeurs des navires, les perturbations des routes commerciales, les carburants alternatifs et une utilisation accrue des données des navires soutiennent la demande de couverture spécialisée.
Pourquoi les navires à carburants alternatifs sont-ils importants pour les assureurs singapouriens ?
Les navires au méthanol et à l'ammoniac créent des expositions techniques et de responsabilité inconnues, qui nécessitent une souscription plus détaillée et des libellés de polices adaptés.
Quel canal de distribution connaît la croissance la plus rapide à Singapour ?
Les MGAs et les coverholders devraient croître à un CAGR de 6,82 % jusqu'en 2031, tandis que les courtiers restent le canal le plus important en 2025.
Dernière mise à jour de la page le:



