
シンガポール船舶船体保険の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
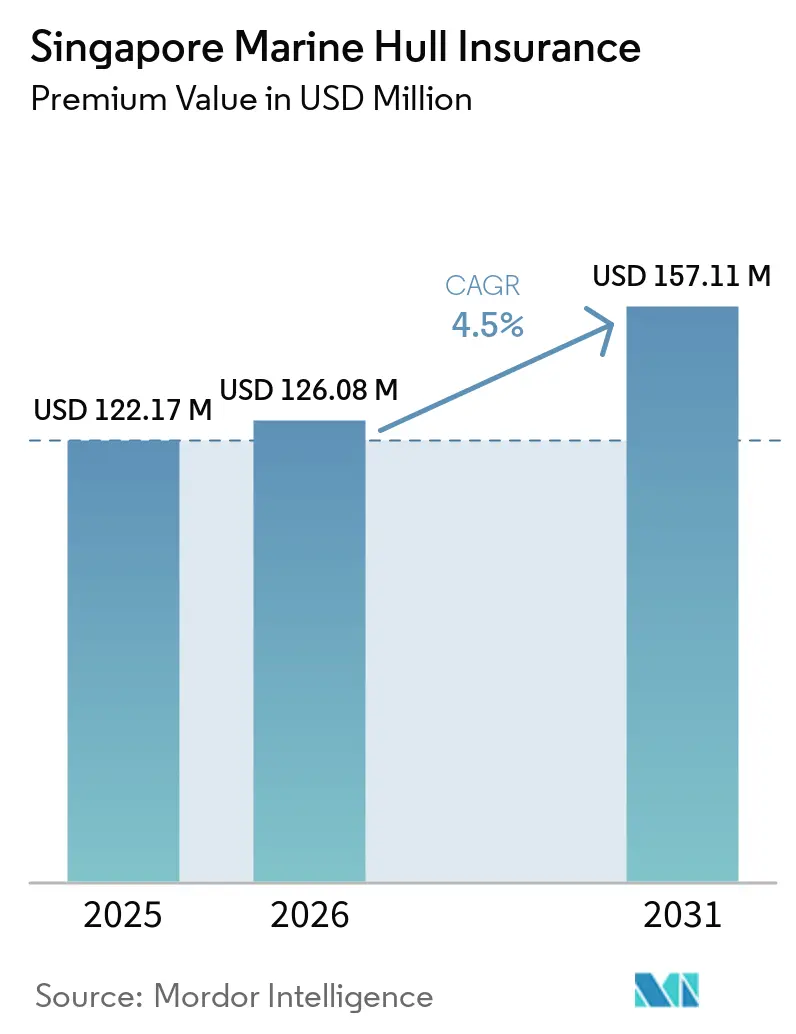
| 基準年の市場規模 (2025) | 122.17 百万米ドル |
| 市場規模 (2026) | 126.08 百万米ドル |
| 市場規模 (2031) | 157.11 百万米ドル |
| Growth Rate (2026 - 2031) | 4.50 % |
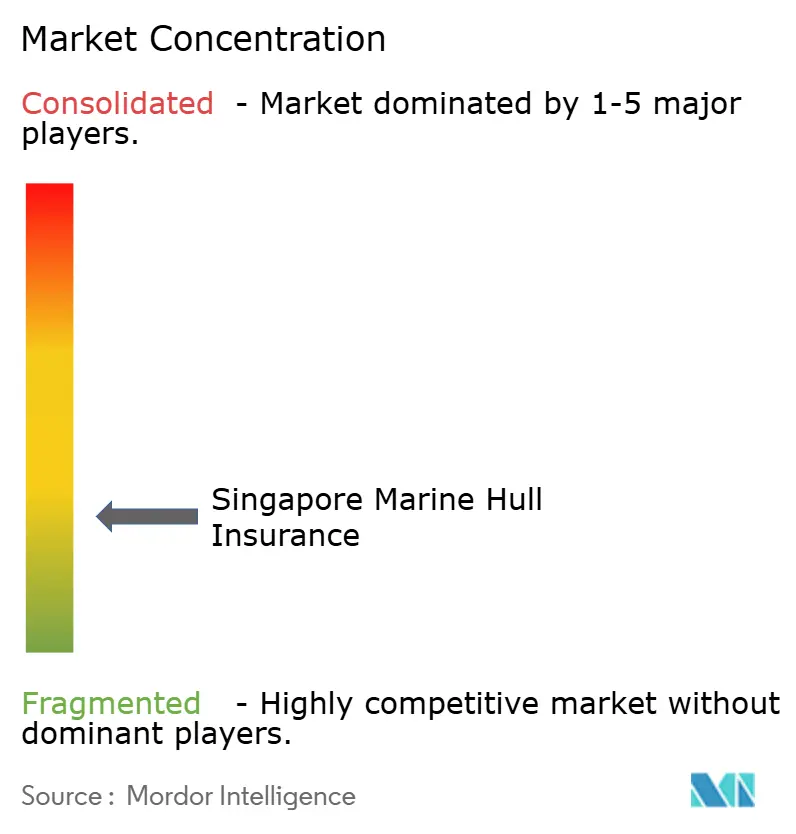
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール船舶船体保険の分析
シンガポール船舶船体保険市場の保険料価値ベースの規模は、2025年に122.17 ミリオン 米ドルと評価され、2026年の126.08 ミリオン 米ドルから2031年には157.11 ミリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 4.5%で成長する見込みです。
シンガポールは2026年を、より大きな登録船隊基盤、より高い船舶価値、そしてより深い専門引受プレゼンスとともに迎えています。シンガポール船籍登録は2025年に1億3,746万総トンに達し、2024年比で27%増加し、世界第4位の船籍登録として位置づけられました。この拡大は、より多くのシンガポール登録トン数が船体補償および関連する専門的保護を必要とするため、保険料需要を支えています。引受キャパシティの拡大に伴い競争は依然として活発ですが、船隊拡大と製品開発は、国際的な価格設定が軟化している局面においても、シンガポール船舶船体保険市場を引き続き支えています。機会は、より強固な引受規律、迅速なリスク評価、明確な保険証券文言、適切な再保険サポート、そして保険契約者が業務上の混乱を管理し、船舶を効率的に修復し、ブローカー・オーナー・ターミナルオペレーター・貸し手の実際のニーズに対応するための請求プロセスを通じて、複雑な船舶・ターミナル・サイバー・代替燃料リスクに対応することにあります。
主要レポートのポイント
- 製品タイプ別では、船体・機械が2025年のシンガポール船舶船体保険市場シェアの62.77%を占め、海洋ターミナルオペレーターおよび船舶運航責任(非P&I)は2031年までにCAGR 6.13%で成長すると予測されています。
- 船舶タイプ別では、港湾・沿岸・地域船舶が2025年のシンガポール船舶船体保険市場シェアの63.09%を占め、その他商業船体は2031年までにCAGR 5.71%で拡大すると予測されています。
- 補償タイプ別では、指定危険担保運航H&Mが2025年のシンガポール船舶船体保険市場シェアの74.12%を占め、オールリスクは2031年までにCAGR 6.32%で成長すると予測されています。
- 販売チャネル別では、保険ブローカーが2025年のシンガポール船舶船体保険市場シェアの72.86%を占め、MGAおよびカバーホルダーは2031年までにCAGR 6.82%で拡大すると予測されています。
- 被保険者タイプ別では、船舶オーナーおよびオペレーターが2025年のシンガポール船舶船体保険市場シェアの79.23%を占め、海洋ターミナルおよび港湾オペレーターは2031年までにCAGR 6.44%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール船舶船体保険のインサイトとトレンド
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 海事・海洋保険ハブとしてのシンガポール | +1.2% | シンガポール、ASEAN全域への波及 | 長期(4年以上) |
| 船舶価値の上昇と被保険船隊エクスポージャーの拡大 | +0.8% | シンガポール、ASEAN、およびグローバルな再登録市場 | 中期(2~4年) |
| 船隊更新と高付加価値船舶技術 | +0.6% | シンガポール、韓国、日本、中国の受注市場 | 長期(4年以上) |
| 貿易航路混乱による専門補償需要 | +0.7% | グローバル、シンガポールへの強い関連性 | 短期(2年以内) |
| 代替燃料船舶と新興海事リスク | +0.5% | シンガポール、北欧、および主要バンカリングハブ | 中期(2~4年) |
| デジタル船舶運航とデータ活用型引受 | +0.4% | シンガポール、ロンドン、および北欧市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
地域海事・海洋保険ハブとしてのシンガポールの地位
港湾・船籍登録・引受センターとしてのシンガポールの役割は、船舶所有・管理・資金調達・ブローキング・クレームサービスにわたる地域の保険料プールを支えています。5,000社を超える海事関連事業者と20万人の海事セクター雇用者が、海洋保険サービス・技術的専門知識・地域リスク配置のための幅広い商業基盤を支えています[1]Tokio Marine Kiln、「IUMI 2025:グローバル海洋保険業界はシンガポールのイノベーション文化から何を学べるか」、Tokio Marine Kiln、tmkiln.com。シンガポール船籍登録は2025年に記録的な1億3,746万総トンに達し、保険会社にシンガポールと関連する船舶をより大きな規模で評価・対応する基盤を提供しています。世界第4位の船籍登録としての地位は、シンガポールを拠点とする所有・管理・資金調達・保険決定・寄港・修繕要件・専門サービスと関連する船舶のプールを拡大してます。再登録活動がこの拡大に勢いを加え、より多くのトン数をシンガポール船舶船体保険市場に取り込み、地域チームが専門的な引受と国際的なキャパシティへのアクセスを提供できるようにしています。船籍登録の決定は、行政手続き・コンプライアンス取り決め・貸し手要件・運航計画・複数年にわたる資金調達取り決めと連動しているため、一度決定されると継続される傾向があります。
船舶価値の上昇と被保険船隊エクスポージャーの拡大
より大きな船籍登録は、船体保護・責任補償・稼得損失延長・戦争リスク条件・その他の専門保険ソリューションを必要とする可能性のある船舶の数を増加させます。船舶価値はまた、引受会社が各保険証券について評価しなければならない被保険エクスポージャーを増加させます。特に、配置が高価値商業船舶または多層再保険プログラムを伴う場合はなおさらです。2025年の記録的な船籍登録量は、利用可能なエクスポージャー基盤が前年から急激に拡大したことを示しており、更新・新規事業・専門配置活動のより大きなパイプラインを支えています。より高い資産価値は保険料ポテンシャルを高める可能性がありますが、同時に大規模損失のコストと慎重な引受ポジションを支えるために必要な資本も増加させます。したがって、シンガポール船舶船体保険市場は、変化する船舶価値・運航航路・修繕オプション・沿岸船隊と外航船隊の異なるリスクプロファイルに対応したリスク選択を必要としています。引受会社はまた、より大規模で複雑な配置に対して適切な再保険構造を必要としています。なぜなら、エクスポージャーの成長だけでは引受マージンの改善を保証しないからです。
船隊更新と高付加価値・技術的に高度な船舶への移行
新造船は、より高度な機械・燃料システム・自動制御・運航要件を保険ポートフォリオにもたらし、引受会社が条件を提示する前に必要とする技術情報を変化させています。これらの特徴は被保険価値を高め、物的損害・機械故障・燃料システム・運航上の責任の相互作用を認識した、より個別化された保険証券文言への需要を生み出す可能性があります。代替推進システムと複雑な船内システムは、修繕能力・乗組員の準備状況・スペアパーツの入手可能性・損失シナリオ・確立されたクレーム経験の実際的な限界についてのより詳細な検討を必要とします。国際海事機関は2024年12月にアンモニア燃料の安全に関する暫定ガイドラインを承認し、この新興海洋燃料の安全な使用に関する国際的な参照点を設けました[2]出典:国際海事機関、「アンモニア海洋燃料暫定ガイドライン」、国際海事機関、imo.org。保険証券文言とクレームデータはまだ発展途上にあるものの、このフレームワークはアンモニア関連の安全・責任問題を新造船設計においてより重要なものにしています。シンガポールの船籍登録はメタノール燃料船5隻を登録しており、2年以内に初のアンモニア二元燃料船を迎える見込みで、この移行を地域のリスクポートフォリオ内に位置づけています。この移行は専門的な引受を支援する一方で、規律ある価格設定・技術的審査・現実的な損失想定の必要性を高めています。
地政学的・貿航路混乱の中での専門船体補償需要の高まり
貿易航路の混乱は、航路・航海期間・運航条件を再評価しなければならない船舶オーナーにとって、戦争リスク・航海延長・稼得損失保護の重要性を高めています。より長い航路は船舶を気象・機械・燃料・スケジュール・運航上のリスクにさらす可能性があり、遅延は船舶の収益と取引相手の契約上の義務に影響を与える可能性があります。シンガポールはアジアおよび国際的なオペレーターにとって主要な海事ルーティング・バンカリング・サービス・保険センターであるため、これらの流れにとって引き続き重要です。シンガポール船舶船体保険市場は、複雑な航海に対する専門的なキャパシティを求めるアジアのオペレーターを支援することができます。特に、従来の保険証券条件が紛争エクスポージャーや延長輸送リスクを十分にカバーしていない場合はなおさらです。より広範な補償ニーズは、一部のリスクに対して標準的な船体文言を適切でなくする可能性もあり、オーナーとブローカーが除外事項・免責額・期間・クレーム手続きについてより明確な条件を求めることにつながります。引受会社は、補償に対するより高い需要と持続可能な価格設定が可能なリスクを区別しなければなりません。なぜなら、戦争関連のエクスポージャーは航路・船舶・貨物・安全環境によって急速に変化する可能性があるからです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軟調な価格設定とキャパシティ競争 | -0.6% | グローバル、特にロンドンおよびスカンジナビア市場、シンガポールへの関連性あり | 短期(2年以内) |
| 修繕コストの上昇と機械クレームの深刻化 | -0.5% | グローバル、シンガポール船籍および管理船隊への直接エクスポージャー | 中期(2~4年) |
| 新興船舶技術に関するクレーム履歴の不足 | -0.3% | シンガポール、北欧、東アジアの造船センター | 長期(4年以上) |
| 老朽化船隊と高深刻度船体損失エクスポージャー | -0.4% | グローバル、老朽化タンカーおよびバルクキャリア船隊に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
軟調な価格環境と激しい引受キャパシティ競争
キャパシティの成長は、複数の保険会社が同じリスクを追求する場合、特に保険証券条件が概ね同等であり、ブローカーが複数の専門キャパシティ源にアクセスできる場合に、保険料率を低下させる可能性があります。この圧力はシンガポールに関連しています。なぜなら、地域の配置は国際的な専門キャパシティ・グローバル再保険市場・地域プラットフォームを通じて行われる引受決定と連動しているからです。新しいMGAおよび委任引受取り決めは、製品知識と引受権限を船舶オーナーとブローカーに近づけることで、地域リスクへのアクセスを改善することができます。また、競争的なクラスへの参入障壁を低下させ、かつては配置が困難だったリスクに見積もりを提示する意欲のある提供者の数を増加させる可能性もあります。シンガポール船舶船体保険市場は、より大きな製品の利用可能性と、引受マージン・クレームサービス基準・資本規律を維持する必要性のバランスを取らなければなりません。地域の健全性要件は、認可保険会社のリスク管理・再保険管理・資本慣行に対する期待を引き続き設定しています。
修繕コストの上昇と機械クレームの深刻化
修繕コストのインフレは、損傷した船舶の修復コストが険証券更新時に達成される料率よりも速く上昇する可能性があるため、記録された保険料が増加しても損害率を高める可能性があります。IUMIの船体インフレ指数は、船体クレームコストの発展を評価する際に鉄鋼価格・造船賃金・造船所キャパシティを考慮し、修繕に影響を与える要因の共通参照を提供しています[3]出典:国際海洋保険連合、「IUMI船体インフレ指数」、国際海洋保険連合、iumi.com。機械クレームは、集中的な運航サイクル・頻繁な操船要件・ダウンタイムへの限られた許容度を持つ港湾タグボート・バージ・その他の作業船に特に関連しています。より高い修繕コストはまた、特に船舶が専門部品や造船所での長期間を必要とする場合、中程度の損失事象に対して被保険価値をより敏感にします。シンガポール船舶船体保険市場は、条件を設定する際に修繕アクセス・労働力の利用可能性・材料コスト・船齢・適切な施設の利用可能性を考慮しなければなりません。これらの要因は、料率が損失の深刻度・保険限度額・免責額・クレーム管理の全コストを反映していない場合、収益性を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:船体・機械が基盤を固め、ターミナル責任が加速
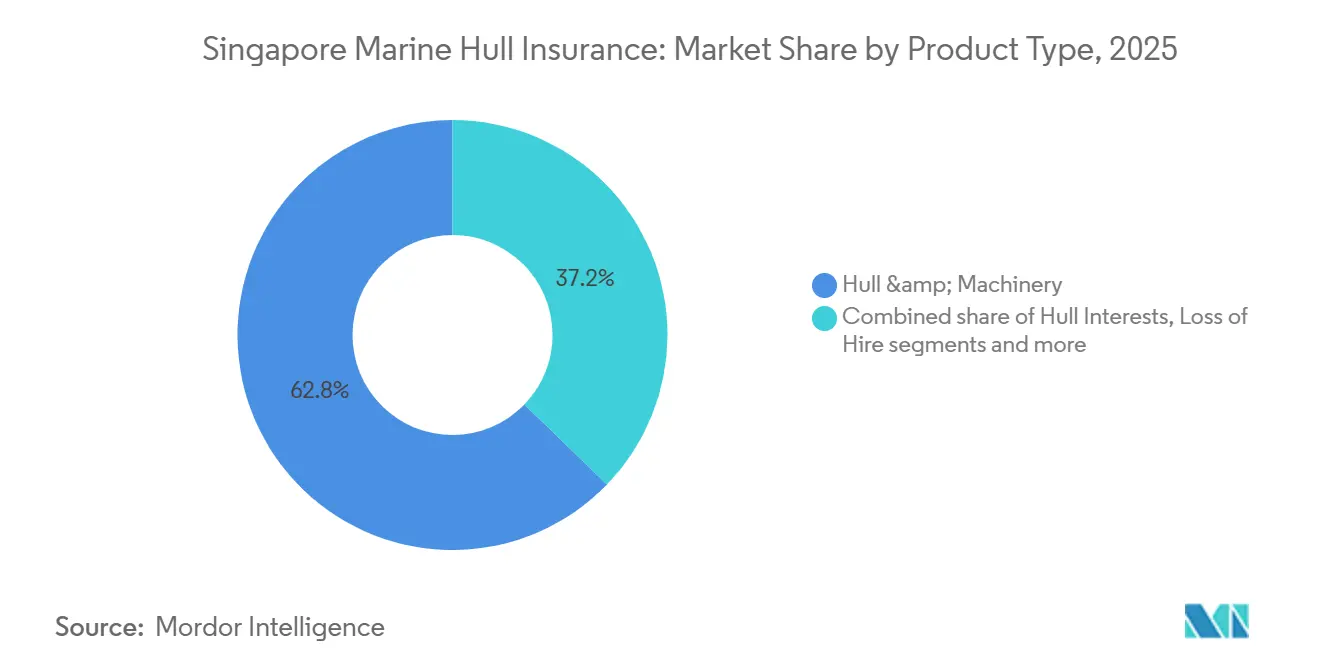
船体・機械は2025年のシンガポール船舶船体保険市場シェアの62.77%を占め、最大の製品カテゴリーであり続けました。このコア補償は、シンガポールから所有または管理される運航船隊に対応し、シンガポール船舶船体保険市場全体の規模を支えています。船体利益は、資金提供者および船舶に利益を有するその他の当事者に関連するエクスポージャーに対応します。建造者リスク・改造・船舶修繕業者補償は、建造・改造・修繕活動中のリスクに対応します。稼得損失補償は、物的損害後に被保険船舶が運航できない場合に引き続き重要です。船体戦争・ストライキ補償は、航路固有の紛争および政治的暴力エクスポージャーに直面するオーナーに対応します。海洋ターミナルオペレーターおよび船舶運航責任(非P&I)は、2031年までにCAGR 6.13%という最高の予測成長率を示しています。これは、港湾側の責任を従来の船舶固有の保護から分離する必要性の高まりを反映しています。
シンガポールの2025年コンテナ取扱量は4,466万TEUに達し、ターミナルと船舶サービスのための大規模な運営環境を支え、シンガポール船舶船体保険市場の規模に貢献しています。ターミナル活動は、固定資産・船舶移動・遅延・第三者責任に関わるエクスポージャーを生み出す可能性があります。これらのエクスポージャーは、船舶航行だけでなく港湾運営を考慮した保険証券設計を必要とします。所得税規制は、承認された海洋船体・責任保険会社の適格引受収入に対して優遇税率5%を提供しています。このフレームワークは、シンガポールで専用の船体・責任ブックを構築する保険会社を支援します。シンガポール船舶船体保険産業はまた、製品文言がますます複雑化する運営上の関係に対応し続ける場合にも恩恵を受けます。最も成長が速いターミナル責任カテゴリーは、補償需要が従来の物的船舶損害を超えて拡大していることを示しています。
注記: 全個別セグントのセグメントシェアはレポート購入時に入手可能


船舶タイプ別:沿岸船隊が量を牽引し、多様な商業船体が最速成長
港湾・沿岸・地域船舶は2025年のシンガポール船舶船体保険市場シェアの63.09%を占め、最大の船舶カテゴリーを形成しました。このグループには、港湾タグボート・バージ・作業船・水先案内船・巡視船・漁船・ヨットが含まれます。その重要性は、シンガポールの水路上およびその周辺における商業活動の高密度な集中を反映しています。シンガポール港への船舶入港は2025年に32.2 ビリオン 総トンに達しました。これらの入港は、幅広い小型被保険船舶の基盤を生み出すタグボート・バンカリング・サービス・支援業務を必要とします。沿岸船舶は、頻繁な操船と運航サイクルのために機械使用率が高い場合があります。その引受ニーズは多くの場合、状態・整備慣行・運航区域に依存します。
外航商業船は、コンテナ船・タンカー・バルクキャリア・LNGまたはLPGキャリア・一般貨物船・ロールオン・ロールオフ船・旅客船・オフショア支援船の被保険価値が通常より高いため、引き続き重要です。これらの船舶は、再保険取り決めによって支えられた多層の船体・戦争リスク補償を必要とする場合があります。航路混乱と高い資産価値は、このグループに対する専門条件の重要性を高める可能性があります。その他商業船体は2031年までにCAGR 5.71%で成長すると予測されています。このカテゴリーには、従来の分類外の特殊船舶および船舶設計が含まれます。商業オペレーターが船舶のより個別化された用途を開発するにつれて、より広い被保険宇宙を反映しています。シンガポール船舶船体保険産業は、港湾船舶と外航船隊の両方に対して一つのアプローチではなく、差別化された引受を必要としています。
補償タイプ別:指定危険担保が支配的、オールリスク文言が台頭
指定危険担保運航H&Mは2025年のシンガポール船舶船体保険市場シェアの74.12%を占め、主要な補償形態であり続けました。指定危険条件は保険会社と保険契約者に明確な範囲を提供し、高頻度の沿岸・港湾運航に特に関連しています。全損のみ・推定全損のみ補償は、深刻な損失事象に対してより限定的な保護を求めるオーナーに対応します。港湾リスク・係留中・非稼働補償は、整備中・用船待ち・停泊中の船舶に対応します。これらの運航状態は、実質的な修繕・サービス活動を持つ主要港湾において関連性があります。
代替燃料船舶は、より広範な条件がより魅力的になる重要な理由です。新型推進システムは、従来の指定危険リストと容易に一致しない場合があります。代替燃料流出に関する法的・補償問題は、保険証券の範囲が慎重な注意を必要とする理由を示しています。オールリスク文言は複雑なリスクへの対応を助けることができますが、より詳細な船舶情報も必要とします。保険会社は燃料システム・整備・乗組員の準備・専門修繕施設へのアクセスに関するデータを必要とする場合があります。これにより、デジタルリスク評価と技術的引受の価値が高まります。オールリスクのシンガポール船舶船体保険市場規模は、2031年までにCAGR 6.32%で拡大すると予測されています。この移行は、ほとんどの運航H&M配置の確立された基盤として残る指定危険担保を置き換えるものではありません。
販売チャネル別:ブローカーが市場を掌握し、MGAが供給側を再編
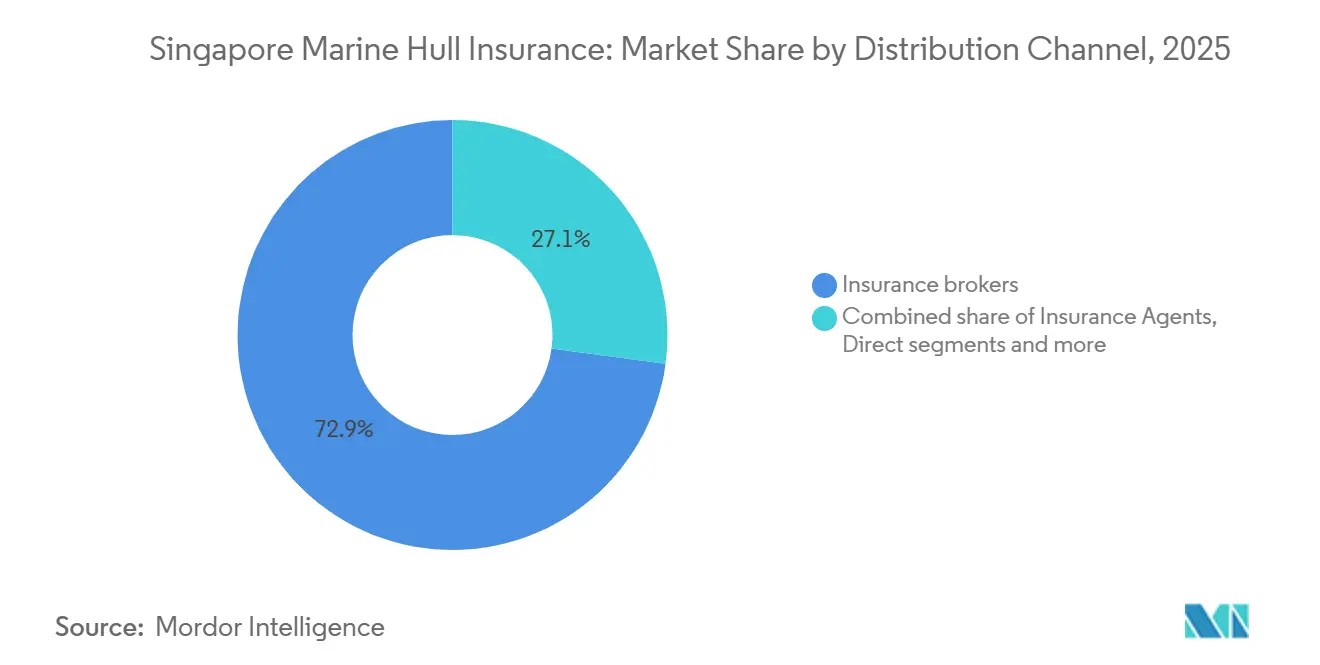
保険ブローカーは2025年のシンガポール船舶船体保険市場シェアの72.86%を支配し、主要チャネルであり続けました。船体配置は多くの場合、大きな船舶価値・多層の保険証券文言・国際的な再保険要件を伴います。ブローカーはこれらのリスクに対して国内外のキャパシティへのアクセスを調整することができます。保険代理店と直接保険会社の販売は、より小規模またはより標準化された保険証券に対応します。これらのルートは、リスクプロファイルがより馴染み深い沿岸・港湾船舶に関連することが多いです。MGAおよびカバーホルダーは2031年までにCAGR 6.82%で成長すると予測されており、シンガポール船舶船体保険市場において最も速い販売成長率を示しています。委任引受は、専門保険会社が地域の知識を持つ引受チームを通じて地域リスクにアクセスすることを可能にします。
MSIG Specialty Marineは2025年9月に、30のリスクキャリアに支えられた引受代理人としてシンガポールから直接船舶保護・補償リスクの引受を開始しました。このような取り決めは利用可能なキャパシティを拡大し、製品の専門知識をアジアの船隊オペレーターに近づけることができます。また、複数の新規参加者が同じリスクを対象とする場合、価格設定への圧力を高める可能性もあります。したがって、チャネルミックスは販売効率と引受条件の両方に影響を与えます。保険証券が複雑な構造と市場交渉を必要とする場合、ブローカーは引き続き中心的な役割を果たします。MGAおよびカバーホルダーは、委任権限のためのより専門化されたアクセスポイントを作ることでブローカーを補完することができます。シンガポール船舶船体保険産業は、このチャネルが拡大するにつれて引受品質の監督を維持しなければなりません。委任権限の成長は、強固な資本・クレーム・ガバナンス慣行の必要性を排除しません。
被保険者タイプ別:船舶オーナーが支配的、港湾オペレーターが成長セグメントとして台頭
船舶オーナーおよびオペレーターは2025年のシンガポール船舶船体保険市場シェアの79.23%を占め、支配的な被保険者グループでした。この地位は、シンガポールにおける登録オーナーと船隊管理会社の集中を反映しています。オーナーは、地域の作業船から国際商業船隊に至るまでの船舶に対する補償を必要とします。造船所と修繕業者は、市場が活発な建造・改造・修繕活動を支えているため、別の重要な被保険者グループを形成しています。建造者リスクと船舶修繕業者責任は、物理的な作業が船舶のリスクプロファイルを変化させる場合に関連します。抵当権者およびその他の資金提供者は、貸し手とリース提供者が被保険船舶に対する担保権益を持ため、安定した需要基盤を生み出します。これらの当事者は、物的損害に対する財務的エクスポージャーを認識した保護を必要とします。シンガポール船舶船体保険市場は、このオーナー主導の保険料基盤に引き続き依存しています。
海洋ターミナルおよび港湾オペレーターは2031年までにCAGR 6.44%で成長すると予測されています。2025年に取り扱われた記録的な4,466万TEUは、これらのオペレーターが管理する港湾活動の規模を示しています。港湾オペレーターは、固定インフラへの損害・船舶衝突クレーム・事業中断・第三者遅延エクスポージャーに直面する可能性があります。これらのエクスポージャーは、船舶オーナーの通常の保険証券でカバーされるリスクとは異なります。専用の非P&I責任製品は、したがって港湾運営における補償ギャップに対応することができます。このセグメントの成長は、ターミナルリスク管理と独立した責任保護への注目の高まりと一致しています。
競争環境
シンガポール船舶船体保険市場には、専門ロイズシンジケート・MGA・認可直接保険会社が含まれます。Tokio Marine Kiln Singapore、AXA XL Singapore、Beazley Singapore、Markel International Singapore、Canopius Asiaは、提供されたスコープに記載された専門参加者の中に含まれます。QBE Insurance Singapore、MSIG Insurance Singapore、Tokio Marine Insurance Singapore、Sompo Insurance Singapore、Chubb Insurance Singaporeは、より広範な海洋保険環境において活動する直接保険会社の中に含まれます。多くの参加者の存在は、強力な専門プラットフォームにもかかわらず、市場を全体として断片化させています。競争は引受能力・クレーム対応力・委任権限・再保険へのアクセスによって形成されています。この構造は、提供者が価格だけに依存するのではなく、製品・サービス能力を差別化することを求めています。
デジタル引受は、複雑なリスクに対応する保険会社にとって実用的な競争ツールになりつつあります。QBEは現在、価格設定・個別ソリューション・迅速なクレーム決定を支援するためにWorkbench分析とeClaimsを使用しています。シンガポール海運協会のSCISSORプラットフォームは統合された海洋サイバー補償を提供し、物的損害だけでなく事業中断と財務損失にも対応しています。これらの動きは、補償設計が標準的なH&M製品を超えて拡大していることを示しています。船舶情報を迅速に処理できる保険会社は、船隊オペレーターとブローカーへの対応力を向上させることができます。IUMIはまた、海洋保険業務におけるデータと人工知能の役割を強調しています。したがって、シンガポール船舶船体保険市場は専門的なリスクデータと保険証券の柔軟性への依存度を高めています。
代替燃料船舶・サイバーエクスポージャー・ターミナル運営は、製品能力が提供者を差別化できる分野であり続けています。シンガポール海事港湾庁の代替燃料に関する取り組みは、メタノールおよびアンモニア船舶を評価する引受会社に明確な地域的文脈を提供しています。MSIGの2025年における専門海洋代理人を通じたシンガポール拠点の直接P&I引受の開始は、専門的な地域キャパシティへの継続的な関心を示しました。保険会社はキャパシティが競争的である中で、製品拡大と明確なリスク選択のバランスを取らなければなりません。より大きな国際的提供者は地域プラットフォームと専門チームを活用でき、より小さなMGAは地域の引受フォーカスを提供でます。この組み合わせはイノベーションの余地を生み出しますが、料率規律も重要にします。
シンガポール船舶船体保険のリーダー企業
QBE International
AXA XL
Canopius Asia
Markel
Beazley
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:QBE Singaporeは「アジア2026年海洋保険リスクアウトルック」を発表し、環境・人材・技術・経済・地政学・貨物・サプライチェーンの5つの優先リスクテーマを特定し、2026年にグローバル船隊が9万人の士官不足に直面することを確認しました。これは、シンガポール管理船隊リスクのクレーム要因として、乗組員配乗の適切性に対する引受審査の強化を示しています。
- 2026年1月:シンガポール海事港湾庁(MPA)は、2026年1月から効力を発するメタノールバンカリングライセンスとともに、公表された技術基準とライセンス取り決めを通じてメタノールバンカリングを運用化しました。MPAはまた、海洋燃料としてのアンモニアの安全な運用・試験・早期採用を支援するため、シンガポール初のアンモニアバンカリングに関する技術参照を開発しています。
- 2025年9月:MSIG Singaporeは、30のリスクキャリアに支えられてシンガポールから直接船舶保護・補償リスクの引受を開始するため、MSIG Specialty Marineを引受代理人として任命しました。
- 2025年9月:シンガポールはIUMI 2025年次総会を開催し、海洋保険の議論においてデジタル化・人工知能・引受上の課題が取り上げられました。


シンガポール船舶船体保険レポートの調査範囲
シンガポール船舶船体保険市場とは、衝突・座礁・火災・嵐・その他の海洋危険などの海事リスクによる物的損失または損害から、船体・機械・設備を含む船舶を保護する保険の市場を指します。
シンガポール船舶船体保険市場レポートは、製品タイプ(船体・機械、船体利益、建造者リスク・改造・船舶修繕業者、稼得損失、船体戦争・ストライキ、海洋ターミナルオペレーターおよび船舶運航責任(非P&I))、船舶タイプ(外航商業船、港湾・沿岸・地域船舶、その他商業船体)、補償タイプ(指定危険担保運航H&M、オールリスク船体文言、全損のみ、港湾リスク・係留中)、販売チャネル(保険ブローカー、保険代理店、直接販売、MGAおよびカバーホルダー)、被保険者タイプ(船舶オーナーおよびオペレーター、造船所および修繕業者、海洋ターミナルおよび港湾オペレーター、抵当権者およびその他の資金提供者)によってセグメント化されています。市場予測は価値(百万米ドル)で提供されます。
| 船体・機械 |
| 船体利益 |
| 建造者リスク・改造・船舶修繕業者 |
| 稼得損失 |
| 船体戦争・ストライキ |
| 海洋ターミナルオペレーターおよび船舶運航責任(非P&I) |
| 外航商業船 | コンテナ船 |
| バルクキャリア | |
| 石油・製品・化学品タンカー | |
| LNG・LPGキャリア | |
| 一般貨物船・多目的船・ロールオン・ロールオフ船・自動車運搬船 | |
| 旅客船・フェリー | |
| オフショア支援船 | |
| 港湾・沿岸・地域船舶 | 港湾タグボート・バージ・作業船・水先案内船・巡視船 |
| 漁船 | |
| ヨット・プレジャークラフト | |
| その他商業船体 |
| 指定危険担保運航H&M |
| オールリスク |
| 全損のみ・推定全損のみ |
| 港湾リスク・係留中・非稼働 |
| 保険ブローカー |
| 保険代理店 |
| 直接保険会社販売 |
| MGAおよびカバーホルダー |
| 船舶オーナーおよびオペレーター |
| 造船所および修繕業者 |
| 海洋ターミナルおよび港湾オペレーター |
| 抵当権者およびその他の資金提供者 |
| 製品タイプ別 | 船体・機械 | |
| 船体利益 | ||
| 建造者リスク・改造・船舶修繕業者 | ||
| 稼得損失 | ||
| 船体戦争・ストライキ | ||
| 海洋ターミナルオペレーターおよび船舶運航責任(非P&I) | ||
| 船舶タイプ別 | 外航商業船 | コンテナ船 |
| バルクキャリア | ||
| 石油・製品・化学品タンカー | ||
| LNG・LPGキャリア | ||
| 一般貨物船・多目的船・ロールオン・ロールオフ船・自動車運搬船 | ||
| 旅客船・フェリー | ||
| オフショア支援船 | ||
| 港湾・沿岸・地域船舶 | 港湾タグボート・バージ・作業船・水先案内船・巡視船 | |
| 漁船 | ||
| ヨット・プレジャークラフト | ||
| その他商業船体 | ||
| 補償タイプ別 | 指定危険担保運航H&M | |
| オールリスク | ||
| 全損のみ・推定全損のみ | ||
| 港湾リスク・係留中・非稼働 | ||
| 販売チャネル別 | 保険ブローカー | |
| 保険代理店 | ||
| 直接保険会社販売 | ||
| MGAおよびカバーホルダー | ||
| 被保険者タイプ別 | 船舶オーナーおよびオペレーター | |
| 造船所および修繕業者 | ||
| 海洋ターミナルおよび港湾オペレーター | ||
| 抵当権者およびその他の資金提供者 | ||


レポートで回答される主要な質問
2031年のシンガポール船舶船体保険の予測価値は?
シンガポール船舶船体保険市場規模は、2026年の126.08 ミリオン 米ドルから2031年までに157.11 ミリオン 米ドルに達すると予測されており、CAGRは4.5%です。
シンガポール船舶船体保険をリードする製品カテゴリーは何ですか?
船体・機械は2025年のシンガポール船舶船体保険市場シェアの62.77%を占めました。
シンガポールで最大の保険料基盤を持つ船舶カテゴリーはどれですか?
港湾・沿岸・地域船舶は2025年の保険料の63.09%を占、港湾・沿岸運航からの需要を反映しています。
シンガポールにおける専門海洋船体補償の需要を促進しているものは何ですか?
船隊の成長・船舶価値の上昇・貿易航路の混乱・代替燃料・船舶データの活用拡大が専門補償への需要を支えています。
代替燃料船舶がシンガポールの保険会社にとって重要な理由は何ですか?
メタノールおよびアンモニア船舶は、より詳細な引受と保険証券文言を必要とする、馴染みのない技術的・責任上のエクスポージャーを生み出します。
シンガポールで最も速く成長している販売チャネルはどれですか?
MGAおよびカバーホルダーは2031年までにCAGR 6.82%で成長すると予測されており、ブローカーは2025年において最大のチャネルであり続けています。
最終更新日:



