
Größe und Marktanteil der Schiffskaskoversicherung Singapur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
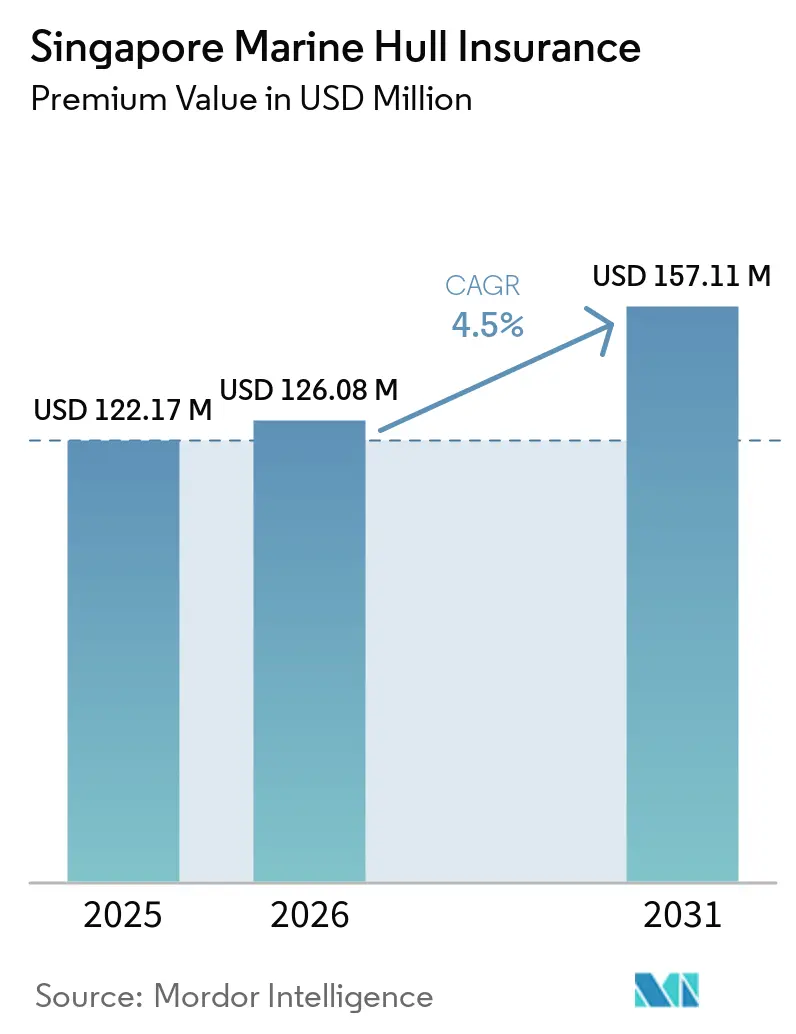
| Marktgröße im Basisjahr (2025) | 122.17 Millionen US-Dollar |
| Marktgröße (2026) | 126.08 Millionen US-Dollar |
| Marktgröße (2031) | 157.11 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.50 % |
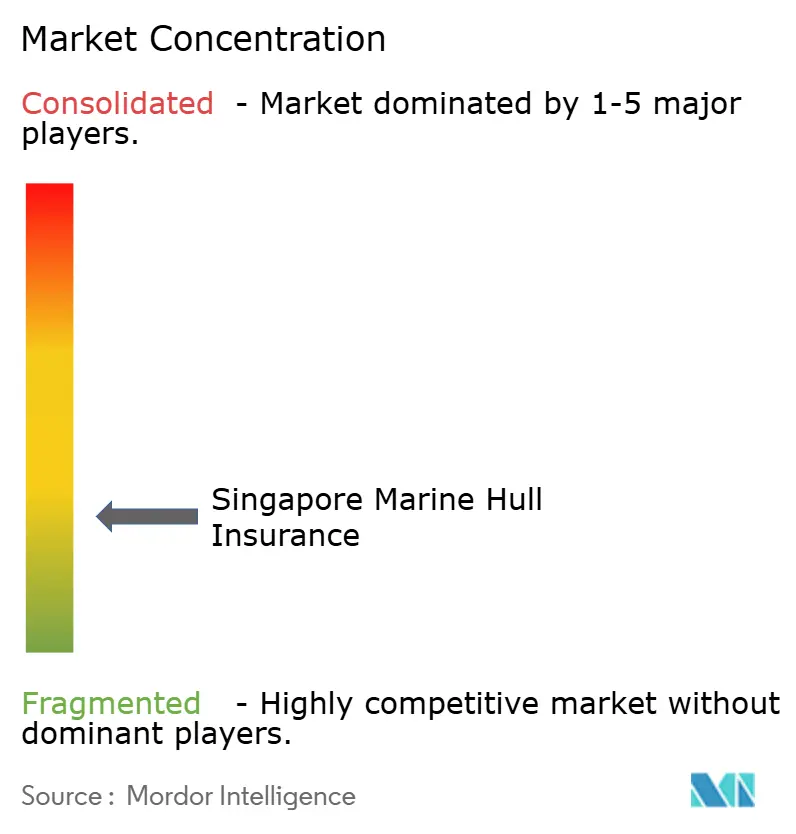
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse der Schiffskaskoversicherung Singapur von Mordor Intelligence
Die Marktgröße der Schiffskaskoversicherung Singapur in Bezug auf den Prämienwert wurde im Jahr 2025 auf 122,17 Millionen USD geschätzt und wird voraussichtlich von 126,08 Millionen USD im Jahr 2026 auf 157,11 Millionen USD bis 2031 wachsen, mit einem CAGR von 4,5 % während des Prognosezeitraums (2026–2031).
Singapur tritt in das Jahr 2026 mit einer größeren registrierten Flottenbasis, höheren Schiffswerten und einer stärkeren Präsenz spezialisierter Zeichner ein. Das Singapurer Schiffsregister erreichte 2025 einen Wert von 137,46 Millionen Bruttotonnen, ein Anstieg von 27 % gegenüber 2024, und rangierte als viertgrößtes Register der Welt. Diese Expansion unterstützt die Prämiennachfrage, da mehr in Singapur registrierte Tonnage Kaskodeckung und damit verbundenen Spezialschutz benötigt. Der Wettbewerb bleibt aktiv, da die Zeichnungskapazität wächst, aber Flottenexpansion und Produktentwicklung unterstützen den Markt für Schiffskaskoversicherungen in Singapur weiterhin, auch wenn die internationalen Preise weicher sind. Die Chance liegt darin, komplexe Schiffs-, Terminal-, Cyber- und Alternativkraftstoffrisiken durch stärkere Zeichnungsdisziplin, schnellere Risikobewertung, klare Policenformulierungen, angemessene Rückversicherungsunterstützung und Schadensprozesse zu bedienen, die Versicherungsnehmern helfen, Betriebsunterbrechungen zu bewältigen, Schiffe effizient wiederherzustellen und die praktischen Bedürfnisse von Maklern, Eigentümern, Terminalbetreibern und Kreditgebern zu erfüllen.
Wichtigste Erkenntnisse des Berichts
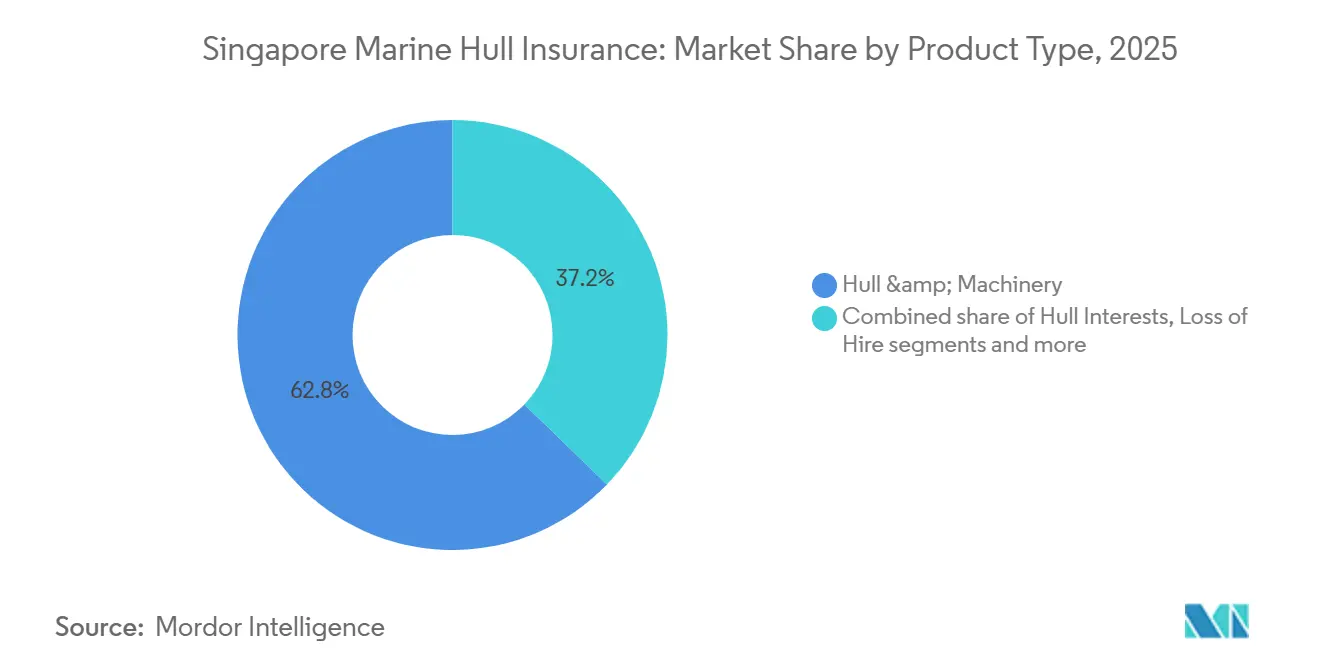
- Nach Produkttyp hielt Kasko & Maschinen im Jahr 2025 einen Marktanteil von 62,77 % am Markt für Schiffskaskoversicherungen in Singapur, während Hafenterminal-Betreiber und Schiffsbetriebshaftpflicht (Nicht-P&I) bis 2031 voraussichtlich mit einem CAGR von 6,13 % wachsen wird.
- Nach Schiffstyp entfielen im Jahr 2025 63,09 % des Marktanteils der Schiffskaskoversicherung Singapur auf Hafen-, Küsten- und Lokalschiffe, während sonstige kommerzielle Kaskoversicherungen bis 2031 voraussichtlich mit einem CAGR von 5,71 % wachsen werden.
- Nach Deckungstyp entfielen im Jahr 2025 74,12 % des Marktanteils der Schiffskaskoversicherung Singapur auf benannte Gefahren im operativen K&M-Bereich, während Allgefahrendeckungen bis 2031 voraussichtlich mit einem CAGR von 6,32 % wachsen werden.
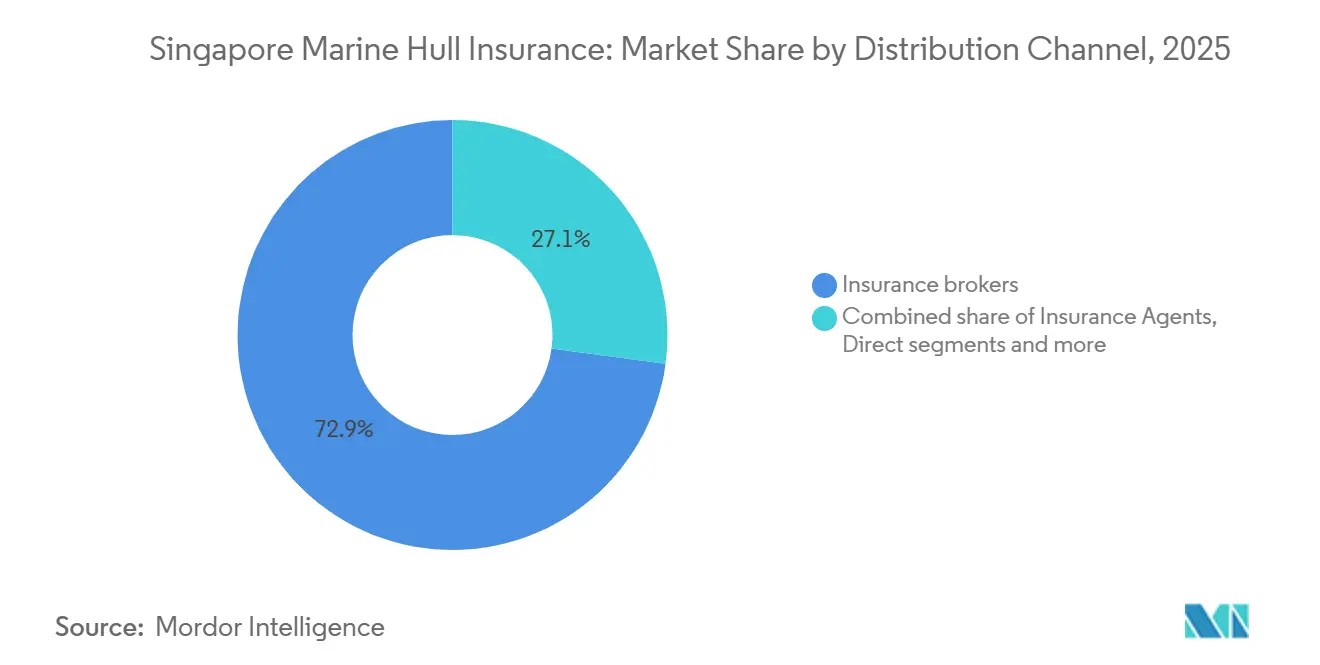
- Nach Vertriebskanal hielten Versicherungsmakler im Jahr 2025 einen Marktanteil von 72,86 % am Markt für Schiffskaskoversicherungen in Singapur, während MGAs und Deckungsinhaber bis 2031 voraussichtlich mit einem CAGR von 6,82 % wachsen werden.
- Nach Versicherungsnehmertyp hielten Schiffseigentümer und Betreiber im Jahr 2025 einen Marktanteil von 79,23 % am Markt für Schiffskaskoversicherungen in Singapur, während Hafenterminal- und Hafenbetreiber bis 2031 voraussichtlich mit einem CAGR von 6,44 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Erkenntnisse und Trends der Schiffskaskoversicherung Singapur
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Singapur als Drehscheibe für Schifffahrt und Seeversicherung | +1.2% | Singapur, mit Ausstrahlungseffekten auf ASEAN | Langfristig (≥ 4 Jahre) |
| Wachstum der Schiffswerte und des versicherbaren Flottenrisikos | +0.8% | Singapur, ASEAN und globale Umflaggungsmärkte | Mittelfristig (2–4 Jahre) |
| Flottenerneuerung und Schiffe mit höherem Wert und fortschrittlicherer Technologie | +0.6% | Singapur, Südkorea, Japan, China – Auftragsbuchmärkte | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Spezialdeckung durch Handelsroutenstörungen | +0.7% | Global, mit starker Relevanz für Singapur | Kurzfristig (≤ 2 Jahre) |
| Schiffe mit Alternativkraftstoffen und aufkommende maritime Risiken | +0.5% | Singapur, Nordeuropa und wichtige Bunkerungszentren | Mittelfristig (2–4 Jahre) |
| Digitaler Schiffsbetrieb und datengestütztes Zeichnen | +0.4% | Singapur, London und nordische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Singapurs Position als regionale Drehscheibe für Schifffahrt und Seeversicherung
Singapurs Rolle als Hafen-, Register- und Zeichnungszentrum unterstützt den lokalen Prämienpool in den Bereichen Schiffseigentum, -management, -finanzierung, Maklerdienstleistungen und Schadenabwicklung. Mehr als 5.000 maritime Unternehmen und 200.000 Arbeitsplätze im maritimen Sektor bilden eine breite kommerzielle Basis für Seeversicherungsdienstleistungen, technisches Fachwissen und regionale Risikoplacierung[1]Tokio Marine Kiln, „IUMI 2025: Wie die globale Seeversicherungsbranche von Singapurs Innovationskultur lernen kann”, Tokio Marine Kiln, tmkiln.com. Das Singapurer Schiffsregister erreichte 2025 einen Rekordwert von 137,46 Millionen Bruttotonnen und gibt Versicherern eine größere Basis von Singapur-verbundenen Schiffen zur Bewertung und Betreuung. Seine Position als viertgrößtes globales Register erweitert den Pool von Schiffen, die mit Singapur-basiertem Eigentum, Management, Finanzierung, Versicherungsentscheidungen, Hafenaufenthalten, Reparaturanforderungen und professionellen Dienstleistungen verbunden sind. Umflaggungsaktivitäten gaben dieser Expansion zusätzlichen Schwung und brachten mehr Tonnage in den Markt für Schiffskaskoversicherungen in Singapur, wo lokale Teams spezialisiertes Zeichnen und Zugang zu internationaler Kapazität anbieten können. Registerentscheidungen bleiben auch tendenziell bestehen, da sie mit Verwaltungsprozessen, Compliance-Regelungen, Kreditgeberanforderungen, Betriebsplanung und mehrjährigen Finanzierungsvereinbarungen verknüpft sind.
Wachstum der Schiffswerte und Ausweitung des versicherbaren Flottenrisikos
Das größere Register erhöht die Anzahl der Schiffe, die möglicherweise Kaskoschutz, Haftpflichtdeckung, Ertragsausfallzusätze, Kriegsrisikobedingungen oder andere spezialisierte Versicherungslösungen benötigen. Schiffswerte erhöhen auch das versicherte Risiko, das Zeichner für jede Police bewerten müssen, insbesondere wenn die Placierung ein hochwertiges Handelsschiff oder ein gestaffeltes Rückversicherungsprogramm umfasst. Das Rekordvolumen des Registers von 2025 zeigt, dass die verfügbare Risikobasis gegenüber dem Vorjahr stark gestiegen ist und eine größere Pipeline von Erneuerungs-, Neugeschäfts- und Spezialplacierungsaktivitäten unterstützt. Höhere Vermögenswerte können das Prämienpotenzial steigern, erhöhen aber auch die Kosten eines Großschadens und das Kapital, das zur Unterstützung einer umsichtigen Zeichnungsposition benötigt wird. Der Markt für Schiffskaskoversicherungen in Singapur benötigt daher eine Risikoauswahl, die mit den sich ändernden Schiffswerten, Betriebsrouten, Reparaturoptionen und den unterschiedlichen Risikoprofilen von Küsten- und Hochseeflotten Schritt hält. Zeichner benötigen auch geeignete Rückversicherungsstrukturen für größere und komplexere Placierungen, da Risikowachstum allein keine Verbesserung der Zeichnungsmargen gewährleistet.
Flottenerneuerung und Übergang zu höherwertigen, technologisch fortschrittlichen Schiffen
Neuere Schiffe bringen fortschrittlichere Maschinen, Kraftstoffsysteme, automatisierte Steuerungen und Betriebsanforderungen in das Versicherungsportfolio ein und verändern die technischen Informationen, die Zeichner benötigen, bevor sie Konditionen anbieten. Diese Merkmale können versicherte Werte erhöhen und eine Nachfrage nach maßgeschneiderten Policenformulierungen schaffen, die das Zusammenspiel zwischen Sachschäden, Maschinenausfall, Kraftstoffsystemen und Betriebsverantwortlichkeiten berücksichtigen. Alternative Antriebssysteme und komplexe Bordsysteme erfordern eine genauere Überprüfung der Reparaturkapazität, der Besatzungsvorbereitung, der Ersatzteilverfügbarkeit, der Schadensszenarien und der praktischen Grenzen der etablierten Schadenerfahrung. Die Internationale Seeschifffahrts-Organisation genehmigte im Dezember 2024 vorläufige Sicherheitsrichtlinien für Ammoniak-Kraftstoff und schuf damit einen internationalen Referenzpunkt für den sicheren Einsatz dieses aufkommenden Schiffskraftstoffs[2]Quelle: Internationale Seeschifffahrts-Organisation, „Vorläufige Richtlinien für Ammoniak als Schiffskraftstoff”, Internationale Seeschifffahrts-Organisation, imo.org. Der Rahmen macht ammoniak-bezogene Sicherheits- und Haftungsfragen für neue Schiffsdesigns relevanter, auch wenn Versicherungsformulierungen und Schadendaten noch in der Entwicklung sind. Das Register Singapurs hatte 5 methanolbetriebene Schiffe registriert und erwartete sein erstes Ammoniak-Dual-Fuel-Schiff innerhalb von 2 Jahren, was den Übergang in das lokale RisikoPortfolio einbettet. Dieser Übergang unterstützt spezialisiertes Zeichnen und erhöht gleichzeitig den Bedarf an disziplinierter Preisgestaltung, technischer Überprüfung und realistischen Schadensannahmen.
Steigende Nachfrage nach spezialisierter Kaskodeckung infolge geopolitischer Störungen und Handelsroutenstörungen
Handelsroutenstörungen haben die Relevanz von Kriegsrisiko-, Reiseverlängerungs- und Ertragsausfallschutz für Schiffseigentümer erhöht, die Routen, Reisedauer und Betriebsbedingungen neu bewerten müssen. Längere Routen können Schiffe mehr Wetter-, Maschinen-, Kraftstoff-, Planungs- und Betriebsrisiken aussetzen, während Verzögerungen die Einnahmen eines Schiffes und die vertraglichen Verpflichtungen einer Gegenpartei beeinflussen können. Singapur bleibt für diese Ströme wichtig, da es ein wichtiges maritimes Routing-, Bunkerungs-, Service- und Versicherungszentrum für asiatische und internationale Betreiber ist. Der Markt für Schiffskaskoversicherungen in Singapur kann asiatische Betreiber unterstützen, die spezialisierte Kapazität für komplexe Reisen suchen, insbesondere wenn konventionelle Policenbedingungen das Konfliktrisiko oder das erweiterte Transitrisiko nicht vollständig abdecken. Ein breiterer Deckungsbedarf kann auch dazu führen, dass Standard-Kaskoformulierungen für einige Risiken weniger geeignet sind, was Eigentümer und Makler dazu veranlasst, klarere Bedingungen zu Ausschlüssen, Selbstbehalten, Laufzeit und Schadenverfahren zu suchen. Zeichner müssen dennoch zwischen höherer Nachfrage nach Deckung und Risiken unterscheiden, die nachhaltig bepreist werden können, da kriegsbezogenes Risiko sich mit Route, Schiff, Ladung und Sicherheitsumfeld schnell ändern kann.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weiche Preisgestaltung und Kapazitätswettbewerb | -0.6% | Global, insbesondere Londoner und skandinavische Märkte, mit Relevanz für Singapur | Kurzfristig (≤ 2 Jahre) |
| Steigende Reparaturkosten und Schwere von Maschinenschäden | -0.5% | Global, mit direktem Risiko für in Singapur registrierte und verwaltete Flotten | Mittelfristig (2–4 Jahre) |
| Begrenzte Schadenerfahrung für aufkommende Schiffstechnologien | -0.3% | Singapur, Nordeuropa und ostasiatische Schiffbauzentren | Langfristig (≥ 4 Jahre) |
| Alternde Flotte und hohes Risiko schwerer Kaskoschadensfälle | -0.4% | Global, konzentriert in älteren Tanker- und Massengutflotten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weiche Preisumgebung und intensiver Wettbewerb um Zeichnungskapazität
Kapazitätswachstum kann Prämienraten senken, wenn mehrere Versicherer dieselben Risiken verfolgen, insbesondere wenn Policenbedingungen weitgehend vergleichbar sind und Makler auf mehrere Quellen spezialisierter Kapazität zugreifen können. Dieser Druck ist für Singapur relevant, da die lokale Placierung mit internationaler Spezialkapazität, globalen Rückversicherungsmärkten und Zeichnungsentscheidungen verbunden ist, die über regionale Plattformen getroffen werden. Neue MGAs und delegierte Zeichnungsvereinbarungen können den Zugang zu regionalen Risiken verbessern, indem sie Produktkenntnisse und Zeichnungsbefugnisse näher an Schiffseigentümer und Makler bringen. Sie können auch Markteintrittsbarrieren in wettbewerbsintensiven Sparten senken und die Anzahl der Anbieter erhöhen, die bereit sind, Risiken zu quotieren, die früher schwer zu placieren waren. Der Markt für Schiffskaskoversicherungen in Singapur muss eine größere Produktverfügbarkeit mit der Notwendigkeit in Einklang bringen, Zeichnungsmargen, Schadenservicestandards und Kapitaldisziplin zu wahren. Lokale aufsichtsrechtliche Anforderungen setzen weiterhin Erwartungen an das Risikomanagement, Rückversicherungsmanagement und Kapitalpraktiken lizenzierter Versicherer.
Steigende Reparaturkosten und zunehmende Schwere von Maschinenschäden
Reparaturkosteninflation kann Schadenquoten erhöhen, selbst wenn die gebuchten Prämien steigen, da die Kosten für die Wiederherstellung eines beschädigten Schiffes schneller steigen können als der bei der Policenerneuerung erzielte Satz. Der Schiffskaskopreisindex der IUMI berücksichtigt Stahlpreise, Schiffbaulöhne und Werftkapazität bei der Bewertung der Entwicklung der Kaskoschäden und bietet eine gemeinsame Referenz für die Faktoren, die Reparaturen beeinflussen[3]Quelle: Internationaler Verband der Seeversicherer, „IUMI-Schiffskaskopreisindex”, Internationaler Verband der Seeversicherer, iumi.com. Maschinenschäden sind besonders relevant für Hafenschlepper, Lastkähne und andere Arbeitsschiffe mit intensiven Betriebszyklen, häufigen Manövrierbedürfnissen und begrenzter Toleranz für Ausfallzeiten. Höhere Reparaturkosten machen versicherte Werte auch empfindlicher gegenüber einem mittelschweren Schadenereignis, insbesondere wenn das Schiff Spezialkomponenten oder einen längeren Werftaufenthalt benötigt. Der Markt für Schiffskaskoversicherungen in Singapur muss Reparaturzugang, Arbeitsverfügbarkeit, Materialkosten, Schiffsalter und die Verfügbarkeit geeigneter Einrichtungen bei der Festlegung von Konditionen berücksichtigen. Diese Faktoren können die Rentabilität einschränken, wenn die Raten nicht die Schadenschwere, Policenlimits, Selbstbehalte und die Gesamtkosten der Schadenabwicklung widerspiegeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Kasko & Maschinen als Anker, Terminalhaftpflicht beschleunigt
Kasko & Maschinen entfielen im Jahr 2025 auf 62,77 % des Marktanteils der Schiffskaskoversicherung Singapur und blieben die größte Produktkategorie. Diese Kerndeckung bedient operative Flotten, die in Singapur im Eigentum oder unter Verwaltung stehen, und unterstützt die Gesamtmarktgröße der Schiffskaskoversicherung Singapur. Kaskointeressen decken Risiken ab, die mit Finanzierern und anderen Parteien verbunden sind, die ein Interesse am Schiff haben. Baurisiken, Umbau- und Schiffsreparateurdeckungen decken Risiken während Bau-, Umbau- und Reparaturaktivitäten ab. Ertragsausfalldeckung bleibt relevant, wenn ein versichertes Schiff nach einem Sachschaden nicht handeln kann. Kasko-Kriegs- und Streikdeckung dient Eigentümern, die routenspezifischem Konflikt- und politischem Gewaltrisiko ausgesetzt sind. Hafenterminal-Betreiber und Schiffsbetriebshaftpflicht (Nicht-P&I) verzeichnen das höchste prognostizierte Wachstum mit einem CAGR von 6,13 % bis 2031. Dies spiegelt den wachsenden Bedarf wider, hafenseitige Haftpflicht von traditionellem schiffsspezifischem Schutz zu trennen.
Der Containerdurchsatz Singapurs erreichte 2025 44,66 Millionen TEU und unterstützt ein großes Betriebsumfeld für Terminals und Schiffsdienstleistungen, was zur Marktgröße der Schiffskaskoversicherung Singapur beiträgt. Terminalaktivitäten können Risiken im Zusammenhang mit festen Vermögenswerten, Schiffsbewegungen, Verzögerungen und Drittpartei-Haftpflichten schaffen. Diese Risiken erfordern ein Policendesign, das Hafenbetrieb und nicht nur Schiffsnavigation berücksichtigt. Die Einkommensteuervorschriften sehen einen ermäßigten Steuersatz von 5 % auf qualifizierendes Zeichnungseinkommen für zugelassene Schiffskaskoversicherer und Haftpflichtversicherer vor. Dieser Rahmen unterstützt Versicherer, die in Singapur dedizierte Kasko- und Haftpflichtbücher aufbauen. Die Schiffskaskoversicherungsbranche Singapur profitiert auch, wenn Policenformulierungen mit zunehmend komplexen Betriebsbeziehungen Schritt halten. Die am schnellsten wachsende Terminalhaftpflichtkategorie zeigt, dass die Deckungsnachfrage über konventionelle physische Schiffsschäden hinausgeht.


Nach Schiffstyp: Küstenflotte dominiert das Volumen, diversifizierter kommerzieller Kasko wächst am schnellsten
Hafen-, Küsten- und Lokalschiffe hielten im Jahr 2025 63,09 % des Marktanteils der Schiffskaskoversicherung Singapur und bildeten die größte Schiffskategorie. Diese Gruppe umfasst Hafenschlepper, Lastkähne, Arbeitsboote, Lotsenfahrzeuge, Patrouillenfahrzeuge, Fischereifahrzeuge und Yachten. Ihre Bedeutung spiegelt Singapurs dichte Konzentration kommerzieller Aktivitäten auf und um seine Wasserwege wider. Die Schiffsankünfte im Hafen von Singapur erreichten 2025 3,22 Milliarden Bruttotonnen. Diese Ankünfte erfordern Schlepper-, Bunkerungs-, Service- und Unterstützungsoperationen, die eine breite Basis kleinerer versicherter Schiffe schaffen. Küstenfahrzeuge können aufgrund häufiger Manöver- und Betriebszyklen einen hohen Maschineneinsatz aufweisen. Ihre Zeichnungsbedürfnisse hängen oft von Zustand, Wartungspraktiken und dem Betriebsgebiet ab.
Hochseehandelsschiffe bleiben wichtig, da versicherte Werte für Containerschiffe, Tanker, Massengutfrachter, LNG- oder LPG-Träger, Stückgutschiffe, Ro-Ro-Schiffe, Passagierschiffe und Offshore-Versorgungsschiffe in der Regel höher sind. Diese Schiffe können eine gestaffelte Kasko- und Kriegsrisikodeckung benötigen, die durch Rückversicherungsvereinbarungen unterstützt wird. Routenstörungen und höhere Vermögenswerte können die Bedeutung spezialisierter Bedingungen für diese Gruppe erhöhen. Sonstige kommerzielle Kaskoversicherungen werden bis 2031 voraussichtlich mit einem CAGR von 5,71 % wachsen. Diese Kategorie umfasst spezialisierte Fahrzeuge und Schiffsdesigns außerhalb traditioneller Klassifizierungen. Sie spiegelt ein breiteres versichertes Universum wider, da kommerzielle Betreiber maßgeschneidertere Verwendungszwecke für Schiffe entwickeln. Die Schiffskaskoversicherungsbranche Singapur benötigt differenziertes Zeichnen statt eines einheitlichen Ansatzes für Hafenfahrzeuge und Hochseeflotten.
Nach Deckungstyp: Benannte Gefahren dominieren, Allgefahrenformulierungen gewinnen an Boden
Benannte Gefahren im operativen K&M-Bereich entfielen im Jahr 2025 auf 74,12 % des Marktanteils der Schiffskaskoversicherung Singapur und blieben die wichtigste Deckungsform. Definierte Gefahrenbedingungen bieten Versicherern und Versicherungsnehmern einen klaren Umfang und sind besonders relevant für hochfrequente Küsten- und Hafenoperationen. Totalverlust-/konstruktiver Totalverlust-Deckung dient Eigentümern, die engeren Schutz bei schweren Schadenereignissen suchen. Hafenrisiken, Liegezeit- und Inaktivitätsdeckung dienen Schiffen, die sich in Wartung befinden, auf Charter warten oder vor Anker liegen. Diese Betriebszustände sind in einem großen Hafen mit erheblicher Reparatur- und Serviceaktivität relevant.
Schiffe mit Alternativkraftstoffen sind ein wichtiger Grund, warum breitere Bedingungen attraktiver werden können. Neuartige Antriebssysteme lassen sich möglicherweise nicht leicht mit traditionellen Listen benannter Gefahren in Einklang bringen. Die rechtlichen und Entschädigungsfragen rund um Alternativkraftstoffaustritte zeigen, warum der Policenumfang sorgfältige Aufmerksamkeit erfordert. Allgefahrenformulierungen können helfen, komplexe Risiken abzudecken, erfordern aber auch detailliertere Schiffsinformationen. Versicherer benötigen möglicherweise Daten zu Kraftstoffsystemen, Wartung, Besatzungsvorbereitung und Zugang zu spezialisierten Reparatureinrichtungen. Dies erhöht den Wert der digitalen Risikobewertung und des technischen Zeichnens. Die Marktgröße der Schiffskaskoversicherung Singapur für Allgefahrendeckungen wird bis 2031 voraussichtlich mit einem CAGR von 6,32 % wachsen. Die Verschiebung ersetzt nicht die Deckung benannter Gefahren, die weiterhin die etablierte Grundlage für die meisten operativen K&M-Placierungen bleibt.
Nach Vertriebskanal: Makler dominieren den Markt, MGAs gestalten die Angebotsseite um
Versicherungsmakler kontrollierten im Jahr 2025 72,86 % des Marktanteils der Schiffskaskoversicherung Singapur und blieben der führende Kanal. Kaskoplacierungen umfassen oft große Schiffswerte, gestaffelte Policenformulierungen und internationale Rückversicherungsanforderungen. Makler können den Zugang zu inländischer und internationaler Kapazität für diese Risiken koordinieren. Versicherungsagenten und der direkte Vertrieb durch Versicherer bedienen kleinere oder standardisiertere Policen. Diese Wege sind oft relevant für Küsten- und Hafenfahrzeuge, wo Risikoprofile vertrauter sind. MGAs und Deckungsinhaber werden bis 2031 voraussichtlich mit einem CAGR von 6,82 % wachsen und stellen die schnellste Vertriebswachstumsrate im Markt für Schiffskaskoversicherungen in Singapur dar. Delegiertes Zeichnen ermöglicht es spezialisierten Versicherern, über lokal informierte Zeichnungsteams auf regionale Risiken zuzugreifen.
MSIG Specialty Marine begann im September 2025, Schutz- und Entschädigungsrisiken aus Singapur als Zeichnungsagent zu zeichnen, unterstützt von 30 Risikoträgern. Solche Vereinbarungen können die verfügbare Kapazität erweitern und Produktkompetenz näher an asiatische Flottenbetreiber bringen. Sie können auch den Preisdruck erhöhen, wenn mehrere neue Teilnehmer dieselben Risiken anvisieren. Der Kanalmix beeinflusst daher sowohl die Vertriebseffizienz als auch die Zeichnungsbedingungen. Makler bleiben zentral, wenn eine Police komplexe Strukturierung und Marktverhandlung erfordert. MGAs und Deckungsinhaber können Makler ergänzen, indem sie spezialisierte Zugangspunkte für delegierte Befugnisse schaffen. Die Schiffskaskoversicherungsbranche Singapur muss die Zeichnungsqualität überwachen, da dieser Kanal expandiert. Wachstum bei delegierten Befugnissen beseitigt nicht die Notwendigkeit starker Kapital-, Schaden- und Governance-Praktiken.
Nach Versicherungsnehmertyp: Schiffseigentümer dominieren, Hafenbetreiber entwickeln sich zum Wachstumssegment
Schiffseigentümer und Betreiber repräsentierten im Jahr 2025 79,23 % des Marktanteils der Schiffskaskoversicherung Singapur und waren die dominierende Versicherungsnehmergruppe. Diese Position spiegelt die Konzentration registrierter Eigentümer und Flottenmanagementunternehmen in Singapur wider. Eigentümer benötigen Deckung für Schiffe, die von lokalen Arbeitsfahrzeugen bis hin zu internationalen Handelsflotten reichen. Werften und Reparaturbetriebe bilden eine weitere wichtige Versicherungsnehmergruppe, da der Markt aktive Bau-, Umbau- und Reparaturaktivitäten unterstützt. Baurisiken und Schiffsreparateurhaftpflicht sind relevant, wenn physische Arbeiten das Risikoprofil des Schiffes verändern. Hypothekengläubiger und andere Finanziers schaffen eine stabile Nachfragebasis, da Kreditgeber und Leasinganbieter Sicherheitsinteressen an versicherten Schiffen haben. Diese Parteien benötigen Schutz, der ihr finanzielles Risiko bei Sachschäden anerkennt. Der Markt für Schiffskaskoversicherungen in Singapur stützt sich weiterhin auf diese eigentümergeführte Prämienbasis.
Hafenterminal- und Hafenbetreiber werden bis 2031 voraussichtlich mit einem CAGR von 6,44 % wachsen. Die im Jahr 2025 verarbeiteten Rekord-44,66 Millionen TEU zeigen das Ausmaß der Hafenaktivitäten, die diese Betreiber verwalten. Hafenbetreiber können mit Schäden an fester Infrastruktur, Schiffskollisionsansprüchen, Betriebsunterbrechungen und Drittpartei-Verzögerungsrisiken konfrontiert sein. Diese Risiken unterscheiden sich von Risiken, die durch die gewöhnliche Police eines Schiffseigentümers gedeckt sind. Dedizierte Nicht-P&I-Haftpflichtprodukte können daher eine Deckungslücke im Hafenbetrieb schließen. Das Wachstum des Segments ist konsistent mit größerer Aufmerksamkeit für das Terminalrisikomanagement und eigenständigen Haftpflichtschutz.
Wettbewerbslandschaft
Der Markt für Schiffskaskoversicherungen in Singapur umfasst spezialisierte Lloyd's-Syndikate, MGAs und lizenzierte Direktversicherer. Tokio Marine Kiln Singapore, AXA XL Singapore, Beazley Singapore, Markel International Singapore und Canopius Asia gehören zu den spezialisierten Teilnehmern, die im bereitgestellten Umfang genannt werden. QBE Insurance Singapore, MSIG Insurance Singapore, Tokio Marine Insurance Singapore, Sompo Insurance Singapore und Chubb Insurance Singapore gehören zu den Direktversicherern, die im breiteren Seeversicherungsumfeld aktiv sind. Die Präsenz vieler Teilnehmer macht den Markt insgesamt fragmentiert, trotz starker Spezialplattformen. Der Wettbewerb wird durch Zeichnungsfähigkeit, Schadenreaktionsfähigkeit, delegierte Befugnisse und Zugang zur Rückversicherung geprägt. Diese Struktur erfordert von Anbietern, ihre Produkt- und Servicefähigkeiten zu differenzieren, anstatt sich nur auf den Preis zu verlassen.
Digitales Zeichnen wird zu einem praktischen, wettbewerbsfähigen Instrument für Versicherer, die komplexe Risiken bedienen. QBE nutzt derzeit Workbench-Analysen und eClaims zur Unterstützung von Preisgestaltung, maßgeschneiderten Lösungen und schnelleren Schadenentscheidungen. Die SCISSOR-Plattform des Singapore Shipping Association bietet integrierte maritime Cyberdeckung und deckt Betriebsunterbrechungen und finanzielle Verluste sowie Sachschäden ab. Diese Schritte zeigen, dass das Deckungsdesign über Standard-K&M-Produkte hinausgeht. Versicherer, die Schiffsinformationen schnell verarbeiten können, können die Reaktionsfähigkeit für Flottenbetreiber und Makler verbessern. IUMI hat auch die Rolle von Daten und künstlicher Intelligenz im Seeversicherungsbetrieb betont. Der Markt für Schiffskaskoversicherungen in Singapur wird daher zunehmend abhängiger von spezialisierten Risikodaten und Policenflexibilität.
Schiffe mit Alternativkraftstoffen, Cyberrisiken und Terminalbetrieb bleiben Bereiche, in denen Produktkompetenz Anbieter differenzieren kann. Die Arbeit der Hafenbehörde von Singapur (MPA) zu Alternativkraftstoffen bietet einen klaren lokalen Kontext für Zeichner, die Methanol- und Ammoniakschiffe bewerten. MSIGs Einführung des direkten Singapur-basierten P&I-Zeichnens über seinen Spezialmarineagenten im Jahr 2025 zeigte anhaltendes Interesse an spezialisierter regionaler Kapazität. Versicherer müssen Produktexpansion mit klarer Risikoauswahl in Einklang bringen, da die Kapazität wettbewerbsfähig bleibt. Größere internationale Anbieter können regionale Plattformen und Spezialteams nutzen, während kleinere MGAs lokalen Zeichnungsfokus bieten können. Diese Kombination schafft Raum für Innovation, macht aber auch Preisdisziplin wichtig.
Marktführer der Schiffskaskoversicherung Singapur
QBE International
AXA XL
Canopius Asia
Markel
Beazley
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: QBE Singapore veröffentlichte den Marine Insurance Risk Outlook für Asien 2026 und identifizierte fünf vorrangige Risikothemen: Umwelt, Personal, Technologie, Wirtschaft und Geopolitik sowie Ladung und Lieferkette. Zudem wurde bestätigt, dass der globalen Flotte im Jahr 2026 ein Mangel von 90.000 Offizieren droht. Dies signalisiert eine verstärkte Zeichnungsprüfung der Besatzungsadäquanz als Schadentreiber für von Singapur verwaltete Flottenrisiken.
- Januar 2026: Die Hafenbehörde von Singapur (MPA) hat die Methanolbunkerung durch veröffentlichte technische Standards und Lizenzierungsvereinbarungen operationalisiert, wobei Methanolbunkerungslizenzen ab Januar 2026 in Kraft treten. Die MPA entwickelt auch Singapurs erste Technische Referenz für die Ammoniakbunkerung, um sichere Betriebsabläufe, Versuche und die frühe Einführung von Ammoniak als Schiffskraftstoff zu unterstützen.
- September 2025: MSIG Singapore ernannte MSIG Specialty Marine als Zeichnungsagenten, um Schutz- und Entschädigungsrisiken direkt aus Singapur zu zeichnen, unterstützt von 30 Risikoträgern.
- September 2025: Singapur war Gastgeber der IUMI-Jahreskonferenz 2025, bei der maritime Versicherungsdiskussionen Digitalisierung, künstliche Intelligenz und Zeichnungsherausforderungen thematisierten.


Berichtsumfang zur Schiffskaskoversicherung Singapur
Der Markt für Schiffskaskoversicherungen in Singapur bezieht sich auf den Markt für Versicherungen, die Schiffe und Wasserfahrzeuge, einschließlich ihrer Hülle, Maschinen und Ausrüstung, gegen physischen Verlust oder Schaden durch maritime Risiken wie Kollision, Grundberührung, Brand, Stürme und andere Seegefahren schützen.
Der Bericht zum Markt für Schiffskaskoversicherungen in Singapur ist segmentiert nach Produkttyp (Kasko & Maschinen, Kaskointeressen, Baurisiken/Umbau/Schiffsreparateure, Ertragsausfall, Kasko-Krieg und Streiks, Hafenterminal-Betreiber und Schiffsbetriebshaftpflicht (Nicht-P&I)), Schiffstyp (Hochseehandelsschiffe, Hafen-/Küsten-/Lokalschiffe, Sonstige kommerzielle Kaskoversicherungen), Deckungstyp (Benannte Gefahren im operativen K&M-Bereich, Allgefahren-Kaskoformulierungen, Totalverlust, Hafenrisiken/Liegezeit), Vertriebskanal (Versicherungsmakler, Versicherungsagenten, Direktvertrieb, MGAs und Deckungsinhaber) und Versicherungsnehmertyp (Schiffseigentümer und Betreiber, Werften und Reparaturbetriebe, Hafenterminal- und Hafenbetreiber, Hypothekengläubiger und andere Finanziers). Die Marktprognosen werden in Wertangaben (USD Millionen) bereitgestellt.
| Kasko & Maschinen |
| Kaskointeressen |
| Baurisiken, Umbau und Schiffsreparateure |
| Ertragsausfall |
| Kasko-Krieg und Streiks |
| Hafenterminal-Betreiber und Schiffsbetriebshaftpflicht (Nicht-P&I) |
| Hochseehandelsschiffe | Containerschiffe |
| Massengutfrachter | |
| Öl-, Produkt- und Chemikalientanker | |
| LNG- und LPG-Träger | |
| Stückgut-, Mehrzweck- und Ro-Ro-/Fahrzeugtransporter | |
| Passagierschiffe und Fähren | |
| Offshore-Versorgungsschiffe | |
| Hafen-, Küsten- und Lokalschiffe | Hafenschlepper, Lastkähne, Arbeitsboote, Lotsen- und Patrouillenfahrzeuge |
| Fischereifahrzeuge | |
| Yachten und Freizeitfahrzeuge | |
| Sonstige kommerzielle Kaskoversicherungen |
| Benannte Gefahren im operativen K&M-Bereich |
| Allgefahrendeckung |
| Totalverlust/Konstruktiver Totalverlust |
| Hafenrisiken / Liegezeit / Inaktivität |
| Versicherungsmakler |
| Versicherungsagenten |
| Direktvertrieb durch Versicherer |
| MGAs und Deckungsinhaber |
| Schiffseigentümer und Betreiber |
| Werften und Reparaturbetriebe |
| Hafenterminal- und Hafenbetreiber |
| Hypothekengläubiger und andere Finanziers |
| Nach Produkttyp | Kasko & Maschinen | |
| Kaskointeressen | ||
| Baurisiken, Umbau und Schiffsreparateure | ||
| Ertragsausfall | ||
| Kasko-Krieg und Streiks | ||
| Hafenterminal-Betreiber und Schiffsbetriebshaftpflicht (Nicht-P&I) | ||
| Nach Schiffstyp | Hochseehandelsschiffe | Containerschiffe |
| Massengutfrachter | ||
| Öl-, Produkt- und Chemikalientanker | ||
| LNG- und LPG-Träger | ||
| Stückgut-, Mehrzweck- und Ro-Ro-/Fahrzeugtransporter | ||
| Passagierschiffe und Fähren | ||
| Offshore-Versorgungsschiffe | ||
| Hafen-, Küsten- und Lokalschiffe | Hafenschlepper, Lastkähne, Arbeitsboote, Lotsen- und Patrouillenfahrzeuge | |
| Fischereifahrzeuge | ||
| Yachten und Freizeitfahrzeuge | ||
| Sonstige kommerzielle Kaskoversicherungen | ||
| Nach Deckungstyp | Benannte Gefahren im operativen K&M-Bereich | |
| Allgefahrendeckung | ||
| Totalverlust/Konstruktiver Totalverlust | ||
| Hafenrisiken / Liegezeit / Inaktivität | ||
| Nach Vertriebskanal | Versicherungsmakler | |
| Versicherungsagenten | ||
| Direktvertrieb durch Versicherer | ||
| MGAs und Deckungsinhaber | ||
| Nach Versicherungsnehmertyp | Schiffseigentümer und Betreiber | |
| Werften und Reparaturbetriebe | ||
| Hafenterminal- und Hafenbetreiber | ||
| Hypothekengläubiger und andere Finanziers | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat die Schiffskaskoversicherung in Singapur im Jahr 2031?
Die Marktgröße der Schiffskaskoversicherung Singapur wird bis 2031 voraussichtlich 157,11 Millionen USD erreichen, ausgehend von 126,08 Millionen USD im Jahr 2026, mit einem CAGR von 4,5 %.
Welche Produktkategorie führt die Schiffskaskoversicherung in Singapur an?
Kasko & Maschinen entfielen im Jahr 2025 auf 62,77 % des Marktanteils der Schiffskaskoversicherung Singapur.
Welche Schiffskategorie hat die größte Prämienbasis in Singapur?
Hafen-, Küsten- und Lokalschiffe entfielen im Jahr 2025 auf 63,09 % der Prämien und spiegeln die Nachfrage aus Hafen- und Küstenbetrieben wider.
Was treibt die Nachfrage nach spezialisierter Schiffskaskodeckung in Singapur an?
Flottenwachstum, höhere Schiffswerte, Handelsroutenstörungen, Alternativkraftstoffe und eine verstärkte Nutzung von Schiffsdaten unterstützen die Nachfrage nach spezialisierter Deckung.
Warum sind Schiffe mit Alternativkraftstoffen für Singapurer Versicherer wichtig?
Methanol- und Ammoniakschiffe schaffen unbekannte technische und Haftungsrisiken, die ein detaillierteres Zeichnen und Policenformulierungen erfordern.
Welcher Vertriebskanal wächst in Singapur am schnellsten?
MGAs und Deckungsinhaber werden bis 2031 voraussichtlich mit einem CAGR von 6,82 % wachsen, während Makler im Jahr 2025 der größte Kanal bleiben.
Seite zuletzt aktualisiert am:



