
Tamanho e Participação do Mercado de Seguro de Crédito de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
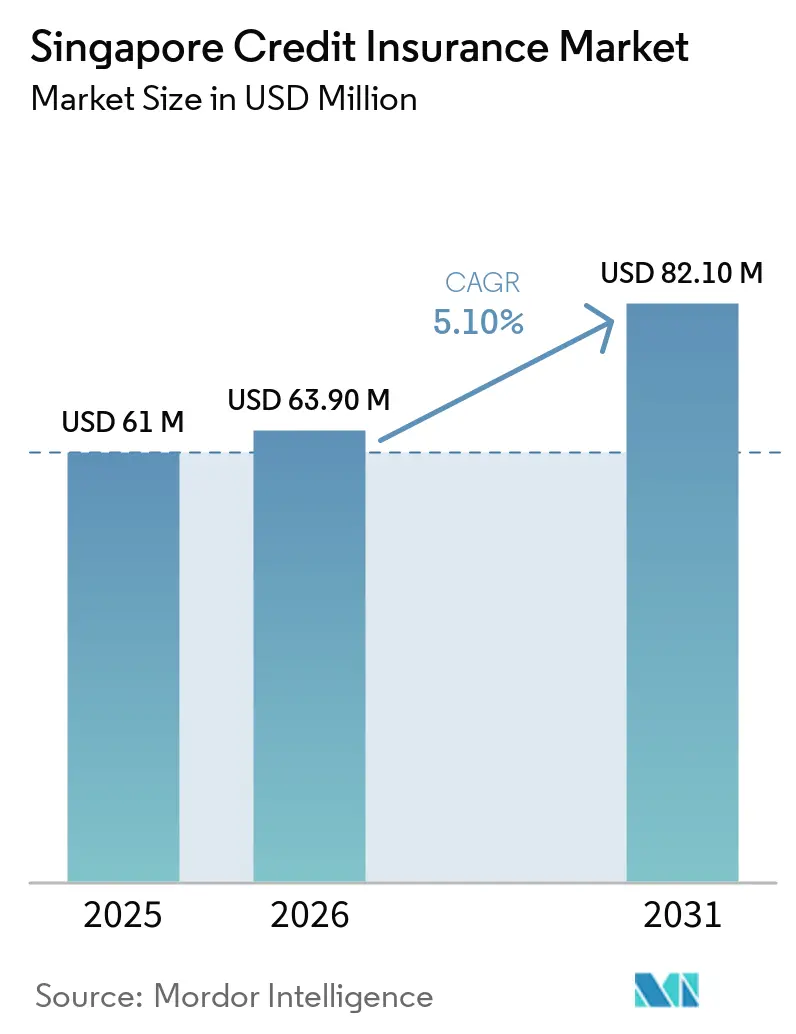
| Tamanho do mercado no ano base (2025) | 61 Milhões de dólares |
| Tamanho do Mercado (2026) | 63.90 Milhões de dólares |
| Tamanho do Mercado (2031) | 82.10 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.10 % |
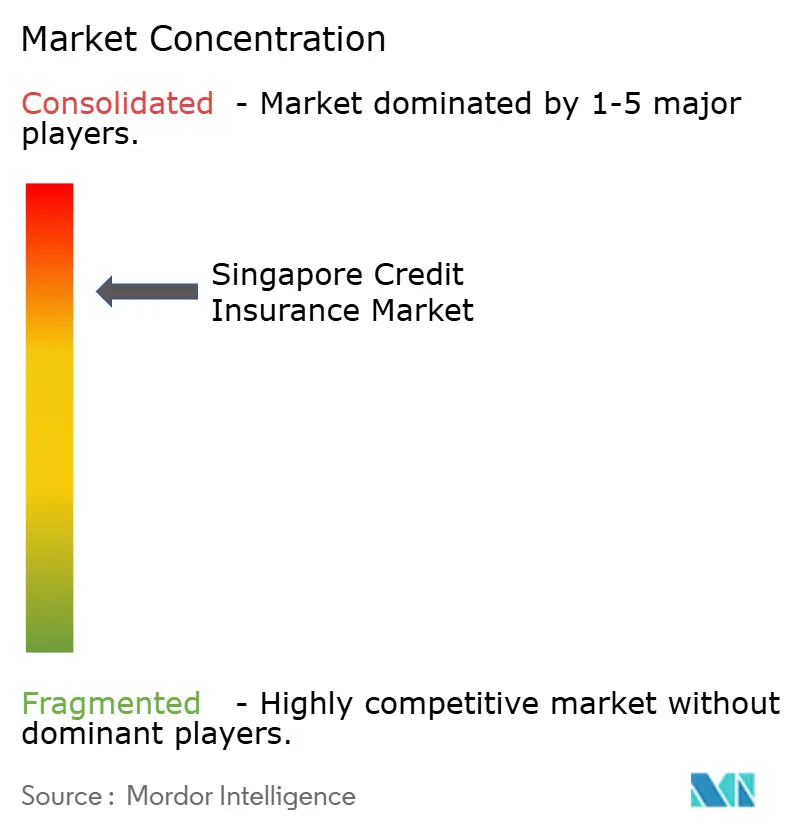
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Crédito de Singapura por Mordor Intelligence
O tamanho do mercado de seguro de crédito de Singapura foi avaliado em 61,0 milhões de USD em 2025 e estima-se que cresça de 63,9 milhões de USD em 2026 para atingir 82,1 milhões de USD até 2031, a um CAGR de 5,1% durante o período de previsão de 2026 a 2031. As vendas a crédito representam 51% das vendas entre empresas em Singapura, a maior proporção na Ásia, em comparação com 43% em toda a Ásia-Pacífico, o que mantém a exposição a recebíveis como elemento central nas decisões de gestão de risco corporativo. A experiência com inadimplência de clientes também é elevada, pois 57% das empresas de Singapura relataram pelo menos 1 inadimplência nos 12 meses até meados de 2026, em comparação com 45% em toda a Ásia-Pacífico. Os pedidos de liquidação compulsória aumentaram para 492 em 2025, ante 399 em 2024, fortalecendo o argumento em favor de seguros que protejam os recebíveis antes que as perdas se tornem materiais. O mercado de seguro de crédito de Singapura também está sendo moldado pelo uso mais amplo do financiamento de recebíveis, pelo maior envolvimento dos bancos e pela demanda por proteção contra risco político entre empresas que comercializam com a Associação das Nações do Sudeste Asiático, a China e o Oriente Médio. O monitoramento digital de compradores está se tornando mais importante porque as seguradoras podem usar informações de solvência mais rápidas para gerenciar limites e ajudar os segurados a responder a sinais de estresse de pagamento.
Principais Conclusões do Relatório
- Por linha de produto, o seguro de crédito comercial e risco político capturou 89,7% da participação do mercado de seguro de crédito de Singapura em 2025 e deve crescer a um CAGR de 5,4% até 2031.
- Por porte empresarial, as grandes empresas responderam por 70,1% da participação do mercado de seguro de crédito de Singapura em 2025, enquanto as pequenas e médias empresas devem crescer a um CAGR de 7,2% até 2031.
- Por canal de distribuição, agentes e corretores de seguros detinham 62,3% da participação do mercado de seguro de crédito de Singapura em 2025, enquanto os bancos devem crescer a um CAGR de 6,8% até 2031.
- Por setor segurado, o comércio atacadista, commodities e distribuição capturaram 36,4% da participação do mercado de seguro de crédito de Singapura em 2025, enquanto a manufatura deve crescer a um CAGR de 6,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguro de Crédito de Singapura
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Risco de Inadimplência e Não Pagamento por Compradores Corporativos | +1.3% | Nacional, com repercussão nos corredores de exportação da Associação das Nações do Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Expansão do Comércio Transfronteiriço e em Conta Aberta | +1.0% | Núcleo da Associação das Nações do Sudeste Asiático, rotas comerciais Singapura-China-Oriente Médio | Médio prazo (2-4 anos) |
| Crescente Demanda de Pequenas e Médias Empresas por Proteção de Recebíveis e Gestão Formal de Risco de Crédito | +0.7% | Nacional, com ganhos iniciais em clusters de pequenas e médias empresas orientadas à exportação | Médio prazo (2-4 anos) |
| Digitalização da Inteligência de Crédito e do Monitoramento de Limites de Crédito | +0.6% | Plataformas globais implantadas domesticamente, com benefício de curto prazo para Singapura | Longo prazo (≥ 4 anos) |
| Integração do Seguro de Crédito Comercial com Financiamento de Recebíveis e Capital de Giro | +0.5% | Nacional, ancorado no ecossistema de financiamento ao comércio de Singapura | Médio prazo (2-4 anos) |
| Crescente Demanda por Proteção contra Risco Político e Disrupção do Comércio Transfronteiriço | +0.4% | Associação das Nações do Sudeste Asiático, Oriente Médio e Sul da Ásia, com repercussão em multinacionais domiciliadas em Singapura | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Risco de Inadimplência e Não Pagamento por Compradores Corporativos
O ambiente de pagamentos corporativos de Singapura deteriorou-se ao longo de 2025 e no início de 2026. A Pesquisa de Pagamentos Coface Ásia-Pacífico 2026 incluiu 152 respondentes de Singapura dentro de uma pesquisa com 2.800 profissionais de finanças em 10 mercados da Ásia-Pacífico durante março e abril de 2026. Constatou-se que 57% das empresas de Singapura haviam experimentado pelo menos 1 inadimplência de cliente nos 12 meses anteriores, superando o resultado da Ásia-Pacífico de 45%[1]. Entre as empresas afetadas, 31% afirmaram que as inadimplências eliminaram mais de 10% do total de seus recebíveis. As empresas de Singapura frequentemente reagem após a exposição já ter se acumulado, com 65% aguardando até que os atrasos superem 60 dias antes de apertar os termos de crédito, em comparação com 47% em toda a Ásia-Pacífico. Esse timing deixa uma lacuna prática para o mercado de seguro de crédito de Singapura, pois o gerenciamento antecipado de limites e a proteção de seguros podem reduzir o efeito de uma inadimplência de comprador antes que a fragilidade financeira de uma contraparte se torne uma perda de recebíveis.
Expansão do Comércio Transfronteiriço e em Conta Aberta
As transações em conta aberta continuam sendo uma característica definidora do comércio transfronteiriço de Singapura. Singapura realiza 51% das vendas entre empresas a crédito, liderando a Ásia e superando a média regional de 43%[2]. A participação das transações baseadas em crédito continuou a crescer em toda a região, aumentando o valor da seleção cuidadosa de compradores e do monitoramento de limites de crédito. A partir de abril de 2026, o Empréstimo Comercial do Esquema de Financiamento Empresarial removeu os limites por mutuário, mantendo um teto geral para o grupo de mutuários de SGD 50 milhões (USD 37 milhões), permitindo facilidades de comércio transfronteiriço maiores. Ciclos de pagamento mais longos e solicitações de compradores por prazos estendidos aumentam a exposição a recebíveis para exportadores que atendem aos mercados da Associação das Nações do Sudeste Asiático e do Oriente Médio. O mercado de seguro de crédito de Singapura beneficia empresas que precisam de suporte formal para riscos que os controles internos de crédito não conseguem absorver completamente.
Digitalização da Inteligência de Crédito e do Monitoramento de Limites de Crédito
O monitoramento em tempo real está mudando o papel operacional do seguro de crédito comercial em Singapura. A Allianz Trade relata que sua infraestrutura rastreia mudanças de solvência em mais de 80 milhões de entidades corporativas diariamente, com ferramentas de interface de programação de aplicativos para monitoramento de compradores e declaração de sinistros[3]. Isso oferece aos segurados uma rota mais rápida para avaliar mudanças nas condições dos compradores e gerenciar os limites de crédito aprovados. O Birô de Crédito Comercial de Singapura relatou em julho de 2025 que os pagamentos lentos atingiram uma máxima de quase quatro anos no segundo trimestre de 2025, com manufatura e construção apresentando a deterioração mais acentuada. A pesquisa da Coface publicada em julho de 2026 constatou que 30% das organizações de Singapura tratam as equipes de risco como parceiros estratégicos de crescimento, enquanto 70% esperam análises preditivas de parceiros externos dentro de 3 a 5 anos. Esses requisitos favorecem o mercado de seguro de crédito de Singapura, onde as seguradoras combinam cobertura de indenização com informações sobre compradores que permitem aos segurados revisar os termos ou reduzir um limite de crédito antes que as perdas ocorram.
Integração do Seguro de Crédito Comercial com Financiamento de Recebíveis e Capital de Giro
O seguro de crédito está sendo cada vez mais utilizado no âmbito do financiamento de recebíveis, em vez de ser adquirido apenas como um produto de risco separado. A facilidade de Compra de Contas a Receber do DBS Bank inclui proteção de até 100% contra inadimplência do comprador dentro de um arranjo de financiamento de recebíveis[4]. Essa abordagem pode tornar a proteção parte da estrutura da facilidade e reduzir a necessidade de um processo de aquisição separado. A Atradius afirma que as instituições financeiras geram 60% das consultas de seguro de crédito, refletindo a demanda vinculada ao alívio de capital e à proteção do balanço patrimonial. As mudanças no Empréstimo Comercial de abril de 2026 suportam facilidades maiores lastreadas em recebíveis, enquanto o aumento em setembro de 2026 no compartilhamento de risco governamental para empréstimos de capital de giro qualificados para pequenas e médias empresas reduz a exposição residual dos bancos. Essas mudanças apoiam a distribuição liderada por bancos e ampliam o papel do mercado de seguro de crédito de Singapura na infraestrutura de capital de giro, onde credores e segurados se beneficiam de uma resposta definida ao não pagamento por compradores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensibilidade ao Custo e Acessibilidade de Prêmios entre Pequenas e Médias Empresas | -1.0% | Nacional, concentrado em pequenas e médias empresas exclusivamente domésticas fora da elegibilidade para o subsídio de Assistência à Prontidão de Mercado | Curto prazo (≤ 2 anos) |
| Condições de Apólice, Exclusões e Complexidade Administrativa | -0.7% | Nacional, com maior efeito sobre compradores de primeira vez no comércio atacadista e distribuição | Médio prazo (2-4 anos) |
| Disponibilidade Desigual de Informações Confiáveis sobre Crédito de Compradores Transfronteiriços | -0.5% | Corredores da Associação das Nações do Sudeste Asiático e do Sul da Ásia com cobertura limitada de birô de crédito | Longo prazo (≥ 4 anos) |
| Risco de Concentração e Acumulação na Subscrição de Seguro de Crédito | -0.4% | Nacional, especialmente em clusters de compradores de construção, commodities e eletrônicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade ao Custo e Acessibilidade de Prêmios entre Pequenas e Médias Empresas
A acessibilidade dos prêmios continua sendo uma restrição significativa à participação de empresas menores. Os prêmios de seguro de crédito comercial são calculados como uma parcela do faturamento segurado, de modo que empresas com margens estreitas devem comparar esse custo com as provisões internas para risco de não pagamento. A Atradius constatou em 2025 que 50% das empresas de Singapura não planejavam conceder crédito comercial a clientes entre empresas, demonstrando a cautela em torno da exposição a recebíveis. O subsídio de Assistência à Prontidão de Mercado cobre até 70% dos prêmios elegíveis para pequenas e médias empresas qualificadas que ingressam em novos mercados de exportação a partir de abril de 2026. O suporte não cobre todos os riscos de crédito domésticos, deixando algumas empresas menores expostas ao custo integral da apólice. Declarações de prêmios, solicitações de limite de crédito e suporte de corretores podem gerar despesas administrativas adicionais, o que pode reduzir o apelo de apólices menores no mercado de seguro de crédito de Singapura.
Condições de Apólice, Exclusões e Complexidade Administrativa
A administração de apólices pode desestimular compradores de primeira vez, particularmente onde as empresas têm muitos clientes e recursos limitados de gestão de crédito. Os segurados devem observar os limites de crédito dos compradores, relatar contas em atraso dentro dos prazos estipulados e gerenciar períodos de espera para inadimplência prolongada que podem variar de 90 a 180 dias. Esses requisitos podem ser exigentes para empresas de comércio atacadista e distribuição que processam grandes volumes de transações com compradores. Pequenas e médias empresas sem pessoal especializado podem constatar que as responsabilidades de conformidade excedem sua capacidade interna. Exclusões para disputas comerciais, mercadorias não conformes e eventos políticos também podem tornar a cobertura menos certa antes que um sinistro ocorra. O mercado de seguro de crédito de Singapura, portanto, depende de comunicação clara sobre as apólices e suporte prático, particularmente para compradores não familiarizados com prazos e requisitos documentais quando uma conta se torna inadimplente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Linha de Produto: O Crédito Comercial Ancora um Mercado Concentrado, mas em Expansão
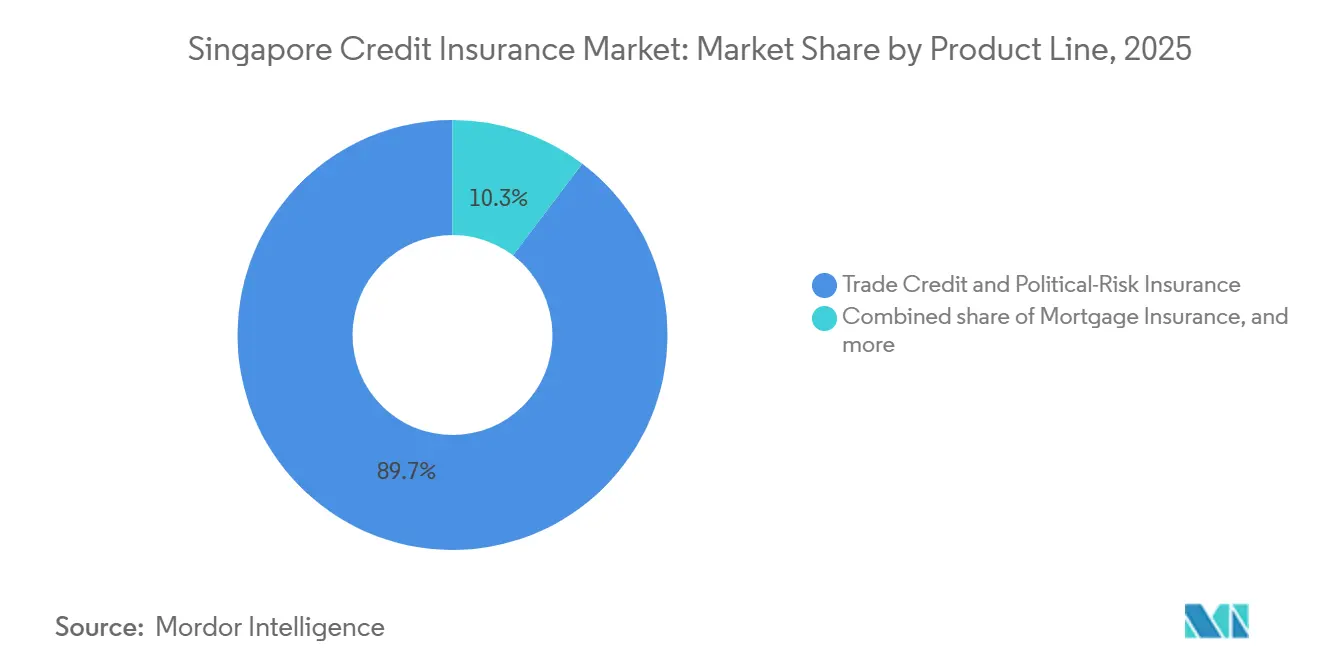
O seguro de crédito comercial e risco político respondeu por 89,7% da participação do mercado de seguro de crédito de Singapura em 2025 e deve crescer a um CAGR de 5,4% até 2031. O produto está alinhado com a economia intensiva em comércio de Singapura e protege os recebíveis contra o não pagamento por compradores. Os fluxos comerciais representaram mais de 3,5 vezes o tamanho da economia de Singapura, o que torna as condições externas dos compradores relevantes para as empresas locais. As apólices de faturamento global e de comprador-chave podem abordar exposições recorrentes em um portfólio de clientes. A proteção contra risco político está sendo cada vez mais anexada à cobertura padrão para empresas com compradores em mercados geopoliticamente expostos, ajudando a preservar a posição de liderança da linha de produto no mercado de seguro de crédito de Singapura.
O seguro hipotecário e o seguro de garantia financeira compuseram os 10,3% restantes dos prêmios em 2025. O seguro hipotecário atende a credores residenciais, enquanto o seguro de garantia financeira apoia finanças estruturadas e outras obrigações de crédito. Essas linhas envolvem características de risco diferentes das de recebíveis comerciais e, portanto, requerem decisões de subscrição separadas. A emenda à Circular 133 da Autoridade Monetária de Singapura entrou em vigor em 31 de março de 2026, atualizando os requisitos de capital baseado em risco para seguradoras licenciadas. As regras influenciam a alocação de capital e a precificação, enquanto a integração bancária com facilidades de financiamento ao comércio pode ampliar o alcance da cobertura sem uma aquisição de seguro separada.


Por Porte Empresarial: Grandes Empresas Ancoram, mas o Segmento de Pequenas e Médias Empresas Acelera
As grandes empresas detinham 70,1% da participação do mercado de seguro de crédito de Singapura em 2025. Sua posição reflete portfólios de compradores maiores, limites de crédito mais elevados e uso mais amplo de seguros como suporte ao financiamento de recebíveis. Essas empresas frequentemente mantêm programas de faturamento global na Associação das Nações do Sudeste Asiático e nos mercados globais. Equipes de corretores podem gerenciar limites de compradores, declarações e atividades de sinistros para esses programas mais complexos. Seus frameworks estabelecidos de gestão de risco as ajudam a cumprir os requisitos das apólices e a preservar seu papel como principal base de prêmios para o mercado de seguro de crédito de Singapura.
As pequenas e médias empresas representaram 29,9% dos prêmios em 2025 e devem expandir a um CAGR de 7,2% até 2031. O Orçamento 2026 aumentou o subsídio do programa de Assistência à Prontidão de Mercado de 50% para 70% a partir de abril de 2026 e ampliou o suporte a empresas que aprofundam relacionamentos existentes no exterior. Isso reduz uma barreira de entrada para empresas qualificadas focadas em exportação. A integração automatizada, a administração de apólices e a cobertura adaptativa vinculada ao comportamento comercial podem atender melhor a empresas com portfólios de compradores em mudança. Esses desenvolvimentos criam uma rota mais clara para uma participação mais profunda das pequenas e médias empresas no mercado de seguro de crédito de Singapura.
Por Canal de Distribuição: Corretores Lideram enquanto Modelos Incorporados em Bancos Aceleram
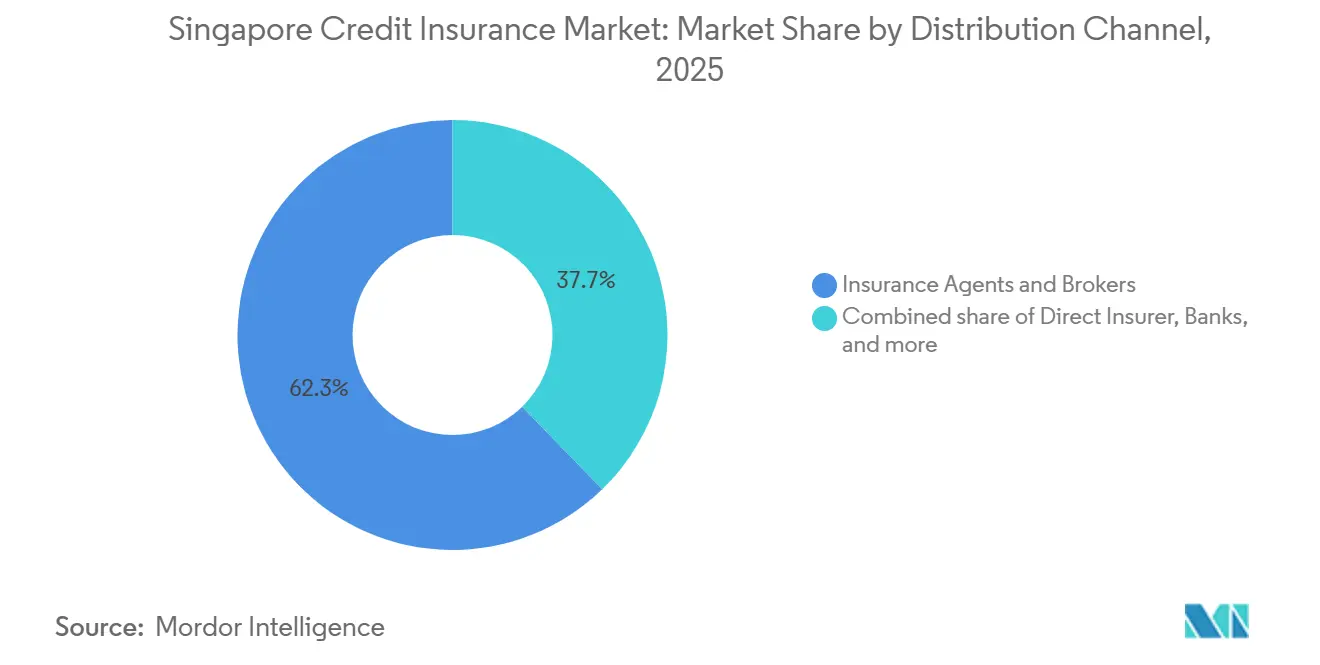
Agentes e corretores de seguros detinham 62,3% da participação do mercado de seguro de crédito de Singapura em 2025. Seu papel é apoiado pelo acesso a mais de 50 mercados globais de subscrição de crédito e pela experiência em programas de faturamento global, comprador-chave e risco político. Os corretores gerenciam o trabalho contínuo das apólices, incluindo limites, declarações e sinistros, o que é valioso onde as estruturas corporativas e os portfólios de compradores são complexos. A Howden Singapura oferece até 4 bilhões de USD de capacidade para risco político e 2,8 bilhões de USD de capacidade para não pagamento privado por meio de sua equipe especializada. Os canais de seguradora direta atendem a empresas com requisitos mais simples e preferência por um relacionamento com uma única seguradora.
Os bancos devem crescer a um CAGR de 6,8% até 2031, tornando-os o canal de distribuição de crescimento mais rápido. Seu crescimento está vinculado a facilidades de financiamento de recebíveis e financiamento de cadeia de suprimentos que incluem proteção de crédito. O DBS fornece um exemplo por meio de sua facilidade de Compra de Contas a Receber, que inclui proteção de até 100% contra inadimplência do comprador. O arranjo incorpora a proteção no financiamento e pode tornar o componente de seguro menos visível para o usuário final. Plataformas digitais e integração suportada por tecnologia financeira permanecem em estágio inicial, mas estão ganhando atenção à medida que as seguradoras buscam acesso escalável a pequenas e médias empresas por meio de modelos incorporados.
Por Setor Segurado: Comércio Atacadista Ancora enquanto Manufatura e Construção Mostram Trajetórias Divergentes
O comércio atacadista, commodities e distribuição capturaram 36,4% da participação do mercado de seguro de crédito de Singapura em 2025. O papel de Singapura no comércio de commodities, reexportações e distribuição sustenta a grande exposição segurada do segmento. Os pagamentos lentos no comércio atacadista atingiram 40,4% no segundo trimestre de 2025, em comparação com 40,3% no segundo trimestre de 2024. O atraso persistente nos pagamentos e a concentração de compradores nas rotas de comércio transfronteiriço mantêm a proteção de recebíveis relevante para fornecedores e casas comerciais. Essas condições sustentam a importância do comércio atacadista no mercado de seguro de crédito de Singapura.
A manufatura deve crescer a um CAGR de 6,5% até 2031, a taxa mais rápida entre os setores segurados. O Conselho de Desenvolvimento Econômico relatou em abril de 2026 que uma média ponderada líquida de 17% dos fabricantes tinha uma perspectiva positiva para abril a setembro de 2026. Eletrônicos e engenharia de precisão sustentam a atividade, embora interrupções no fornecimento de matérias-primas e incertezas tarifárias afetem alguns pipelines de pedidos. A construção registrou atrasos médios de pagamento de 85,8 dias, em comparação com a média nacional de Singapura de 66,3 dias. A Autoridade de Construção e Edificação previu uma demanda de construção para 2026 de SGD 47 bilhões (USD 35,3 bilhões) a SGD 53 bilhões (USD 39,8 bilhões), enquanto serviços marítimos, de tecnologia da informação e comunicações, saúde e serviços profissionais diversificam o portfólio segurado.
Análise Geográfica
Singapura é a base geográfica integral do mercado de seguro de crédito de Singapura, mas seus segurados gerenciam exposições a compradores em todo o Sudeste Asiático, Nordeste Asiático, Oriente Médio e Sul da Ásia. As seguradoras de crédito que atendem Singapura cobrem compradores em até 164 países por meio de suas redes internacionais. O atraso médio de pagamento de Singapura foi de 66,3 dias em 2026, abaixo da média da Ásia-Pacífico de 68,1 dias, mas 57% das empresas locais haviam experimentado uma inadimplência de cliente nos 12 meses anteriores, acima do índice regional de 45%. O mercado de seguro de crédito de Singapura, portanto, atende a empresas domésticas com recebíveis geograficamente dispersos.
A concentração de compradores transfronteiriços é central para o perfil de risco de Singapura, pois os volumes de comércio superaram 3,5 vezes o produto interno bruto, aumentando a exposição a mudanças nas economias dos Estados Unidos, China e da Associação das Nações do Sudeste Asiático. A disrupção de 2026 em torno do Estreito de Ormuz levou a maior atividade de limite de crédito relacionada a remessas roteadas por Omã. A equipe de Singapura da Howden fornece 4 bilhões de USD de capacidade para risco político e 2,8 bilhões de USD de capacidade para não pagamento privado para clientes com posições concentradas. Em toda a Ásia, problemas de fluxo de caixa são a causa mais comum de atraso nos pagamentos, e faturas em atraso representam quase 1 terço dos recebíveis entre empresas. O mercado de seguro de crédito de Singapura ajuda as empresas a gerenciar o resultado desses riscos externos nos balanços patrimoniais locais.
As condições de insolvência doméstica também afetam fornecedores que vendem para compradores sediados em Singapura. Os pedidos de liquidação compulsória atingiram 492 em 2025, uma máxima de 15 anos e um aumento de 23% em relação a 399 em 2024. Os encerramentos de empresas aumentaram 12,8% nos primeiros 7 meses de 2026 para 38.146, com os encerramentos na construção aumentando 47% em relação ao ano anterior. Essas condições criam risco direto de recebíveis para subcontratados, fornecedores de materiais e empresas atacadistas. O mercado de seguro de crédito de Singapura continua a abordar a exposição doméstica resultante à medida que os fornecedores formalizam como gerenciam o risco de crédito dos compradores.
Cenário Competitivo
O mercado de seguro de crédito de Singapura é oligopolístico no nível de subscrição, com Allianz Trade, Atradius e Coface detendo a participação dominante nos prêmios de crédito comercial. A ECICS Limited é a única seguradora domiciliada em Singapura no grupo e foi fundada em 1975 como a Corporação de Seguro de Crédito à Exportação apoiada pelo governo. Seu longo histórico operacional local lhe confere uma posição distinta, ao lado de QBE Insurance, Zurich Insurance, AXA XL, Tokio Marine HCC, Sompo International, Allied World Assurance, Chubb Insurance Singapore, AIG Asia Pacific e Berkshire Hathaway Specialty Insurance. Essas seguradoras competem em garantia financeira, risco político e linhas de crédito especializadas, onde o apetite por risco pode variar por transação. O mercado de seguro de crédito de Singapura também depende da capacidade das seguradoras de monitorar a exposição acumulada por comprador, setor e país.
A Allianz Trade se diferencia por meio de uma plataforma de desenvolvedores que monitora sinais de solvência em mais de 80 milhões de entidades globais diariamente. Suas ferramentas de interface de programação de aplicativos suportam monitoramento de compradores e fluxos de trabalho de sinistros, enquanto a Coface combina seguro de crédito comercial com informações empresariais e monitoramento de compradores em mais de 200 mercados. A Atradius enfatizou a infraestrutura de cobrança e a subscrição orientada por dados como parte de uma abordagem mais ampla à gestão do ciclo de crédito. Esses exemplos mostram uma competição centrada em informação, cobrança e relevância no financiamento, em vez de apenas no prêmio. O mercado de seguro de crédito de Singapura recompensa provedores que conseguem vincular a cobertura da apólice ao suporte prático de gestão de risco.
O segmento de pequenas e médias empresas continua sendo importante para a expansão competitiva, pois deve crescer a um CAGR de 7,2% até 2031. As seguradoras estão buscando formatos automatizados que possam atender a apólices de menor valor sem subscrição manual excessiva. Apólices projetadas para compradores com padrões de comércio em mudança podem melhorar o acesso, enquanto Marsh, Aon, WTW, Gallagher, Lockton, Howden e NCI Brokers competem por meio de acesso ao mercado, expertise em estruturação e defesa em sinistros. Howden e WTW têm capacidades diferenciadas em colocações de crédito, risco político e garantia, que são relevantes onde a exposição geopolítica está crescendo. A capacidade, portanto, está concentrada entre um pequeno grupo de principais subscritores de crédito comercial, enquanto seguradoras especializadas competem seletivamente em requisitos específicos de transação.
Líderes do Setor de Seguro de Crédito de Singapura
-
Allianz Trade
-
Atradius N.V.
-
Coface
-
American International Group, Inc.
-
Chubb Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Atradius publicou o Barômetro de Práticas de Pagamento da Ásia 2026, confirmando que Singapura detém a maior participação da Ásia em vendas entre empresas baseadas em crédito, com 51%, em comparação com a média regional de 43%. Os dados fornecem aos subscritores e corretores benchmarks atuais de portfólio para posicionamento e calibração de limites de crédito.
- Junho de 2026: A Atradius sediou uma Conferência de Soluções de Crédito co-facilitada pela Aon em Singapura. O Diretor de Marketing da Atradius discutiu o efeito da inteligência artificial e da demanda de alívio de capital liderada por bancos sobre o seguro de crédito, refletindo a convergência do seguro de crédito e das finanças estruturadas.
- Abril de 2026: A implementação do Orçamento 2026 de Singapura removeu os limites de empréstimo por mutuário no âmbito do Empréstimo Comercial do Esquema de Financiamento Empresarial, mantendo um teto geral para o grupo de mutuários de SGD 50 milhões (USD 37,5 milhões). A mudança permite que os bancos estruturem facilidades maiores de financiamento ao comércio lastreadas em recebíveis, aumentando os tamanhos de transação disponíveis para o seguro de crédito como mecanismo de melhoria de crédito.
- Março de 2026: A Emenda 2026 à Circular 133 da Autoridade Monetária de Singapura entrou em vigor em 31 de março de 2026, revisando o framework de capital baseado em risco aplicável a todas as seguradoras licenciadas em Singapura, incluindo subscritores de seguro de crédito. A emenda atualiza os requisitos para o cálculo dos requisitos totais de risco e recursos financeiros, afetando a alocação de capital contra portfólios de crédito e risco político.


Escopo do Relatório do Mercado de Seguro de Crédito de Singapura
| Seguro de Crédito Comercial e Risco Político |
| Seguro Hipotecário |
| Seguro de Garantia Financeira |
| Grandes Empresas |
| PMEs |
| Seguradora Direta |
| Agentes e Corretores de Seguros |
| Bancos |
| Outros Canais |
| Comércio Atacadista, Commodities e Distribuição |
| Manufatura |
| Construção, Infraestrutura e Empreiteiros de Engenharia |
| Serviços Marítimos, Offshore e Correlatos |
| Tecnologia da Informação e Comunicações |
| Saúde e Produtos Farmacêuticos |
| Serviços Profissionais, Financeiros e Outros Serviços Empresariais |
| Outros Setores |
| Por Linha de Produto | Seguro de Crédito Comercial e Risco Político |
| Seguro Hipotecário | |
| Seguro de Garantia Financeira | |
| Por Porte Empresarial do Segurado | Grandes Empresas |
| PMEs | |
| Por Canal de Distribuição | Seguradora Direta |
| Agentes e Corretores de Seguros | |
| Bancos | |
| Outros Canais | |
| Por Setor Segurado | Comércio Atacadista, Commodities e Distribuição |
| Manufatura | |
| Construção, Infraestrutura e Empreiteiros de Engenharia | |
| Serviços Marítimos, Offshore e Correlatos | |
| Tecnologia da Informação e Comunicações | |
| Saúde e Produtos Farmacêuticos | |
| Serviços Profissionais, Financeiros e Outros Serviços Empresariais | |
| Outros Setores |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do seguro de crédito de Singapura em 2031?
O mercado de seguro de crédito de Singapura deve atingir 82,1 milhões de USD até 2031, crescendo de 63,9 milhões de USD em 2026 a um CAGR de 5,1%.
Qual linha de produto lidera o seguro de crédito em Singapura?
O seguro de crédito comercial e risco político liderou com 89,7% de participação em 2025 e deve crescer a um CAGR de 5,4% até 2031.
Por que as empresas de Singapura precisam de proteção de recebíveis?
Em 2026, 57% das empresas de Singapura haviam experimentado pelo menos 1 inadimplência de cliente durante os 12 meses anteriores, em comparação com 45% em toda a Ásia-Pacífico.
Qual grupo de clientes tem a expansão projetada mais rápida?
As pequenas e médias empresas são o grupo empresarial de crescimento mais rápido, com um CAGR previsto de 7,2% até 2031.
Como os bancos estão envolvidos no seguro de crédito de Singapura?
Os bancos devem crescer a um CAGR de 6,8% à medida que incluem proteção de crédito em facilidades de financiamento de recebíveis e cadeia de suprimentos.
Qual setor segurado está crescendo mais rapidamente em Singapura?
A manufatura deve crescer a um CAGR de 6,5% até 2031, apoiada por sua exposição às cadeias de suprimentos globais de eletrônicos e engenharia de precisão.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
