
Größe und Marktanteil des Kreditversicherungsmarkts in Singapur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 61 Millionen US-Dollar |
| Marktgröße (2026) | 63.90 Millionen US-Dollar |
| Marktgröße (2031) | 82.10 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.10 % |
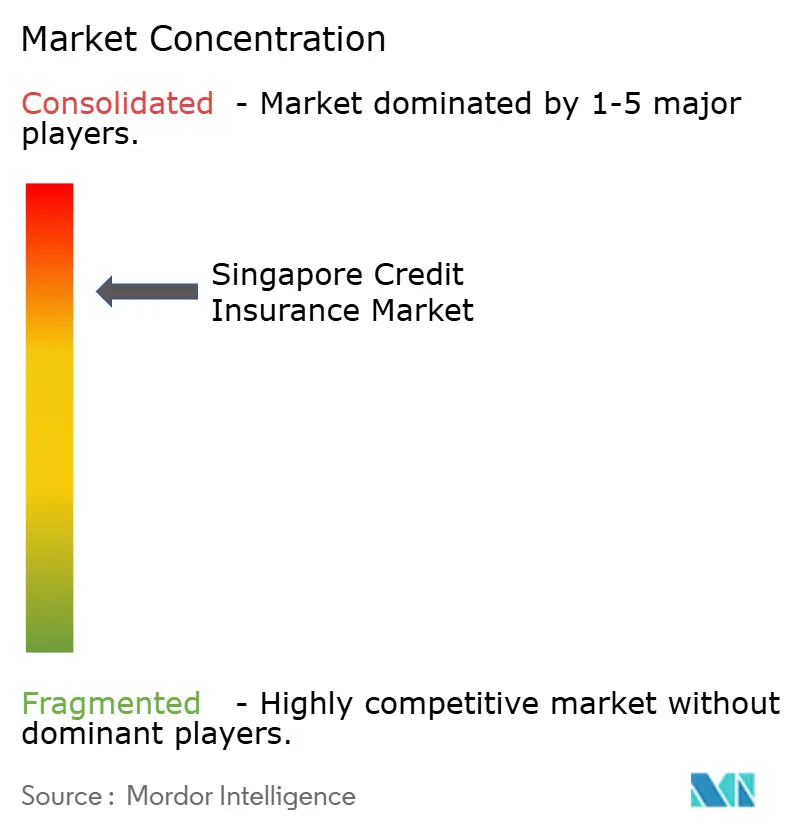
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Kreditversicherungsmarkts in Singapur von Mordor Intelligence
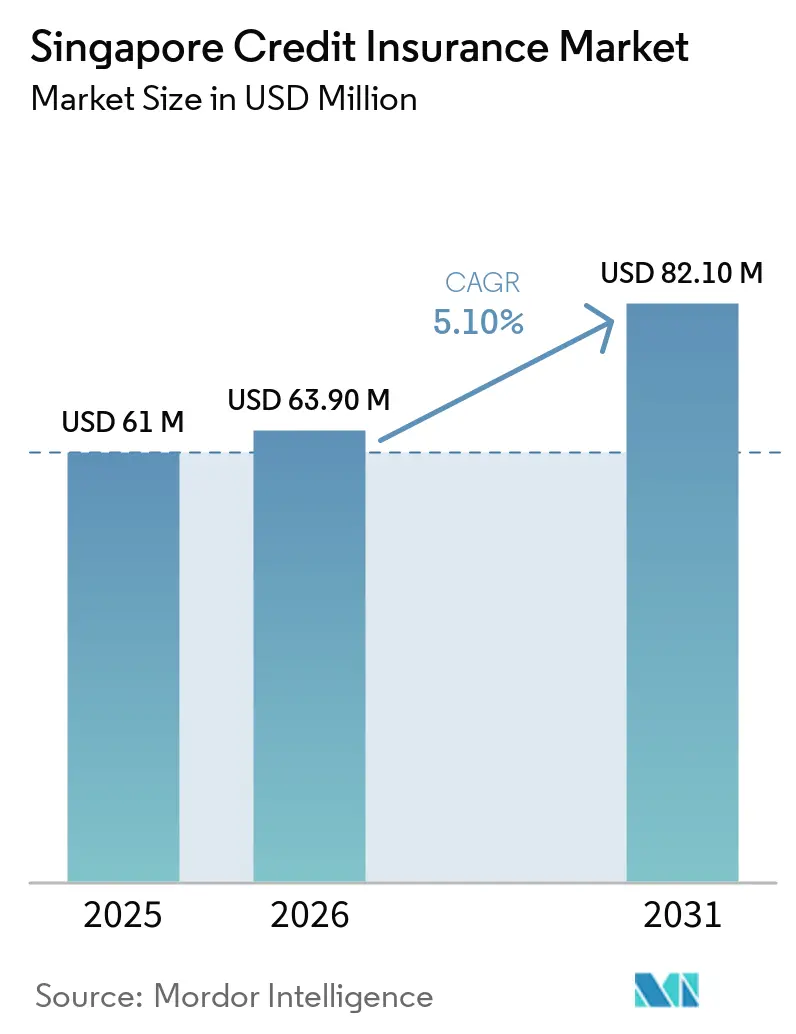
Die Größe des Kreditversicherungsmarkts in Singapur wurde im Jahr 2025 auf 61,0 Millionen USD geschätzt und soll von 63,9 Millionen USD im Jahr 2026 auf 82,1 Millionen USD bis 2031 wachsen, bei einem CAGR von 5,1 % während des Prognosezeitraums von 2026 bis 2031. Kreditverkäufe machen 51 % der Geschäfts-zu-Geschäfts-Umsätze in Singapur aus – der höchste Anteil in Asien im Vergleich zu 43 % im asiatisch-pazifischen Raum –, was das Forderungsrisiko zu einem zentralen Element unternehmerischer Risikoentscheidungen macht. Die Erfahrungen mit Kundenzahlungsausfällen sind ebenfalls erhöht, da 57 % der Unternehmen in Singapur in den 12 Monaten bis Mitte 2026 mindestens einen Zahlungsausfall gemeldet haben, gegenüber 45 % im asiatisch-pazifischen Raum. Die Anträge auf Zwangsauflösung stiegen 2025 auf 492 von 399 im Jahr 2024, was den Fall für eine Versicherung stärkt, die Forderungen schützt, bevor Verluste wesentlich werden. Der Kreditversicherungsmarkt in Singapur wird auch durch die breitere Nutzung der Forderungsfinanzierung, die stärkere Einbindung von Banken und die Nachfrage nach politischer Risikoabsicherung bei Unternehmen geprägt, die im Handel mit der Association of Southeast Asian Nations, China und dem Nahen Osten tätig sind. Die digitale Käuferüberwachung gewinnt an Bedeutung, da Versicherer schnellere Bonitätsinformationen nutzen können, um Limits zu verwalten und Versicherungsnehmern zu helfen, auf Anzeichen von Zahlungsstress zu reagieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produktlinie entfiel auf die Warenkreditversicherung und politische Risikoversicherung im Jahr 2025 ein Marktanteil von 89,7 % am Kreditversicherungsmarkt in Singapur, und es wird ein Wachstum mit einem CAGR von 5,4 % bis 2031 prognostiziert.
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 70,1 % des Marktanteils am Kreditversicherungsmarkt in Singapur, während für kleine und mittlere Unternehmen ein Wachstum mit einem CAGR von 7,2 % bis 2031 prognostiziert wird.
- Nach Vertriebskanal hielten Versicherungsagenten und -makler im Jahr 2025 einen Marktanteil von 62,3 % am Kreditversicherungsmarkt in Singapur, während für Banken ein Wachstum mit einem CAGR von 6,8 % bis 2031 prognostiziert wird.
- Nach versicherter Branche entfielen auf Großhandel, Rohstoffe und Distribution im Jahr 2025 36,4 % des Marktanteils am Kreditversicherungsmarkt in Singapur, während für das verarbeitende Gewerbe ein Wachstum mit einem CAGR von 6,5 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Kreditversicherungsmarkt Singapur
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Risiko von Zahlungsausfällen und Nichtzahlung durch Unternehmenskäufer | +1.3% | National, mit Ausstrahlungseffekten auf die Exportkorridore der Association of Southeast Asian Nations | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des grenzüberschreitenden Handels und des Handels auf offener Rechnung | +1.0% | Kernbereich der Association of Southeast Asian Nations, Handelsrouten Singapur–China–Naher Osten | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage kleiner und mittlerer Unternehmen nach Forderungsschutz und formalem Kreditrisikomanagement | +0.7% | National, mit frühen Gewinnen in exportorientierten Clustern kleiner und mittlerer Unternehmen | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Kreditinformationen und Kreditlimitüberwachung | +0.6% | Globale Plattformen, die im Inland eingesetzt werden, mit kurzfristigem Nutzen für Singapur | Langfristig (≥ 4 Jahre) |
| Integration der Warenkreditversicherung mit Forderungs- und Betriebsmittelfinanzierung | +0.5% | National, verankert im Handelsfinanzierungs-Ökosystem Singapurs | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach politischer Risikoabsicherung und Schutz vor grenzüberschreitenden Handelsstörungen | +0.4% | Association of Southeast Asian Nations, Naher Osten und Südasien, mit Ausstrahlungseffekten auf in Singapur ansässige multinationale Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Risiko von Zahlungsausfällen und Nichtzahlung durch Unternehmenskäufer
Das Zahlungsverhalten von Unternehmen in Singapur hat sich im Laufe des Jahres 2025 und bis ins Jahr 2026 hinein verschlechtert. Die Coface Asia-Pacific Payment Survey 2026 umfasste 152 Befragte aus Singapur im Rahmen einer Umfrage unter 2.800 Finanzfachleuten in 10 asiatisch-pazifischen Märkten im März und April 2026. Es wurde festgestellt, dass 57 % der Unternehmen in Singapur in den vorangegangenen 12 Monaten mindestens einen Kundenzahlungsausfall erlebt hatten, was das asiatisch-pazifische Ergebnis von 45 % übertrifft[1]. Unter den betroffenen Unternehmen gaben 31 % an, dass Zahlungsausfälle mehr als 10 % ihrer gesamten Forderungen vernichtet hatten. Unternehmen in Singapur reagieren häufig erst, nachdem sich das Risiko bereits angehäuft hat: 65 % warten, bis Verzögerungen 60 Tage überschreiten, bevor sie die Kreditbedingungen verschärfen, verglichen mit 47 % im asiatisch-pazifischen Raum. Dieser Zeitverzug hinterlässt eine praktische Lücke für den Kreditversicherungsmarkt in Singapur, da ein früheres Limitmanagement und Versicherungsschutz die Auswirkungen eines Käuferzahlungsausfalls verringern können, bevor die finanzielle Schwäche einer Gegenpartei zu einem Forderungsverlust wird.
Ausweitung des grenzüberschreitenden Handels und des Handels auf offener Rechnung
Transaktionen auf offener Rechnung bleiben ein prägendes Merkmal des grenzüberschreitenden Handels Singapurs. Singapur wickelt 51 % der Geschäfts-zu-Geschäfts-Umsätze auf Kreditbasis ab und führt damit Asien an, wobei der regionale Durchschnitt von 43 % übertroffen wird[2]. Der Anteil kreditbasierter Transaktionen ist in der gesamten Region weiter gestiegen, was den Wert einer sorgfältigen Käuferauswahl und Kreditlimitüberwachung erhöht. Ab April 2026 wurden im Rahmen des Enterprise Financing Scheme Trade Loan die Obergrenzen pro Kreditnehmer aufgehoben, während eine Gesamtobergrenze für Kreditnehmergruppen von 50 Millionen SGD (37 Millionen USD) beibehalten wurde, was größere grenzüberschreitende Handelsfinanzierungsfazilitäten ermöglicht. Längere Zahlungszyklen und Käuferanfragen nach verlängerten Zahlungszielen erhöhen das Forderungsrisiko für Exporteure, die die Märkte der Association of Southeast Asian Nations und des Nahen Ostens bedienen. Der Kreditversicherungsmarkt in Singapur kommt Unternehmen zugute, die formale Unterstützung für Risiken benötigen, die interne Kreditkontrollen nicht vollständig abdecken können.
Digitalisierung von Kreditinformationen und Kreditlimitüberwachung
Die Echtzeitüberwachung verändert die operative Rolle der Warenkreditversicherung in Singapur. Allianz Trade berichtet, dass seine Infrastruktur täglich Bonitätsveränderungen bei mehr als 80 Millionen Unternehmen weltweit verfolgt, mit Programmierschnittstellen-Tools für die Käuferbonitätsüberwachung und Schadensmeldung[3]. Dies gibt Versicherungsnehmern einen schnelleren Weg, Veränderungen der Käuferbonität zu beurteilen und genehmigte Kreditlimits zu verwalten. Das Singapore Commercial Credit Bureau berichtete im Juli 2025, dass langsame Zahlungen im zweiten Quartal 2025 einen Höchststand seit fast vier Jahren erreichten, wobei das verarbeitende Gewerbe und das Baugewerbe die stärkste Verschlechterung verzeichneten. Coface-Forschungsergebnisse, die im Juli 2026 veröffentlicht wurden, ergaben, dass 30 % der Unternehmen in Singapur Risikoteams als strategische Wachstumspartner betrachten, während 70 % innerhalb von 3 bis 5 Jahren prädiktive Analysen von externen Partnern erwarten. Diese Anforderungen begünstigen den Kreditversicherungsmarkt in Singapur, wo Versicherer Entschädigungsdeckung mit Käuferinformationen kombinieren, die es Versicherungsnehmern ermöglichen, Konditionen zu überarbeiten oder ein Kreditlimit zu reduzieren, bevor Verluste entstehen.
Integration der Warenkreditversicherung mit Forderungs- und Betriebsmittelfinanzierung
Kreditversicherungen werden zunehmend im Rahmen der Forderungsfinanzierung eingesetzt und nicht mehr nur als separates Risikoabsicherungsprodukt erworben. Die Forderungsankaufsfazilität der DBS Bank umfasst einen bis zu 100-prozentigen Schutz gegen Käuferzahlungsausfall innerhalb einer Forderungsfinanzierungsvereinbarung[4]. Dieser Ansatz kann den Schutz zu einem Teil der Fazilitätsstruktur machen und den Bedarf an einem separaten Beschaffungsprozess reduzieren. Atradius gibt an, dass Finanzinstitute 60 % der Kreditversicherungsanfragen generieren, was die mit Kapitalentlastung und Bilanzschutz verbundene Nachfrage widerspiegelt. Die Änderungen des Trade Loan vom April 2026 unterstützen größere forderungsbesicherte Fazilitäten, während die im September 2026 erhöhte staatliche Risikoübernahme für qualifizierende Betriebsmittelkredite kleiner und mittlerer Unternehmen das Restrisiko der Banken reduziert. Diese Änderungen unterstützen den bankgeführten Vertrieb und erweitern die Rolle des Kreditversicherungsmarkts in Singapur in der Betriebsmittelinfrastruktur, wo Kreditgeber und Versicherungsnehmer von einer definierten Reaktion auf Käuferzahlungsausfälle profitieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostensensitivität und Prämienerschwinglichkeit bei kleinen und mittleren Unternehmen | -1.0% | National, konzentriert auf rein inländisch tätige kleine und mittlere Unternehmen außerhalb der Förderberechtigung des Market Readiness Assistance-Zuschusses | Kurzfristig (≤ 2 Jahre) |
| Versicherungsbedingungen, Ausschlüsse und administrative Komplexität | -0.7% | National, mit stärkerer Auswirkung auf Erstkäufer im Groß- und Distributionshandel | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Verfügbarkeit zuverlässiger grenzüberschreitender Käuferkreditinformationen | -0.5% | Korridore der Association of Southeast Asian Nations und Südasiens mit begrenzter Kreditbüroabdeckung | Langfristig (≥ 4 Jahre) |
| Konzentrations- und Akkumulationsrisiko in der Kreditversicherungszeichnung | -0.4% | National, insbesondere Käufercluster in Baugewerbe, Rohstoffen und Elektronik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostensensitivität und Prämienerschwinglichkeit bei kleinen und mittleren Unternehmen
Die Prämienerschwinglichkeit bleibt eine wesentliche Einschränkung für die Beteiligung kleinerer Unternehmen. Warenkreditversicherungsprämien werden als Anteil am versicherten Umsatz berechnet, sodass Unternehmen mit geringen Margen diese Kosten mit internen Rückstellungen für das Nichtzahlungsrisiko abwägen müssen. Atradius stellte 2025 fest, dass 50 % der Unternehmen in Singapur nicht planten, Handelskredit an Geschäfts-zu-Geschäfts-Kunden zu vergeben, was die Vorsicht gegenüber dem Forderungsrisiko zeigt. Der Market Readiness Assistance-Zuschuss deckt ab April 2026 bis zu 70 % der förderfähigen Prämien für qualifizierende kleine und mittlere Unternehmen, die neue Exportmärkte erschließen. Die Förderung deckt nicht alle inländischen Kreditrisiken ab, sodass einige kleinere Unternehmen den vollen Policenkosten ausgesetzt bleiben. Prämiendeklarationen, Kreditlimitanträge und Maklerunterstützung können zusätzliche Verwaltungskosten verursachen, was die Attraktivität kleinerer Policen im Kreditversicherungsmarkt in Singapur verringern kann.
Versicherungsbedingungen, Ausschlüsse und administrative Komplexität
Die Policenverwaltung kann Erstkäufer abschrecken, insbesondere wenn Unternehmen viele Kunden und begrenzte Kreditmanagementressourcen haben. Versicherungsnehmer müssen Käuferkreditlimits einhalten, überfällige Konten innerhalb festgelegter Fristen melden und verlängerte Ausfallwartezeiten von 90 bis 180 Tagen einhalten. Diese Anforderungen können für Groß- und Distributionshandelsunternehmen, die große Mengen an Käufertransaktionen abwickeln, anspruchsvoll sein. Kleine und mittlere Unternehmen ohne Fachpersonal können feststellen, dass die Compliance-Anforderungen ihre internen Kapazitäten übersteigen. Ausschlüsse für Handelsstreitigkeiten, nicht konforme Waren und politische Ereignisse können dazu führen, dass der Versicherungsschutz vor einem Schadensfall weniger sicher erscheint. Der Kreditversicherungsmarkt in Singapur ist daher auf eine klare Policenkommunikation und praktische Unterstützung angewiesen, insbesondere für Käufer, die mit Fristen und Dokumentationsanforderungen nicht vertraut sind, wenn ein Konto überfällig wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktlinie: Warenkreditversicherung verankert einen konzentrierten, aber sich verbreiternden Markt
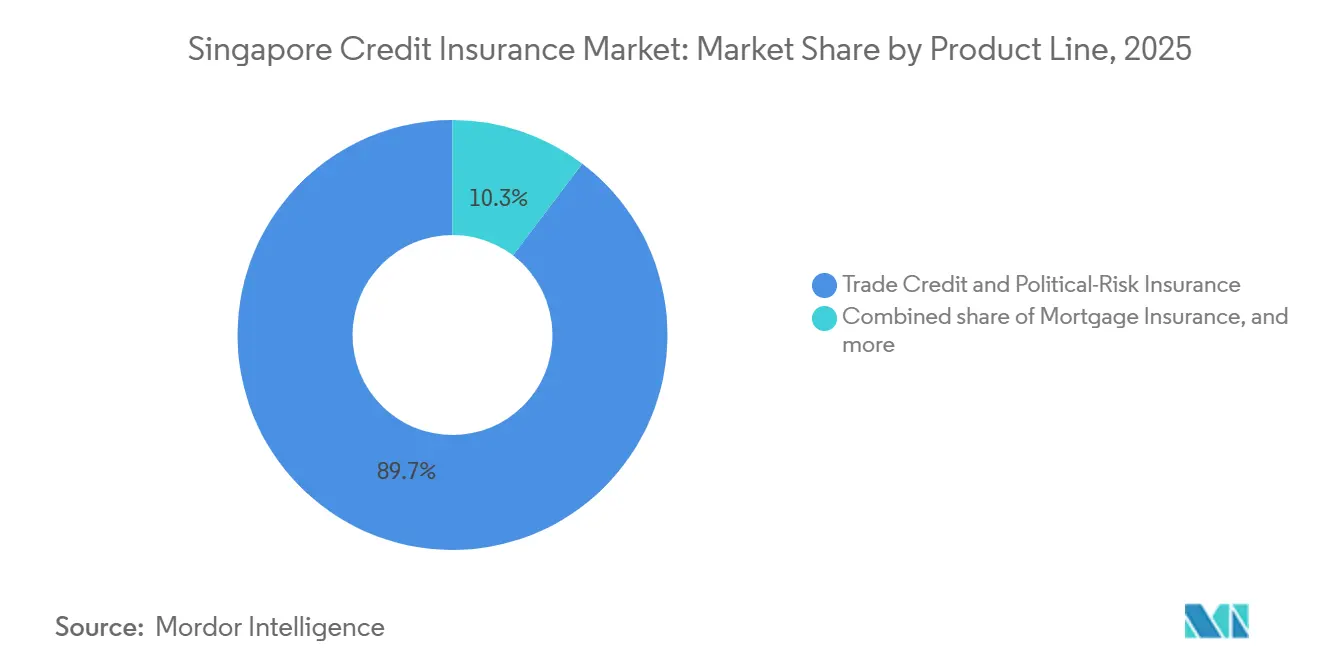
Die Warenkreditversicherung und politische Risikoversicherung machte im Jahr 2025 89,7 % des Marktanteils am Kreditversicherungsmarkt in Singapur aus und soll bis 2031 mit einem CAGR von 5,4 % wachsen. Das Produkt ist auf die handelsintensive Wirtschaft Singapurs ausgerichtet und schützt Forderungen gegen Käuferzahlungsausfälle. Die Handelsströme repräsentierten mehr als das 3,5-Fache der Wirtschaftsleistung Singapurs, was externe Käuferbedingungen für lokale Unternehmen wesentlich macht. Gesamtumsatz- und Schlüsselkäuferpolicen können wiederkehrende Risiken über ein Kundenportfolio hinweg abdecken. Der politische Risikoversicherungsschutz wird zunehmend an den Standardschutz für Unternehmen mit Käufern in geopolitisch exponierten Märkten angehängt, was dazu beiträgt, die führende Position dieser Produktlinie im Kreditversicherungsmarkt in Singapur zu erhalten.
Hypothekenversicherung und Finanzbürgschaftsversicherung machten 2025 die verbleibenden 10,3 % der Prämien aus. Die Hypothekenversicherung dient Wohnungsbaukreditgebern, während die Finanzbürgschaftsversicherung strukturierte Finanzierungen und andere Kreditverpflichtungen unterstützt. Diese Sparten weisen andere Risikomerkmale als Handelsforderungen auf und erfordern daher separate Zeichnungsentscheidungen. Die Änderung der Monetary Authority of Singapore Notice 133 trat am 31. März 2026 in Kraft und aktualisierte die risikobasierten Kapitalanforderungen für zugelassene Versicherer. Die Vorschriften beeinflussen die Kapitalallokation und Preisgestaltung, während die Bankintegration mit Handelsfinanzierungsfazilitäten die Reichweite des Versicherungsschutzes ohne einen separaten Versicherungsabschluss erweitern kann.


Nach Unternehmensgröße: Großunternehmen als Anker, aber das KMU-Segment beschleunigt sich
Großunternehmen hielten im Jahr 2025 70,1 % des Marktanteils am Kreditversicherungsmarkt in Singapur. Ihre Position spiegelt größere Käuferportfolios, höhere Kreditlimits und eine breitere Nutzung von Versicherungen als Unterstützung für die Forderungsfinanzierung wider. Diese Unternehmen unterhalten häufig Gesamtumsatzprogramme in der Association of Southeast Asian Nations und auf globalen Märkten. Maklerteams können Käuferlimits, Deklarationen und Schadensfallaktivitäten für diese komplexeren Programme verwalten. Ihre etablierten Risikomanagement-Rahmenwerke helfen ihnen, die Policenvoraussetzungen zu erfüllen und ihre Rolle als wichtigste Prämienbasis für den Kreditversicherungsmarkt in Singapur zu erhalten.
Kleine und mittlere Unternehmen repräsentierten 2025 29,9 % der Prämien und sollen bis 2031 mit einem CAGR von 7,2 % wachsen. Der Haushalt 2026 erhöhte den Market Readiness Assistance-Zuschuss ab April 2026 von 50 % auf 70 % und weitete die Unterstützung auf Unternehmen aus, die bestehende Auslandsbeziehungen vertiefen. Dies senkt eine Eintrittsbarriere für qualifizierende exportorientierte Unternehmen. Automatisiertes Onboarding, Policenverwaltung und adaptive Deckung, die an das Handelsverhalten geknüpft ist, können Unternehmen mit sich ändernden Käuferportfolios besser bedienen. Diese Entwicklungen schaffen einen klareren Weg für eine tiefere Beteiligung kleiner und mittlerer Unternehmen am Kreditversicherungsmarkt in Singapur.
Nach Vertriebskanal: Makler führen, während bankintegrierte Modelle sich beschleunigen
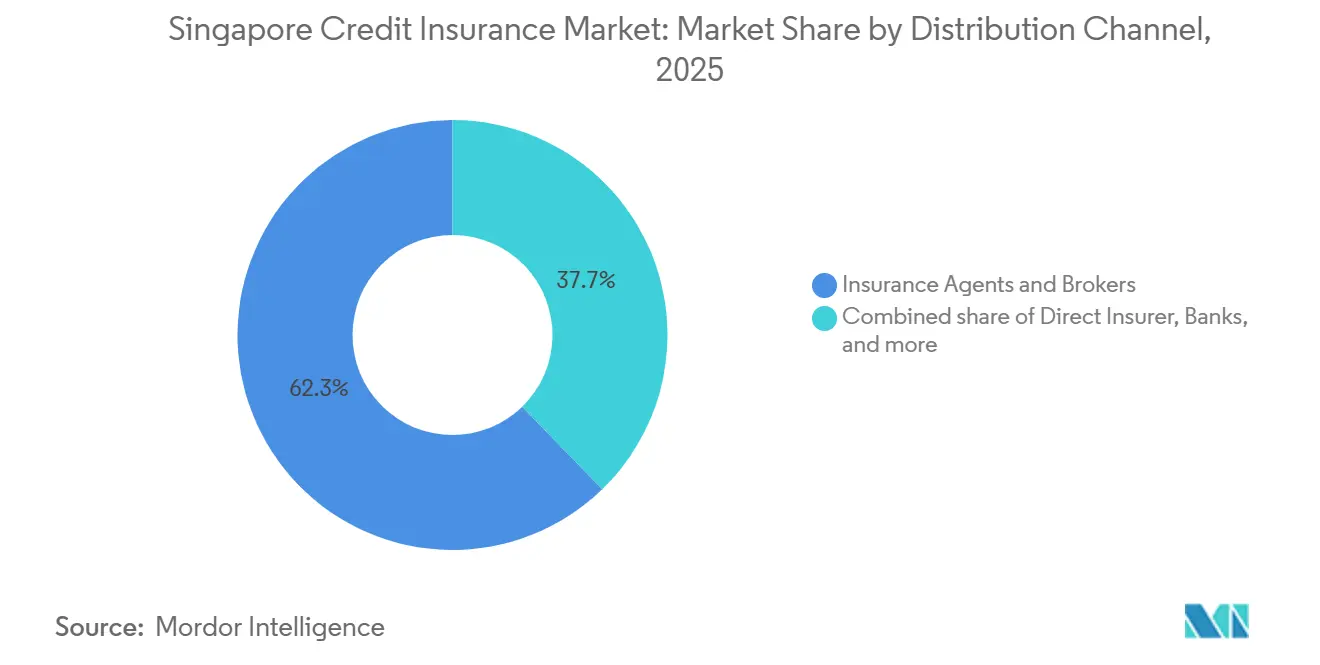
Versicherungsagenten und -makler hielten im Jahr 2025 62,3 % des Marktanteils am Kreditversicherungsmarkt in Singapur. Ihre Rolle wird durch den Zugang zu mehr als 50 globalen Kreditzeichnungsmärkten und durch Erfahrung in Gesamtumsatz-, Schlüsselkäufer- und politischen Risikoversicherungsprogrammen gestützt. Makler verwalten laufende Policenarbeiten, einschließlich Limits, Deklarationen und Schäden, was wertvoll ist, wenn Unternehmensstrukturen und Käuferportfolios komplex sind. Howden Singapore bietet bis zu 4 Milliarden USD an politischer Risikokapazität und 2,8 Milliarden USD an privater Nichtzahlungskapazität durch sein Spezialistenteam. Direktversicherungskanäle bedienen Unternehmen mit einfacheren Anforderungen und einer Präferenz für eine Einzelversichererbeziehung.
Für Banken wird bis 2031 ein Wachstum mit einem CAGR von 6,8 % prognostiziert, was sie zum am schnellsten wachsenden Vertriebskanal macht. Ihr Wachstum ist mit Forderungsfinanzierungs- und Lieferkettenfinanzierungsfazilitäten verbunden, die Kreditschutz beinhalten. DBS bietet ein Beispiel durch seine Forderungsankaufsfazilität, die einen bis zu 100-prozentigen Schutz gegen Käuferzahlungsausfall umfasst. Die Vereinbarung bettet den Schutz in die Finanzierung ein und kann die Versicherungskomponente für den Endnutzer weniger sichtbar machen. Digitale Plattformen und durch Finanztechnologie unterstütztes Onboarding befinden sich noch in einem frühen Stadium, gewinnen aber an Aufmerksamkeit, da Versicherer einen skalierbaren Zugang zu kleinen und mittleren Unternehmen durch eingebettete Modelle anstreben.
Nach versicherter Branche: Großhandel als Anker, während verarbeitendes Gewerbe und Baugewerbe unterschiedliche Entwicklungen zeigen
Großhandel, Rohstoffe und Distribution machten im Jahr 2025 36,4 % des Marktanteils am Kreditversicherungsmarkt in Singapur aus. Singapurs Rolle im Rohstoffhandel, bei Wiederausfuhren und in der Distribution unterstützt das große versicherte Risiko des Segments. Langsame Zahlungen im Großhandel erreichten im zweiten Quartal 2025 40,4 %, verglichen mit 40,3 % im zweiten Quartal 2024. Anhaltende Zahlungsverzögerungen und Käuferkonzentration über grenzüberschreitende Handelsrouten hinweg halten den Forderungsschutz für Lieferanten und Handelshäuser relevant. Diese Bedingungen erhalten die Bedeutung des Großhandels im Kreditversicherungsmarkt in Singapur aufrecht.
Für das verarbeitende Gewerbe wird bis 2031 ein Wachstum mit einem CAGR von 6,5 % prognostiziert, der schnellsten Rate unter den versicherten Branchen. Das Economic Development Board berichtete im April 2026, dass ein netto gewichteter Anteil von 17 % der Hersteller eine positive Aussicht für April bis September 2026 hatte. Elektronik und Präzisionstechnik unterstützen die Aktivität, obwohl Rohstoffunterbrechungen und Zollunsicherheiten einige Auftragspipelines beeinflussen. Das Baugewerbe verzeichnete durchschnittliche Zahlungsverzögerungen von 85,8 Tagen, verglichen mit dem nationalen Durchschnitt Singapurs von 66,3 Tagen. Die Building and Construction Authority prognostizierte für 2026 eine Baunachfrage von 47 Milliarden SGD (35,3 Milliarden USD) bis 53 Milliarden SGD (39,8 Milliarden USD), während Marine, Informations- und Kommunikationstechnologie, Gesundheitswesen und professionelle Dienstleistungen das versicherte Portfolio diversifizieren.
Geografische Analyse
Singapur ist die gesamte geografische Basis für den Kreditversicherungsmarkt in Singapur, doch seine Versicherungsnehmer verwalten Käuferrisiken in ganz Südostasien, Nordostasien, dem Nahen Osten und Südasien. Kreditversicherer, die Singapur bedienen, decken Käufer in bis zu 164 Ländern über ihre internationalen Netzwerke ab. Die durchschnittliche Zahlungsverzögerung in Singapur betrug 2026 66,3 Tage, unter dem asiatisch-pazifischen Durchschnitt von 68,1 Tagen, aber 57 % der lokalen Unternehmen hatten in den vorangegangenen 12 Monaten einen Kundenzahlungsausfall erlebt, über dem regionalen Wert von 45 %. Der Kreditversicherungsmarkt in Singapur bedient daher inländische Unternehmen mit geografisch verteilten Forderungen.
Die grenzüberschreitende Käuferkonzentration ist zentral für das Risikoprofil Singapurs, da die Handelsvolumina das 3,5-Fache des Bruttoinlandsprodukts überstiegen, was die Anfälligkeit gegenüber Veränderungen in den Volkswirtschaften der Vereinigten Staaten, Chinas und der Association of Southeast Asian Nations erhöht. Die Störungen rund um die Straße von Hormus im Jahr 2026 führten zu einer erhöhten Kreditlimitaktivität im Zusammenhang mit über Oman geleiteten Sendungen. Das Singapur-Team von Howden stellt Kunden mit konzentrierten Positionen 4 Milliarden USD an politischer Risikokapazität und 2,8 Milliarden USD an privater Nichtzahlungskapazität zur Verfügung. In ganz Asien sind Liquiditätsprobleme die häufigste Ursache für Zahlungsverzögerungen, und überfällige Rechnungen machen fast ein Drittel der Geschäfts-zu-Geschäfts-Forderungen aus. Der Kreditversicherungsmarkt in Singapur hilft Unternehmen, die Auswirkungen dieser externen Risiken auf lokale Bilanzen zu bewältigen.
Inländische Insolvenzentwicklungen betreffen auch Lieferanten, die an in Singapur ansässige Käufer verkaufen. Anträge auf Zwangsauflösung erreichten 2025 mit 492 einen 15-Jahres-Höchststand, ein Anstieg von 23 % gegenüber 399 im Jahr 2024. Unternehmensschließungen stiegen in den ersten 7 Monaten des Jahres 2026 um 12,8 % auf 38.146, wobei Schließungen im Baugewerbe um 47 % im Jahresvergleich zunahmen. Diese Bedingungen schaffen ein direktes Forderungsrisiko für Subunternehmer, Materiallieferanten und Großhandelsunternehmen. Der Kreditversicherungsmarkt in Singapur adressiert weiterhin das daraus resultierende inländische Risiko, da Lieferanten formalisieren, wie sie das Käuferkreditrisiko verwalten.
Wettbewerbslandschaft
Der Kreditversicherungsmarkt in Singapur ist auf der Zeichnungsebene oligopolistisch, wobei Allianz Trade, Atradius und Coface den dominanten Anteil an den Warenkreditprämien halten. ECICS Limited ist der einzige in Singapur ansässige Versicherer in der Gruppe und wurde 1975 als staatlich unterstützte Export Credit Insurance Corporation gegründet. Seine lange lokale Betriebsgeschichte verleiht ihm eine besondere Position, neben QBE Insurance, Zurich Insurance, AXA XL, Tokio Marine HCC, Sompo International, Allied World Assurance, Chubb Insurance Singapore, AIG Asia Pacific und Berkshire Hathaway Specialty Insurance. Diese Versicherer konkurrieren in den Bereichen Finanzbürgschaft, politisches Risiko und spezielle Kreditsparten, wo die Risikobereitschaft je nach Transaktion variieren kann. Der Kreditversicherungsmarkt in Singapur hängt auch von der Fähigkeit der Zeichner ab, das kumulierte Risiko nach Käufer, Sektor und Land zu überwachen.
Allianz Trade differenziert sich durch eine Entwicklerplattform, die täglich Bonitätssignale bei mehr als 80 Millionen globalen Unternehmen überwacht. Die Programmierschnittstellen-Tools unterstützen die Käuferüberwachung und Schadensprozesse, während Coface die Warenkreditversicherung mit Geschäftsinformationen und Käuferüberwachung in mehr als 200 Märkten kombiniert. Atradius hat Inkassoinfrastruktur und datengestützte Zeichnung als Teil eines umfassenderen Ansatzes zum Kreditzyklusmanagement betont. Diese Beispiele zeigen einen Wettbewerb, der sich auf Information, Inkasso und Finanzierungsrelevanz konzentriert und nicht nur auf die Prämie. Der Kreditversicherungsmarkt in Singapur belohnt Anbieter, die Policendeckung mit praktischer Risikomanagementunterstützung verknüpfen können.
Das KMU-Segment bleibt wichtig für die Wettbewerbsexpansion, da für es bis 2031 ein CAGR von 7,2 % prognostiziert wird. Versicherer suchen nach automatisierten Formaten, die Policen mit geringerem Wert ohne aufwändige manuelle Zeichnung bedienen können. Policen, die für Käufer mit sich ändernden Handelsmustern konzipiert sind, können den Zugang verbessern, während Marsh, Aon, WTW, Gallagher, Lockton, Howden und NCI Brokers durch Marktzugang, Strukturierungsexpertise und Schadensfallvertretung konkurrieren. Howden und WTW verfügen über differenzierte Fähigkeiten in den Bereichen Kredit, politisches Risiko und Bürgschaftsplatzierungen, die relevant sind, wenn das geopolitische Risiko steigt. Die Kapazität ist daher bei einer kleinen Gruppe großer Warenkreditversicherer konzentriert, während Spezialversicherer selektiv bei transaktionsspezifischen Anforderungen konkurrieren.
Marktführer in der Kreditversicherungsbranche Singapur
-
Allianz Trade
-
Atradius N.V.
-
Coface
-
American International Group, Inc.
-
Chubb Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Atradius veröffentlichte das Asia Payment Practices Barometer 2026 und bestätigte, dass Singapur mit 51 % den höchsten Anteil kreditbasierter Geschäfts-zu-Geschäfts-Umsätze in Asien hält, verglichen mit dem regionalen Durchschnitt von 43 %. Die Daten liefern Zeichnern und Maklern aktuelle Portfoliobenchmarks für die Positionierung und Kreditlimitkalibrierung.
- Juni 2026: Atradius veranstaltete in Singapur eine Credit Solutions Conference, die gemeinsam von Aon moderiert wurde. Der Chief Marketing Officer von Atradius erörterte die Auswirkungen von künstlicher Intelligenz und der bankgeführten Nachfrage nach Kapitalentlastung auf die Kreditversicherung, was die Konvergenz von Kreditversicherung und strukturierter Finanzierung widerspiegelt.
- April 2026: Die Umsetzung des Haushalts 2026 in Singapur hob die Obergrenzen pro Kreditnehmer im Rahmen des Enterprise Financing Scheme Trade Loan auf, während eine Gesamtobergrenze für Kreditnehmergruppen von 50 Millionen SGD (37,5 Millionen USD) beibehalten wurde. Die Änderung ermöglicht es Banken, größere forderungsbesicherte Handelsfinanzierungsfazilitäten zu strukturieren, was die für die Kreditversicherung als Kreditverbesserungsmechanismus verfügbaren Transaktionsgrößen erhöht.
- März 2026: Die MAS Notice 133 Änderung 2026 trat am 31. März 2026 in Kraft und überarbeitete den risikobasierten Kapitalrahmen, der für alle in Singapur zugelassenen Versicherer gilt, einschließlich Kreditversicherungszeichner. Die Änderung aktualisiert die Anforderungen für die Berechnung des gesamten Risikobedarfs und der finanziellen Ressourcen, was die Kapitalallokation gegenüber Kredit- und politischen Risikobeständen beeinflusst.


Berichtsumfang des Kreditversicherungsmarkts Singapur
| Warenkreditversicherung und politische Risikoversicherung |
| Hypothekenversicherung |
| Finanzbürgschaftsversicherung |
| Großunternehmen |
| KMU |
| Direktversicherer |
| Versicherungsagenten und -makler |
| Banken |
| Sonstige Kanäle |
| Großhandel, Rohstoffe und Distribution |
| Verarbeitendes Gewerbe |
| Baugewerbe, Infrastruktur und Ingenieurunternehmen |
| Marine, Offshore und verwandte Dienstleistungen |
| Informations- und Kommunikationstechnologie |
| Gesundheitswesen und Pharmazeutika |
| Professionelle, finanzielle und sonstige Unternehmensdienstleistungen |
| Sonstige Branchen |
| Nach Produktlinie | Warenkreditversicherung und politische Risikoversicherung |
| Hypothekenversicherung | |
| Finanzbürgschaftsversicherung | |
| Nach Unternehmensgröße des Versicherten | Großunternehmen |
| KMU | |
| Nach Vertriebskanal | Direktversicherer |
| Versicherungsagenten und -makler | |
| Banken | |
| Sonstige Kanäle | |
| Nach versicherter Branche | Großhandel, Rohstoffe und Distribution |
| Verarbeitendes Gewerbe | |
| Baugewerbe, Infrastruktur und Ingenieurunternehmen | |
| Marine, Offshore und verwandte Dienstleistungen | |
| Informations- und Kommunikationstechnologie | |
| Gesundheitswesen und Pharmazeutika | |
| Professionelle, finanzielle und sonstige Unternehmensdienstleistungen | |
| Sonstige Branchen |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat die Kreditversicherung in Singapur im Jahr 2031?
Der Kreditversicherungsmarkt in Singapur soll bis 2031 einen Wert von 82,1 Millionen USD erreichen, ausgehend von 63,9 Millionen USD im Jahr 2026 bei einem CAGR von 5,1 %.
Welche Produktlinie führt die Kreditversicherung in Singapur an?
Die Warenkreditversicherung und politische Risikoversicherung führte 2025 mit einem Anteil von 89,7 % und soll bis 2031 mit einem CAGR von 5,4 % wachsen.
Warum benötigen Unternehmen in Singapur Forderungsschutz?
Im Jahr 2026 hatten 57 % der Unternehmen in Singapur in den vorangegangenen 12 Monaten mindestens einen Kundenzahlungsausfall erlebt, verglichen mit 45 % im asiatisch-pazifischen Raum.
Welche Kundengruppe verzeichnet die schnellste prognostizierte Expansion?
Kleine und mittlere Unternehmen sind die am schnellsten wachsende Unternehmensgruppe mit einem prognostizierten CAGR von 7,2 % bis 2031.
Wie sind Banken in die Kreditversicherung in Singapur eingebunden?
Für Banken wird ein Wachstum mit einem CAGR von 6,8 % prognostiziert, da sie Kreditschutz in Forderungsfinanzierungs- und Lieferkettenfinanzierungsfazilitäten einbinden.
Welche versicherte Branche wächst in Singapur am schnellsten?
Für das verarbeitende Gewerbe wird bis 2031 ein Wachstum mit einem CAGR von 6,5 % prognostiziert, unterstützt durch sein Engagement in globalen Elektronik- und Präzisionstechnik-Lieferketten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
