
シンガポール信用保険市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
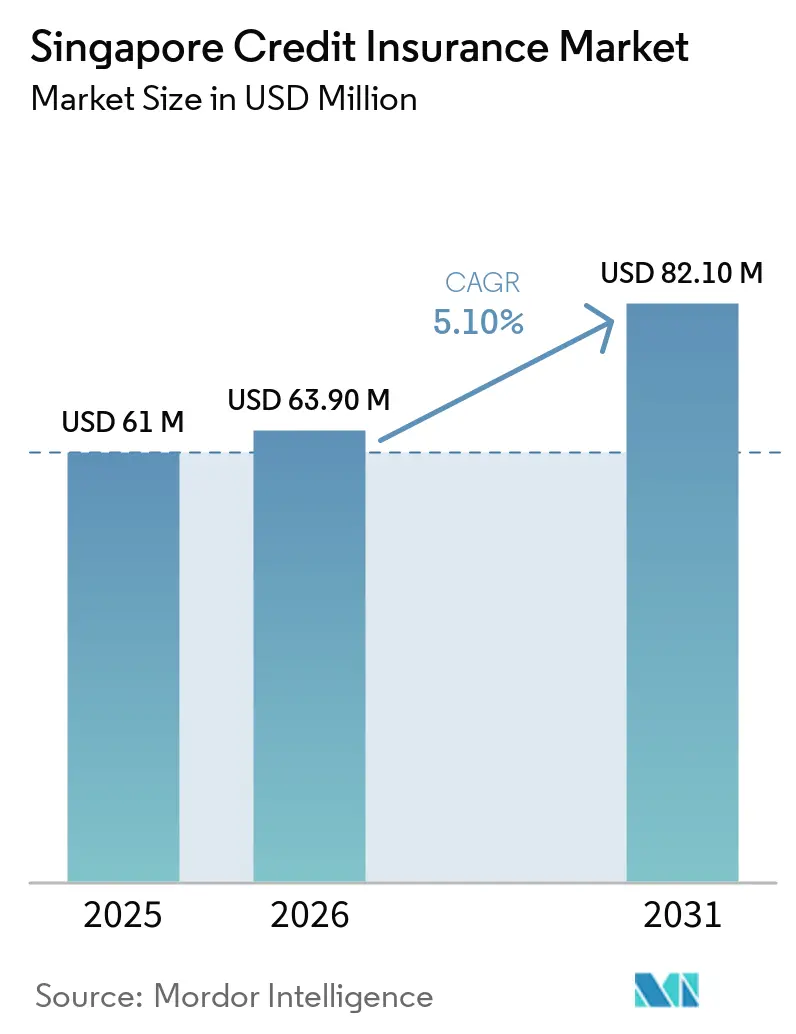
| 基準年の市場規模 (2025) | 61 百万米ドル |
| 市場規模 (2026) | 63.90 百万米ドル |
| 市場規模 (2031) | 82.10 百万米ドル |
| 成長率 (2026 - 2031) | 5.10 % |
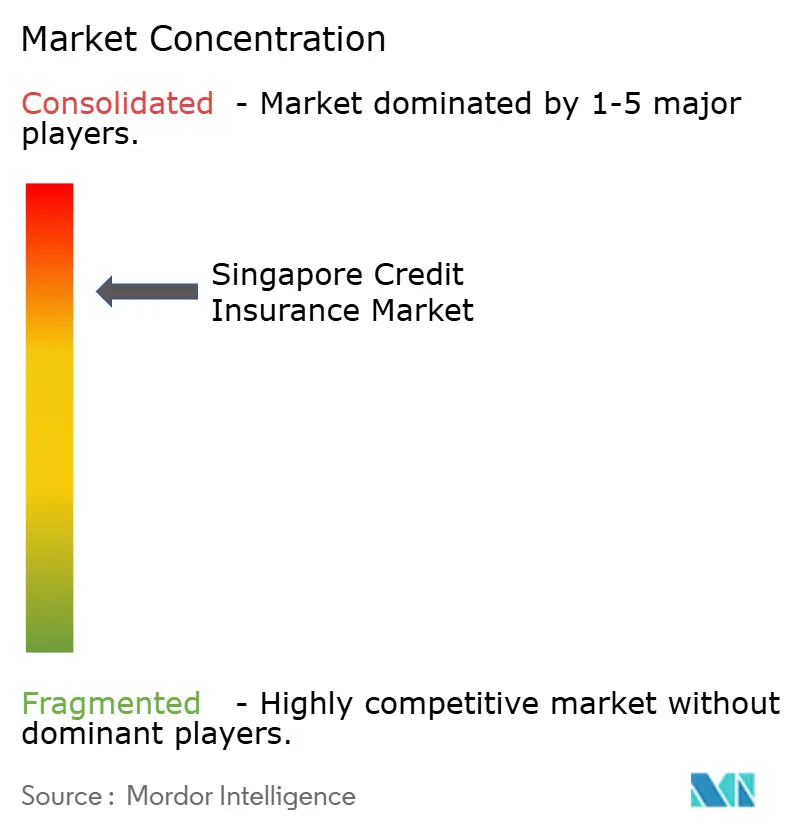
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール信用保険市場分析
シンガポール信用保険市場規模は2025年に61.0 ミリオン 米ドルと評価され、2026年の63.9 ミリオン 米ドルから2031年には82.1 ミリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中にCAGR 5.1%で成長する見込みです。シンガポールでは企業間販売の51%が信用販売であり、アジア太平洋地域の43%と比較してアジア最高の割合を占めており、売掛金エクスポージャーが企業のリスク判断の中心に位置し続けています。顧客デフォルト経験も高水準にあり、シンガポール企業の57%が2026年半ばまでの12か月間に少なくとも1件のデフォルトを報告しており、アジア太平洋地域の45%を上回っています。強制清算申請は2024年の399件から2025年には492件に増加し、損失が顕在化する前に売掛金を保護する保険の必要性を強化しています。シンガポール信用保険市場は、売掛金ファイナンスの幅広い活用、銀行のより緊密な関与、および東南アジア諸国連合・中国・中東との取引を行う企業の政治リスク保護需要によっても形成されています。保険会社がより迅速な支払能力情報を活用して限度額を管理し、保険契約者が支払いストレスの兆候に対応できるよう支援するため、デジタルによるバイヤーモニタリングの重要性が高まっています。
主要レポートのポイント
- 商品ライン別では、貿易信用・政治リスク保険が2025年のシンガポール信用保険市場シェアの89.7%を占め、2031年にかけてCAGR 5.4%で成長する見込みです。
- 企業規模別では、大企業が2025年のシンガポール信用保険市場シェアの70.1%を占め、中小企業は2031年にかけてCAGR 7.2%で成長する見込みです。
- 販売チャネル別では、保険代理店・ブローカーが2025年のシンガポール信用保険市場シェアの62.3%を占め、銀行は2031年にかけてCAGR 6.8%で成長する見込みです。
- 被保険業種別では、卸売業・商品取引・流通が2025年のシンガポール信用保険市場シェアの36.4%を占め、製造業は2031年にかけてCAGR 6.5%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール信用保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 企業バイヤーのデフォルトおよび 未払いリスクの増大 | +1.3% | 国内、 東南アジア諸国連合の輸出回廊への波及あり | 短期 (2年以内) |
| 越境取引および オープンアカウント取引の拡大 | +1.0% | 東南アジア諸国連合中核、 シンガポール・中国・中東の貿易航路 | 中期 (2〜4年) |
| 売掛金保護および 正式な信用リスク管理に対する中小企業需要の増大 | +0.7% | 国内、 輸出志向型中小企業クラスターでの早期成果あり | 中期 (2〜4年) |
| 信用インテリジェンスおよび 信用限度額モニタリングのデジタル化 | +0.6% | 国内展開のグローバルプラットフォーム、 近期のシンガポールへの恩恵あり | 長期 (4年以上) |
| 貿易信用保険と 売掛金・運転資本ファイナンスの統合 | +0.5% | 国内、 シンガポールの貿易金融エコシステムに根ざす | 中期 (2〜4年) |
| 政治リスクおよび 越境貿易混乱保護への需要増大 | +0.4% | 東南アジア諸国連合・中東・南アジア、 シンガポール拠点の多国籍企業への波及あり | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
企業バイヤーのデフォルトおよび未払いリスクの増大
シンガポールの企業間決済環境は2025年から2026年にかけて悪化しました。Coface アジア太平洋決済調査2026は、2026年3月・4月にアジア太平洋10市場の金融専門家2,800名を対象とした調査の中で、シンガポールの回答者152名を含んでいます。同調査では、シンガポール企業の57%が過去12か月間に少なくとも1件の顧客デフォルトを経験しており、アジア太平洋地域の結果である45%を上回ることが判明しました[1]。影響を受けた企業のうち31%は、デフォルトにより売掛金総額の10%超が消失したと回答しています。シンガポールの企業はエクスポージャーが既に蓄積した後に対応することが多く、65%が遅延が60日を超えるまで信用条件を厳格化しないと回答しており、アジア太平洋地域の47%を上回っています。このタイミングのずれは、シンガポール信用保険市場にとって実務上のギャップを生み出しています。なぜなら、より早期の限度額管理と保険保護により、取引相手の財務的脆弱性が売掛金損失となる前にバイヤーデフォルトの影響を軽減できるからです。
越境取引およびオープンアカウント取引の拡大
オープンアカウント取引は、シンガポールの越境貿易の特徴的な要素であり続けています。シンガポールは企業間販売の51%を信用ベースで行っており、アジアをリードし、地域平均の43%を上回っています[2]。信用ベース取引の割合は地域全体で上昇を続けており、慎重なバイヤー選定と信用限度額モニタリングの価値が高まっています。2026年4月より、企業融資制度(Enterprise Financing Scheme)の貿易ローンは借入人ごとの上限を撤廃し、借入人グループ全体の上限をシンガポールドル5,000万(米ドル3,700万)に維持することで、より大規模な越境貿易ファシリティを可能にしました。支払いサイクルの長期化とバイヤーによる支払い条件延長の要求は、東南アジア諸国連合および中東市場に輸出する企業の売掛金エクスポージャーを高めています。シンガポール信用保険市場は、内部信用管理では完全に吸収できないリスクに対して正式なサポートを必要とする企業に恩恵をもたらします。
信用インテリジェンスおよび信用限度額モニタリングのデジタル化
リアルタイムモニタリングは、シンガポールにおける貿易信用保険の運用上の役割を変えつつあります。Allianz Tradeは、そのインフラが8,000万社超の企業エンティティの支払能力の変化を毎日追跡しており、バイヤーグレードのモニタリングおよび保険金請求申告のためのアプリケーション・プログラミング・インターフェース(API)ツールを提供していると報告しています[3]。これにより保険契約者は、バイヤーの状況の変化を迅速に評価し、承認済み信用限度額を管理するための手段を得ることができます。シンガポール商業信用調査局(Singapore Commercial Credit Bureau)は2025年7月、2025年第2四半期に遅延支払いが約4年ぶりの高水準に達し、製造業と建設業で最も急激な悪化が見られたと報告しました。Cofaceが2026年7月に発表した調査では、シンガポール組織の30%がリスクチームを戦略的成長パートナーとして位置づけており、70%が3〜5年以内に外部パートナーからの予測分析を期待していることが明らかになりました。これらの要件は、保険会社が損失が発生する前に保険契約者が条件を見直したり信用限度額を引き下げたりできるよう、補償と購買者情報を組み合わせるシンガポール信用保険市場に有利に働きます。
貿易信用保険と売掛金・運転資本ファイナンスの統合
信用保険は、独立したリスク商品としてのみ購入されるのではなく売掛金ファイナンスの中で活用されるケースが増えています。DBSバンクの売掛金購入(Accounts Receivable Purchase)ファシリティは、売掛金ファイナンスの仕組みの中にバイヤーデフォルト保護を最大100%含んでいます[4]。このアプローチにより、保護をファシリティ構造の一部とし、別途の調達プロセスの必要性を低減できます。Atradiusは、金融機関が信用保険照会の60%を生み出していると述べており、資本軽減とバランスシート保護に関連した需要を反映しています。2026年4月の貿易ローン変更は、より大規模な売掛金担保ファシリティを支援し、2026年9月の適格中小企業向け運転資本ローンに対する政府リスク分担の引き上げは、銀行の残余エクスポージャーを低減します。これらの変化は銀行主導の販売を支援し、バイヤーの未払いに対する明確な対応策から貸し手と保険契約者の双方が恩恵を受ける運転資本インフラにおけるシンガポール信用保険市場の役割を拡大します。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 中小企業における コスト感応度と保険料負担能力 | -1.0% | 国内、 市場開拓支援(Market Readiness Assistance)助成金の適格要件外の国内専業中小企業に集中 | 短期 (2年以内) |
| 保険約款の条件・免責事項・ 事務手続きの複雑さ | -0.7% | 国内、 卸売業・流通業の初回購入者への影響が大きい | 中期 (2〜4年) |
| 越境バイヤー信用情報の 信頼性に関する不均一な入手可能性 | -0.5% | 信用調査機関のカバレッジが限定的な 東南アジア諸国連合・南アジア回廊 | 長期 (4年以上) |
| 信用保険引受における 集中リスクおよび累積リスク | -0.4% | 国内、 特に建設・商品取引・電子機器バイヤークラスター | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
中小企業におけるコスト感応度と保険料負担能力
保険料の負担能力は、中小企業の参入に対する重大な制約として残っています。貿易信用保険の保険料は被保険売上高の一定合として算出されるため、利益率の薄い企業は、そのコストと未払いリスクに対する内部引当金とを比較検討する必要があります。Atradiusは2025年に、シンガポール企業の50%が企業間顧客への貿易信用の供与を計画していないことを明らかにし、売掛金エクスポージャーを巡る慎重姿勢を示しました。市場開拓支援(Market Readiness Assistance)助成金は、2026年4月以降、新たな輸出市場に参入する適格中小企業の適格保険料の最大70%をカバーします。この支援はすべての国内信用リスクをカバーするわけではなく、一部の中小企業は保険料の全額負担にさらされたままです。保険料申告、信用限度額申請、ブローカーサポートは追加的な事務コストを生み出す可能性があり、シンガポール信用保険市場における小規模保険の魅力を低下させる恐れがあります。
保険約款の条件・免責事項・事務手続きの複雑さ
保険約款の管理は、特に多数の顧客を抱え信用管理リソースが限られている企業において、初回購入者を敬遠させる可能性があります。保険契約者はバイヤーの信用限度額を遵守し、定められた期間内延滞口座を報告し、90日から180日に及ぶ可能性のある長期デフォルト待機期間を管理しなければなりません。これらの要件は、大量のバイヤー取引を処理する卸売業・流通業にとって負担となる場合があります。専門スタッフを持たない中小企業は、コンプライアンス上の責任が内部処理能力を超えると感じることがあります。商業紛争、不適合品、政治的事象に関する免責事項も、保険金請求が発生する前に補償の確実性を低く感じさせる可能性があります。したがって、シンガポール信用保険市場は、特に口座が延滞となった際の期限や書類要件に不慣れな購入者に対して、明確な約款説明と実務的なサポートに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
商品ライン別:貿易信用が集中しつつも拡大する市場を支える
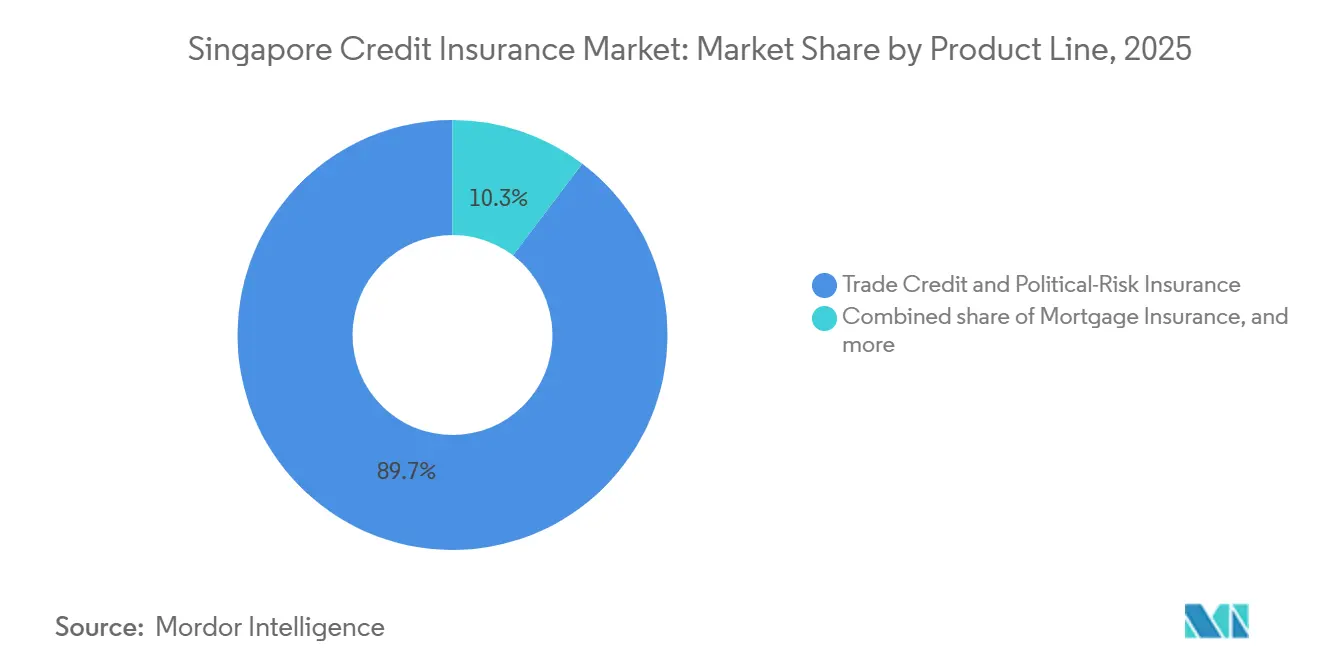
貿易信用・政治リスク保険は2025年のシンガポール信用保険市場シェアの89.7%を占め、2031年にかけてCAGR 5.4%で成長すると予測されています。この商品はシンガポールの貿易集約型経済と整合しており、バイヤーの未払いから売掛金を保護します。貿易フローはシンガポール経済規模の3.5倍を占めており、外部バイヤーの状況が地元企業にとって重要な意味を持ちます。全売上高ベースおよびキーバイヤーポリシーは、顧客ポートフォリオ全体にわたる繰り返しエクスポージャーに対応できます。政治リスク保護は、地政学的にエクスポージャーの高い市場にバイヤーを持つ企業の標準補償に付帯されるケースが増えており、シンガポール信用保険市場における同商品ラインの主導的地位の維持に寄与しています。
住宅ローン保険と金融保証保険は2025年の保険料残高の10.3%を占めました。住宅ローン保険は住宅ローン貸し手に、金融保証保険は仕組み金融その他の信用債務に対応します。これらの商品ラインは貿易売掛金とは異なるリスク特性を持つため、別途の引受判断が必要です。シンガポール金融管理局(Monetary Authority of Singapore)通達133の改正は2026年3月31日に発効し、認可保険会社に対するリスクベース資本要件を更新しました。この規則は資本配分と価格設定に影響を与える一方、貿易金融ファシリティとの銀行統合は、別途の保険購入なしに補償の範囲を拡大できます。
企業規模別:大企業が基盤を固め、中小企業セグメントが加速
大企業は2025年のシンガポール信用保険市場シェアの70.1%を占めました。その地位は、より大規模なバイヤーポートフォリオ、高い信用限度額、および売掛金ファイナンスのサポートとしての保険の幅広い活用を反映しています。これらの企業は多くの場合、東南アジア諸国連合およびグローバル市場にわたる全売上高ベースプログラムを維持しています。ブローカーチームは、これらのより複雑なプログラムのバイヤー限度額、申告、および保険金請求活動を管理できます。確立されたリスク管理フレームワークにより、保険約款の要件を満たし、シンガポール信用保険市場の主要な保険料基盤としての役割を維持することができます
中小企業は2025年の保険料の29.9%を占め、2031年にかけてCAGR 7.2%で拡大すると予測されています。2026年度予算は、2026年4月より市場開拓支援(Market Readiness Assistance)助成金の補助率を50%から70%に引き上げ、既存の海外関係を深化させる企業へのサポートを拡大しました。これにより、適格な輸出志向企業の参入障壁が低下します。自動化されたオンボーディング、保険約款管理、および取引行動に連動したアダプティブカバレッジは、変化するバイヤーポートフォリオを持つ企業により適切に対応できます。これらの進展により、シンガポール信用保険市場への中小企業の参入拡大に向けたより明確な道筋が生まれています。
販売チャネル別:ブローカーが主導し、銀行組み込みモデルが加速
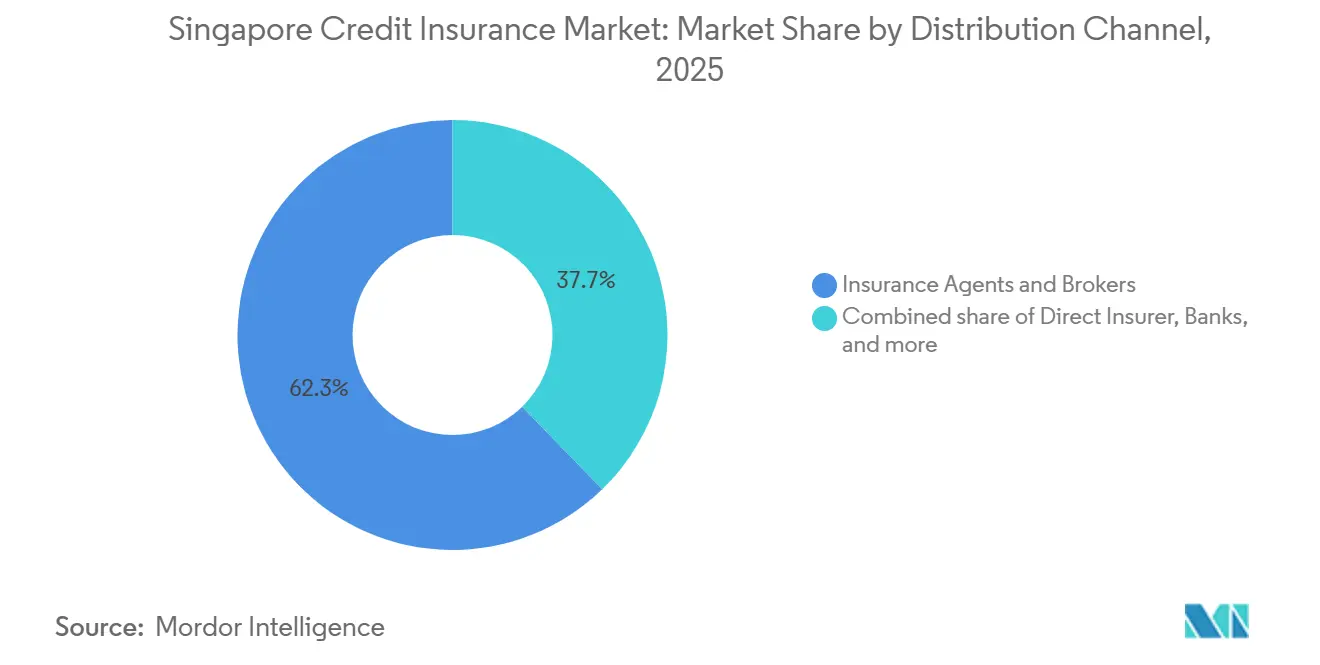
保険代理店・ブローカーは2025年のシンガポール信用保険市場シェアの62.3%を占めました。その役割は、50以上のグローバル信用引受市場へのアクセスと、全売上高ベース・キーバイヤー・政治リスクプログラムにおける経験によって支えられています。ブローカーは、企業構造とバイヤーポートフォリオが複雑な場合に価値を発揮する、限度額・申告・保険金請求を含む継続的な保険約款業務を管理します。Howden Singaporeは、専門チームを通じて最大40億 米ドルの政治リスクキャパシティと28億 米ドルの民間未払いキャパシティを提供しています。直接引受保険会社チャネルは、より単純な要件を持ち、単一引受会社との関係を好む企業に対応します。
銀行は2031年にかけてCAGR 6.8%で成長すると予測されており、最も成長の速い販売チャネルとなっています。その成長は、信用保護を含む売掛金ファイナンスおよびサプライチェーンファイナンスファシリティと連動しています。DBSは、バイヤーデフォルト保護を最大100%含む売掛金購入(Accounts Receivable Purchase)ファシリティを通じてその例を示しています。この仕組みはファイナンスに保護を組み込み、エンドユーザーにとって保険コンポーネントの存在感を薄める可能性があります。デジタルプラットフォームとフィンテック支援によるオンボーディングは初期段階にとどまっていますが、保険会社が組み込みモデルを通じて中小企業へのスケーラブルなアクセス求める中で注目を集めています。
被保険業種別:卸売業が基盤を固め、製造業と建設業が異なる軌跡を示す
卸売業・商品取引・流通は2025年のシンガポール信用保険市場シェアの36.4%を占めました。商品取引・再輸出・流通におけるシンガポールの役割が、このセグメントの大きな被保険エクスポージャーを支えています。卸売業における遅延支払いは2025年第2四半期に40.4%に達し、2024年第2四半期の40.3%と比較して高水準を維持しています。越境貿易航路全体にわたる持続的な支払い遅延とバイヤー集中は、サプライヤーと商社にとって売掛金保護の重要性を維持しています。これらの状況は、シンガポール信用保険市場における卸売業の重要性を持続させています。
製造業は2031年にかけてCAGR 6.5%で成長すると予測されており、被保険業種の中で最も高い成長率となっています。経済開発庁(Economic Development Board)は2026年4月、製造業者の純加重17%が2026年4月〜9月の見通しについて前向きであると報告しました。電子機器と精密工学が活動を支えていますが、原材料調達の混乱と関税の不確実性が一部の受注パイプラインに影響しています。建設業の平均支払い遅延は85.8日を記録し、シンガポールの全国平均66.3日を上回りました。建設・建設局(Building and Construction Authority)は2026年の建設需要をシンガポールドル470億(米ドル353億)からシンガポールドル530億(米ドル398億)と予測しており、海洋・情報通信技術・医療・専門サービスが被保険ポートフォリオを多様化しています。
地理的分析
シンガポールはシンガポール信用保険市場の地理的基盤全体を構成していますが、その保険契約者は東南アジア・北東アジア・中東・南アジア全体にわたるバイヤーエクスポージャーを管理しています。シンガポールにサービスを提供する信用保険会社は、国際ネットワーを通じて最大164か国のバイヤーをカバーしています。シンガポールの平均支払い遅延は2026年に66.3日であり、アジア太平洋地域平均の68.1日を下回っていますが、地元企業の57%が過去12か月間に顧客デフォルトを経験しており、地域平均の45%を上回っています。したがって、シンガポール信用保険市場は、地理的に分散した売掛金を持つ国内企業にサービスを提供しています。
越境バイヤーの集中はシンガポールのリスクプロファイルの中心であり、貿易量が国内総生産の3.5倍超を超えており、米国・中国・東南アジア諸国連合経済の変化へのエクスポージャーが高まっています。2026年のホルムズ海峡周辺の混乱は、オマーン経由の輸送に関連した信用限度額活動の増加をもたらしました。Howdenのシンガポールチームは、集中ポジションを持つクライアントに対して40億 米ドルの政治リスクキャパシティと28億 米ドルの民間未払いキャパシティを提供しています。アジア全体では、キャッシュフロー問題が支払い遅延の最も一般的な原因であり、延滞請求書は企業間売掛金の約3分の1を占めています。シンガポール信用保険市場は、企業がそれらの外部リスクの影響を国内バランスシートで管理するのを支援します。
国内の支払不能状況も、シンガポール拠点のバイヤーに販売するサプライヤーに影響を与えています。強制清算申請は2025年に492件に達し、15年ぶりの高水準となり、2024年の399件から23%増加しました。企業閉鎖は2026年最初の7か月間に12.8%増加して38,146件となり、建設業の閉鎖は前年比47%増加しました。これらの状況は、下請業者・資材サプライヤー・卸売業者に直接的な売掛金リスクをもたらします。シンガポール信用保険市場は、サプライヤーがバイヤー信用リスクの管理を正式化するにつれて、その結果生じる国内エクスポージャーへの対応を続けています。
競合状況
シンガポール信用保険市場は引受レベルでは寡占的であり、Allianz Trade・Atradius・Cofaceが貿易信用保険料の支配的なシェアを保持しています。ECICS Limitedは同グループの中でシンガポールに本拠を置く唯一の引受会社であり、1975年に政府支援の輸出信用保険公社として設立されました。その長い地元での営業実績は、QBE Insurance・Zurich Insurance・AXA XL・Tokio Marine HCC・Sompo International・Allied World Assurance・Chubb Insurance Singapore・AIG Asia Pacific・Berkshire Hathaway Specialty Insuranceとともに、独自のポジションを与えています。これらの保険会社は、取引によってリスク選好度が異なる金融保証・政治リスク・特殊信用商品ラインで競合しています。シンガポール信用保険市場は、引受会社がバイヤー・セクター・国別の累積エクスポージャーを監視する能力にも依存しています。
Allianz Tradeは、毎日8,000万社超のグローバルエンティティにわたる支払能力シグナルを監視する開発者プラットフォームによって差別化を図っています。そのAPIツールはバイヤーモニタリングと保険金請求ワークフローをサポートし、Cofaceは200以上の市場にわたる貿易信用保険とビジネス情報・バイヤーモニタリングを組み合わせています。Atradiusは、信用サイクル管理への幅広いアプローチの一環として、回収インフラとデータ主導の引受を強調しています。これらの例は、保険料のみではなく、情報・回収・ファイナンスの関連性を中心とした競争を示しています。ンガポール信用保険市場は、保険補償と実務的なリスク管理サポートを結びつけることができるプロバイダーを評価します。
中小企業セグメントは、2031年にかけてCAGR 7.2%で成長すると予測されているため、競争的拡大において引き続き重要です。保険会社は、過度な手動引受なしに低額保険に対応できる自動化フォーマットを模索しています。変化する貿易パターンを持つバイヤー向けに設計された保険は、アクセスを改善できる一方、Marsh・Aon・WTW・Gallagher・Lockton・Howden・NCI Brokersは市場アクセス・ストラクチャリングの専門知識・保険金請求代理を通じて競合しています。HowdenとWTWは信用・政治リスク・保証引受において差別化された能力を持ち、地政学的エクスポージャーが高まる中で関連性が増しています。したがって、キャパシティは少数の主要な貿易信用引受会社に集中しており、専門キャリアは取引固有の要件に対して選択的に競合しています。
シンガポール信用保険業界のリーダー企業
-
Allianz Trade
-
Atradius N.V.
-
Coface
-
American International Group, Inc.
-
Chubb Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Atradiusは2026年アジア決済慣行バロメーター(Asia Payment Practices Barometer)を発表し、シンガポールが信用ベースの企業間販売においてアジア最高の51%のシェアを保持し、地域平均の43%を上回ることを確認しました。このデータは、引受会社とブローカーにポジショニングと信用限度額調整のための最新のポートフォリオベンチマークを提供します。
- 2026年6月:AtradiusはシンガポールでのクレジットソリューションカンファレンスをAonと共同で開催しました。AtradiusのチーフマーケティングオフィサーはAI(人工知能)と銀行主導の資本軽減需要が信用保険に与える影響について議論し、信用保険と仕組み金融の融合を反映しました。
- 2026年4月:シンガポールの2026年度予算の実施により、企業融資制度(Enterprise Financing Scheme)の貿易ローンにおける借入人ごとのローン上限が撤廃され、借入人グループ体の上限はシンガポールドル5,000万(米ドル3,750万)に維持されました。この変更により、銀行はより大規模な売掛金担保貿易金融ファシリティを組成できるようになり、信用補完メカニズムとしての信用保険に利用可能な取引規模が拡大しました。
- 2026年3月:シンガポール金融管理局(MAS)通達133改正2026が2026年3月31日に発効し、信用保険引受会社を含むシンガポール認可保険会社すべてに適用されるリスクベース資本フレームワークを改訂しました。この改正は、総リスク要件と財務資源の計算要件を更新し、信用・政治リスクポートフォリオに対する資本配分に影響を与えます。
シンガポル信用保険市場レポートの調査範囲
| 貿易信用・政治リスク保険 |
| 住宅ローン保険 |
| 金融保証保険 |
| 大企業 |
| 中小企業 |
| 直接引受保険会社 |
| 保険代理店・ブローカー |
| 銀行 |
| その他のチャネル |
| 卸売業・商品取引・流通 |
| 製造業 |
| 建設・インフラ・エンジニアリング請負業 |
| 海洋・オフショアおよび関連サービス |
| 情報通信 |
| 医療・製薬 |
| 専門・金融・その他ビジネスサービス |
| その他の業種 |
| 商品ライン別 | 貿易信用・政治リスク保険 |
| 住宅ローン保険 | |
| 金融保証保険 | |
| 被保険者の企業規模別 | 大企業 |
| 中小企業 | |
| 販売チャネル別 | 直接引受保険会社 |
| 保険代理店・ブローカー | |
| 銀行 | |
| その他のチャネル | |
| 被保険業種別 | 卸売業・商品取引・流通 |
| 製造業 | |
| 建設・インフラ・エンジニアリング請負業 | |
| 海洋・オフショアおよび関連サービス | |
| 情報通信 | |
| 医療・製薬 | |
| 専門・金融・その他ビジネスサービス | |
| その他の業種 |
レポートで回答される主要な質問
シンガポール信用保険の2031年の予測値は?
シンガポール信用保険市場は、2026年の63.9 ミリオン 米ドルからCAGR 5.1%で成長し、2031年までに82.1 ミリオン 米ドルに達すると予測されています。
シンガポールで信用保険をリードする商品ラインは?
貿易信用・政治リスク保険が2025年に89.7%のシェアでリードしており、2031年にかけてCAGR 5.4%で成長すると予測されています。
シンガポール企業が売掛金保護を必要とする理由は?
2026年に、シンガポール企業の57%が過去12か月間に少なくとも1件の顧客デフォルトを経験しており、アジア太平洋地域の45%と比較して高水準にあります。
最も速い成長が予測される顧客グループは?
中小企業が最も成長の速い企業グループであり、2031年にかけてCAGR 7.2%が予測されています。
銀行はシンガポール信用保険にどのように関与していますか?
銀行は売掛金・サプライチェーンファイナンスファシリティに信用保護を組み込む形でCAGR 6.8%で成長すると予測されています。
シンガポールで最も速く成長している被保険業種は?
製造業は、グローバルな電子機器・精密工学サプライチェーンへのエクスポージャーに支えられ、2031年にかけてCAGR 6.5%で成長すると予測されています。