
Taille et part du marché de l'assurance-crédit à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 61 Millions de dollars américains |
| Taille du Marché (2026) | 63.90 Millions de dollars américains |
| Taille du Marché (2031) | 82.10 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.10 % |
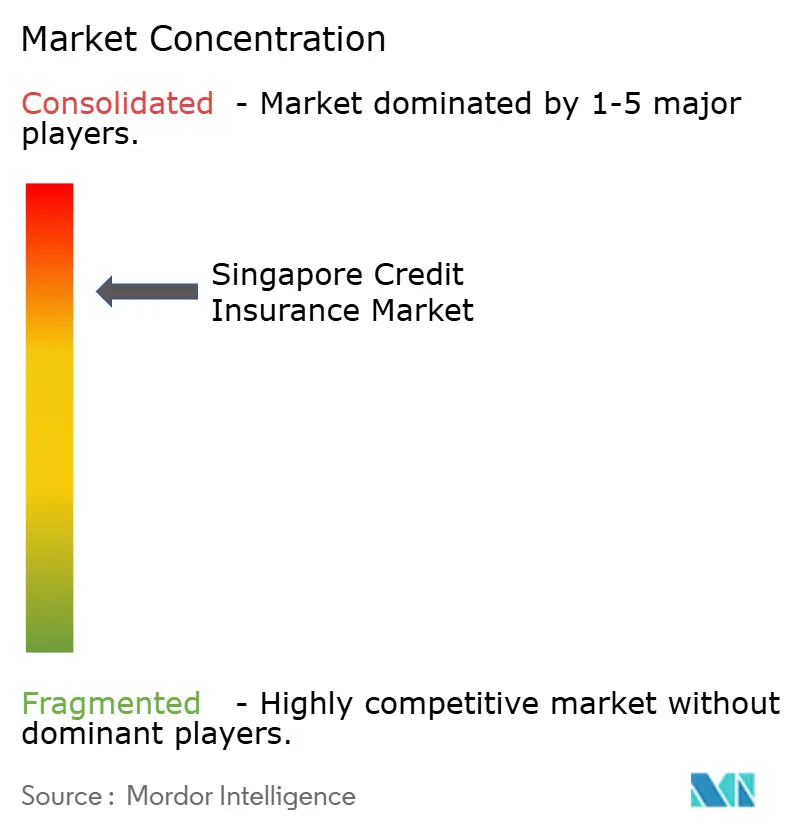
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance-crédit à Singapour par Mordor Intelligence
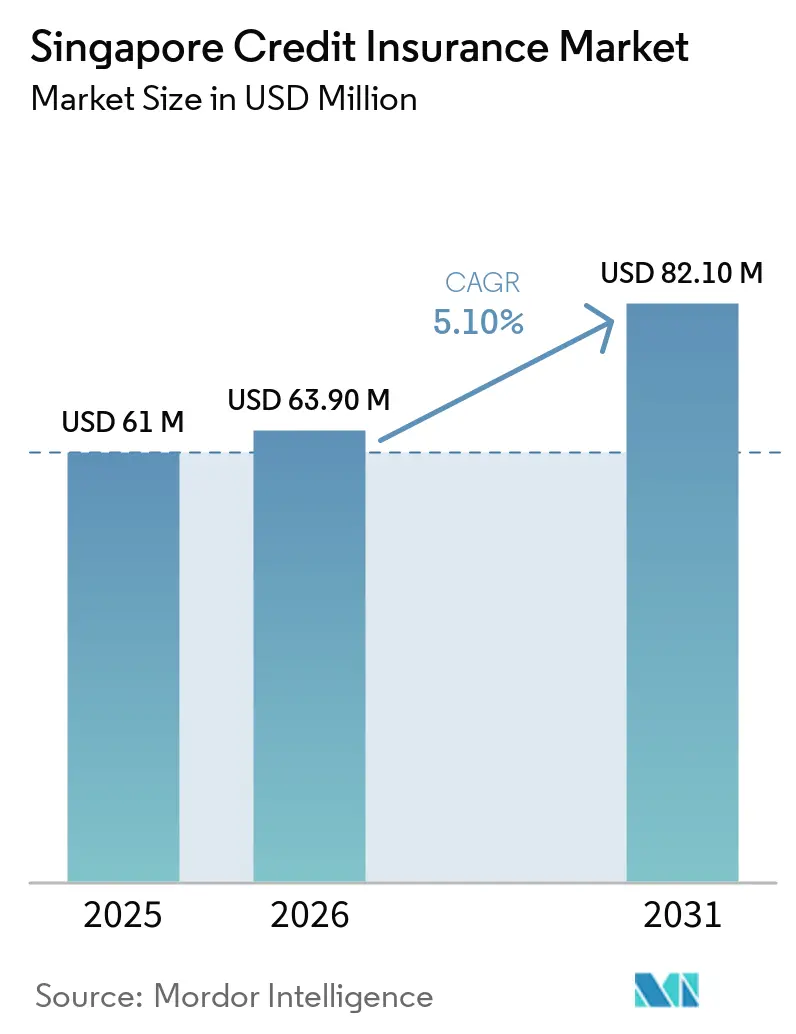
La taille du marché de l'assurance-crédit à Singapour était évaluée à 61,0 millions USD en 2025 et devrait croître de 63,9 millions USD en 2026 pour atteindre 82,1 millions USD d'ici 2031, à un CAGR de 5,1 % durant la période de prévision de 2026 à 2031. Les ventes à crédit représentent 51 % des ventes interentreprises à Singapour, la proportion la plus élevée d'Asie, contre 43 % dans l'ensemble de la région Asie-Pacifique, ce qui maintient l'exposition aux créances au cœur des décisions de gestion des risques des entreprises. L'expérience des défauts de paiement des clients est également élevée, car 57 % des entreprises singapouriennes ont signalé au moins 1 défaut au cours des 12 mois précédant la mi-2026, contre 45 % dans l'ensemble de la région Asie-Pacifique. Les demandes de liquidation judiciaire obligatoire ont augmenté pour atteindre 492 en 2025, contre 399 en 2024, renforçant l'argument en faveur d'une assurance qui protège les créances avant que les pertes ne deviennent significatives. Le marché de l'assurance-crédit à Singapour est également façonné par une utilisation plus large du financement des créances, une implication plus étroite des banques et une demande de protection contre le risque politique parmi les entreprises commerçant au sein de l'Association des nations de l'Asie du Sud-Est, avec la Chine et le Moyen-Orient. La surveillance numérique des acheteurs devient de plus en plus importante car les assureurs peuvent utiliser des informations de solvabilité plus rapides pour gérer les limites et aider les assurés à réagir aux signes de tensions de paiement.
Points clés du rapport
- Par ligne de produits, l'assurance-crédit commerciale et risque politique a capturé 89,7 % de la part du marché de l'assurance-crédit à Singapour en 2025 et devrait croître à un CAGR de 5,4 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises représentaient 70,1 % de la part du marché de l'assurance-crédit à Singapour en 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 7,2 % jusqu'en 2031.
- Par canal de distribution, les agents et courtiers d'assurance détenaient 62,3 % de la part du marché de l'assurance-crédit à Singapour en 2025, tandis que les banques devraient croître à un CAGR de 6,8 % jusqu'en 2031.
- Par secteur assuré, le commerce de gros, les matières premières et la distribution ont capturé 36,4 % de la part du marché de l'assurance-crédit à Singapour en 2025, tandis que le secteur manufacturier devrait croître à un CAGR de 6,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance-crédit à Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risque croissant de défaut et de non-paiement des acheteurs d'entreprise | +1.3% | National, avec des répercussions sur les corridors d'exportation de l'Association des nations de l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Expansion du commerce transfrontalier et en compte ouvert | +1.0% | Cœur de l'Association des nations de l'Asie du Sud-Est, couloirs commerciaux Singapour-Chine-Moyen-Orient | Moyen terme (2-4 ans) |
| Demande croissante des petites et moyennes entreprises en matière de protection des créances et de gestion formelle du risque de crédit | +0.7% | National, avec des gains précoces dans les clusters de petites et moyennes entreprises orientées vers l'exportation | Moyen terme (2-4 ans) |
| Numérisation de l'intelligence crédit et de la surveillance des limites de crédit | +0.6% | Plateformes mondiales déployées localement, avec un bénéfice à court terme pour Singapour | Long terme (≥ 4 ans) |
| Intégration de l'assurance-crédit commerciale avec le financement des créances et du fonds de roulement | +0.5% | National, ancré dans l'écosystème de financement du commerce de Singapour | Moyen terme (2-4 ans) |
| Demande croissante de protection contre le risque politique et les perturbations du commerce transfrontalier | +0.4% | Association des nations de l'Asie du Sud-Est, Moyen-Orient et Asie du Sud, avec des répercussions sur les multinationales domiciliées à Singapour | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Risque croissant de défaut et de non-paiement des acheteurs d'entreprise
L'environnement de paiement des entreprises singapouriennes s'est dégradé tout au long de 2025 et jusqu'en 2026. L'enquête Coface sur les paiements en Asie-Pacifique 2026 a inclus 152 répondants singapouriens dans le cadre d'une enquête auprès de 2 800 professionnels de la finance dans 10 marchés d'Asie-Pacifique en mars et avril 2026. Elle a révélé que 57 % des entreprises singapouriennes avaient subi au moins 1 défaut de paiement d'un client au cours des 12 mois précédents, dépassant le résultat de 45 % pour l'Asie-Pacifique[1]. Parmi les entreprises touchées, 31 % ont déclaré que les défauts avaient éliminé plus de 10 % de l'ensemble de leurs créances. Les entreprises singapouriennes réagissent souvent après que l'exposition s'est déjà accumulée, 65 % attendant que les retards dépassent 60 jours avant de resserrer les conditions de crédit, contre 47 % dans l'ensemble de la région Asie-Pacifique. Ce délai laisse un écart pratique pour le marché de l'assurance-crédit à Singapour, car une gestion anticipée des limites et une protection par assurance peuvent réduire l'effet d'un défaut d'un acheteur avant que la faiblesse financière d'une contrepartie ne se transforme en perte sur créances.
Expansion du commerce transfrontalier et en compte ouvert
Les transactions en compte ouvert restent une caractéristique déterminante du commerce transfrontalier de Singapour. Singapour réalise 51 % de ses ventes interentreprises à crédit, en tête de l'Asie et dépassant la moyenne régionale de 43 %[2]. La part des transactions à crédit a continué d'augmenter dans toute la région, accroissant la valeur d'une sélection rigoureuse des acheteurs et d'une surveillance des limites de crédit. À partir d'avril 2026, le prêt commercial du dispositif de financement des entreprises a supprimé les plafonds par emprunteur tout en maintenant un plafond global pour le groupe d'emprunteurs de 50 millions SGD (37 millions USD), permettant des facilités de commerce transfrontalier plus importantes. Des cycles de paiement plus longs et des demandes des acheteurs pour des délais prolongés augmentent l'exposition aux créances pour les exportateurs desservant les marchés de l'Association des nations de l'Asie du Sud-Est et du Moyen-Orient. Le marché de l'assurance-crédit à Singapour bénéficie aux entreprises qui ont besoin d'un soutien formel pour des risques que les contrôles de crédit internes ne peuvent pas pleinement absorber.
Numérisation de l'intelligence crédit et de la surveillance des limites de crédit
La surveillance en temps réel modifie le rôle opérationnel de l'assurance-crédit commerciale à Singapour. Allianz Trade indique que son infrastructure suit les changements de solvabilité de plus de 80 millions d'entités d'entreprise chaque jour, avec des outils d'interface de programmation d'application pour la surveillance des notes des acheteurs et la déclaration des sinistres[3]. Cela offre aux assurés un moyen plus rapide d'évaluer les changements dans les conditions des acheteurs et de gérer les limites de crédit approuvées. Le Bureau de crédit commercial de Singapour a rapporté en juillet 2025 que les paiements lents avaient atteint un niveau quasi record sur quatre ans au deuxième trimestre 2025, avec la fabrication et la construction affichant la détérioration la plus marquée. Les recherches de Coface publiées en juillet 2026 ont révélé que 30 % des organisations singapouriennes considèrent les équipes de gestion des risques comme des partenaires stratégiques de croissance, tandis que 70 % attendent des analyses prédictives de la part de partenaires externes dans un délai de 3 à 5 ans. Ces exigences favorisent le marché de l'assurance-crédit à Singapour, où les assureurs combinent la couverture d'indemnisation avec des informations sur les acheteurs permettant aux assurés de réviser les conditions ou de réduire une limite de crédit avant que des pertes ne surviennent.
Intégration de l'assurance-crédit commerciale avec le financement des créances et du fonds de roulement
L'assurance-crédit est de plus en plus utilisée dans le cadre du financement des créances plutôt qu'achetée uniquement comme produit de risque distinct. La facilité d'achat de créances de DBS Bank comprend une protection contre le défaut de l'acheteur allant jusqu'à 100 % dans le cadre d'un arrangement de financement des créances[4]. Cette approche peut intégrer la protection dans la structure de la facilité et réduire la nécessité d'un processus d'approvisionnement distinct. Atradius indique que les institutions financières génèrent 60 % des demandes d'assurance-crédit, reflétant une demande liée à l'allègement des fonds propres et à la protection du bilan. Les modifications du prêt commercial d'avril 2026 soutiennent des facilités plus importantes adossées à des créances, tandis que l'augmentation en septembre 2026 du partage des risques gouvernementaux pour les prêts de fonds de roulement des petites et moyennes entreprises éligibles réduit l'exposition résiduelle des banques. Ces changements soutiennent la distribution par les banques et élargissent le rôle du marché de l'assurance-crédit à Singapour dans l'infrastructure du fonds de roulement, où les prêteurs et les assurés bénéficient d'une réponse définie au non-paiement des acheteurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilité aux coûts et accessibilité des primes pour les petites et moyennes entreprises | -1.0% | National, concentré dans les petites et moyennes entreprises uniquement domestiques en dehors de l'éligibilité à la subvention d'aide à la préparation au marché | Court terme (≤ 2 ans) |
| Conditions de police, exclusions et complexité administrative | -0.7% | National, avec un effet plus important sur les primo-acheteurs dans le commerce de gros et la distribution | Moyen terme (2-4 ans) |
| Disponibilité inégale d'informations fiables sur le crédit des acheteurs transfrontaliers | -0.5% | Corridors de l'Association des nations de l'Asie du Sud-Est et d'Asie du Sud avec une couverture limitée des bureaux de crédit | Long terme (≥ 4 ans) |
| Risque de concentration et d'accumulation dans la souscription d'assurance-crédit | -0.4% | National, notamment dans les clusters d'acheteurs de la construction, des matières premières et de l'électronique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité aux coûts et accessibilité des primes pour les petites et moyennes entreprises
L'accessibilité des primes reste une contrainte importante à la participation des petites entreprises. Les primes d'assurance-crédit commerciale sont calculées en proportion du chiffre d'affaires assuré, de sorte que les entreprises à faibles marges doivent comparer ce coût avec les provisions internes pour risque de non-paiement. Atradius a constaté en 2025 que 50 % des entreprises singapouriennes ne prévoyaient pas d'accorder de crédit commercial aux clients interentreprises, témoignant de la prudence entourant l'exposition aux créances. La subvention d'aide à la préparation au marché couvre jusqu'à 70 % des primes éligibles pour les petites et moyennes entreprises qualifiées entrant sur de nouveaux marchés d'exportation à partir d'avril 2026. Le soutien ne couvre pas tous les risques de crédit domestiques, laissant certaines petites entreprises exposées au coût total de la police. Les déclarations de primes, les demandes de limite de crédit et le soutien des courtiers peuvent engendrer des frais administratifs supplémentaires, ce qui peut réduire l'attrait des polices de moindre valeur sur le marché de l'assurance-crédit à Singapour.
Conditions de police, exclusions et complexité administrative
L'administration des polices peut décourager les primo-acheteurs, notamment lorsque les entreprises ont de nombreux clients et des ressources limitées en gestion du crédit. Les assurés doivent respecter les limites de crédit des acheteurs, signaler les comptes en retard dans les délais stipulés et gérer les délais d'attente pour défaut prolongé qui peuvent aller de 90 à 180 jours. Ces exigences peuvent être contraignantes pour les entreprises de commerce de gros et de distribution qui traitent de grands volumes de transactions avec les acheteurs. Les petites et moyennes entreprises sans personnel spécialisé peuvent constater que les responsabilités de conformité dépassent leur capacité interne. Les exclusions pour litiges commerciaux, marchandises non conformes et événements politiques peuvent également rendre la couverture moins certaine avant qu'un sinistre ne survienne. Le marché de l'assurance-crédit à Singapour dépend donc d'une communication claire sur les polices et d'un soutien pratique, notamment pour les acheteurs peu familiers avec les délais et les exigences documentaires lorsqu'un compte devient en souffrance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par ligne de produits : l'assurance-crédit commerciale ancre un marché concentré mais en expansion
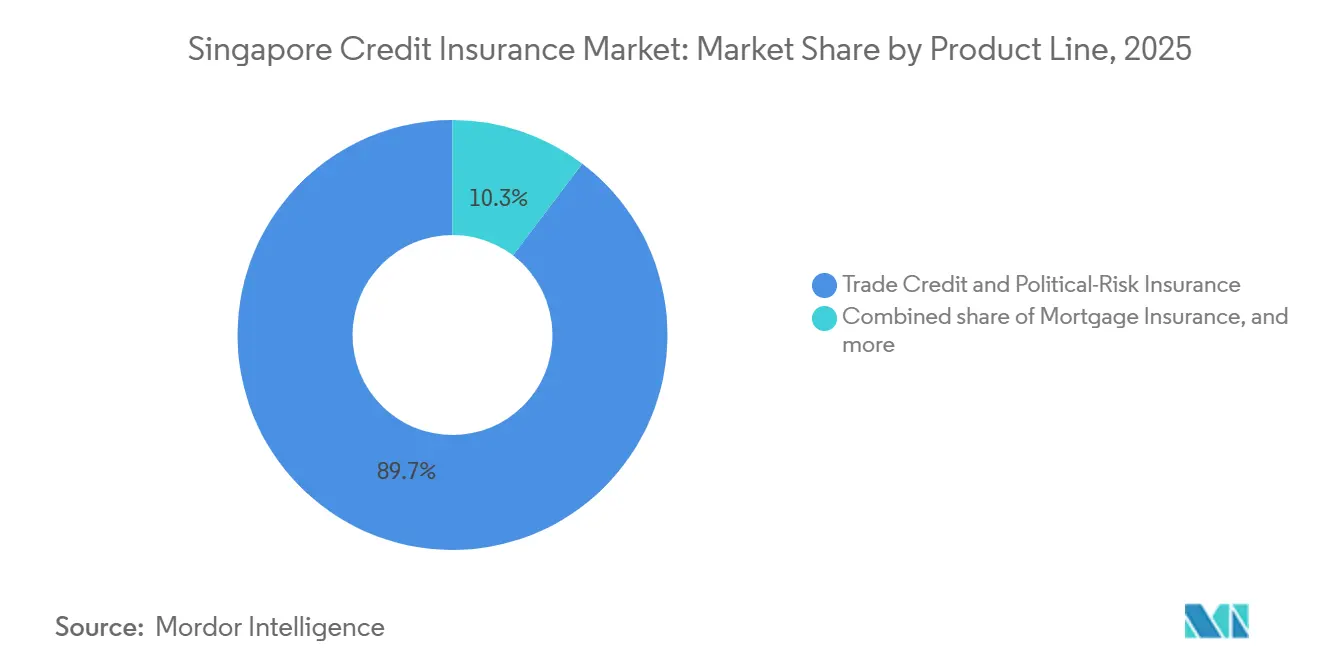
L'assurance-crédit commerciale et risque politique représentait 89,7 % de la part du marché de l'assurance-crédit à Singapour en 2025 et devrait croître à un CAGR de 5,4 % jusqu'en 2031. Le produit s'aligne sur l'économie à forte intensité commerciale de Singapour et protège les créances contre le non-paiement des acheteurs. Les flux commerciaux représentaient plus de 3,5 fois la taille de l'économie singapourienne, ce qui rend les conditions des acheteurs externes significatives pour les entreprises locales. Les polices à chiffre d'affaires global et à acheteurs clés peuvent couvrir les expositions récurrentes sur un portefeuille de clients. La protection contre le risque politique est de plus en plus associée à la couverture standard pour les entreprises ayant des acheteurs sur des marchés géopolitiquement exposés, contribuant à préserver la position dominante de cette ligne de produits au sein du marché de l'assurance-crédit à Singapour.
L'assurance hypothécaire et l'assurance de garantie financière représentaient les 10,3 % restants des primes en 2025. L'assurance hypothécaire sert les prêteurs résidentiels, tandis que l'assurance de garantie financière soutient la finance structurée et d'autres obligations de crédit. Ces lignes impliquent des caractéristiques de risque différentes de celles des créances commerciales et nécessitent donc des décisions de souscription distinctes. L'amendement à la Notice 133 de l'Autorité monétaire de Singapour est entré en vigueur le 31 mars 2026, mettant à jour les exigences de capital fondées sur le risque pour les assureurs agréés. Les règles influencent l'allocation des fonds propres et la tarification, tandis que l'intégration bancaire avec les facilités de financement du commerce peut élargir la portée de la couverture sans achat d'assurance distinct.
Par taille d'entreprise : les grandes entreprises ancrent le marché, mais le segment des petites et moyennes entreprises s'accélère
Les grandes entreprises détenaient 70,1 % de la part du marché de l'assurance-crédit à Singapour en 2025. Leur position reflète des portefeuilles d'acheteurs plus importants, des limites de crédit plus élevées et une utilisation plus large de l'assurance comme soutien au financement des créances. Ces entreprises maintiennent souvent des programmes à chiffre d'affaires global dans l'ensemble de l'Association des nations de l'Asie du Sud-Est et sur les marchés mondiaux. Les équipes de courtiers peuvent gérer les limites des acheteurs, les déclarations et l'activité de sinistres pour ces programmes plus complexes. Leurs cadres établis de gestion des risques les aident à satisfaire aux exigences des polices et à préserver leur rôle de principale base de primes pour le marché de l'assurance-crédit à Singapour.
Les petites et moyennes entreprises représentaient 29,9 % des primes en 2025 et devraient se développer à un CAGR de 7,2 % jusqu'en 2031. Le Budget 2026 a augmenté la subvention d'aide à la préparation au marché de 50 % à 70 % à partir d'avril 2026 et a élargi le soutien aux entreprises approfondissant leurs relations existantes à l'étranger. Cela réduit une barrière à l'entrée pour les entreprises exportatrices éligibles. L'intégration automatisée, l'administration des polices et la couverture adaptative liée au comportement commercial peuvent mieux servir les entreprises dont les portefeuilles d'acheteurs évoluent. Ces développements créent une voie plus claire pour une participation plus profonde des petites et moyennes entreprises au marché de l'assurance-crédit à Singapour.
Par canal de distribution : les courtiers en tête tandis que les modèles intégrés aux banques s'accélèrent
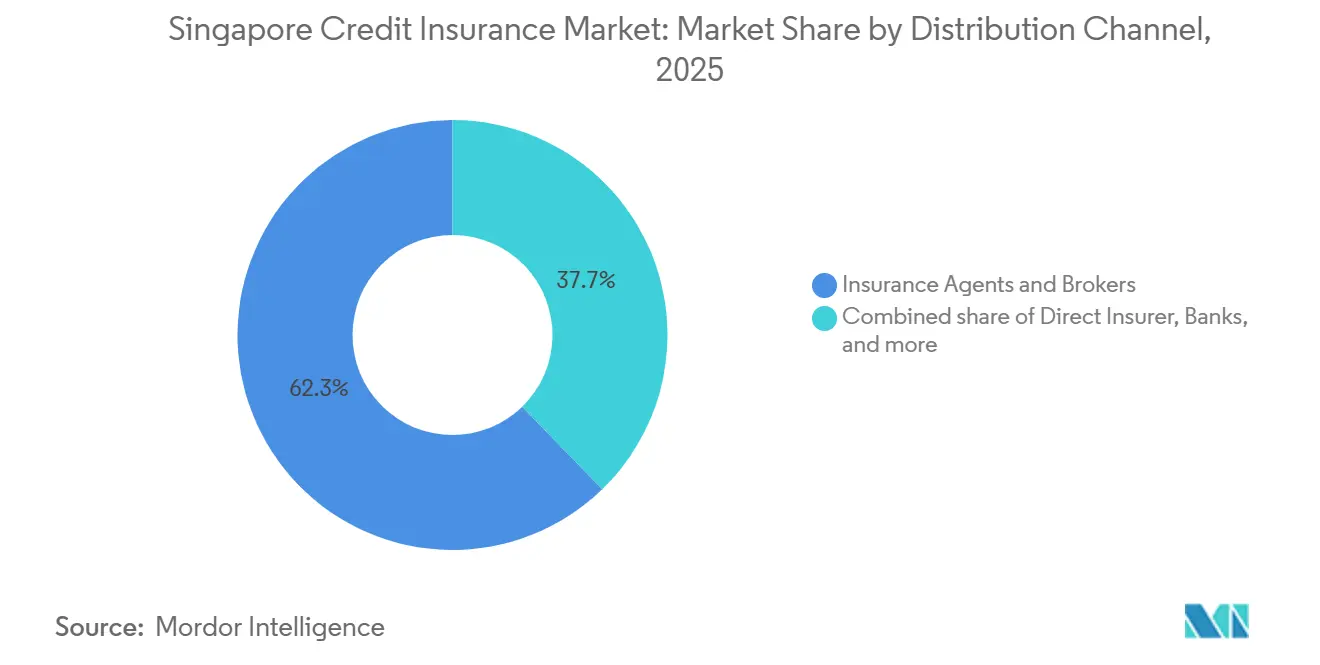
Les agents et courtiers d'assurance détenaient 62,3 % de la part du marché de l'assurance-crédit à Singapour en 2025. Leur rôle est soutenu par l'accès à plus de 50 marchés mondiaux de souscription de crédit et par leur expérience dans les programmes à chiffre d'affaires global, à acheteurs clés et à risque politique. Les courtiers gèrent le travail continu sur les polices, notamment les limites, les déclarations et les sinistres, ce qui est précieux lorsque les structures d'entreprise et les portefeuilles d'acheteurs sont complexes. Howden Singapore offre jusqu'à 4 milliards USD de capacité en risque politique et 2,8 milliards USD de capacité en non-paiement privé grâce à son équipe spécialisée. Les canaux d'assureurs directs servent les entreprises ayant des besoins plus simples et une préférence pour une relation avec un seul souscripteur.
Les banques devraient croître à un CAGR de 6,8 % jusqu'en 2031, ce qui en fait le canal de distribution à la croissance la plus rapide. Leur croissance est liée aux facilités de financement des créances et de financement de la chaîne d'approvisionnement qui incluent une protection du crédit. DBS en donne un exemple à travers sa facilité d'achat de créances, qui comprend une protection contre le défaut de l'acheteur allant jusqu'à 100 %. L'arrangement intègre la protection dans le financement et peut rendre la composante assurance moins visible pour l'utilisateur final. Les plateformes numériques et l'intégration soutenue par les technologies financières en sont encore à leurs débuts mais suscitent un intérêt croissant, les assureurs cherchant un accès évolutif aux petites et moyennes entreprises via des modèles intégrés.
Par secteur assuré : le commerce de gros ancre le marché tandis que la fabrication et la construction affichent des trajectoires divergentes
Le commerce de gros, les matières premières et la distribution ont capturé 36,4 % de la part du marché de l'assurance-crédit à Singapour en 2025. Le rôle de Singapour dans le négoce de matières premières, les réexportations et la distribution soutient la grande exposition assurée du segment. Les paiements lents dans le commerce de gros ont atteint 40,4 % au deuxième trimestre 2025, contre 40,3 % au deuxième trimestre 2024. Les retards de paiement persistants et la concentration des acheteurs sur les couloirs commerciaux transfrontaliers maintiennent la pertinence de la protection des créances pour les fournisseurs et les maisons de commerce. Ces conditions maintiennent l'importance du commerce de gros au sein du marché de l'assurance-crédit à Singapour.
Le secteur manufacturier devrait croître à un CAGR de 6,5 % jusqu'en 2031, le taux le plus rapide parmi les secteurs assurés. Le Conseil de développement économique a rapporté en avril 2026 qu'un net pondéré de 17 % des fabricants avaient une perspective positive pour la période d'avril à septembre 2026. L'électronique et l'ingénierie de précision soutiennent l'activité, bien que les perturbations des matières premières et l'incertitude tarifaire affectent certains carnets de commandes. La construction a enregistré des délais de paiement moyens de 85,8 jours, contre une moyenne nationale de 66,3 jours pour Singapour. L'Autorité du bâtiment et de la construction a prévu une demande de construction de 47 milliards SGD (35,3 milliards USD) à 53 milliards SGD (39,8 milliards USD) pour 2026, tandis que le secteur maritime, les technologies de l'information et des communications, la santé et les services professionnels diversifient le portefeuille assuré.
Analyse géographique
Singapour constitue l'intégralité de la base géographique du marché de l'assurance-crédit à Singapour, mais ses assurés gèrent des expositions aux acheteurs dans toute l'Asie du Sud-Est, l'Asie du Nord-Est, le Moyen-Orient et l'Asie du Sud. Les assureurs-crédit desservant Singapour couvrent des acheteurs dans jusqu'à 164 pays grâce à leurs réseaux internationaux. Le délai de paiement moyen de Singapour était de 66,3 jours en 2026, inférieur à la moyenne Asie-Pacifique de 68,1 jours, mais 57 % des entreprises locales avaient subi un défaut de paiement d'un client au cours des 12 mois précédents, au-dessus du chiffre régional de 45 %. Le marché de l'assurance-crédit à Singapour sert donc les entreprises nationales dont les créances sont géographiquement dispersées.
La concentration des acheteurs transfrontaliers est au cœur du profil de risque de Singapour, car les volumes commerciaux ont dépassé 3,5 fois le produit intérieur brut, augmentant l'exposition aux changements dans les économies des États-Unis, de la Chine et de l'Association des nations de l'Asie du Sud-Est. La perturbation de 2026 autour du détroit d'Ormuz a entraîné une activité accrue sur les limites de crédit liée aux expéditions acheminées par Oman. L'équipe singapourienne de Howden fournit 4 milliards USD de capacité en risque politique et 2,8 milliards USD de capacité en non-paiement privé pour les clients ayant des positions concentrées. En Asie, les problèmes de trésorerie sont la cause la plus fréquente des retards de paiement, et les factures en souffrance représentent près d'un tiers des créances interentreprises. Le marché de l'assurance-crédit à Singapour aide les entreprises à gérer l'effet de ces risques externes sur les bilans locaux.
Les conditions d'insolvabilité nationales affectent également les fournisseurs qui vendent à des acheteurs basés à Singapour. Les demandes de liquidation judiciaire obligatoire ont atteint 492 en 2025, un niveau record sur 15 ans et une augmentation de 23 % par rapport aux 399 de 2024. Les fermetures d'entreprises ont augmenté de 12,8 % au cours des 7 premiers mois de 2026 pour atteindre 38 146, avec des fermetures dans la construction en hausse de 47 % d'une année sur l'autre. Ces conditions créent un risque direct sur les créances pour les sous-traitants, les fournisseurs de matériaux et les entreprises de commerce de gros. Le marché de l'assurance-crédit à Singapour continue de répondre à l'exposition domestique qui en résulte, à mesure que les fournisseurs formalisent leur gestion du risque de crédit des acheteurs.
Paysage concurrentiel
Le marché de l'assurance-crédit à Singapour est oligopolistique au niveau de la souscription, Allianz Trade, Atradius et Coface détenant la part dominante des primes d'assurance-crédit commerciale. ECICS Limited est le seul souscripteur domicilié à Singapour dans le groupe et a été fondé en 1975 en tant que Société d'assurance-crédit à l'exportation soutenue par le gouvernement. Sa longue expérience opérationnelle locale lui confère une position distincte, aux côtés de QBE Insurance, Zurich Insurance, AXA XL, Tokio Marine HCC, Sompo International, Allied World Assurance, Chubb Insurance Singapore, AIG Asia Pacific et Berkshire Hathaway Specialty Insurance. Ces assureurs se font concurrence sur les lignes de garantie financière, de risque politique et de crédit spécialisé, où l'appétit pour le risque peut varier selon les transactions. Le marché de l'assurance-crédit à Singapour dépend également de la capacité des souscripteurs à surveiller l'exposition cumulée par acheteur, secteur et pays.
Allianz Trade se différencie grâce à une plateforme de développement qui surveille les signaux de solvabilité de plus de 80 millions d'entités mondiales chaque jour. Ses outils d'interface de programmation d'application soutiennent la surveillance des acheteurs et les flux de travail des sinistres, tandis que Coface combine l'assurance-crédit commerciale avec des informations commerciales et la surveillance des acheteurs dans plus de 200 marchés. Atradius a mis l'accent sur l'infrastructure de recouvrement et la souscription basée sur les données dans le cadre d'une approche plus large de la gestion du cycle de crédit. Ces exemples montrent une concurrence centrée sur l'information, le recouvrement et la pertinence du financement plutôt que sur la prime seule. Le marché de l'assurance-crédit à Singapour récompense les prestataires capables de lier la couverture de police à un soutien pratique en gestion des risques.
Le segment des petites et moyennes entreprises reste important pour l'expansion concurrentielle car il devrait croître à un CAGR de 7,2 % jusqu'en 2031. Les assureurs recherchent des formats automatisés capables de servir des polices de moindre valeur sans souscription manuelle excessive. Les polices conçues pour les acheteurs dont les schémas commerciaux évoluent peuvent améliorer l'accès, tandis que Marsh, Aon, WTW, Gallagher, Lockton, Howden et NCI Brokers se font concurrence grâce à l'accès au marché, à l'expertise en structuration et à la défense des sinistres. Howden et WTW disposent de capacités différenciées en matière de crédit, de risque politique et de placements de cautionnement, qui sont pertinentes lorsque l'exposition géopolitique augmente. La capacité est donc concentrée parmi un petit groupe de grands souscripteurs d'assurance-crédit commerciale, tandis que les assureurs spécialisés se font concurrence de manière sélective sur les exigences spécifiques aux transactions.
Leaders du secteur de l'assurance-crédit à Singapour
-
Allianz Trade
-
Atradius N.V.
-
Coface
-
American International Group, Inc.
-
Chubb Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Atradius a publié le Baromètre des pratiques de paiement en Asie 2026, confirmant que Singapour détient la part la plus élevée d'Asie des ventes interentreprises à crédit à 51 %, contre une moyenne régionale de 43 %. Les données fournissent aux souscripteurs et aux courtiers des références actuelles de portefeuille pour le positionnement et le calibrage des limites de crédit.
- Juin 2026 : Atradius a organisé une conférence sur les solutions de crédit co-animée par Aon à Singapour. Le directeur marketing d'Atradius a discuté de l'effet de l'intelligence artificielle et de la demande de soulagement des fonds propres par les banques sur l'assurance-crédit, reflétant la convergence de l'assurance-crédit et de la finance structurée.
- Avril 2026 : La mise en œuvre du Budget 2026 de Singapour a supprimé les plafonds de prêt par emprunteur dans le cadre du prêt commercial du dispositif de financement des entreprises, tout en maintenant un plafond global pour le groupe d'emprunteurs de 50 millions SGD (37,5 millions USD). Ce changement permet aux banques de structurer des facilités de financement du commerce adossées à des créances plus importantes, augmentant les tailles de transactions disponibles pour l'assurance-crédit en tant que mécanisme de rehaussement de crédit.
- Mars 2026 : L'amendement 2026 à la Notice 133 de l'Autorité monétaire de Singapour est entré en vigueur le 31 mars 2026, révisant le cadre de capital fondé sur le risque applicable à tous les assureurs agréés à Singapour, y compris les souscripteurs d'assurance-crédit. L'amendement met à jour les exigences de calcul des exigences totales en matière de risque et des ressources financières, affectant l'allocation des fonds propres contre les portefeuilles de crédit et de risque politique.
Périmètre du rapport sur le marché de l'assurance-crédit à Singapour
| Assurance-crédit commerciale et risque politique |
| Assurance hypothécaire |
| Assurance de garantie financière |
| Grandes entreprises |
| PME |
| Assureur direct |
| Agents et courtiers d'assurance |
| Banques |
| Autres canaux |
| Commerce de gros, matières premières et distribution |
| Fabrication |
| Construction, infrastructure et entrepreneurs en génie civil |
| Services maritimes, offshore et connexes |
| Technologies de l'information et des communications |
| Santé et produits pharmaceutiques |
| Services professionnels, financiers et autres services aux entreprises |
| Autres secteurs |
| Par ligne de produits | Assurance-crédit commerciale et risque politique |
| Assurance hypothécaire | |
| Assurance de garantie financière | |
| Par taille d'entreprise de l'assuré | Grandes entreprises |
| PME | |
| Par canal de distribution | Assureur direct |
| Agents et courtiers d'assurance | |
| Banques | |
| Autres canaux | |
| Par secteur assuré | Commerce de gros, matières premières et distribution |
| Fabrication | |
| Construction, infrastructure et entrepreneurs en génie civil | |
| Services maritimes, offshore et connexes | |
| Technologies de l'information et des communications | |
| Santé et produits pharmaceutiques | |
| Services professionnels, financiers et autres services aux entreprises | |
| Autres secteurs |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'assurance-crédit à Singapour en 2031 ?
Le marché de l'assurance-crédit à Singapour devrait atteindre 82,1 millions USD d'ici 2031, en hausse par rapport à 63,9 millions USD en 2026, à un CAGR de 5,1 %.
Quelle ligne de produits est en tête de l'assurance-crédit à Singapour ?
L'assurance-crédit commerciale et risque politique était en tête avec une part de 89,7 % en 2025 et devrait croître à un CAGR de 5,4 % jusqu'en 2031.
Pourquoi les entreprises singapouriennes ont-elles besoin d'une protection des créances ?
En 2026, 57 % des entreprises singapouriennes avaient subi au moins 1 défaut de paiement d'un client au cours des 12 mois précédents, contre 45 % dans l'ensemble de la région Asie-Pacifique.
Quel groupe de clients connaît la croissance projetée la plus rapide ?
Les petites et moyennes entreprises constituent le groupe d'entreprises à la croissance la plus rapide, avec un CAGR prévu de 7,2 % jusqu'en 2031.
Comment les banques sont-elles impliquées dans l'assurance-crédit à Singapour ?
Les banques devraient croître à un CAGR de 6,8 % en intégrant la protection du crédit dans les facilités de financement des créances et de la chaîne d'approvisionnement.
Quel secteur assuré connaît la croissance la plus rapide à Singapour ?
Le secteur manufacturier devrait croître à un CAGR de 6,5 % jusqu'en 2031, soutenu par son exposition aux chaînes d'approvisionnement mondiales en électronique et en ingénierie de précision.