
Tamaño y Participación del Mercado de Seguros de Crédito de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 61 Millones de dólares |
| Tamaño del Mercado (2026) | 63.90 Millones de dólares |
| Tamaño del Mercado (2031) | 82.10 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.10 % |
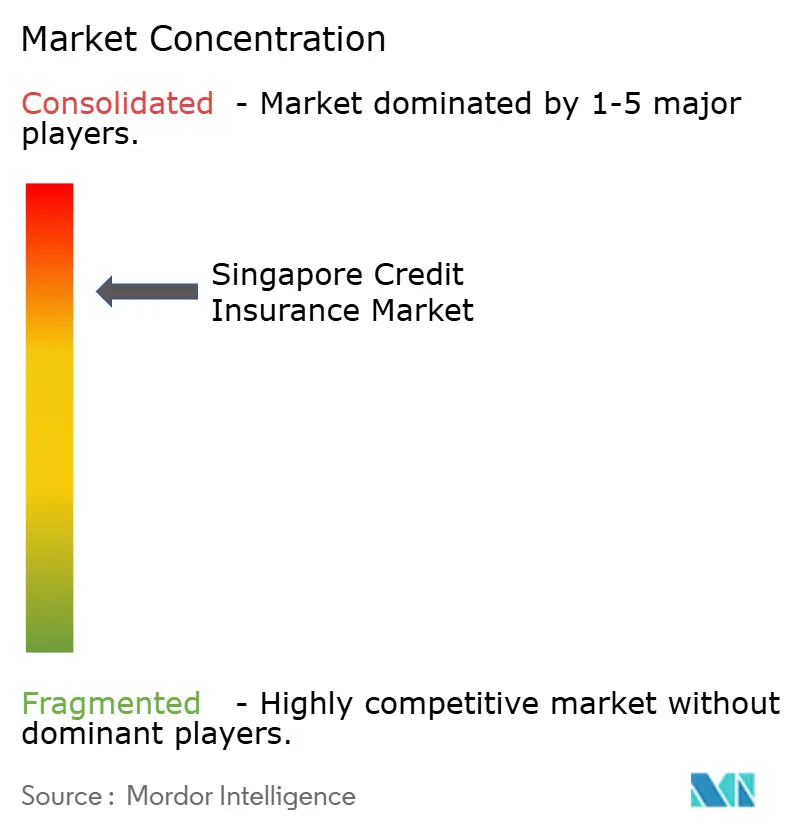
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Crédito de Singapur por Mordor Intelligence
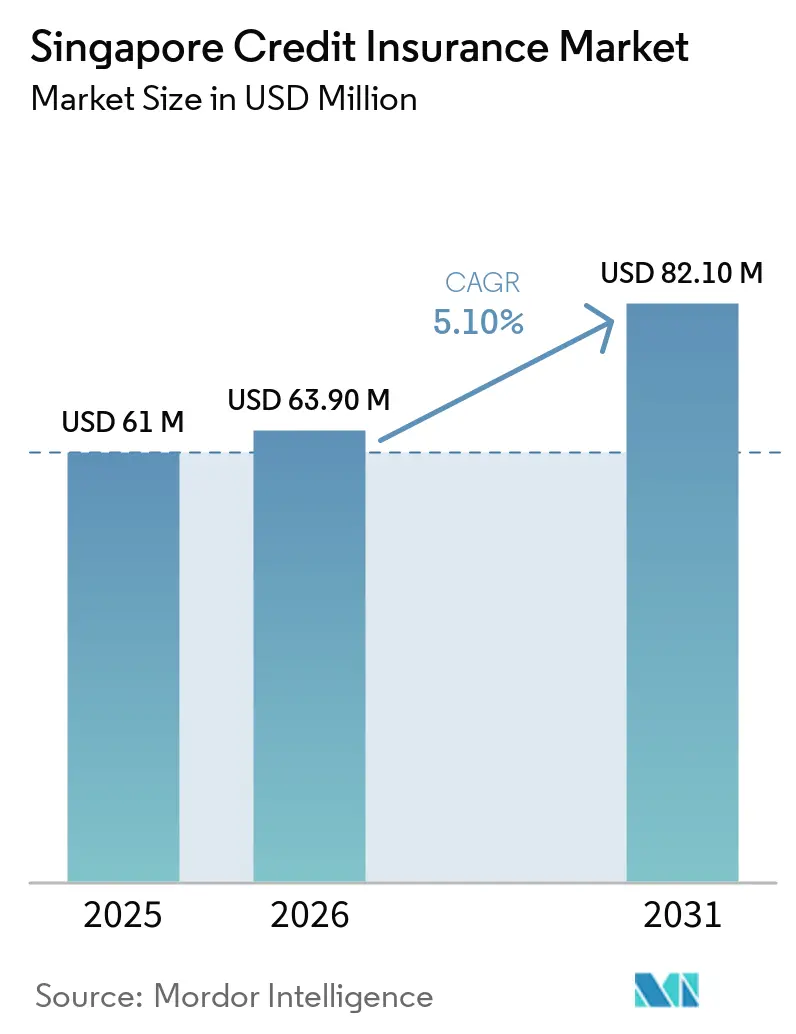
El tamaño del mercado de seguros de crédito de Singapur fue valorado en 61,0 millones de USD en 2025 y se estima que crecerá desde 63,9 millones de USD en 2026 hasta alcanzar 82,1 millones de USD en 2031, a una CAGR del 5,1% durante el período de pronóstico de 2026 a 2031. Las ventas a crédito representan el 51% de las ventas entre empresas en Singapur, la proporción más alta de Asia, en comparación con el 43% en toda la región Asia-Pacífico, lo que mantiene la exposición a cuentas por cobrar como elemento central en las decisiones de gestión de riesgos corporativos. La experiencia de incumplimiento de clientes también es elevada, ya que el 57% de las empresas de Singapur reportaron al menos 1 incumplimiento en los 12 meses hasta mediados de 2026, frente al 45% en toda la región Asia-Pacífico. Las solicitudes de liquidación obligatoria aumentaron a 492 en 2025 desde 399 en 2024, lo que refuerza el argumento a favor de los seguros que protegen las cuentas por cobrar antes de que las pérdidas se materialicen. El mercado de seguros de crédito de Singapur también está siendo moldeado por un uso más amplio del financiamiento de cuentas por cobrar, una mayor participación de los bancos y la demanda de protección contra riesgos políticos entre las empresas que comercian en la Asociación de Naciones del Sudeste Asiático, China y Oriente Medio. El monitoreo digital de compradores está adquiriendo mayor importancia porque los aseguradores pueden utilizar información de solvencia más rápida para gestionar límites y ayudar a los tomadores de pólizas a responder ante señales de tensión en los pagos.
Conclusiones Clave del Informe
- Por línea de producto, el seguro de crédito comercial y riesgo político capturó el 89,7% de la participación del mercado de seguros de crédito de Singapur en 2025 y se proyecta que crecerá a una CAGR del 5,4% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 70,1% de la participación del mercado de seguros de crédito de Singapur en 2025, mientras que se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 7,2% hasta 2031.
- Por canal de distribución, los agentes y corredores de seguros mantuvieron el 62,3% de la participación del mercado de seguros de crédito de Singapur en 2025, mientras que se proyecta que los bancos crecerán a una CAGR del 6,8% hasta 2031.
- Por industria asegurada, el comercio mayorista, las materias primas y la distribución capturaron el 36,4% de la participación del mercado de seguros de crédito de Singapur en 2025, mientras que se proyecta que la manufactura crecerá a una CAGR del 6,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Crédito de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Riesgo de Incumplimiento y Falta de Pago de Compradores Corporativos | +1.3% | Nacional, con efectos secundarios en los corredores de exportación de la Asociación de Naciones del Sudeste Asiático | Corto plazo (≤ 2 años) |
| Expansión del Comercio Transfronterizo y en Cuenta Abierta | +1.0% | Núcleo de la Asociación de Naciones del Sudeste Asiático, rutas comerciales Singapur-China-Oriente Medio | Mediano plazo (2-4 años) |
| Creciente Demanda de Pequeñas y Medianas Empresas de Protección de Cuentas por Cobrar y Gestión Formal del Riesgo Crediticio | +0.7% | Nacional, con ganancias tempranas en clústeres de pequeñas y medianas empresas orientadas a la exportación | Mediano plazo (2-4 años) |
| Digitalización de la Inteligencia Crediticia y el Monitoreo de Límites de Crédito | +0.6% | Plataformas globales desplegadas a nivel nacional, con beneficio a corto plazo para Singapur | Largo plazo (≥ 4 años) |
| Integración del Seguro de Crédito Comercial con el Financiamiento de Cuentas por Cobrar y Capital de Trabajo | +0.5% | Nacional, anclado en el ecosistema de financiamiento comercial de Singapur | Mediano plazo (2-4 años) |
| Creciente Demanda de Protección contra Riesgos Políticos y Disrupciones del Comercio Transfronterizo | +0.4% | Asociación de Naciones del Sudeste Asiático, Oriente Medio y Asia del Sur, con efectos secundarios en las multinacionales domiciliadas en Singapur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Riesgo de Incumplimiento y Falta de Pago de Compradores Corporativos
El entorno de pagos corporativos de Singapur se deterioró a lo largo de 2025 y hasta 2026. La Encuesta de Pagos Asia-Pacífico 2026 de Coface incluyó a 152 encuestados de Singapur dentro de una encuesta a 2.800 profesionales de finanzas en 10 mercados de Asia-Pacífico durante marzo y abril de 2026. Se encontró que el 57% de las empresas de Singapur habían experimentado al menos 1 incumplimiento de cliente en los 12 meses anteriores, superando el resultado de Asia-Pacífico del 45%[1]. Entre las empresas afectadas, el 31% señaló que los incumplimientos habían eliminado más del 10% de sus cuentas por cobrar totales. Las empresas de Singapur suelen responder después de que la exposición ya se ha acumulado, con un 65% que espera hasta que los retrasos superen los 60 días antes de endurecer las condiciones de crédito, en comparación con el 47% en toda la región Asia-Pacífico. Este momento deja una brecha práctica para el mercado de seguros de crédito de Singapur, ya que una gestión más temprana de los límites y la protección del seguro pueden reducir el efecto de un incumplimiento del comprador antes de que la debilidad financiera de una contraparte se convierta en una pérdida de cuentas por cobrar.
Expansión del Comercio Transfronterizo y en Cuenta Abierta
Las transacciones en cuenta abierta siguen siendo una característica definitoria del comercio transfronterizo de Singapur. Singapur realiza el 51% de las ventas entre empresas a crédito, liderando Asia y superando el promedio regional del 43%[2]. La proporción de transacciones basadas en crédito ha seguido aumentando en toda la región, incrementando el valor de una cuidadosa selección de compradores y el monitoreo de límites de crédito. A partir de abril de 2026, el Préstamo Comercial del Esquema de Financiamiento Empresarial eliminó los límites por prestatario, manteniendo un techo global para el grupo prestatario de 50 millones de SGD (37 millones de USD), lo que permite facilidades de comercio transfronterizo más grandes. Los ciclos de pago más largos y las solicitudes de los compradores de plazos extendidos aumentan la exposición de cuentas por cobrar para los exportadores que atienden los mercados de la Asociación de Naciones del Sudeste Asiático y de Oriente Medio. El mercado de seguros de crédito de Singapur beneficia a las empresas que necesitan apoyo formal para riesgos que los controles de crédito internos no pueden absorber completamente.
Digitalización de la Inteligencia Crediticia y el Monitoreo de Límites de Crédito
El monitoreo en tiempo real está cambiando el papel operativo del seguro de crédito comercial en Singapur. Allianz Trade informa que su infraestructura rastrea cambios de solvencia en más de 80 millones de entidades corporativas diariamente, con herramientas de interfaz de programación de aplicaciones para el monitoreo de calificación de compradores y la declaración de siniestros[3]. Esto proporciona a los tomadores de pólizas una vía más rápida para evaluar cambios en las condiciones de los compradores y gestionar los límites de crédito aprobados. La Oficina de Crédito Comercial de Singapur informó en julio de 2025 que los pagos lentos alcanzaron un máximo de casi cuatro años en el segundo trimestre de 2025, con la manufactura y la construcción mostrando el deterioro más pronunciado. La investigación de Coface publicada en julio de 2026 encontró que el 30% de las organizaciones de Singapur tratan a los equipos de riesgo como socios estratégicos de crecimiento, mientras que el 70% espera análisis predictivos de socios externos en un plazo de 3 a 5 años. Estos requisitos favorecen al mercado de seguros de crédito de Singapur, donde los aseguradores combinan la cobertura de indemnización con información sobre compradores que permite a los tomadores de pólizas revisar las condiciones o reducir un límite de crédito antes de que surjan pérdidas.
Integración del Seguro de Crédito Comercial con el Financiamiento de Cuentas por Cobrar y Capital de Trabajo
El seguro de crédito se utiliza cada vez más dentro del financiamiento de cuentas por cobrar en lugar de adquirirse únicamente como un producto de riesgo independiente. La facilidad de Compra de Cuentas por Cobrar de DBS Bank incluye hasta el 100% de protección contra incumplimiento del comprador dentro de un acuerdo de financiamiento de cuentas por cobrar[4]. Este enfoque puede hacer que la protección forme parte de la estructura de la facilidad y reducir la necesidad de un proceso de adquisición separado. Atradius señala que las instituciones financieras generan el 60% de las consultas de seguros de crédito, lo que refleja la demanda vinculada al alivio de capital y la protección del balance. Los cambios en el Préstamo Comercial de abril de 2026 respaldan facilidades más grandes respaldadas por cuentas por cobrar, mientras que el aumento en septiembre de 2026 en la participación del riesgo gubernamental para préstamos de capital de trabajo de pequeñas y medianas empresas calificadas reduce la exposición residual de los bancos. Estos cambios respaldan la distribución liderada por bancos y amplían el papel del mercado de seguros de crédito de Singapur en la infraestructura de capital de trabajo, donde los prestamistas y los tomadores de pólizas se benefician de una respuesta definida ante el incumplimiento de pago del comprador.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Sensibilidad al Costo y Asequibilidad de Primas entre Pequeñas y Medianas Empresas | -1.0% | Nacional, concentrado en pequeñas y medianas empresas exclusivamente domésticas fuera de la elegibilidad de la subvención de Asistencia para la Preparación del Mercado | Corto plazo (≤ 2 años) |
| Condiciones de Póliza, Exclusiones y Complejidad Administrativa | -0.7% | Nacional, con mayor efecto en compradores por primera vez en comercio mayorista y distribución | Mediano plazo (2-4 años) |
| Disponibilidad Desigual de Información Crediticia Confiable sobre Compradores Transfronterizos | -0.5% | Corredores de la Asociación de Naciones del Sudeste Asiático y Asia del Sur con cobertura limitada de buró de crédito | Largo plazo (≥ 4 años) |
| Riesgo de Concentración y Acumulación en la Suscripción de Seguros de Crédito | -0.4% | Nacional, especialmente en clústeres de compradores de construcción, materias primas y electrónica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad al Costo y Asequibilidad de Primas entre Pequeñas y Medianas Empresas
La asequibilidad de las primas sigue siendo una restricción significativa para la participación de las empresas más pequeñas. Las primas del seguro de crédito comercial se calculan como una proporción del volumen de negocios asegurado, por lo que las empresas con márgenes estrechos deben comparar ese costo con las provisiones internas para el riesgo de impago. Atradius encontró en 2025 que el 50% de las empresas de Singapur no planeaba extender crédito comercial a clientes entre empresas, lo que muestra la cautela en torno a la exposición de cuentas por cobrar. La subvención de Asistencia para la Preparación del Mercado cubre hasta el 70% de las primas elegibles para las pequeñas y medianas empresas calificadas que ingresan a nuevos mercados de exportación a partir de abril de 2026. El apoyo no cubre todos los riesgos crediticios domésticos, dejando a algunas empresas más pequeñas expuestas al costo total de la póliza. Las declaraciones de primas, las solicitudes de límites de crédito y el apoyo de corredores pueden generar gastos administrativos adicionales, lo que puede reducir el atractivo de las pólizas más pequeñas en el mercado de seguros de crédito de Singapur.
Condiciones de Póliza, Exclusiones y Complejidad Administrativa
La administración de pólizas puede desalentar a los compradores por primera vez, particularmente donde las empresas tienen muchos clientes y recursos limitados de gestión de crédito. Los tomadores de pólizas deben respetar los límites de crédito del comprador, reportar cuentas vencidas dentro de los períodos establecidos y gestionar los períodos de espera por incumplimiento prolongado que pueden oscilar entre 90 y 180 días. Estos requisitos pueden ser exigentes para las empresas de comercio mayorista y distribución que procesan grandes volúmenes de transacciones de compradores. Las pequeñas y medianas empresas sin personal especializado pueden encontrar que las responsabilidades de cumplimiento superan su capacidad interna. Las exclusiones por disputas comerciales, mercancías no conformes y eventos políticos también pueden hacer que la cobertura parezca menos segura antes de que ocurra un siniestro. El mercado de seguros de crédito de Singapur depende, por tanto, de una comunicación clara de la póliza y de apoyo práctico, especialmente para los compradores no familiarizados con los plazos y los requisitos documentales cuando una cuenta se vence.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Línea de Producto: El Crédito Comercial Ancla un Mercado Concentrado pero en Expansión
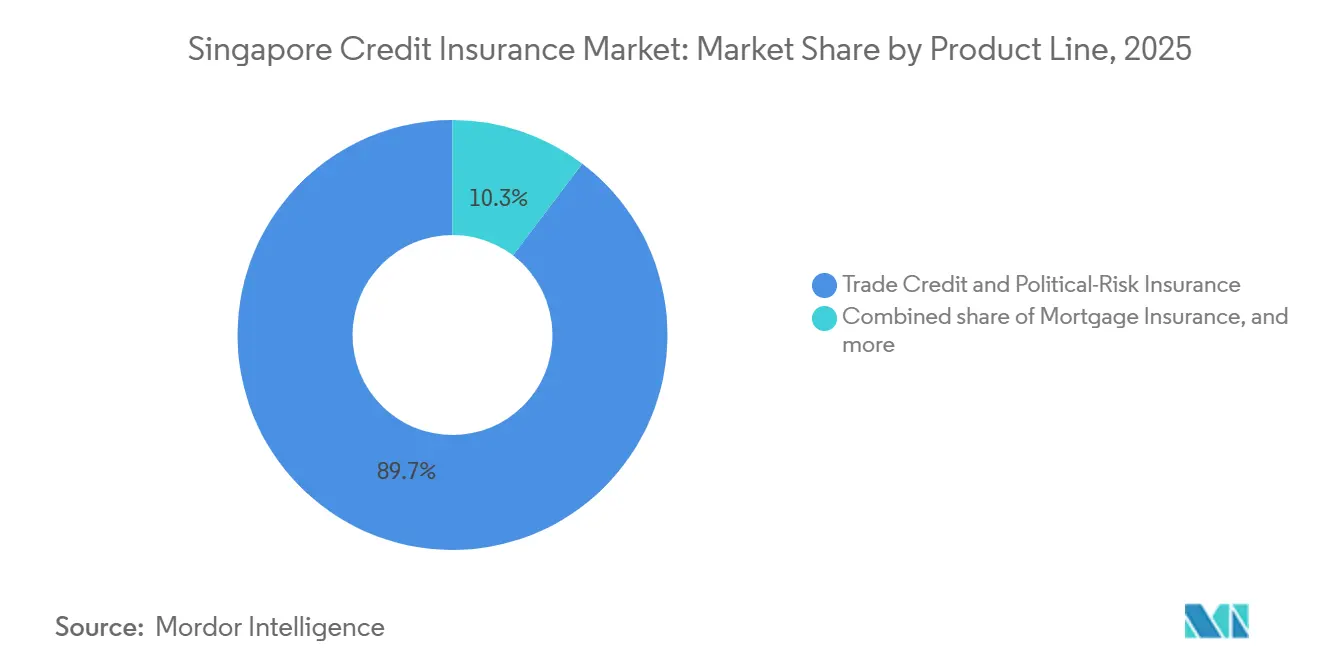
El seguro de crédito comercial y riesgo político representó el 89,7% de la participación del mercado de seguros de crédito de Singapur en 2025 y se prevé que crezca a una CAGR del 5,4% hasta 2031. El producto se alinea con la economía intensiva en comercio de Singapur y protege las cuentas por cobrar contra el impago del comprador. Los flujos comerciales representaron más de 3,5 veces el tamaño de la economía de Singapur, lo que hace que las condiciones externas de los compradores sean relevantes para las empresas locales. Las pólizas de volumen de negocios global y de comprador clave pueden abordar exposiciones recurrentes en una cartera de clientes. La protección contra riesgos políticos se adjunta cada vez más a la cobertura estándar para empresas con compradores en mercados geopolíticamente expuestos, lo que ayuda a preservar la posición líder de la línea de producto dentro del mercado de seguros de crédito de Singapur.
El seguro hipotecario y el seguro de garantía financiera representaron el 10,3% restante de las primas en 2025. El seguro hipotecario sirve a los prestamistas residenciales, mientras que el seguro de garantía financiera respalda las finanzas estructuradas y otras obligaciones crediticias. Estas líneas implican características de riesgo diferentes a las de las cuentas por cobrar comerciales y, por tanto, requieren decisiones de suscripción separadas. La enmienda a la Circular 133 de la Autoridad Monetaria de Singapur entró en vigor el 31 de marzo de 2026, actualizando los requisitos de capital basado en riesgo para los aseguradores autorizados. Las normas influyen en la asignación de capital y los precios, mientras que la integración bancaria con las facilidades de financiamiento comercial puede ampliar el alcance de la cobertura sin una compra de seguro separada.


Por Tamaño de Empresa: Las Grandes Empresas Anclan, pero el Segmento de Pequeñas y Medianas Empresas se Acelera
Las grandes empresas mantuvieron el 70,1% de la participación del mercado de seguros de crédito de Singapur en 2025. Su posición refleja carteras de compradores más grandes, límites de crédito más altos y un uso más amplio del seguro como apoyo para el financiamiento de cuentas por cobrar. Estas empresas suelen mantener programas de volumen de negocios global en los mercados de la Asociación de Naciones del Sudeste Asiático y globales. Los equipos de corredores pueden gestionar los límites de compradores, las declaraciones y la actividad de siniestros para estos programas más complejos. Sus marcos establecidos de gestión de riesgos les ayudan a cumplir los requisitos de la póliza y a preservar su papel como base principal de primas para el mercado de seguros de crédito de Singapur.
Las pequeñas y medianas empresas representaron el 29,9% de las primas en 2025 y se proyecta que se expandan a una CAGR del 7,2% hasta 2031. El Presupuesto 2026 aumentó la subvención de Asistencia para la Preparación del Mercado del 50% al 70% a partir de abril de 2026 y amplió el apoyo a las empresas que profundizan las relaciones internacionales existentes. Esto reduce una barrera de entrada para las empresas exportadoras calificadas. La incorporación automatizada, la administración de pólizas y la cobertura adaptativa vinculada al comportamiento comercial pueden servir mejor a las empresas con carteras de compradores cambiantes. Estos desarrollos crean una ruta más clara para una participación más profunda de las pequeñas y medianas empresas en el mercado de seguros de crédito de Singapur.
Por Canal de Distribución: Los Corredores Lideran Mientras los Modelos Integrados en Bancos se Aceleran
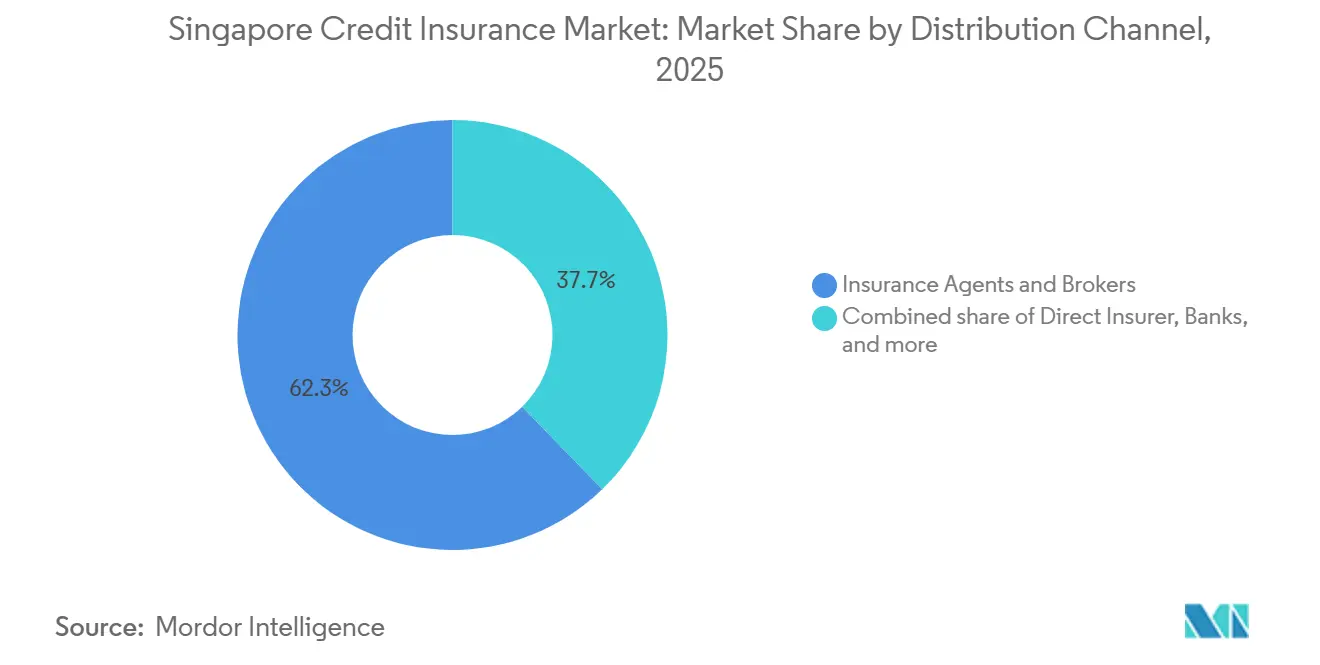
Los agentes y corredores de seguros mantuvieron el 62,3% de la participación del mercado de seguros de crédito de Singapur en 2025. Su papel está respaldado por el acceso a más de 50 mercados globales de suscripción de crédito y por la experiencia en programas de volumen de negocios global, comprador clave y riesgo político. Los corredores gestionan el trabajo continuo de la póliza, incluidos los límites, las declaraciones y los siniestros, lo que es valioso donde las estructuras corporativas y las carteras de compradores son complejas. Howden Singapore ofrece hasta 4.000 millones de USD de capacidad de riesgo político y 2.800 millones de USD de capacidad de impago privado a través de su equipo especialista. Los canales de asegurador directo sirven a las empresas con requisitos más simples y preferencia por una relación con un único suscriptor.
Se proyecta que los bancos crecerán a una CAGR del 6,8% hasta 2031, convirtiéndolos en el canal de distribución de más rápido crecimiento. Su crecimiento está vinculado a las facilidades de financiamiento de cuentas por cobrar y financiamiento de cadena de suministro que incluyen protección crediticia. DBS proporciona un ejemplo a través de su facilidad de Compra de Cuentas por Cobrar, que incluye hasta el 100% de protección contra incumplimiento del comprador. El acuerdo integra la protección en el financiamiento y puede hacer que el componente de seguro sea menos visible para el usuario final. Las plataformas digitales y la incorporación respaldada por tecnología financiera siguen siendo incipientes, pero están ganando atención a medida que los aseguradores buscan acceso escalable a las pequeñas y medianas empresas a través de modelos integrados.
Por Industria Asegurada: El Comercio Mayorista Ancla mientras la Manufactura y la Construcción Muestran Trayectorias Divergentes
El comercio mayorista, las materias primas y la distribución capturaron el 36,4% de la participación del mercado de seguros de crédito de Singapur en 2025. El papel de Singapur en el comercio de materias primas, las reexportaciones y la distribución respalda la gran exposición asegurada del segmento. Los pagos lentos en el comercio mayorista alcanzaron el 40,4% en el segundo trimestre de 2025, en comparación con el 40,3% en el segundo trimestre de 2024. Los retrasos persistentes en los pagos y la concentración de compradores en las rutas de comercio transfronterizo mantienen la relevancia de la protección de cuentas por cobrar para proveedores y casas comerciales. Estas condiciones sostienen la importancia del comercio mayorista dentro del mercado de seguros de crédito de Singapur.
Se prevé que la manufactura crezca a una CAGR del 6,5% hasta 2031, la tasa más rápida entre las industrias aseguradas. La Junta de Desarrollo Económico informó en abril de 2026 que un 17% neto ponderado de los fabricantes tenía una perspectiva positiva para el período de abril a septiembre de 2026. La electrónica y la ingeniería de precisión respaldan la actividad, aunque las disrupciones en las materias primas y la incertidumbre arancelaria afectan algunas cadenas de pedidos. La construcción registró retrasos promedio de pago de 85,8 días, en comparación con el promedio nacional de Singapur de 66,3 días. La Autoridad de Construcción y Edificación pronosticó una demanda de construcción para 2026 de entre 47.000 millones de SGD (35.300 millones de USD) y 53.000 millones de SGD (39.800 millones de USD), mientras que los sectores marino, de tecnología de la información y las comunicaciones, salud y servicios profesionales diversifican la cartera asegurada.
Análisis Geográfico
Singapur es la base geográfica completa del mercado de seguros de crédito de Singapur, aunque sus tomadores de pólizas gestionan exposiciones de compradores en todo el Sudeste Asiático, el Noreste Asiático, Oriente Medio y Asia del Sur. Los aseguradores de crédito que operan en Singapur cubren compradores en hasta 164 países a través de sus redes internacionales. El retraso promedio de pago de Singapur fue de 66,3 días en 2026, por debajo del promedio de Asia-Pacífico de 68,1 días, pero el 57% de las empresas locales habían experimentado un incumplimiento de cliente en los 12 meses anteriores, por encima de la cifra regional del 45%. El mercado de seguros de crédito de Singapur, por tanto, sirve a las empresas domésticas con cuentas por cobrar geográficamente dispersas.
La concentración de compradores transfronterizos es central en el perfil de riesgo de Singapur porque los volúmenes comerciales superaron 3,5 veces el producto interior bruto, aumentando la exposición a los cambios en las economías de los Estados Unidos, China y la Asociación de Naciones del Sudeste Asiático. La disrupción de 2026 en torno al Estrecho de Ormuz generó una mayor actividad de límites de crédito relacionada con los envíos con ruta por Omán. El equipo de Howden en Singapur proporciona 4.000 millones de USD de capacidad de riesgo político y 2.800 millones de USD de capacidad de impago privado para clientes con posiciones concentradas. En toda Asia, los problemas de flujo de caja son la causa más común de retrasos en los pagos, y las facturas vencidas representan casi 1 tercio de las cuentas por cobrar entre empresas. El mercado de seguros de crédito de Singapur ayuda a las empresas a gestionar el resultado de esos riesgos externos en los balances locales.
Las condiciones de insolvencia doméstica también afectan a los proveedores que venden a compradores con sede en Singapur. Las solicitudes de liquidación obligatoria alcanzaron 492 en 2025, un máximo de 15 años y un aumento del 23% desde las 399 de 2024. Los cierres de empresas aumentaron un 12,8% en los primeros 7 meses de 2026 hasta 38.146, con los cierres en construcción aumentando un 47% interanual. Estas condiciones crean un riesgo directo de cuentas por cobrar para subcontratistas, proveedores de materiales y empresas mayoristas. El mercado de seguros de crédito de Singapur continúa abordando la exposición doméstica resultante a medida que los proveedores formalizan la gestión del riesgo crediticio de los compradores.
Panorama Competitivo
El mercado de seguros de crédito de Singapur es oligopólico a nivel de suscripción, con Allianz Trade, Atradius y Coface manteniendo la participación dominante en las primas de crédito comercial. ECICS Limited es el único suscriptor domiciliado en Singapur del grupo y fue fundado en 1975 como la Corporación de Seguros de Crédito a la Exportación respaldada por el gobierno. Su larga trayectoria operativa local le otorga una posición distintiva, junto con QBE Insurance, Zurich Insurance, AXA XL, Tokio Marine HCC, Sompo International, Allied World Assurance, Chubb Insurance Singapore, AIG Asia Pacific, y Berkshire Hathaway Specialty Insurance. Estos aseguradores compiten en líneas de garantía financiera, riesgo político y crédito especializado, donde el apetito de riesgo puede variar según la transacción. El mercado de seguros de crédito de Singapur también depende de la capacidad de los suscriptores para monitorear la exposición acumulada por comprador, sector y país.
Allianz Trade se diferencia a través de una plataforma para desarrolladores que monitorea señales de solvencia en más de 80 millones de entidades globales cada día. Sus herramientas de interfaz de programación de aplicaciones respaldan el monitoreo de compradores y los flujos de trabajo de siniestros, mientras que Coface combina el seguro de crédito comercial con información empresarial y monitoreo de compradores en más de 200 mercados. Atradius ha enfatizado la infraestructura de cobros y la suscripción basada en datos como parte de un enfoque más amplio de gestión del ciclo crediticio. Estos ejemplos muestran una competencia centrada en la información, los cobros y la relevancia del financiamiento más que en la prima únicamente. El mercado de seguros de crédito de Singapur recompensa a los proveedores que pueden vincular la cobertura de la póliza con un apoyo práctico de gestión de riesgos.
El segmento de pequeñas y medianas empresas sigue siendo importante para la expansión competitiva porque se prevé que crezca a una CAGR del 7,2% hasta 2031. Los aseguradores buscan formatos automatizados que puedan atender pólizas de menor valor sin una suscripción manual excesiva. Las pólizas diseñadas para compradores con patrones comerciales cambiantes pueden mejorar el acceso, mientras que Marsh, Aon, WTW, Gallagher, Lockton, Howden y NCI Brokers compiten a través del acceso al mercado, la experiencia en estructuración y la defensa en siniestros. Howden y WTW tienen capacidades diferenciadas en colocaciones de crédito, riesgo político y caución, que son relevantes donde la exposición geopolítica está aumentando. La capacidad está, por tanto, concentrada entre un pequeño grupo de principales suscriptores de crédito comercial, mientras que los aseguradores especializados compiten selectivamente en requisitos específicos de transacción.
Líderes de la Industria de Seguros de Crédito de Singapur
-
Allianz Trade
-
Atradius N.V.
-
Coface
-
American International Group, Inc.
-
Chubb Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Atradius publicó el Barómetro de Prácticas de Pago en Asia 2026, confirmando que Singapur tiene la mayor proporción de ventas entre empresas basadas en crédito en Asia con un 51%, en comparación con el promedio regional del 43%. Los datos proporcionan a los suscriptores y corredores referencias actuales de cartera para el posicionamiento y la calibración de límites de crédito.
- Junio de 2026: Atradius organizó una Conferencia de Soluciones de Crédito cofacilitada por Aon en Singapur. El Director de Marketing de Atradius analizó el efecto de la inteligencia artificial y la demanda de alivio de capital liderada por bancos en el seguro de crédito, reflejando la convergencia del seguro de crédito y las finanzas estructuradas.
- Abril de 2026: La implementación del Presupuesto 2026 de Singapur eliminó los límites de préstamo por prestatario bajo el Préstamo Comercial del Esquema de Financiamiento Empresarial, manteniendo un techo global para el grupo prestatario de 50 millones de SGD (37,5 millones de USD). El cambio permite a los bancos estructurar facilidades de financiamiento comercial más grandes respaldadas por cuentas por cobrar, aumentando los tamaños de transacción disponibles para el seguro de crédito como mecanismo de mejora crediticia.
- Marzo de 2026: La Enmienda 2026 a la Circular 133 de la Autoridad Monetaria de Singapur entró en vigor el 31 de marzo de 2026, revisando el marco de capital basado en riesgo aplicable a todos los aseguradores autorizados en Singapur, incluidos los suscriptores de seguros de crédito. La enmienda actualiza los requisitos para el cálculo de los requisitos de riesgo total y los recursos financieros, afectando la asignación de capital frente a las carteras de crédito y riesgo político.


Alcance del Informe del Mercado de Seguros de Crédito de Singapur
| Seguro de Crédito Comercial y Riesgo Político |
| Seguro Hipotecario |
| Seguro de Garantía Financiera |
| Grandes Empresas |
| Pymes |
| Asegurador Directo |
| Agentes y Corredores de Seguros |
| Bancos |
| Otros Canales |
| Comercio Mayorista, Materias Primas y Distribución |
| Manufactura |
| Construcción, Infraestructura y Contratistas de Ingeniería |
| Servicios Marinos, Offshore y Relacionados |
| Tecnología de la Información y las Comunicaciones |
| Salud y Productos Farmacéuticos |
| Servicios Profesionales, Financieros y Otros Servicios Empresariales |
| Otras Industrias |
| Por Línea de Producto | Seguro de Crédito Comercial y Riesgo Político |
| Seguro Hipotecario | |
| Seguro de Garantía Financiera | |
| Por Tamaño de Empresa del Asegurado | Grandes Empresas |
| Pymes | |
| Por Canal de Distribución | Asegurador Directo |
| Agentes y Corredores de Seguros | |
| Bancos | |
| Otros Canales | |
| Por Industria Asegurada | Comercio Mayorista, Materias Primas y Distribución |
| Manufactura | |
| Construcción, Infraestructura y Contratistas de Ingeniería | |
| Servicios Marinos, Offshore y Relacionados | |
| Tecnología de la Información y las Comunicaciones | |
| Salud y Productos Farmacéuticos | |
| Servicios Profesionales, Financieros y Otros Servicios Empresariales | |
| Otras Industrias |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del seguro de crédito de Singapur en 2031?
Se prevé que el mercado de seguros de crédito de Singapur alcance 82,1 millones de USD en 2031, aumentando desde 63,9 millones de USD en 2026 a una CAGR del 5,1%.
¿Qué línea de producto lidera el seguro de crédito en Singapur?
El seguro de crédito comercial y riesgo político lideró con una participación del 89,7% en 2025 y se prevé que crezca a una CAGR del 5,4% hasta 2031.
¿Por qué las empresas de Singapur necesitan protección de cuentas por cobrar?
En 2026, el 57% de las empresas de Singapur habían experimentado al menos 1 incumplimiento de cliente durante los 12 meses anteriores, en comparación con el 45% en toda la región Asia-Pacífico.
¿Qué grupo de clientes tiene la expansión proyectada más rápida?
Las pequeñas y medianas empresas son el grupo empresarial de más rápido crecimiento, con una CAGR prevista del 7,2% hasta 2031.
¿Cómo participan los bancos en el seguro de crédito de Singapur?
Se prevé que los bancos crezcan a una CAGR del 6,8% a medida que incluyen protección crediticia en las facilidades de financiamiento de cuentas por cobrar y cadena de suministro.
¿Qué industria asegurada crece más rápido en Singapur?
Se proyecta que la manufactura crezca a una CAGR del 6,5% hasta 2031, respaldada por su exposición a las cadenas de suministro globales de electrónica e ingeniería de precisión.


 Sus datos están seguros y nunca se venden ni se comparten.
