
Tamanho e Participação do Mercado de Óxido de Propileno
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 31.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óxido de Propileno por Mordor Intelligence
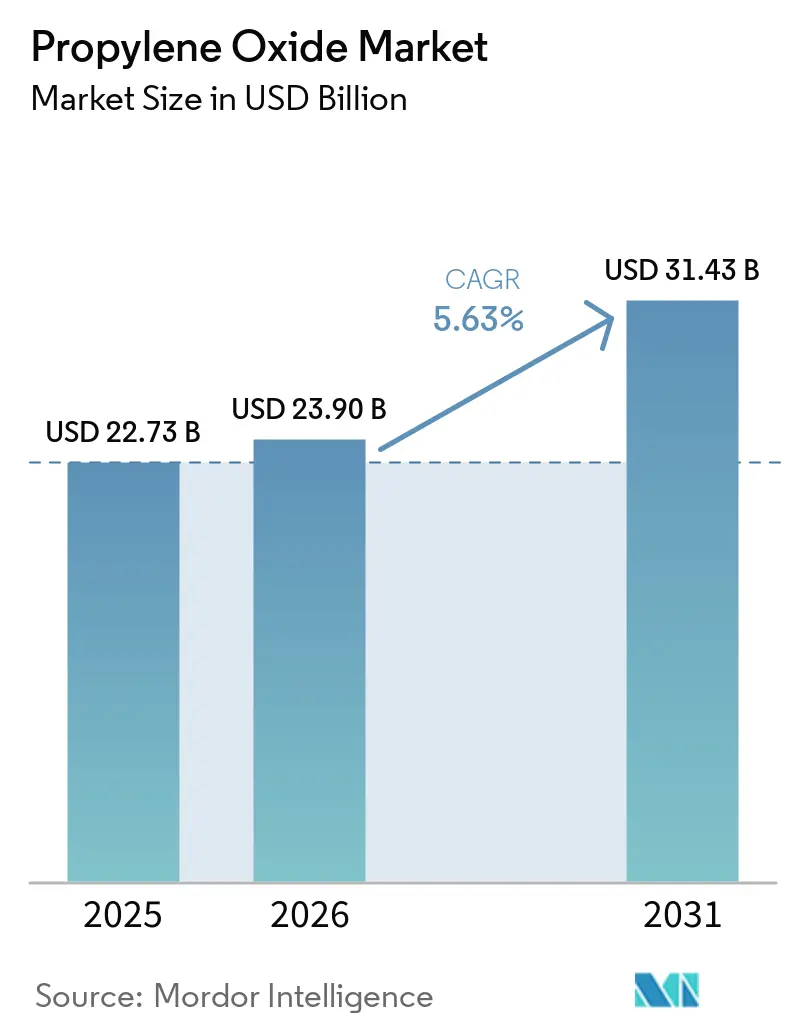
O tamanho do mercado de óxido de propileno está projetado para expandir de 22,73 bilhões de USD em 2025 e 23,90 bilhões de USD em 2026 para 31,43 bilhões de USD até 2031, a um CAGR de 5,63% entre 2026 e 2031. O mercado de óxido de propileno é sustentado por regulamentações de construção que aumentam a demanda por materiais de isolamento eficientes. O uso de poliuretano em componentes de veículos elétricos também amplia a demanda além dos interiores de veículos convencionais. As restrições ambientais à produção pelo processo de cloridrina favorecem rotas de produção mais limpas, particularmente a tecnologia de peróxido de hidrogênio para óxido de propileno. Os produtores estão respondendo por meio de instalações integradas que convertem o óxido de propileno em polióis ou propilenoglicol no mesmo local. Essa abordagem reduz a exposição à precificação spot e torna a capacidade downstream mais importante em todo o mercado de óxido de propileno.
Principais Conclusões do Relatório
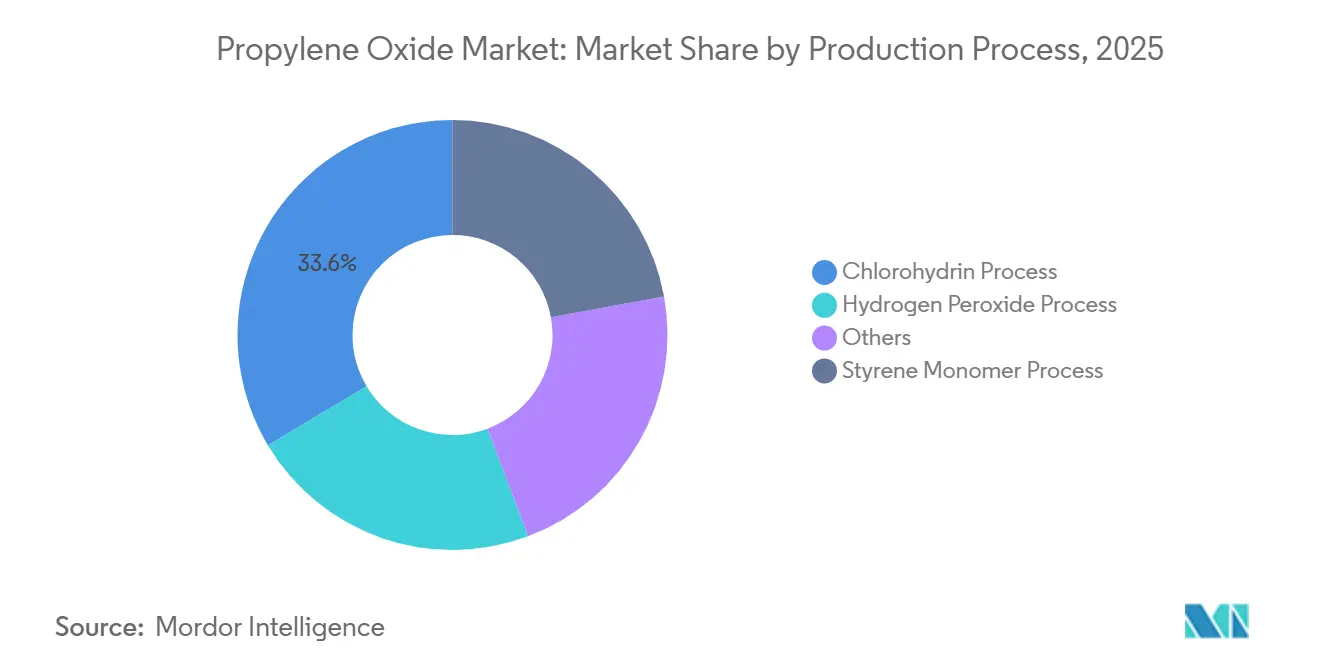
- Por processo de produção, o processo de cloridrina detinha 33,56% da participação do mercado de óxido de propileno em 2025, enquanto o processo de peróxido de hidrogênio deve crescer a um CAGR de 5,97% até 2031.
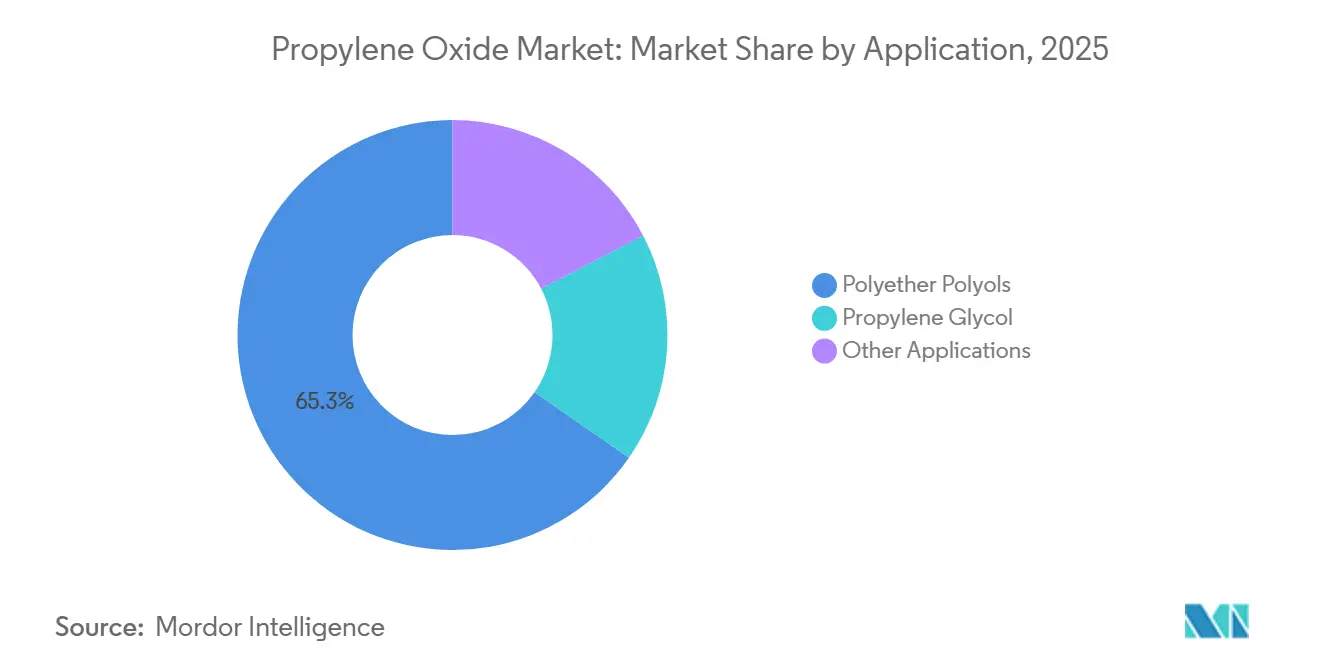
- Por aplicação, os polióis de poliéter representaram 65,32% do tamanho do mercado de óxido de propileno em 2025, enquanto o propilenoglicol deve expandir a um CAGR de 6,13% até 2031.
- Por indústria de uso final, a construção civil detinha 36,14% da receita em 2025, enquanto o setor automotivo registrou o maior CAGR projetado de 6,67% até 2031.
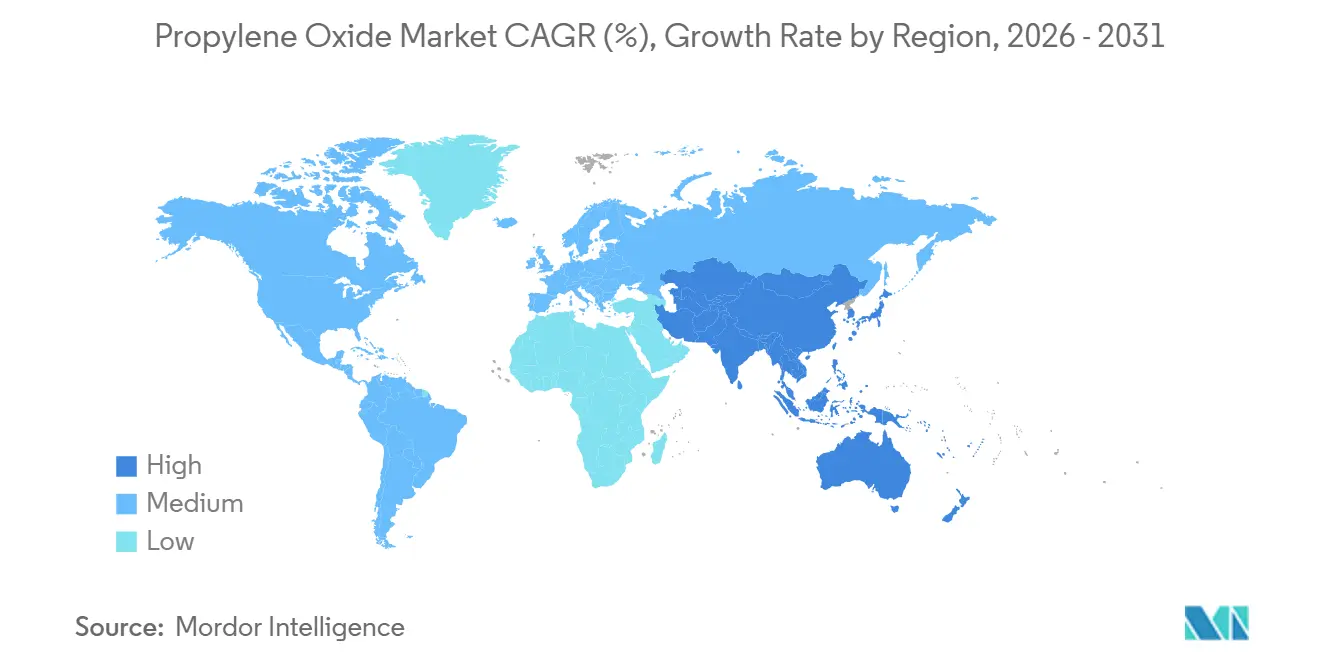
- Por geografia, a Ásia-Pacífico detinha 48,83% da participação na receita em 2025 e deve ser a região de crescimento mais rápido com um CAGR de 6,45% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Óxido de Propileno
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Espuma de Isolamento para Construções com Eficiência Energética | +1.4% | Global, mais forte na UE, América do Norte e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Adoção de Materiais Leves em Veículos | +1.0% | Global, liderado pela China, Alemanha e Coreia do Sul | Médio prazo (2-4 anos) |
| Expansão da Demanda por Propilenoglicol | +0.8% | Global, mais forte na América do Norte, UE e Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Expansão de Capacidade e Integração Downstream na Ásia-Pacífico | +0.7% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Comercialização de Tecnologia de Produção mais Limpa | +0.6% | Global, com China e UE como principais impulsionadores regulatórios | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Espumas de Poliuretano em Construções com Eficiência Energética
O mercado de óxido de propileno se beneficia de regulamentações de construção que exigem melhor desempenho térmico em novas construções e reformas, tornando as especificações de isolamento uma importante fonte de demanda. A Diretiva de Desempenho Energético de Edifícios revisada da União Europeia exige edifícios de emissão zero para novos edifícios públicos a partir de 2028 e para todos os novos edifícios a partir de 2030 [1]. A espuma rígida de poliuretano pode oferecer condutividade térmica tão baixa quanto 0,022 W/m·K, tornando-a útil onde os projetos de construção limitam a espessura de isolamento disponível. O Escritório de Tecnologias de Construção do Departamento de Energia dos Estados Unidos apoia melhorias na eficiência de edifícios e tecnologias para construções existentes. Essas regulamentações aumentam a demanda por sistemas de espuma spray e painéis que utilizam polióis de poliéter derivados de óxido de propileno, em vez de tratar a seleção de isolamento como uma escolha puramente discricionária. Elas também direcionam a atenção para materiais que atendem aos requisitos térmicos sem grandes alterações nos projetos de paredes ou telhados. Produtores integrados podem atender a requisitos mais rigorosos de viscosidade e reatividade melhor do que fornecedores focados apenas em material de grau commodity, o que conecta a demanda regulatória a uma maior ênfase na consistência do produto.
Adoção de Materiais Leves em Veículos Elétricos e Convencionais
O mercado de óxido de propileno se beneficia do uso de poliuretano em componentes de veículos que substituem materiais mais pesados, mantendo os requisitos funcionais dos sistemas veiculares. A produção global de veículos atingiu 96,4 milhões de unidades em 2025, um aumento de 3,9% em relação a 2024, de acordo com a Organisation Internationale des Constructeurs d'Automobiles (OICA). A Covestro afirma que sua tecnologia de poliuretano Baypreg STM pode reduzir o peso dos invólucros de pacotes de baterias em até 60% em comparação com o aço. Esses sistemas também podem fornecer isolamento elétrico e desempenho retardante de chamas no mesmo componente, evitando a necessidade de depender apenas de materiais separados para cada função. As aplicações em veículos elétricos, portanto, requerem polióis de poliéter especiais para encapsulantes semirígidos e espumas estruturais, ao contrário de muitos usos estabelecidos de espuma flexível. A resultante mudança em direção a graus de maior valor pode beneficiar produtores que possuem capacidade de formulação e processamento downstream, particularmente onde os fabricantes de veículos buscam menos componentes e peso reduzido.
Expansão da Demanda por Propilenoglicol em Aplicações Alimentícias, Farmacêuticas e de Cuidados Pessoais
O mercado de óxido de propileno possui uma base de demanda mais ampla porque o propilenoglicol atende a usos alimentícios, farmacêuticos e de cuidados pessoais com diferentes padrões de compra. O Regulamento da UE nº 1333/2008 lista o propilenoglicol como aditivo alimentar E1520 em suas listas de aditivos permitidos. Esse status apoia seu uso como umectante, solvente e conservante em produtos de panificação, confeitaria, bebidas, formulações lácteas e outras preparações alimentícias. A demanda dessas aplicações está menos diretamente ligada aos ciclos de construção e veículos, o que amplia o perfil de uso final para produtores com capacidade de propilenoglicol. Fornecedores que atendem aos requisitos farmacopeicos e de rastreabilidade podem diferenciar sua oferta dos fornecedores de grau industrial e atender compradores com necessidades mais exigentes de documentação de materiais.
Expansão de Capacidade e Integração Downstream na Ásia-Pacífico
O mercado de óxido de propileno está sendo remodelado pela nova capacidade da Ásia-Pacífico e pela integração downstream mais profunda, o que afeta tanto o fornecimento local quanto a concorrência nas exportações. A Solvay licenciou sua tecnologia de processo de peróxido de hidrogênio para a North Huajin Refining and Petrochemical Company para uma planta de 300.000 toneladas por ano em Panjin, China[2]. A instalação planejada ilustra como o licenciamento de tecnologia apoia a expansão de rotas de produção mais limpas ao mesmo tempo em que os operadores locais ampliam sua base de produção. Os produtores também estão combinando unidades de óxido de propileno baseadas em peróxido de hidrogênio com instalações de polióis de poliéter, permitindo que o material intermediário seja transferido diretamente para a produção de derivados. Essa configuração mantém uma parcela maior do valor dentro de uma cadeia integrada e dá aos operadores mais controle sobre o uso de sua produção. Também reduz o volume exposto ao mercado de óxido de propileno no mercado aberto e aumenta a pressão sobre fornecedores independentes que precisam vender uma parcela maior de sua produção externamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Propileno como Matéria-Prima e da Energia | -1.3% | Global, mais aguda na Europa e no Nordeste Asiático | Curto prazo (≤ 2 anos) |
| Ônus de Conformidade Ambiental e de Segurança Ocupacional | -0.7% | Principalmente UE e América do Norte, crescendo na China | Longo prazo (≥ 4 anos) |
| Exposição a Coprodutos nas Rotas PO-Estireno e PO-TBA | -0.7% | Europa Ocidental, América do Norte e Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Propileno como Matéria-Prima e da Energia
O mercado de óxido de propileno permanece sensível aos custos de propileno e energia porque o propileno provém do petróleo bruto, do gás natural e de rotas de processamento relacionadas que respondem às condições energéticas mais amplas. Essa exposição afeta tanto os preços quanto as margens dos produtores, e também pode influenciar a competitividade relativa de diferentes regiões. O rascunho fornecido relatou que o propileno do Leste Asiático passou de 865 USD por tonelada métrica no final de junho de 2026 para 1.010 USD por tonelada métrica em meados de julho de 2026. A fonte citada para esse movimento não atende ao padrão de fonte exigido, portanto, o dado não é utilizado neste relatório. Os choques de custo podem ser especialmente difíceis para produtores com ativos mais antigos, integração limitada ou maior dependência de matéria-prima adquirida. A pressão de custo recorrente pode acelerar o fechamento de capacidades e reduzir a diversidade do fornecimento regional, deixando os compradores mais expostos a interrupções nas grandes plantas remanescentes.
Ônus de Conformidade Ambiental e de Segurança Ocupacional
O mercado de óxido de propileno enfrenta custos substanciais para armazenamento seguro, manuseio, controle de emissões e divulgação, porque a substância possui classificações de perigo exigentes. A Agência Europeia de Produtos Químicos inclui o óxido de propileno em sua Lista de Candidatos de substâncias de muito alta preocupação. A classificação exige comunicação na cadeia de fornecimento para artigos que contenham a substância acima do limite relevante e adiciona um requisito de conformidade contínua para os operadores afetados. A Diretiva Seveso III exige medidas de prevenção e controle de acidentes graves para as instalações abrangidas. Nos Estados Unidos, a OSHA identifica um limite de exposição permissível de 8 horas de 100 ppm para o óxido de propileno. O NIOSH recomenda um limite de exposição mais baixo de 2 ppm, o que pode aumentar os requisitos de engenharia para instalações que seguem práticas mais protetoras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo de Produção: Rotas mais Limpas Ganham Importância Estratégica
O processo de cloridrina detinha 33,56% da participação do mercado de óxido de propileno em 2025, principalmente devido à sua base instalada. O processo enfrenta uma eliminação gradual orientada por políticas na China e uma contração econômica na Europa. A indústria de óxido de propileno ainda utiliza rotas de monômero de estireno e hidroperóxido de cumeno em grandes instalações integradas. Essas rotas podem estar expostas à precificação de seus coprodutos. A tecnologia de peróxido de hidrogênio é o processo de produção de crescimento mais rápido, com um CAGR projetado de 5,97% até 2031. Sua produção sem coprodutos e sua adequação a requisitos ambientais mais rigorosos apoiam novos investimentos.
Espera-se que o tamanho do segmento de tecnologia de peróxido de hidrogênio se beneficie de projetos localizados próximos à capacidade de polióis de poliéter. O projeto licenciado de 300.000 toneladas por ano em Panjin da Solvay demonstra o contínuo interesse comercial nessa rota. O acordo da KBR com a Sumitomo Chemical amplia o acesso ao óxido de propileno pela tecnologia de cumeno. Ambas as tecnologias reduzem a dependência dos mercados de monômero de estireno ou álcool terc-butílico. Na Europa, o fechamento de ativos mais antigos indica que o investimento em substituição pode permanecer limitado. Na região da Ásia-Pacífico, projetos integrados podem processar a produção internamente em vez de vendê-la no mercado spot. Essa diferença altera a posição competitiva dos fornecedores que não possuem operações de derivados.


Por Aplicação: Polióis de Poliéter Mantêm Liderança em Volume
Os polióis de poliéter representaram 65,32% do tamanho do mercado de óxido de propileno em 2025. Sua escala reflete o uso em espuma de poliuretano flexível e rígida para construção, móveis, automotivo e eletrodomésticos. O propilenoglicol é a aplicação de crescimento mais rápido, com um CAGR projetado de 6,13% até 2031. Ele se beneficia da demanda em alimentos, produtos farmacêuticos e cuidados pessoais. O mercado de óxido de propileno, portanto, combina uma base de poliuretano de alto volume com aplicações que possuem diferentes ciclos de demanda. Outros usos incluem éteres de glicol e produtos químicos especiais para revestimentos, surfactantes e agroquímicos.
O mercado de óxido de propileno está observando uma mudança dentro dos polióis de poliéter em direção a sistemas específicos para cada aplicação. Os invólucros e módulos de baterias de veículos elétricos requerem formulações retardantes de chamas, semirígidas e estruturalmente duráveis. A solução de pacote de baterias da Covestro demonstra os requisitos funcionais que sustentam essas aplicações de poliuretano de maior valor. O propilenoglicol de grau farmacêutico adiciona uma oportunidade separada para fornecedores que podem atender às expectativas de rastreabilidade. A aprovação como aditivo alimentar na UE fornece uma base regulatória estabelecida para outras aplicações alimentícias. Esses canais especializados podem reduzir a dependência da demanda padrão de espuma flexível.
Por Indústria de Uso Final: Construção Civil Sustenta o Volume e Automotivo Lidera o Crescimento
A construção civil representou 36,14% da receita do óxido de propileno em 2025. O isolamento de espuma rígida de poliuretano sustenta a demanda em edifícios comerciais e residenciais. Os requisitos de desempenho energético tornam uma parcela dessa demanda menos dependente dos ciclos de construção de curto prazo. O setor automotivo é o segmento de uso final de crescimento mais rápido, com um CAGR previsto de 6,67% até 2031. Os veículos convencionais utilizam poliuretano em assentos, painéis e componentes de ruído, vibração e aspereza. O mercado de óxido de propileno também se beneficia de usos mais recentes em invólucros de baterias de veículos elétricos e sistemas de gerenciamento térmico.
A participação da construção civil reflete a grande base instalada de usos de isolamento. A diretiva de construção da União Europeia estabelece uma direção política de longo prazo em direção a novos edifícios mais eficientes. A produção de veículos de 96,4 milhões de unidades em 2025 fornece uma ampla base para a demanda de poliuretano automotivo. As aplicações de baterias diferem da espuma veicular tradicional porque combinam funções estruturais, de isolamento e de segurança. A Covestro relata que o Baypreg STM pode combinar essas funções enquanto reduz o peso do invólucro em comparação com o aço. Os produtos químicos fornecem demanda de éteres de glicol, surfactantes e solventes industriais. Bens de consumo, calçados e colchões adicionam demanda recorrente ligada à urbanização e ao consumo doméstico.
Análise Geográfica
A Ásia-Pacífico detinha 48,83% do tamanho do mercado de óxido de propileno em 2025 e deve crescer a um CAGR de 6,45% até 2031. A China é central para a produção regional, adições de capacidade e integração downstream. O rascunho de pesquisa fornecido descreveu o excesso de capacidade chinesa como uma fonte de pressão de exportação no Sudeste Asiático, no Oriente Médio e na África. A Índia adiciona demanda regional por meio da urbanização, atividade farmacêutica, cuidados pessoais e desenvolvimento de infraestrutura. O Japão e a Coreia do Sul permanecem importantes para polióis de alta pureza e propilenoglicol de grau farmacêutico. O mercado de óxido de propileno nesses países enfrenta crescente pressão do fornecimento chinês de menor custo.
A América do Norte é o segundo maior mercado regional de óxido de propileno, sustentado pela disponibilidade de matéria-prima e ativos de produção integrados. A LyondellBasell relatou uma paralisação não planejada em sua instalação Bayport PO/TBA durante o segundo trimestre de 2026 e informou que a instalação foi reiniciada em junho. Esse evento demonstrou a importância das grandes plantas para o fornecimento regional. A Europa experimentou uma redução estrutural no fornecimento após fechamentos permanentes em 2025. A LyondellBasell e a Covestro fecharam permanentemente a unidade PO11 em Maasvlakte em março de 2025. A demanda permanece ligada ao setor automotivo e à construção civil, enquanto as aquisições dependem cada vez mais de importações e das instalações integradas remanescentes.
A América do Sul e o Oriente Médio e África permanecem mercados menores no mercado de óxido de propileno. O Brasil sustenta a demanda sul-americana por meio da construção civil e da fabricação automotiva, onde os materiais de poliuretano são utilizados em isolamento, sistemas veiculares, móveis e outros produtos de consumo em grandes centros urbanos, industriais e regionais. A Argentina tem demanda da produção de agroquímicos e cuidados pessoais, o que fornece canais de derivados além do ciclo de construção. A Arábia Saudita possui operações petroquímicas integradas que se beneficiam de matéria-prima de propileno competitiva e podem apoiar a disponibilidade regional de intermediários químicos. A África do Sul e outros mercados da África Subsaariana têm demanda crescente por espuma de isolamento e móveis à medida que o desenvolvimento urbano aumenta a necessidade de materiais de construção e produtos domésticos. O mercado de óxido de propileno poderia se beneficiar de investimentos downstream locais à medida que a urbanização e a fabricação de bens de consumo se desenvolvem, embora o rascunho fornecido não tenha apresentado dados verificados de tamanho de mercado para esses países. A conversão local de óxido de propileno em polióis, propilenoglicol, insumos para revestimentos e produtos químicos especiais reduziria a necessidade de transportar todo o material intermediário por longas distâncias. Também daria aos fabricantes regionais acesso mais direto a insumos para construção civil, eletrodomésticos, produção automotiva, calçados, colchões e produtos de cuidados pessoais. O nível de investimento dependerá da disponibilidade de matéria-prima confiável, tecnologia de produção adequada e demanda suficiente para sustentar plantas de derivados. Essas regiões, portanto, permanecem relevantes como destinos de fornecimento e como potenciais locais para processamento de valor agregado, mesmo que seu papel atual seja menor do que o da Ásia-Pacífico, América do Norte e Europa.

Cenário Competitivo
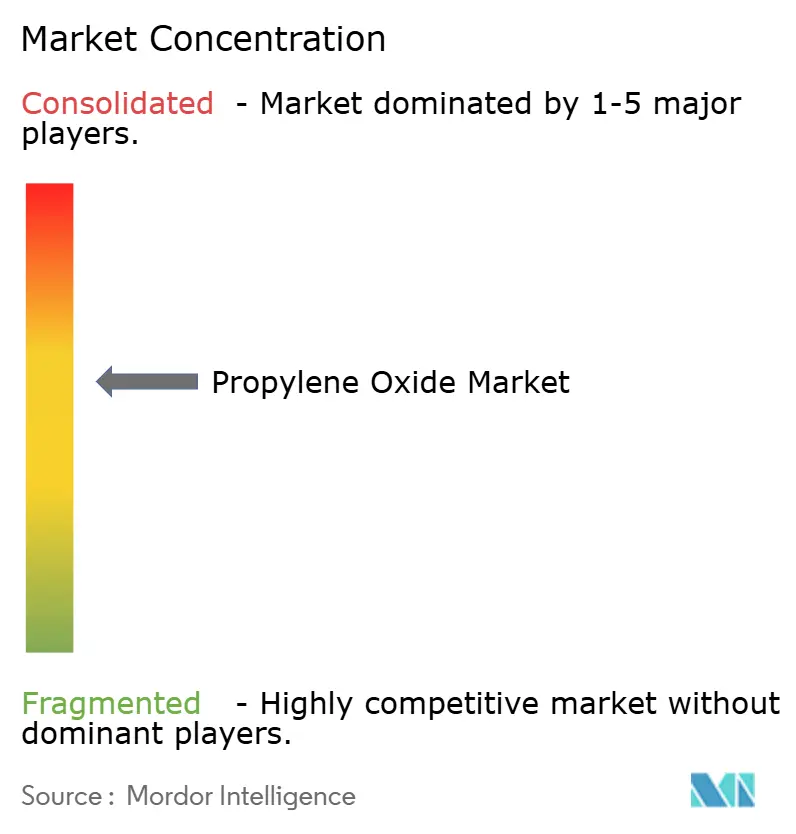
O mercado de óxido de propileno é moderadamente consolidado, com 6 a 8 grandes produtores controlando a maior parte da capacidade nominal no rascunho de pesquisa fornecido. A concorrência difere entre fornecedores ocidentais que racionalizam ativos de alto custo e produtores chineses que expandem a capacidade integrada. A Dow sustenta o fornecimento norte-americano por meio da integração na Costa do Golfo. O complexo de Antuérpia da BASF, desenvolvido com a Evonik, permanece como uma instalação europeia estabelecida de peróxido de hidrogênio para óxido de propileno. A Repsol licencia a tecnologia POSM e participa de operações integradas. A Huntsman fornece polióis especiais para automotivo e construção por meio de sua joint venture Nanjing Jinling na China.
A LyondellBasell e a Covestro forneceram um exemplo claro de racionalização de capacidade quando anunciaram o fechamento permanente da PO11 em março de 2025. O fechamento citou excesso de capacidade global, importações asiáticas e custos de produção europeus. A Solvay forneceu um segundo exemplo estratégico por meio de seu licenciamento de tecnologia em 2024 para a planta North Huajin na China. Esse acordo apoia nova capacidade de peróxido de hidrogênio para óxido de propileno em vez da tecnologia de cloridrina mais antiga. A planta de peróxido de hidrogênio licenciada pela Evonik em Leshan iniciou operações em 18 de junho de 2026. Esses movimentos mostram que o acesso à tecnologia e os arranjos integrados de matéria-prima são ferramentas competitivas fundamentais.
O mercado de óxido de propileno favorece empresas que podem converter sua produção em polióis, propilenoglicol e outros derivados, em vez de depender de vendas no mercado aberto do intermediário. A integração reduz a exposição direta aos movimentos de preços no mercado aberto porque o material pode ser consumido dentro da própria rede de produção do produtor. Também permite que os produtores adaptem materiais para aplicações de isolamento, veículos, farmacêuticos, cuidados pessoais, revestimentos, surfactantes e solventes industriais que requerem diferentes características de desempenho. Os produtores independentes enfrentam maior pressão de commodity quando a capacidade se expande mais rapidamente do que a demanda downstream ou quando os compradores locais podem adquirir produtos importados. A principal distinção competitiva, portanto, não é apenas a escala da planta, mas também a tecnologia de processo, o acesso consistente à matéria-prima e a capacidade de derivados. O rascunho fornecido também descreveu uma divisão entre a racionalização de capacidade nos mercados ocidentais e a expansão pelos produtores chineses. Essa divisão pode alterar o equilíbrio geográfico do fornecimento porque os ativos mais antigos enfrentam maiores requisitos de conformidade e operação, enquanto os ativos mais novos utilizam tecnologia mais limpa. As empresas que operam instalações baseadas em peróxido de hidrogênio podem evitar a exposição direta a coprodutos associada às plantas PO-monômero de estireno e PO-álcool terc-butílico. As empresas que operam unidades de co-oxidação ainda podem se beneficiar da integração com refinarias e petroquímicas, mas permanecem expostas às condições de mercado de seus produtos associados. O valor comercial da integração é especialmente claro onde os produtores combinam unidades de óxido de propileno com a produção de polióis de poliéter. Essas configurações podem fornecer sistemas de poliuretano para construção civil, móveis, eletrodomésticos, veículos convencionais e componentes de veículos elétricos sem depender do mesmo volume de vendas externas de intermediários. O propilenoglicol fornece um segundo canal de derivados que alcança usos alimentícios, farmacêuticos e de cuidados pessoais. Esse portfólio mais amplo pode ajudar os produtores a equilibrar os padrões mais cíclicos associados à demanda de construção civil e automotiva. Não elimina a exposição aos custos de matéria-prima ou aos requisitos de segurança, mas pode melhorar a gama de canais para a produção de um produtor. Por essa razão, o licenciamento de tecnologia tornou-se uma alavanca competitiva significativa ao lado do investimento direto em capacidade. A licença de Panjin da Solvay e a aliança da KBR com a Sumitomo Chemical mostram como os proprietários de tecnologia podem influenciar a capacidade futura sem operar cada planta por conta própria. Tais arranjos também podem moldar onde novos projetos são construídos e quais rotas de produção se tornam comercialmente acessíveis. O cenário competitivo permanece afetado pelo fechamento permanente da PO11 em Maasvlakte, que removeu uma fonte estabelecida de fornecimento europeu. Os compradores na Europa podem, portanto, dar maior peso à produção doméstica remanescente, às importações e à confiabilidade dos fornecedores integrados. A paralisação do Bayport relatada pela LyondellBasell durante 2026 também mostrou que interrupções em grandes instalações podem afetar o equilíbrio de fornecimento regional. Produtores com mais de uma rota para derivados podem estar em melhor posição para gerenciar mudanças de curto prazo na disponibilidade. O rascunho de pesquisa fornecido não apresentou uma participação combinada verificada para as principais empresas. Portanto, ele sustenta uma descrição moderada, em vez de altamente concentrada, do mercado de óxido de propileno.
Líderes da Indústria de Óxido de Propileno
-
Dow
-
LyondellBasell Industries N.V.
-
BASF
-
Shell plc
-
Indorama Ventures Public Company Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Julho de 2026: A instalação Bayport PO/TBA da LyondellBasell no Texas sofreu uma paralisação não planejada no segundo trimestre de 2026, com um impacto estimado no EBITDA de 250 milhões de USD atribuível a interrupções de fornecimento relacionadas ao Oriente Médio. A planta foi reiniciada em junho de 2026, com a empresa prevendo 85% de utilização no terceiro trimestre de 2026, em comparação com 65% no segundo trimestre, posicionando o segmento para melhores volumes no segundo semestre de 2026.
- Junho de 2026: A megaplanta de peróxido de hidrogênio licenciada pela Evonik, operada pela Fuhua em Leshan, Província de Sichuan, China, iniciou operações em 18 de junho de 2026, atingindo produção dentro das especificações em poucos dias. Com capacidade anual de 200.000 toneladas de H₂O₂ de grau industrial, a instalação é uma das maiores da região e fornecerá matéria-prima HPPO essencial para a joint venture Evonik Fuhua New Materials, bem como para o mercado aberto regional.


Escopo do Relatório Global do Mercado de Óxido de Propileno
O óxido de propileno é um líquido claro, incolor e extremamente inflamável com odor semelhante ao éter, utilizado principalmente na fabricação de polióis de poliéter para plásticos de poliuretano.
O mercado de óxido de propileno é segmentado por processo de produção, aplicação, indústria de uso final e geografia. Por processo de produção, o mercado é segmentado em processo de cloridrina, processo de monômero de estireno, processo de peróxido de hidrogênio e outros. Por aplicação, o mercado é segmentado em polióis de poliéter, propilenoglicol e outras aplicações. Por indústria de uso final, o mercado é segmentado em automotivo, construção civil, produtos químicos e outras indústrias de uso final. Por geografia, o mercado é segmentado em Ásia-Pacífico, América do Norte, Europa, América do Sul, Oriente Médio e África. O relatório também abrange o tamanho e as previsões do mercado de óxido de propileno em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Processo de Cloridrina |
| Processo de Monômero de Estireno |
| Processo de Peróxido de Hidrogênio |
| Outros |
| Polióis de Poliéter |
| Propilenoglicol |
| Outras Aplicações |
| Automotivo |
| Construção Civil |
| Produtos Químicos |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Processo de Produção | Processo de Cloridrina | |
| Processo de Monômero de Estireno | ||
| Processo de Peróxido de Hidrogênio | ||
| Outros | ||
| Por Aplicação | Polióis de Poliéter | |
| Propilenoglicol | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Automotivo | |
| Construção Civil | ||
| Produtos Químicos | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor atual e projetado do mercado de óxido de propileno até 2031?
O mercado de óxido de propileno deve atingir 31,43 bilhões de USD até 2031, expandindo a um CAGR de 5,63% a partir de 23,90 bilhões de USD em 2026.
Qual processo de produção está crescendo mais rapidamente para o óxido de propileno?
O processo de peróxido de hidrogênio é o processo de crescimento mais rápido, com um CAGR projetado de 5,97% até 2031.
Qual aplicação utiliza mais óxido de propileno?
Os polióis de poliéter lideraram as aplicações com 65,32% do consumo em 2025, sustentados pelos usos em espuma de poliuretano.
Qual região lidera a demanda por óxido de propileno?
A Ásia-Pacífico liderou com 48,83% da receita em 2025 e deve crescer a um CAGR de 6,45% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

