
Taille et part du marché de l'oxyde de propylène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.90 Milliards de dollars |
| Taille du Marché (2031) | 31.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'oxyde de propylène par Mordor Intelligence
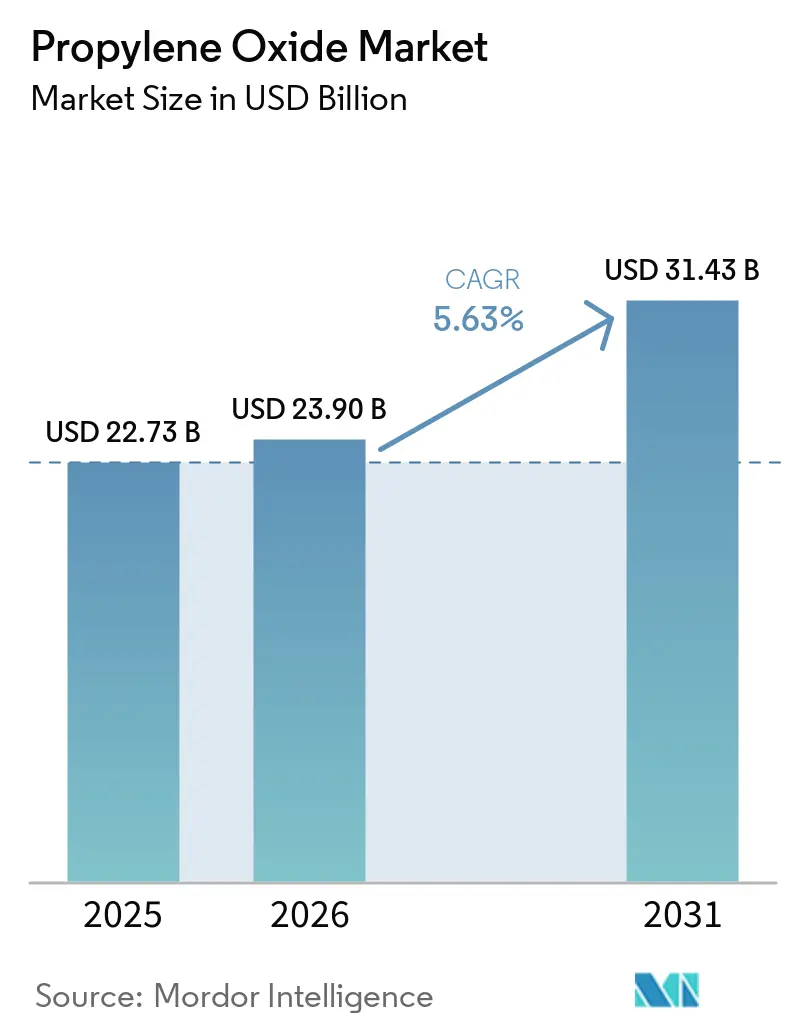
La taille du marché de l'oxyde de propylène devrait s'étendre de 22,73 milliards USD en 2025 et 23,90 milliards USD en 2026 à 31,43 milliards USD d'ici 2031, à un CAGR de 5,63 % entre 2026 et 2031. Le marché de l'oxyde de propylène est soutenu par des réglementations de construction qui accroissent la demande de matériaux d'isolation performants. L'utilisation du polyuréthane dans les composants de véhicules électriques élargit également la demande au-delà des intérieurs de véhicules conventionnels. Les restrictions environnementales sur la production par chlorohydrine favorisent des voies de production plus propres, notamment la technologie de conversion du peroxyde d'hydrogène en oxyde de propylène. Les producteurs répondent à cette tendance par des installations intégrées qui convertissent l'oxyde de propylène en polyols ou en propylène glycol sur le même site. Cette approche réduit l'exposition aux prix au comptant et renforce l'importance des capacités en aval sur l'ensemble du marché de l'oxyde de propylène.
Principaux enseignements du rapport
- Par procédé de production, le procédé à la chlorohydrine détenait 33,56 % de la part du marché de l'oxyde de propylène en 2025, tandis que le procédé au peroxyde d'hydrogène devrait croître à un CAGR de 5,97 % jusqu'en 2031.
- Par application, les polyols polyéthers représentaient 65,32 % de la taille du marché de l'oxyde de propylène en 2025, tandis que le propylène glycol devrait se développer à un CAGR de 6,13 % jusqu'en 2031.
- Par secteur d'utilisation finale, le bâtiment et la construction détenaient 36,14 % des revenus en 2025, tandis que l'automobile enregistrait le CAGR projeté le plus élevé à 6,67 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 48,83 % de la part des revenus en 2025 et devrait être la région à la croissance la plus rapide avec un CAGR de 6,45 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'oxyde de propylène
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de mousses isolantes pour bâtiments à haute efficacité énergétique | +1.4% | Mondial, plus fort dans l'UE, l'Amérique du Nord et l'Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Adoption de matériaux allégés dans les véhicules | +1.0% | Mondial, porté par la Chine, l'Allemagne et la Corée du Sud | Moyen terme (2-4 ans) |
| Expansion de la demande de propylène glycol | +0.8% | Mondial, plus fort en Amérique du Nord, dans l'UE et en Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Capacité et intégration en aval en Asie-Pacifique | +0.7% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Commercialisation de technologies de production plus propres | +0.6% | Mondial, avec la Chine et l'UE comme principaux moteurs réglementaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de mousses de polyuréthane dans les bâtiments à haute efficacité énergétique
Le marché de l'oxyde de propylène bénéficie de réglementations de construction qui exigent de meilleures performances thermiques dans les nouvelles constructions et les rénovations, faisant des spécifications d'isolation une source importante de demande. La directive révisée de l'Union européenne sur la performance énergétique des bâtiments exige des bâtiments à émissions nulles pour les nouveaux bâtiments publics à partir de 2028 et pour tous les nouveaux bâtiments à partir de 2030 [1]. La mousse de polyuréthane rigide peut offrir une conductivité thermique aussi basse que 0,022 W/m·K, ce qui la rend utile lorsque les conceptions de bâtiments limitent l'épaisseur d'isolation disponible. Le Bureau des technologies du bâtiment du Département américain de l'énergie soutient les améliorations de l'efficacité des bâtiments et les technologies pour les bâtiments existants. Ces réglementations accroissent la demande de systèmes de mousse projetée et de panneaux rigides utilisant des polyols polyéthers dérivés de l'oxyde de propylène, plutôt que de traiter le choix de l'isolation comme une décision purement discrétionnaire. Elles orientent également l'attention vers des matériaux répondant aux exigences thermiques sans modifications majeures des conceptions de murs ou de toitures. Les producteurs intégrés peuvent mieux répondre aux exigences plus strictes en matière de viscosité et de réactivité que les fournisseurs axés uniquement sur les matériaux de qualité courante, ce qui relie la demande réglementaire à une plus grande importance accordée à la cohérence des produits.
Adoption de matériaux allégés dans les véhicules électriques et conventionnels
Le marché de l'oxyde de propylène bénéficie de l'utilisation du polyuréthane dans les composants de véhicules qui remplacent des matériaux plus lourds, tout en conservant les exigences fonctionnelles des systèmes de véhicules. La production mondiale de véhicules a atteint 96,4 millions d'unités en 2025, soit une augmentation de 3,9 % par rapport à 2024, selon l'Organisation Internationale des Constructeurs d'Automobiles (OICA). Covestro indique que sa technologie de polyuréthane Baypreg STM peut réduire le poids des boîtiers de batteries jusqu'à 60 % par rapport à l'acier. Ces systèmes peuvent également assurer l'isolation électrique et les performances ignifuges dans le même composant, évitant ainsi de recourir uniquement à des matériaux distincts pour chaque fonction. Les applications pour véhicules électriques nécessitent donc des polyols polyéthers spéciaux pour les encapsulants semi-rigides et les mousses structurelles, contrairement à de nombreuses utilisations établies de mousses souples. Le glissement résultant vers des grades à plus haute valeur ajoutée peut soutenir les producteurs disposant de capacités de formulation et de traitement en aval, notamment lorsque les constructeurs automobiles recherchent moins de composants et un poids réduit.
Expansion de la demande de propylène glycol dans les applications alimentaires, pharmaceutiques et de soins personnels
Le marché de l'oxyde de propylène dispose d'une base de demande plus large parce que le propylène glycol sert des usages alimentaires, pharmaceutiques et de soins personnels avec des schémas d'achat différents. Le règlement UE n° 1333/2008 répertorie le propylène glycol comme additif alimentaire E1520 dans ses listes d'additifs autorisés. Ce statut soutient son utilisation comme humectant, solvant et conservateur dans les produits de boulangerie, la confiserie, les boissons, les préparations laitières et autres préparations alimentaires. La demande provenant de ces applications est moins directement liée aux cycles de la construction et des véhicules, ce qui élargit le profil d'utilisation finale pour les producteurs disposant de capacités en propylène glycol. Les fournisseurs qui répondent aux exigences pharmacopéiales et de traçabilité peuvent différencier leur offre des fournisseurs de qualité industrielle et servir des acheteurs ayant des besoins plus exigeants en matière de documentation des matériaux.
Expansion des capacités et intégration en aval en Asie-Pacifique
Le marché de l'oxyde de propylène est reconfiguré par de nouvelles capacités en Asie-Pacifique et une intégration en aval plus poussée, ce qui affecte à la fois l'offre locale et la concurrence à l'exportation. Solvay a accordé une licence de sa technologie de procédé au peroxyde d'hydrogène à North Huajin Refining and Petrochemical Company pour une usine de 300 000 tonnes par an à Panjin, en Chine[2]. L'installation prévue illustre comment l'octroi de licences technologiques soutient l'expansion de voies de production plus propres en même temps que les opérateurs locaux élargissent leur base de production. Les producteurs combinent également des unités d'oxyde de propylène à base de peroxyde d'hydrogène avec des installations de polyols polyéthers, permettant au matériau intermédiaire de passer directement dans la production de dérivés. Cette configuration conserve une plus grande part de valeur au sein d'une chaîne intégrée et donne aux opérateurs plus de contrôle sur l'utilisation de leur production. Elle réduit également le volume exposé au marché marchand de l'oxyde de propylène et accroît la pression sur les fournisseurs indépendants qui doivent vendre une plus grande part de leur production à l'extérieur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du propylène comme matière première et de l'énergie | -1.3% | Mondial, plus aigu en Europe et en Asie du Nord-Est | Court terme (≤ 2 ans) |
| Charge de conformité environnementale et de sécurité au travail | -0.7% | Principalement UE et Amérique du Nord, en augmentation en Chine | Long terme (≥ 4 ans) |
| Exposition aux coproduits dans les voies PO-styrène et PO-TBA | -0.7% | Europe occidentale, Amérique du Nord et Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du propylène comme matière première et de l'énergie
Le marché de l'oxyde de propylène reste sensible aux coûts du propylène et de l'énergie, car le propylène provient du pétrole brut, du gaz naturel et de voies de traitement connexes qui répondent aux conditions énergétiques générales. Cette exposition affecte à la fois les prix et les marges des producteurs, et peut également influencer la compétitivité relative des différentes régions. Le projet de recherche fourni indiquait que le propylène en Asie de l'Est est passé de 865 USD par tonne métrique fin juin 2026 à 1 010 USD par tonne métrique à mi-juillet 2026. La source citée pour ce mouvement ne répond pas à la norme de source requise, de sorte que le chiffre n'est pas utilisé dans ce rapport. Les chocs de coûts peuvent être particulièrement difficiles pour les producteurs disposant d'actifs anciens, d'une intégration limitée ou d'une plus grande dépendance aux matières premières achetées. Des pressions répétées sur les coûts peuvent accélérer les fermetures de capacités et réduire la diversité de l'offre régionale, laissant les acheteurs plus exposés aux perturbations dans les grandes usines restantes.
Charge de conformité environnementale et de sécurité au travail
Le marché de l'oxyde de propylène fait face à des coûts substantiels pour le stockage sécurisé, la manutention, le contrôle des émissions et la divulgation, car la substance présente des classifications de danger exigeantes. L'Agence européenne des produits chimiques inscrit l'oxyde de propylène sur sa liste candidate de substances extrêmement préoccupantes. Cette classification exige une communication dans la chaîne d'approvisionnement pour les articles contenant la substance au-dessus du seuil pertinent et ajoute une exigence de conformité continue pour les opérateurs concernés. La directive Seveso III impose des mesures de prévention et de contrôle des accidents majeurs pour les installations couvertes. Aux États-Unis, l'OSHA fixe une limite d'exposition admissible de 100 ppm sur 8 heures pour l'oxyde de propylène. Le NIOSH recommande une limite d'exposition inférieure de 2 ppm, ce qui peut accroître les exigences d'ingénierie pour les installations qui suivent des pratiques plus protectrices.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé de production : les voies plus propres gagnent en importance stratégique
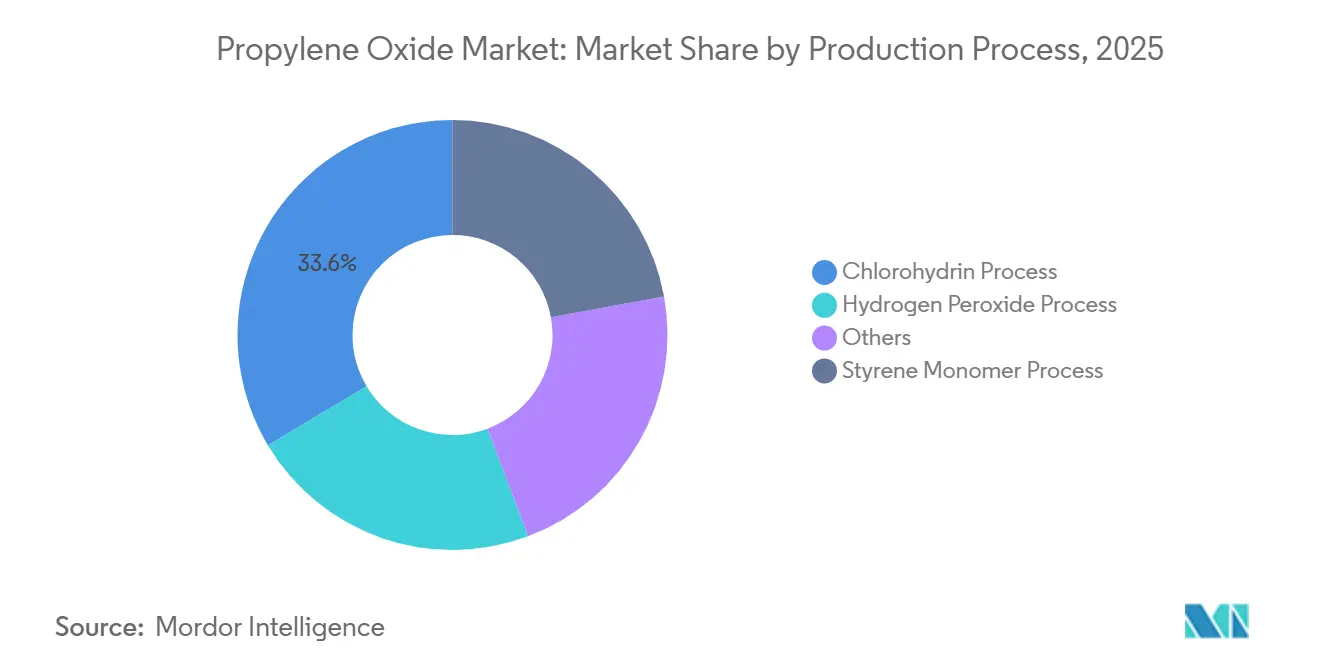
Le procédé à la chlorohydrine détenait 33,56 % de la part du marché de l'oxyde de propylène en 2025, principalement en raison de sa base installée. Le procédé fait face à une élimination progressive imposée par les politiques en Chine et à une contraction économique en Europe. Le secteur de l'oxyde de propylène utilise encore les voies au monomère de styrène et à l'hydroperoxyde de cumène dans les grandes installations intégrées. Ces voies peuvent être exposées aux prix de leurs coproduits. La technologie au peroxyde d'hydrogène est le procédé de production à la croissance la plus rapide, avec un CAGR projeté de 5,97 % jusqu'en 2031. Sa production sans coproduit et son adéquation avec des exigences environnementales plus strictes soutiennent les nouveaux investissements.
La taille du segment de la technologie au peroxyde d'hydrogène devrait bénéficier de projets situés à proximité de capacités de polyols polyéthers. Le projet de Panjin de 300 000 tonnes par an sous licence Solvay démontre l'intérêt commercial continu pour cette voie. L'accord de KBR avec Sumitomo Chemical élargit l'accès à l'oxyde de propylène par la technologie au cumène. Les deux technologies réduisent la dépendance aux marchés du monomère de styrène ou de l'alcool tertiobutylique. En Europe, les fermetures d'actifs anciens indiquent que les investissements de remplacement pourraient rester limités. Dans la région Asie-Pacifique, les projets intégrés peuvent traiter la production en interne plutôt que de la vendre sur le marché au comptant. Cette différence modifie la position concurrentielle des fournisseurs qui ne disposent pas d'opérations en aval.


Par application : les polyols polyéthers conservent leur leadership en volume
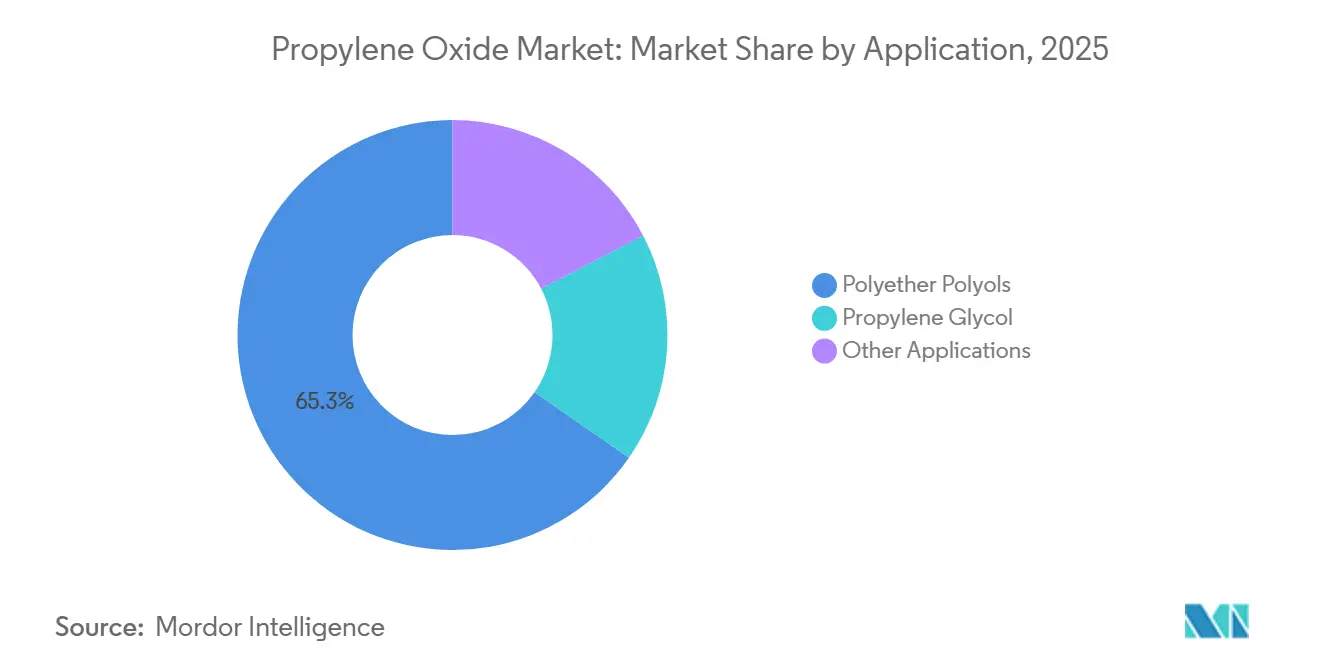
Les polyols polyéthers représentaient 65,32 % de la taille du marché de l'oxyde de propylène en 2025. Leur importance reflète leur utilisation dans les mousses de polyuréthane souples et rigides pour la construction, le mobilier, l'automobile et les appareils électroménagers. Le propylène glycol est l'application à la croissance la plus rapide, avec un CAGR projeté de 6,13 % jusqu'en 2031. Il bénéficie de la demande dans les secteurs alimentaire, pharmaceutique et des soins personnels. Le marché de l'oxyde de propylène combine donc une base polyuréthane à fort volume avec des applications présentant des cycles de demande différents. Les autres utilisations comprennent les éthers de glycol et les produits chimiques spéciaux pour les revêtements, les tensioactifs et les produits agrochimiques.
Le marché de l'oxyde de propylène connaît un glissement au sein des polyols polyéthers vers des systèmes spécifiques aux applications. Les boîtiers et modules de batteries pour véhicules électriques nécessitent des formulations ignifuges, semi-rigides et structurellement durables. La solution de boîtier de batterie de Covestro illustre les exigences fonctionnelles qui soutiennent ces applications de polyuréthane à plus haute valeur ajoutée. Le propylène glycol de qualité pharmaceutique offre une opportunité distincte pour les fournisseurs capables de répondre aux attentes en matière de traçabilité. L'approbation comme additif alimentaire dans l'UE fournit une base réglementaire établie pour d'autres applications alimentaires. Ces débouchés spécialisés peuvent réduire la dépendance à la demande standard de mousse souple.
Par secteur d'utilisation finale : la construction soutient le volume et l'automobile mène la croissance
Le bâtiment et la construction représentaient 36,14 % des revenus de l'oxyde de propylène en 2025. L'isolation en mousse de polyuréthane rigide soutient la demande dans les bâtiments commerciaux et résidentiels. Les exigences de performance énergétique rendent une partie de cette demande moins dépendante des cycles de construction à court terme. L'automobile est le secteur d'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 6,67 % jusqu'en 2031. Les véhicules conventionnels utilisent le polyuréthane dans les sièges, les tableaux de bord et les composants de gestion du bruit, des vibrations et de la dureté. Le marché de l'oxyde de propylène bénéficie également de nouvelles utilisations dans les boîtiers de batteries de véhicules électriques et les systèmes de gestion thermique.
La part de la construction reflète la large base installée d'utilisations d'isolation. La directive de l'Union européenne sur les bâtiments établit une orientation politique à long terme vers des bâtiments neufs plus efficaces. La production de véhicules de 96,4 millions d'unités en 2025 fournit une large base pour la demande de polyuréthane automobile. Les applications pour batteries diffèrent des mousses automobiles traditionnelles car elles combinent des fonctions structurelles, d'isolation et de sécurité. Covestro indique que le Baypreg STM peut combiner ces fonctions tout en réduisant le poids du boîtier par rapport à l'acier. Les produits chimiques fournissent de la demande à partir des éthers de glycol, des tensioactifs et des solvants industriels. Les biens de consommation, la chaussure et les matelas ajoutent une demande récurrente liée à l'urbanisation et à la consommation des ménages.
Analyse géographique
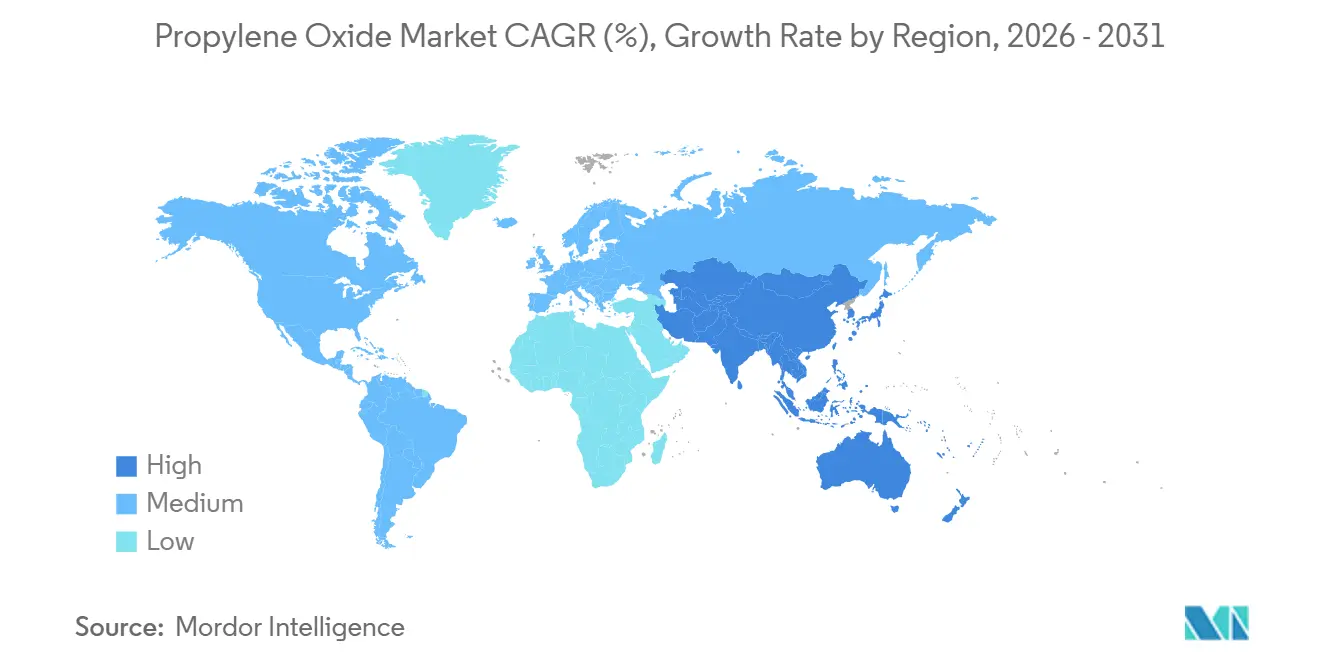
L'Asie-Pacifique détenait 48,83 % de la taille du marché de l'oxyde de propylène en 2025 et devrait croître à un CAGR de 6,45 % jusqu'en 2031. La Chine est au cœur de la production régionale, des ajouts de capacités et de l'intégration en aval. Le projet de recherche fourni décrivait l'excès de capacité chinoise comme une source de pression à l'exportation en Asie du Sud-Est, au Moyen-Orient et en Afrique. L'Inde ajoute une demande régionale grâce à l'urbanisation, à l'activité pharmaceutique, aux soins personnels et au développement des infrastructures. Le Japon et la Corée du Sud restent importants pour les polyols de haute pureté et le propylène glycol de qualité pharmaceutique. Le marché de l'oxyde de propylène dans ces pays fait face à une pression croissante de l'offre chinoise à moindre coût.
L'Amérique du Nord est le deuxième marché régional de l'oxyde de propylène, soutenu par la disponibilité des matières premières et des actifs de production intégrés. LyondellBasell a signalé un arrêt non planifié de son installation PO/TBA de Bayport au cours du deuxième trimestre 2026 et a indiqué que l'installation avait redémarré en juin. Cet événement a montré l'importance des grandes usines pour l'approvisionnement régional. L'Europe a connu une réduction structurelle de l'offre après des fermetures définitives en 2025. LyondellBasell et Covestro ont définitivement fermé l'unité PO11 à Maasvlakte en mars 2025. La demande reste liée à l'automobile et à la construction, tandis que les approvisionnements dépendent de plus en plus des importations et des installations intégrées restantes.
L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des marchés plus petits dans le marché de l'oxyde de propylène. Le Brésil soutient la demande sud-américaine à travers la construction et la fabrication automobile, où les matériaux en polyuréthane sont utilisés dans l'isolation, les systèmes de véhicules, le mobilier et d'autres produits de consommation dans les grands centres urbains, industriels et régionaux. L'Argentine a une demande provenant de la production agrochimique et de soins personnels, ce qui fournit des débouchés en aval au-delà du cycle de la construction. L'Arabie saoudite dispose d'opérations pétrochimiques intégrées qui bénéficient d'un propylène compétitif comme matière première et peuvent soutenir la disponibilité régionale d'intermédiaires chimiques. L'Afrique du Sud et d'autres marchés d'Afrique subsaharienne ont une demande croissante pour l'isolation et les mousses pour meubles, car le développement urbain accroît le besoin de matériaux de construction et de produits ménagers. Le marché de l'oxyde de propylène pourrait bénéficier d'investissements locaux en aval à mesure que l'urbanisation et la fabrication de biens de consommation se développent, bien que le projet fourni n'ait pas fourni de chiffres vérifiés sur la taille du marché pour ces pays. La conversion locale de l'oxyde de propylène en polyols, propylène glycol, intrants pour revêtements et produits chimiques spéciaux réduirait la nécessité de transporter tous les matériaux intermédiaires sur de longues distances. Elle donnerait également aux fabricants régionaux un accès plus direct aux intrants pour la construction, les appareils électroménagers, la production automobile, la chaussure, les matelas et les produits de soins personnels. Le niveau d'investissement dépendra de la disponibilité de matières premières fiables, de technologies de production adaptées et d'une demande suffisante pour soutenir des usines de dérivés. Ces régions restent donc pertinentes comme destinations d'approvisionnement et comme sites potentiels de transformation à valeur ajoutée, même si leur rôle actuel est plus modeste que celui de l'Asie-Pacifique, de l'Amérique du Nord et de l'Europe.

Paysage concurrentiel
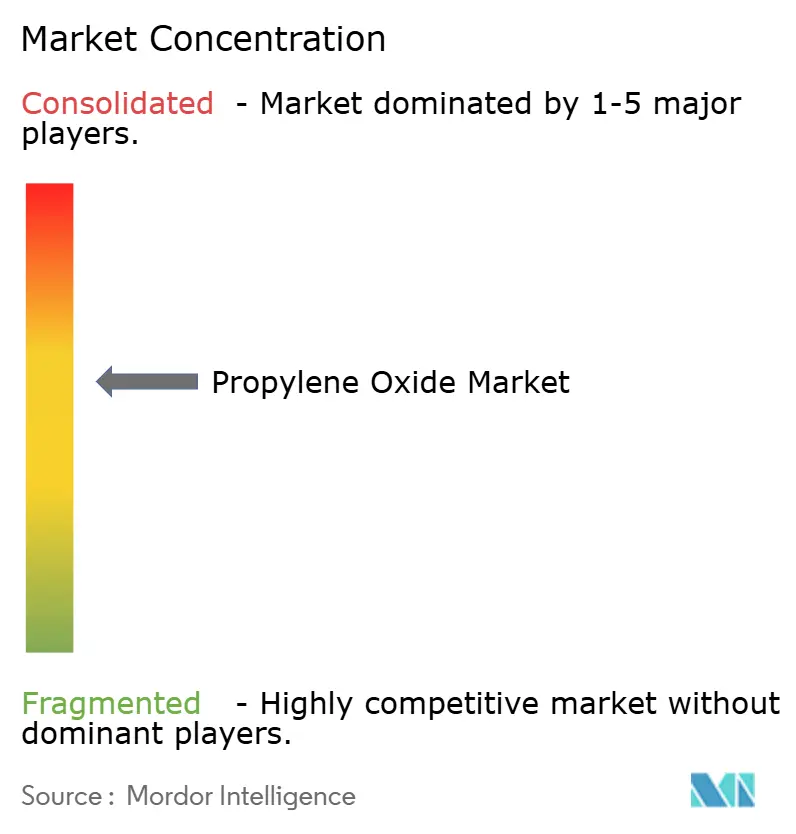
Le marché de l'oxyde de propylène est modérément consolidé, avec 6 à 8 grands producteurs contrôlant la majeure partie de la capacité nominale dans le projet de recherche fourni. La concurrence diffère entre les fournisseurs occidentaux qui rationalisent les actifs à coût élevé et les producteurs chinois qui développent des capacités intégrées. Dow soutient l'approvisionnement nord-américain grâce à l'intégration sur la côte du Golfe. Le complexe d'Anvers de BASF, développé avec Evonik, reste une installation européenne établie de conversion du peroxyde d'hydrogène en oxyde de propylène. Repsol accorde des licences pour la technologie POSM et participe à des opérations intégrées. Huntsman fournit des polyols spéciaux pour l'automobile et la construction via sa coentreprise Nanjing Jinling en Chine.
LyondellBasell et Covestro ont fourni un exemple clair de rationalisation des capacités lorsqu'ils ont annoncé la fermeture définitive de PO11 en mars 2025. La fermeture a cité la surcapacité mondiale, les importations asiatiques et les coûts de production européens. Solvay a fourni un deuxième exemple stratégique à travers sa licence technologique de 2024 pour l'usine North Huajin en Chine. Cet accord soutient de nouvelles capacités de conversion du peroxyde d'hydrogène en oxyde de propylène plutôt que l'ancienne technologie à la chlorohydrine. L'usine au peroxyde d'hydrogène sous licence Evonik à Leshan a démarré ses opérations le 18 juin 2026. Ces mouvements montrent que l'accès aux technologies et les arrangements intégrés d'approvisionnement en matières premières sont des outils concurrentiels clés.
Le marché de l'oxyde de propylène favorise les entreprises capables de convertir leur production en polyols, propylène glycol et autres dérivés plutôt que de s'appuyer sur des ventes marchandes de l'intermédiaire. L'intégration réduit l'exposition directe aux mouvements de prix marchands car le matériau peut être consommé au sein du propre réseau de production du producteur. Elle permet également aux producteurs d'adapter les matériaux pour les applications d'isolation, de véhicules, pharmaceutiques, de soins personnels, de revêtements, de tensioactifs et de solvants industriels qui nécessitent des caractéristiques de performance différentes. Les producteurs indépendants font face à une pression sur les produits de base plus directe lorsque les capacités se développent plus rapidement que la demande en aval ou lorsque les acheteurs locaux peuvent s'approvisionner en produits importés. La principale distinction concurrentielle n'est donc pas seulement l'échelle de l'usine, mais aussi la technologie de procédé, l'accès cohérent aux matières premières et la capacité en dérivés. Le projet fourni décrivait également un fossé entre la rationalisation des capacités dans les marchés occidentaux et l'expansion des producteurs chinois. Ce fossé peut modifier l'équilibre géographique de l'offre car les actifs anciens font face à des exigences de conformité et d'exploitation plus élevées tandis que les actifs plus récents utilisent des technologies plus propres. Les entreprises qui exploitent des installations à base de peroxyde d'hydrogène peuvent éviter l'exposition directe aux coproduits associée aux usines PO-monomère de styrène et PO-alcool tertiobutylique. Les entreprises qui exploitent des unités de co-oxydation peuvent encore bénéficier de l'intégration en raffinerie et en pétrochimie, mais elles restent exposées aux conditions du marché pour leurs produits associés. La valeur commerciale de l'intégration est particulièrement claire lorsque les producteurs combinent des unités d'oxyde de propylène avec la production de polyols polyéthers. Ces configurations peuvent fournir des systèmes de polyuréthane pour la construction, le mobilier, les appareils électroménagers, les véhicules conventionnels et les composants de véhicules électriques sans dépendre du même volume de ventes intermédiaires externes. Le propylène glycol fournit un deuxième canal de dérivés qui atteint les usages alimentaires, pharmaceutiques et de soins personnels. Ce portefeuille plus large peut aider les producteurs à équilibrer les schémas plus cycliques associés à la demande de construction et automobile. Il ne supprime pas l'exposition aux coûts des matières premières ou aux exigences de sécurité, mais il peut améliorer la gamme de débouchés pour la production d'un producteur. Pour cette raison, l'octroi de licences technologiques est devenu un levier concurrentiel significatif aux côtés de l'investissement direct en capacité. La licence Panjin de Solvay et l'alliance KBR et Sumitomo Chemical montrent toutes deux comment les détenteurs de technologies peuvent influencer les capacités futures sans exploiter eux-mêmes chaque usine. De tels arrangements peuvent également façonner l'emplacement des nouveaux projets et les voies de production qui deviennent commercialement accessibles. Le tableau concurrentiel reste affecté par la fermeture définitive de PO11 à Maasvlakte, qui a supprimé une source d'approvisionnement européenne établie. Les acheteurs en Europe pourraient donc accorder plus d'importance à la production nationale restante, aux importations et à la fiabilité des fournisseurs intégrés. L'arrêt de Bayport signalé par LyondellBasell en 2026 a également montré que les perturbations dans les grandes installations peuvent affecter l'équilibre de l'offre régionale. Les producteurs disposant de plus d'une voie vers les dérivés pourraient être mieux placés pour gérer les changements à court terme de disponibilité. Le projet de recherche fourni n'a pas fourni de part combinée vérifiée pour les principales entreprises. Il soutient donc une description modérément plutôt que très concentrée du marché de l'oxyde de propylène.
Leaders du secteur de l'oxyde de propylène
-
Dow
-
LyondellBasell Industries N.V.
-
BASF
-
Shell plc
-
Indorama Ventures Public Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : L'installation PO/TBA de Bayport de LyondellBasell au Texas a connu un arrêt non planifié au T2 2026, avec un impact estimé sur l'EBITDA de 250 millions USD attribuable aux perturbations d'approvisionnement liées au Moyen-Orient. L'usine a redémarré en juin 2026, la société prévoyant un taux d'utilisation de 85 % au T3 2026, contre 65 % au T2, positionnant le segment pour des volumes améliorés au S2 2026.
- Juin 2026 : La méga-usine au peroxyde d'hydrogène sous licence Evonik exploitée par Fuhua à Leshan, province du Sichuan, Chine, a démarré ses opérations le 18 juin 2026, atteignant une production conforme aux spécifications en quelques jours. Avec une capacité annuelle de 200 000 tonnes de H₂O₂ de qualité industrielle, l'installation est l'une des plus grandes de la région et fournira la matière première HPPO clé à la coentreprise Evonik Fuhua New Materials ainsi qu'au marché marchand régional.


Portée du rapport mondial sur le marché de l'oxyde de propylène
L'oxyde de propylène est un liquide clair, incolore et extrêmement inflammable à l'odeur éthérée, principalement utilisé pour fabriquer des polyols polyéthers destinés aux plastiques polyuréthanes.
Le marché de l'oxyde de propylène est segmenté par procédé de production, application, secteur d'utilisation finale et géographie. Par procédé de production, le marché est segmenté en procédé à la chlorohydrine, procédé au monomère de styrène, procédé au peroxyde d'hydrogène et autres. Par application, le marché est segmenté en polyols polyéthers, propylène glycol et autres applications. Par secteur d'utilisation finale, le marché est segmenté en automobile, bâtiment et construction, produits chimiques et autres secteurs d'utilisation finale. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché de l'oxyde de propylène dans 15 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Procédé à la chlorohydrine |
| Procédé au monomère de styrène |
| Procédé au peroxyde d'hydrogène |
| Autres |
| Polyols polyéthers |
| Propylène glycol |
| Autres applications |
| Automobile |
| Bâtiment et construction |
| Produits chimiques |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par procédé de production | Procédé à la chlorohydrine | |
| Procédé au monomère de styrène | ||
| Procédé au peroxyde d'hydrogène | ||
| Autres | ||
| Par application | Polyols polyéthers | |
| Propylène glycol | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Automobile | |
| Bâtiment et construction | ||
| Produits chimiques | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle et projetée du marché de l'oxyde de propylène d'ici 2031 ?
Le marché de l'oxyde de propylène devrait atteindre 31,43 milliards USD d'ici 2031, en progression à un CAGR de 5,63 % depuis 23,90 milliards USD en 2026.
Quel procédé de production connaît la croissance la plus rapide pour l'oxyde de propylène ?
Le procédé au peroxyde d'hydrogène est le procédé à la croissance la plus rapide, avec un CAGR projeté de 5,97 % jusqu'en 2031.
Quelle application utilise le plus d'oxyde de propylène ?
Les polyols polyéthers ont dominé les applications avec 65,32 % de la consommation en 2025, soutenus par les utilisations de mousses de polyuréthane.
Quelle région est en tête de la demande d'oxyde de propylène ?
L'Asie-Pacifique était en tête avec 48,83 % des revenus en 2025 et devrait croître à un CAGR de 6,45 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

