
プロピレンオキサイド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
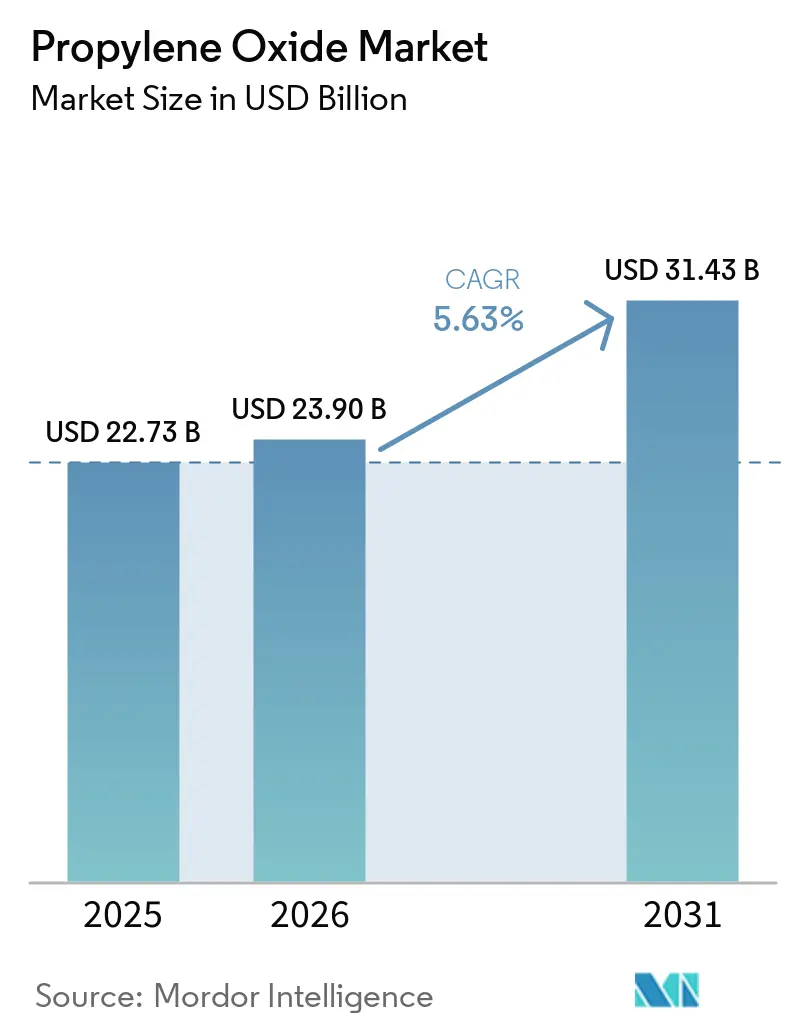
| 市場規模 (2026) | 23.90 十億米ドル |
| 市場規模 (2031) | 31.43 十億米ドル |
| 成長率 (2026 - 2031) | 5.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロピレンオキサイド市場分析
プロピレンオキサイド市場規模は、2025年の22.73 ビリオン 米ドルおよび2026年の23.90 ビリオン 米ドルから、2031年までに31.43 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてのCAGRは5.63%です。プロピレンオキサイド市場は、効率的な断熱材への需要を高める建築規制によって支えられています。電気自動車部品におけるポリウレタンの使用は、従来の車両内装を超えた需要の拡大をもたらしています。クロロヒドリン製造に対する環境規制は、よりクリーンな製造ルート、特に過酸化水素からプロピレンオキサイドへの技術を優位にしています。生産者は、プロピレンオキサイドをポリオールまたはプロピレングリコールに同一サイト内で転換する統合施設を通じて対応しています。このアプローチはスポット価格へのエクスポージャーを低減し、プロピレンオキサイド市場全体において川下能力をより重要なものにしています。
主要レポートのポイント
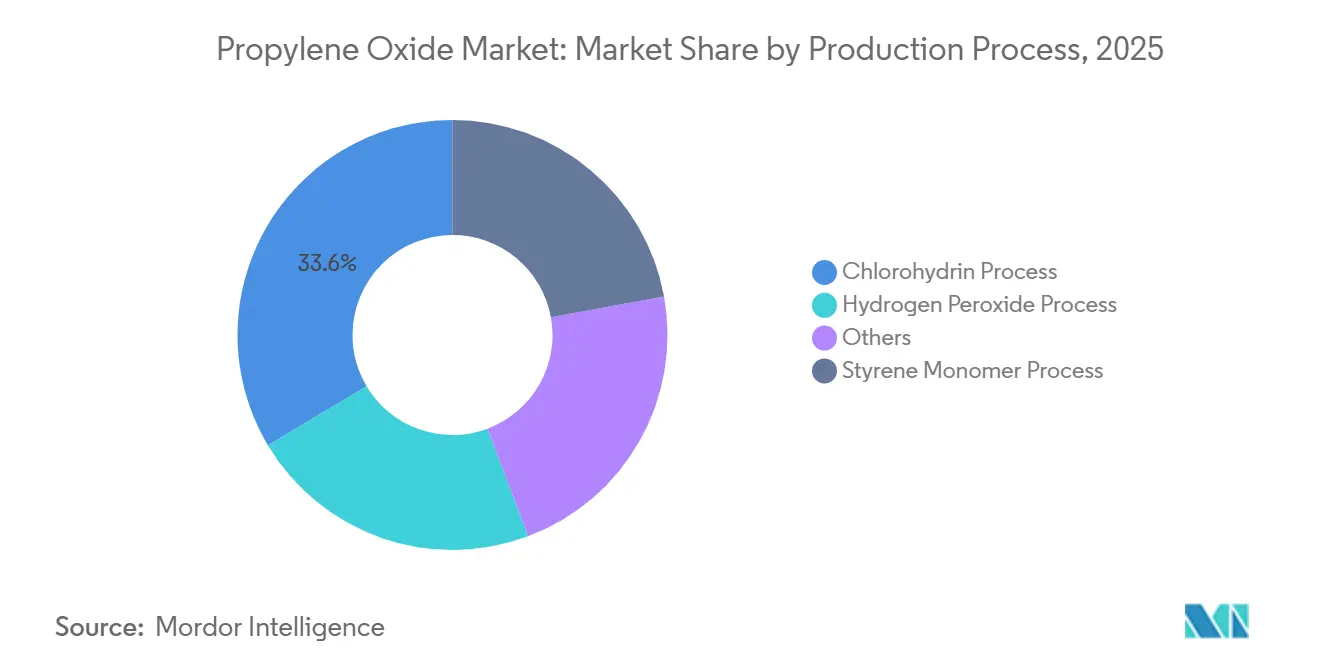
- 製造プロセス別では、クロロヒドリンプロセスが2025年のプロピレンオキサイド市場シェアの33.56%を占め、過酸化水素プロセスは2031年にかけてCAGR 5.97%で成長する見込みです。
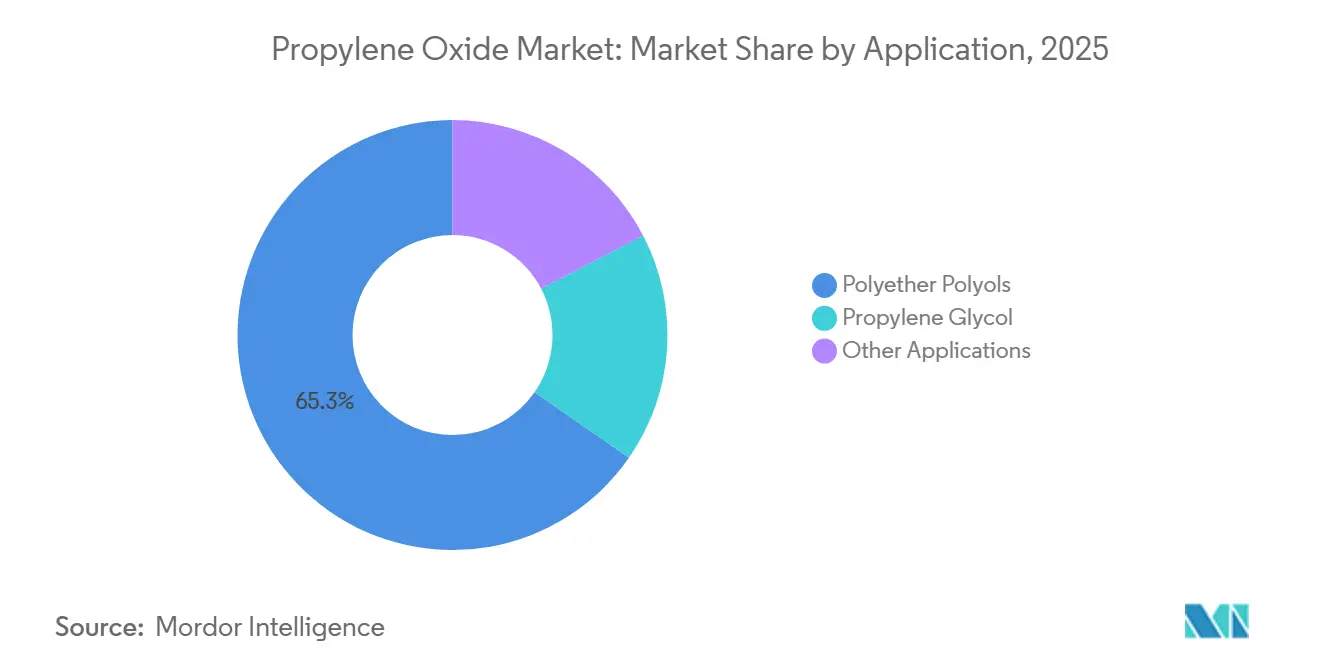
- 用途別では、ポリエーテルポリオールが2025年のプロピレンオキサイド市場規模の65.32%を占め、プロピレングリコールは2031年にかけてCAGR 6.13%で拡大する予測です。
- 最終用途産業別では、建築・建設が2025年の売上高の36.14%を占め、自動車が2031年にかけてCAGR 6.67%と最も高い成長率を記録しています。
- 地域別では、アジア太平洋が2025年の売上高シェアの48.83%を占め、2031年にかけてCAGR 6.45%で最も成長の速い地域となる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のプロピレンオキサイド市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー効率の高い建築用フォームへの需要 | +1.4% | 世界全体、特に欧州連合、北米、都市部のアジア太平洋地域で強い | 中期(2〜4年) |
| 車両軽量化の採用 | +1.0% | 世界全体、中国、ドイツ、韓国が主導 | 中期(2〜4年) |
| プロピレングリコール需要の拡大 | +0.8% | 世界全体、特に北米、欧州連合、新興アジア太平洋地域で強い | 長期(4年以上) |
| アジア太平洋の生産能力拡大と川下統合 | +0.7% | アジア太平洋中心、中東・アフリカおよび南米への波及あり | 中期(2〜4年) |
| よりクリーンな製造技術の商業化 | +0.6% | 世界全体、中国と欧州連合が主要な規制推進力 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー効率の高い建築物におけるポリウレタンフォームへの需要増加
プロピレンオキサイド市場は、新築および改修工事においてより高い熱性能を要求する建築規制から恩恵を受けており、断熱仕様が重要な需要源となっています。欧州連合の改訂された建築物エネルギー性能指令は、2028年から新築公共建築物、2030年からすべての新築建築物においてゼロエミッション建築物を義務付けています [1]。硬質ポリウレタンフォームは0.022 W/m·Kという低い熱伝導率を実現でき、建築設計上利用可能な断熱厚さが制限される場合に有用です。米国エネルギー省建築技術局は、既存建築物の建築効率と技術の改善を支援しています。これらの規制は、断熱材の選択を単なる任意の選択として扱うのではなく、プロピレンオキサイド由来のポリエーテルポリオールを使用するスプレーフォームおよびボードストックシステムへの需要を高めています。また、壁や屋根の設計に大きな変更を加えることなく熱要件を満たす材料への注目を促しています。統合型生産者は、コモディティグレードの材料のみに特化したサプライヤーよりも厳格な粘度および反応性要件を満たすことができ、これにより規制需要が製品一貫性のより重視につながっています。
電気自動車および従来型車両における軽量材料の採用
プロピレンオキサイド市場は、車両システムの機能要件を維持しながら重量の重い材料を代替する車両部品へのポリウレタン使用から恩恵を受けています。国際自動車工業連合会(OICA)によると、世界の自動車生産台数は2025年に9,640万台に達し、2024年比で3.9%増加しました。Covestroは、同社のBaypreg STMポリウレタン技術がバッテリーパックエンクロージャーの重量を鉄鋼比で最大60%削減できると述べています。これらのシステムは同一部品において電気絶縁性と難燃性能を提供することもでき、各機能に別々の材料のみに依存する必要性を回避します。電気自動車用途は、多くの既存の軟質フォーム用途とは異なり、半硬質エンキャプシュラントおよび構造フォーム向けに特殊なポリエーテルポリオールを必要とします。その結果として生じる高付加価値グレードへのシフトは、特に車両メーカーが部品点数の削減と軽量化を求める場合に、配合および川下加工能力を持つ生産者を支援できます。
食品・医薬品・パーソナルケア用途におけるプロピレングリコール需要の拡大
プロピレンオキサイド市場は、プロピレングリコールが異なる購買パターンを持つ食品、医薬品、パーソナルケア用途に使用されることで、より広い需要基盤を持っています。欧州連合規則第1333/2008号は、プロピレングリコールを許可添加物リストに食品添加物E1520として掲載しています。この地位は、ベーカリー製品、菓子類、飲料、乳製品配合物、その他の食品調製品における保湿剤、溶剤、保存料としての使用を支援しています。これらの用途からの需要は建設や車両サイクルと直接的な関連が少なく、プロピレングリコール能力を持つ生産者の最終用途プロファイルを広げています。薬局方および追跡可能性要件を満たすサプライヤーは、工業グレードのサプライヤーとの差別化を図り、より厳格な材料文書化ニーズを持つ購買者にサービスを提供できます。
アジア太平洋の生産能力拡大と川下統合
プロピレンオキサイド市場は、新たなアジア太平洋の生産能力と深化する川下統合によって再編されており、これは地域供給と輸出競争の両方に影響を与えています。Solvayは、中国の盤錦にある年産30万トンのプラントのために、北華錦精製石油化学会社に過酸化水素プロセス技術をライセンス供与しました[2]。この計画施設は、技術ライセンスが地域事業者の生産基盤拡大と同時にクリーンな製造ルートの拡大をどのように支援するを示しています。生産者はまた、過酸化水素ベースのプロピレンオキサイドユニットとポリエーテルポリオール施設を組み合わせており、中間材料を誘導体生産に直接移送することを可能にしています。この構成は、一つの統合チェーン内でより大きな価値シェアを維持し、事業者が自社生産物の使用をより管理できるようにします。また、マーチャントプロピレンオキサイド市場にさらされる量を減少させ、生産の大部分を外部に販売しなければならない独立型サプライヤーへの圧力を高めます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロピレン原料およびエネルギー価格の変動 | -1.3% | 世界全体、特に欧州および北東アジアで深刻 | 短期(2年以内) |
| 環境および労働安全コンプライアンスの負担 | -0.7% | 主に欧州連合および北米、中国でも増加 | 長期(4年以上) |
| PO-スチレンおよびPO-TBAルートにおける副産物エクスポージャー | -0.7% | 西欧、北米、日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プロピレン原料およびエネルギー価格の変動
プロピレンオキサイド市場は、プロピレンが原油、天然ガス、およびより広いエネルギー状況に反応する関連処理ルートから得られるため、プロピレンおよびエネルギーコストに対して引き続き敏感です。このエクスポージャーは価格と生産者マージンの両方に影響し、異なる地域の相対的競争力にも影響を与える可能性があります。提供された草稿によると、東アジアのプロピレンは2026年6月下旬の1メトリックトン当たり865米ドルから2026年7月中旬には1,010米ドルへと動きました。その動きの引用元は必要なソース基準を満たしていないため、この数値は本レポートでは使用しません。コストショックは、旧式の資産、限られた統合、または購入原料への依存度が高い生産者にとって特に困難となる可能性があります。繰り返されるコスト圧力は、生産能力の閉鎖を加速させ、地域供給の多様性を低下させ、残存する大規模プラントでの混乱に対して購買者をより脆弱にする可能性があります。
環境および労働安全コンプライアンスの負担
プロピレンオキサイド市場は、当該物質が厳しい危険性分類を持つため、安全な保管、取り扱い、排出制御、および開示に関して相当なコストに直面しています。欧州化学物質庁は、プロピレンオキサイドを高懸念物質候補リストに含めています。この分類は、関連閾値を超えて当該物質を含む製品に対するサプライチェーンコミュニケーションを要求し、影響を受ける事業者に継続的なコンプライアンス要件を追加します。セベソIII指令は、対象施設に対して重大事故防止および管理措置を要求しています。米国では、OSHAがプロピレンオキサイドの8時間許容暴露限界を100 ppmと定めています。NIOSHはより低い2 ppmの暴露限界を推奨しており、これはより保護的な慣行に従う施設の工学的要件を増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセス別:クリーンなルートが戦略的重要性を増す
クロロヒドリンプロセスは、主にその既設基盤により、2025年のプロピレンオキサイド市場シェアの33.56%を占めました。このプロセスは中国での政策主導の段階的廃止と欧州での経済的縮小に直面しています。プロピレンオキサイド産業は、主要な統合施設においてスチレンモノマーおよびクメンヒドロペルオキシドルートを引き続き使用しています。これらのルートは副産物の価に左右される可能性があります。過酸化水素技術は最も成長の速い製造プロセスであり、2031年にかけてCAGR 5.97%が予測されています。副産物のない生産物と厳格な環境要件への適合が新規投資を支援しています。
過酸化水素技術セグメントの規模は、ポリエーテルポリオール能力の隣接地に位置するプロジェクトから恩恵を受けることが期待されています。Solvayがライセンス供与した年産30万トンの盤錦プロジェクトは、このルートへの継続的な商業的関心を示しています。KBRと住友化学の合意は、クメン技術によるプロピレンオキサイドへのアクセスを拡大します。両技術は、スチレンモノマーまたは第三級ブタノール市場への依存を低減します。欧州では、旧式資産の閉鎖により代替投資が限定的にとどまる可能性があります。アジア太平洋地域では、統合プロジェクトがスポット市場への販売ではなく内部で生産物を処理できます。この違いは、誘導体事業を持たないサプライヤーの競争的地位を変化させます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:ポリエーテルポリオールが数量リーダーシップを維持
ポリエーテルポリオールは2025年のプロピレンオキサイド市場規模の65.32%を占めました。その規模は、建設、家具、自動車、家電向けの軟質および硬質ポリウレタンフォームへの使用を反映しています。プロピレングリコールは最も成長の速い用途であり、2031年にかけてCAGR 6.13%が予測されています。食品、医薬品、パーソナルケアにわたる需要から恩恵を受けています。プロピレンオキサイド市場は、したがって、異なる需要サイクルを持つ用途と高容量のポリウレタン基盤を組み合わせています。その他の用途には、塗料、界面活性剤、農薬向けのグリコールエーテルおよび特殊化学品が含まれます。
プロピレンオキサイド市場は、ポリエーテルポリオール内で用途特化型システムへのシフトが見られます。電気自動車のバッテリーエンクロージャーおよびモジュールは、難燃性、半硬質、構造的耐久性のある配合を必要とします。Covestroのバッテリーパックソリューションは、これらの高付加価値ポリウレタン用途を支援する機能要件を示しています。医薬品グレードのプロピレングリコールは、追跡可能性の期待に応えられるサプライヤーに別の機会を提供します。欧州連合での食品添加物承認は、さらなる食品用途のための確立された規制基盤を提供します。これらの特化した販路は、標準的な軟質フォーム需要への依存を低減できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:建設が数量を支え、自動車が成長をリード
建築・建設は2025年のプロピレンオキサイド売上高の36.14%を占めました。硬質ポリウレタンフォーム断熱材は商業および住宅建築物の需要を支えています。エネルギー性能要件により、その需要の一部は短期的な建設サイクルへの依存が低くなっています。自動車は最も成長の速い最終用途セクターであり、2031年にかけてCAGR 6.67%が予測されています。従来型車両はシート、ダッシュボード、騒音・振動・ハーシュネス部品にポリウレタンを使用しています。プロピレンオキサイド市場はまた、電気自動車のバッテリーエンクロージャーおよび熱管理システムにおける新たな用途からも恩恵を受けています。
建設のシェアは断熱用途の大規模な既設基盤を反映しています。欧州連合の建築指令は、より効率的な新築建築物に向けた長期的な政策方向性を確立しています。2025年の9,640万台という自動車生産台数は、自動車用ポリウレタン需要の広い基盤を提供しています。バッテリー用途は構造、断熱、安全機能を組み合わせるため、従来の車両フォームとは異なります。Covestroは、Baypreg STMが鉄鋼と比較してエンクロージャー重量を低減しながらこれらの機能を組み合わせられると報告しています。化学品はグリコールエーテル、界面活性剤、工業用溶剤からの需要を提供します。消費財、履物、マットレスは都市化と家庭消費に連動した継続的な需要を加えます。
地域分析
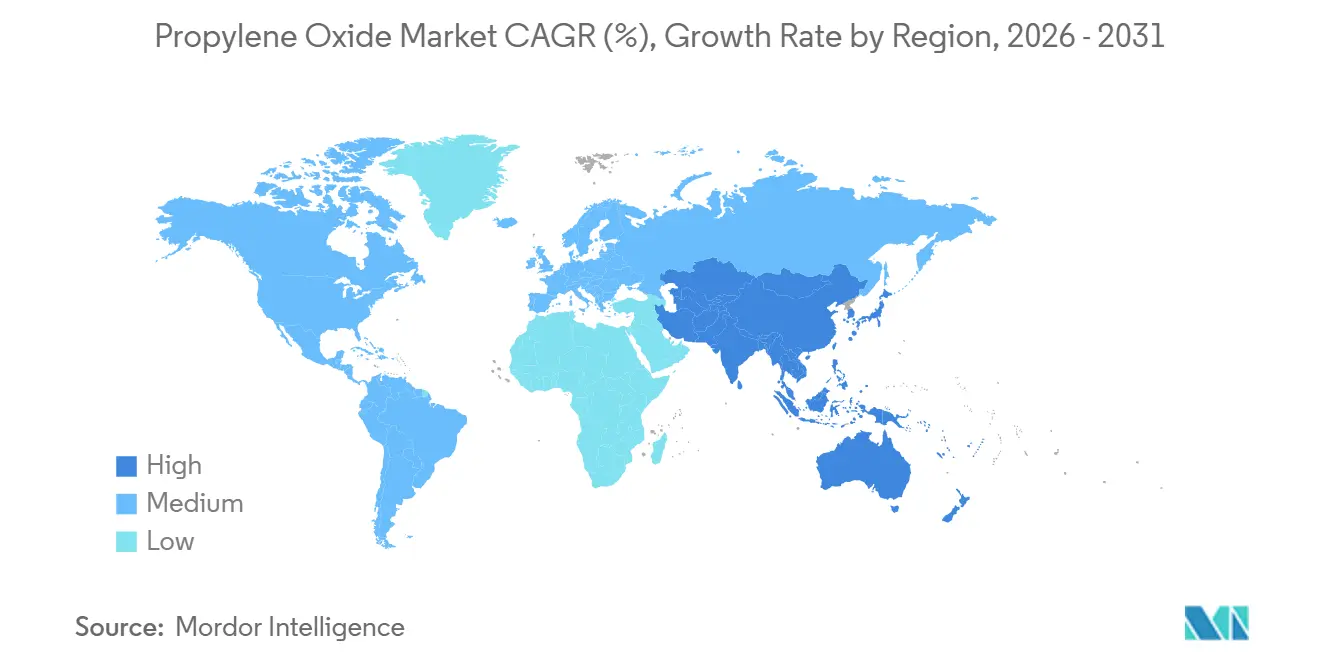
アジア太平洋は2025年のプロピレンオキサイド市場規模の48.83%を占め、2031年にかけてCAGR 6.45%で成長する予測です。中国は地域の生産、能力増強、川下統合の中心です。提供された調査草稿は、中国の過剰生産能力が東南アジア、中東、アフリカへの輸出圧力の源となっていると説明しました。インドは都市化、医薬品活動、パーソナルケア、インフラ開発を通じて地域需要を加えています。日本と韓国は高純度ポリオールおよび医薬品グレードのプロピレングリコールにおいて重要な位置を占めています。これらの国々のプロピレンオキサイド市場は、低コストの中国製品からの圧力の増大に直面しています。
北米は第2位の地域プロピレンオキサイド市場であり、原料の入手可能性と統合生産資産によって支えられています。LyondellBasellは2026年第2四半期にBayport PO/TBA施設で計画外の操業停止が発生したと報告し、同施設は6月に再稼働したと述べました。この事象は大規模プラントの地域供給における重要性を示しました。欧州は2025年の恒久的閉鎖後に供給の構造的縮小を経験しました。LyondellBasellとCovestroは2025年3月にマースフラクテのPO11ユニットを恒久的に閉鎖しました。需要は引き続き自動車と建設に結びついており、調達は輸入と残存する統合施設への依存を高めています。
南米および中東・アフリカはプロピレンオキサイド市場において引き続き小規模な市場です。ブラジルは建設および自動車製造を通じて南米の需要を支えており、ポリウレタン材料は主要な都市、工業、地域センター全体で断熱材、車両システム、家具、その他の消費財に使用されています。アルゼンチンは農薬およびパーソナルケア生産からの需要があり、建設サイクルを超えた誘導体販路を提供しています。サウジアラビアは競争力のあるプロピレン原料から恩恵を受ける統合石油化学事業を持ち、化学中間体の地域的な入手可能性を支援できます。南アフリカおよびその他のサブサハラ市場は、都市開発が建築材料と家庭用品への需要を高めるにつれて断熱材と家具フォームへの需要が増加しています。プロピレンオキサイド市場は、都市化と消費財製造が発展するにつれて地域の川下投資から恩恵を受ける可能性がありますが、提供された草稿はこれらの国々の検証済み市場規模数値を提供していませんでした。プロピレンオキサイドをポリオール、プロピレングリコール、塗料原料、特殊化学品に地域で転換することで、すべての中間材料を長距離輸送する必要性が低減されます。また、地域メーカーが建設、家電、自動車生産、履物、マットレス、パーソナルケア製品向けの原料により直接アクセスできるようになります。投資水準は、信頼できる原料の入手可能性、適切な製造技術、および誘導体プラントを支えるのに十分な需要に依存します。これらの地域は、現在の役割がアジア太平洋、北米、欧州よりも小さいにもかかわらず、供給の目的地として、また付加価値加工の潜在的な場所として引き続き関連性を持っています。

競合環境
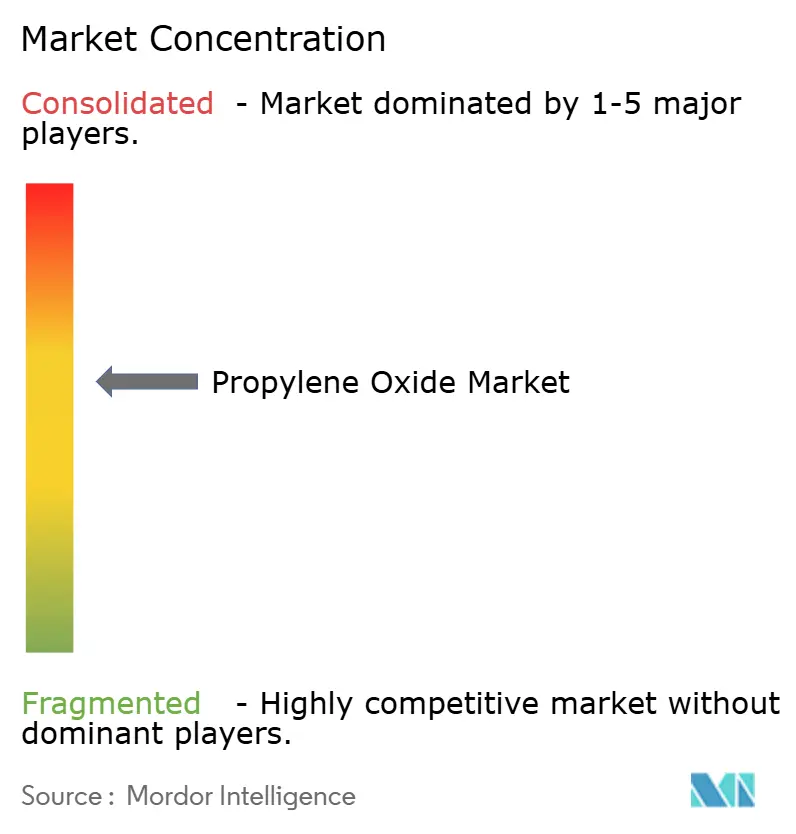
プロピレンオキサイド市場は中程度に集約されており、提供された調査草稿では6〜8社の大手生産者がほとんどの銘板能力を支配しています。競争は、高コスト資産を合理化する西側サプライヤーと統合能力を拡大する中国生産者の間で異なります。Dowはガルフコースト統合を通じて北米の供給を支援しています。EvonikとともにBASFのアントワープ複合施設は、確立された欧州の過酸化水素からプロピレンオキサイドへの施設として残っています。Repsolはポリオールスチレンモノマー技術をライセンス供与し、統合事業に参加しています。Huntsmanは中国の南京金陵合弁事業を通じて自動車および建設向けの特殊ポリオールを供給しています。
LyondellBasellとCovestroは、2025年3月にPO11の恒久的閉鎖を発表した際に能力合理化の明確な例を示しました。この閉鎖は世界的な過剰能力、アジアからの輸入、欧州の生産コストを理由として挙げました。Solvayは2024年の中国北華錦プラントへの技術ライセンスを通じて第2の戦略的例を示しました。この合意は、旧式のクロロヒドリン技術ではなく、新たな過酸化水素からプロピレンオキサイドへの能力を支援します。Evonikがライセンス供与した楽山の過酸化水素プラントは2026年6月18日に操業を開始しました。これらの動きは、技術アクセスと統合原料調達が主要な競争ツールであることを示しています。
プロピレンオキサイド市場は、中間体のマーチャント販売に依存するのではなく、生産物をポリオール、プロピレングリコール、その他の誘導体に転換できる企業を優遇します。統合は、材料が生産者自身の生産ネットワーク内で消費されるため、マーチャント価格変動への直接的なエクスポージャーを低減します。また、生産者が異なる性能特性を必要とする断熱材、車両、医薬品、パーソナルケア、塗料、界面活性剤、工業用溶剤用途向けに材料を調できるようにします。独立型生産者は、能力が川下需要よりも速く拡大する場合、または地域の購買者が輸入品を調達できる場合に、より直接的なコモディティ圧力に直面します。主要な競争上の差別化要因は、したがって、プラント規模だけでなく、プロセス技術、一貫した原料アクセス、および誘導体能力でもあります。提供された草稿はまた、西側市場での能力合理化と中国生産者による拡大の間の分断を説明しました。この分断は、旧式資産がより高いコンプライアンスおよび運営要件に直面し、新規資産がよりクリーンな技術を使用するため、供給の地理的バランスを変化させる可能性があります。過酸化水素ベースの施設を運営する企業は、PO-スチレンモノマーおよびPO-第三級ブタノールプラントに関連する直接的な副産物エクスポージャーを回避できます。共酸化ユニットを運営する企業は、引き続き精製および石油化学統合から恩恵を受けることができますが、関連製品の市場状況にさらされ続けます。統合の商業的価値は、生産者がプロピレンオキサイドユニットとポリエーテルポリオール生産を組み合わせる場合に特に明確です。これらの構成は、外部中間体販売の同量に依存することなく、建設、家具、家電、従来型車両、電気自動車部品向けのポリウレタンシステムを供給できます。プロピレングリコールは食品、医薬品、パーソナルケア用途に到達する第2の誘導体チャネルを提供します。このより広いポートフォリオは、建設および自動車需要に関連するより循環的なパターンのバランスを取るのに役立ちます。原料コストや安全要件へのエクスポージャーを除去するわけではありませんが、生産者の生産物の販路の範囲を改善できます。このため、技術ライセンスは直接的な能力投資と並んで意味のある競争レバーとなっています。SolvayのPanjinライセンスとKBRおよび住友化学のアライアンスはいずれも、技術所有者がすべてのプラントを自ら運営することなく将来の能力に影響を与えられることを示しています。このような取り決めはまた、新規プロジェクトがどこに建設されるか、どの製造ルートが商業的にアクセス可能になるかを形成できます。競争状況は、確立された欧州の供給源を除去したマースフラクテのPO11の恒久的閉鎖によって引き続き影響を受けています。欧州の購買者は、したがって、残存する国内生産、輸入、および統合サプライヤーの信頼性により大きな重みを置く可能性があります。LyondellBasellが2026年に報告したBayportの操業停止は同様に、大規模施設での混乱が地域の供給バランスに影響を与えることを示しました。誘導体への複数のルートを持つ生産者は、短期的な入手可能性の変化をより適切に管理できる立場にある可能性があります。提供された調査草稿は、主要企業の検証済み合算シェアを提供していませんでした。したがって、プロピレンオキサイド市場の説明は高度に集約されたものではなく、中程度に集約されたものとして支持されます。
プロピレンオキサイド産業リーダー
-
Dow
-
LyondellBasell Industries N.V.
-
BASF
-
Shell plc
-
Indorama Ventures Public Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:LyondellBasellのテキサス州Bayport PO/TBA施設は2026年第2四半期に計画外の操業停止を経験し、中東関連の供給混乱に起因するEBITDAへの影響は2億5,000万米ドルと推定されました。プラントは2026年6月に再稼働し、同社は第2四半期の65%と比較して第3四半期の稼働率を85%と見込んでおり、2026年下半期の数量改善に向けてセグメントを位置付けています。
- 2026年6月:四川省楽山の富華が運営するEvonikがライセンス供与した過酸化水素メガプラントが2026年6月18日に操業を開始し、数日以内に規格内生産に達しました。年間20万トンの工業グレード過酸化水素(H₂O₂)の生産能力を持つ同施設は地域最大規模の一つであり、Evonik富華新材料合弁事業および地域マーチャント市場に主要なHPPO原料を供給します。


世界のプロピレンオキサイド市場レポートの調査範囲
プロピレンオキサイドは、透明で無色の非常に引火性の高い液体であり、エーテル様の臭気を持ち、主にポリウレタンプラスチック用のポリエーテルポリオールの製造に使用されます。
プロピレンオキサイド市場は、製造プセス、用途、最終用途産業、地域別にセグメント化されています。製造プロセス別では、市場はクロロヒドリンプロセス、スチレンモノマープロセス、過酸化水素プロセス、その他にセグメント化されています。用途別では、市場はポリエーテルポリオール、プロピレングリコール、その他の用途にセグメント化されています。最終用途産業別では、市場は自動車、建築・建設、化学品、その他の最終用途産業にセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。レポートはまた、主要地域の15カ国におけるプロピレンオキサイド市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| クロロヒドリンプロセス |
| スチレンモノマープロセス |
| 過酸化水素プロセス |
| その他 |
| ポリエーテルポリオール |
| プロピレングリコール |
| その他の用途 |
| 自動車 |
| 建築・建設 |
| 化学品 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製造プロセス別 | クロロヒドリンプロセス | |
| スチレンモノマープロセス | ||
| 過酸化水素プロセス | ||
| その他 | ||
| 用途別 | ポリエーテルポリオール | |
| プロピレングリコール | ||
| その他の用途 | ||
| 最終用途産業別 | 自動車 | |
| 建築・建設 | ||
| 化学品 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのプロピレンオキサイド市場の現在および予測規模は?
プロピレンオキサイド市場は2026年の23.90 ビリオン 米ドルからCAGR 5.63%で拡大し、2031年までに31.43 ビリオン 米ドルに達する予測です。
プロピレンオキサイドにおいて最も成長の速い製造プロセスはどれですか?
過酸化水素プロセスが最も成長の速いプロセスであり、2031年にかけてCAGR 5.97%が予測されています。
プロピレンオキサイドを最も多く使用する用途はどれですか?
ポリエーテルポリオールが2025年の消費量の65.32%を占め用途をリードしており、ポリウレタンフォーム用途によって支えられています。
プロピレンオキサイド需要をリードする地域はどこですか?
アジア太平洋が2025年の売上高の48.83%でリードし、2031年にかけてCAGR 6.45%で成長する予測です。


 お客様のデータは安全であり、販売や共有は一切行われません。

