
Propylenoxid-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 23.90 Milliarden US-Dollar |
| Marktgröße (2031) | 31.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Propylenoxid-Marktanalyse von Mordor Intelligence
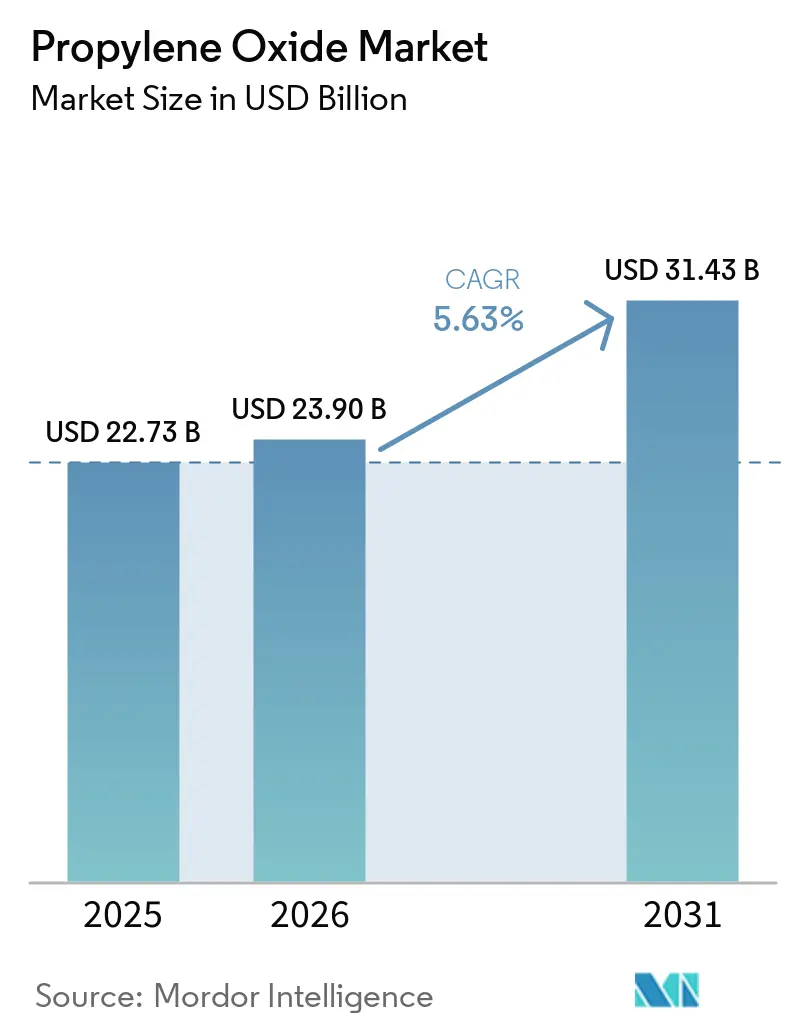
Die Größe des Propylenoxid-Marktes wird voraussichtlich von 22,73 Milliarden USD im Jahr 2025 und 23,90 Milliarden USD im Jahr 2026 auf 31,43 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,63 % zwischen 2026 und 2031. Der Propylenoxid-Markt wird durch Bauvorschriften gestützt, die die Nachfrage nach effizienten Dämmstoffen erhöhen. Der Einsatz von Polyurethan in Elektrofahrzeugkomponenten erweitert die Nachfrage über herkömmliche Fahrzeuginnenräume hinaus. Umweltauflagen für die Chlorhydrin-Produktion begünstigen sauberere Produktionswege, insbesondere die Wasserstoffperoxid-zu-Propylenoxid-Technologie. Die Hersteller reagieren darauf mit integrierten Anlagen, die Propylenoxid am selben Standort in Polyole oder Propylenglykol umwandeln. Dieser Ansatz verringert die Abhängigkeit von Spotpreisen und macht die nachgelagerte Kapazität im gesamten Propylenoxid-Markt wichtiger.
Wichtigste Erkenntnisse des Berichts
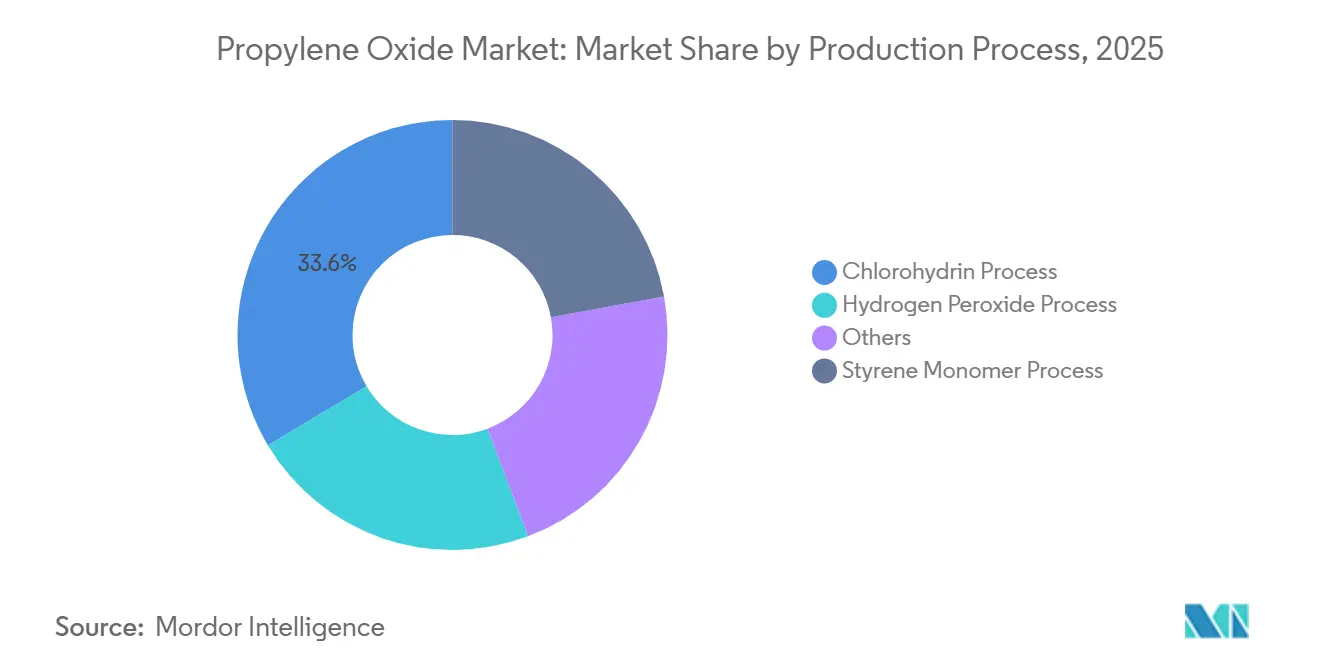
- Nach Produktionsverfahren hielt das Chlorhydrin-Verfahren im Jahr 2025 einen Marktanteil von 33,56 % am Propylenoxid-Markt, während das Wasserstoffperoxid-Verfahren bis 2031 voraussichtlich mit einer CAGR von 5,97 % wachsen wird.
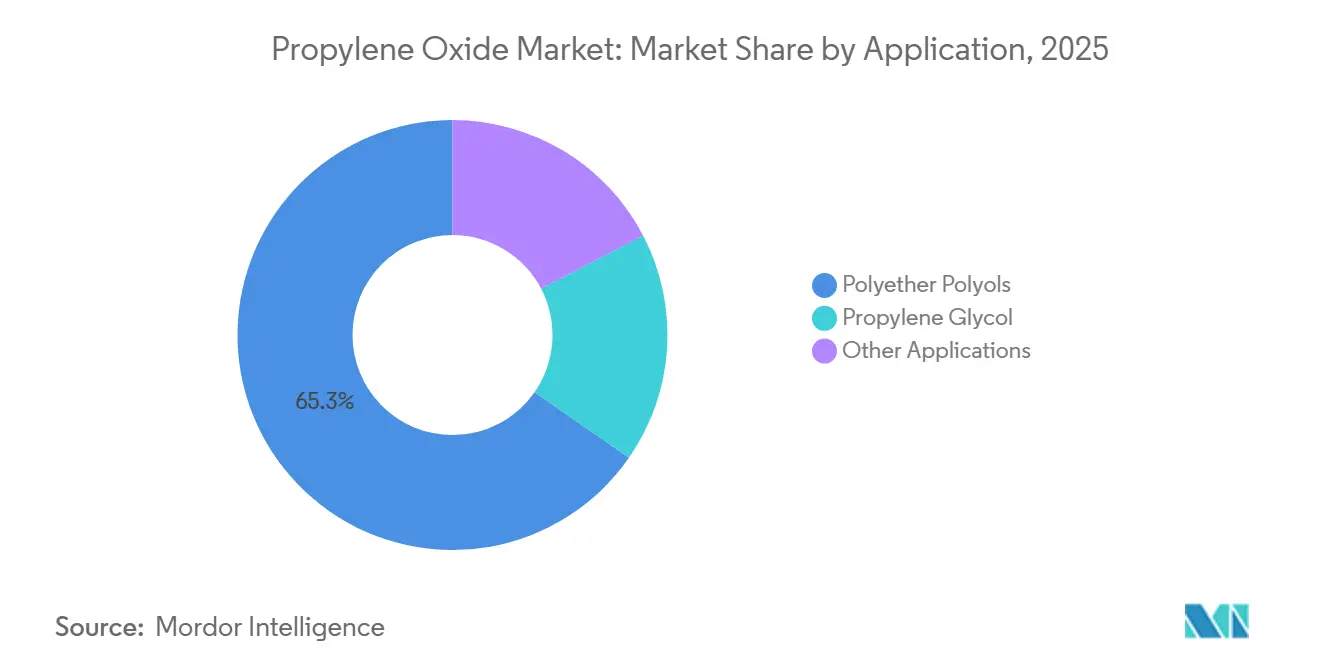
- Nach Anwendung entfielen auf Polyetherpolyole im Jahr 2025 65,32 % der Propylenoxid-Marktgröße, während Propylenglykol bis 2031 voraussichtlich mit einer CAGR von 6,13 % wachsen wird.
- Nach Endverbrauchsbranche hielt Bauwesen und Konstruktion im Jahr 2025 einen Umsatzanteil von 36,14 %, während die Automobilindustrie mit einer prognostizierten CAGR von 6,67 % bis 2031 das höchste Wachstum verzeichnete.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 48,83 % und wird voraussichtlich mit einer CAGR von 6,45 % bis 2031 die am schnellsten wachsende Region sein.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Propylenoxid-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach energieeffizienten Gebäudedämmstoffen | +1.4% | Global, am stärksten in der EU, Nordamerika und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Einführung von Leichtbaumaterialien in Fahrzeugen | +1.0% | Global, angeführt von China, Deutschland und Südkorea | Mittelfristig (2–4 Jahre) |
| Ausweitung der Propylenglykol-Nachfrage | +0.8% | Global, am stärksten in Nordamerika, der EU und dem aufstrebenden Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Kapazitätsausbau und nachgelagerte Integration in Asien-Pazifik | +0.7% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung saubererer Produktionstechnologien | +0.6% | Global, mit China und der EU als primären regulatorischen Treibern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Polyurethanschäumen in energieeffizienten Gebäuden
Der Propylenoxid-Markt profitiert von Bauvorschriften, die eine bessere Wärmedämmleistung bei Neubauten und Sanierungen vorschreiben, was Dämmspezifikationen zu einer wichtigen Nachfragequelle macht. Die überarbeitete Richtlinie zur Gesamtenergieeffizienz von Gebäuden der Europäischen Union schreibt Nullemissionsgebäude für neue öffentliche Gebäude ab 2028 und für alle Neubauten ab 2030 vor [1]. Harter Polyurethanschaum kann eine Wärmeleitfähigkeit von bis zu 0,022 W/m·K erreichen, was ihn dort nützlich macht, wo Gebäudeentwürfe die verfügbare Dämmstärke begrenzen. Das Büro für Gebäudetechnologien des US-amerikanischen Energieministeriums unterstützt Verbesserungen der Gebäudeeffizienz und Technologien für Bestandsgebäude. Diese Vorschriften erhöhen die Nachfrage nach Sprühschaum- und Plattensystemen, die aus Propylenoxid gewonnene Polyetherpolyole verwenden, anstatt die Dämmstoffauswahl als rein freiwillige Entscheidung zu behandeln. Sie lenken die Aufmerksamkeit auch auf Materialien, die thermische Anforderungen erfüllen, ohne wesentliche Änderungen an Wand- oder Dachkonstruktionen vorzunehmen. Integrierte Hersteller können engere Viskositäts- und Reaktivitätsanforderungen besser erfüllen als Lieferanten, die sich ausschließlich auf Standardqualitätsmaterial konzentrieren, was die regulatorische Nachfrage mit einem stärkeren Fokus auf Produktkonsistenz verbindet.
Einführung von Leichtbaumaterialien in Elektro- und Konventionalfahrzeugen
Der Propylenoxid-Markt profitiert vom Einsatz von Polyurethan in Fahrzeugkomponenten, die schwerere Materialien ersetzen und dabei die funktionalen Anforderungen der Fahrzeugsysteme erfüllen. Die globale Fahrzeugproduktion erreichte im Jahr 2025 96,4 Millionen Einheiten, ein Anstieg von 3,9 % gegenüber 2024, laut der Organisation Internationale des Constructeurs d'Automobiles (OICA). Covestro gibt an, dass seine Baypreg STM-Polyurethan-Technologie das Gewicht von Batteriegehäusen um bis zu 60 % gegenüber Stahl reduzieren kann. Diese Systeme können auch elektrische Isolierung und flammhemmende Leistung in einem einzigen Bauteil bieten und vermeiden so die Notwendigkeit, für jede Funktion ausschließlich auf separate Materialien zurückzugreifen. Elektrofahrzeuganwendungen erfordern daher Spezialpolyetherpolyole für halbstarre Vergussmassen und Strukturschäume, anders als viele etablierte Anwendungen für flexible Schäume. Die daraus resultierende Verschiebung hin zu höherwertigen Qualitäten kann Hersteller unterstützen, die über Formulierungs- und nachgelagerte Verarbeitungskapazitäten verfügen, insbesondere dort, wo Fahrzeughersteller weniger Komponenten und ein geringeres Gewicht anstreben.
Ausweitung der Propylenglykol-Nachfrage in Lebensmittel-, Pharma- und Körperpflegeanwendungen
Der Propylenoxid-Markt verfügt über eine breitere Nachfragebasis, da Propylenglykol Lebensmittel-, Pharma- und Körperpflegeanwendungen mit unterschiedlichen Kaufmustern bedient. Die EU-Verordnung Nr. 1333/2008 führt Propylenglykol als Lebensmittelzusatzstoff E1520 in ihren Listen zugelassener Zusatzstoffe auf. Dieser Status unterstützt seinen Einsatz als Feuchthaltemittel, Lösungsmittel und Konservierungsmittel in Backwaren, Süßwaren, Getränken, Milchprodukten und anderen Lebensmittelzubereitungen. Die Nachfrage aus diesen Anwendungen ist weniger direkt an Bau- und Fahrzeugzyklen gebunden, was das Endverbrauchsprofil für Hersteller mit Propylenglykol-Kapazität erweitert. Lieferanten, die pharmazeutische und Rückverfolgbarkeitsanforderungen erfüllen, können ihr Angebot von Lieferanten industrieller Qualität abheben und Käufer mit anspruchsvolleren Anforderungen an die Materialdokumentation bedienen.
Kapazitätsausbau und nachgelagerte Integration in Asien-Pazifik
Der Propylenoxid-Markt wird durch neue Kapazitäten in Asien-Pazifik und eine tiefere nachgelagerte Integration umgestaltet, was sowohl das lokale Angebot als auch den Exportwettbewerb beeinflusst. Solvay lizenzierte seine Wasserstoffperoxid-Verfahrenstechnologie an die North Huajin Refining and Petrochemical Company für eine Anlage mit einer Kapazität von 300.000 Tonnen pro Jahr in Panjin, China[2]. Die geplante Anlage veranschaulicht, wie Technologielizenzierung die Ausweitung saubererer Produktionswege unterstützt, während lokale Betreiber gleichzeitig ihre Produktionsbasis ausbauen. Die Hersteller kombinieren auch auf Wasserstoffperoxid basierende Propylenoxid-Einheiten mit Polyetherpolyol-Anlagen, sodass Zwischenprodukte direkt in die Derivatproduktion überführt werden können. Diese Konfiguration hält einen größeren Wertanteil innerhalb einer integrierten Kette und gibt den Betreibern mehr Kontrolle über die Verwendung ihrer Produktion. Sie reduziert auch das Volumen, das dem Händlermarkt für Propylenoxid ausgesetzt ist, und erhöht den Druck auf eigenständige Lieferanten, die einen größeren Anteil ihrer Produktion extern verkaufen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Propylen-Rohstoff- und Energiepreise | -1.3% | Global, am stärksten in Europa und Nordostasien | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Umwelt- und Arbeitssicherheitsvorschriften | -0.7% | Primär EU und Nordamerika, zunehmend auch China | Langfristig (≥ 4 Jahre) |
| Koppelproduktexposition bei PO-Styrolmonomer- und PO-TBA-Verfahren | -0.7% | Westeuropa, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Propylen-Rohstoff- und Energiepreise
Der Propylenoxid-Markt bleibt empfindlich gegenüber Propylen- und Energiekosten, da Propylen aus Rohöl, Erdgas und damit verbundenen Verarbeitungswegen stammt, die auf breitere Energiebedingungen reagieren. Diese Abhängigkeit beeinflusst sowohl die Preisgestaltung als auch die Herstellermargen und kann auch die relative Wettbewerbsfähigkeit verschiedener Regionen beeinflussen. Der gelieferte Entwurf berichtete, dass ostasiatisches Propylen von 865 USD pro Tonne Ende Juni 2026 auf 1.010 USD pro Tonne Mitte Juli 2026 gestiegen ist. Die angeführte Quelle für diese Bewegung erfüllt nicht den erforderlichen Quellenstandard, daher wird die Zahl in diesem Bericht nicht verwendet. Kostenschocks können besonders schwierig für Hersteller mit älteren Anlagen, begrenzter Integration oder einer höheren Abhängigkeit von zugekauften Rohstoffen sein. Wiederholter Kostendruck kann Kapazitätsschließungen beschleunigen und die Vielfalt der regionalen Versorgung verringern, wodurch Käufer stärker Störungen bei den verbleibenden großen Anlagen ausgesetzt sind.
Belastung durch Umwelt- und Arbeitssicherheitsvorschriften
Der Propylenoxid-Markt sieht sich erheblichen Kosten für sichere Lagerung, Handhabung, Emissionskontrolle und Offenlegung gegenüber, da der Stoff anspruchsvolle Gefahreneinstufungen aufweist. Die Europäische Chemikalienagentur führt Propylenoxid auf ihrer Kandidatenliste der besonders besorgniserregenden Stoffe. Die Einstufung erfordert eine Kommunikation in der Lieferkette für Erzeugnisse, die den Stoff oberhalb des relevanten Schwellenwerts enthalten, und fügt eine fortlaufende Compliance-Anforderung für betroffene Betreiber hinzu. Die Seveso-III-Richtlinie schreibt Maßnahmen zur Verhütung und Beherrschung schwerer Unfälle für betroffene Anlagen vor. In den Vereinigten Staaten legt die OSHA einen zulässigen 8-Stunden-Expositionsgrenzwert von 100 ppm für Propylenoxid fest. Das NIOSH empfiehlt einen niedrigeren Expositionsgrenzwert von 2 ppm, was die technischen Anforderungen für Anlagen erhöhen kann, die schützendere Praktiken anwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsverfahren: Sauberere Verfahren gewinnen strategische Bedeutung
Das Chlorhydrin-Verfahren hielt im Jahr 2025 einen Marktanteil von 33,56 % am Propylenoxid-Markt, hauptsächlich aufgrund seiner installierten Basis. Das Verfahren sieht sich einem politisch getriebenen Ausstieg in China und einer wirtschaftlichen Kontraktion in Europa gegenüber. Die Propylenoxid-Branche verwendet weiterhin Styrolmonomer- und Cumolhydroperoxid-Verfahren in großen integrierten Anlagen. Diese Verfahren können der Preisgestaltung ihrer Koppelprodukte ausgesetzt sein. Die Wasserstoffperoxid-Technologie ist das am schnellsten wachsende Produktionsverfahren mit einer prognostizierten CAGR von 5,97 % bis 2031. Ihre koppelproduktfreie Produktion und ihre Eignung für strengere Umweltanforderungen unterstützen neue Investitionen.
Es wird erwartet, dass das Segment der Wasserstoffperoxid-Technologie von Projekten profitiert, die neben Polyetherpolyol-Kapazitäten angesiedelt sind. Solvays lizenziertes Panjin-Projekt mit 300.000 Tonnen pro Jahr zeigt das anhaltende kommerzielle Interesse an diesem Verfahren. KBRs Vereinbarung mit Sumitomo Chemical erweitert den Zugang zu Propylenoxid durch Cumol-Technologie. Beide Technologien reduzieren die Abhängigkeit von Märkten für Styrolmonomer oder tertiären Butylalkohol. In Europa deuten Schließungen älterer Anlagen darauf hin, dass Ersatzinvestitionen begrenzt bleiben könnten. In der Asien-Pazifik-Region können integrierte Projekte ihre Produktion intern verarbeiten, anstatt sie auf dem Spotmarkt zu verkaufen. Dieser Unterschied verändert die Wettbewerbsposition von Lieferanten, die keine Derivatoperationen haben.


Nach Anwendung: Polyetherpolyole behalten die Volumenführerschaft
Polyetherpolyole machten im Jahr 2025 65,32 % der Propylenoxid-Marktgröße aus. Ihr Umfang spiegelt den Einsatz in flexiblem und hartem Polyurethanschaum für Bauwesen, Möbel, Automobilindustrie und Haushaltsgeräte wider. Propylenglykol ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 6,13 % bis 2031. Es profitiert von der Nachfrage aus Lebensmitteln, Pharmazeutika und Körperpflege. Der Propylenoxid-Markt kombiniert daher eine volumenstarke Polyurethan-Basis mit Anwendungen, die unterschiedliche Nachfragezyklen aufweisen. Weitere Verwendungszwecke umfassen Glykolether und Spezialchemikalien für Beschichtungen, Tenside und Agrochemikalien.
Im Propylenoxid-Markt ist eine Verschiebung innerhalb der Polyetherpolyole hin zu anwendungsspezifischen Systemen zu beobachten. Batteriegehäuse und -module für Elektrofahrzeuge erfordern flammhemmende, halbstarre und strukturell langlebige Formulierungen. Covestros Batteriegehäuselösung zeigt die funktionalen Anforderungen, die diese höherwertigen Polyurethan-Anwendungen unterstützen. Pharmazeutisches Propylenglykol bietet eine separate Chance für Lieferanten, die Rückverfolgbarkeitserwartungen erfüllen können. Die Zulassung als Lebensmittelzusatzstoff in der EU bietet eine etablierte regulatorische Grundlage für weitere Lebensmittelanwendungen. Diese spezialisierten Absatzmärkte können die Abhängigkeit von der Standardnachfrage nach flexiblem Schaum verringern.
Nach Endverbrauchsbranche: Bauwesen stützt das Volumen und Automobilindustrie führt das Wachstum an
Bauwesen und Konstruktion machten im Jahr 2025 36,14 % des Propylenoxid-Umsatzes aus. Harter Polyurethanschaum zur Wärmedämmung stützt die Nachfrage in Gewerbe- und Wohngebäuden. Energieleistungsanforderungen machen einen Teil dieser Nachfrage weniger abhängig von kurzfristigen Bauzyklen. Die Automobilindustrie ist der am schnellsten wachsende Endverbrauchssektor mit einer prognostizierten CAGR von 6,67 % bis 2031. Konventionelle Fahrzeuge verwenden Polyurethan in Sitzen, Armaturenbrettern sowie Geräusch-, Vibrations- und Rauigkeitskomponenten. Der Propylenoxid-Markt profitiert auch von neueren Anwendungen in Batteriegehäusen und Wärmemanagementsystemen für Elektrofahrzeuge.
Der Anteil des Bauwesens spiegelt die große installierte Basis von Dämmungsanwendungen wider. Die Gebäuderichtlinie der Europäischen Union legt eine langfristige politische Ausrichtung hin zu effizienteren Neubauten fest. Die Fahrzeugproduktion von 96,4 Millionen Einheiten im Jahr 2025 bietet eine breite Basis für die Polyurethan-Nachfrage in der Automobilindustrie. Batterieanwendungen unterscheiden sich von herkömmlichem Fahrzeugschaum, da sie strukturelle, Dämm- und Sicherheitsfunktionen kombinieren. Covestro berichtet, dass Baypreg STM diese Funktionen kombinieren und gleichzeitig das Gehäusegewicht im Vergleich zu Stahl reduzieren kann. Chemikalien liefern Nachfrage aus Glykolethern, Tensiden und Industrielösungsmitteln. Konsumgüter, Schuhwerk und Matratzen fügen wiederkehrende Nachfrage hinzu, die mit Urbanisierung und Haushaltskonsum verbunden ist.
Geografische Analyse
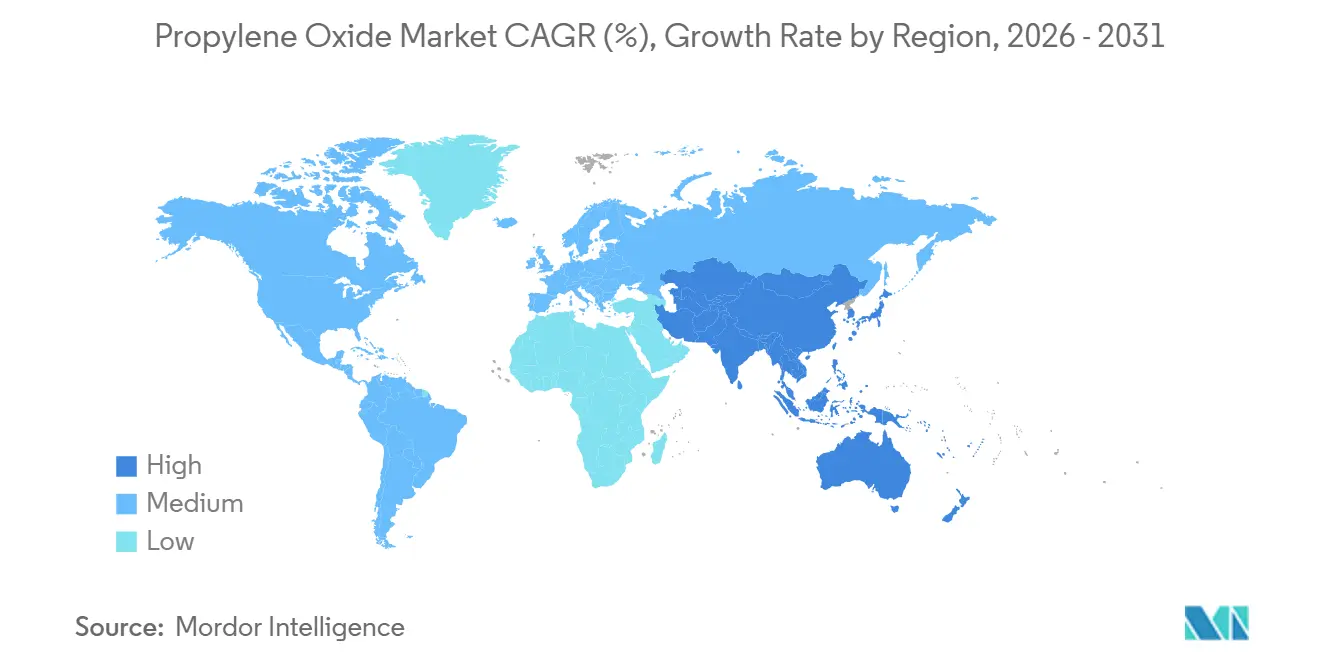
Asien-Pazifik hielt im Jahr 2025 48,83 % der Propylenoxid-Marktgröße und wird voraussichtlich bis 2031 mit einer CAGR von 6,45 % wachsen. China ist zentral für die regionale Produktion, Kapazitätserweiterungen und die nachgelagerte Integration. Der gelieferte Forschungsentwurf beschrieb überschüssige chinesische Kapazitäten als Quelle von Exportdruck in Südostasien, dem Nahen Osten und Afrika. Indien trägt durch Urbanisierung, pharmazeutische Aktivitäten, Körperpflege und Infrastrukturentwicklung zur regionalen Nachfrage bei. Japan und Südkorea bleiben wichtig für hochreine Polyole und pharmazeutisches Propylenglykol. Der Propylenoxid-Markt in diesen Ländern sieht sich wachsendem Druck durch kostengünstigere chinesische Lieferungen gegenüber.
Nordamerika ist der zweitgrößte regionale Propylenoxid-Markt, gestützt durch Rohstoffverfügbarkeit und integrierte Produktionsanlagen. LyondellBasell meldete ungeplante Ausfallzeiten in seiner Bayport PO/TBA-Anlage im zweiten Quartal 2026 und gab an, dass die Anlage im Juni wieder in Betrieb genommen wurde. Dieses Ereignis zeigte die Bedeutung großer Anlagen für die regionale Versorgung. Europa erlebte nach dauerhaften Schließungen im Jahr 2025 eine strukturelle Verringerung des Angebots. LyondellBasell und Covestro schlossen die PO11-Einheit in Maasvlakte im März 2025 dauerhaft. Die Nachfrage bleibt an Automobil- und Bauwesen gebunden, während die Beschaffung zunehmend auf Importe und verbleibende integrierte Anlagen angewiesen ist.
Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte im Propylenoxid-Markt. Brasilien stützt die südamerikanische Nachfrage durch Bauwesen und Automobilproduktion, wo Polyurethanmaterialien in Dämmung, Fahrzeugsystemen, Möbeln und anderen Konsumgütern in großen städtischen, industriellen und regionalen Zentren eingesetzt werden. Argentinien hat Nachfrage aus der Agrochemikalien- und Körperpflegeproduktion, die über den Bauzyklus hinaus derivative Absatzmärkte bietet. Saudi-Arabien verfügt über integrierte petrochemische Betriebe, die von wettbewerbsfähigem Propylen-Rohstoff profitieren und die regionale Verfügbarkeit chemischer Zwischenprodukte unterstützen können. Südafrika und andere Märkte südlich der Sahara verzeichnen eine wachsende Nachfrage nach Dämm- und Möbelschaum, da die städtische Entwicklung den Bedarf an Baumaterialien und Haushaltsprodukten erhöht. Der Propylenoxid-Markt könnte von lokalen nachgelagerten Investitionen profitieren, wenn Urbanisierung und Konsumgüterproduktion zunehmen, obwohl der gelieferte Entwurf keine verifizierten Marktgrößenzahlen für diese Länder lieferte. Die lokale Umwandlung von Propylenoxid in Polyole, Propylenglykol, Beschichtungsinputs und Spezialchemikalien würde die Notwendigkeit verringern, alle Zwischenprodukte über weite Strecken zu transportieren. Es würde regionalen Herstellern auch einen direkteren Zugang zu Inputs für Bauwesen, Haushaltsgeräte, Automobilproduktion, Schuhwerk, Matratzen und Körperpflegeprodukte ermöglichen. Das Investitionsniveau wird von der Verfügbarkeit zuverlässiger Rohstoffe, geeigneter Produktionstechnologie und einer Nachfrage abhängen, die ausreicht, um Derivatanlagen zu unterstützen. Diese Regionen bleiben daher relevant als Ziele für die Versorgung und als potenzielle Standorte für die Wertschöpfungsverarbeitung, auch wenn ihre aktuelle Rolle kleiner ist als die von Asien-Pazifik, Nordamerika und Europa.

Wettbewerbslandschaft
Der Propylenoxid-Markt ist mäßig konsolidiert, wobei 6 bis 8 große Hersteller den Großteil der Nennkapazität im gelieferten Forschungsentwurf kontrollieren. Der Wettbewerb unterscheidet sich zwischen westlichen Lieferanten, die kostenintensive Anlagen rationalisieren, und chinesischen Herstellern, die integrierte Kapazitäten ausbauen. Dow stützt die nordamerikanische Versorgung durch die Integration an der Golfküste. BASFs Antwerpen-Komplex, der gemeinsam mit Evonik entwickelt wurde, bleibt eine etablierte europäische Wasserstoffperoxid-zu-Propylenoxid-Anlage. Repsol lizenziert POSM-Technologie und beteiligt sich an integrierten Betrieben. Huntsman beliefert Spezialpolyole für Automobil- und Bauwesen über sein Nanjing Jinling-Gemeinschaftsunternehmen in China.
LyondellBasell und Covestro lieferten ein klares Beispiel für Kapazitätsrationalisierung, als sie im März 2025 die dauerhafte Schließung von PO11 ankündigten. Die Schließung wurde mit globaler Überkapazität, asiatischen Importen und europäischen Produktionskosten begründet. Solvay lieferte ein zweites strategisches Beispiel durch seine Technologielizenz von 2024 für die North Huajin-Anlage in China. Diese Vereinbarung unterstützt neue Wasserstoffperoxid-zu-Propylenoxid-Kapazitäten anstelle älterer Chlorhydrin-Technologie. Evoniks lizenzierte Wasserstoffperoxid-Anlage in Leshan nahm am 18. Juni 2026 den Betrieb auf. Diese Schritte zeigen, dass Technologiezugang und integrierte Rohstoffvereinbarungen wichtige Wettbewerbsinstrumente sind.
Der Propylenoxid-Markt begünstigt Unternehmen, die ihre Produktion in Polyole, Propylenglykol und andere Derivate umwandeln können, anstatt sich auf Händlerverkäufe des Zwischenprodukts zu verlassen. Die Integration reduziert die direkte Abhängigkeit von Händlerpreisbewegungen, da Material innerhalb des eigenen Produktionsnetzwerks des Herstellers verbraucht werden kann. Sie ermöglicht es den Herstellern auch, Materialien für Dämm-, Fahrzeug-, Pharma-, Körperpflege-, Beschichtungs-, Tensid- und Industrielösungsmittelanwendungen anzupassen, die unterschiedliche Leistungsmerkmale erfordern. Eigenständige Hersteller sehen sich einem direkteren Rohstoffdruck ausgesetzt, wenn die Kapazität schneller wächst als die nachgelagerte Nachfrage oder wenn lokale Käufer importierte Produkte beziehen können. Der wichtigste Wettbewerbsunterschied ist daher nicht nur die Anlagengröße, sondern auch die Verfahrenstechnologie, der konsistente Rohstoffzugang und die Derivatkapazität. Der gelieferte Entwurf beschrieb auch eine Kluft zwischen Kapazitätsrationalisierung in westlichen Märkten und Expansion durch chinesische Hersteller. Diese Kluft kann das geografische Gleichgewicht des Angebots verändern, da ältere Anlagen höhere Compliance- und Betriebsanforderungen haben, während neuere Anlagen sauberere Technologie verwenden. Unternehmen, die auf Wasserstoffperoxid basierende Anlagen betreiben, können die direkte Koppelproduktexposition vermeiden, die mit PO-Styrolmonomer- und PO-tertiären-Butylalkohol-Anlagen verbunden ist. Unternehmen, die Co-Oxidationseinheiten betreiben, können weiterhin von der Raffinerie- und Petrochemieintegration profitieren, bleiben aber den Marktbedingungen für ihre assoziierten Produkte ausgesetzt. Der kommerzielle Wert der Integration ist besonders deutlich, wo Hersteller Propylenoxid-Einheiten mit Polyetherpolyol-Produktion kombinieren. Diese Konfigurationen können Polyurethansysteme für Bauwesen, Möbel, Haushaltsgeräte, konventionelle Fahrzeuge und Elektrofahrzeugkomponenten liefern, ohne sich auf das gleiche Volumen externer Zwischenproduktverkäufe zu verlassen. Propylenglykol bietet einen zweiten Derivatkanal, der Lebensmittel-, Pharma- und Körperpflegeanwendungen erreicht. Dieses breitere Portfolio kann Herstellern helfen, die zyklischeren Muster auszugleichen, die mit der Bau- und Automobilnachfrage verbunden sind. Es beseitigt nicht die Abhängigkeit von Rohstoffkosten oder Sicherheitsanforderungen, kann aber die Bandbreite der Absatzmärkte für die Produktion eines Herstellers verbessern. Aus diesem Grund ist die Technologielizenzierung neben direkten Kapazitätsinvestitionen zu einem bedeutenden Wettbewerbshebel geworden. Solvays Panjin-Lizenz und die KBR- und Sumitomo Chemical-Allianz zeigen beide, wie Technologieinhaber zukünftige Kapazitäten beeinflussen können, ohne jede Anlage selbst zu betreiben. Solche Vereinbarungen können auch beeinflussen, wo neue Projekte gebaut werden und welche Produktionswege kommerziell zugänglich werden. Das Wettbewerbsbild bleibt von der dauerhaften Schließung von PO11 in Maasvlakte beeinflusst, die eine etablierte europäische Versorgungsquelle beseitigte. Käufer in Europa könnten daher der verbleibenden inländischen Produktion, Importen und der Zuverlässigkeit integrierter Lieferanten mehr Gewicht beimessen. Die von LyondellBasell im Jahr 2026 gemeldeten Ausfallzeiten in Bayport zeigten ebenfalls, dass Störungen in großen Anlagen das regionale Versorgungsgleichgewicht beeinflussen können. Hersteller mit mehr als einem Weg zu Derivaten könnten besser positioniert sein, um kurzfristige Verfügbarkeitsschwankungen zu bewältigen. Der gelieferte Forschungsentwurf lieferte keinen verifizierten kombinierten Anteil für die führenden Unternehmen. Er unterstützt daher eher eine mäßig als eine stark konzentrierte Beschreibung des Propylenoxid-Marktes.
Führende Unternehmen im Propylenoxid-Markt
-
Dow
-
LyondellBasell Industries N.V.
-
BASF
-
Shell plc
-
Indorama Ventures Public Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: LyondellBasells Bayport PO/TBA-Anlage in Texas verzeichnete im zweiten Quartal 2026 ungeplante Ausfallzeiten mit einem geschätzten EBITDA-Einfluss von 250 Millionen USD, der auf mit dem Nahen Osten verbundene Versorgungsunterbrechungen zurückzuführen ist. Die Anlage wurde im Juni 2026 wieder in Betrieb genommen, wobei das Unternehmen für das dritte Quartal 2026 eine Auslastung von 85 % anstrebte, verglichen mit 65 % im zweiten Quartal, was das Segment für verbesserte Volumina in der zweiten Jahreshälfte 2026 positioniert.
- Juni 2026: Die von Evonik lizenzierte Wasserstoffperoxid-Großanlage, die von Fuhua in Leshan, Provinz Sichuan, China betrieben wird, nahm am 18. Juni 2026 den Betrieb auf und erreichte innerhalb weniger Tage eine spezifikationsgerechte Produktion. Mit einer Jahreskapazität von 200.000 Tonnen industriellem H₂O₂ ist die Anlage eine der größten in der Region und wird das Evonik Fuhua New Materials-Gemeinschaftsunternehmen sowie den regionalen Händlermarkt mit wichtigem HPPO-Rohstoff versorgen.


Globaler Propylenoxid-Marktberichtsumfang
Propylenoxid ist eine klare, farblose und äußerst entzündliche Flüssigkeit mit einem etherartigen Geruch, die hauptsächlich zur Herstellung von Polyetherpolyolen für Polyurethankunststoffe verwendet wird.
Der Propylenoxid-Markt ist nach Produktionsverfahren, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produktionsverfahren ist der Markt in Chlorhydrin-Verfahren, Styrolmonomer-Verfahren, Wasserstoffperoxid-Verfahren und Sonstige segmentiert. Nach Anwendung ist der Markt in Polyetherpolyole, Propylenglykol und Sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobilindustrie, Bauwesen und Konstruktion, Chemikalien und Sonstige Endverbrauchsbranchen segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht umfasst auch die Propylenoxid-Marktgröße und Prognosen für den Propylenoxid-Markt in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Chlorhydrin-Verfahren |
| Styrolmonomer-Verfahren |
| Wasserstoffperoxid-Verfahren |
| Sonstige |
| Polyetherpolyole |
| Propylenglykol |
| Sonstige Anwendungen |
| Automobilindustrie |
| Bauwesen und Konstruktion |
| Chemikalien |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktionsverfahren | Chlorhydrin-Verfahren | |
| Styrolmonomer-Verfahren | ||
| Wasserstoffperoxid-Verfahren | ||
| Sonstige | ||
| Nach Anwendung | Polyetherpolyole | |
| Propylenglykol | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Automobilindustrie | |
| Bauwesen und Konstruktion | ||
| Chemikalien | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle und prognostizierte Wert des Propylenoxid-Marktes bis 2031?
Der Propylenoxid-Markt wird voraussichtlich bis 2031 31,43 Milliarden USD erreichen und mit einer CAGR von 5,63 % von 23,90 Milliarden USD im Jahr 2026 wachsen.
Welches Produktionsverfahren wächst am schnellsten für Propylenoxid?
Das Wasserstoffperoxid-Verfahren ist das am schnellsten wachsende Verfahren mit einer prognostizierten CAGR von 5,97 % bis 2031.
Welche Anwendung verbraucht am meisten Propylenoxid?
Polyetherpolyole führten die Anwendungen mit 65,32 % des Verbrauchs im Jahr 2025 an, gestützt durch Polyurethanschaum-Anwendungen.
Welche Region führt die Propylenoxid-Nachfrage an?
Asien-Pazifik führte mit einem Umsatzanteil von 48,83 % im Jahr 2025 und wird voraussichtlich mit einer CAGR von 6,45 % bis 2031 wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

