
Tamaño y Participación del Mercado de Óxido de Propileno
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 23.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Óxido de Propileno por Mordor Intelligence
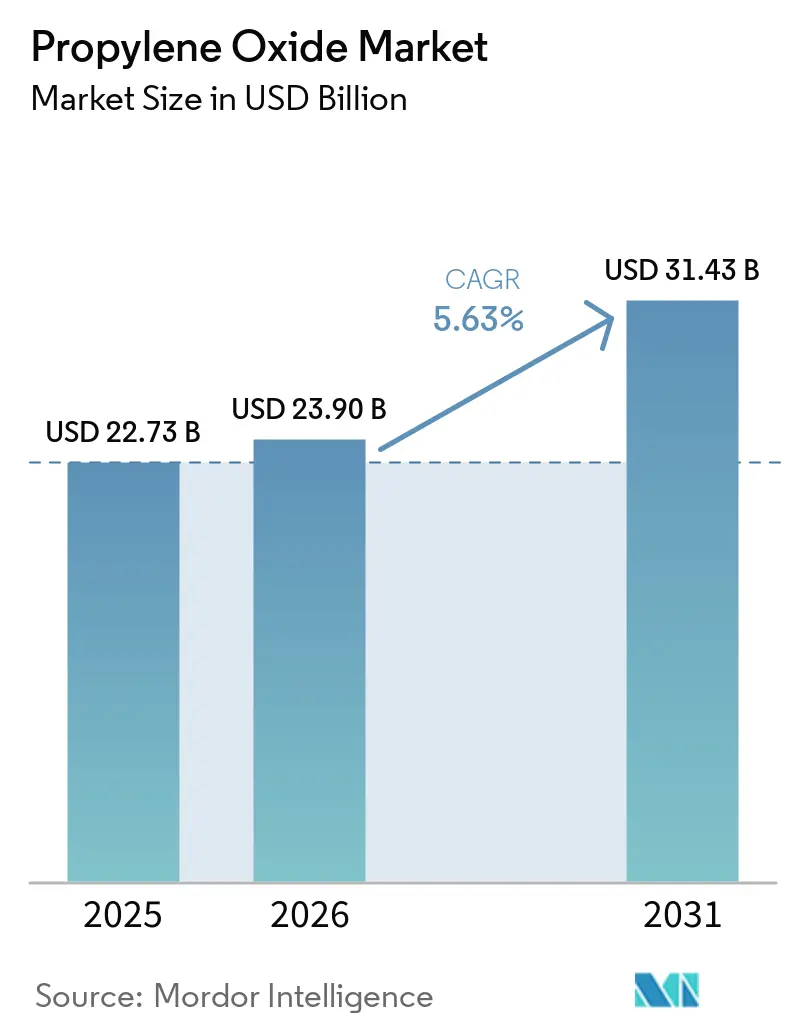
Se proyecta que el tamaño del mercado de óxido de propileno se expanda desde 22,73 mil millones de USD en 2025 y 23,90 mil millones de USD en 2026 hasta 31,43 mil millones de USD en 2031, a una CAGR del 5,63% entre 2026 y 2031. El mercado de óxido de propileno está respaldado por normativas de construcción que incrementan la demanda de materiales de aislamiento eficientes. El uso del poliuretano en componentes de vehículos eléctricos también amplía la demanda más allá de los interiores de vehículos convencionales. Las restricciones medioambientales sobre la producción por clorohidrina favorecen rutas de producción más limpias, en particular la tecnología de peróxido de hidrógeno para óxido de propileno. Los productores están respondiendo mediante instalaciones integradas que convierten el óxido de propileno en polioles o propilenglicol en el mismo emplazamiento. Este enfoque reduce la exposición a los precios al contado y hace que la capacidad en la cadena descendente sea más importante en todo el mercado de óxido de propileno.
Conclusiones Clave del Informe
- Por proceso de producción, el proceso de clorohidrina representó el 33,56% de la participación del mercado de óxido de propileno en 2025, mientras que se espera que el proceso de peróxido de hidrógeno crezca a una CAGR del 5,97% hasta 2031.
- Por aplicación, los polioles de poliéter representaron el 65,32% del tamaño del mercado de óxido de propileno en 2025, mientras que se prevé que el propilenglicol se expanda a una CAGR del 6,13% hasta 2031.
- Por industria de uso final, la construcción y edificación representó el 36,14% de los ingresos en 2025, mientras que el sector automotriz registró la CAGR proyectada más alta del 6,67% hasta 2031.
- Por geografía, Asia-Pacífico representó el 48,83% de la participación en ingresos en 2025, y se espera que sea la región de más rápido crecimiento con una CAGR del 6,45% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Óxido de Propileno
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Espuma para Edificios Energéticamente Eficientes | +1.4% | Global, más fuerte en la UE, América del Norte y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Adopción de Materiales Ligeros en Vehículos | +1.0% | Global, liderado por China, Alemania y Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de la Demanda de Propilenglicol | +0.8% | Global, más fuerte en América del Norte, la UE y Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Capacidad en Asia-Pacífico e Integración en la Cadena Descendente | +0.7% | Núcleo de Asia-Pacífico, con efecto secundario en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Comercialización de Tecnología de Producción más Limpia | +0.6% | Global, con China y la UE como principales impulsores regulatorios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Espumas de Poliuretano en Edificios Energéticamente Eficientes
El mercado de óxido de propileno se beneficia de las normativas de construcción que exigen un mejor rendimiento térmico en las nuevas construcciones y en las renovaciones, lo que convierte las especificaciones de aislamiento en una fuente importante de demanda. La Directiva revisada de la Unión Europea sobre el Rendimiento Energético de los Edificios exige edificios de cero emisiones para los nuevos edificios públicos a partir de 2028 y para todos los nuevos edificios a partir de 2030 [1]. La espuma rígida de poliuretano puede ofrecer una conductividad térmica de tan solo 0,022 W/m·K, lo que la hace útil cuando los diseños de los edificios limitan el espesor de aislamiento disponible. La Oficina de Tecnologías de Edificación del Departamento de Energía de los Estados Unidos apoya las mejoras en la eficiencia de los edificios y las tecnologías para los edificios existentes. Estas normativas incrementan la demanda de sistemas de espuma proyectada y de paneles que utilizan polioles de poliéter derivados del óxido de propileno, en lugar de tratar la selección del aislamiento como una elección meramente discrecional. También dirigen la atención hacia materiales que cumplen los requisitos térmicos sin cambios importantes en los diseños de paredes o techos. Los productores integrados pueden satisfacer requisitos más estrictos de viscosidad y reactividad mejor que los proveedores centrados únicamente en material de grado básico, lo que vincula la demanda regulatoria con un mayor énfasis en la consistencia del producto.
Adopción de Materiales Ligeros en Vehículos Eléctricos y Convencionales
El mercado de óxido de propileno se beneficia del uso del poliuretano en componentes de vehículos que reemplazan materiales más pesados, manteniendo al mismo tiempo los requisitos funcionales de los sistemas del vehículo. La producción mundial de vehículos alcanzó 96,4 millones de unidades en 2025, un incremento del 3,9% respecto a 2024, según la Organización Internacional de Constructores de Automóviles (OICA). Covestro afirma que su tecnología de poliuretano Baypreg STM puede reducir el peso de las carcasas de los paquetes de baterías hasta en un 60% en comparación con el acero. Estos sistemas también pueden proporcionar aislamiento eléctrico y rendimiento retardante de llama en el mismo componente, evitando la necesidad de depender únicamente de materiales separados para cada función. Las aplicaciones de vehículos eléctricos, por tanto, requieren polioles de poliéter especiales para encapsulantes semirígidos y espumas estructurales, a diferencia de muchos usos establecidos de espuma flexible. El consiguiente desplazamiento hacia grados de mayor valor puede beneficiar a los productores que cuentan con capacidad de formulación y procesamiento en la cadena descendente, especialmente cuando los fabricantes de vehículos buscan menos componentes y menor peso.
Expansión de la Demanda de Propilenglicol en Aplicaciones Alimentarias, Farmacéuticas y de Cuidado Personal
El mercado de óxido de propileno cuenta con una base de demanda más amplia porque el propilenglicol sirve para usos alimentarios, farmacéuticos y de cuidado personal con diferentes patrones de compra. El Reglamento de la UE n.º 1333/2008 incluye el propilenglicol como aditivo alimentario E1520 en sus listas de aditivos autorizados. Este estatus respalda su uso como humectante, disolvente y conservante en productos de panadería, confitería, bebidas, formulaciones lácteas y otras preparaciones alimentarias. La demanda de estas aplicaciones está menos directamente vinculada a los ciclos de construcción y vehículos, lo que amplía el perfil de uso final para los productores con capacidad de propilenglicol. Los proveedores que cumplen los requisitos farmacopeicos y de trazabilidad pueden diferenciar su oferta de los proveedores de grado industrial y atender a compradores con necesidades de documentación de materiales más exigentes.
Expansión de Capacidad en Asia-Pacífico e Integración en la Cadena Descendente
El mercado de óxido de propileno está siendo reconfigurado por la nueva capacidad en Asia-Pacífico y una mayor integración en la cadena descendente, lo que afecta tanto al suministro local como a la competencia en exportaciones. Solvay otorgó una licencia de su tecnología de proceso de peróxido de hidrógeno a North Huajin Refining and Petrochemical Company para una planta de 300.000 toneladas por año en Panjin, China[2]. La instalación planificada ilustra cómo la concesión de licencias tecnológicas apoya la expansión de rutas de producción más limpias al mismo tiempo que los operadores locales amplían su base de producción. Los productores también están combinando unidades de óxido de propileno basadas en peróxido de hidrógeno con instalaciones de polioles de poliéter, lo que permite que el material intermedio pase directamente a la producción de derivados. Esta configuración mantiene una mayor proporción del valor dentro de una cadena integrada y otorga a los operadores un mayor control sobre el uso de su producción. También reduce el volumen expuesto al mercado de óxido de propileno en el mercado libre y aumenta la presión sobre los proveedores independientes que deben vender una mayor proporción de su producción externamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Propileno como Materia Prima y de la Energía | -1.3% | Global, más aguda en Europa y el noreste de Asia | Corto plazo (≤ 2 años) |
| Carga de Cumplimiento Medioambiental y de Seguridad Laboral | -0.7% | Principalmente la UE y América del Norte, en aumento en China | Largo plazo (≥ 4 años) |
| Exposición a Coproductos en las Rutas PO-Estireno y PO-TBA | -0.7% | Europa Occidental, América del Norte y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Propileno como Materia Prima y de la Energía
El mercado de óxido de propileno sigue siendo sensible a los costos del propileno y la energía, ya que el propileno proviene del petróleo crudo, el gas natural y rutas de procesamiento relacionadas que responden a las condiciones energéticas más amplias. Esta exposición afecta tanto a los precios como a los márgenes de los productores, y también puede influir en la competitividad relativa de las diferentes regiones. El borrador suministrado informó que el propileno del este de Asia pasó de 865 USD por tonelada métrica a finales de junio de 2026 a 1.010 USD por tonelada métrica a mediados de julio de 2026. La fuente citada para ese movimiento no cumple el estándar de fuente requerido, por lo que la cifra no se utiliza en este informe. Los choques de costos pueden ser especialmente difíciles para los productores con activos más antiguos, integración limitada o una mayor dependencia del suministro de materias primas adquiridas externamente. La presión de costos repetida puede acelerar el cierre de capacidades y reducir la diversidad del suministro regional, dejando a los compradores más expuestos a interrupciones en las grandes plantas restantes.
Carga de Cumplimiento Medioambiental y de Seguridad Laboral
El mercado de óxido de propileno enfrenta costos sustanciales para el almacenamiento seguro, la manipulación, el control de emisiones y la divulgación, ya que la sustancia tiene clasificaciones de peligro exigentes. La Agencia Europea de Sustancias y Mezclas Químicas incluye el óxido de propileno en su Lista de Candidatos de sustancias extremadamente preocupantes. La clasificación exige la comunicación en la cadena de suministro para los artículos que contienen la sustancia por encima del umbral pertinente y añade un requisito de cumplimiento continuo para los operadores afectados. La Directiva Seveso III exige medidas de prevención y control de accidentes graves para las instalaciones cubiertas. En los Estados Unidos, la OSHA establece un límite de exposición permisible de 8 horas de 100 ppm para el óxido de propileno. El NIOSH recomienda un límite de exposición inferior de 2 ppm, lo que puede aumentar los requisitos de ingeniería para las instalaciones que siguen prácticas más protectoras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso de Producción: Las Rutas más Limpias Ganan Importancia Estratégica
El proceso de clorohidrina representó el 33,56% de la participación del mercado de óxido de propileno en 2025, principalmente debido a su base instalada. El proceso enfrenta una eliminación progresiva impulsada por políticas en China y una contracción económica en Europa. La industria del óxido de propileno sigue utilizando las rutas de monómero de estireno e hidroperóxido de cumeno en las principales instalaciones integradas. Esas rutas pueden estar expuestas a los precios de sus coproductos. La tecnología de peróxido de hidrógeno es el proceso de producción de más rápido crecimiento, con una CAGR proyectada del 5,97% hasta 2031. Su producción libre de coproductos y su adecuación a requisitos medioambientales más estrictos respaldan la nueva inversión.
Se espera que el tamaño del segmento de tecnología de peróxido de hidrógeno se beneficie de proyectos ubicados junto a capacidad de polioles de poliéter. El proyecto de Panjin de 300.000 toneladas por año con licencia de Solvay demuestra el continuo interés comercial en esta ruta. El acuerdo de KBR con Sumitomo Chemical amplía el acceso al óxido de propileno mediante tecnología de cumeno. Ambas tecnologías reducen la dependencia de los mercados de monómero de estireno o alcohol terc-butílico. En Europa, los cierres de activos más antiguos indican que la inversión de reemplazo puede seguir siendo limitada. En la región de Asia-Pacífico, los proyectos integrados pueden procesar la producción internamente en lugar de venderla en el mercado al contado. Esta diferencia cambia la posición competitiva de los proveedores que no tienen operaciones en la cadena descendente.
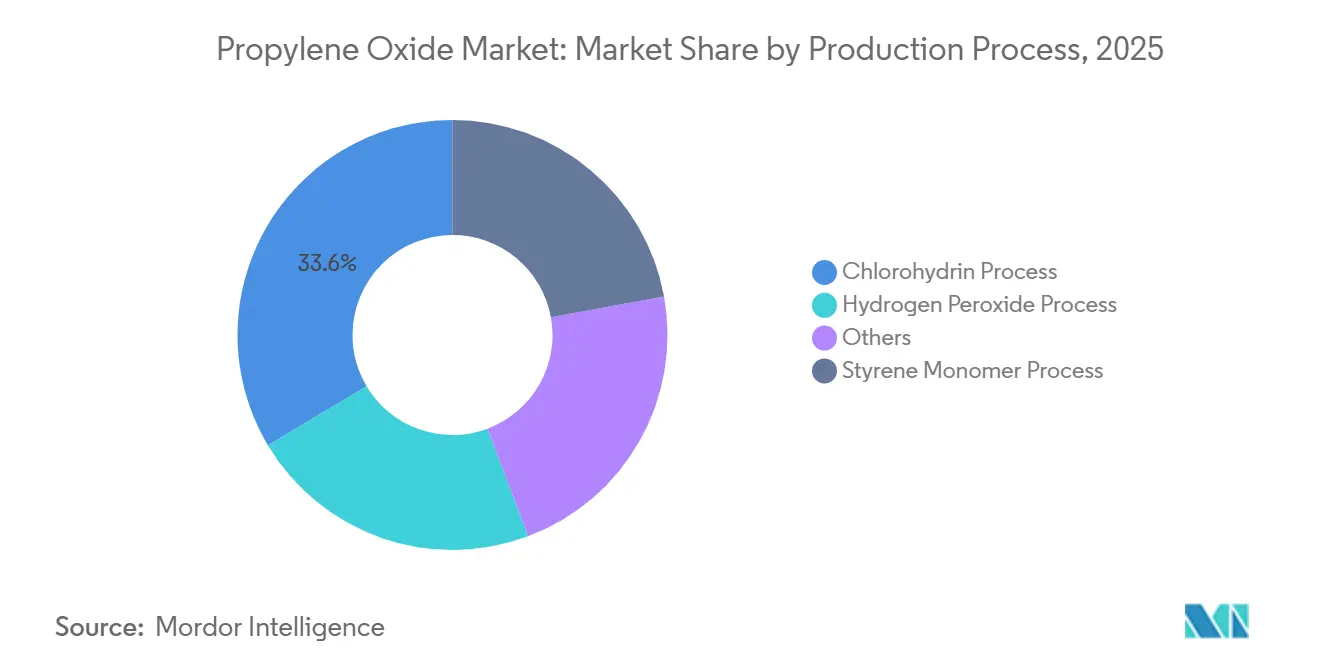
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Polioles de Poliéter Mantienen el Liderazgo en Volumen
Los polioles de poliéter representaron el 65,32% del tamaño del mercado de óxido de propileno en 2025. Su escala refleja el uso en espuma de poliuretano flexible y rígida para construcción, mobiliario, automoción y electrodomésticos. El propilenglicol es la aplicación de más rápido crecimiento, con una CAGR proyectada del 6,13% hasta 2031. Se beneficia de la demanda en los sectores alimentario, farmacéutico y de cuidado personal. El mercado de óxido de propileno, por tanto, combina una base de poliuretano de alto volumen con aplicaciones que tienen diferentes ciclos de demanda. Otros usos incluyen éteres de glicol y productos químicos especiales para recubrimientos, surfactantes y agroquímicos.
El mercado de óxido de propileno está experimentando un desplazamiento dentro de los polioles de poliéter hacia sistemas específicos para cada aplicación. Las carcasas y módulos de baterías de vehículos eléctricos requieren formulaciones retardantes de llama, semirígidas y estructuralmente duraderas. La solución de paquete de baterías de Covestro muestra los requisitos funcionales que respaldan estas aplicaciones de poliuretano de mayor valor. El propilenglicol de grado farmacéutico añade una oportunidad separada para los proveedores que pueden cumplir las expectativas de trazabilidad. La aprobación como aditivo alimentario en la UE proporciona una base regulatoria establecida para nuevas aplicaciones alimentarias. Estos canales especializados pueden reducir la dependencia de la demanda estándar de espuma flexible.
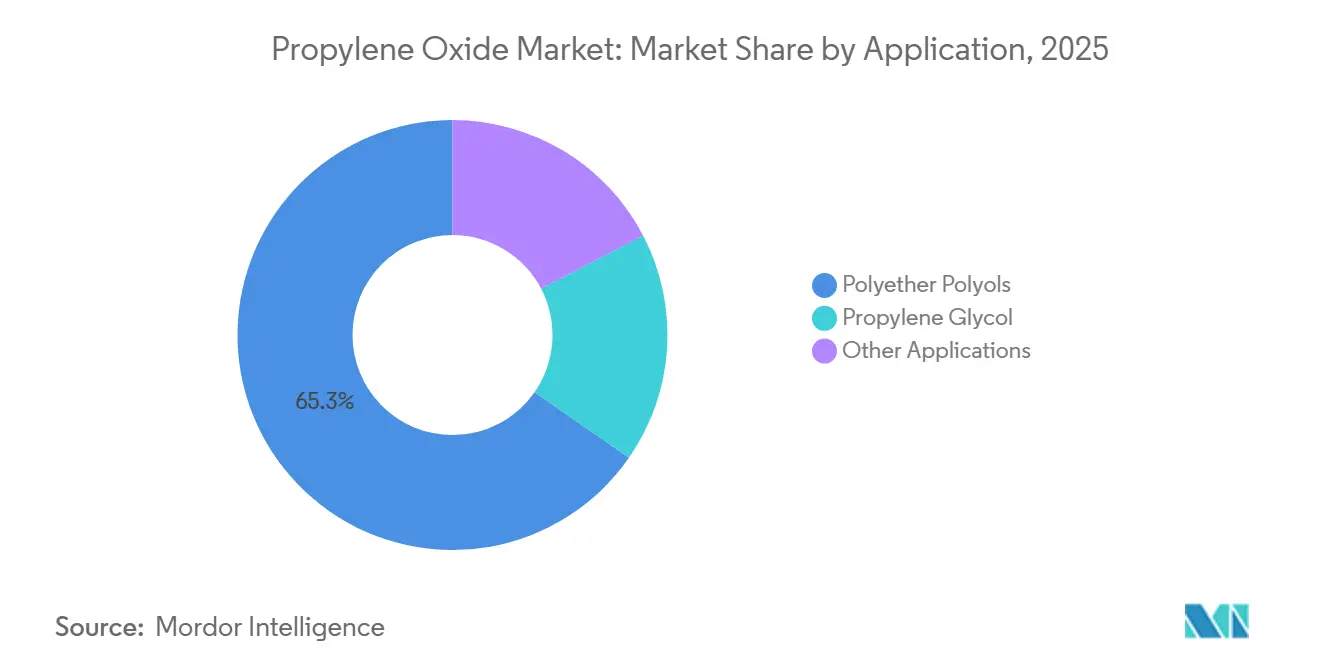
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: La Construcción Sostiene el Volumen y el Sector Automotriz Lidera el Crecimiento
La construcción y edificación representó el 36,14% de los ingresos del óxido de propileno en 2025. El aislamiento de espuma rígida de poliuretano respalda la demanda en edificios comerciales y residenciales. Los requisitos de rendimiento energético hacen que una parte de esa demanda sea menos dependiente de los ciclos de construcción a corto plazo. El sector automotriz es el sector de uso final de más rápido crecimiento, con una CAGR prevista del 6,67% hasta 2031. Los vehículos convencionales utilizan poliuretano en asientos, tableros de instrumentos y componentes de ruido, vibración y dureza. El mercado de óxido de propileno también se beneficia de usos más recientes en carcasas de baterías de vehículos eléctricos y sistemas de gestión térmica.
La participación de la construcción refleja la gran base instalada de usos de aislamiento. La directiva de edificación de la Unión Europea establece una dirección política a largo plazo hacia nuevos edificios más eficientes. La producción de vehículos de 96,4 millones de unidades en 2025 proporciona una amplia base para la demanda de poliuretano en el sector automotriz. Las aplicaciones de baterías difieren de la espuma tradicional para vehículos porque combinan funciones estructurales, de aislamiento y de seguridad. Covestro informa que Baypreg STM puede combinar estas funciones al tiempo que reduce el peso de la carcasa en comparación con el acero. Los productos químicos aportan demanda de éteres de glicol, surfactantes y disolventes industriales. Los bienes de consumo, el calzado y los colchones añaden una demanda recurrente vinculada a la urbanización y el consumo de los hogares.
Análisis Geográfico
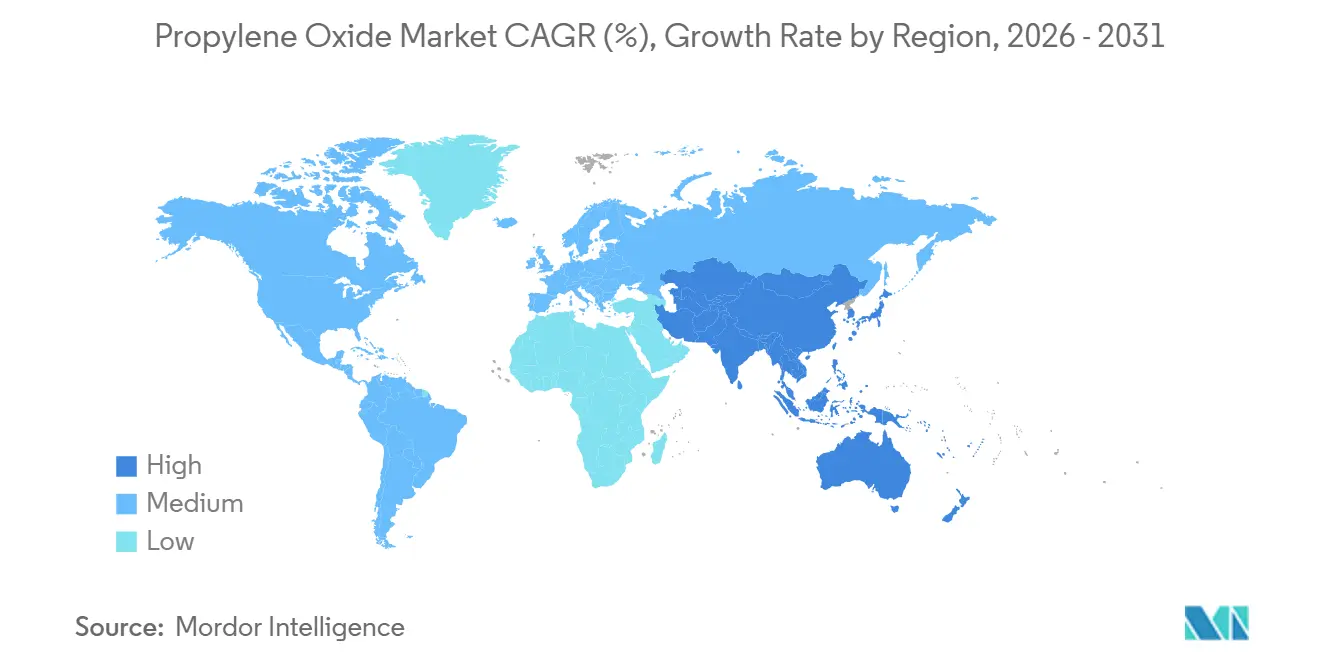
Asia-Pacífico representó el 48,83% del tamaño del mercado de óxido de propileno en 2025 y se prevé que crezca a una CAGR del 6,45% hasta 2031. China es central para la producción regional, las adiciones de capacidad y la integración en la cadena descendente. El borrador de investigación suministrado describió el exceso de capacidad china como una fuente de presión exportadora en el Sudeste Asiático, Oriente Medio y África. India añade demanda regional a través de la urbanización, la actividad farmacéutica, el cuidado personal y el desarrollo de infraestructuras. Japón y Corea del Sur siguen siendo importantes para los polioles de alta pureza y el propilenglicol de grado farmacéutico. El mercado de óxido de propileno en estos países enfrenta una creciente presión del suministro chino de menor costo.
América del Norte es el segundo mayor mercado regional de óxido de propileno, respaldado por la disponibilidad de materias primas y activos de producción integrados. LyondellBasell informó de una parada no planificada en su instalación Bayport PO/TBA durante el segundo trimestre de 2026 y señaló que la instalación se reinició en junio. Este evento mostró la importancia de las grandes plantas para el suministro regional. Europa experimentó una reducción estructural del suministro tras los cierres permanentes en 2025. LyondellBasell y Covestro cerraron permanentemente la unidad PO11 en Maasvlakte en marzo de 2025. La demanda sigue vinculada al sector automotriz y a la construcción, mientras que las adquisiciones dependen cada vez más de las importaciones y de las instalaciones integradas restantes.
América del Sur y Oriente Medio y África siguen siendo mercados más pequeños en el mercado de óxido de propileno. Brasil respalda la demanda sudamericana a través de la construcción y la fabricación automotriz, donde los materiales de poliuretano se utilizan en aislamiento, sistemas de vehículos, mobiliario y otros productos de consumo en los principales centros urbanos, industriales y regionales. Argentina tiene demanda de la producción agroquímica y de cuidado personal, lo que proporciona canales de derivados más allá del ciclo de construcción. Arabia Saudita cuenta con operaciones petroquímicas integradas que se benefician de materias primas de propileno competitivas y pueden respaldar la disponibilidad regional de intermedios químicos. Sudáfrica y otros mercados del África Subsahariana tienen una demanda creciente de espuma para aislamiento y mobiliario a medida que el desarrollo urbano aumenta la necesidad de materiales de construcción y productos para el hogar. El mercado de óxido de propileno podría beneficiarse de la inversión local en la cadena descendente a medida que se desarrollen la urbanización y la fabricación de bienes de consumo, aunque el borrador suministrado no proporcionó cifras verificadas del tamaño del mercado para estos países. La conversión local de óxido de propileno en polioles, propilenglicol, insumos para recubrimientos y productos químicos especiales reduciría la necesidad de transportar todo el material intermedio a largas distancias. También daría a los fabricantes regionales un acceso más directo a los insumos para construcción, electrodomésticos, producción automotriz, calzado, colchones y productos de cuidado personal. El nivel de inversión dependerá de la disponibilidad de materias primas fiables, tecnología de producción adecuada y una demanda suficiente para sostener plantas de derivados. Estas regiones siguen siendo, por tanto, relevantes como destinos de suministro y como posibles ubicaciones para el procesamiento de valor añadido, aunque su papel actual es menor que el de Asia-Pacífico, América del Norte y Europa.

Panorama Competitivo
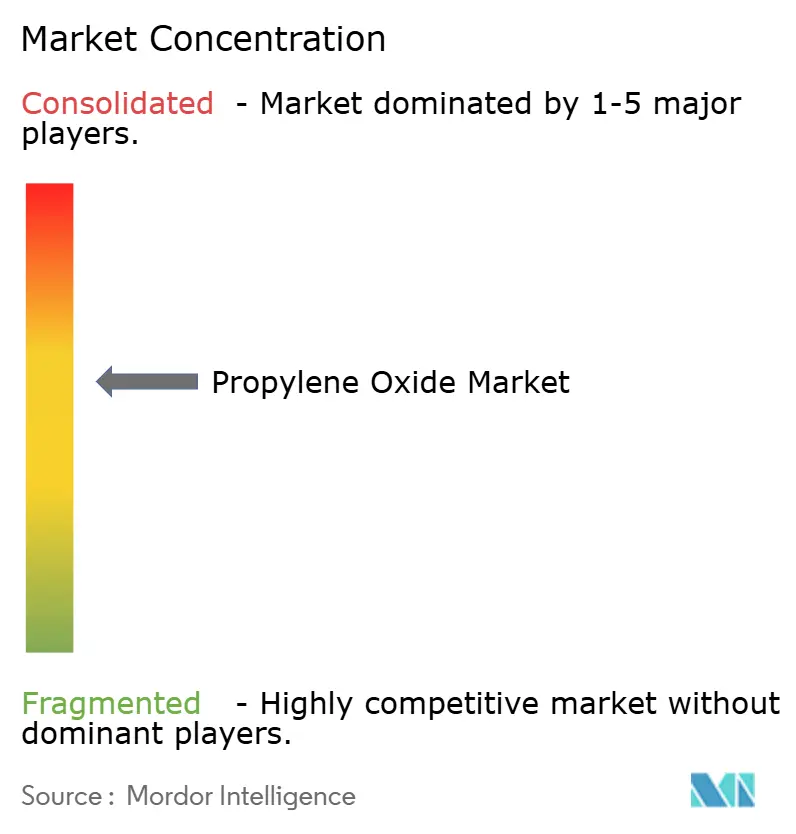
El mercado de óxido de propileno está moderadamente consolidado, con entre 6 y 8 grandes productores que controlan la mayor parte de la capacidad nominal en el borrador de investigación suministrado. La competencia difiere entre los proveedores occidentales que racionalizan activos de alto costo y los productores chinos que amplían la capacidad integrada. Dow respalda el suministro en América del Norte a través de la integración en la Costa del Golfo. El complejo de Amberes de BASF, desarrollado con Evonik, sigue siendo una instalación europea establecida de peróxido de hidrógeno para óxido de propileno. Repsol otorga licencias de tecnología POSM y participa en operaciones integradas. Huntsman suministra polioles especiales para el sector automotriz y la construcción a través de su empresa conjunta Nanjing Jinling en China.
LyondellBasell y Covestro proporcionaron un claro ejemplo de racionalización de capacidad cuando anunciaron el cierre permanente de PO11 en marzo de 2025. El cierre citó el exceso de capacidad global, las importaciones asiáticas y los costos de producción europeos. Solvay proporcionó un segundo ejemplo estratégico a través de su licencia tecnológica de 2024 para la planta de North Huajin en China. Ese acuerdo respalda la nueva capacidad de peróxido de hidrógeno para óxido de propileno en lugar de la tecnología de clorohidrina más antigua. La planta de peróxido de hidrógeno con licencia de Evonik en Leshan inició operaciones el 18 de junio de 2026. Estos movimientos muestran que el acceso a la tecnología y los acuerdos integrados de materias primas son herramientas competitivas clave.
El mercado de óxido de propileno favorece a las empresas que pueden convertir su producción en polioles, propilenglicol y otros derivados en lugar de depender de las ventas en el mercado libre del intermedio. La integración reduce la exposición directa a los movimientos de precios en el mercado libre porque el material puede consumirse dentro de la propia red de producción del productor. También permite a los productores adaptar los materiales para aplicaciones de aislamiento, vehículos, farmacéuticas, cuidado personal, recubrimientos, surfactantes y disolventes industriales que requieren diferentes características de rendimiento. Los productores independientes enfrentan una mayor presión de productos básicos cuando la capacidad se expande más rápido que la demanda en la cadena descendente o cuando los compradores locales pueden obtener productos importados. La principal distinción competitiva no es, por tanto, solo la escala de la planta, sino también la tecnología del proceso, el acceso consistente a materias primas y la capacidad de derivados. El borrador suministrado también describió una división entre la racionalización de capacidad en los mercados occidentales y la expansión de los productores chinos. Esa división puede cambiar el equilibrio geográfico del suministro porque los activos más antiguos enfrentan mayores requisitos de cumplimiento y operación, mientras que los activos más nuevos utilizan tecnología más limpia. Las empresas que operan instalaciones basadas en peróxido de hidrógeno pueden evitar la exposición directa a coproductos asociada con las plantas de PO-monómero de estireno y PO-alcohol terc-butílico. Las empresas que operan unidades de co-oxidación aún pueden beneficiarse de la integración en refinerías y petroquímica, pero siguen expuestas a las condiciones del mercado de sus productos asociados. El valor comercial de la integración es especialmente claro cuando los productores combinan unidades de óxido de propileno con la producción de polioles de poliéter. Estas configuraciones pueden suministrar sistemas de poliuretano para construcción, mobiliario, electrodomésticos, vehículos convencionales y componentes de vehículos eléctricos sin depender del mismo volumen de ventas externas de intermedios. El propilenglicol proporciona un segundo canal de derivados que llega a usos alimentarios, farmacéuticos y de cuidado personal. Esta cartera más amplia puede ayudar a los productores a equilibrar los patrones más cíclicos asociados con la demanda de construcción y automoción. No elimina la exposición a los costos de materias primas ni a los requisitos de seguridad, pero puede mejorar la gama de canales para la producción de un productor. Por esta razón, la concesión de licencias tecnológicas se ha convertido en una palanca competitiva significativa junto con la inversión directa en capacidad. La licencia de Panjin de Solvay y la alianza de KBR y Sumitomo Chemical muestran cómo los propietarios de tecnología pueden influir en la capacidad futura sin operar cada planta ellos mismos. Tales acuerdos también pueden determinar dónde se construyen los nuevos proyectos y qué rutas de producción se vuelven comercialmente accesibles. El panorama competitivo sigue afectado por el cierre permanente de PO11 en Maasvlakte, que eliminó una fuente establecida de suministro europeo. Los compradores en Europa pueden, por tanto, dar mayor importancia a la producción doméstica restante, las importaciones y la fiabilidad de los proveedores integrados. La parada de Bayport reportada por LyondellBasell durante 2026 mostró de manera similar que las interrupciones en grandes instalaciones pueden afectar el equilibrio del suministro regional. Los productores con más de una ruta hacia los derivados pueden estar mejor posicionados para gestionar los cambios a corto plazo en la disponibilidad. El borrador de investigación suministrado no proporcionó una participación combinada verificada para las principales empresas. Por tanto, respalda una descripción moderada en lugar de altamente concentrada del mercado de óxido de propileno.
Líderes de la Industria del Óxido de Propileno
-
Dow
-
LyondellBasell Industries N.V.
-
BASF
-
Shell plc
-
Indorama Ventures Public Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: La instalación Bayport PO/TBA de LyondellBasell en Texas experimentó una parada no planificada en el segundo trimestre de 2026, con un impacto estimado en el EBITDA de 250 millones de USD atribuible a interrupciones de suministro relacionadas con Oriente Medio. La planta se reinició en junio de 2026, con la empresa orientando hacia una utilización del 85% en el tercer trimestre de 2026, en comparación con el 65% en el segundo trimestre, posicionando el segmento para mejorar los volúmenes en el segundo semestre de 2026.
- Junio de 2026: La megaplanta de peróxido de hidrógeno con licencia de Evonik operada por Fuhua en Leshan, provincia de Sichuan, China, inició operaciones el 18 de junio de 2026, alcanzando la producción dentro de especificaciones en pocos días. Con una capacidad anual de 200.000 toneladas de H₂O₂ de grado industrial, la instalación es una de las más grandes de la región y suministrará materia prima clave de HPPO a la empresa conjunta Evonik Fuhua New Materials, así como al mercado libre regional.


Alcance del Informe del Mercado Global de Óxido de Propileno
El óxido de propileno es un líquido transparente, incoloro y extremadamente inflamable con un olor similar al éter, utilizado principalmente para fabricar polioles de poliéter para plásticos de poliuretano.
El mercado de óxido de propileno está segmentado por proceso de producción, aplicación, industria de uso final y geografía. Por proceso de producción, el mercado está segmentado en proceso de clorohidrina, proceso de monómero de estireno, proceso de peróxido de hidrógeno y otros. Por aplicación, el mercado está segmentado en polioles de poliéter, propilenglicol y otras aplicaciones. Por industria de uso final, el mercado está segmentado en automotriz, construcción y edificación, productos químicos y otras industrias de uso final. Por geografía, el mercado está segmentado en Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño del mercado de óxido de propileno y los pronósticos para el mercado de óxido de propileno en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Proceso de Clorohidrina |
| Proceso de Monómero de Estireno |
| Proceso de Peróxido de Hidrógeno |
| Otros |
| Polioles de Poliéter |
| Propilenglicol |
| Otras Aplicaciones |
| Automotriz |
| Construcción y Edificación |
| Productos Químicos |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Proceso de Producción | Proceso de Clorohidrina | |
| Proceso de Monómero de Estireno | ||
| Proceso de Peróxido de Hidrógeno | ||
| Otros | ||
| Por Aplicación | Polioles de Poliéter | |
| Propilenglicol | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Automotriz | |
| Construcción y Edificación | ||
| Productos Químicos | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual y proyectado del mercado de óxido de propileno para 2031?
Se prevé que el mercado de óxido de propileno alcance los 31,43 mil millones de USD en 2031, expandiéndose a una CAGR del 5,63% desde los 23,90 mil millones de USD en 2026.
¿Qué proceso de producción está creciendo más rápido para el óxido de propileno?
El proceso de peróxido de hidrógeno es el proceso de más rápido crecimiento, con una CAGR proyectada del 5,97% hasta 2031.
¿Qué aplicación utiliza más óxido de propileno?
Los polioles de poliéter lideraron las aplicaciones con el 65,32% del consumo en 2025, respaldados por los usos en espuma de poliuretano.
¿Qué región lidera la demanda de óxido de propileno?
Asia-Pacífico lideró con el 48,83% de los ingresos en 2025 y se prevé que crezca a una CAGR del 6,45% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.

