
Tamanho e Participação do Mercado de Concreto
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
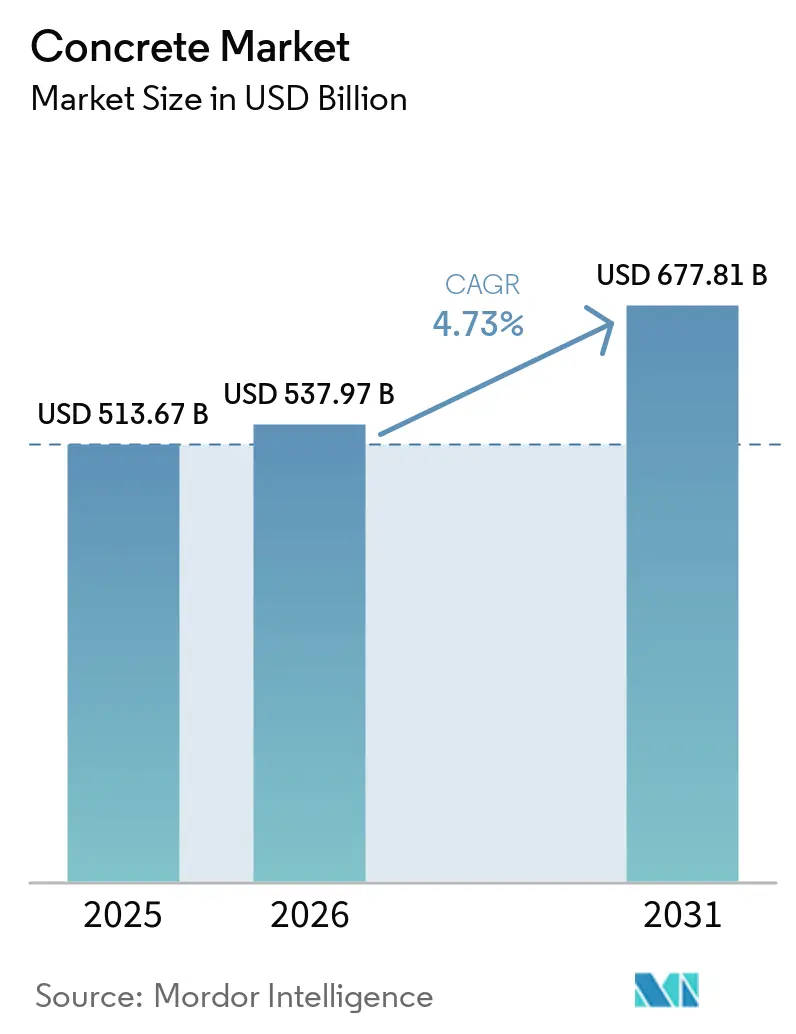
| Tamanho do Mercado (2026) | 537.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 677.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Concreto por Mordor Intelligence
O tamanho do Mercado de Concreto foi avaliado em 513,67 bilhões de USD em 2025 e estima-se que cresça de 537,97 bilhões de USD em 2026 para atingir 677,81 bilhões de USD até 2031, a um CAGR de 4,73% durante o período de previsão (2026-2031). O mercado de concreto é sustentado pelo investimento público em transporte, serviços públicos e outros ativos de longa duração que requerem grandes volumes de concreto. Os formatos produzidos em fábrica estão se tornando mais importantes porque melhoram a consistência dos lotes e reduzem o trabalho nos canteiros de obras. As aplicações armadas continuam sendo centrais para projetos que necessitam de desempenho estrutural confiável, incluindo instalações de energia, corredores de transporte e edifícios altos. Os produtores também estão migrando para formulações de maior resistência para projetos de infraestrutura e industriais. As normas de carbono, os custos voláteis de insumos e o raio de entrega limitado das operações de concreto usinado continuarão a moldar onde o mercado de concreto pode crescer de forma lucrativa.
Principais Conclusões do Relatório
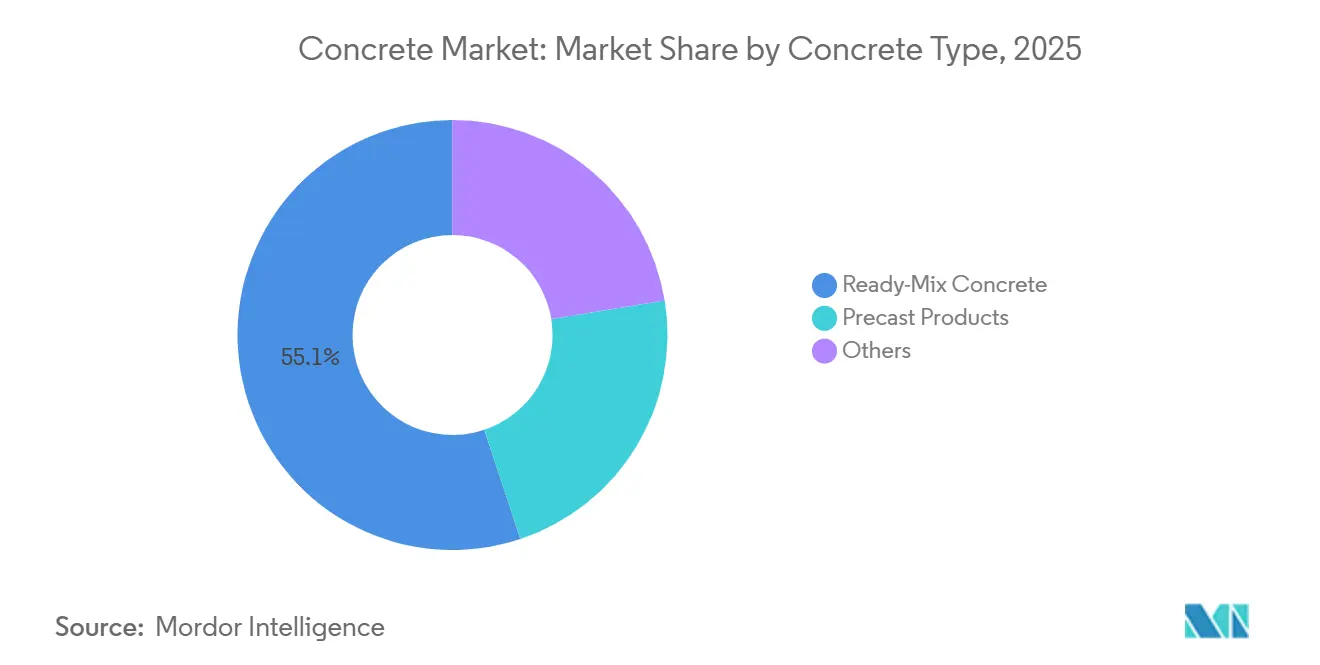
- Por tipo de concreto, o concreto usinado detinha 55,13% da participação do mercado de concreto em 2025, enquanto os produtos pré-moldados devem avançar a um CAGR de 5,24% até 2031.
- Por aplicação, o concreto armado detinha 71,45% da participação do mercado de concreto em 2025 e deve avançar a um CAGR de 5,53% até 2031.
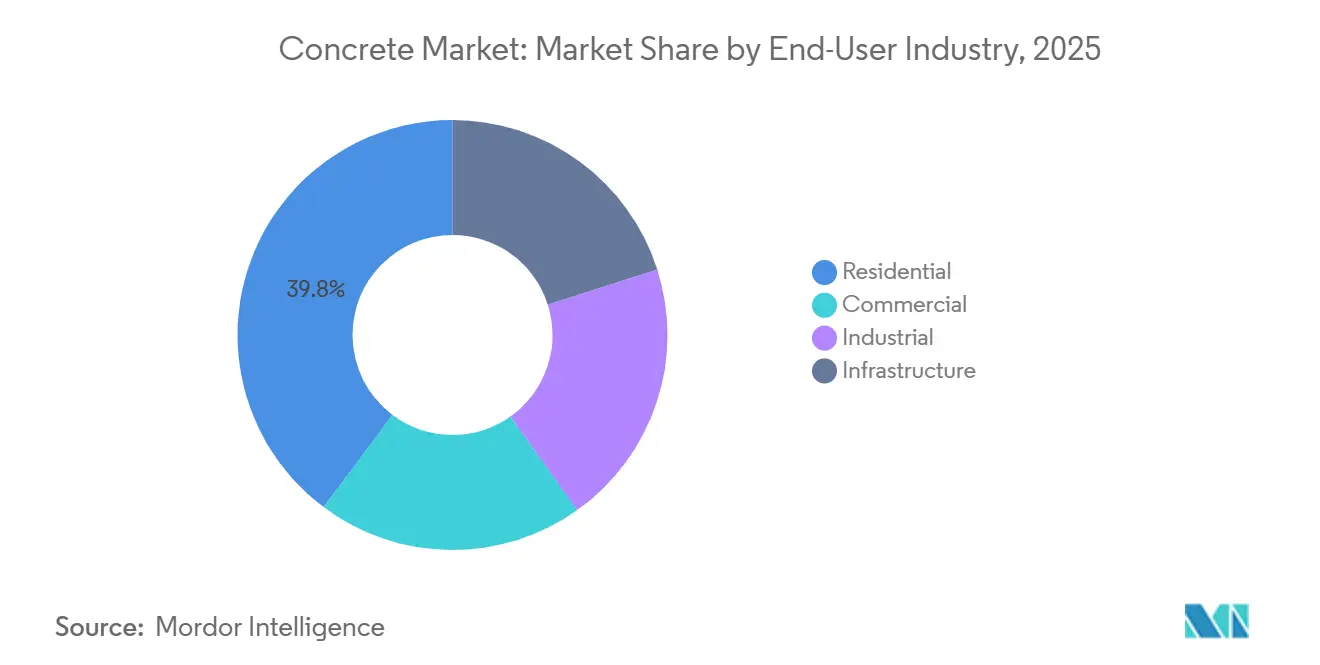
- Por setor do usuário final, o residencial detinha 39,77% da participação do mercado de concreto em 2025, enquanto o industrial deve avançar a um CAGR de 5,66% até 2031.
- Por geografia, a Ásia-Pacífico detinha 40,38% da participação do mercado de concreto em 2025 e deve avançar a um CAGR de 5,32% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Concreto
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento Global em Infraestrutura e Transporte | +1.8% | Global, concentrado na Ásia-Pacífico, América do Norte e Oriente Médio | Longo prazo (≥ 4 anos) |
| Demanda por Habitação Urbana e Construção Comercial | +1.4% | Núcleo da Ásia-Pacífico, com expansão para MEA e América do Sul | Médio prazo (2–4 anos) |
| Benefícios de Produtividade de Pré-moldados e Concreto Usinado | +0.9% | Global | Médio prazo (2–4 anos) |
| Construção de Baixo Carbono e Materiais Cimentícios Suplementares | +0.6% | Núcleo da UE, com expansão para América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Infraestrutura Resiliente e Adaptação a Condições Climáticas Extremas | +0.4% | Ásia-Pacífico, Golfo MEA, Costa do Golfo da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento Global em Infraestrutura e Transporte
Os compromissos governamentais com a modernização da infraestrutura estão estabelecendo uma base plurianual de demanda para o mercado de concreto. Programas de investimento público de longo prazo estão apoiando o transporte, os serviços públicos e outros ativos intensivos em concreto. Estradas, ferrovias, portos e instalações de energia requerem concreto ao longo dos ciclos de construção e manutenção. Um quilômetro de rodovia de 4 faixas pode exigir de 10.000 a 12.000 metros cúbicos de concreto, o que demonstra a intensidade material dos programas de transporte. Corredores de carga, ferrovias de alta velocidade e desenvolvimento portuário continuam sendo partes intensivas em concreto dos programas nacionais de infraestrutura. O investimento em infraestrutura no Brasil continua a apoiar a atividade de construção em projetos de transporte e serviços públicos.
Demanda por Habitação Urbana e Construção Comercial
O crescimento urbano está sustentando a demanda por construção residencial e comercial na Ásia, no Oriente Médio e na África Subsaariana. Os fornecedores de concreto atendem cada vez mais a essa demanda por meio de redes de centrais de dosagem, em vez de produção misturada no local. A habitação acessível em cidades menores cria oportunidades onde as redes de entrega de concreto usinado ainda são limitadas. Isso favorece fornecedores com redes densas de plantas, pois longas distâncias de entrega podem afetar o custo e a confiabilidade do serviço. Os data centers também requerem concreto de alto desempenho que possa atender aos requisitos de resistência a vibrações, cargas térmicas e produtos químicos, o que sustenta a demanda por misturas tecnicamente avançadas.
Benefícios de Produtividade de Pré-moldados e Concreto Usinado
Os formatos produzidos em fábrica estão ganhando importância no mercado de concreto porque reduzem as necessidades de mão de obra no local e encurtam os cronogramas de construção. Os painéis pré-moldados podem economizar semanas em projetos comerciais de vários andares, o que pode reduzir os custos de financiamento e despesas gerais para os incorporadores. O concreto usinado oferece aos empreiteiros um projeto de mistura consistente, tempo de concretagem previsível e menor dependência de mão de obra no local. As ferramentas digitais também estão melhorando a precisão dos lotes e reduzindo o desperdício nos canteiros de obras. O concreto impresso em três dimensões continua sendo uma aplicação de nicho, mas amplia o uso do concreto em trabalhos arquitetônicos especializados.
Construção de Baixo Carbono e Materiais Cimentícios Suplementares
O mercado de concreto está se adaptando aos requisitos de menor carbono incorporado nas contratações públicas e nos relatórios corporativos. A calcinação representa quase 60% da pegada de carbono da produção de cimento, portanto, a eletricidade renovável por si só não pode eliminar essa fonte de emissões[1]Agência Internacional de Energia, "Cimento e Concreto", Relatório da Agenda de Avanço 2025, iea.org. As formulações com materiais cimentícios suplementares podem reduzir as emissões de dióxido de carbono em 15% a 50% em comparação com os sistemas de cimento Portland comum. As combinações de escória granulada de alto-forno e cinzas volantes podem alcançar reduções de até 61% em altos níveis de substituição. A cinza de casca de arroz apresentou uma relação média de resistência aos 28 dias de 1,16 em relação ao cimento Portland comum a 20% de substituição em uma revisão de 2026. Os produtores que conseguem reformular em escala podem estar em melhor posição para atender às especificações em mudança sem depender apenas de tecnologias de captura de carbono.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Conformidade de Carbono Relacionados ao Cimento | -0.8% | Núcleo da UE (EU ETS, CBAM), com pressão de repasse de custos sobre exportadores da América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Volatilidade nos Custos de Energia, Agregados e Aditivos | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Raio de Entrega do Concreto Usinado e Restrições de Pega do Concreto | -0.4% | Global, particularmente em megacidades de mercados emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Conformidade de Carbono Relacionados ao Cimento
A conformidade com as normas de carbono é uma grande pressão de custo para os produtores de concreto que dependem de cimento com alto teor de clínquer. O cimento Portland tem um benchmark oficial do Mecanismo de Ajuste de Carbono na Fronteira de 0,83 tCO₂e por tonelada métrica, conforme o Regulamento de Execução da UE 2025/2621. O fator do Mecanismo de Ajuste de Carbono na Fronteira é de 2,5% em 2026 e está programado para subir para 48,5% até 2030, antes da exposição total em 2034[2]Comissão Europeia, "Regulamento UE 2023/956 que Estabelece um Mecanismo de Ajuste de Carbono na Fronteira", Jornal Oficial da União Europeia, eur-lex.europa.eu. Essa trajetória pode aumentar a desvantagem de custo das importações de cimento de alta emissão para a União Europeia. Os grandes produtores podem distribuir os custos de relatório e verificação em operações mais amplas, enquanto os fornecedores menores podem enfrentar um maior encargo de custos fixos. O mercado de concreto, portanto, tem um incentivo para usar aglomerantes de menor carbono e melhorar a medição de emissões. Os compradores também podem favorecer fornecedores que possam fornecer informações ambientais verificadas com a mesma confiabilidade que os dados de desempenho técnico.
Volatilidade nos Custos de Energia, Agregados e Aditivos
A volatilidade dos custos de insumos limita a capacidade de muitos produtores de concreto de proteger as margens por meio de aumentos de preços. A eletricidade é necessária para a moagem, enquanto o diesel continua sendo importante para as frotas de entrega de concreto usinado. O fornecimento de agregados é restrito onde as licenças de pedreira são limitadas, especialmente em áreas de alta demanda na Índia e no Sudeste Asiático. Requisitos mais elevados para agregados lavados e graduados adicionam pressão porque o concreto de alto desempenho usa insumos premium. Os superplastificantes e outros modificadores químicos estão expostos a mudanças nos preços das matérias-primas petroquímicas. Os produtores integrados com pedreiras próprias ou acordos de energia de longo prazo têm mais proteção do que os operadores locais independentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Concreto: O Concreto Usinado Ancora as Redes de Entrega, Enquanto os Produtos Pré-moldados Impulsionam a Expansão das Margens
O concreto usinado detinha 55,13% da participação do mercado de concreto em 2025. Sua posição reflete o valor da dosagem centralizada para um projeto de mistura consistente e tempo de concretagem preciso. O formato também reduz os requisitos de mão de obra no local, o que é importante em projetos urbanos densos com espaço de trabalho limitado. Os empreiteiros usam o concreto usinado para evitar a variação de qualidade associada aos materiais misturados no local. O tamanho do mercado de concreto para o concreto usinado se beneficia do uso amplo em obras residenciais, comerciais e de infraestrutura. As restrições de entrega ainda criam uma estrutura competitiva local porque os fornecedores precisam de plantas próximas aos clientes. Os operadores com fontes integradas de agregados podem melhorar a confiabilidade e gerenciar os custos de insumos.
Os produtos pré-moldados devem avançar a um CAGR de 5,24% até 2031. Eles são usados em revestimentos de túneis, vigas de pontes, lajes de piso modulares e outros projetos onde o controle em fábrica pode encurtar os cronogramas de construção. A cura padronizada e a precisão dimensional apoiam seu uso em projetos com requisitos rigorosos de durabilidade. A Associação Nacional de Concreto Pré-moldado relatou que as obras institucionais e de infraestrutura oferecem condições de financiamento mais duradouras do que a construção comercial padrão nos Estados Unidos. Os formatos produzidos em fábrica competirão em qualidade, prazo de entrega, cobertura logística e capacidade de atender às especificações do projeto. Esses fatores estão se tornando mais relevantes em todo o mercado de concreto à medida que os projetos se tornam mais complexos.


Por Aplicação: O Concreto Armado Lidera Tanto a Participação de Mercado Quanto o Crescimento
O concreto armado detinha uma participação de 71,45% da demanda de concreto em 2025. É utilizado em estacas de fundação, paredes de cisalhamento, tabuleiros de pontes, lajes industriais e estruturas estruturais. Data centers, projetos ferroviários, instalações de energia e torres residenciais dependem fortemente de sistemas armados. Esses usos requerem desempenho à tração que o concreto simples não pode fornecer. O tamanho do mercado de concreto para aplicações armadas é apoiado por códigos de construção que abordam atividade sísmica e cargas de vento. O Japão e vários mercados do Sudeste Asiático continuaram a atualizar os requisitos de desempenho sísmico. Tais normas podem aumentar a quantidade de concreto e armadura necessária em cada unidade estrutural. O mercado de concreto se beneficia quando os requisitos de resiliência são traduzidos em normas de construção aplicáveis.
O concreto simples é utilizado em pavimentos rodoviários, lajes de piso e concretagens em massa onde a resistência à compressão é suficiente. Ele proporciona uma demanda estável em obras de transporte e construção geral. O investimento em capacidade de aditivos apoia a demanda por construção orientada ao desempenho em várias regiões. Um estudo de 2026 relatou que a substituição de 20% de cinza de biomassa em formulações armadas aumentou a resistência à compressão aos 28 dias em 29,6% em comparação com as misturas de controle. Isso apoia o desenvolvimento contínuo de materiais para aplicações armadas com menor teor de carbono.
Por Setor do Usuário Final: A Escala Residencial Mascara a Velocidade de Crescimento Industrial
O residencial detinha uma participação de 39,77% da demanda global de concreto em 2025. A construção habitacional na Ásia-Pacífico, América do Sul e África Subsaariana absorve uma demanda substancial por concreto de especificação padrão. As concretagens residenciais geralmente usam misturas menos tecnicamente exigentes do que muitos projetos industriais e de infraestrutura. Isso limita o valor da receita de cada metro cúbico, mesmo quando o volume total é grande. A China apresentou um quadro contrastante porque o investimento imobiliário caiu 16% de janeiro a maio de 2026. Um portfólio de clientes equilibrado pode reduzir o impacto da fraqueza em qualquer categoria de construção. Esse equilíbrio oferece aos fornecedores do mercado de concreto uma demanda mais estável ao longo dos ciclos de construção em mudança.
O industrial deve avançar a um CAGR de 5,66% até 2031. Plantas de semicondutores, gigafábricas de baterias e instalações de armazenamento de gás natural liquefeito necessitam de concreto de alta especificação, pisos armados e condições de concretagem controladas. Esses requisitos podem suportar preços mais fortes do que as obras residenciais padrão. A demanda por infraestrutura também é apoiada por programas governamentais na Ásia e no Oriente Médio. A construção comercial situa-se entre obras padrão e técnicas, enquanto data centers e centros de logística aumentam a demanda por misturas de maior desempenho. A UltraTech Cement Ltd registrou um crescimento de volume de cimento cinza doméstico de 9,3% no exercício fiscal de 2026, apesar das condições residenciais mistas. Isso mostra como o investimento público em infraestrutura e industrial pode apoiar os fornecedores quando a demanda habitacional é irregular.
Análise Geográfica
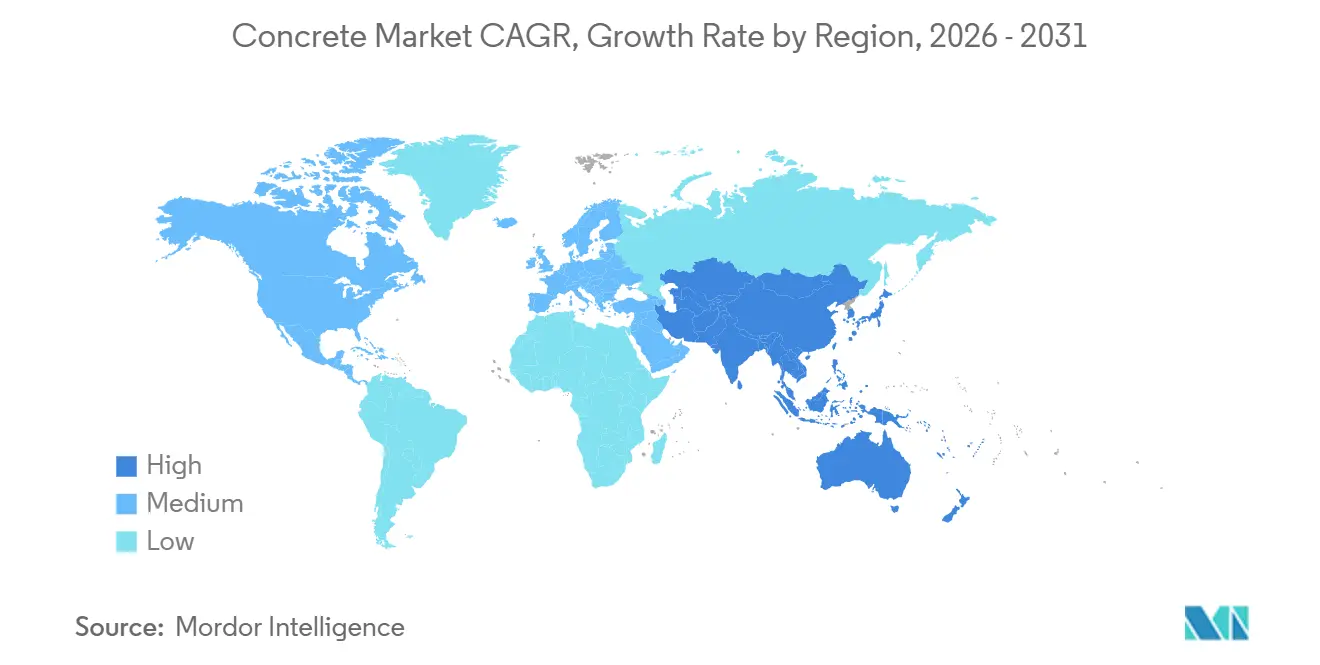
A Ásia-Pacífico detinha uma participação de 40,38% da demanda global de concreto em 2025 e deve avançar a um CAGR de 5,32% até 2031. A região possui um grande pipeline de projetos de transporte e energia que necessitam de construção intensiva em concreto. A Índia é apoiada por corredores de carga, concessões de rodovias, projetos de metrô e despesas de capital público. A China tem uma demanda de infraestrutura mais forte, mas seu investimento imobiliário continua fraco. O Japão e a Coreia do Sul mantêm uma demanda estável por concreto de alta resistência e classificação sísmica.
Na América do Norte e na Europa, a demanda está focada em renovação e atualizações de especificações, em vez de construção greenfield ampla. O financiamento de infraestrutura dos Estados Unidos apoia a reabilitação de rodovias, a substituição de pontes e obras de transporte público. A construção realizada nos Estados Unidos está projetada em 2,2 trilhões de USD em 2026, enquanto as obras institucionais e de infraestrutura têm financiamento mais duradouro do que a construção residencial. A HOLCIM adquiriu o Langley Concrete Group no Canadá durante 2025, refletindo confiança no ciclo de infraestrutura da região. Na França, a Heidelberg Materials AG comissionou uma linha de forno anual de 1,25 milhão de toneladas métricas em Airvault em maio de 2026, com uma pegada de carbono 30% menor do que a produção anterior. Os produtores europeus estão equilibrando a demanda por renovação e infraestrutura com os crescentes requisitos de descarbonização. O mercado de concreto na Europa depende cada vez mais de produção em conformidade e especificações de renovação.
A América do Sul e o Oriente Médio e África têm oportunidades significativas, embora o timing dos investimentos difira entre os países. O Brasil continua sendo um mercado de construção ativo, com o investimento em infraestrutura apoiando a demanda. A HOLCIM concluiu a aquisição de uma participação majoritária na Cementos Pacasmayo no Peru durante março de 2026. Também concordou em adquirir operações colombianas de materiais de construção e soluções da CEMEX no mesmo mês. Os projetos da Visão 2030 da Arábia Saudita estão criando demanda por concreto de alta especificação, enquanto os Emirados Árabes Unidos apoiam o consumo comercial e industrial. O financiamento de projetos e a aquisição fragmentada podem retardar a entrega em outras partes da região. Os fornecedores que operam nesses mercados devem combinar a capacidade de produção com os pipelines de contratos locais e o acesso ao transporte. Isso torna o fornecimento confiável de agregados e a localização das plantas tão importantes quanto os gastos com projetos de destaque. O trabalho de alta especificação pode melhorar o valor do produto, mas também requer equipes treinadas e controle cuidadoso sobre o desempenho da mistura.

Cenário Competitivo
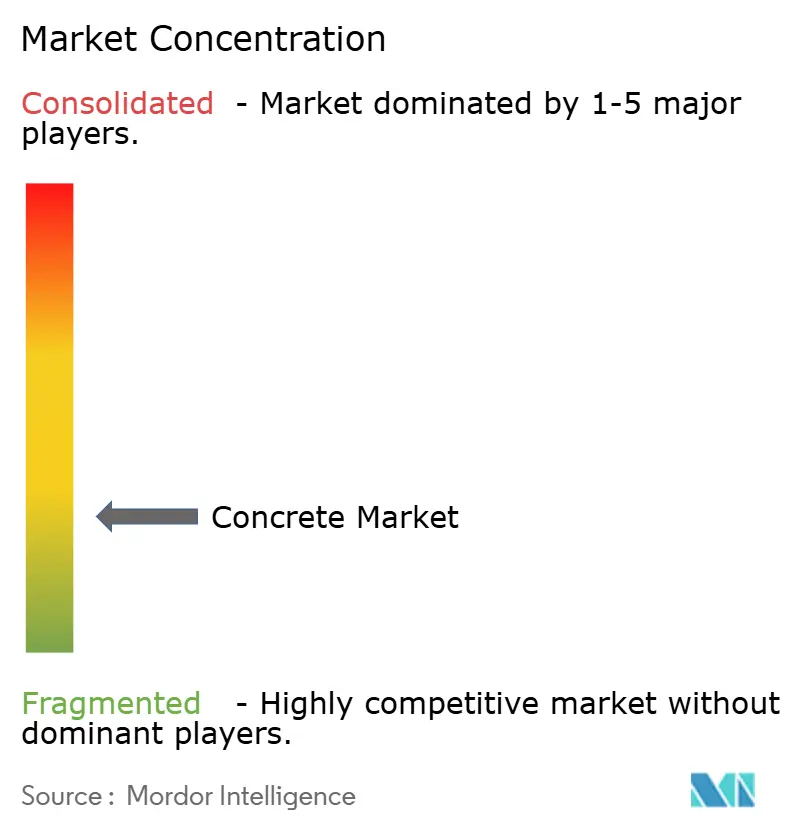
O mercado de concreto é pouco concentrado, com os cinco principais participantes incluindo China National Building Material Group Co., Ltd., CEMEX S.A.B. de C.V., HOLCIM, CRH e Heidelberg Materials AG. Os operadores locais frequentemente competem em preço, proximidade de plantas e confiabilidade de entrega em áreas restritas. Essa estrutura local impede que o mercado de concreto se torne totalmente concentrado, apesar das aquisições globais. A HOLCIM concluiu a aquisição da Xella em junho de 2026, adicionando marcas de vedação e isolamento ao seu portfólio de soluções de construção. A CRH anunciou um acordo para adquirir a Arcosa por 8,5 bilhões de USD em junho de 2026, expandindo sua posição nos produtos de agregados e infraestrutura crítica nos Estados Unidos. Esses movimentos mostram que as grandes empresas estão buscando portfólios de materiais integrados, em vez de depender apenas das vendas de concreto padrão.
A concorrência é cada vez mais moldada pela capacidade técnica à medida que as especificações de construção se tornam mais exigentes. A UltraTech Cement Ltd atingiu 205,5 milhões de toneladas métricas por ano de capacidade de fabricação global em abril de 2026, tornando-se o maior produtor de cimento fora da China. A China National Building Material Group Co., Ltd. também se beneficia de escala e relacionamentos de aquisição doméstica. A Sika AG se concentra em aditivos que suportam aplicações de concreto de alto desempenho e armado. Os produtores que possuem pedreiras, plantas de cimento e redes de concreto usinado podem gerenciar a disponibilidade de insumos e a logística de entrega de forma mais eficaz. Os sistemas de concreto móveis e volumétricos podem atender a áreas urbanas onde as plantas tradicionais de concreto usinado não conseguem alcançar os canteiros de obras de forma eficiente. Essas lacunas podem criar espaço para fornecedores especializados sem alterar a natureza local da concorrência no concreto usinado.
Os produtos de menor carbono estão se tornando outra fonte de diferenciação no mercado de concreto. A Heidelberg Materials AG está avançando em projetos de captura de carbono e comercializando seu produto de cimento quase zero evoZero a partir da instalação de Brevik. O consórcio catch4climate inaugurou um forno de captura de dióxido de carbono Pure Oxyfuel em Mergelstetten em julho de 2026. O consórcio inclui Buzzi S.p.A., Heidelberg Materials AG, Vicat e SCHWENK. Esses investimentos visam atender à demanda por materiais com menor intensidade de carbono, enquanto os custos de captura de carbono permanecem elevados. As empresas ainda precisarão alinhar o desenvolvimento de produtos com a disponibilidade de matérias-primas locais, as especificações dos projetos e a disposição dos clientes em pagar. A estrutura competitiva permanecerá mista porque grandes grupos integrados e especialistas em entrega local atendem a diferentes partes da cadeia de valor. Os grandes grupos podem investir em pesquisa, gestão de carbono e aquisições em vários países. Os fornecedores regionais mantêm uma vantagem onde curtas distâncias de entrega e relacionamentos locais com empreiteiros determinam as decisões de compra. O resultado é um mercado onde a escala ajuda em aquisições e tecnologia, enquanto a proximidade continua sendo essencial para as operações diárias.
Líderes do Setor de Concreto
-
China National Building Material Group Co., Ltd.
-
CEMEX S.A.B. de C.V.
-
HOLCIM
-
CRH
-
Heidelberg Materials AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Pesquisadores da Universidade Manipal de Jaipur e da Universidade Tecnológica de Louisiana desenvolveram concreto usando biochar derivado de lodo fecal tratado como substituto parcial do cimento. A um nível de substituição de 10%, o material aumentou a resistência à compressão em 21% e a resistência à flexão em 42% após 91 dias, apoiando o desenvolvimento de concreto mais resistente e sustentável usando materiais derivados de resíduos.
- Agosto de 2026: A Neocrete captou 3,5 milhões de USD para expandir sua tecnologia de concreto de baixo carbono após a implantação comercial no Brunei ter demonstrado reduções tanto nas emissões de carbono quanto nos custos de produção de concreto. A tecnologia permite a substituição de 30 a 50% do cimento por materiais de menor carbono, mantendo resistência, durabilidade e trabalhabilidade, apoiando a demanda por soluções de concreto de menor carbono.


Escopo do Relatório Global do Mercado de Concreto
O concreto é um material de construção composto produzido pela combinação de aglomerantes cimentícios com agregados e água para formar um material estrutural durável. Ele fornece resistência, capacidade de suporte de carga e durabilidade para uma ampla gama de estruturas construídas e infraestrutura.
O Mercado de Concreto é segmentado por tipo de concreto, aplicação, setor do usuário final e geografia. Por tipo de concreto, o mercado é segmentado em concreto usinado, produtos pré-moldados e outros. Por aplicação, o mercado é segmentado em concreto armado, concreto simples e outros. Por setor do usuário final, o mercado é segmentado em residencial, comercial, industrial e infraestrutura. O relatório também abrange o tamanho do mercado e as previsões para o concreto em 17 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
| Concreto Usinado |
| Produtos Pré-moldados |
| Outros |
| Concreto Armado |
| Concreto Simples |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Infraestrutura |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Concreto | Concreto Usinado | |
| Produtos Pré-moldados | ||
| Outros | ||
| Por Aplicação | Concreto Armado | |
| Concreto Simples | ||
| Outros | ||
| Por Setor do Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Infraestrutura | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de concreto?
O mercado de concreto está em 537,97 bilhões de USD em 2026 e deve atingir 677,81 bilhões de USD até 2031.
O que está impulsionando a demanda por concreto?
O investimento em infraestrutura, a habitação urbana, a construção comercial e o crescimento dos formatos produzidos em fábrica sustentam a demanda.
Qual tipo de concreto liderou a participação de mercado em 2025?
O concreto usinado liderou com uma participação de 55,13% em 2025, pois a dosagem centralizada apoia o controle de qualidade e a eficiência no canteiro de obras.
Qual aplicação liderou a participação de mercado em 2025?
O concreto armado detinha uma participação de 71,45% em 2025, apoiado pela demanda estrutural de edifícios, transporte e instalações de energia.
Página atualizada pela última vez em:



