
Tamanho e Participação do Mercado de Fundos Mútuos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 78.20 Trilhões de dólares |
| Tamanho do Mercado (2032) | 103.60 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundos Mútuos por Mordor Intelligence
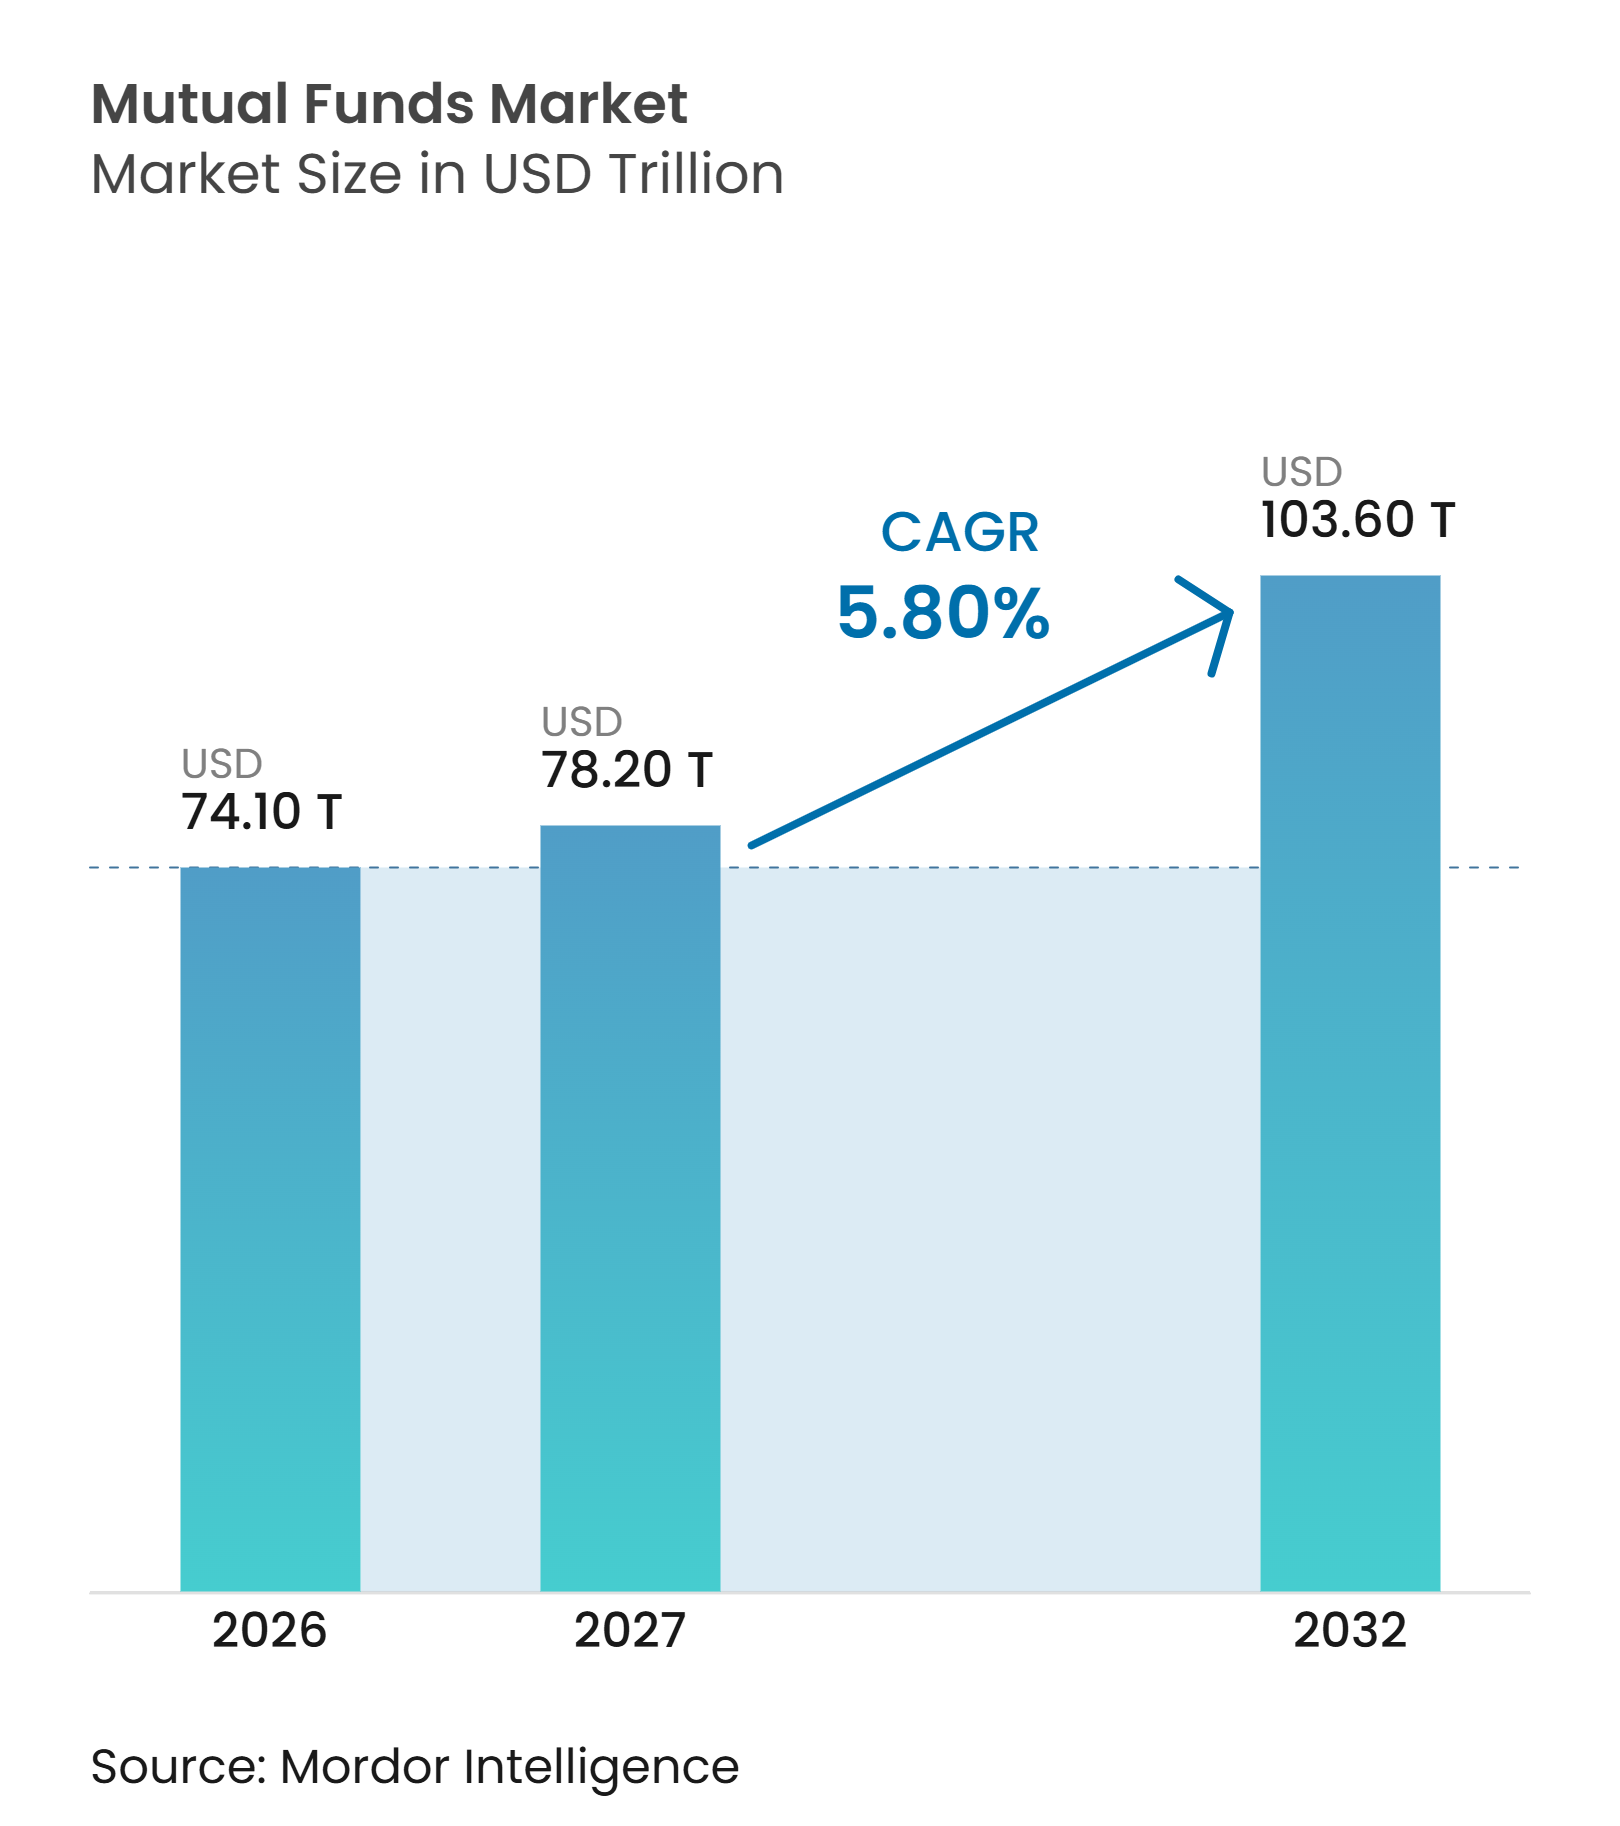
O tamanho do Mercado de Fundos Mútuos foi avaliado em 74,10 trilhões de USD em 2026 e estima-se que cresça de 78,20 trilhões de USD em 2027 para atingir 103,60 trilhões de USD até 2032, a um CAGR de 5,80% durante o período de previsão (2027-2032).
Os planos de aposentadoria permaneceram uma fonte duradoura de investimento porque as contribuições via folha de pagamento e as contas com vantagens fiscais direcionaram a poupança das famílias para carteiras gerenciadas. A abertura digital de contas, os investimentos mínimos mais baixos e a educação financeira ampliaram o acesso, particularmente na Ásia-Pacífico. Os provedores de fundos responderam desenvolvendo opções de índice de baixo custo, carteiras com data-alvo, produtos de mercado monetário e relacionamentos de distribuição digital. O ambiente competitivo favoreceu os gestores que combinaram escala, amplitude de produtos, recursos de conformidade e acesso direto aos investidores, enquanto os fluxos de ETFs e as taxas mais baixas continuaram a pressionar a economia tradicional dos fundos.
Principais Conclusões do Relatório
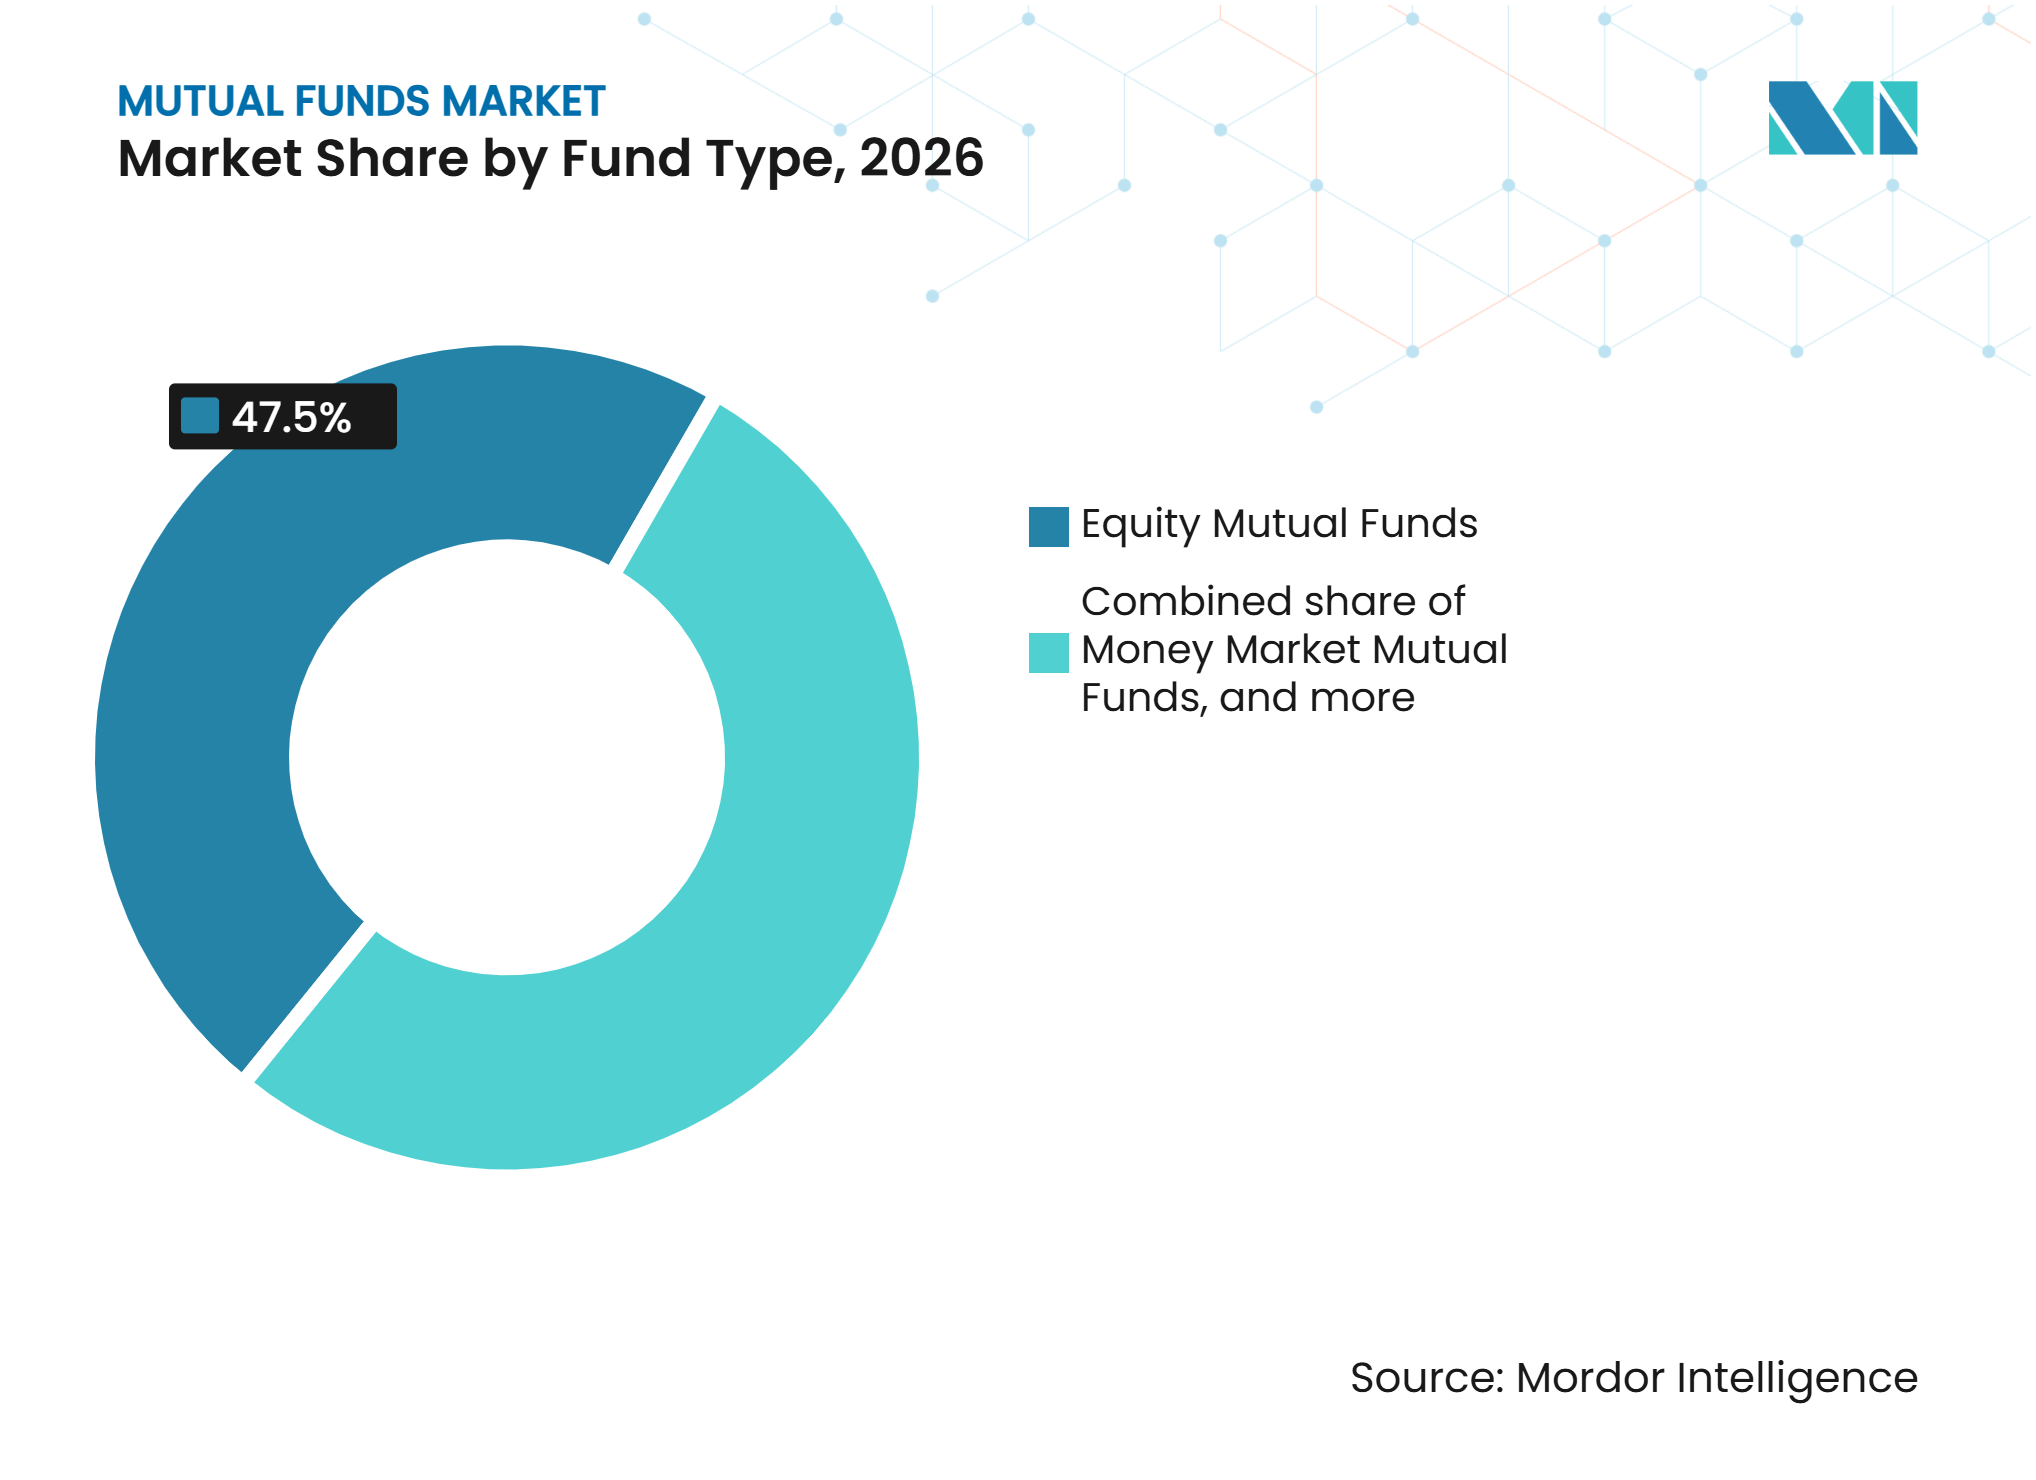
- Por tipo de fundo, os fundos mútuos de ações capturaram 47,5% da participação do mercado de fundos mútuos em 2026, enquanto outros fundos mútuos foram projetados para crescer a um CAGR de 7,4% até 2032.
- Por tipo de investidor, os investidores de varejo detinham 61,7% da participação do mercado de fundos mútuos em 2026, enquanto os investidores institucionais foram previstos para expandir a um CAGR de 6,8% até 2032.
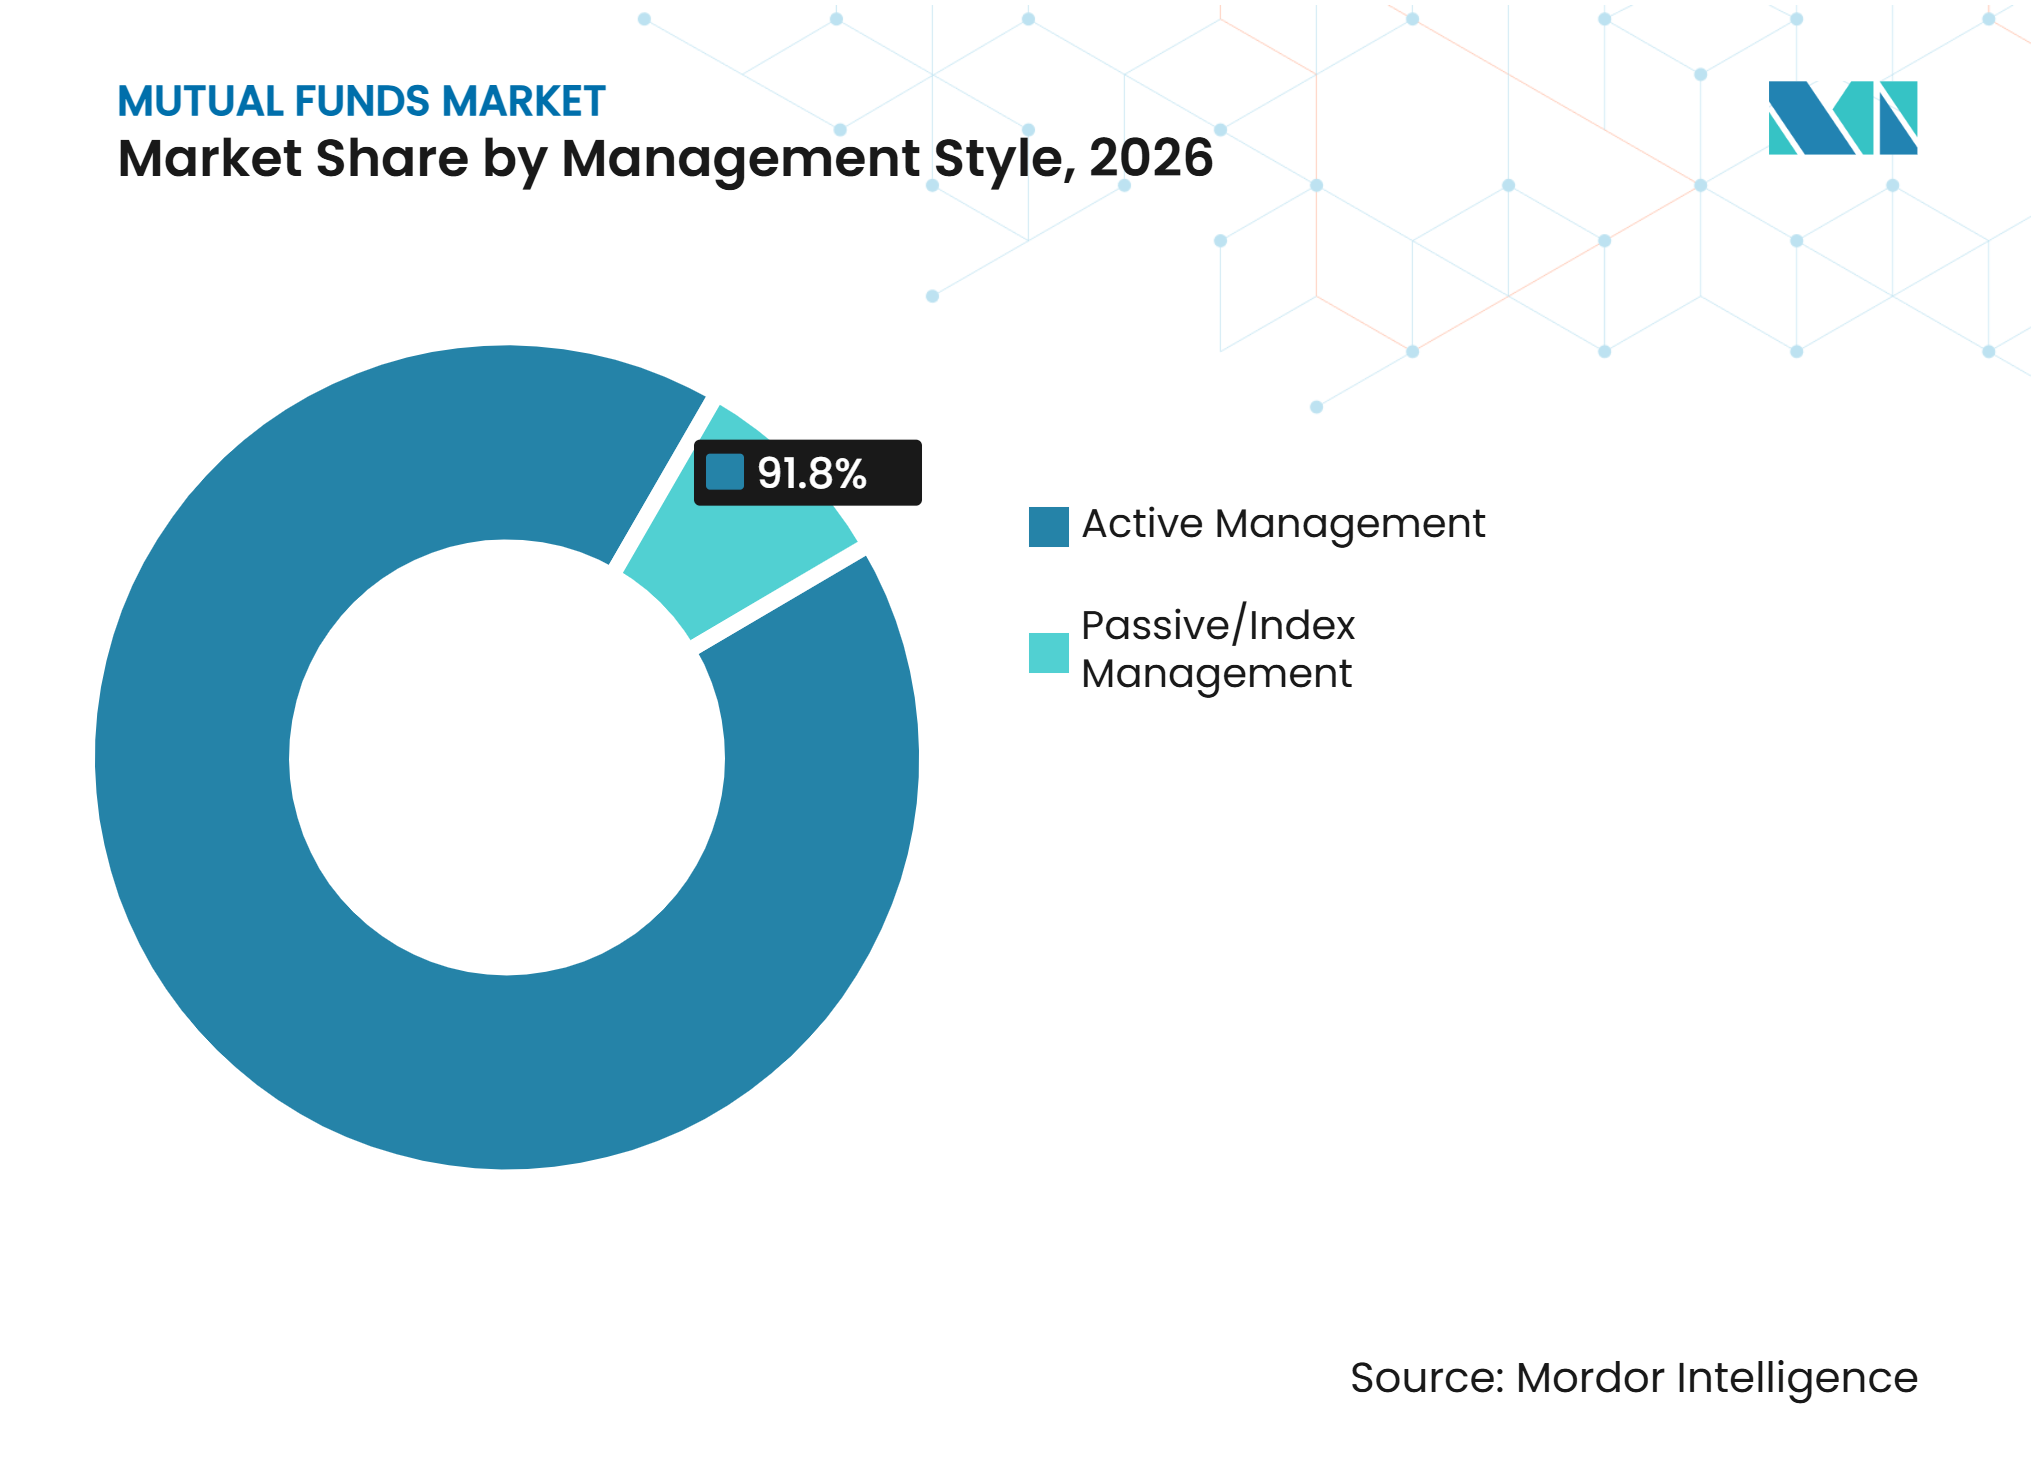
- Por estilo de gestão, a gestão ativa detinha 91,8% da participação do mercado de fundos mútuos em 2026, enquanto os fundos mútuos passivos e de índice foram projetados para crescer a um CAGR de 9,6% até 2032.
- Por canal de distribuição, bancos e distribuidores afiliados a bancos capturaram 33,8% da participação do mercado de fundos mútuos em 2026, enquanto plataformas online, canais diretos ao consumidor e consultores automatizados foram previstos para crescer a um CAGR de 11,2% até 2032.
- Por geografia, a América do Norte capturou 46,1% da participação do mercado de fundos mútuos em 2026, enquanto a Ásia-Pacífico foi projetada para crescer a um CAGR de 8,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Contribuições para Poupança para Aposentadoria e Planos de Investimento Patrocinados pelo Empregador | 1.5% | América do Norte, Europa (núcleo); em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Fundos Mútuos de Índice de Baixo Custo | 1.3% | Global, liderado pela América do Norte e Índia | Médio prazo (2–4 anos) |
| Distribuição Digital de Fundos e Maior Acessibilidade para Investidores de Varejo | 1.0% | Núcleo da Ásia-Pacífico, com expansão para MEA e LATAM | Médio prazo (2–4 anos) |
| Demanda por Fundos do Mercado Monetário Impulsionada pelas Taxas de Juros de Curto Prazo e Necessidades de Gestão de Caixa | 0.9% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Crescente Participação de Investidores de Varejo em Mercados Emergentes | 0.7% | Índia, China, Sudeste Asiático, LATAM | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Carteiras de Investimento Diversificadas e Gestão Profissional de Fundos | 0.6% | Global | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Contribuições para Poupança para Aposentadoria e Planos de Investimento Patrocinados pelo Empregador
As contas de aposentadoria com vantagens fiscais proporcionaram ao mercado de fundos mútuos uma fonte recorrente de poupança de longo prazo. O limite de diferimento eletivo do plano 401(k) aumentou para 24.500 USD em 2026, ante 23.500 USD em 2025, e o limite combinado de contribuições do empregador e do empregado foi de 72.000 USD[1]. Os fundos mútuos detinham 14,7 trilhões de USD em ativos de planos de contribuição definida e contas individuais de aposentadoria no final de 2025, enquanto 74% das famílias dos Estados Unidos possuíam poupança para aposentadoria com vantagens fiscais. Esses planos tornaram as contribuições regulares de investimento menos dependentes do sentimento de mercado de curto prazo. Eles também apoiaram os gestores com carteiras de data-alvo estabelecidas, relacionamentos com planos de aposentadoria e capacidades administrativas. A T. Rowe Price reportou mais de 560 bilhões de USD em ativos sob gestão em fundos de data-alvo no final de 2025, o que ilustrou a escala disponível para gestores com amplas ofertas de aposentadoria.
Crescente Demanda por Fundos Mútuos de Índice de Baixo Custo
Investidores sensíveis a custos aumentaram o uso de fundos mútuos de índice, alterando o mix de produtos no mercado de fundos mútuos. As taxas de despesa de fundos mútuos de ações tiveram média de 0,40% em 2025, em comparação com 0,14% para ETFs de ações de ndice. A diferença manteve pressão sobre os provedores de fundos ativos para justificar suas taxas e desempenho. Na Índia, os ativos de fundos mútuos passivos atingiram INR 14,63 lakh crore (175 bilhões de USD), ou 18% do total de ativos de INR 79,20 lakh crore (946 bilhões de USD), ao final do ano fiscal de 2026[2]. Os ativos de fundos de índice na Índia atingiram INR 3,07 lakh crore (36,7 bilhões de USD) após um CAGR de cinco anos de 74,1% até março de 2026, indicando forte adoção entre investidores que podem não ter utilizado fundos negociados em bolsa. Os gestores, portanto, ajustaram o design de produtos, a distribuição e os preços à medida que as opções passivas ganharam visibilidade.
Distribuição Digital de Fundos e Maior Acessibilidade para Investidores de Varejo
A distribuição digital reduziu as barreiras para os investidores de varejo que ingressam no setor de fundos mútuos. As carteiras modelo gerenciadas por consultores financeiros detinham 7,70 trilhões de USD no primeiro trimestre de 2025, e as carteiras modelo de consultores de investimento registrados cresceram 5,5% durante esse trimestre[3]. Na Coreia do Sul, os ativos gerenciados por consultores automatizados superaram 1,06 trilhão de KRW (780 milhões de USD) em agosto de 2025. Os serviços digitais de gestão de patrimônio também foram estabelecidos em Singapura, onde 85% dos investidores os utilizaram durante os dois anos anteriores, 59% utilizaram consultores automatizados e 27% utilizaram ferramentas de orientação baseadas em inteligência artificial. Barreiras mais baixas para abertura de contas e limites mínimos de investimento menores poderiam ampliar o acesso a fundos mútuos além dos domicílios de alta renda. Essa mudança aumentou o valor de jornadas móveis simples, ferramentas de assessoria confiáveis e parcerias com distribuidores.
Demanda por Fundos do Mercado Monetário Impulsionada pelas Taxas de Juros de Curto Prazo e Necessidades de Gestão de Caixa
Os fundos do mercado monetário se beneficiaram da demanda por investimentos líquidos que ofereciam retornos competitivos de curto prazo. Os ativos dos fundos do mercado monetário dos Estados Unidos atingiram 7,03 trilhões de USD em março de 2025 e subiram para 7,94 trilhões de USD em outubro de 2026. Seu papel se estendeu além das reservas de caixa de varejo, pois as instituições os utilizavam para a gestão de liquidez do balanço patrimonial. Os ativos dos fundos mútuos do mercado monetário canadenses aumentaram 180% a partir de 2019, superando o crescimento dos fundos de pensão e de outras categorias de fundos mútuos[4]. O setor de fundos mútuos, portanto, se beneficiou quando os investidores atribuíram maior valor à liquidez e ao rendimento. No entanto, os gestores precisavam de controles de liquidez robustos, pois fluxos rápidos poderiam amplificar o estresse durante períodos de volatilidade do mercado.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de ETFs e Outros Veículos de Investimento | -1.8% | América do Norte e UE (primário); crescendo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Compressão de Taxas e Pressão sobre a Lucratividade dos Fundos Mútuos | -1.2% | Global | Médio prazo (2–4 anos) |
| Volatilidade do Mercado e Resgates de Investidores | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Conformidade Regulatória e Custos de Resiliência Operacional | -0.5% | UE, América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de ETFs e Outros Veículos de Investimento
Os ETFs continuaram a desafiar o mercado de fundos mútuos por meio de sua negociação intradiária, características fiscais e crescente amplitude de estratégias. Os provedores de fundos mútuos utilizaram cada vez mais as estruturas de ETF para reter clientes que desejavam essas características. A Comissão de Valores Mobiliários dos Estados Unidos emitiu mais de 30 ordens de isenção até meados de 2026, permitindo classes de cotas de ETF dentro de estruturas de fundos mútuos existentes. Essa abordagem poderia permitir que os gestores oferecessem uma opção de ETF sem encerrar um fundo mútuo de longa data. Também reduziu a distinção entre as duas formas de produto e aumentou a importância da prontidão operacional. Os grupos de fundos precisavam determinar onde um fundo mútuo permanecia a melhor estrutura para planos de aposentadoria, contribuições recorrentes e investidores que não necessitavam de negociação em bolsa.
Compressão de Taxas e Pressão sobre a Lucratividade dos Fundos Mútuos
As taxas mais baixas remodelaram a economia do mercado de fundos mútuos, particularmente para estratégias amplas de ações e títulos. As taxas de despesa médias caíram 62% para fundos mútuos de ações e 57% para fundos mútuos de títulos de 1996 a 2025. Em 2025, as taxas de despesa médias foram de 0,40% para fundos mútuos de ações e 0,36% para fundos mútuos de títulos. A menor receita por ativo reduziu os recursos disponíveis para equipes de investimento, tecnologia e distribuição. A pressão foi mais aguda para os gestores que não tinham nem escala de baixo custo nem uma estratégia ativa claramente diferenciada. As empresas, consequentemente, concentraram-se em produtos direcionados, processos automatizados e relacionamentos mais amplos com clientes para proteger a lucratividade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fundo:
Fundos de Ações Ancoram os Ativos Enquanto Outras Estratégias Lideram o CrescimentoOs fundos mútuos de ações capturaram 47,5% dos ativos globais de fundos mútuos em 2026, sustentados por seu papel central nas alocações de aposentadoria e na criação de riqueza de longo prazo. Nos Estados Unidos, os fundos de ações representaram 52% dos ativos líquidos de fundos mútuos no final de 2025. Os ativos de fundos mútuos de ações domésticas dos Estados Unidos atingiram 13,55 trilhões de USD em agosto de 2026. Os fundos de títulos permaneceram importantes para investidores que buscavam renda, gestão de duration e menor exposição a ações. Seu papel era especialmente relevante para seguradoras, planos de pensão e investidores com saques programados. Os fundos do mercado monetário foram a segunda maior categoria de fundos dos Estados Unidos, com 25% dos ativos líquidos de fundos, e seu apelo de curto prazo havia aumentado com os maiores rendimentos de caixa.
Outros fundos mútuos foram projetados para crescer a um CAGR de 7,4% até 2032, a taxa mais rápida entre os tipos de fundos no mercado de fundos mútuos. Esse grupo incluía estratégias imobiliárias, de commodities, alternativas e garantidas ou protegidas. Os investidores utilizavam esses produtos para buscar fontes de retorno menos diretamente ligadas às participações tradicionais em ações e títulos. As estruturas de fundos regulamentados também poderiam tornar as estratégias de crédito privado, infraestrutura e imóveis mais acessíveis aos investidores de varejo. As carteiras de data-alvo e multiativos continuaram a combinar esses blocos de construção por meio de rebalanceamento automático. A base de ativos de data-alvo de 560 bilhões de USD da T. Rowe Price indicou o valor contínuo das carteiras gerenciadas para poupadores de aposentadoria.


Por Tipo de Investidor:
A Participação de Varejo Fornece Escala Enquanto as Instituições Impulsionam a Demanda EspecializadaOs investidores de varejo detinham 61,7% dos ativos globais de fundos mútuos em 2026. Sua participação refletiu o acesso por meio de planos de empregadores, contas de aposentadoria individuais, redes bancárias e plataformas digitais de investimento. Os Estados Unidos tinham 128,7 milhões de investidores em fundos mútuos ao final de 2025. Um total de 76 milhões de domicílios norte-americanos investiu por meio de planos de empregadores, contas de aposentadoria individuais ou compras diretas. As contribuições regulares via folha de pagamento e as distribuições reinvestidas proporcionaram uma base comparativamente estável de fluxos de varejo. O segmento de varejo também ofereceu aos provedores de fundos um incentivo para simplificar as divulgações, melhorar o suporte digital e disponibilizar produtos com investimentos iniciais menores.
Os investidores institucionais foram projetados para crescer a um CAGR de 6,8% até 2032. Ao final de 2025, os investidores institucionais detinham 3,90 trilhões de USD em ativos de fundos mútuos dos Estados Unidos. Os fundos do mercado monetário representavam 62% desses ativos institucionais, demonstrando que a gestão de liquidez era um caso de uso relevante. Essa composição significava que o crescimento institucional poderia se concentrar em carteiras sensíveis às taxas de juros e de taxas mais baixas. Os gestores poderiam aprofundar esses relacionamentos oferecendo soluções multiativo, de renda fixa e alternativas quando apropriado. As grandes organizações também tendiam a favorecer provedores com controles auditados, amplas gamas de produtos e processos regulatórios consolidados.
Por Estilo de Gestão:
Fundos Ativos Mantêm Escala Enquanto Produtos Passivos Ganham ImpulsoA gestão ativa detinha 91,8% do tamanho do mercado de fundos mútuos em 2026. Sua posição refletiu redes estabelecidas de distribuição por consultores e bancos, bem como a demanda dos investidores por seleção profissional de títulos. O modelo permaneceu especialmente proeminente onde os investidores utilizavam fundos para alocações de aposentadoria e esperavam supervisão do gestor durante mudanças de mercado. A T. Rowe Price reportou que 72% de seus ativos em fundos superaram os grupos de pares em uma base de 3 anos no quarto trimestre de 2025. Esse desempenho poderia apoiar produtos ativos quando fosse consistente e compreensível para os clientes. No entanto, os fundos mútuos ativos precisavam continuar demonstrando valor após as taxas à medida que as alternativas de baixo custo se tornavam mais amplamente disponíveis.
Os fundos mútuos passivos e de índice foram previstos para crescer a um CAGR de 9,6% até 2032. Seu apelo vinha de despesas mais baixas, exposição transparente a índices e construção simples de carteiras. Na Índia, os ativos de fundos mútuos passivos atingiram INR 14,63 lakh crore (175 bilhões de USD) e representaram 18% do total de ativos de fundos ao final do ano fiscal de 2026. Os ativos de fundos de índice atingiram INR 3,07 lakh crore (36,7 bilhões de USD) após crescerem a um CAGR de cinco anos de 74,1% até março de 2026. O crescimento desses produtos pressionou os gestores ativos a fortalecer a diferenciação de produtos e esclarecer o propósito das decisões ativas. Também criou espaço para plataformas de fundos que pudessem oferecer tanto participações passivas de núcleo quanto estratégias ativas especializadas.

Por Canal de Distribuição:
Redes Bancárias Lideram Enquanto o Acesso Digital Transforma o Alcance aos InvestidoresBancos e distribuidores afiliados a bancos capturaram 33,8% dos ativos globais de fundos mútuos em 2026. Sua posição foi sustentada pelos relacionamentos existentes com clientes e pela capacidade de discutir poupança, crédito e investimentos em conjunto. Os canais bancários também podiam distribuir um amplo conjunto de fundos afiliados e de terceiros por meio de redes estabelecidas de agências e assessoria. Na Europa, a distribuição por meio de bancos permaneceu importante em países como Itália, Espanha e França. As regras de proteção ao investidor poderiam aumentar os requisitos de documentação, o que poderia favorecer grandes distribuidores com equipes de conformidade estabelecidas. Esse canal permaneceu relevante para clientes que desejavam suporte presencial ou recebiam orientação de investimento por meio de seu banco principal.
Plataformas online, serviços diretos ao consumidor e robôs de investimento foram projetados para crescer a um CAGR de 11,2% até 2032. O setor de fundos mútuos utilizou esses canais para alcançar investidores com saldos menores e preferências mais autodirecionadas. Em Singapura, 59% dos investidores utilizaram robôs de investimento e 27% utilizaram ferramentas de orientação baseadas em inteligência artificial durante os 2 anos anteriores. Os canais digitais poderiam reduzir os custos de integração e facilitar a configuração de investimentos recorrentes. Eles também aumentaram a transparência de preços e facilitaram a comparação de fundos pelos consumidores. Os gestores de fundos precisavam de serviço digital eficaz, comunicação clara de riscos e relacionamentos confiáveis com plataformas para se beneficiar dessa mudança.
Análise Geográfica
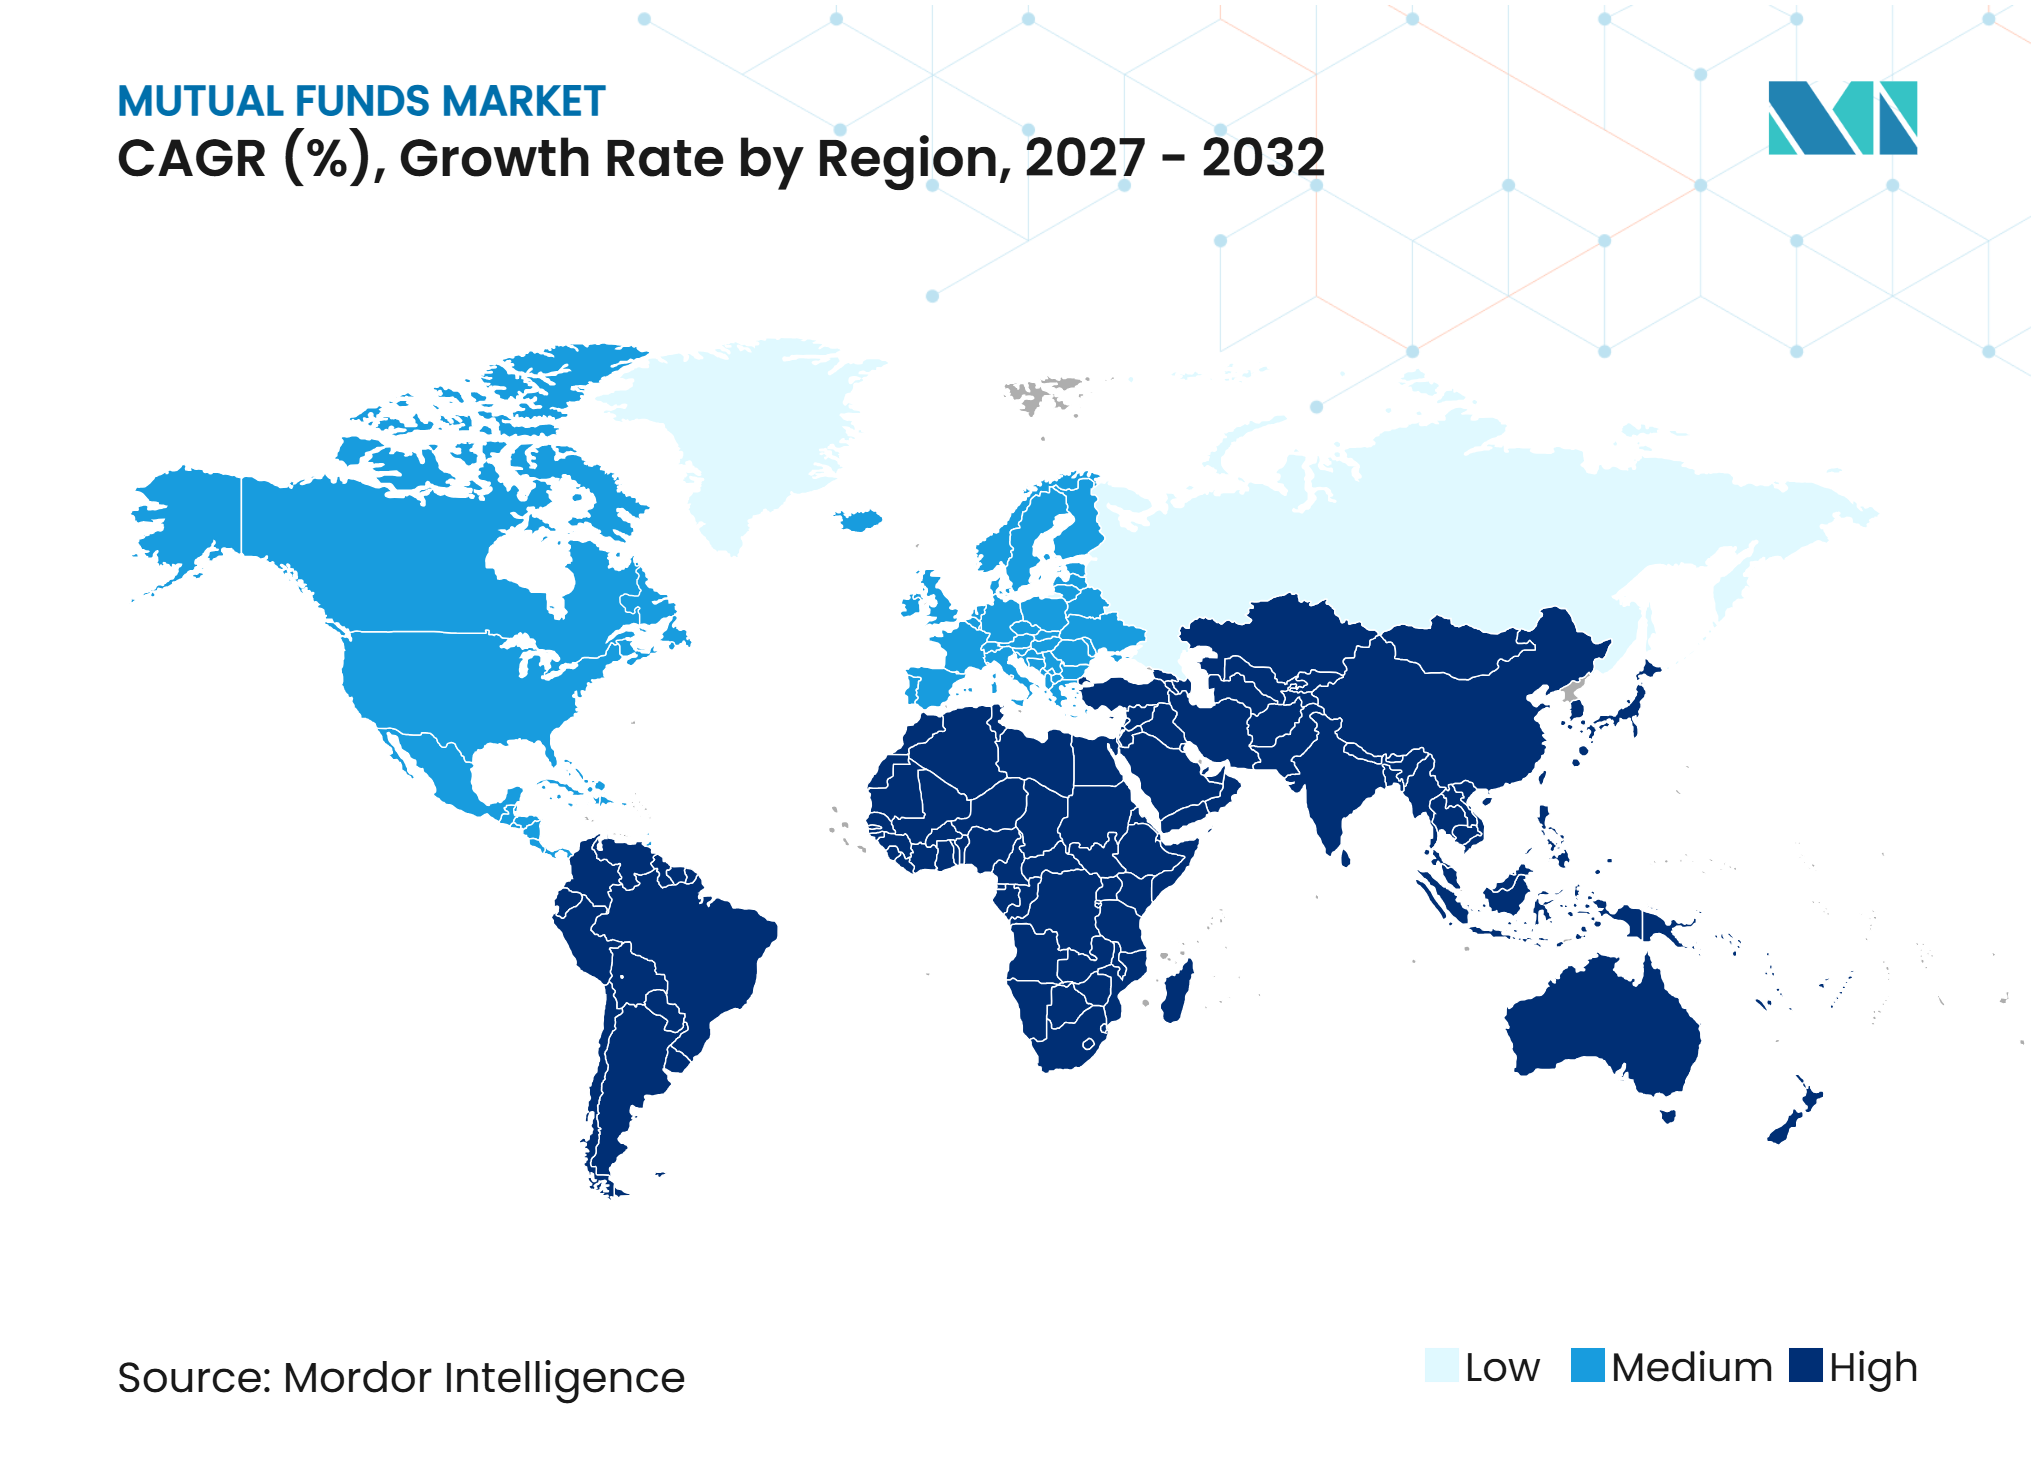
A América do Norte capturou 46,1% dos ativos globais de fundos mútuos em 2026. Os Estados Unidos sustentaram essa posição por meio de mercados de capitais profundos, planos de aposentadoria patrocinados por empregadores, grandes gestores de ativos e o uso generalizado de assessoria de investimentos. Os ativos de fundos mútuos dos Estados Unidos atingiram 33,29 trilhões de USD em agosto de 2026. Os investidores de varejo detinham 87% dos ativos de fundos mútuos dos Estados Unidos, enquanto os investidores institucionais detinham cerca de 3,9 trilhões de USD. O Canadá também experimentou maior uso de fundos do mercado monetário, com ativos nessa categoria aumentando 180% desde 2019.
A Ásia-Pacífico está projetada para crescer a um CAGR de 8,6% até 2032, tornando-a a região de crescimento mais rápido no mercado de fundos mútuos. A Índia combinou o crescimento da riqueza das famílias com planos de investimento sistemático e uma base crescente de distribuidores. Os ativos de fundos mútuos indianos aumentaram de INR 9 trilhões (150 bilhões de USD) em 2014 para INR 81 trilhões (840 bilhões de USD) em abril de 2026. Os ativos de fundos da China superaram CNY 34,9 trilhões (5 trilhões de USD) ao final de novembro de 2025. A forte adoção de ferramentas digitais de gestão de patrimônio em Singapura também demonstrou como a região pode fazer a transição rapidamente do acesso básico para assessoria digital e carteiras gerenciadas.
A Europa permaneceu um importante centro de fundos, com ativos de fundos abertos regulamentados de 27,9 trilhões de USD ao final de 2025. A União Europeia atualizou os requisitos de sustentabilidade e liquidez, aumentando a necessidade de divulgações claras de produtos e operações de fundos resilientes. A Autoridade Europeia dos Valores Mobiliários e dos Mercados identificou a gestão de liquidez e os poderes de suspensão de fundos como prioridades de supervisão para 2026. A América do Sul, o Oriente Médio e a África permaneceram regiões menores, mas em desenvolvimento, onde o acesso financeiro mais amplo e os mandatos institucionais poderiam apoiar a adoção futura de fundos.
Cenário Competitivo
Concentração do Mercado
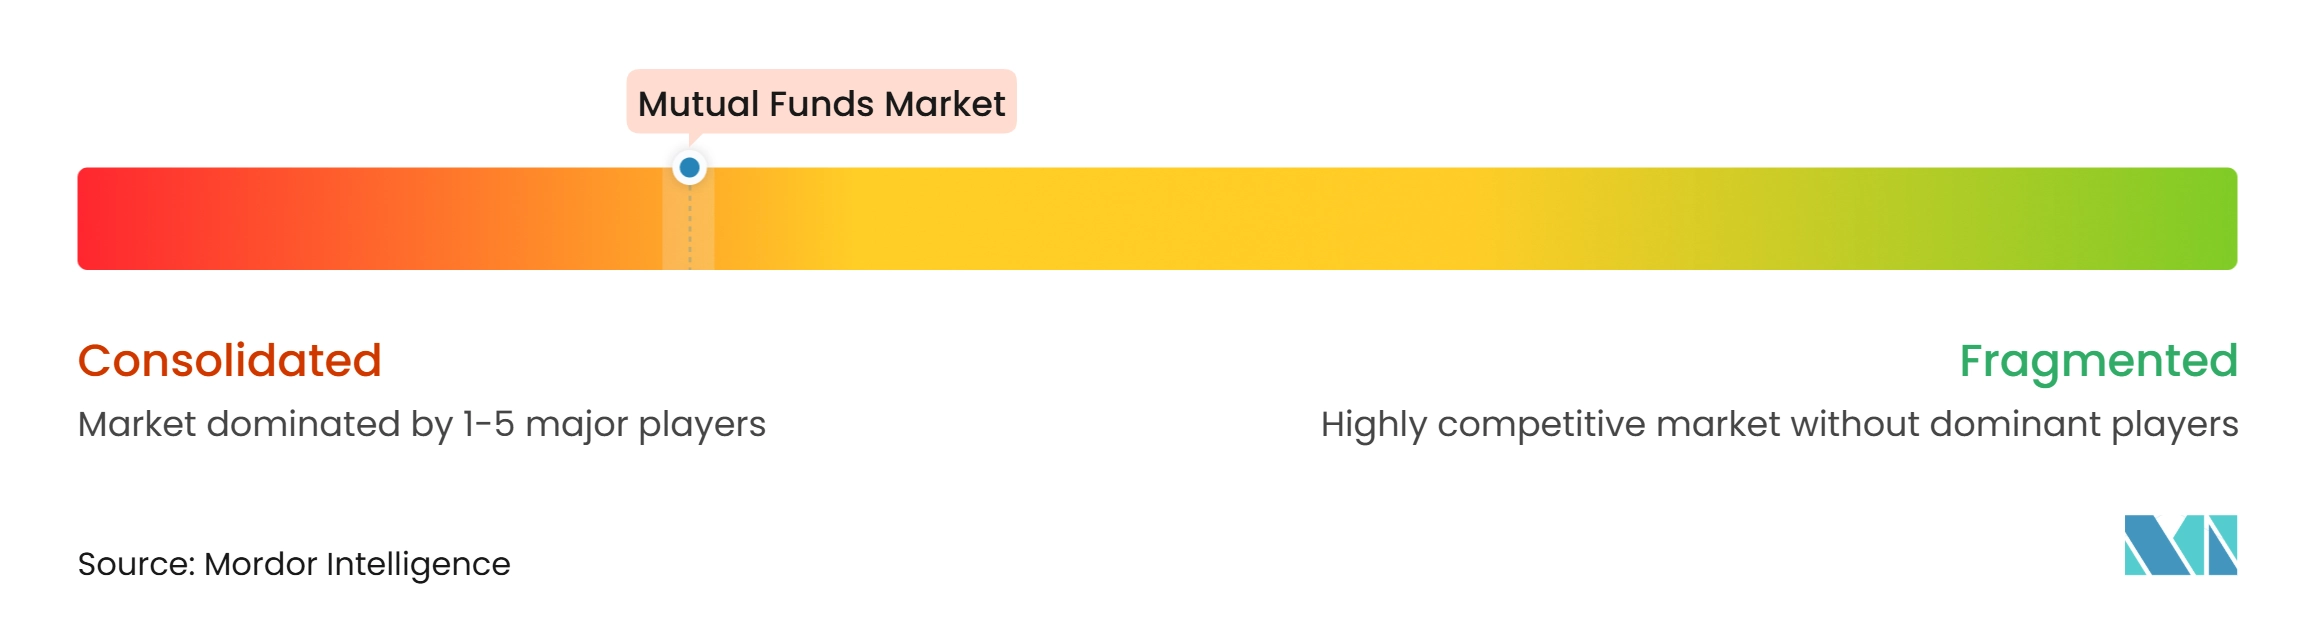
O mercado de fundos mútuos estava concentrado entre os maiores gestores globais, embora permanecesse competitivo em muitas estratégias especializadas. A BlackRock reportou 14,0 trilhões de USD em ativos sob gestão em 31 de dezembro de 2025. A escala permitiu que grandes provedores distribuíssem custos de tecnologia, conformidade e distribuição por extensas gamas de produtos. Vanguard, Fidelity, BlackRock e outros grandes gestores também se beneficiaram de relacionamentos diretos com investidores, plataformas de consultores e cobertura de planos de aposentadoria. Os gestores menores geralmente competiam por meio de capacidades de investimento especializadas, atendimento focado ao cliente ou design de produto distinto. O mercado de fundos mútuos, portanto, apresentava barreiras de entrada significativas em produtos passivos amplos, enquanto categorias ativas e alternativas selecionadas permaneciam abertas a provedores diferenciados.
A consolidação foi uma resposta prática a essas pressões econômicas. O BNP Paribas combinou a AXA Investment Managers, o BNP Paribas Real Estate Investment Management e o BNP Paribas Asset Management em uma única entidade jurídica até 31 de dezembro de 2025, criando uma plataforma com cerca de 1,7 trilhão de USD em ativos combinados. A Franklin Templeton concluiu a aquisição da Apera Asset Management em outubro de 2025, adicionando mais de 5 bilhões de EUR (5,4 bilhões de USD) em ativos sob gestão à sua presença em crédito privado e elevando os ativos de crédito alternativo acima de 90 bilhões de USD. O Goldman Sachs Asset Management e a T. Rowe Price também lançaram carteiras modelo com marca conjunta em dezembro de 2025 como parte de sua colaboração estratégica. Esses movimentos mostraram que as empresas utilizaram aquisições e parcerias para ampliar o alcance de distribuição, capacidades alternativas e ferramentas de construção de carteiras.
A inovação de produtos criou outra área de competição. A BlackRock concluiu a aquisição da HPS Investment Partners em 1º de julho de 2025 e anunciou a aquisição da ElmTree Funds em 7 de julho de 2025, para expandir as capacidades de financiamento privado e imobiliário. O lançamento de carteiras modelo conjuntas pelo Goldman Sachs Asset Management e pela T. Rowe Price combinou fundos mútuos, ETFs, contas gerenciadas separadamente, indexação direta e estratégias alternativas para clientes de gestão de patrimônio. Esses desenvolvimentos indicaram que as empresas responderam à demanda dos investidores por escolhas de carteira mais amplas dentro de sistemas de distribuição mais integrados. Os gestores que pudessem adaptar as estruturas de produtos mantendo comunicação simples e operações confiáveis provavelmente fortaleceriam suas posições.
Líderes do Setor de Fundos Mútuos
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Global Advisors
-
J.P. Morgan Asset Management
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fundos Mútuos Empresas cobertas neste relatório
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Investment Management
- J.P. Morgan Asset Management
- Capital Group
- Amundi
- UBS Asset Management
- DWS Group
- Invesco Ltd.
- Franklin Templeton
- Goldman Sachs Asset Management
- PIMCO
- T. Rowe Price Group, Inc.
- Morgan Stanley Investment Management
- BNP Paribas Asset Management
- Northern Trust Asset Management
- Legal & General Asset Management
- Allianz Global Investors
- Schroders plc
Desenvolvimentos industriais recentes em Mercado de Fundos Mútuos
- Outubro de 2026: A ASK Investment Managers concordou em adquirir a SageOne Investment Managers, reunindo a rede de distribuição e a escala institucional da ASK com as capacidades de investimento em ações orientadas por pesquisa da SageOne. Apoiada pela Blackstone, a plataforma combinada deverá fortalecer os serviços de gestão de carteiras da ASK e o negócio de fundos de investimento alternativos. A transação permanece sujeita a aprovações regulatórias e outras condições de fechamento habituais.
- Outubro de 2026: A Janus Henderson anunciou um acordo para adquirir quatro fundos mútuos gerenciados pela Nicholas Company, adicionando aproximadamente 5,7 bilhões de USD em ativos e cerca de 28.000 clientes individuais. A transação tem como objetivo fortalecer o negócio de investidores autodirecionados dos Estados Unidos da Janus Henderson e ampliar sua oferta de fundos de ações geridos ativamente. A conclusão permanece sujeita à aprovação dos acionistas e às condições habituais.
- Agosto de 2026: A Victory Capital concordou em adquirir a First Eagle Investments, com o negócio combinado esperado para gerir aproximadamente 571 bilhões de USD em ativos em estratégias globais multiativos, de ações, renda fixa e crédito alternativo. A transação tem como objetivo expandir as capacidades de investimento e o alcance de distribuição, ao mesmo tempo em que cria uma plataforma maior de gestão de ativos diversificada.
- Agosto de 2026: O Goldman Sachs Asset Management anunciou um acordo para adquirir a NEOS Investments, especialista em ETFs de renda baseados em opções com 30 bilhões de USD em ativos em 30 de junho de 2026. A transação tem como objetivo expandir as capacidades de investimento em ETFs ativos e de renda derivativa do Goldman Sachs. O negócio, avaliado em até 2,25 bilhões de USD em dinheiro e ações, deve ser concluído no primeiro trimestre de 2027, sujeito a aprovações.
Escopo do Relatório Global do Mercado de Fundos Mútuos
Visão geral da segmentação
| Fundos Mútuos de Ações |
| Fundos Mútuos de Títulos / Renda Fixa |
| Fundos Mútuos do Mercado Monetário |
| Fundos Mútuos Híbridos e Multiativos |
| Outros Fundos Mútuos (Imobiliário, Commodities, Alternativos, Garantidos/Protegidos, etc.) |
| Investidores de Varejo |
| Investidores Institucionais |
| Gestão Ativa |
| Gestão Passiva / de Índice |
| Bancos e Distribuidores Afiliados a Bancos |
| Consultores Financeiros, Gestores de Patrimônio e Intermediários Independentes |
| Corretoras e Distribuidores de Valores Mobiliários |
| Plataformas Online, Direto ao Consumidor e Robôs de Investimento |
| Vendas Diretas ao Investidor |
| Outros Canais / Não Classificados |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Fundo | Fundos Mútuos de Ações | |
| Fundos Mútuos de Títulos / Renda Fixa | ||
| Fundos Mútuos do Mercado Monetário | ||
| Fundos Mútuos Híbridos e Multiativos | ||
| Outros Fundos Mútuos (Imobiliário, Commodities, Alternativos, Garantidos/Protegidos, etc.) | ||
| Por Tipo de Investidor | Investidores de Varejo | |
| Investidores Institucionais | ||
| Por Estilo de Gestão | Gestão Ativa | |
| Gestão Passiva / de Índice | ||
| Por Canal de Distribuição | Bancos e Distribuidores Afiliados a Bancos | |
| Consultores Financeiros, Gestores de Patrimônio e Intermediários Independentes | ||
| Corretoras e Distribuidores de Valores Mobiliários | ||
| Plataformas Online, Direto ao Consumidor e Robôs de Investimento | ||
| Vendas Diretas ao Investidor | ||
| Outros Canais / Não Classificados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado dos ativos de fundos mútuos até 2032?
O mercado de fundos mútuos está projetado para atingir 103,6 trilhões de USD até 2032, expandindo-se a um CAGR de 5,8% a partir de 2027.
Qual categoria de fundo detém a maior participação?
Os fundos mútuos de ações detêm a maior participação, com 47,5% em 2026, sustentados pelas alocações de aposentadoria e pela demanda por investimentos de longo prazo.
Qual categoria de fundo mútuo está crescendo mais rapidamente?
Outros fundos mútuos, incluindo estratégias imobiliárias, de commodities, alternativas e protegidas, estão projetados para expandir a um CAGR de 7,4% até 2032.
Por que os fundos mútuos passivos estão ganhando atenção?
Os fundos mútuos passivos e de índice estão projetados para crescer a um CAGR de 9,6% até 2032 porque os investidores valorizam a exposição transparente a índices e os custos mais baixos.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,6% até 2032, sustentada pelo crescimento da riqueza das famílias, plataformas digitais e inclusão financeira.
Como os canais digitais estão mudando o investimento em fundos?
Plataformas online, serviços diretos ao consumidor e robôs de investimento estão projetados para crescer a um CAGR de 11,2% até 2032, ampliando o acesso para investidores de varejo.