
Taille et part du marché des fonds communs de placement
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 78.20 Trillions de dollars américains |
| Taille du Marché (2032) | 103.60 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fonds communs de placement par Mordor Intelligence
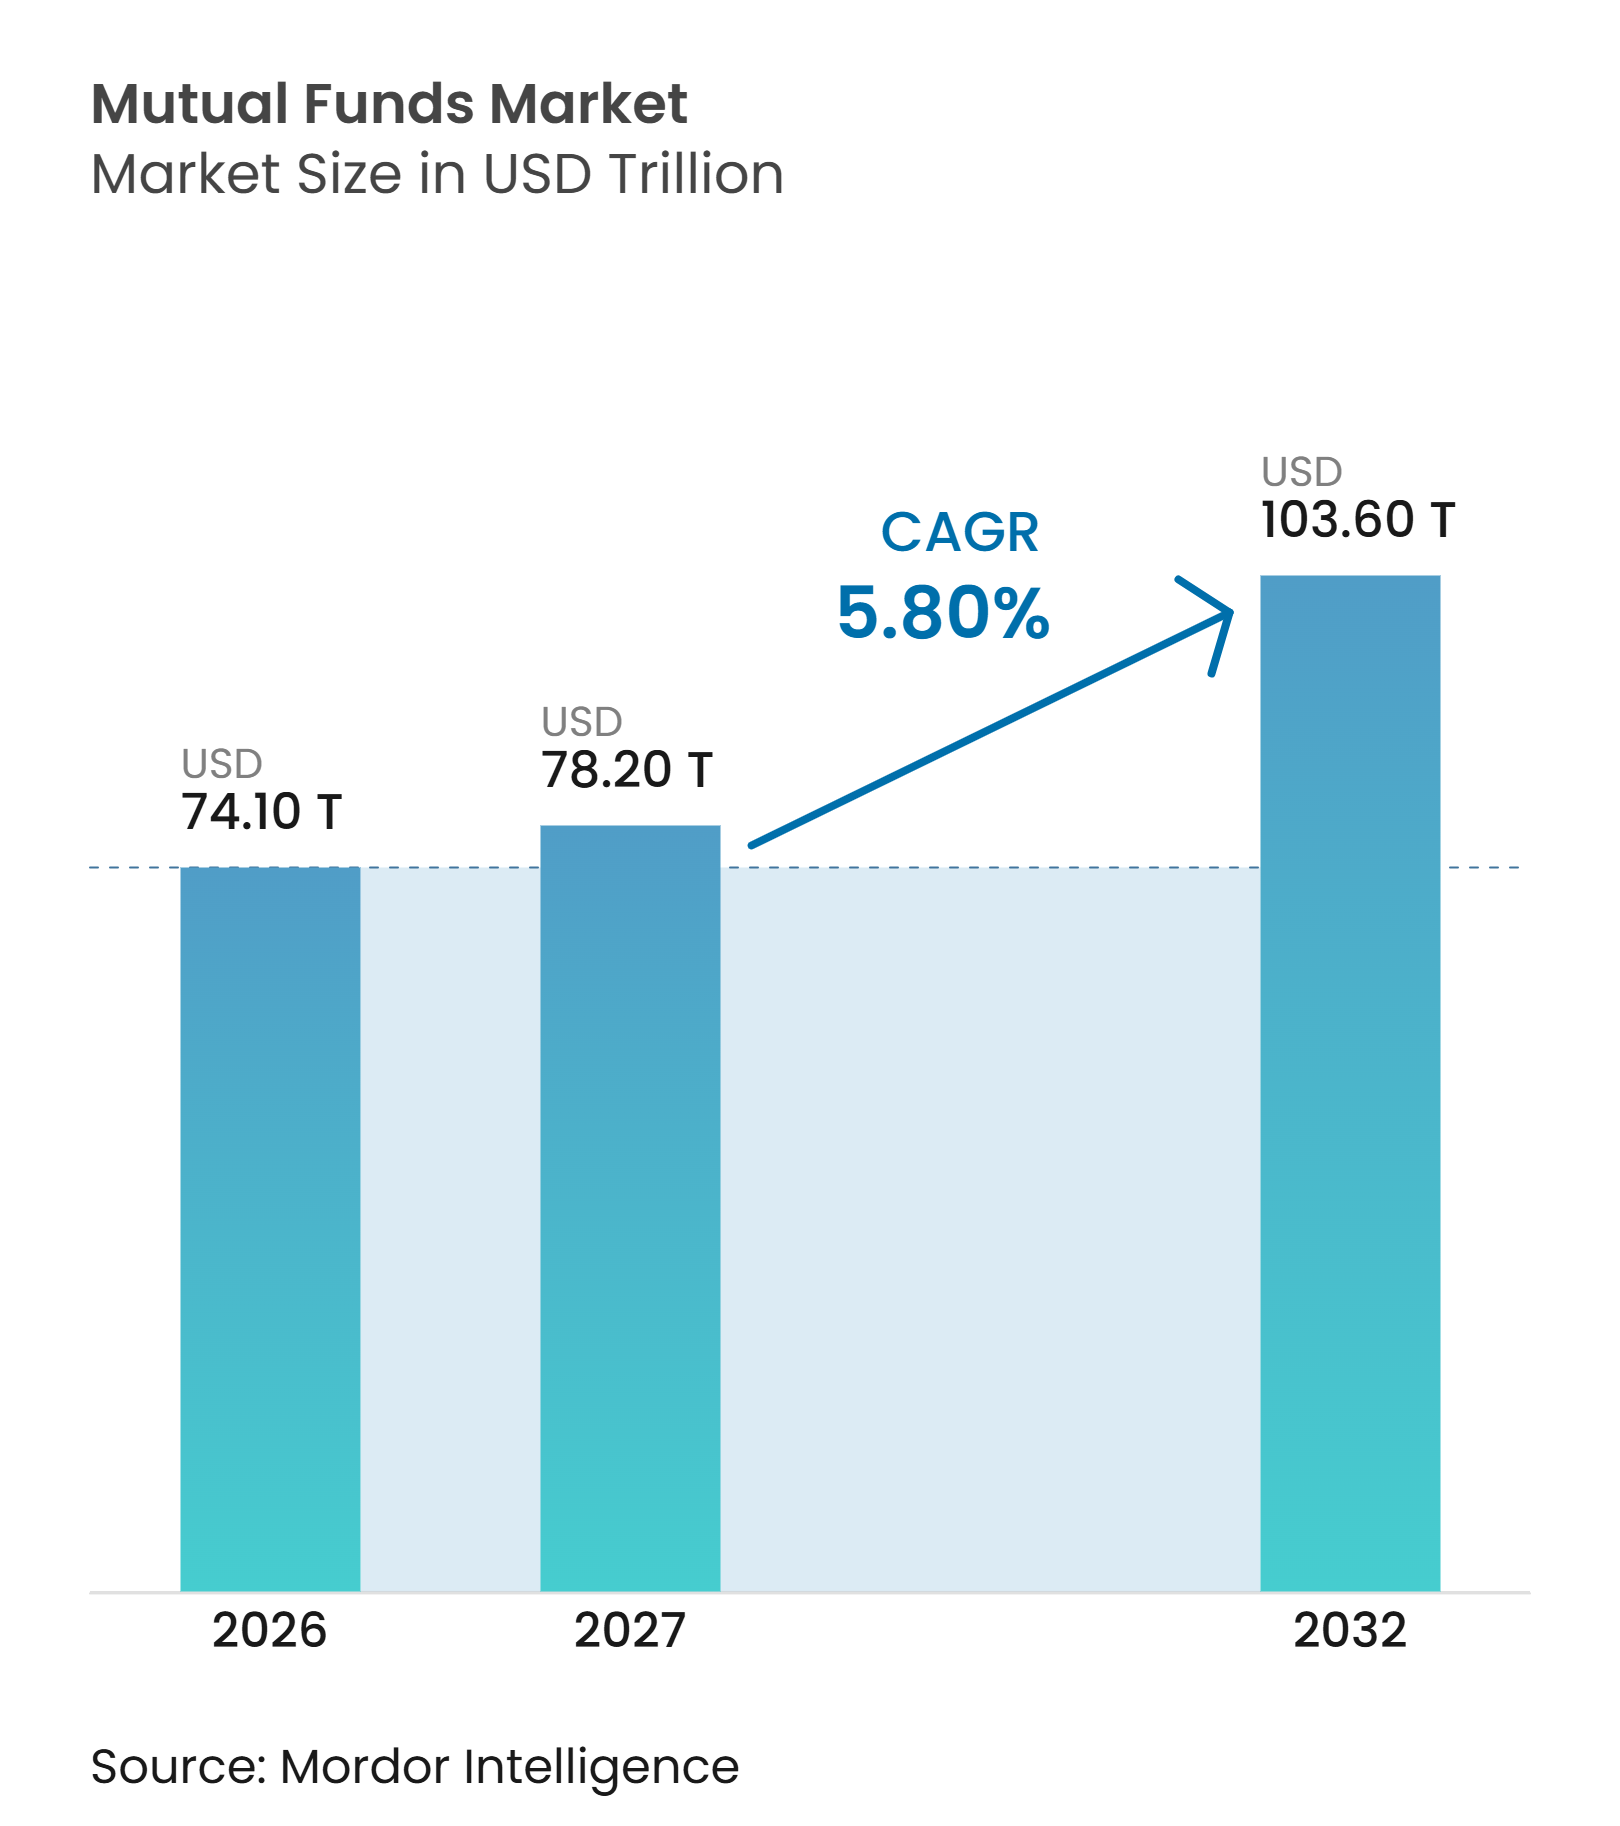
La taille du marché des fonds communs de placement était évaluée à 74,10 trillions USD en 2026 et devrait croître de 78,20 trillions USD en 2027 pour atteindre 103,60 trillions USD d'ici 2032, à un CAGR de 5,80 % pendant la période de prévision (2027-2032).
Les plans de retraite sont restés une source durable d'investissement, car les cotisations salariales et les comptes fiscalement avantageux ont orienté l'épargne des ménages vers des portefeuilles gérés. L'ouverture de comptes en ligne, la réduction des investissements minimaux et l'éducation des investisseurs ont élargi l'accès, notamment en Asie-Pacifique. Les fournisseurs de fonds ont répondu en développant des options indicielles à faible coût, des portefeuilles à date cible, des produits de marché monétaire et des relations de distribution numérique. L'environnement concurrentiel a favorisé les gestionnaires combinant envergure, diversité de produits, ressources de conformité et accès direct aux investisseurs, tandis que les flux vers les ETF et la baisse des frais ont continué à peser sur l'économie traditionnelle des fonds.
Points clés du rapport
- Par type de fonds, les fonds communs de placement en actions ont capté 47,5 % de la part de marché des fonds communs de placement en 2026, tandis que les autres fonds communs de placement devraient croître à un CAGR de 7,4 % jusqu'en 2032.
- Par type d'investisseur, les investisseurs particuliers détenaient 61,7 % de la part de marché des fonds communs de placement en 2026, tandis que les investisseurs institutionnels devraient se développer à un CAGR de 6,8 % jusqu'en 2032.
- Par style de gestion, la gestion active détenait 91,8 % de la part de marché des fonds communs de placement en 2026, tandis que les fonds communs de placement passifs et indiciels devraient croître à un CAGR de 9,6 % jusqu'en 2032.
- Par canal de distribution, les banques et les distributeurs affiliés aux banques ont capté 33,8 % de la part de marché des fonds communs de placement en 2026, tandis que les plateformes en ligne, les canaux directs aux consommateurs et les conseillers automatisés devraient croître à un CAGR de 11,2 % jusqu'en 2032.
- Par zone géographique, l'Amérique du Nord a capté 46,1 % de la part de marché des fonds communs de placement en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Cotisations à l'épargne-retraite et plans d'investissement parrainés par l'employeur | 1.5% | Amérique du Nord, Europe (noyau) ; expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de fonds communs de placement indiciels à faible coût | 1.3% | Mondial, porté par l'Amérique du Nord et l'Inde | Moyen terme (2–4 ans) |
| Distribution numérique de fonds et plus grande accessibilité pour les investisseurs particuliers | 1.0% | Asie-Pacifique (noyau), débordement vers le Moyen-Orient et l'Afrique et l'Amérique latine | Moyen terme (2–4 ans) |
| Demande de fonds du marché monétaire portée par les taux d'intérêt à court terme et les besoins de gestion de trésorerie | 0.9% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Participation croissante des investisseurs particuliers dans les marchés émergents | 0.7% | Inde, Chine, Asie du Sud-Est, Amérique latine | Long terme (≥ 4 ans) |
| Demande croissante de portefeuilles d'investissement diversifiés et de gestion professionnelle de fonds | 0.6% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Cotisations à l'épargne-retraite et plans d'investissement parrainés par l'employeur
Les comptes de retraite fiscalement avantageux ont fourni au marché des fonds communs de placement une source récurrente d'épargne à long terme. La limite de report électif du 401(k) a été portée à 24 500 USD en 2026, contre 23 500 USD en 2025, et la limite combinée des cotisations de l'employeur et de l'employé était de 72 000 USD[1]. Les fonds communs de placement détenaient 14,7 trillions USD d'actifs de plans à cotisations définies et de comptes de retraite individuels à la fin de 2025, tandis que 74 % des ménages américains détenaient une épargne-retraite fiscalement avantageuse. Ces plans ont rendu les cotisations d'investissement régulières moins dépendantes du sentiment de marché à court terme. Ils ont également soutenu les gestionnaires disposant de portefeuilles à date cible établis, de relations avec les plans de retraite et de capacités administratives. T. Rowe Price a déclaré plus de 560 milliards USD d'actifs sous gestion à date cible à la fin de 2025, ce qui illustre l'envergure accessible aux gestionnaires proposant une offre retraite étendue.
Demande croissante de fonds communs de placement indiciels à faible coût
Les investisseurs sensibles aux coûts ont accru leur utilisation des fonds communs de placement indiciels, modifiant la composition des produits sur le marché des fonds communs de placement. Les ratios de frais des fonds communs de placement en actions s'élevaient en moyenne à 0,40 % en 2025, contre 0,14 % pour les ETF indiciels en actions. Cette différence a maintenu la pression sur les fournisseurs de fonds actifs pour qu'ils justifient leurs frais et leurs performances. En Inde, les actifs des fonds communs de placement passifs ont atteint 14,63 lakh crore INR (175 milliards USD), soit 18 % du total des actifs de 79,20 lakh crore INR (946 milliards USD), à la fin de l'exercice fiscal 2026[2]. Les actifs des fonds indiciels en Inde ont atteint 3,07 lakh crore INR (36,7 milliards USD) après un CAGR sur cinq ans de 74,1 % jusqu'en mars 2026, indiquant une forte adoption parmi les investisseurs qui n'auraient peut-être pas utilisé les fonds négociés en bourse. Les gestionnaires ont donc ajusté la conception des produits, la distribution et la tarification à mesure que les choix passifs gagnaient en visibilité.
Distribution numérique de fonds et plus grande accessibilité pour les investisseurs particuliers
La distribution numérique a réduit les obstacles pour les investisseurs particuliers entrant dans le secteur des fonds communs de placement. Les portefeuilles modèles gérés par des conseillers financiers détenaient 7,70 billions USD au premier trimestre 2025, et les portefeuilles modèles des conseillers en investissement enregistrés ont progressé de 5,5 % au cours de ce trimestre[3]. En Corée du Sud, les actifs gérés par des conseillers automatisés ont dépassé 1,06 billion KRW (780 millions USD) en août 2025. Les services de gestion de patrimoine numérique étaient également établis à Singapour, où 85 % des investisseurs y avaient recours au cours des deux années précédentes, 59 % utilisaient des conseillers automatisés et 27 % utilisaient des outils de conseil basés sur l'intelligence artificielle. La réduction des obstacles à l'ouverture de compte et l'abaissement des seuils d'investissement minimum pourraient étendre l'accès aux fonds communs de placement au-delà des ménages à hauts revenus. Cette évolution a accru la valeur des parcours mobiles simplifiés, des outils de conseil fiables et des partenariats avec les distributeurs.
Demande de fonds du marché monétaire portée par les taux d'intérêt à court terme et les besoins de gestion de trésorerie
Les fonds monétaires ont bénéficié de la demande d'investissements liquides offrant des rendements à court terme compétitifs. Les actifs des fonds monétaires aux États-Unis ont atteint 7,03 billions USD en mars 2025 et ont progressé jusqu'à 7,94 billions USD en octobre 2026. Leur rôle s'étendait au-delà des liquidités des particuliers, car les institutions les utilisaient pour la gestion de la liquidité de leur bilan. Les actifs des fonds communs de placement monétaires canadiens ont augmenté de 180 % depuis 2019, dépassant la croissance des fonds de pension et des autres catégories de fonds communs de placement[4]. Le secteur des fonds communs de placement a donc bénéficié de l'importance accrue accordée par les investisseurs à la liquidité et au rendement. Cependant, les gestionnaires devaient disposer de contrôles de liquidité solides, car des flux rapides pouvaient amplifier les tensions en période de volatilité des marchés.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Concurrence des ETF et autres véhicules d'investissement | -1.8% | Amérique du Nord et UE (principaux) ; en croissance en Asie-Pacifique | Court terme (≤ 2 ans) |
| Compression des frais et pression sur la rentabilité des fonds communs de placement | -1.2% | Mondial | Moyen terme (2–4 ans) |
| Volatilité des marchés et rachats par les investisseurs | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Conformité réglementaire et coûts de résilience opérationnelle | -0.5% | UE, Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des ETF et autres véhicules d'investissement
Les ETF ont continué à défier le marché des fonds communs de placement grâce à leurs transactions intrajournalières, leurs caractéristiques fiscales et leur gamme croissante de stratégies. Les fournisseurs de fonds communs de placement avaient de plus en plus recours aux structures ETF pour fidéliser les clients souhaitant ces caractéristiques. La Securities and Exchange Commission des États-Unis a émis plus de 30 ordonnances d'exemption jusqu'à mi-2026 permettant des catégories d'actions ETF au sein de structures de fonds communs de placement existantes. Cette approche pourrait permettre aux gestionnaires de proposer une option ETF sans fermer un fonds commun de placement de longue date. Elle a également réduit la distinction entre les deux formes de produits et a accru l'importance de la préparation opérationnelle. Les groupes de fonds devaient déterminer dans quels cas un fonds commun de placement restait la meilleure structure pour les plans de retraite, les cotisations récurrentes et les investisseurs ne nécessitant pas de négociation en bourse.
Compression des frais et pression sur la rentabilité des fonds communs de placement
La baisse des frais a reconfiguré l'économie du marché des fonds communs de placement, en particulier pour les stratégies actions et obligataires larges. Les ratios de frais moyens ont chuté de 62 % pour les fonds communs de placement en actions et de 57 % pour les fonds communs de placement obligataires entre 1996 et 2025. En 2025, les ratios de frais moyens étaient de 0,40 % pour les fonds communs de placement en actions et de 0,36 % pour les fonds communs de placement obligataires. La baisse des revenus par actif a réduit les ressources disponibles pour les équipes d'investissement, la technologie et la distribution. La pression était la plus forte pour les gestionnaires ne disposant ni d'une envergure à faible coût ni d'une stratégie active clairement différenciée. Les entreprises se sont donc concentrées sur des produits ciblés, des processus automatisés et des relations clients plus larges pour protéger leur rentabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fonds :
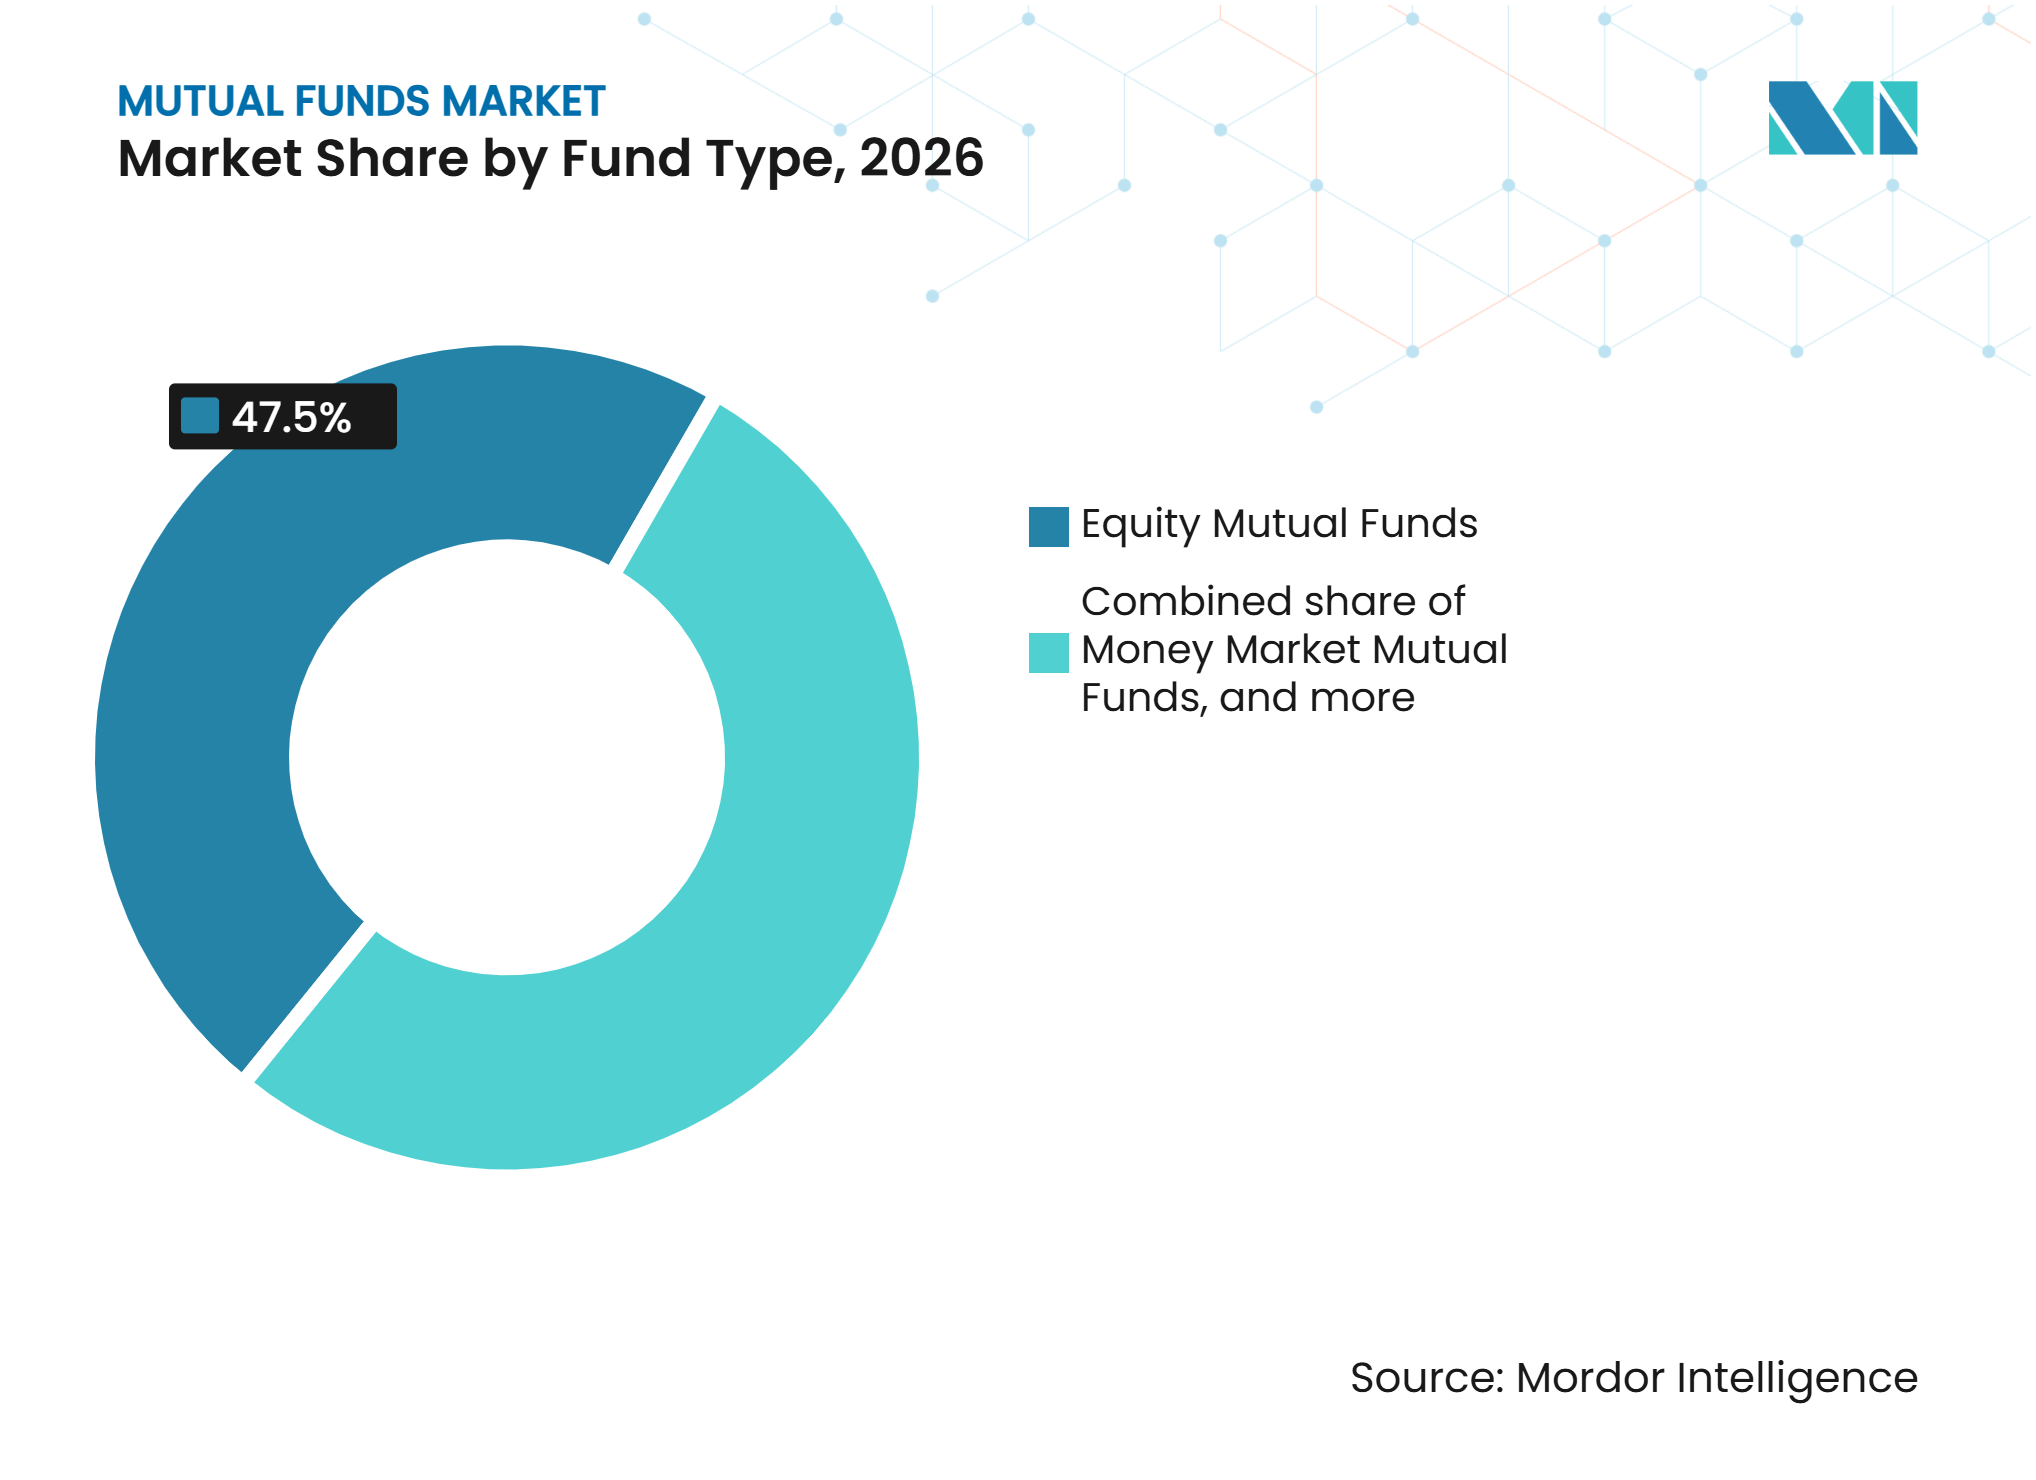
les fonds en actions ancrent les actifs tandis que les autres stratégies portent la croissanceLes fonds communs de placement en actions ont capté 47,5 % des actifs mondiaux des fonds communs de placement en 2026, soutenus par leur rôle central dans les allocations de retraite et la création de patrimoine à long terme. Aux États-Unis, les fonds en actions représentaient 52 % des actifs nets des fonds communs de placement à la fin de 2025. Les actifs des fonds communs de placement en actions domestiques américaines ont atteint 13,55 trillions USD en août 2026. Les fonds obligataires sont restés importants pour les investisseurs recherchant des revenus, une gestion de la duration et une exposition réduite aux actions. Leur rôle était particulièrement pertinent pour les assureurs, les fonds de pension et les investisseurs ayant des retraits planifiés. Les fonds du marché monétaire constituaient la deuxième catégorie de fonds américains en importance, avec 25 % des actifs nets des fonds, et leur attrait à court terme avait augmenté avec la hausse des rendements de trésorerie.
Les autres fonds communs de placement devraient croître à un CAGR de 7,4 % jusqu'en 2032, soit le taux le plus rapide parmi les types de fonds sur le marché des fonds communs de placement. Ce groupe comprenait des stratégies immobilières, de matières premières, alternatives et garanties ou protégées. Les investisseurs utilisaient ces produits pour rechercher des sources de rendement moins étroitement liées aux placements traditionnels en actions et en obligations. Les structures de fonds réglementés pourraient également rendre les stratégies de crédit privé, d'infrastructure et d'immobilier plus accessibles aux investisseurs particuliers. Les portefeuilles à date cible et multi-actifs ont continué à combiner ces éléments constitutifs grâce à un rééquilibrage automatique. La base d'actifs à date cible de 560 milliards USD de T. Rowe Price illustrait la valeur continue des portefeuilles gérés pour les épargnants en vue de la retraite.


Par type d'investisseur :
la participation des particuliers assure l'envergure tandis que les institutions portent la demande spécialiséeLes investisseurs particuliers détenaient 61,7 % des actifs mondiaux des fonds communs de placement en 2026. Leur participation reflétait l'accès via les plans d'employeur, les comptes de retraite individuels, les réseaux bancaires et les plateformes d'investissement numériques. Les États-Unis comptaient 128,7 millions d'investisseurs en fonds communs de placement à la fin de 2025. Au total, 76 millions de ménages américains investissaient via des plans d'employeur, des comptes de retraite individuels ou des achats directs. Les cotisations régulières sur salaire et les distributions réinvesties constituaient une base de flux de particuliers relativement stable. Le segment des particuliers incitait également les fournisseurs de fonds à simplifier les informations communiquées, à améliorer le support numérique et à proposer des produits avec des investissements initiaux plus faibles.
Les investisseurs institutionnels devraient croître à un CAGR de 6,8 % jusqu'en 2032. À la fin de 2025, les investisseurs institutionnels détenaient 3,90 billions USD dans des actifs de fonds communs de placement aux États-Unis. Les fonds monétaires représentaient 62 % de ces actifs institutionnels, ce qui montre que la gestion de la liquidité constituait un cas d'usage majeur. Cette composition signifiait que la croissance institutionnelle pourrait se concentrer dans des portefeuilles sensibles aux taux d'intérêt et à moindres frais. Les gestionnaires pourraient approfondir ces relations en proposant des solutions multi-actifs, à revenu fixe et alternatives, le cas échéant. Les grandes organisations avaient également tendance à privilégier les prestataires disposant de contrôles audités, d'une gamme de produits étendue et de processus réglementaires établis.
Par style de gestion :
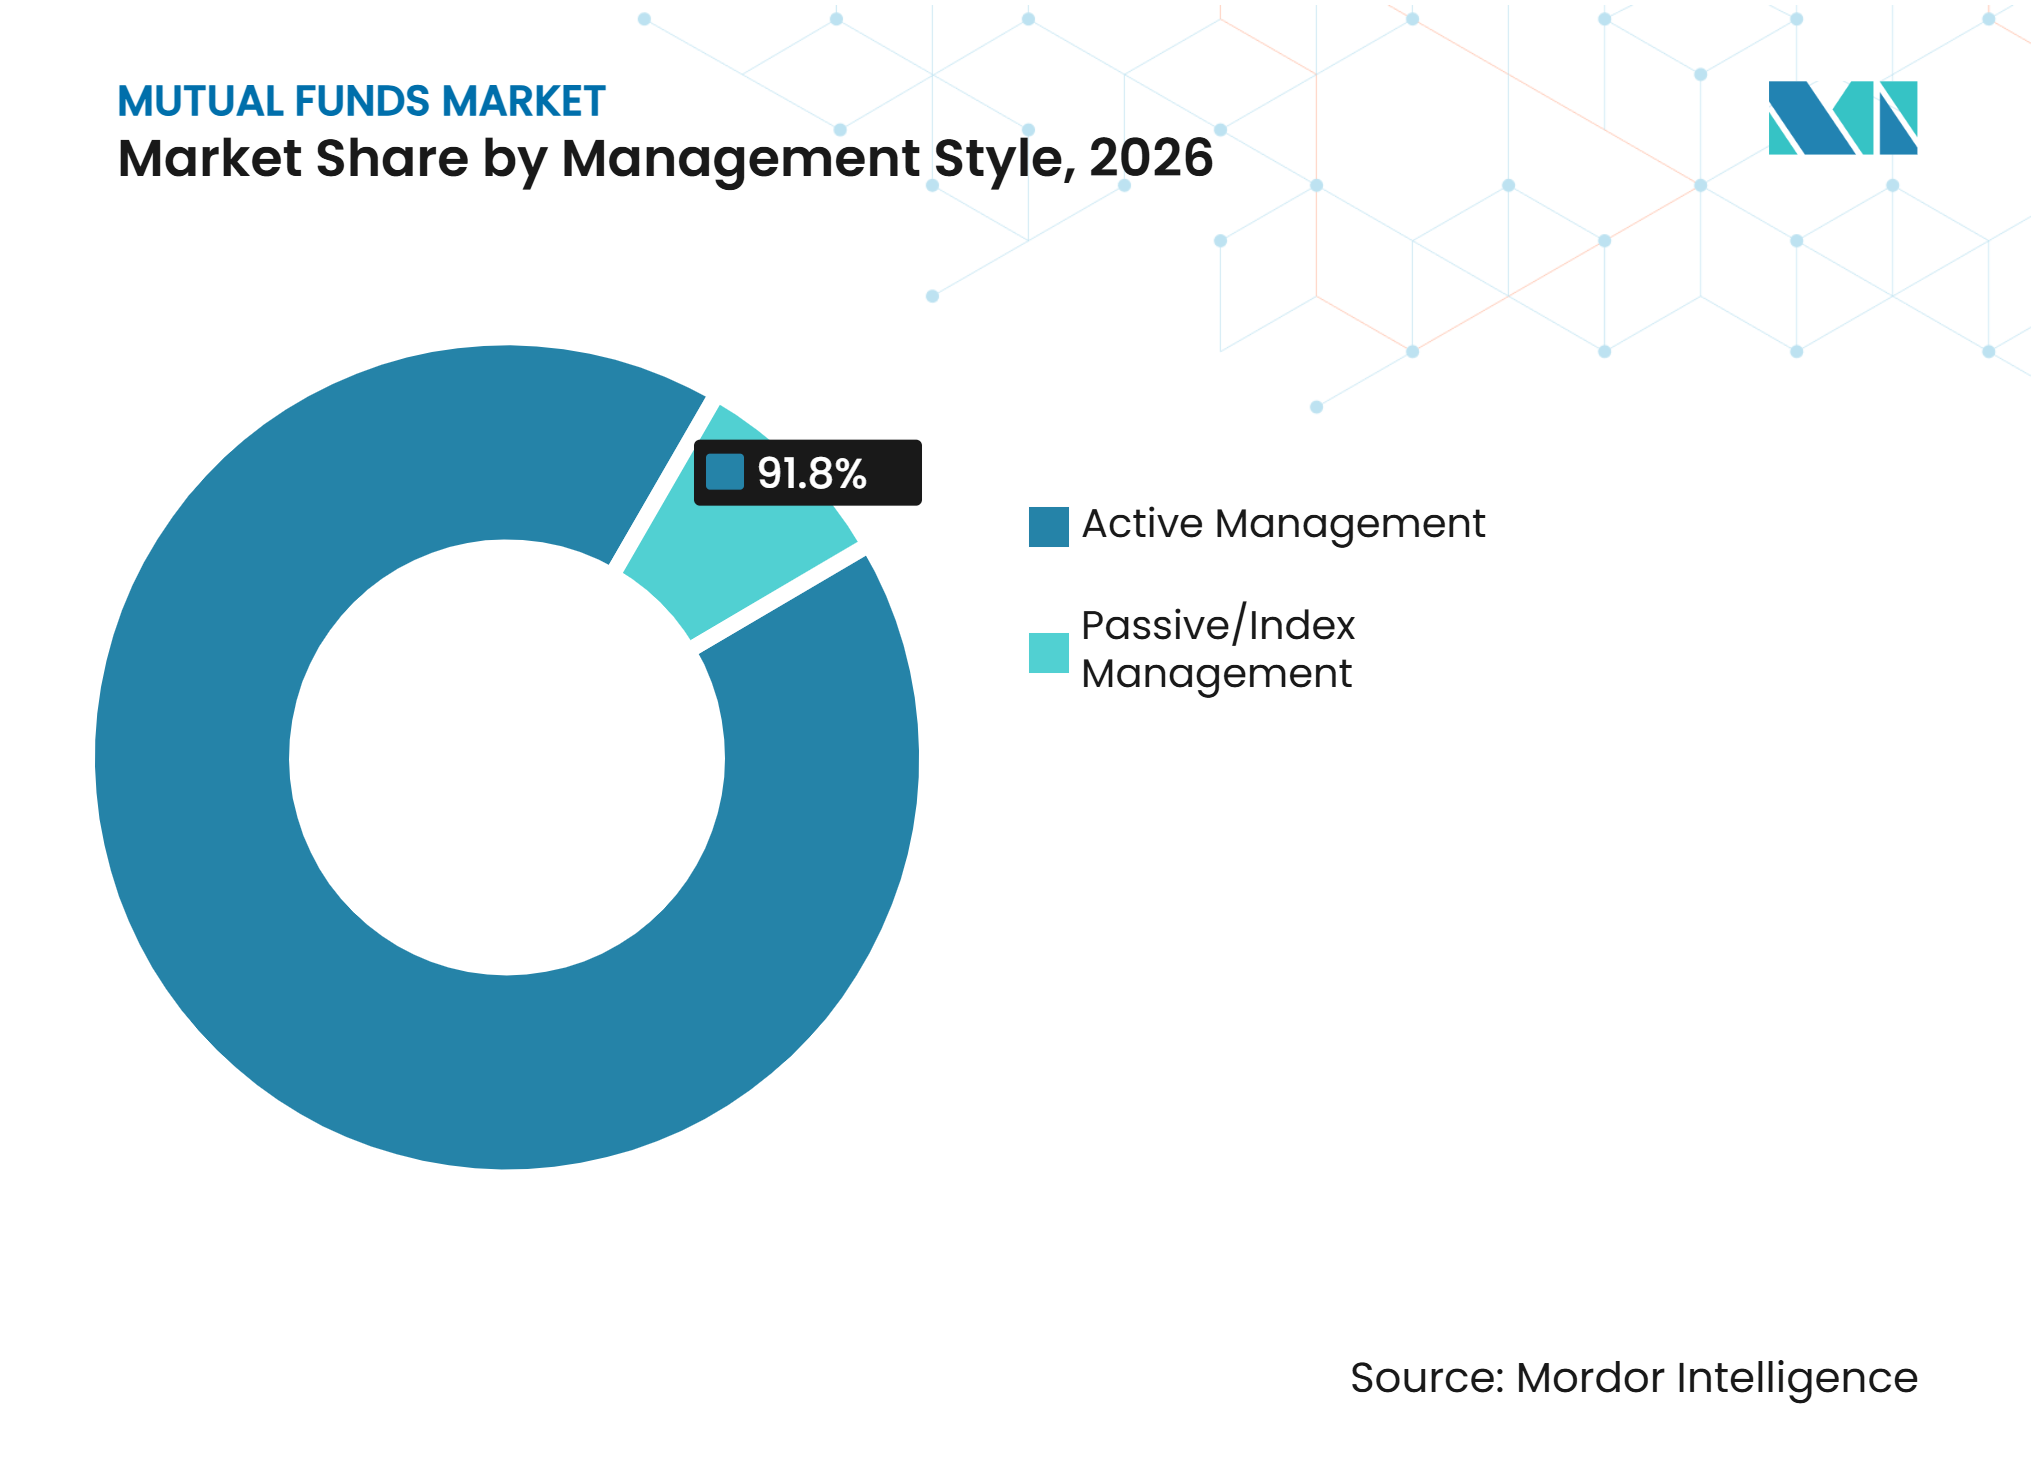
les fonds actifs conservent leur envergure tandis que les produits passifs prennent de l'élanLa gestion active détenait 91,8 % de la taille du marché des fonds communs de placement en 2026. Sa position reflétait les réseaux de distribution établis auprès des conseillers et des banques, ainsi que la demande des investisseurs pour une sélection professionnelle de titres. Le modèle restait particulièrement prominent là où les investisseurs utilisaient des fonds pour les allocations de retraite et attendaient une supervision du gestionnaire lors des changements de marché. T. Rowe Price a déclaré que 72 % de ses actifs en fonds surpassaient les groupes de pairs sur une base de 3 ans au quatrième trimestre 2025. De telles performances pouvaient soutenir les produits actifs lorsqu'elles étaient cohérentes et compréhensibles pour les clients. Cependant, les fonds communs de placement actifs devaient continuer à démontrer leur valeur après frais à mesure que les alternatives à faible coût devenaient plus largement disponibles.
Les fonds communs de placement passifs et indiciels devraient croître à un CAGR de 9,6 % jusqu'en 2032. Leur attrait venait de leurs frais plus faibles, de leur exposition indicielle transparente et de leur construction de portefeuille simple. En Inde, les actifs des fonds communs de placement passifs ont atteint 14,63 lakh crore INR (175 milliards USD) et représentaient 18 % du total des actifs des fonds à la fin de l'exercice fiscal 2026. Les actifs des fonds indiciels ont atteint 3,07 lakh crore INR (36,7 milliards USD) après avoir progressé à un CAGR sur cinq ans de 74,1 % jusqu'en mars 2026. L'essor de ces produits a poussé les gestionnaires actifs à renforcer la différenciation de leurs produits et à clarifier l'objectif de leurs décisions actives. Il a également créé un espace pour les plateformes de fonds pouvant offrir à la fois des positions de base passives et des stratégies actives spécialisées.

Par canal de distribution :
les réseaux bancaires en tête tandis que l'accès numérique transforme la portée auprès des investisseursLes banques et les distributeurs affiliés aux banques ont capté 33,8 % des actifs mondiaux des fonds communs de placement en 2026. Leur position était soutenue par les relations clients existantes et leur capacité à aborder ensemble l'épargne, le crédit et les investissements. Les canaux bancaires pouvaient également placer un large éventail de fonds affiliés et tiers à travers des réseaux d'agences et de conseil établis. En Europe, la distribution bancaire restait importante dans des pays tels que l'Italie, l'Espagne et la France. Les règles de protection des investisseurs pouvaient alourdir les exigences documentaires, ce qui pouvait favoriser les grands distributeurs disposant d'équipes de conformité établies. Ce canal restait pertinent pour les clients souhaitant un accompagnement en personne ou recevant des conseils en investissement via leur banque principale.
Les plateformes en ligne, les services directs aux consommateurs et les robo-conseillers devraient croître à un CAGR de 11,2 % jusqu'en 2032. Le secteur des fonds communs de placement utilisait ces canaux pour atteindre les investisseurs disposant de soldes plus faibles et de préférences plus autonomes. À Singapour, 59 % des investisseurs utilisaient des robo-conseillers et 27 % utilisaient des outils de conseil basés sur l'intelligence artificielle au cours des 2 années précédentes. Les canaux numériques pouvaient réduire les coûts d'intégration et faciliter la mise en place d'investissements récurrents. Ils ont également accru la transparence des prix et facilité la comparaison des fonds par les consommateurs. Les gestionnaires de fonds avaient besoin d'un service numérique efficace, d'une communication claire sur les risques et de relations fiables avec les plateformes pour bénéficier de ce changement.
Analyse géographique
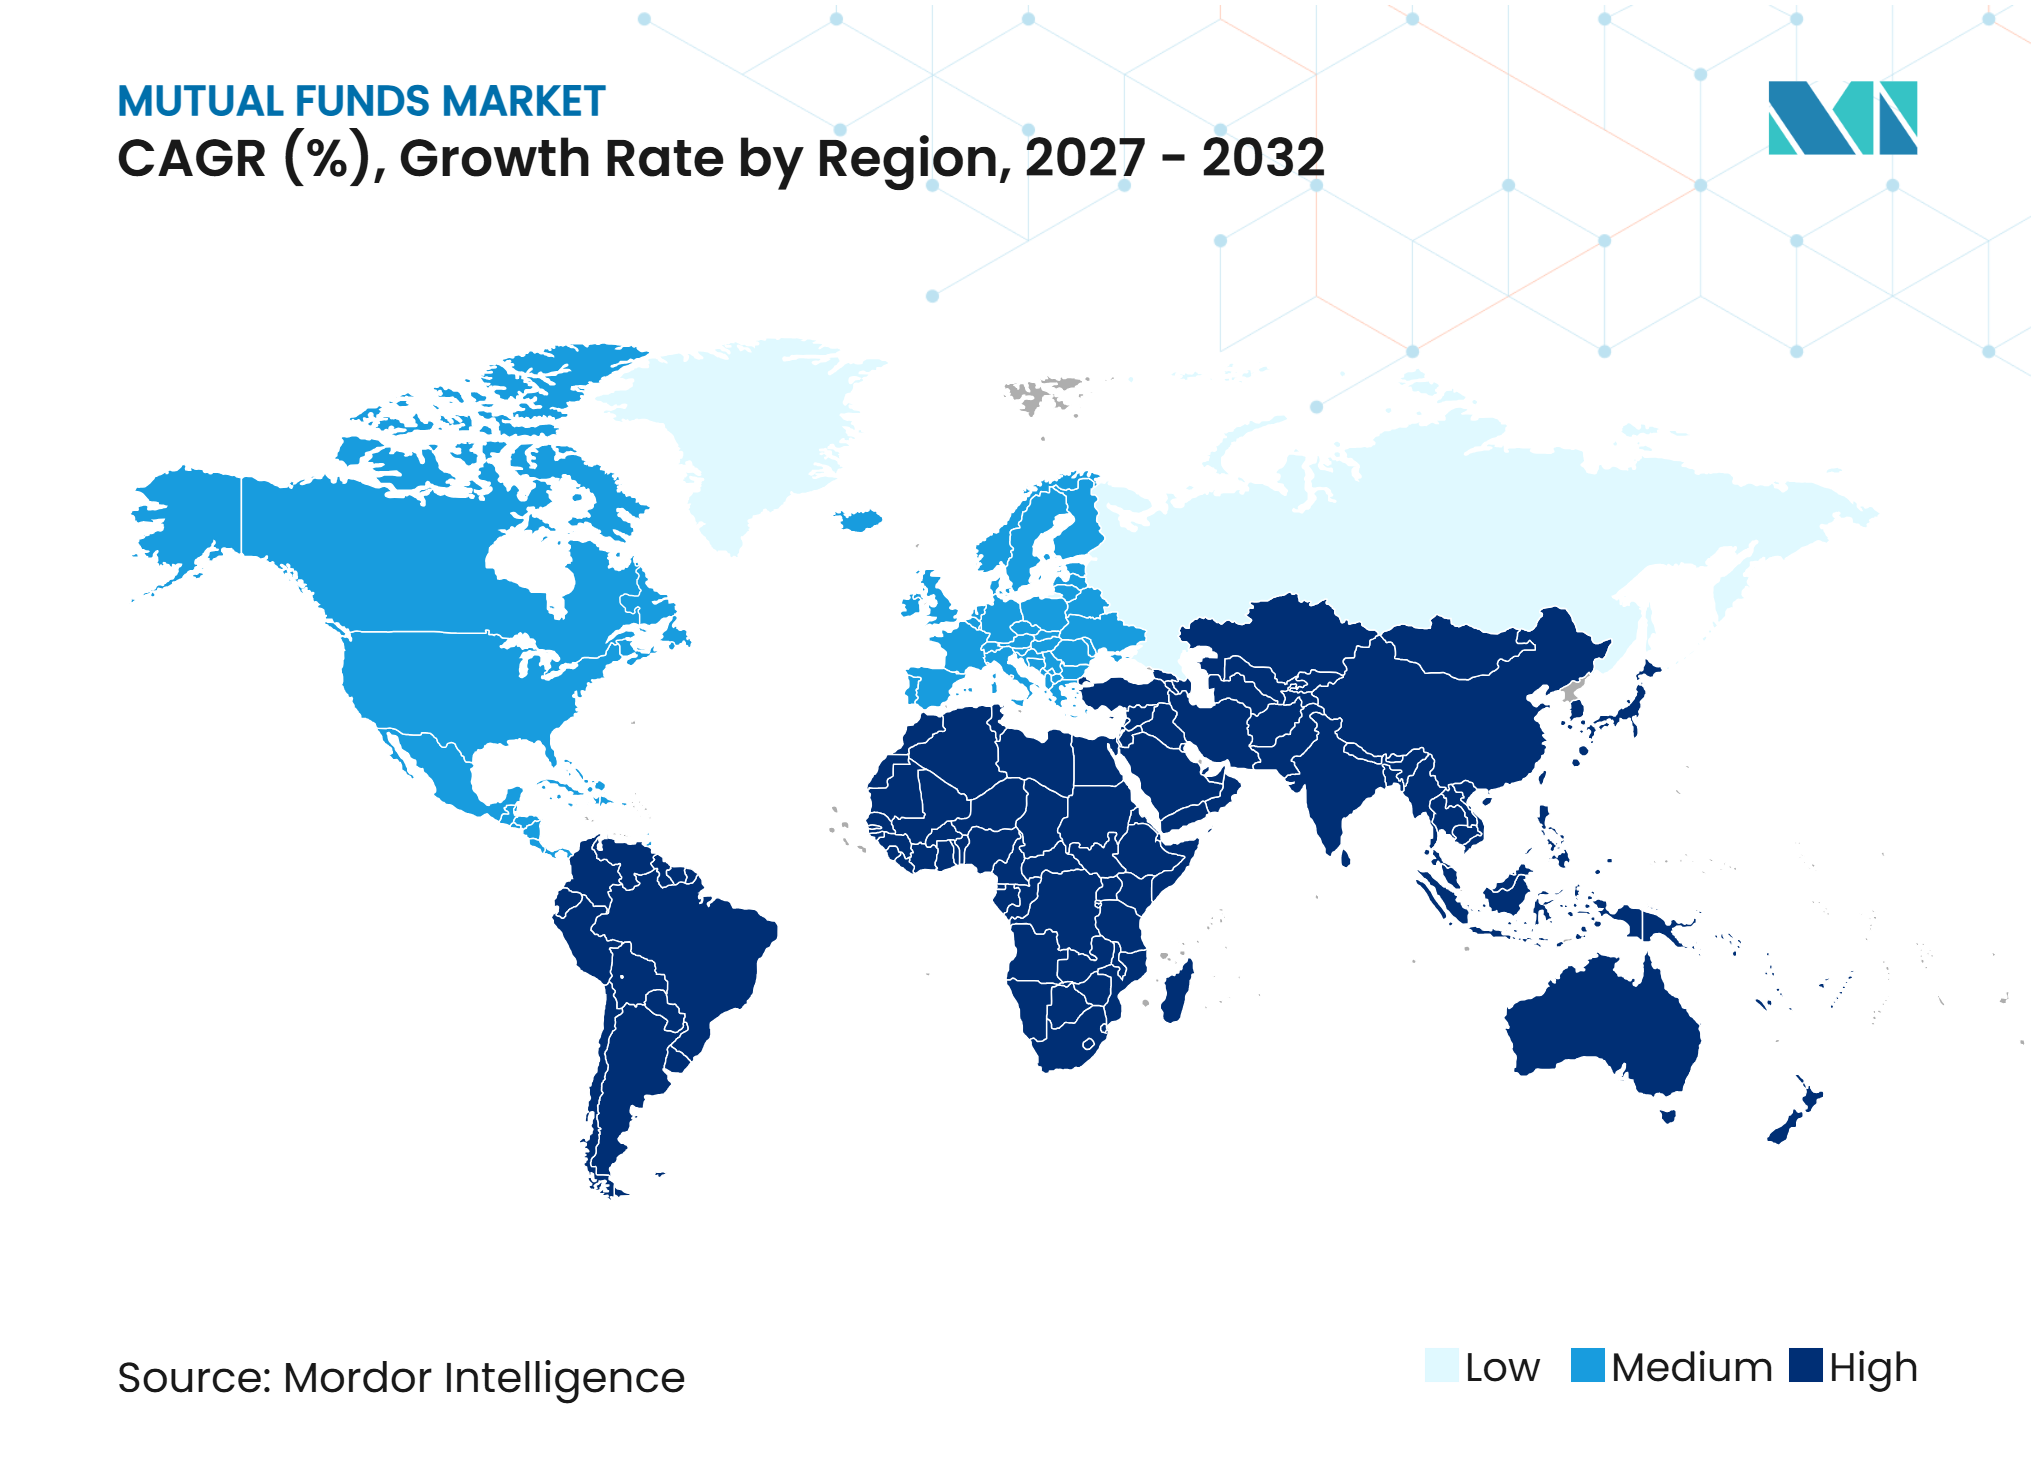
L'Amérique du Nord a capté 46,1 % des actifs mondiaux des fonds communs de placement en 2026. Les États-Unis ont soutenu cette position grâce à des marchés de capitaux profonds, des plans de retraite parrainés par l'employeur, de grands gestionnaires d'actifs et l'utilisation généralisée des conseils en investissement. Les actifs des fonds communs de placement américains ont atteint 33,29 trillions USD en août 2026. Les investisseurs particuliers détenaient 87 % des actifs des fonds communs de placement américains, tandis que les investisseurs institutionnels détenaient environ 3,9 trillions USD. Le Canada a également connu une utilisation accrue des fonds du marché monétaire, avec des actifs dans cette catégorie augmentant de 180 % depuis 2019.
L'Asie-Pacifique devrait croître à un CAGR de 8,6 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché des fonds communs de placement. L'Inde a combiné une richesse des ménages en hausse avec des plans d'investissement systématiques et une base de distributeurs en expansion. Les actifs des fonds communs de placement indiens sont passés de 9 trillions INR (150 milliards USD) en 2014 à 81 trillions INR (840 milliards USD) en avril 2026. Les actifs des fonds chinois ont dépassé 34,9 trillions CNY (5 trillions USD) à la fin de novembre 2025. La forte adoption des outils de gestion de patrimoine numérique à Singapour a également démontré comment la région pouvait passer rapidement d'un accès de base à des conseils numériques et des portefeuilles gérés.
L'Europe est restée un centre de fonds majeur, avec des actifs de fonds ouverts réglementés de 27,9 trillions USD à la fin de 2025. L'Union européenne a mis à jour les exigences en matière de durabilité et de liquidité, renforçant la nécessité de divulgations claires sur les produits et d'opérations de fonds résilientes. L'Autorité européenne des marchés financiers a identifié la gestion de la liquidité et les pouvoirs de suspension des fonds comme des priorités de surveillance pour 2026. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont restés des régions plus petites mais en développement, où un accès financier plus large et des mandats institutionnels pourraient soutenir l'adoption future des fonds.
Paysage concurrentiel
Concentration du Marché
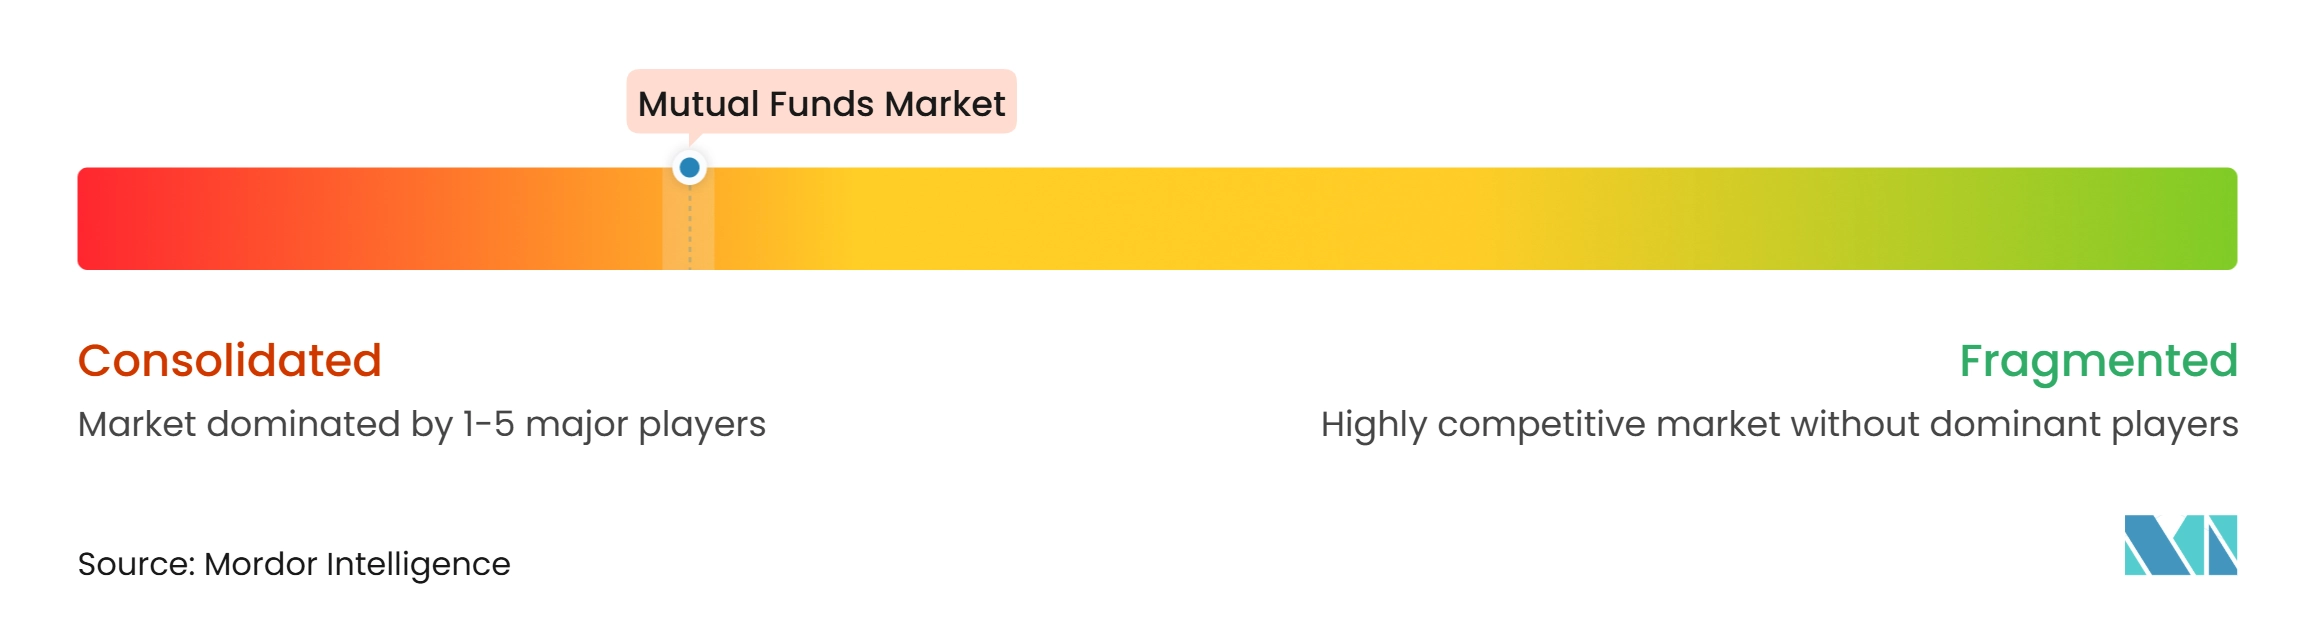
Le marché des fonds communs de placement était concentré parmi les plus grands gestionnaires mondiaux, bien qu'il restât compétitif dans de nombreuses stratégies spécialisées. BlackRock a déclaré 14,0 trillions USD d'actifs sous gestion au 31 décembre 2025. L'envergure permettait aux grands fournisseurs de répartir les coûts technologiques, de conformité et de distribution sur de vastes gammes de produits. Vanguard, Fidelity, BlackRock et d'autres grands gestionnaires bénéficiaient également de relations directes avec les investisseurs, de plateformes de conseillers et d'une couverture des plans de retraite. Les gestionnaires plus petits concurrençaient généralement grâce à des capacités d'investissement spécialisées, un service client ciblé ou une conception de produit distincte. Le marché des fonds communs de placement présentait donc des barrières à l'entrée significatives dans les produits passifs larges, tandis que certaines catégories actives et alternatives restaient ouvertes aux fournisseurs différenciés.
La consolidation était une réponse pratique à ces pressions économiques. BNP Paribas a regroupé AXA Investment Managers, BNP Paribas Real Estate Investment Management et BNP Paribas Asset Management en une seule entité juridique au 31 décembre 2025, créant une plateforme avec environ 1,7 trillion USD d'actifs combinés. Franklin Templeton a finalisé l'acquisition d'Apera Asset Management en octobre 2025, ajoutant plus de 5 milliards EUR (5,4 milliards USD) d'actifs sous gestion à sa présence en crédit privé et portant les actifs de crédit alternatif au-dessus de 90 milliards USD. Goldman Sachs Asset Management et T. Rowe Price ont également lancé des portefeuilles modèles co-brandés en décembre 2025 dans le cadre de leur collaboration stratégique. Ces mouvements ont montré que les entreprises utilisaient les acquisitions et les partenariats pour accroître leur portée de distribution, leurs capacités alternatives et leurs outils de construction de portefeuille.
L'innovation produit a créé un autre domaine de concurrence. BlackRock a finalisé l'acquisition de HPS Investment Partners le 1er juillet 2025 et a annoncé l'acquisition d'ElmTree Funds le 7 juillet 2025, afin d'élargir ses capacités de financement privé et d'immobilier. Le lancement de portefeuilles modèles conjoints par Goldman Sachs Asset Management et T. Rowe Price a combiné des fonds communs de placement, des ETF, des comptes gérés séparément, l'indexation directe et des stratégies alternatives pour les clients patrimoniaux. Ces développements ont indiqué que les entreprises répondaient à la demande des investisseurs pour des choix de portefeuille plus larges au sein de systèmes de distribution plus intégrés. Les gestionnaires capables d'adapter les structures de produits tout en maintenant une communication simple et des opérations fiables étaient susceptibles de renforcer leurs positions.
Leaders du secteur des fonds communs de placement
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Global Advisors
-
J.P. Morgan Asset Management
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fonds Communs de Placement Entreprises couvertes dans ce rapport
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Investment Management
- J.P. Morgan Asset Management
- Capital Group
- Amundi
- UBS Asset Management
- DWS Group
- Invesco Ltd.
- Franklin Templeton
- Goldman Sachs Asset Management
- PIMCO
- T. Rowe Price Group, Inc.
- Morgan Stanley Investment Management
- BNP Paribas Asset Management
- Northern Trust Asset Management
- Legal & General Asset Management
- Allianz Global Investors
- Schroders plc
Développements industriels récents dans Marché des Fonds Communs de Placement
- Octobre 2026 : ASK Investment Managers a accepté d'acquérir SageOne Investment Managers, réunissant le réseau de distribution et l'envergure institutionnelle d'ASK avec les capacités d'investissement en actions axées sur la recherche de SageOne. Soutenue par Blackstone, la plateforme combinée devrait renforcer les services de gestion de portefeuille d'ASK et son activité de fonds d'investissement alternatifs. La transaction reste soumise aux approbations réglementaires et aux autres conditions de clôture habituelles.
- Octobre 2026 : Janus Henderson a annoncé un accord pour acquérir quatre fonds communs de placement gérés par Nicholas Company, ajoutant environ 5,7 milliards USD d'actifs et environ 28 000 clients individuels. La transaction vise à renforcer l'activité d'investisseurs autonomes américains de Janus Henderson et à élargir son offre de fonds en actions à gestion active. La réalisation reste soumise à l'approbation des actionnaires et aux conditions habituelles.
- Août 2026 : Victory Capital a accepté d'acquérir First Eagle Investments, l'entité combinée devant gérer environ 571 milliards USD d'actifs dans des stratégies mondiales multi-actifs, en actions, à revenu fixe et de crédit alternatif. La transaction vise à élargir les capacités d'investissement et la portée de distribution tout en créant une plateforme de gestion d'actifs diversifiée plus grande.
- Août 2026 : Goldman Sachs Asset Management a annoncé un accord pour acquérir NEOS Investments, un spécialiste des ETF de revenus basés sur des options avec 30 milliards USD d'actifs au 30 juin 2026. La transaction vise à élargir les capacités d'investissement actif en ETF et en revenus dérivés de Goldman Sachs. L'opération, valorisée jusqu'à 2,25 milliards USD en numéraire et en actions, devrait être finalisée au premier trimestre 2027, sous réserve des approbations.
Périmètre du rapport mondial sur le marché des fonds communs de placement
Aperçu de la segmentation
| Fonds communs de placement en actions |
| Fonds communs de placement obligataires / à revenu fixe |
| Fonds communs de placement du marché monétaire |
| Fonds communs de placement hybrides et multi-actifs |
| Autres fonds communs de placement (immobilier, matières premières, alternatifs, garantis/protégés, etc.) |
| Investisseurs particuliers |
| Investisseurs institutionnels |
| Gestion active |
| Gestion passive / indicielle |
| Banques et distributeurs affiliés aux banques |
| Conseillers financiers, gestionnaires de patrimoine et intermédiaires indépendants |
| Sociétés de valeurs mobilières et courtiers-négociants |
| Plateformes en ligne, canaux directs aux consommateurs et robo-conseillers |
| Ventes directes aux investisseurs |
| Autres canaux / non classifiés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de fonds | Fonds communs de placement en actions | |
| Fonds communs de placement obligataires / à revenu fixe | ||
| Fonds communs de placement du marché monétaire | ||
| Fonds communs de placement hybrides et multi-actifs | ||
| Autres fonds communs de placement (immobilier, matières premières, alternatifs, garantis/protégés, etc.) | ||
| Par type d'investisseur | Investisseurs particuliers | |
| Investisseurs institutionnels | ||
| Par style de gestion | Gestion active | |
| Gestion passive / indicielle | ||
| Par canal de distribution | Banques et distributeurs affiliés aux banques | |
| Conseillers financiers, gestionnaires de patrimoine et intermédiaires indépendants | ||
| Sociétés de valeurs mobilières et courtiers-négociants | ||
| Plateformes en ligne, canaux directs aux consommateurs et robo-conseillers | ||
| Ventes directes aux investisseurs | ||
| Autres canaux / non classifiés | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée des actifs des fonds communs de placement d'ici 2032 ?
Le marché des fonds communs de placement devrait atteindre 103,6 trillions USD d'ici 2032, progressant à un CAGR de 5,8 % à partir de 2027.
Quelle catégorie de fonds détient la plus grande part ?
Les fonds communs de placement en actions détiennent la plus grande part à 47,5 % en 2026, soutenus par les allocations de retraite et la demande d'investissement à long terme.
Quelle catégorie de fonds communs de placement connaît la croissance la plus rapide ?
Les autres fonds communs de placement, notamment l'immobilier, les matières premières, les stratégies alternatives et protégées, devraient se développer à un CAGR de 7,4 % jusqu'en 2032.
Pourquoi les fonds communs de placement passifs attirent-ils l'attention ?
Les fonds communs de placement passifs et indiciels devraient croître à un CAGR de 9,6 % jusqu'en 2032, car les investisseurs valorisent l'exposition indicielle transparente et les coûts réduits.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,6 % jusqu'en 2032, soutenue par la croissance du patrimoine des ménages, les plateformes numériques et l'inclusion financière.
Comment les canaux numériques transforment-ils l'investissement en fonds ?
Les plateformes en ligne, les services directs aux consommateurs et les robo-conseillers devraient croître à un CAGR de 11,2 % jusqu'en 2032, élargissant l'accès pour les investisseurs particuliers.