
投資信託市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 78.20 兆米ドル |
| 市場規模 (2032) | 103.60 兆米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
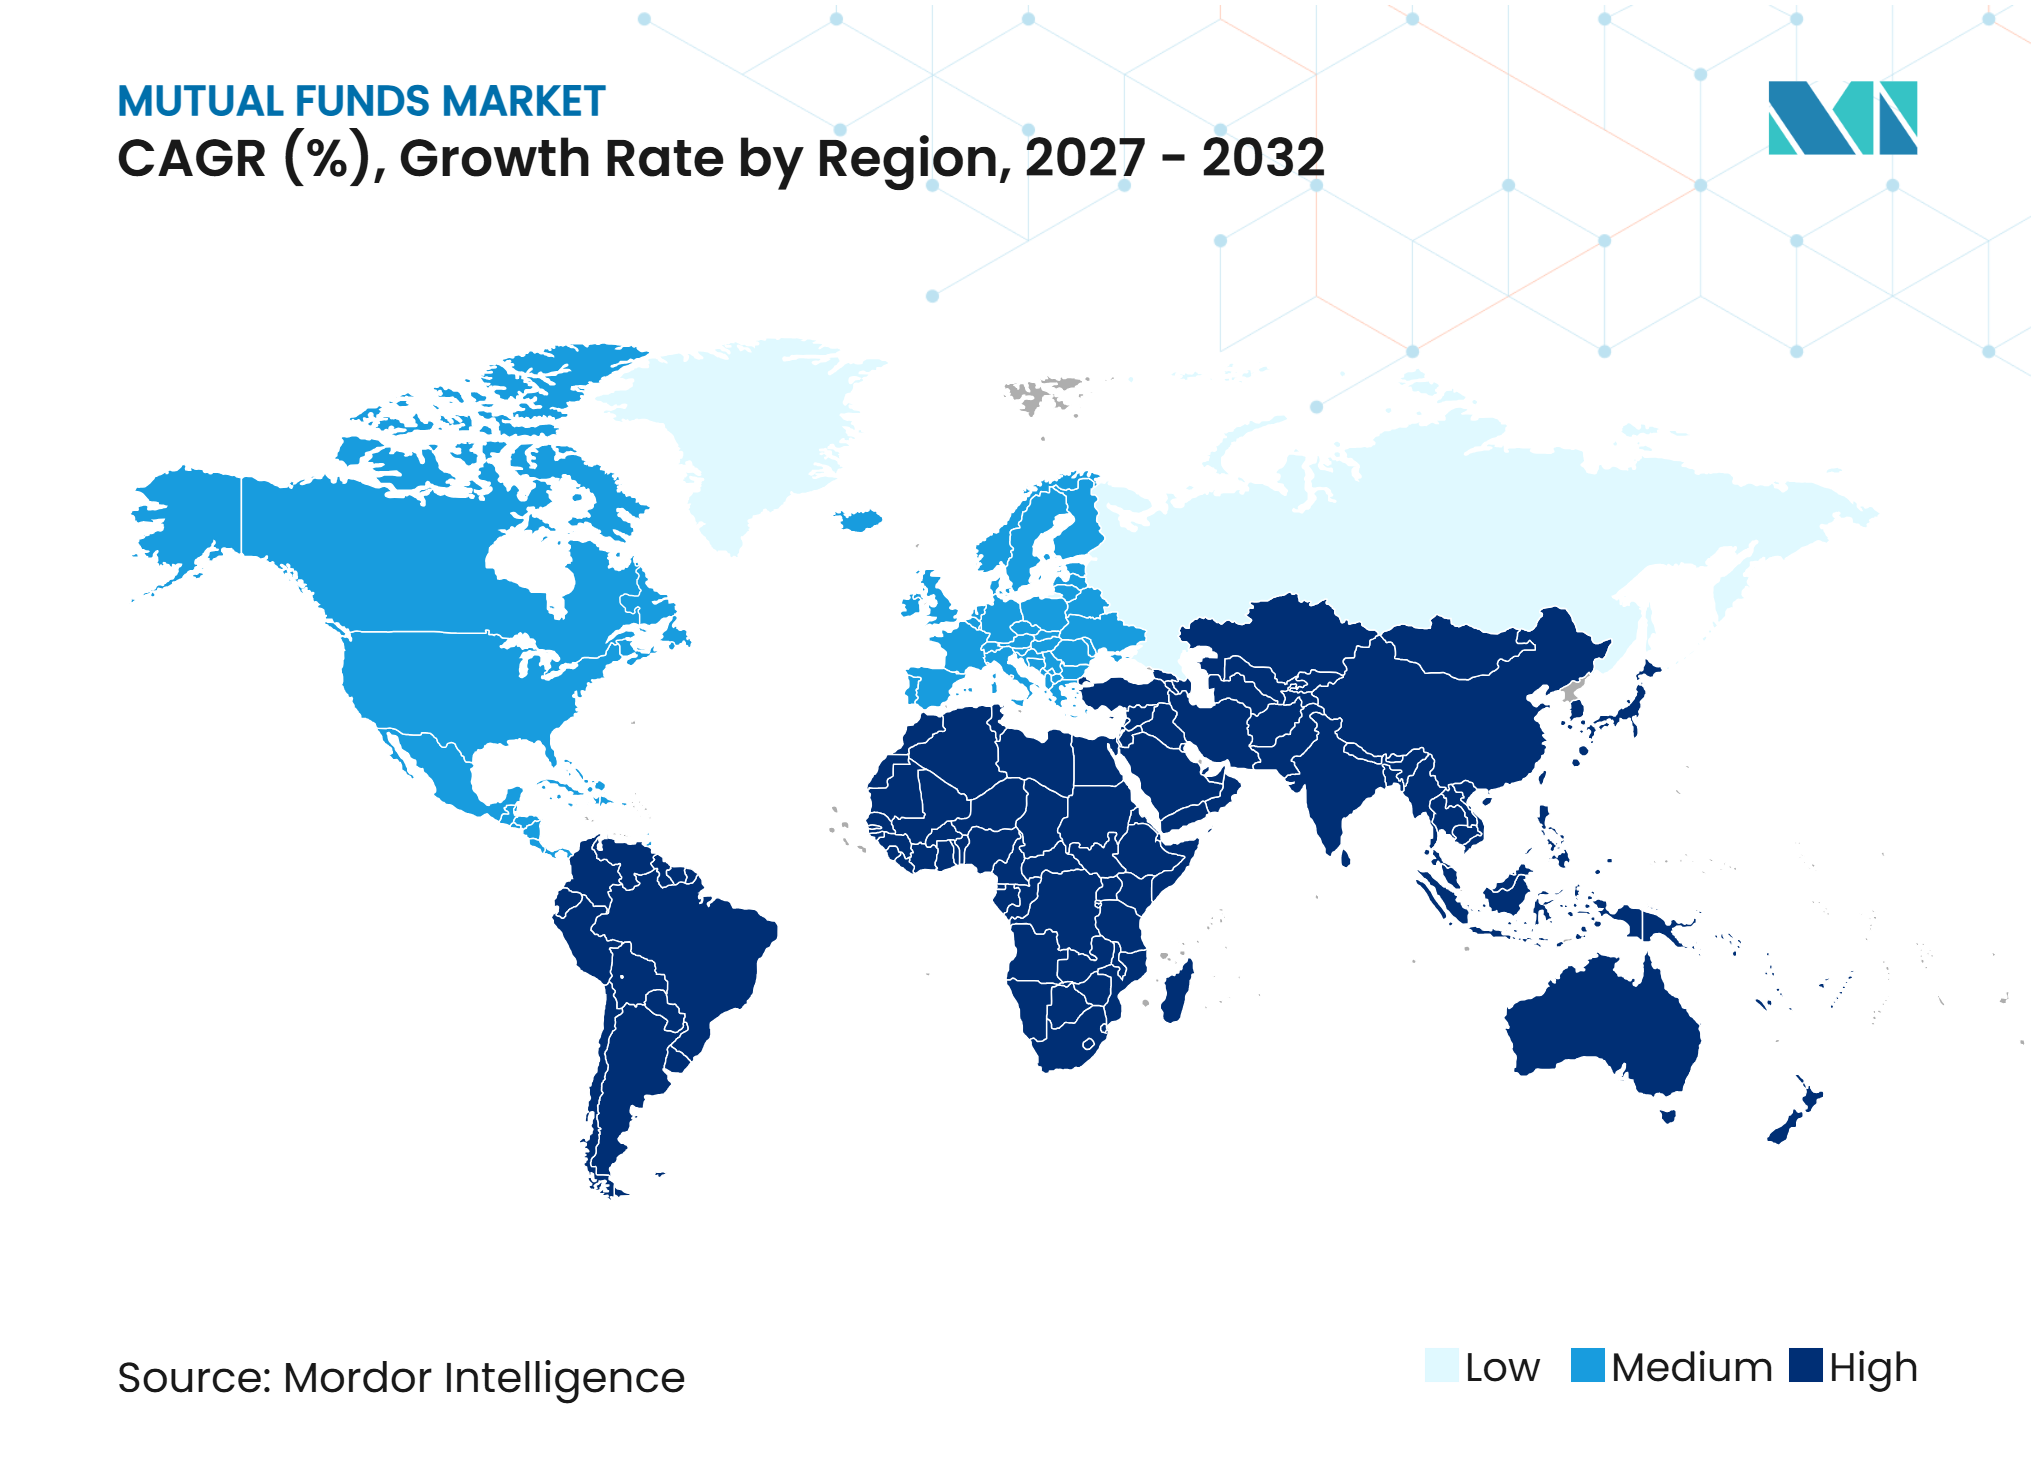
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる投資信託市場分析
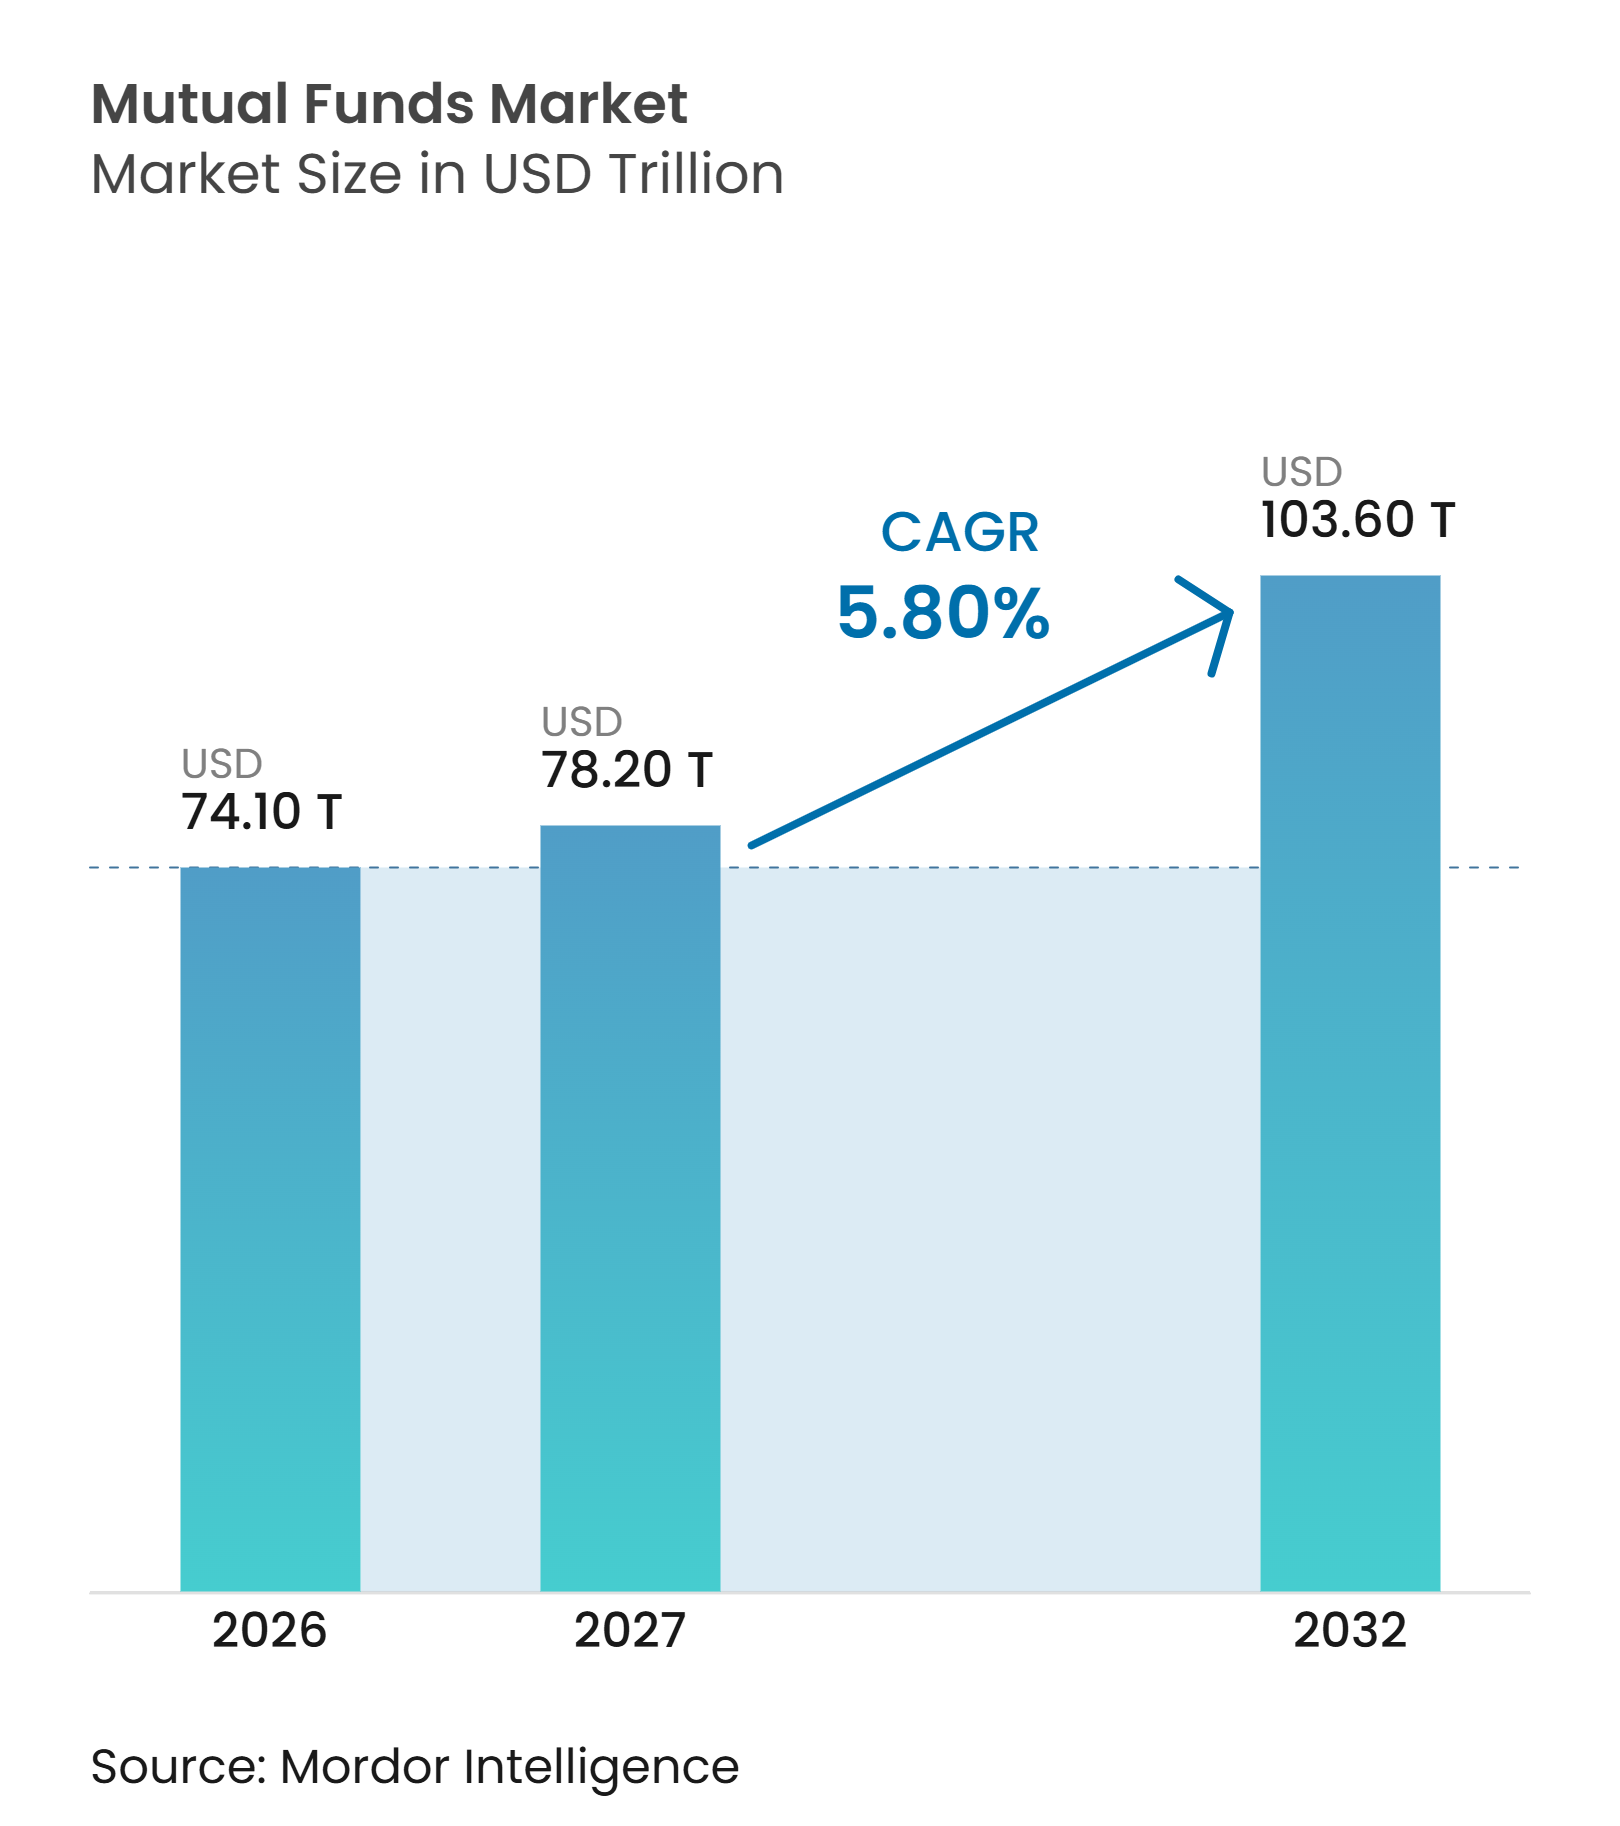
投資信託市場の規模は2026年に74.10 トリリオン 米ドルと評価されており、2027年の78.20 トリリオン 米ドルから2032年には103.60 トリリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.80%となっています。
退職年金制度は、給与天引き拠出と税制優遇口座が家計の貯蓄を運用ポートフォリオに誘導することで、持続的な投資源として機能し続けました。デジタル口座開設、最低投資額の引き下げ、投資家教育により、特にアジア太平洋地域でのアクセスが拡大しました。ファンド提供会社は、低コストのインデックスオプション、ターゲットデート型ポートフォリオ、マネーマーケット商品、デジタル販売関係の構築で対応しました。競争環境は、規模、商品の幅広さ、コンプライアンスリソース、投資家への直接アクセスを組み合わせたマネージャーに有利に働き、一方でETFへの資金流入と低コスト化が従来のファンド経済を圧迫し続けました。
レポートの主要ポイント
- ファンドタイプ別では、株式投資信託が2026年の投資信託市場シェアの47.5%を占め、その他の投資信託は2032年にかけて7.4%のCAGRで成長すると予測されています。
- 投資家タイプ別では、個人投資家が2026年の投資信託市場シェアの61.7%を保有し、機関投資家は2032年にかけて6.8%のCAGRで拡大すると測されています。
- 運用スタイル別では、アクティブ運用が2026年の投資信託市場シェアの91.8%を占め、パッシブおよびインデックス投資信託は2032年にかけて9.6%のCAGRで成長すると予測されています。
- 販売チャネル別では、銀行および銀行系販売会社が2026年の投資信託市場シェアの33.8%を占め、オンラインプラットフォーム、ダイレクト・トゥ・コンシューマーチャネル、およびロボアドバイザーは2032年にかけて11.2%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の投資信託市場シェアの46.1%を占め、アジア太平洋地域は2032年にかけて8.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 退職貯蓄拠出と雇用主スポンサー付き投資プラン | 1.5% | 北米、欧州(中核);アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 低コストインデックス投資信託への需要の高まり | 1.3% | グローバル、北米とインドが主導 | 中期(2~4年) |
| デジタルファンド販売と個人投資家アクセスの拡大 | 1.0% | アジア太平洋地域が中核、中東・アフリカおよびラテンアメリカへ波及 | 中期(2~4年) |
| 短期金利とキャッシュマネジメントニーズに牽引されたマネーマーケットファンド需要 | 0.9% | 北米、欧州 | 短期(2年以内) |
| 新興市場における個人投資参加の増加 | 0.7% | インド、中国、東南アジア、ラテンアメリカ | 長期(4年以上) |
| 分散投資ポートフォリオとプロフェッショナルなファンド運用への需要の増加 | 0.6% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
退職貯蓄拠出と雇用主スポンサー付き投資プラン
税制優遇退職口座は、投資信託市場に長期貯蓄の継続的な供給源をもたらしました。401(k)の選択的繰延限度額は2025年の23,500 米ドルから2026年には24,500 米ドルに引き上げられ、雇用主と従業員の合計拠出限度額は72,000 米ドルとなりました[1]。投資信託は2025年末時点で確定拠出型年金プランおよび個人退職口座資産の14.7 トリリオン 米ドルを保有しており、米国の世帯の74%が税制優遇退職貯蓄を保有していました。これらのプランにより、定期的な投資拠出は短期的な市場センチメントへの依存度が低下しました。また、確立されたターゲットデート型ポートフォリオ、退職年金プランとの関係、および管理能力を持つマネージャーを支援しました。T. Rowe Priceは2025年末時点でターゲットデート資産の運用残高が560 ビリオン 米ドルを超えたと報告しており、これは幅広い退職商品を持つマネージャーが利用できる規模を示しています。
低コストインデックス投資信託への需要の高まり
コストに敏感な投資家がインデックス投資信託の利用を増やし、投資信託市場における商品ミックスが変化しました。株式投資信託の経費率は2025年に平均0.40%であったのに対し、インデックス株式ETFは0.14%でした。この差により、アクティブファンド提供会社は手数料とパフォーマンスを説明し続ける圧力にさらされました。インドでは、パッシブ投資信託資産が2026年度末時点で総資産79.20 ラーク クロール インドルピー(946 ビリオン 米ドル)の18%にあたる14.63 ラーク クロール インドルピー(175 ビリオン 米ドル)に達しました[2]。インドのインデックスファンド資産は2026年3月までの5年間CAGRが74.1%を記録した後、3.07 ラーク クロール インドルピー(36.7 ビリオン 米ドル)に達し、上場投資信託を利用していなかった可能性のある投資家の間での強い普及を示しています。そのため、マネージャーはパッシブの選択肢が注目を集める中、商品設計、販売、価格設定を調整しました。
デジタルファンド販売と個人投資家アクセスの拡大
デジタル流通は、個人投資家が投資信託業界に参入する際の障壁を低減しました。ファイナンシャルアドバイザーを通じて管理されるモデルポートフォリオは、2025年第1四半期に7.7 トリリオン 米ドルを保有し、登録投資顧問のモデルポートフォリオ資産は同四半期に5.5%増加しました[3]。韓国では、ロボアドバイザー資産が2025年8月に1.06 トリリオン 韓国ウォン(780 ミリオン 米ドル)を超えました。デジタルウェルスサービスはシンガポールでも普及しており、過去2年間に投資家の85%が利用し、59%がロボアドバイザーを利用し、27%が人工知能ベースのガイダンスツールを利用しました。口座開設の障壁の低下と最低投資額の引き下げにより、高所得世帯以外にも投資信託へのアクセスが拡大する可能性があります。この変化により、シンプルなモバイル体験、信頼性の高いアドバイスツール、および販売会社とのパートナーシップの価値が高まりました。
短期金利とキャッシュマネジメントニーズに牽引されたマネーマーケットファンド需要
マネー・マーケット・ファンドは、競争力のある短期リターンを提供する流動性の高い投資への需要から恩恵を受けました。米国のマネー・マーケット・ファンド資産は2025年3月に7.03 トリリオン 米ドルに達し、2026年10月までに7.94 トリリオン 米ドルに上昇しました。その役割は個人の現金保有にとどまらず、機関投資家がバランスシートの流動性管理にも活用しました。カナダのマネー・マーケット投資信託資産は2019年から180%増加し、年金基金やその他の投資信託カテゴリーの成長を上回りました[4]。したがって、投資家が流動性と利回りをより重視するようになると、投資信託業界は恩恵を受けました。しかし、急激な資金フローが市場のボラティリティ時にストレスを増幅させる可能性があるため、運用会社は強固な流動性管理が必要でした。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ETFおよびその他の投資手段との競争 | -1.8% | 北米および欧州連合(主要);アジア太平洋地域で拡大中 | 短期(2年以内) |
| 手数料圧縮と投資信託収益性への圧力 | -1.2% | グローバル | 中期(2~4年) |
| 市場のボラティリティと投資家の解約 | -0.8% | グローバル | 短期(2年以内) |
| 規制コンプライアンスと業務レジリエンスコスト | -0.5% | 欧州連合、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ETFおよびその他の投資手段との競争
ETFは、日中取引、税務上の特性、および戦略の幅の広がりを通じて、投資信託市場への挑戦を続けました。投資信託提供会社は、これらの特性を求めるクライアントを維持するためにETF構造をますます活用するようになりました。米国証券取引委員会は2026年半ばまでに30件以上の適用除外命令を発行し、既存の投資信託構造内でのETFシェアクラスを可能にしました。このアプローチにより、マネージャーは長年の投資信託を閉鎖することなくETFオプションを提供できるようになります。また、2つの商品形態の区別を狭め、業務準備の重要性を高めました。ファンドグループは、退職年金プラン、定期拠出、および取引所取引を必要としない投資家にとって投資信託がより優れた構造であり続ける場所を判断する必要がありました。
手数料圧縮と投資信託収益性への圧力
手数料の低下が投資信託市場の経済性を再形成し、特に幅広い株式および債券戦略において顕著でした。平均経費率は1996年から2025年にかけて株式投資信託で62%、債券投資信託で57%低下しました。2025年には、平均経費率は株式投資信託で0.40%、債券投資信託で0.36%でした。資産あたりの収益の低下により、投資チーム、テクノロジー、販売に充てられるリソースが減少ました。この圧力は、低コストの規模または明確に差別化されたアクティブ戦略のいずれかを欠くマネージャーにとって最も深刻でした。そのため、企業は収益性を守るために、ターゲットを絞った商品、自動化されたプロセス、より幅広いクライアント関係に注力しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファンドタイプ別:
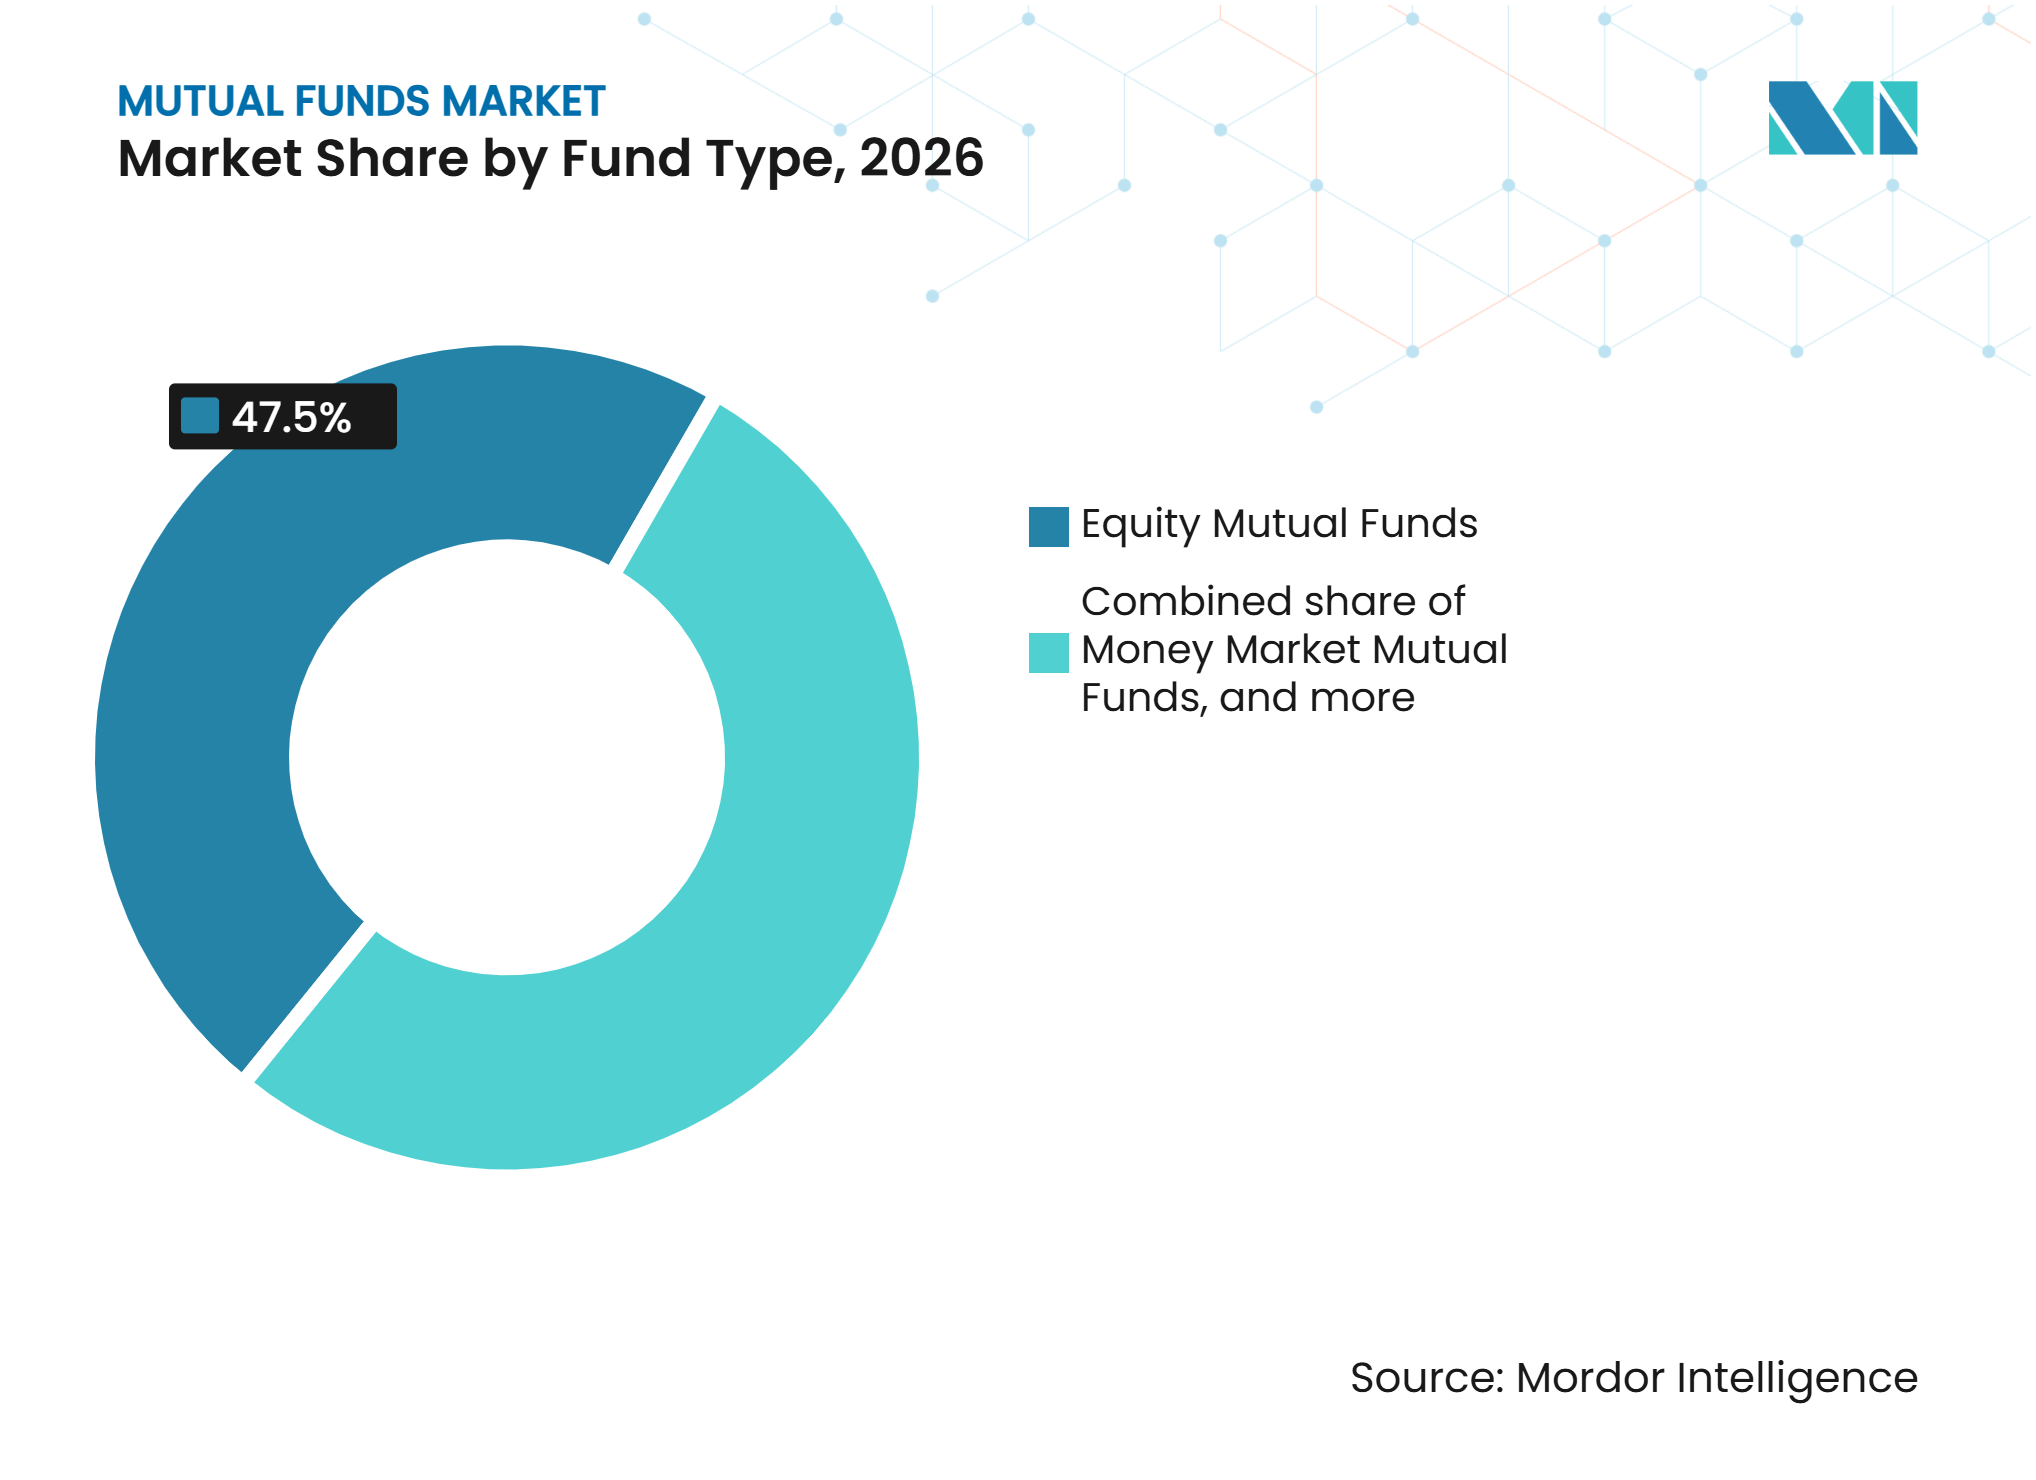
株式ファンドが資産の中核を担い、その他の戦略が成長を牽引株式投資信託は2026年に世界の投資信託資産の47.5%を占め、退職年金配分と長期的な資産形成における中心的な役割に支えられました。米国では、株式ファンドが2025年末時点で投資信託純資産の52%を占めました。米国の国内株式投資信託資産は2026年8月に13.55 トリリオン 米ドルに達しました。債券ファンドは、インカム、デュレーション管理、株式エクスポージャーの低減を求める投資家にとって引き続き重要でした。その役割は、保険会社、年金プラン、および計画的な引き出しを行う投資家にとって特に関連性が高かったです。マネーマーケットファンドは米国で2番目に大きいファンドカテゴリーであり、ファンド純資産の25%を占め、現金利回りの上昇により短期的な魅力が高まっていました。
その他の投資信託は2032年にかけて7.4%のCAGRで成長すると予測されており、投資信託市場のファンドタイプの中で最も高い成長率となっています。このグループには、不動産、コモディティ、オルタナティブ、および保証または保護戦略が含まれます。投資家はこれらの商品を利用して、従来の株式および債券保有と関連性の低いリターン源を求めました。規制されたファンド構造により、プライベートクレジット、インフラ、不動産戦略が個人投資家にとってよりアクセスしやすくなる可能性もあります。ターゲットデートおよびマルチアセットポートフォリオは、自動リバランスを通じてこれらの構成要素を組み合わせ続けました。T. Rowe Priceの560 ビリオン 米ドルのターゲットデート資産基盤は、退職貯蓄者にとって運用ポートフォリオの継続的な価値を示しています。


投資家タイプ別:
個人投資家が規模を提供し、機関投資家が専門的な需要を牽引個人投資家は2026年に世界の投資信託資産の61.7%を保有しました。その参加は、企業型確定拠出年金プラン、個人退職口座、銀行ネットワーク、およびデジタル投資プラットフォームを通じたアクセスを反映しています。米国では2025年末時点で1億2,870万人の投資信託投資家が存在しました。米国の7,600万世帯が、企業型確定拠出年金プラン、個人退職口座、または直接購入を通じて投資しました。定期的な給与天引き拠出と再投資された分配金は、比較的安定した個人投資家フローの基盤を提供しました。個人投資家セグメントはまた、ファンド提供会社に対して、開示の簡素化、デジタルサポートの改善、および最低投資額の小さい商品の提供へのインセンティブを与えました。
機関投資家は2032年にかけて6.8%のCAGRで成長すると予測されました。2025年末時点で、機関投資家は米国投資信託資産に3.9 トリリオン 米ドルを保有していました。マネー・マーケット・ファンドがその機関投資家資産の62%を占めており、流動性管理が主要なユースケースであることを示しています。このような構成は、機関投資家の成長が金利感応型および低手数料ポートフォリオに集中する可能性あることを意味します。運用会社は、適切な場合にマルチアセット、債券、およびオルタナティブソリューションを提供することで、これらの関係を深めることができます。また、大規模な組織は、監査済みの管理体制、幅広い商品ラインナップ、および確立された規制プロセスを持つ提供会社を好む傾向がありました。
運用スタイル別:
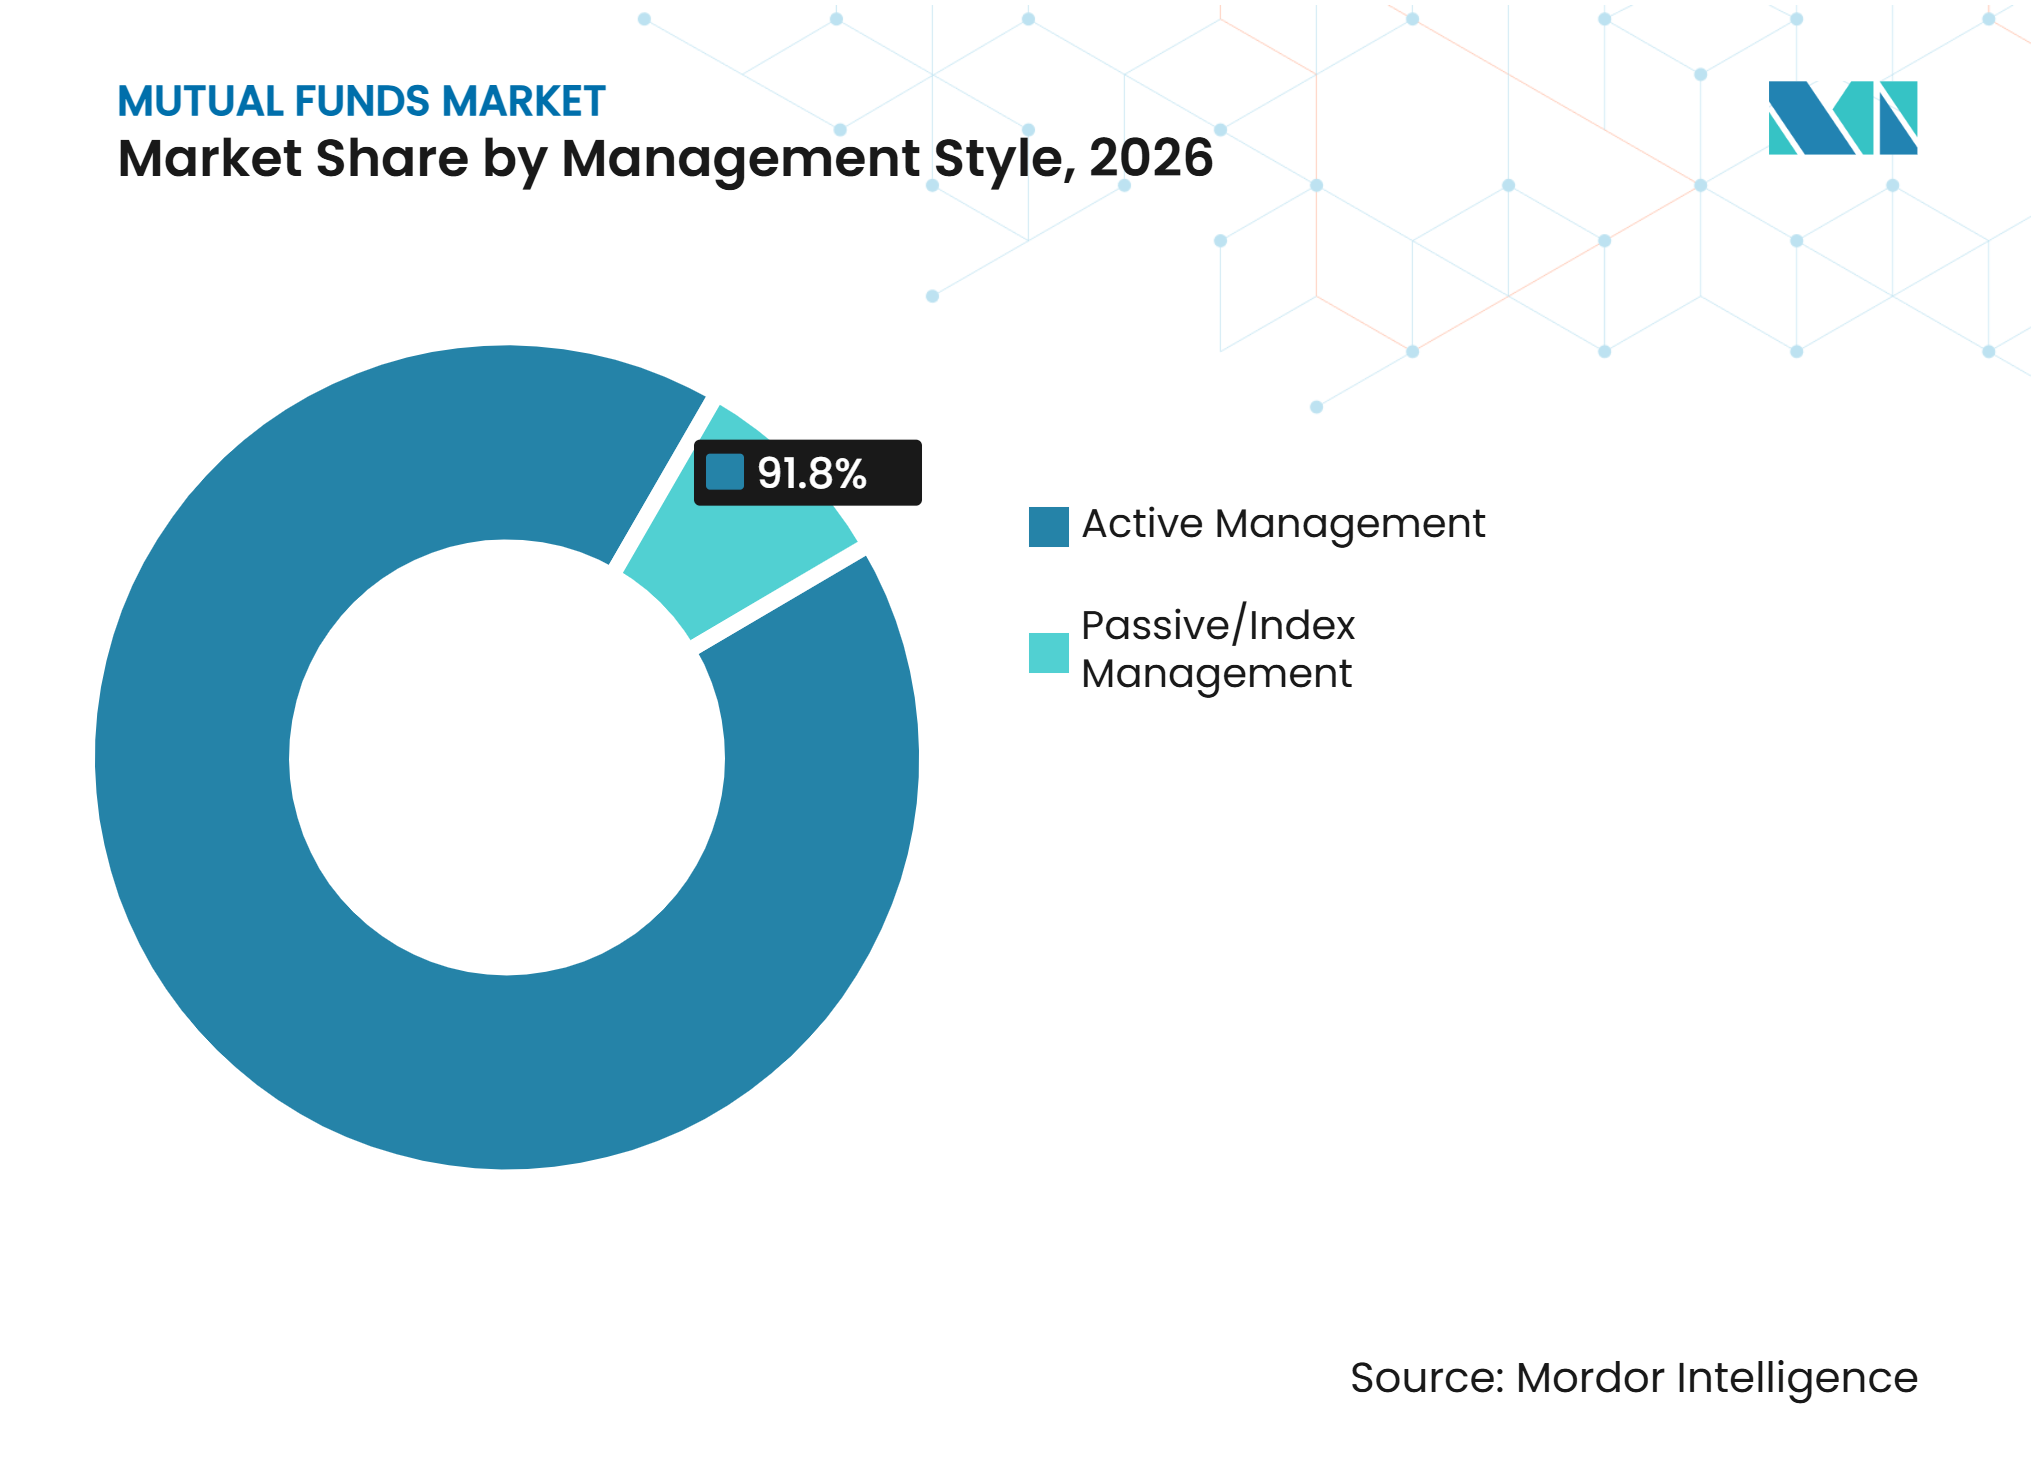
アクティブファンドが規模を維持し、パッシブ商品が勢いを増すアクティブ運用は2026年の投資信託市場規模の91.8%を占めました。その地位は、確立されたアドバイザーおよび銀行の販売ネットワーク、ならびにプロフェッショナルな銘柄選択への投資家需要を反映しています。このモデルは、投資家が退職年金配分にファンドを使用し、市場変化時のマネージャーの監視を期待する場合に特に顕著でした。T. Rowe Priceは、2025年第4四半期時点でファンド資産の72%が3年ベースでピアグループをアウトパフォームしたと報告しました。このようなパフォーマンスは、一貫性があり、クライアントにとって理解しやすい場合にアクティブ商品を支持できます。ただし、アクティブ投資信託は、低コストの代替手段がより広く利用可能になるにつれて、手数料控除後の価値を示し続ける必要がありました。
パッシブおよびインデックス投資信託は2032年にかけて9.6%のCAGRで成長すると予測されています。その魅力は、低コスト、透明なインデックスエクスポージャー、シンプルなポートフォリオ構築から生まれています。インドでは、パッシブ投資信託資産が2026年度末時点で14.63 ラーク クロール インドルピー(175 ビリオン 米ドル)に達し、総ファンド資産の18%を占めました。インデックスファンド資産は2026年3月までの5年間CAGRが74.1%で成長した後、3.07 ラーク クロール インドルピー(36.7 ビリオン 米ドル)に達しました。これらの商品の台頭により、アクティブマネージャーは商品の差別化を強化し、アクティブな意思決定の目的を明確にする必要が生じました。また、パッシブなコア保有と専門的なアクティブ戦略の両方を提供できるファンドプラットフォームの余地も生まれました。

販売チャネル別:
銀行ネットワークが主導し、デジタルアクセスが投資家リーチを変革銀行および銀行系販売会社は2026年に世界の投資信託資産の33.8%を占めました。その地位は、既存の顧客関係と、貯蓄、信用、投資をまとめて議論できる能力に支えられていました。銀行チャネルはまた、確立された支店およびアドバイザリーネットワークを通じて、系列および第三者ファンドの幅広いラインナップを提供できました。欧州では、イタリア、スペイン、フランスなどの国で銀行ベースの販売が引き続き重要でした。投資家保護規則により文書化要件が高まる可能性があり、確立されたコンプライアンスチームを持つ大規模な販売会社に有利に働く可能性があります。このチャネルは、対面サポートを求めるクライアントや、主要銀行を通じて投資ガイダンスを受けるクライアントにとって引き続き関連性がありまし。
オンラインプラットフォーム、ダイレクト・トゥ・コンシューマーサービス、ロボアドバイザーは2032年にかけて11.2%のCAGRで成長すると予測されています。投資信託業界はこれらのチャネルを活用して、残高が少なく、より自己主導型の嗜好を持つ投資家にリーチしました。シンガポールでは、投資家の59%がロボアドバイザーを利用し、27%が過去2年間に人工知能ベースのガイダンスツールを利用しました。デジタルチャネルはオンボーディングコストを削減し、定期投資の設定を容易にする可能性があります。また、価格の透明性を高め、消費者がファンドを比較しやすくしました。ファンドマネージャーは、このシフトから恩恵を受けるために、効果的なデジタルサービス、明確なリスクコミュニケーション、信頼性の高いプラットフォーム関係が必要でした。
地域分析
北米は2026年に世界の投資信託資産の46.1%を占めました。米国は、深い資本市場、雇用主スポンサー付き退職年金プラン、大規模な資産運用会社、および投資アドバイスの広範な利用を通じてこの地位を支えました。米国の投資信託資産は2026年8月に33.29 トリリオン 米ドルに達しました。個人投資家が米国の投資信託資産の87%を保有し、機関投資家は約3.9 トリリオン 米ドルを保有しました。カナダでもマネーマーケットファンドの利用が増加し、このカテゴリーの資産は2019年以降180%増加しました。
アジア太平洋地域は2032年にかけて8.6%のCAGRで成長すると予測されており、投資信託市場で最も成長の速い地域となっています。インドは、家計の富の増加、積立投資プラン、成長する販売会社基盤を組み合わせました。インドの投資信託資産は2014年の9 トリリオン インドルピー(150 ビリオン 米ドル)から2026年4月には81 トリリオン インドルピー(840 ビリオン 米ドル)に増加しました。中国のファンド資産は2025年11月末時点で34.9 トリリオン 人民元(5 トリリオン 米ドル)を超えました。シンガポールのデジタルウェルスツールの強い普及は、この地域が基本的なアクセスからデジタルアドバイスおよび運用ポートフォリオへと急速に移行できることを示しました。
欧州は主要なファンドセンターであり続け、2025年末時点で規制された公開型ファンド資産は27.9 トリリオン 米ドルでした。欧州連合はサステナビリティおよび流動性要件を更新し、明確な商品開示と強固なファンド運営の必要性を高めました。欧州証券市場監督局は、流動性管理とファンド停止権限を2026年の監督上の優先事項として特定しました。南米、中東、アフリカは規模は小さいものの発展途上の地域であり、より広い金融アクセスと機関投資家のマンデートが将来のファンド普及を支える可能性があります。
競争環境
市場集中度
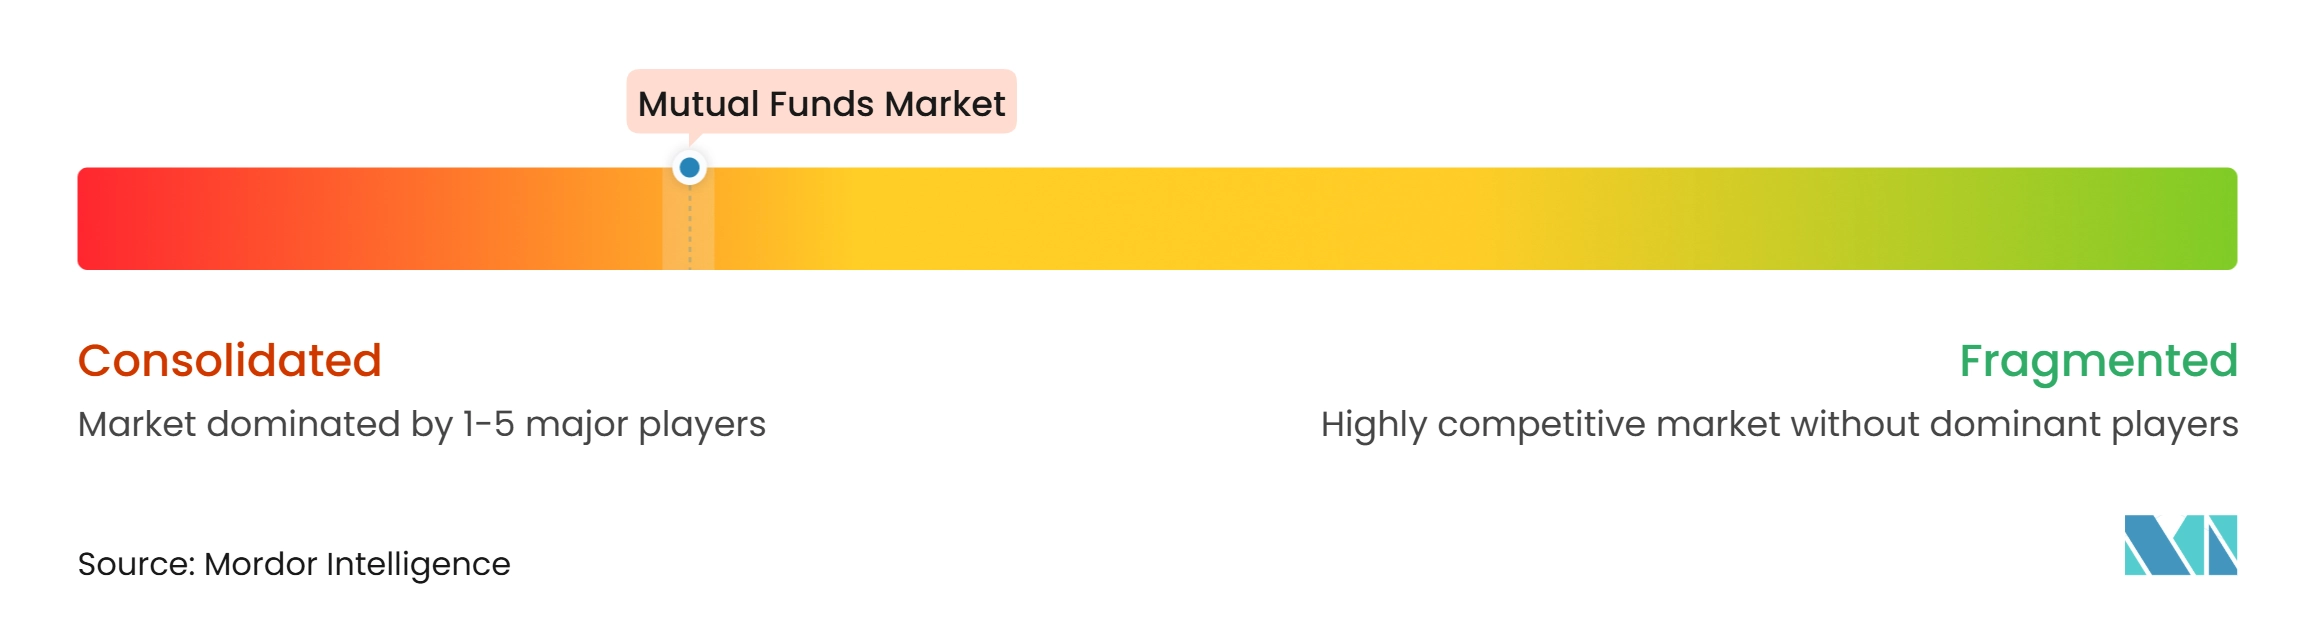
投資信託市場は最大手のグローバルマネージャーに集中していましたが、多くの専門戦略において競争が続いていました。BlackRockは2025年12月31日時点で14.0 トリリオン 米ドルの運用資産を報告しました。規模により、大規模な提供会社はテクノロジー、コンプライアンス、販売コストを幅広い商品ラインナップに分散させることができました。Vanguard、Fidelity、BlackRock、およびその他の大規模マネージャーも、直接投資家関係、アドバイザープラットフォーム、退職年金プランのカバレッジから恩恵を受けました。小規模なマネージャーは通常、専門的な投資能力、集中したクライアントサービス、または独自の商品設計を通じて競争しました。そのため、投資信託市場は幅広いパッシブ商品において参入障壁が高く、一方で選択されたアクティブおよびオルタナティブカテゴリーは差別化された提供会社に開かれたままでした。
統合はこれらの経済的圧力への実際的な対応でした。BNP Paribas Asset Managementは2025年12月31日までにAXA Investment Managers、BNP Paribas Real Estate Investment Management、およびBNP Paribas Asset Managementを単一の法人に統合し、合計約1.7 トリリオン 米ドルの資産を持つプラットフォームを創出しました。Franklin Templetonは2025年10月にApera Asset Managementの買収を完了し、プライベートクレジットのプレゼンスに5.4 ビリオン 米ドル超の運用資産を追加し、オルタナティブクレジット資産を90 ビリオン 米ドル超に引き上げました。Goldman Sachs Asset ManagementとT. Rowe Priceも2025年12月に戦略的協力の一環として共同ブランドのモデルポートフォリオを立ち上げました。これらの動きは、企業が販売リーチ、オルタナティブ能力、ポートフォリオ構築ツールを追加するために買収とパートナーシップを活用したことを示しています。
商品革新は別の競争領域を生み出しました。BlackRockは2025年7月1日にHPS Investment Partnersの買収を完了し、2025年7月7日にElmTree Fundsの買収を発表してプライベートファイナンシングおよび不動産能力を拡大しました。Goldman Sachs Asset ManagementとT. Rowe Priceによる共同モデルポートフォリオの立ち上げは、ウェルスクライアント向けに投資信託、ETF、個別管理口座、ダイレクトインデクシング、オルタナティブ戦略を組み合わせました。これらの動向は、企業がより統合された販売システム内でより幅広いポートフォリオの選択肢への投資家需要に対応したことを示しています。シンプルなコミュニケーションと信頼性の高い運営を維持しながら商品構造を適応させることができるマネージャーは、その地位を強化する可能性が高いです。
投資信託業界のリーダー企業
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Global Advisors
-
J.P. Morgan Asset Management
- 注:主要企業の掲載順は順位を示すものではありません。
投資信託市場 このレポートでカバーされる企業
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Investment Management
- J.P. Morgan Asset Management
- Capital Group
- Amundi
- UBS Asset Management
- DWS Group
- Invesco Ltd.
- Franklin Templeton
- Goldman Sachs Asset Management
- PIMCO
- T. Rowe Price Group, Inc.
- Morgan Stanley Investment Management
- BNP Paribas Asset Management
- Northern Trust Asset Management
- Legal & General Asset Management
- Allianz Global Investors
- Schroders plc
最近の産業開発事情 投資信託市場
- 2026年10月:ASK Investment ManagersはSageOne Investment Managersの買収に合意し、ASKの販売ネットワークと機関投資家向けの規模をSageOneのリサーチ主導の株式投資能力と統合しました。Blackstoneが支援するこの統合プラットフォームは、ASKのポートフォリオ管理サービスとオルタナティブ投資ファンドビジネスを強化することが期待されています。この取引は規制当局の承認およびその他の通常の取引完了条件を条件としています。
- 2026年10月:Janus HendersonはNicholas Companyが運用する4つの投資信託の買収に合意し、約5.7 ビリオン 米ドルの資産と約28,000人の個人クライアントを追加することを発表しました。この取引は、Janus Hendersonの米国の自己主導型投資家ビジネスを強化し、アクティブ運用の株式ファンドの提供を拡大することを目的としています。完了は株主承認および通常の条件を条件としています。
- 2026年8月:Victory CapitalはFirst Eagle Investmentsの買収に合意し、統合後のビジネスはグローバルマルチアセット、株式、固定収益、オルタナティブクレジット戦略にわたって約571 ビリオン 米ドルの資産を運用することが期待されています。この取引は投資能力と販売リーチを拡大し、より大規模な多角化資産運用プラットフォームを創出することを目的としています。
- 2026年8月:Goldman Sachs Asset Managementは、2026年6月30日時点で30 ビリオン 米ドルの資産を持つオプションベースのインカムETFの専門会社であるNEOS Investmentsの買収に合意したと発表しました。この取引は、Goldman SachsのアクティブETFおよびデリバティブインカム投資能力を拡大することを目的としています。現金と株式で最大2.25 ビリオン 米ドルと評価されるこの取引は、承認を条件として2027年第1四半期に完了する見込みです。
世界の投資信託市場レポートの調査範囲
セグメンテーション概要
| 株式投資信託 |
| 債券/固定収益投資信託 |
| マネーマーケット投資信託 |
| ハイブリッドおよびマルチアセット投資信託 |
| その他の投資信託(不動産、コモディティ、オルタナティブ、保証付き/保護付きなど) |
| 個人投資家 |
| 機関投資家 |
| アクティブ運用 |
| パッシブ/インデックス運用 |
| 銀行および銀行系販売会社 |
| ファイナンシャルアドバイザー、ウェルスマネージャーおよび独立系仲介業者 |
| 証券会社およびブローカーディーラー |
| オンラインプラットフォーム、ダイレクト・トゥ・コンシューマーおよびロボアドバイザー |
| 投資家への直接販売 |
| その他/未分類チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東およびアフリカ |
| ファンドタイプ別 | 株式投資信託 | |
| 債券/固定収益投資信託 | ||
| マネーマーケット投資信託 | ||
| ハイブリッドおよびマルチアセット投資信託 | ||
| その他の投資信託(不動産、コモディティ、オルタナティブ、保証付き/保護付きなど) | ||
| 投資家タイプ別 | 個人投資家 | |
| 機関投資家 | ||
| 運用スタイル別 | アクティブ運用 | |
| パッシブ/インデックス運用 | ||
| 販売チャネル別 | 銀行および銀行系販売会社 | |
| ファイナンシャルアドバイザー、ウェルスマネージャーおよび独立系仲介業者 | ||
| 証券会社およびブローカーディーラー | ||
| オンラインプラットフォーム、ダイレクト・トゥ・コンシューマーおよびロボアドバイザー | ||
| 投資家への直接販売 | ||
| その他/未分類チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
2032年までの投資信託資産の予測規模は?
投資信託市場は2027年から5.8%のCAGRで拡大し、2032年までに103.6 トリリオン 米ドルに達すると予測されています。
最大のシェアを持つファンドカテゴリーはどれですか?
株式投資信託は2026年に47.5%で最大のシェアを保有しており、退職年金配分と長期投資需要に支えられています。
最も成長が速い投資信託カテゴリーはどれですか?
不動産、コモディティ、オルタナティブ、保護戦略を含むその他の投資信託は、2032年にかけて7.4%のCAGRで拡大すると予測されています。
なぜパッシブ投資信託が注目を集めているのですか?
パッシブおよびインデックス投資信託は、投資家が透明なインデックスエクスポージャーと低コストを重視するため、2032年にかけて9.6%のCAGRで成長すると予測されています。
最も成長が速い地域はどこですか?
アジア太平洋地域は、家計富の成長、デジタルプラットフォーム、金融包摂に支えられ、2032年にかけて8.6%のCAGRで成長すると予測されています。
デジタルチャネルはファンド投資をどのように変えていますか?
オンラインプラットフォーム、ダイレクト・トゥ・コンシューマーサービス、ロボアドバイザーは2032年にかけて11.2%のCAGRで成長すると予測されており、個人投資家のアクセスを拡大しています。