
Tamaño y Participación del Mercado de Fondos Mutuos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 78.20 Billones de dólares |
| Tamaño del Mercado (2032) | 103.60 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fondos Mutuos por Mordor Intelligence
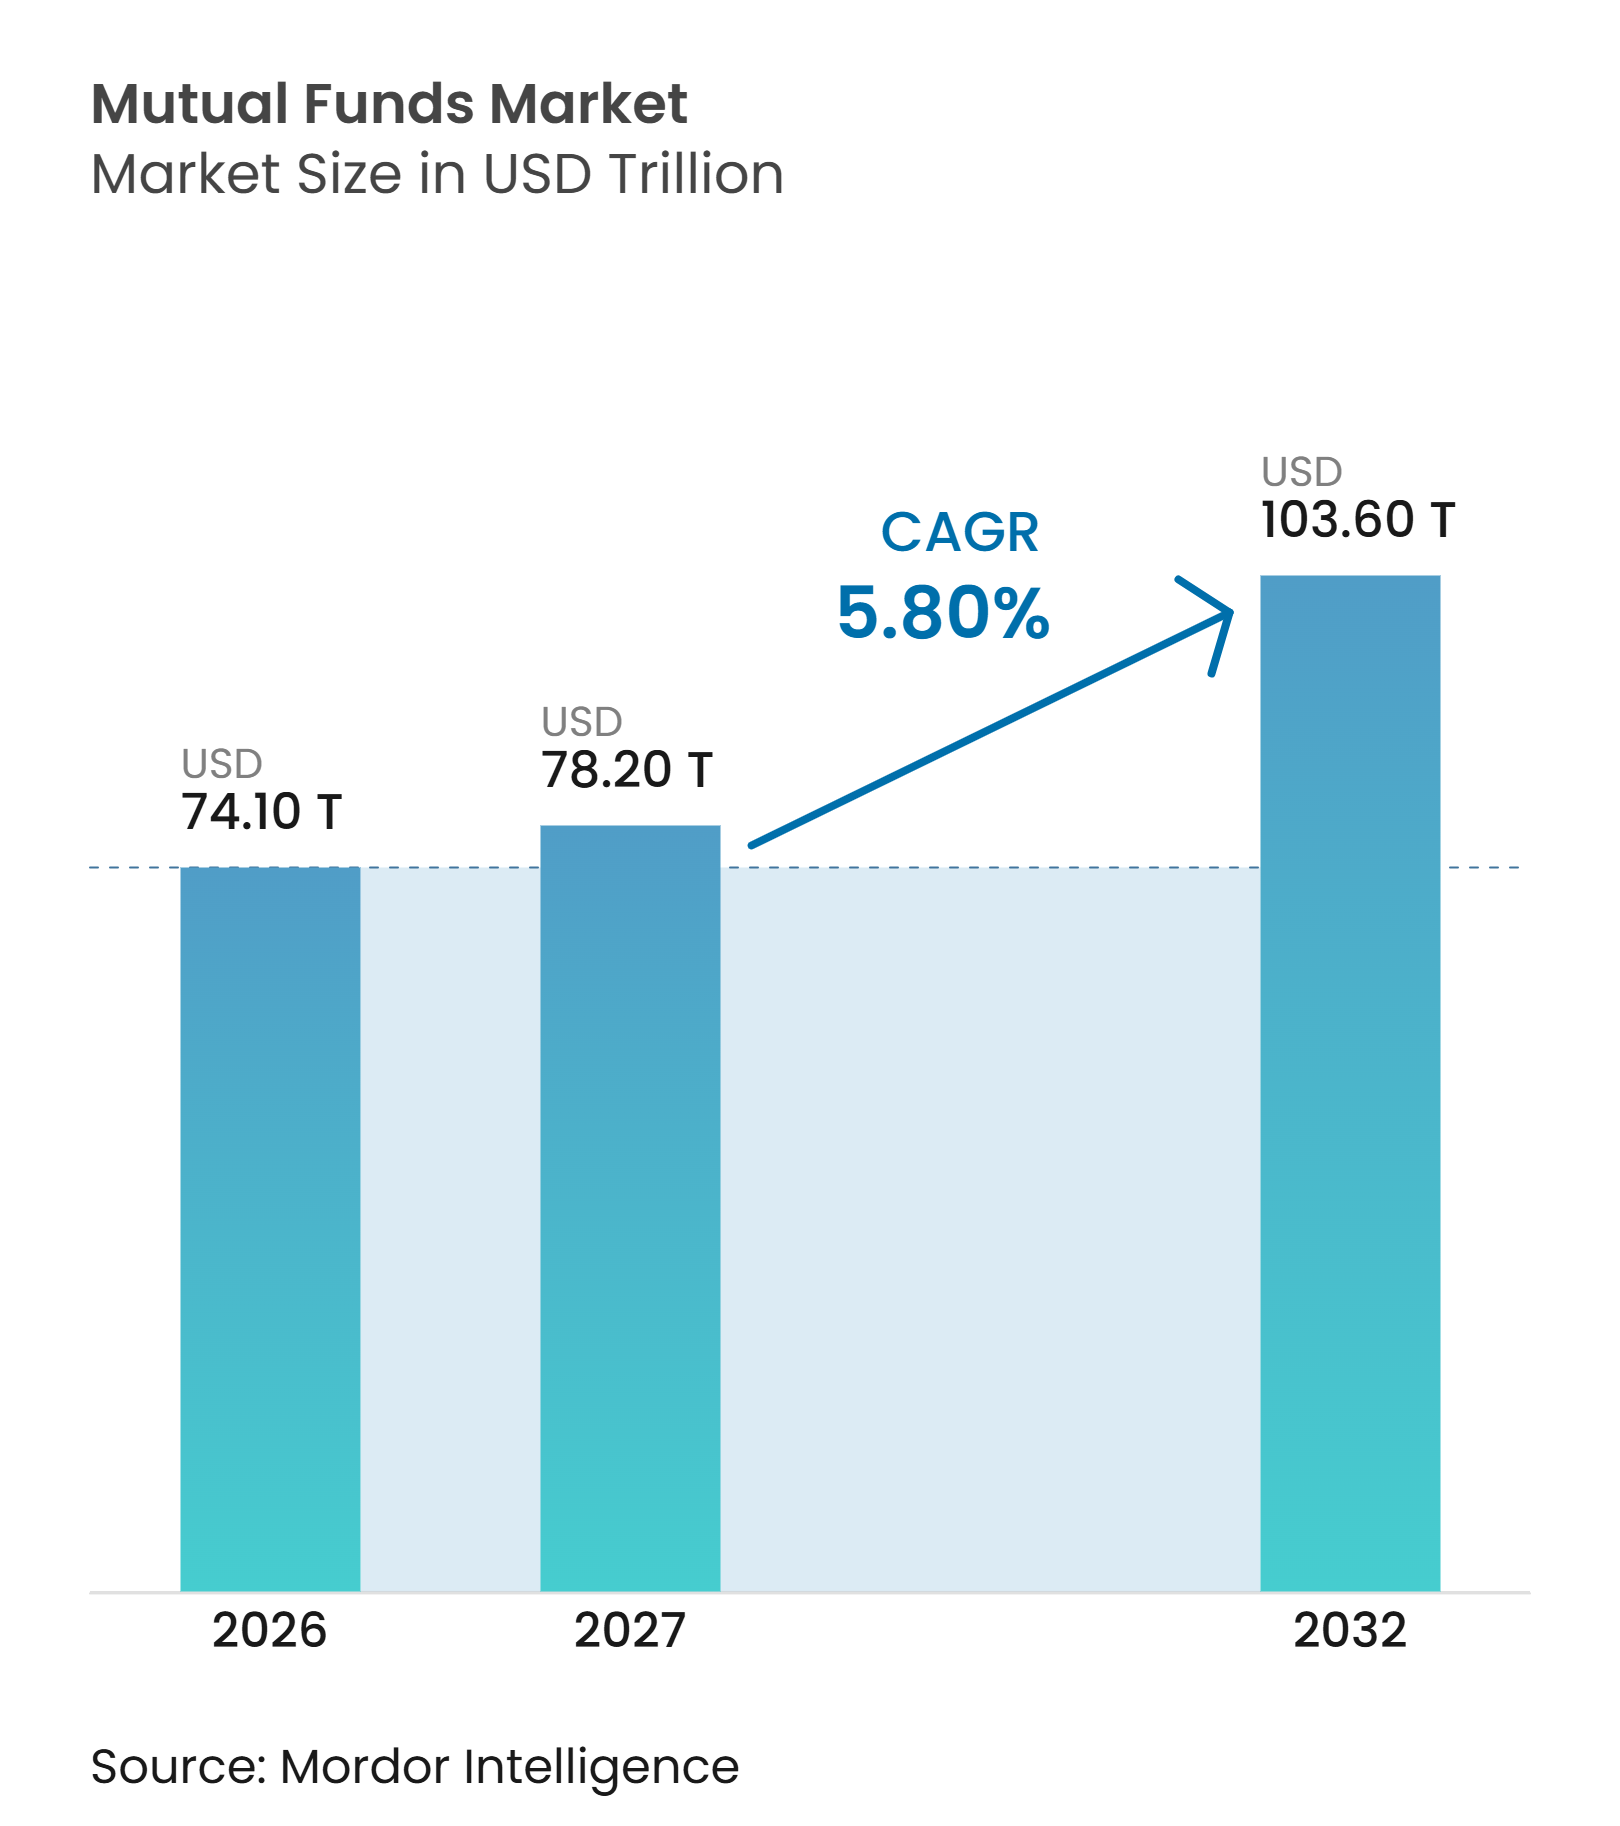
El tamaño del Mercado de Fondos Mutuos fue valorado en 74,10 billones de USD en 2026 y se estima que crecerá desde 78,20 billones de USD en 2027 hasta alcanzar los 103,60 billones de USD para 2032, a una CAGR del 5,80% durante el período de pronóstico (2027-2032).
Los planes de jubilación siguieron siendo una fuente duradera de inversión, ya que las contribuciones de nómina y las cuentas con ventajas fiscales dirigieron el ahorro de los hogares hacia carteras gestionadas. La apertura digital de cuentas, las inversiones mínimas más bajas y la educación financiera ampliaron el acceso, particularmente en Asia-Pacífico. Los proveedores de fondos respondieron desarrollando opciones de índice de bajo costo, carteras con fecha objetivo, productos del mercado monetario y relaciones de distribución digital. El entorno competitivo favoreció a los gestores que combinaron escala, amplitud de productos, recursos de cumplimiento normativo y acceso directo a los inversores, mientras que los flujos hacia los ETF y las comisiones más bajas continuaron presionando la economía de los fondos tradicionales.
Conclusiones Clave del Informe
- Por tipo de fondo, los fondos mutuos de renta variable capturaron el 47,5% de la participación del mercado de fondos mutuos en 2026, mientras que se proyectó que otros fondos mutuos crecerían a una CAGR del 7,4% hasta 2032.
- Por tipo de inversor, los inversores minoristas mantuvieron el 61,7% de la participación del mercado de fondos mutuos en 2026, mientras que se pronosticó que los inversores institucionales se expandirían a una CAGR del 6,8% hasta 2032.
- Por estilo de gestión, la gestión activa mantuvo el 91,8% de la participación del mercado de fondos mutuos en 2026, mientras que se proyectó que los fondos mutuos pasivos e indexados crecerían a una CAGR del 9,6% hasta 2032.
- Por canal de distribución, los bancos y distribuidores afiliados a bancos capturaron el 33,8% de la participación del mercado de fondos mutuos en 2026, mientras que se pronosticó que las plataformas en línea, los canales directos al consumidor y los asesores automatizados crecerían a una CAGR del 11,2% hasta 2032.
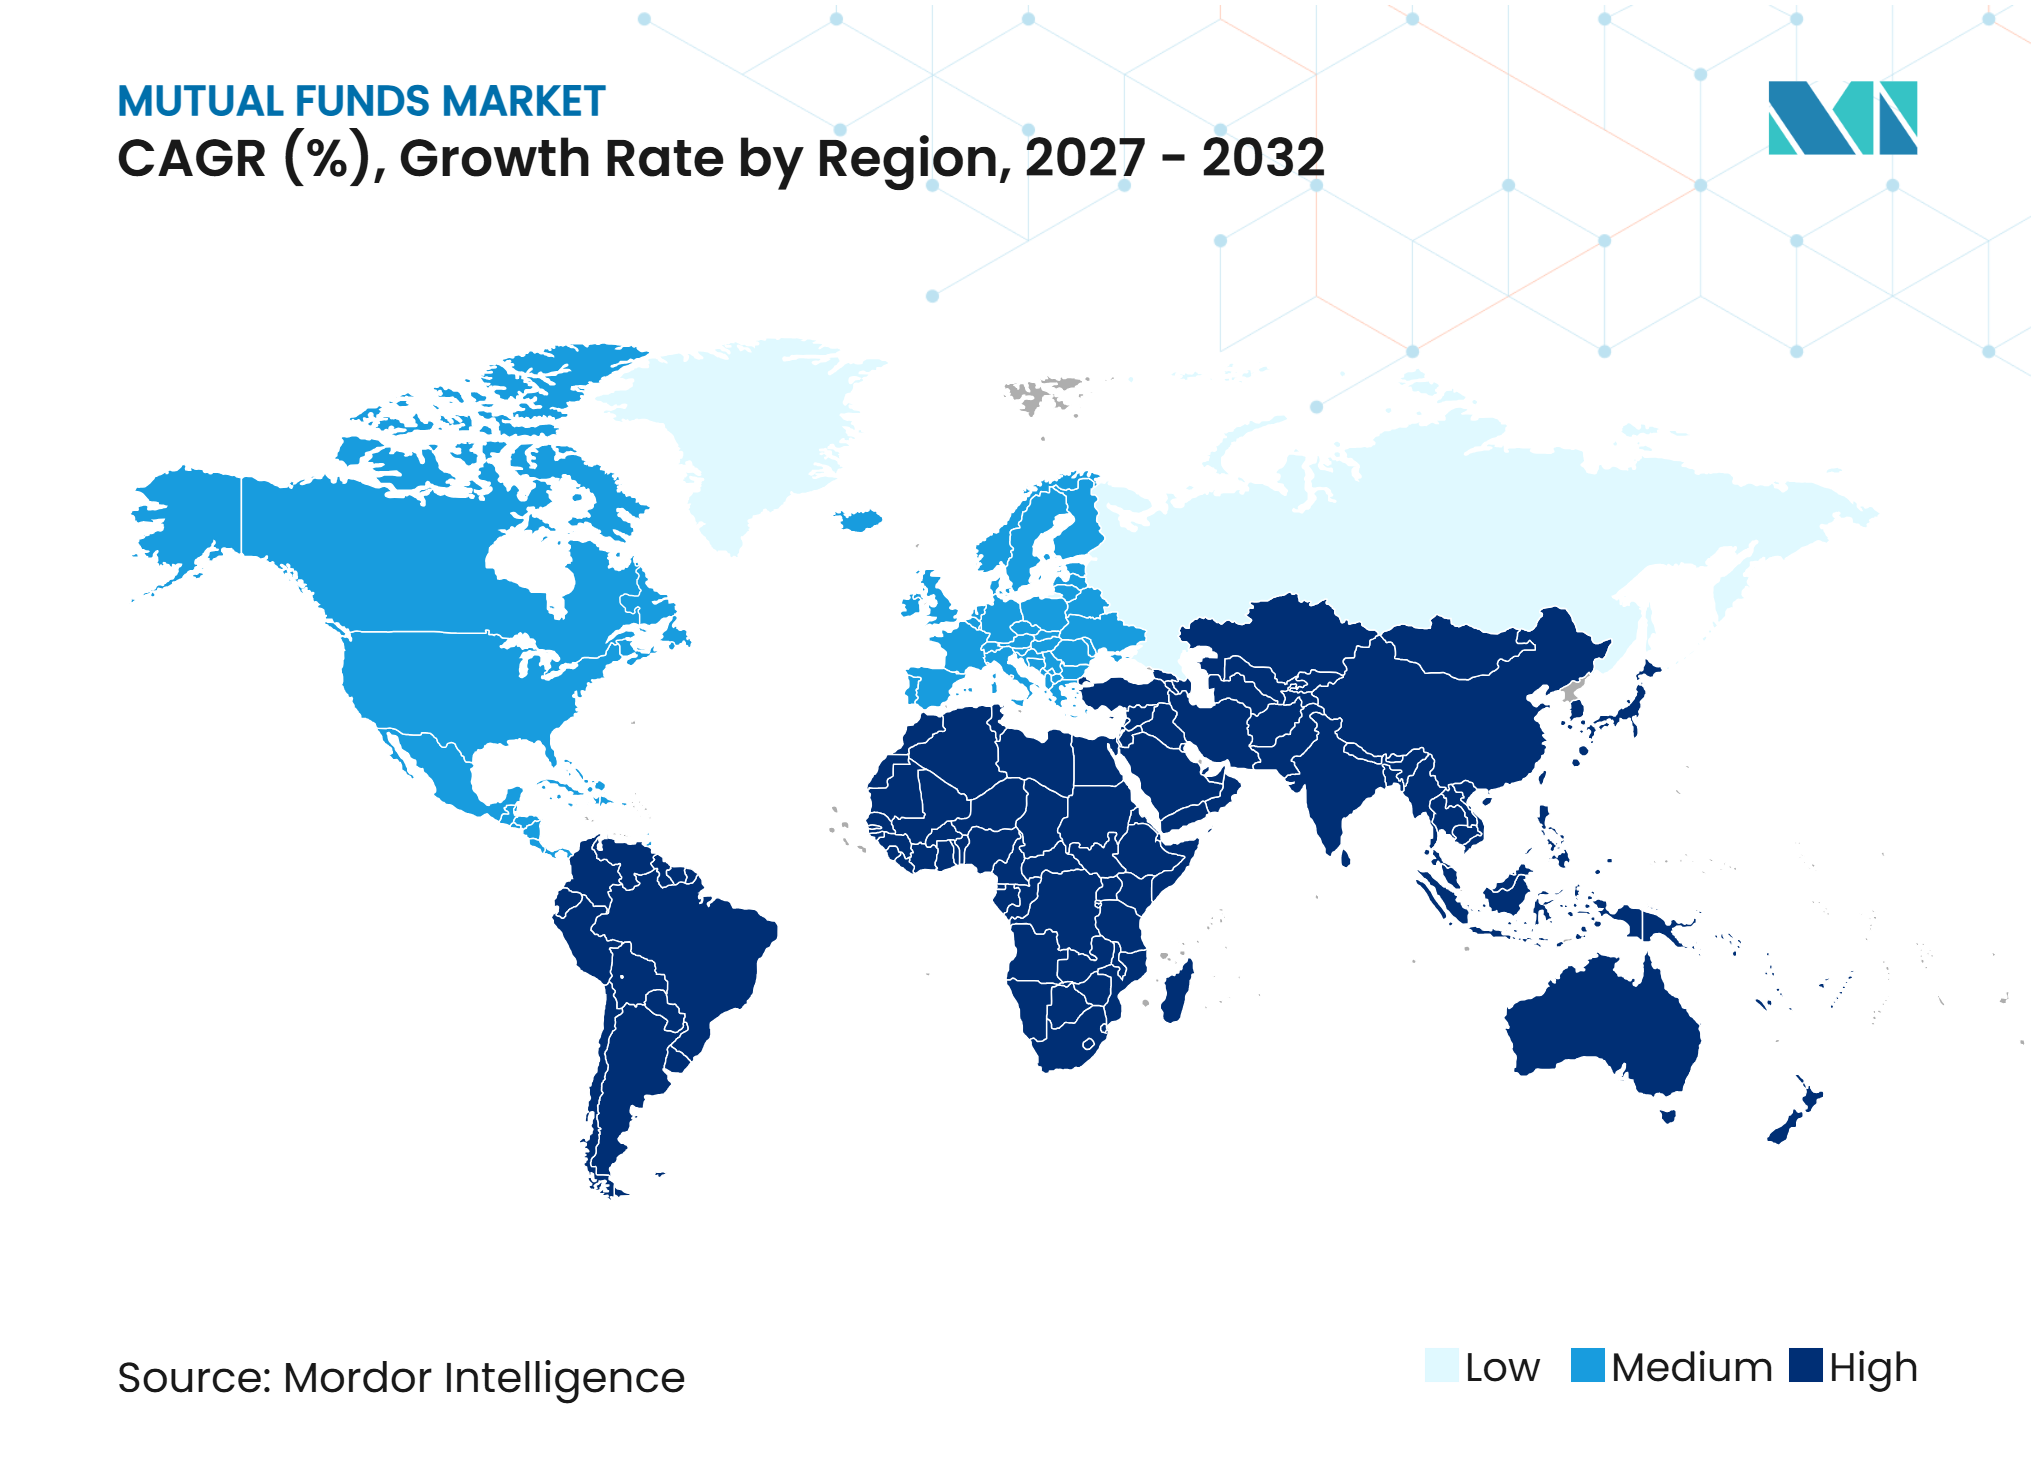
- Por geografía, América del Norte capturó el 46,1% de la participación del mercado de fondos mutuos en 2026, mientras que se proyectó que Asia-Pacífico crecería a una CAGR del 8,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Contribuciones al Ahorro para la Jubilación y Planes de Inversión Patrocinados por Empleadores | 1.5% | América del Norte, Europa (núcleo); en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Demanda de Fondos Mutuos Indexados de Bajo Costo | 1.3% | Global, liderado por América del Norte e India | Mediano plazo (2–4 años) |
| Distribución Digital de Fondos y Mayor Accesibilidad para el Inversor Minorista | 1.0% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África y América Latina | Mediano plazo (2–4 años) |
| Demanda de Fondos del Mercado Monetario Impulsada por las Tasas de Interés a Corto Plazo y las Necesidades de Gestión de Efectivo | 0.9% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Creciente Participación de Inversores Minoristas en Mercados Emergentes | 0.7% | India, China, Sudeste Asiático, América Latina | Largo plazo (≥ 4 años) |
| Creciente Demanda de Carteras de Inversión Diversificadas y Gestión Profesional de Fondos | 0.6% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Contribuciones al Ahorro para la Jubilación y Planes de Inversión Patrocinados por Empleadores
Las cuentas de jubilación con ventajas fiscales proporcionaron al mercado de fondos mutuos una fuente recurrente de ahorros a largo plazo. El límite de diferimiento electivo del plan 401(k) aumentó a 24.500 USD en 2026 desde 23.500 USD en 2025, y el límite combinado de contribuciones del empleador y el empleado fue de 72.000 USD[1]. Los fondos mutuos mantuvieron 14,7 billones de USD en activos de planes de contribución definida y cuentas individuales de jubilación a finales de 2025, mientras que el 74% de los hogares de los Estados Unidos tenían ahorros de jubilación con ventajas fiscales. Estos planes hicieron que las contribuciones regulares de inversión fueran menos dependientes del sentimiento del mercado a corto plazo. También respaldaron a los gestores con carteras de fecha objetivo establecidas, relaciones con planes de jubilación y capacidades administrativas. T. Rowe Price reportó más de 560.000 millones de USD en activos bajo gestión de fecha objetivo a finales de 2025, lo que ilustró la escala disponible para los gestores con amplias ofertas de jubilación.
Creciente Demanda de Fondos Mutuos Indexados de Bajo Costo
Los inversores sensibles a los costos aumentaron su uso de fondos mutuos indexados, cambiando la combinación de productos en el mercado de fondos mutuos. Los ratios de gastos de los fondos mutuos de renta variable promediaron el 0,40% en 2025, en comparación con el 0,14% para los ETF de renta variable indexados. La diferencia mantuvo la presión sobre los proveedores de fondos activos para que explicaran sus comisiones y rendimiento. En India, los activos de fondos mutuos pasivos alcanzaron 14,63 lakh crore de INR (175.000 millones de USD), o el 18% del total de activos de 79,20 lakh crore de INR (946.000 millones de USD), al final del año fiscal 2026[2]. Los activos de fondos indexados en India alcanzaron 3,07 lakh crore de INR (36.700 millones de USD) tras una CAGR a cinco años del 74,1% hasta marzo de 2026, lo que indica una fuerte adopción entre los inversores que quizás no hayan utilizado fondos cotizados en bolsa. Por lo tanto, los gestores ajustaron el diseño de productos, la distribución y los precios a medida que las opciones pasivas ganaron visibilidad.
Distribución Digital de Fondos y Mayor Accesibilidad para el Inversor Minorista
La distribución digital redujo las fricciones para los inversores minoristas que ingresaban a la industria de fondos mutuos. Las carteras modelo gestionadas a través de asesores financieros mantuvieron 7,7 billones de USD en el primer trimestre de 2025, y las carteras modelo de asesores de inversión registrados crecieron un 5,5% durante ese trimestre[3]. En Corea del Sur, los activos de asesores automatizados superaron los 1,06 billones de KRW (780 millones de USD) en agosto de 2025. Los servicios de gestión de patrimonio digital también se establecieron en Singapur, donde el 85% de los inversores los utilizó durante los dos años anteriores, el 59% utilizó asesores automatizados y el 27% utilizó herramientas de orientación basadas en inteligencia artificial. Las menores barreras para la apertura de cuentas y los umbrales de inversión más pequeños podrían extender el acceso a los fondos mutuos más allá de los hogares de altos ingresos. Este cambio incrementó el valor de los recorridos móviles simples, las herramientas de asesoramiento confiables y las asociaciones con distribuidores.
Demanda de Fondos del Mercado Monetario Impulsada por las Tasas de Interés a Corto Plazo y las Necesidades de Gestión de Efectivo
Los fondos del mercado monetario se beneficiaron de la demanda de inversiones líquidas que ofrecían rendimientos competitivos a corto plazo. Los activos de los fondos del mercado monetario de Estados Unidos alcanzaron los 7,03 billones de USD en marzo de 2025 y aumentaron a 7,94 billones de USD en octubre de 2026. Su función se extendió más allá de las tenencias de efectivo minoristas, ya que las instituciones los utilizaron para la gestión de liquidez en el balance. Los activos de los fondos mutuos del mercado monetario canadienses aumentaron un 180% desde 2019, superando el crecimiento de los fondos de pensiones y otras categorías de fondos mutuos[4]. La industria de fondos mutuos se benefició, por tanto, cuando los inversores otorgaron mayor valor a la liquidez y el rendimiento. Sin embargo, los gestores necesitaban controles de liquidez sólidos, ya que los flujos rápidos podían amplificar el estrés durante la volatilidad del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Competencia de los ETF y Otros Vehículos de Inversión | -1.8% | América del Norte y la Unin Europea (primario); en crecimiento en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Compresión de Comisiones y Presión sobre la Rentabilidad de los Fondos Mutuos | -1.2% | Global | Mediano plazo (2–4 años) |
| Volatilidad del Mercado y Reembolsos de Inversores | -0.8% | Global | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento Normativo y Resiliencia Operativa | -0.5% | Unión Europea, América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de los ETF y Otros Vehículos de Inversión
Los ETF continuaron desafiando al mercado de fondos mutuos a través de su negociación intradía, características fiscales y la creciente amplitud de estrategias. Los proveedores de fondos mutuos habían utilizado cada vez más las estructuras de ETF para retener a los clientes que querían estas características. La Comisión de Bolsa y Valores de los Estados Unidos emitió más de 30 órdenes de exención hasta mediados de 2026 que permitieron clases de participaciones de ETF dentro de las estructuras de fondos mutuos existentes. Este enfoque podría permitir a los gestores ofrecer una opción de ETF sin cerrar un fondo mutuo de larga trayectoria. También redujo la distinción entre las dos formas de producto y aumentó la importancia de la preparación operativa. Los grupos de fondos necesitaban determinar dónde un fondo mutuo seguía siendo la mejor estructura para los planes de jubilación, las contribuciones recurrentes y los inversores que no requerían negociación en bolsa.
Compresión de Comisiones y Presión sobre la Rentabilidad de los Fondos Mutuos
Las comisiones más bajas reformaron la economía del mercado de fondos mutuos, particularmente para las estrategias amplias de renta variable y renta fija. Los ratios de gastos promedio cayeron un 62% para los fondos mutuos de renta variable y un 57% para los fondos mutuos de renta fija desde 1996 hasta 2025. En 2025, los ratios de gastos promedio fueron del 0,40% para los fondos mutuos de renta variable y del 0,36% para los fondos mutuos de renta fija. Los menores ingresos por activo redujeron los recursos disponibles para los equipos de inversión, la tecnología y la distribución. La presión fue más aguda para los gestores que carecían de escala de bajo costo o de una estrategia activa claramente diferenciada. En consecuencia, las empresas se centraron en productos específicos, procesos automatizados y relaciones más amplias con los clientes para proteger la rentabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fondo:
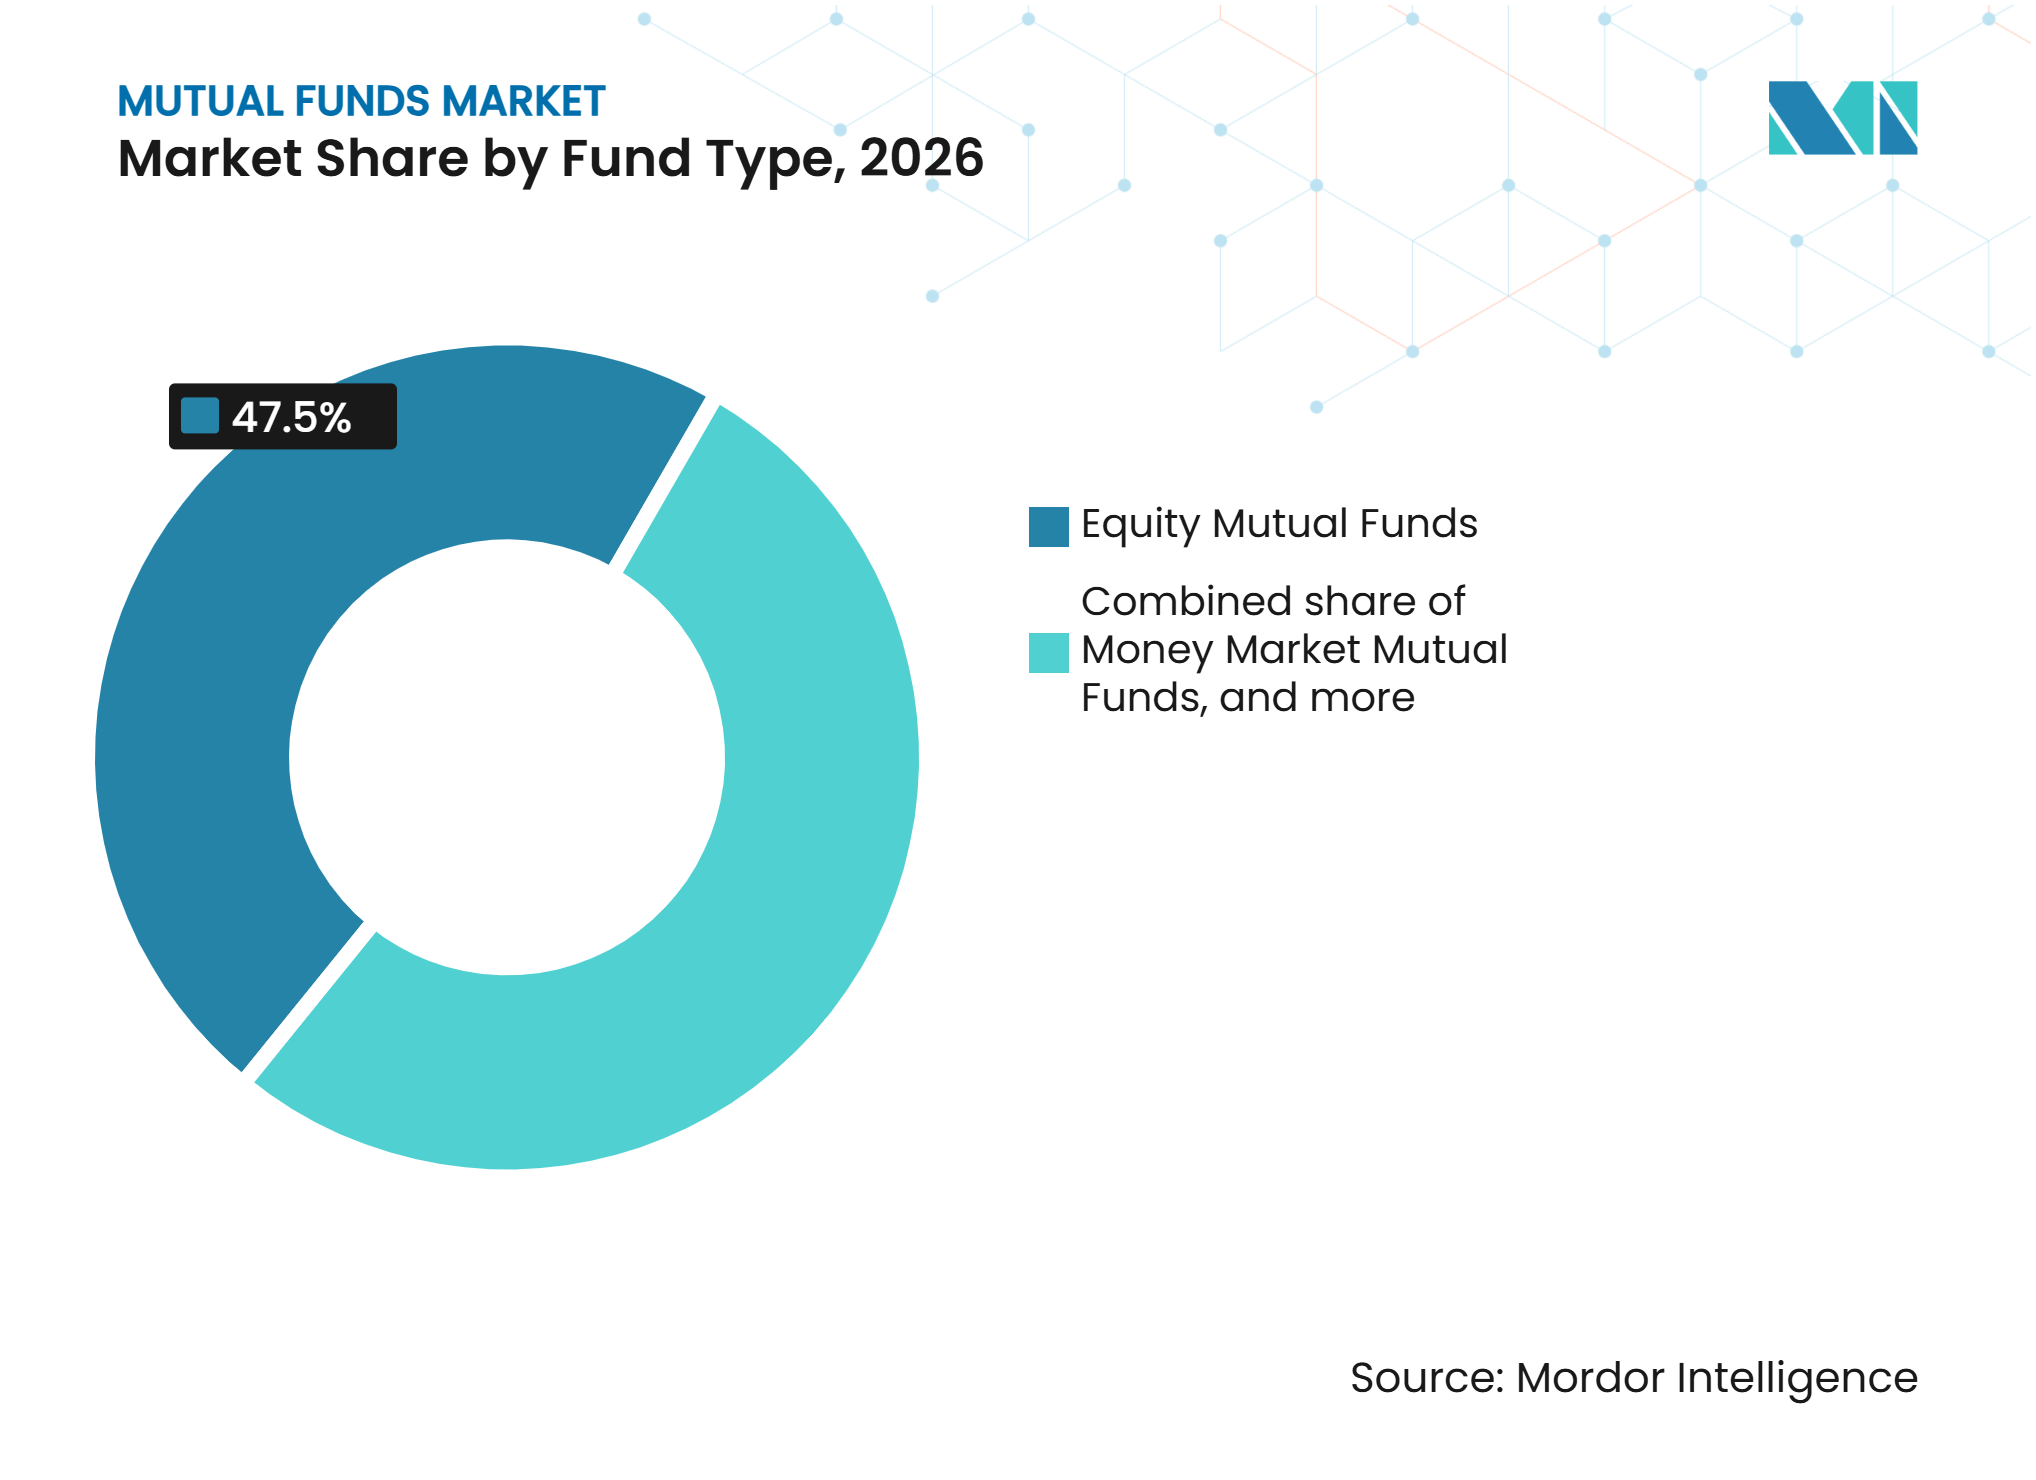
Los Fondos de Renta Variable Anclan los Activos Mientras Otras Estrategias Lideran el CrecimientoLos fondos mutuos de renta variable captaron el 47,5% de los activos globales de fondos mutuos en 2026, respaldados por su papel central en las asignaciones de jubilación y la creación de riqueza a largo plazo. En los Estados Unidos, los fondos de renta variable representaron el 52% de los activos netos de fondos mutuos a finales de 2025. Los activos de fondos mutuos de renta variable doméstica de los Estados Unidos alcanzaron 13,55 billones de USD en agosto de 2026. Los fondos de renta fija siguieron siendo importantes para los inversores que buscaban ingresos, gestión de duración y menor exposición a la renta variable. Su función era especialmente relevante para las aseguradoras, los planes de pensiones y los inversores con retiros planificados. Los fondos del mercado monetario fueron la segunda categoría de fondos más grande de los Estados Unidos, con el 25% de los activos netos de fondos, y su atractivo a corto plazo había aumentado con los mayores rendimientos del efectivo.
Se proyectó que otros fondos mutuos crecerían a una CAGR del 7,4% hasta 2032, la tasa más rápida entre los tipos de fondos en el mercado de fondos mutuos. Este grupo incluía estrategias inmobiliarias, de materias primas, alternativas y garantizadas o protegidas. Los inversores utilizaron estos productos para buscar fuentes de rentabilidad menos vinculadas a las tenencias tradicionales de renta variable y renta fija. Las estructuras de fondos regulados también podrían hacer que las estrategias de crédito privado, infraestructura e inmobiliarias fueran más accesibles para los inversores minoristas. Las carteras con fecha objetivo y multiactivos continuaron combinando estos componentes básicos mediante reequilibrio automático. La base de activos de fecha objetivo de 560.000 millones de USD de T. Rowe Price indicó el valor continuo de las carteras gestionadas para los ahorradores de jubilación.


Por Tipo de Inversor:
La Participación Minorista Proporciona Escala Mientras las Instituciones Impulsan la Demanda EspecializadaLos inversores minoristas mantuvieron el 61,7% de los activos globales de fondos mutuos en 2026. Su participación reflejó el acceso a través de planes de empleadores, cuentas de jubilación individuales, redes bancarias y plataformas de inversión digital. Estados Unidos contaba con 128,7 millones de inversores en fondos mutuos a finales de 2025. Un total de 76 millones de hogares estadounidenses invirtieron a través de planes de empleadores, cuentas de jubilación individuales o compras directas. Las contribuciones regulares a través de nómina y las distribuciones reinvertidas proporcionaron una base comparativamente estable de flujos minoristas. El segmento minorista también brindó a los proveedores de fondos un incentivo para simplificar las divulgaciones, mejorar el soporte digital y ofrecer productos con inversiones iniciales más pequeñas.
Se proyectó que los inversores institucionales crecerían a una CAGR del 6,8% hasta 2032. A finales de 2025, los inversores institucionales mantenían 3,9 billones de USD en activos de fondos mutuos de Estados Unidos. Los fondos del mercado monetario representaron el 62% de esos activos institucionales, lo que demuestra que la gestión de liquidez era un caso de uso principal. Esta combinación significó que el crecimiento institucional podría concentrarse en carteras sensibles a las tasas de interés y de menores comisiones. Los gestores podrían profundizar estas relaciones ofreciendo soluciones multiactivo, de renta fija y alternativas donde fuera apropiado. Las grandes organizaciones también tendían a favorecer a los proveedores con controles auditados, amplias gamas de productos y procesos regulatorios consolidados.
Por Estilo de Gestión:
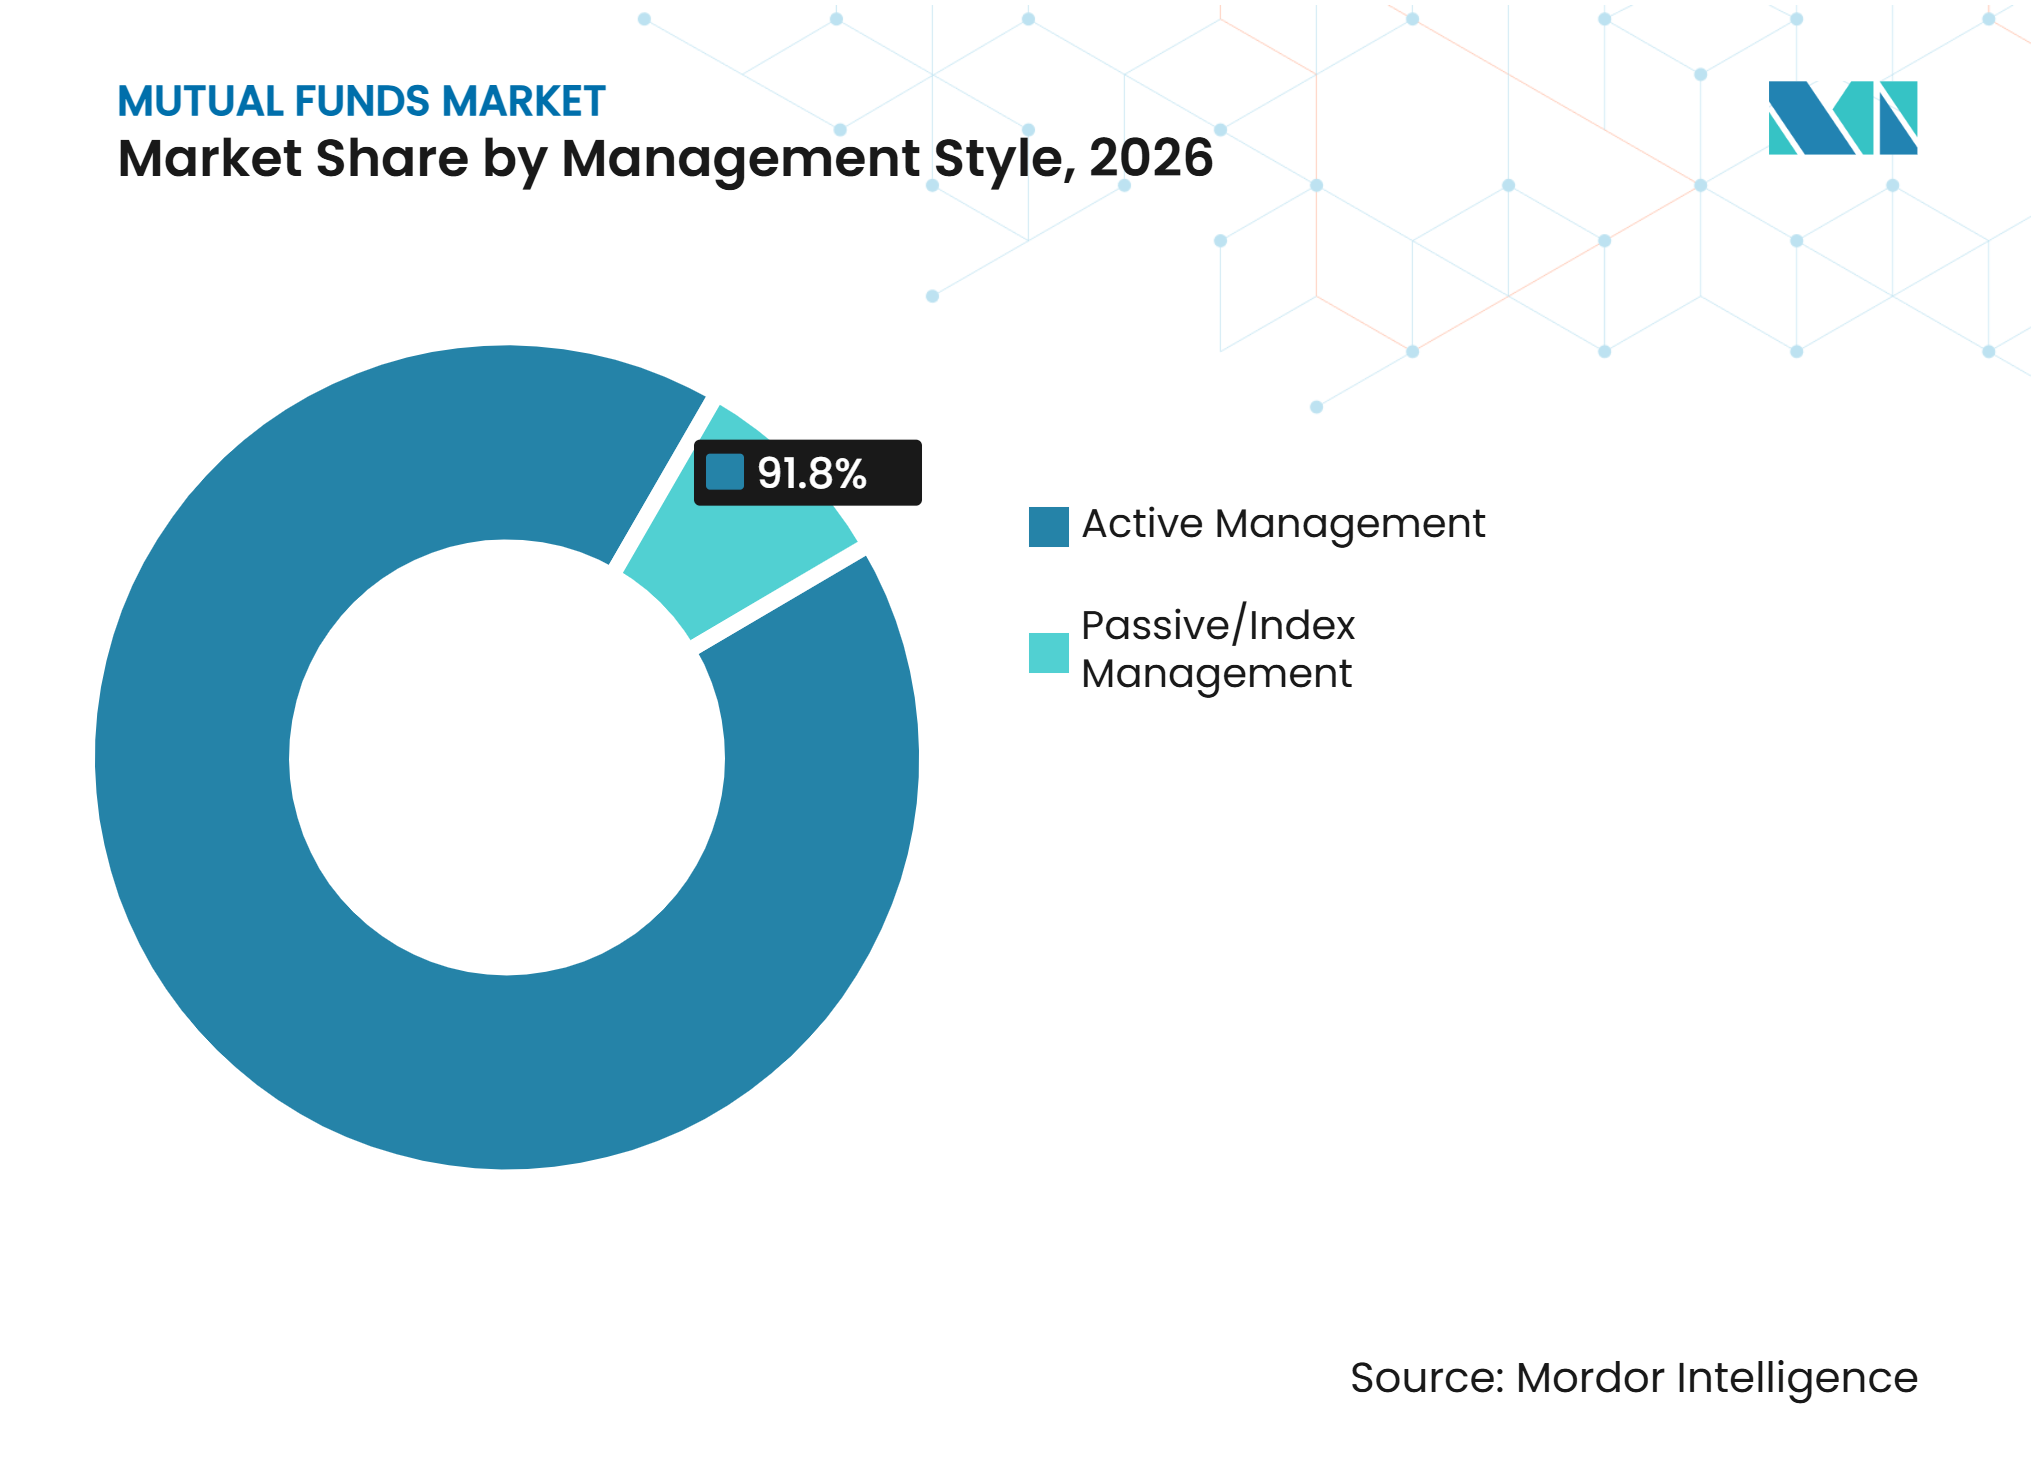
Los Fondos Activos Mantienen la Escala Mientras los Productos Pasivos Ganan ImpulsoLa gestión activa mantuvo el 91,8% del tamaño del mercado de fondos mutuos en 2026. Su posición reflejó las redes de distribución establecidas de asesores y bancos, así como la demanda de los inversores de selección profesional de valores. El modelo siguió siendo especialmente prominente donde los inversores utilizaban fondos para asignaciones de jubilación y esperaban supervisión del gestor durante los cambios del mercado. T. Rowe Price informó que el 72% de sus activos en fondos superaron a los grupos de pares en un período de 3 años al cuarto trimestre de 2025. Dicho rendimiento podría respaldar los productos activos cuando fuera consistente y comprensible para los clientes. Sin embargo, los fondos mutuos activos tuvieron que continuar demostrando valor después de las comisiones a medida que las alternativas de bajo costo se volvieron más ampliamente disponibles.
Se previó que los fondos mutuos pasivos e indexados crecerían a una CAGR del 9,6% hasta 2032. Su atractivo provino de los menores gastos, la exposición transparente al índice y la construcción simple de carteras. En India, los activos de fondos mutuos pasivos alcanzaron 14,63 lakh crore de INR (175.000 millones de USD) y representaron el 18% del total de activos de fondos al final del año fiscal 2026. Los activos de fondos indexados alcanzaron 3,07 lakh crore de INR (36.700 millones de USD) tras crecer a una CAGR a cinco años del 74,1% hasta marzo de 2026. El auge de estos productos impulsó a los gestores activos a fortalecer la diferenciación de productos y aclarar el propósito de las decisiones activas. También creó espacio para plataformas de fondos que pudieran ofrecer tanto tenencias pasivas de núcleo como estrategias activas especializadas.

Por Canal de Distribución:
Las Redes Bancarias Lideran Mientras el Acceso Digital Cambia el Alcance hacia los InversoresLos bancos y distribuidores afiliados a bancos captaron el 33,8% de los activos globales de fondos mutuos en 2026. Su posición fue respaldada por las relaciones existentes con los clientes y su capacidad para abordar conjuntamente el ahorro, el crédito y las inversiones. Los canales bancarios también podían colocar una amplia gama de fondos propios y de terceros a través de redes de sucursales y asesoramiento establecidas. En Europa, la distribución a través de bancos siguió siendo importante en países como Italia, España y Francia. Las normas de protección al inversor podrían aumentar los requisitos de documentación, lo que podría favorecer a los grandes distribuidores con equipos de cumplimiento normativo establecidos. Este canal siguió siendo relevante para los clientes que querían apoyo presencial o recibían orientación de inversión a través de su banco principal.
Se proyectó que las plataformas en línea, los servicios directos al consumidor y los asesores automatizados crecerían a una CAGR del 11,2% hasta 2032. La industria de fondos mutuos utilizó estos canales para llegar a inversores con saldos más bajos y preferencias más autodidactas. En Singapur, el 59% de los inversores utilizó asesores automatizados y el 27% utilizó herramientas de orientación basadas en inteligencia artificial durante los 2 años anteriores. Los canales digitales podrían reducir los costos de incorporación y facilitar la configuración de inversiones recurrentes. También aumentaron la transparencia de precios y facilitaron a los consumidores la comparación de fondos. Los gestores de fondos necesitaban un servicio digital eficaz, una comunicación clara del riesgo y relaciones confiables con las plataformas para beneficiarse de este cambio.
Análisis Geográfico
América del Norte captó el 46,1% de los activos globales de fondos mutuos en 2026. Los Estados Unidos respaldaron esta posición a través de mercados de capitales profundos, planes de jubilación patrocinados por empleadores, grandes gestores de activos y el uso generalizado del asesoramiento de inversión. Los activos de fondos mutuos de los Estados Unidos alcanzaron 33,29 billones de USD en agosto de 2026. Los inversores minoristas mantuvieron el 87% de los activos de fondos mutuos de los Estados Unidos, mientras que los inversores institucionales mantuvieron alrededor de 3,9 billones de USD. Canadá también experimentó un mayor uso de fondos del mercado monetario, con activos en esta categoría aumentando un 180% desde 2019.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 8,6% hasta 2032, convirtiéndola en la región de más rápido crecimiento en el mercado de fondos mutuos. India combinó el aumento de la riqueza de los hogares con planes de inversión sistemáticos y una base de distribuidores en crecimiento. Los activos de fondos mutuos indios aumentaron de 9 billones de INR (150.000 millones de USD) en 2014 a 81 billones de INR (840.000 millones de USD) en abril de 2026. Los activos de fondos de China superaron los 34,9 billones de CNY (5 billones de USD) a finales de noviembre de 2025. La fuerte adopción de herramientas de gestión de patrimonio digital en Singapur también demostró cómo la región puede hacer la transición rápidamente desde el acceso básico hacia el asesoramiento digital y las carteras gestionadas.
Europa siguió siendo un importante centro de fondos, con activos de fondos abiertos regulados de 27,9 billones de USD a finales de 2025. La Unión Europea actualizó los requisitos de sostenibilidad y liquidez, aumentando la necesidad de divulgaciones claras de productos y operaciones de fondos resilientes. La Autoridad Europea de Valores y Mercados identificó la gestión de liquidez y los poderes de suspensión de fondos como prioridades de supervisión para 2026. América del Sur, Oriente Medio y África siguieron siendo regiones más pequeñas pero en desarrollo, donde un acceso financiero más amplio y los mandatos institucionales podrían respaldar la futura adopción de fondos.
Panorama Competitivo
Concentración del Mercado
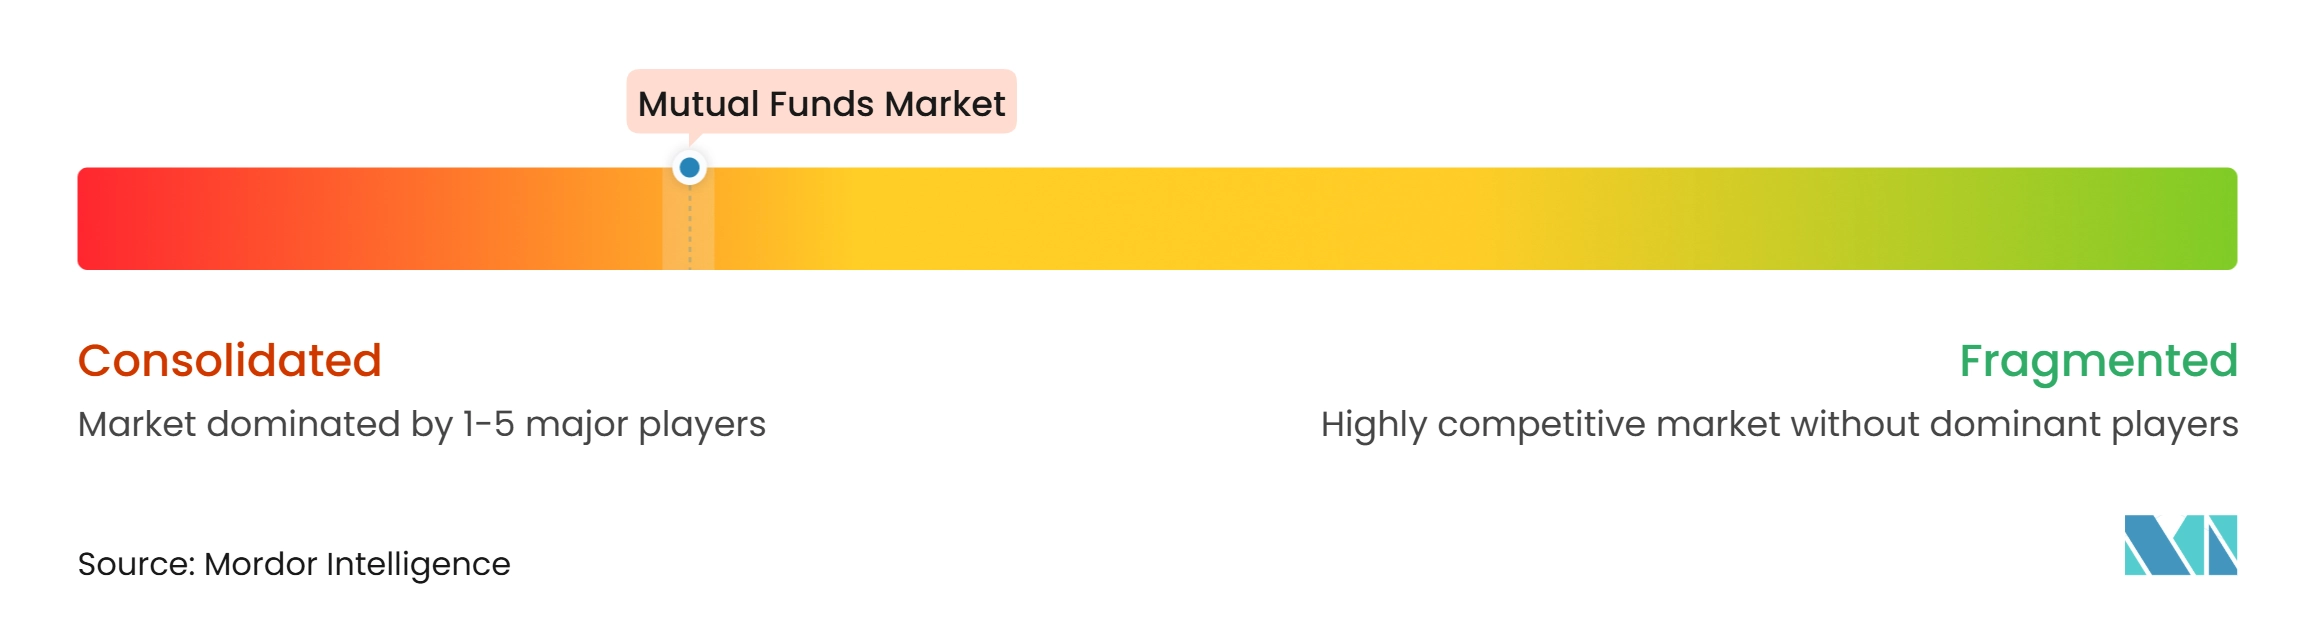
El mercado de fondos mutuos estaba concentrado entre los mayores gestores globales, aunque seguía siendo competitivo en muchas estrategias especializadas. BlackRock reportó 14,0 billones de USD en activos bajo gestión al 31 de diciembre de 2025. La escala permitió a los grandes proveedores distribuir los costos de tecnología, cumplimiento normativo y distribución en amplias gamas de productos. Vanguard, Fidelity, BlackRock y otros grandes gestores también se beneficiaron de las relaciones directas con los inversores, las plataformas de asesores y la cobertura de planes de jubilación. Los gestores más pequeños generalmente competían a través de capacidades de inversión especializadas, servicio al cliente enfocado o diseño de productos distintivo. El mercado de fondos mutuos, por tanto, tenía barreras de entrada significativas en los productos pasivos amplios, mientras que determinadas categorías activas y alternativas permanecían abiertas a proveedores diferenciados.
La consolidación fue una respuesta práctica a estas presiones económicas. BNP Paribas combinó AXA Investment Managers, BNP Paribas Real Estate Investment Management y BNP Paribas Asset Management en una única entidad jurídica antes del 31 de diciembre de 2025, creando una plataforma con alrededor de 1,7 billones de USD en activos combinados. Franklin Templeton completó su adquisición de Apera Asset Management en octubre de 2025, añadiendo más de 5.000 millones de EUR (5.400 millones de USD) en activos bajo gestión a su presencia en crédito privado y elevando los activos de crédito alternativo por encima de los 90.000 millones de USD. Goldman Sachs Asset Management y T. Rowe Price también lanzaron carteras modelo de marca compartida en diciembre de 2025 como parte de su colaboración estratégica. Estos movimientos mostraron que las empresas utilizaron adquisiciones y asociaciones para ampliar el alcance de distribución, las capacidades alternativas y las herramientas de construcción de carteras.
La innovación de productos creó otra área de competencia. BlackRock completó su adquisición de HPS Investment Partners el 1 de julio de 2025 y anunció la adquisición de ElmTree Funds el 7 de julio de 2025, para ampliar las capacidades de financiación privada e inmobiliaria. El lanzamiento de carteras modelo conjuntas por Goldman Sachs Asset Management y T. Rowe Price combinó fondos mutuos, ETF, cuentas gestionadas por separado, indexación directa y estrategias alternativas para clientes de gestión de patrimonio. Estos desarrollos indicaron que las empresas respondieron a la demanda de los inversores de opciones de cartera más amplias dentro de sistemas de distribución más integrados. Los gestores que pudieran adaptar las estructuras de productos manteniendo una comunicación simple y operaciones confiables probablemente fortalecerían sus posiciones.
Líderes de la Industria de Fondos Mutuos
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Global Advisors
-
J.P. Morgan Asset Management
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fondos Mutuos Empresas cubiertas en este informe
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Investment Management
- J.P. Morgan Asset Management
- Capital Group
- Amundi
- UBS Asset Management
- DWS Group
- Invesco Ltd.
- Franklin Templeton
- Goldman Sachs Asset Management
- PIMCO
- T. Rowe Price Group, Inc.
- Morgan Stanley Investment Management
- BNP Paribas Asset Management
- Northern Trust Asset Management
- Legal & General Asset Management
- Allianz Global Investors
- Schroders plc
Desarrollos recientes de la industria en Mercado de Fondos Mutuos
- Octubre de 2026: ASK Investment Managers acordó adquirir SageOne Investment Managers, uniendo la red de distribución y la escala institucional de ASK con las capacidades de inversión en renta variable basadas en investigación de SageOne. Respaldada por Blackstone, se espera que la plataforma combinada fortalezca los servicios de gestión de carteras y el negocio de fondos de inversión alternativos de ASK. La transacción sigue sujeta a las aprobaciones regulatorias y otras condiciones de cierre habituales.
- Octubre de 2026: Janus Henderson anunció un acuerdo para adquirir cuatro fondos mutuos gestionados por Nicholas Company, añadiendo aproximadamente 5.700 millones de USD en activos y alrededor de 28.000 clientes individuales. La transacción tiene como objetivo fortalecer el negocio de inversores autodidactas de los Estados Unidos de Janus Henderson y ampliar su oferta de fondos de renta variable de gestión activa. La finalización sigue sujeta a la aprobación de los accionistas y las condiciones habituales.
- Agosto de 2026: Victory Capital acordó adquirir First Eagle Investments, con el negocio combinado esperando gestionar aproximadamente 571.000 millones de USD en activos en estrategias globales multiactivos, de renta variable, renta fija y crédito alternativo. La transacción tiene como objetivo ampliar las capacidades de inversión y el alcance de distribución, al tiempo que crea una plataforma de gestión de activos diversificada más grande.
- Agosto de 2026: Goldman Sachs Asset Management anunció un acuerdo para adquirir NEOS Investments, un especialista en ETF de ingresos basados en opciones con 30.000 millones de USD en activos al 30 de junio de 2026. La transacción tiene como objetivo ampliar las capacidades de inversión en ETF activos e ingresos derivados de Goldman Sachs. El acuerdo, valorado en hasta 2.250 millones de USD en efectivo y acciones, se espera que cierre en el primer trimestre de 2027, sujeto a aprobaciones.
Alcance del Informe Global del Mercado de Fondos Mutuos
Resumen de la segmentación
| Fondos Mutuos de Renta Variable |
| Fondos Mutuos de Renta Fija / Bonos |
| Fondos Mutuos del Mercado Monetario |
| Fondos Mutuos Híbridos y Multiactivos |
| Otros Fondos Mutuos (Inmobiliarios, de Materias Primas, Alternativos, Garantizados/Protegidos, etc.) |
| Inversores Minoristas |
| Inversores Institucionales |
| Gestión Activa |
| Gestión Pasiva / Indexada |
| Bancos y Distribuidores Afiliados a Bancos |
| Asesores Financieros, Gestores de Patrimonio e Intermediarios Independientes |
| Empresas de Valores y Agentes de Bolsa |
| Plataformas en Línea, Canales Directos al Consumidor y Asesores Automatizados |
| Ventas Directas al Inversor |
| Otros Canales / No Clasificados |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Fondo | Fondos Mutuos de Renta Variable | |
| Fondos Mutuos de Renta Fija / Bonos | ||
| Fondos Mutuos del Mercado Monetario | ||
| Fondos Mutuos Híbridos y Multiactivos | ||
| Otros Fondos Mutuos (Inmobiliarios, de Materias Primas, Alternativos, Garantizados/Protegidos, etc.) | ||
| Por Tipo de Inversor | Inversores Minoristas | |
| Inversores Institucionales | ||
| Por Estilo de Gestión | Gestión Activa | |
| Gestión Pasiva / Indexada | ||
| Por Canal de Distribución | Bancos y Distribuidores Afiliados a Bancos | |
| Asesores Financieros, Gestores de Patrimonio e Intermediarios Independientes | ||
| Empresas de Valores y Agentes de Bolsa | ||
| Plataformas en Línea, Canales Directos al Consumidor y Asesores Automatizados | ||
| Ventas Directas al Inversor | ||
| Otros Canales / No Clasificados | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado de los activos de fondos mutuos para 2032?
Se proyecta que el mercado de fondos mutuos alcance los 103,6 billones de USD para 2032, expandiéndose a una CAGR del 5,8% desde 2027.
¿Qué categoría de fondos tiene la mayor participación?
Los fondos mutuos de renta variable tienen la mayor participación con el 47,5% en 2026, respaldados por las asignaciones de jubilación y la demanda de inversión a largo plazo.
¿Qué categoría de fondos mutuos está creciendo más rápido?
Se proyecta que otros fondos mutuos, incluidos los inmobiliarios, de materias primas, alternativos y estrategias protegidas, se expandan a una CAGR del 7,4% hasta 2032.
¿Por qué los fondos mutuos pasivos están ganando atención?
Se proyecta que los fondos mutuos pasivos e indexados crezcan a una CAGR del 9,6% hasta 2032 porque los inversores valoran la exposición transparente al índice y los menores costos.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,6% hasta 2032, respaldada por el crecimiento de la riqueza de los hogares, las plataformas digitales y la inclusión financiera.
¿Cómo están cambiando los canales digitales la inversión en fondos?
Se proyecta que las plataformas en línea, los servicios directos al consumidor y los asesores automatizados crezcan a una CAGR del 11,2% hasta 2032, ampliando el acceso para los inversores minoristas.