
Investmentfondsmarkt – Größe und Marktanteile
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 78.20 Billionen US-Dollar |
| Marktgröße (2032) | 103.60 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Investmentfondsmarkt – Analyse von Mordor Intelligence
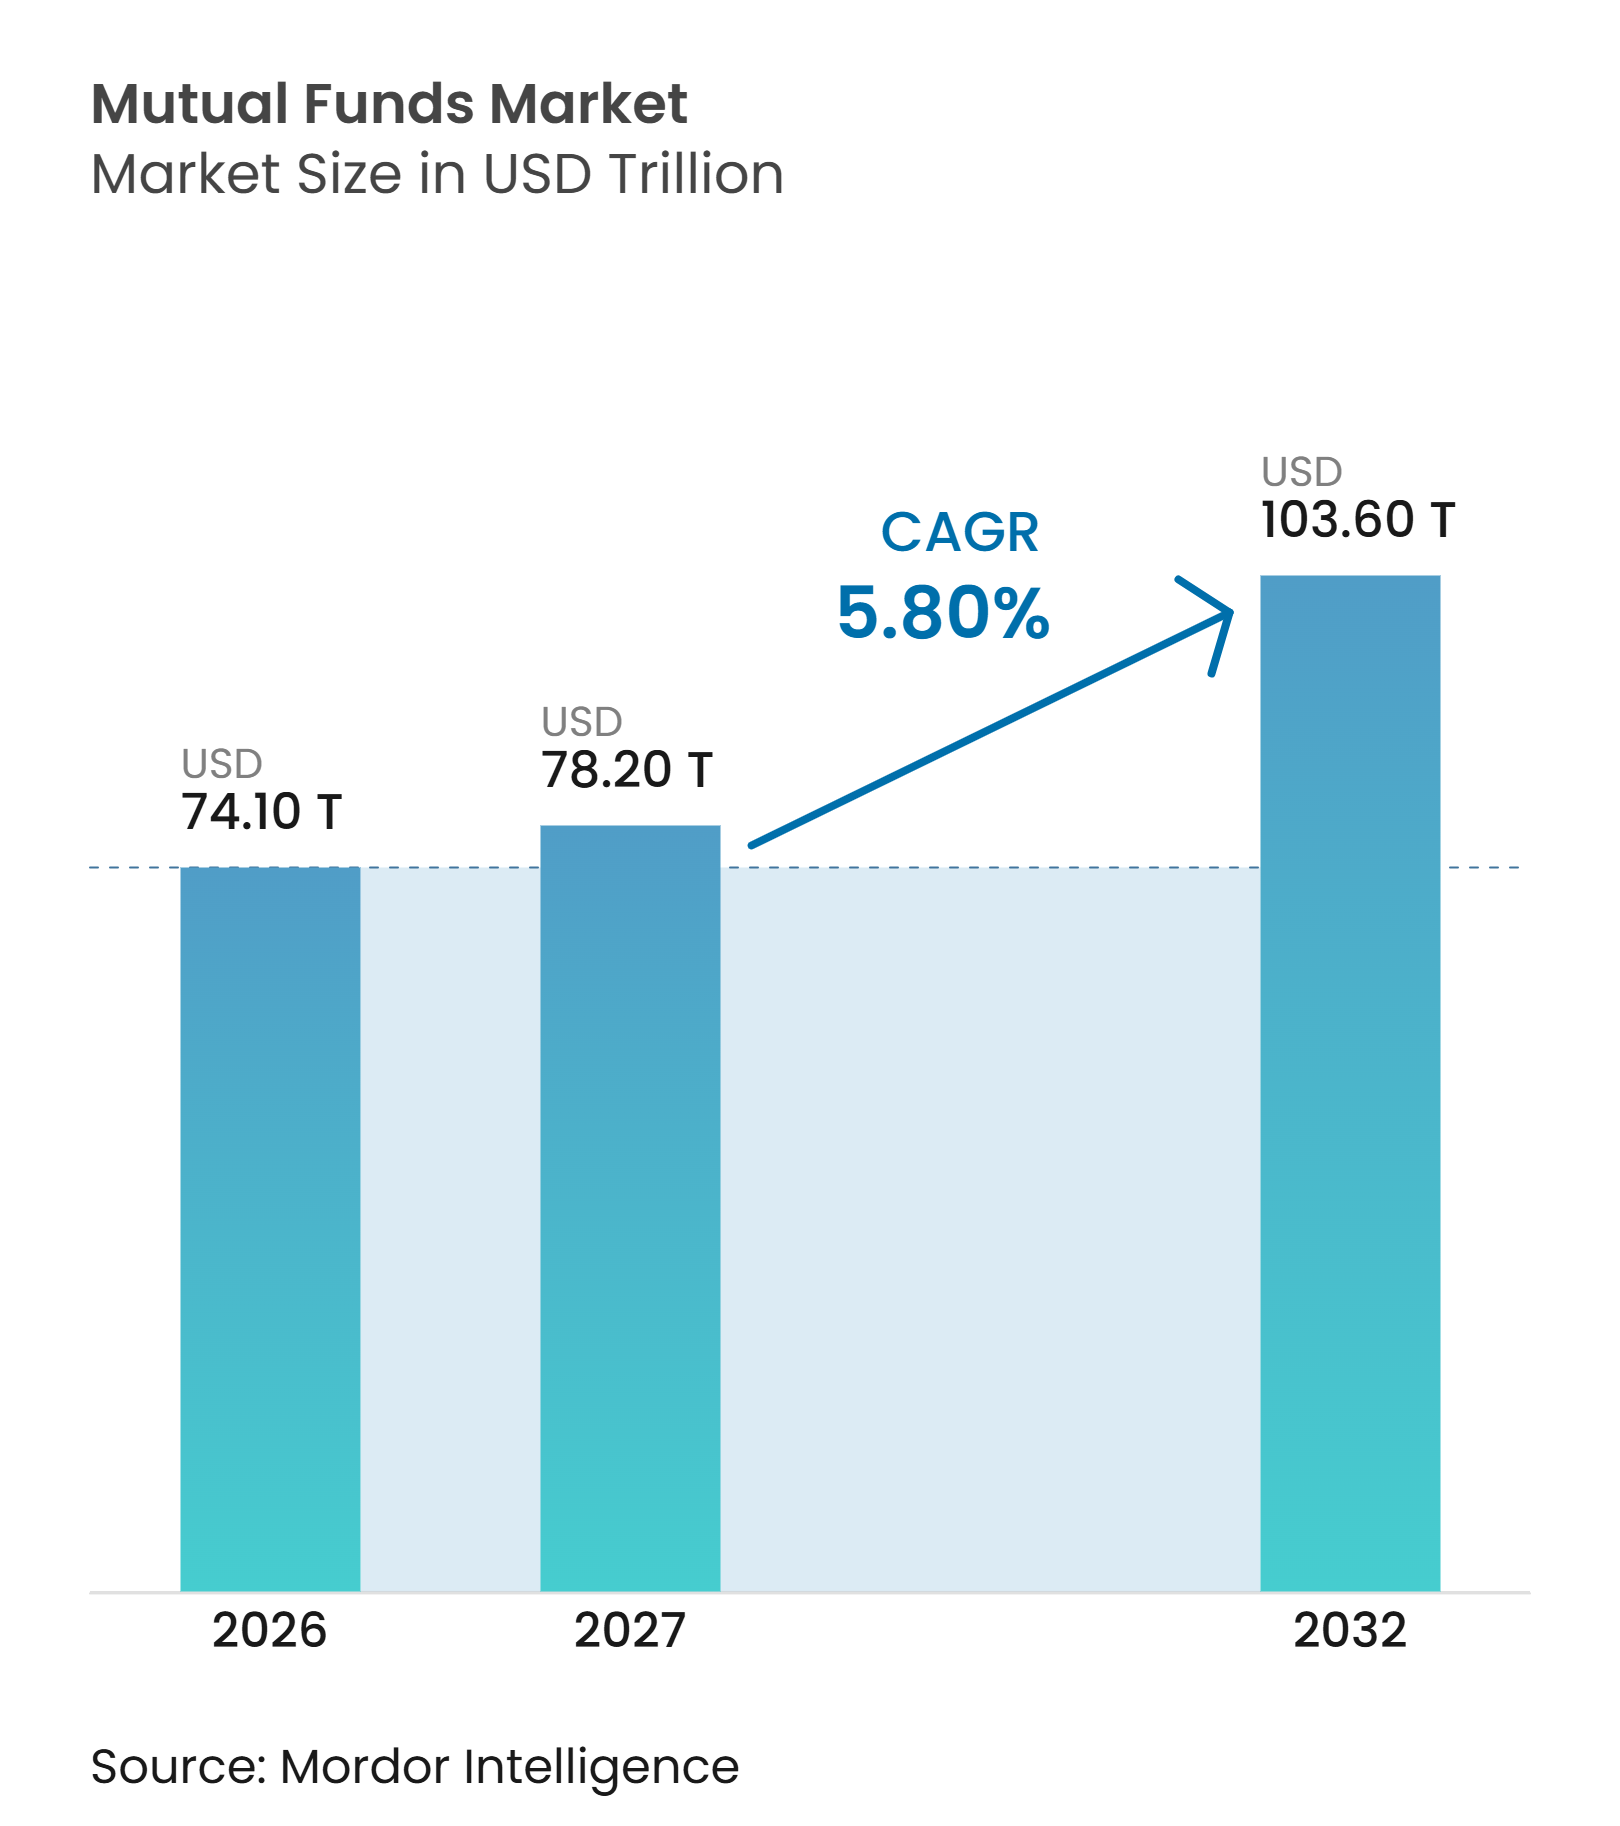
Die Größe des Investmentfondsmarktes wurde im Jahr 2026 auf 74,10 Billionen USD geschätzt und soll von 78,20 Billionen USD im Jahr 2027 auf 103,60 Billionen USD bis 2032 wachsen, bei einem CAGR von 5,80 % während des Prognosezeitraums (2027–2032).
Altersvorsorgepläne blieben eine beständige Quelle für Investitionen, da Gehaltsabzüge und steuerlich begünstigte Konten die Ersparnisse der Haushalte in verwaltete Portfolios lenkten. Digitale Kontoeröffnung, niedrigere Mindestanlagebeträge und Anlegerbildung erweiterten den Zugang, insbesondere im asiatisch-pazifischen Raum. Fondsanbieter reagierten darauf, indem sie kostengünstige Indexoptionen, Zieldatum-Portfolios, Geldmarktprodukte und digitale Vertriebsbeziehungen aufbauten. Das Wettbewerbsumfeld begünstigte Manager, die Skalierung, Produktbreite, Compliance-Ressourcen und direkten Zugang zu Anlegern kombinierten, während ETF-Zuflüsse und niedrigere Gebühren weiterhin Druck auf die traditionelle Fondsökonomie ausübten.
Wichtigste Erkenntnisse des Berichts
- Nach Fondstyp entfielen 47,5 % des Investmentfonds-Marktanteils im Jahr 2026 auf Aktien-Investmentfonds, während andere Investmentfonds bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen werden.
- Nach Anlegertyp hielten Privatanleger im Jahr 2026 einen Marktanteil von 61,7 % am Investmentfondsmarkt, während institutionelle Anleger bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
- Nach Verwaltungsstil hielt das aktive Management im Jahr 2026 einen Marktanteil von 91,8 % am Investmentfondsmarkt, während passiv verwaltete Investmentfonds und Indexfonds bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen werden.
- Nach Vertriebskanal entfielen 33,8 % des Investmentfondsmarktanteils im Jahr 2026 auf Banken und bankverbundene Vertriebspartner, während Online-Plattformen, Direktvertriebskanäle und Robo-Advisors bis 2032 voraussichtlich mit einem CAGR von 11,2 % wachsen werden.
- Nach Geografie entfielen 46,1 % des Investmentfonds-Marktanteils im Jahr 2026 auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beiträge zur Altersvorsorge und arbeitgeberfinanzierte Investitionspläne | 1.5% | Nordamerika, Europa (Kernmärkte); Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach kostengünstigen Index-Investmentfonds | 1.3% | Global, angeführt von Nordamerika und Indien | Mittelfristig (2–4 Jahre) |
| Digitaler Fondsvertrieb und verbesserte Zugänglichkeit für Privatanleger | 1.0% | Asiatisch-pazifischer Raum als Kernmarkt, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Geldmarktfonds, getrieben durch kurzfristige Zinssätze und Liquiditätsmanagementbedarf | 0.9% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Beteiligung von Privatanlegern in Schwellenmärkten | 0.7% | Indien, China, Südostasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach diversifizierten Anlageportfolios und professionellem Fondsmanagement | 0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beiträge zur Altersvorsorge und arbeitgeberfinanzierte Investitionspläne
Steuerlich begünstigte Altersvorsorgekonten verschafften dem Investmentfondsmarkt eine wiederkehrende Quelle langfristiger Ersparnisse. Die Obergrenze für freiwillige Beiträge zum 401(k)-Plan stieg 2026 auf 24.500 USD, gegenüber 23.500 USD im Jahr 2025, und die kombinierte Beitragsgrenze für Arbeitgeber und Arbeitnehmer betrug 72.000 USD[1]. Investmentfonds hielten Ende 2025 14,7 Billionen USD an Vermögenswerten aus beitragsorientierten Plänen und individuellen Altersvorsorgekonten, während 74 % der US-amerikanischen Haushalte steuerlich begünstigte Altersvorsorgeersparnisse besaßen. Diese Pläne machten regelmäßige Anlagebeiträge weniger abhängig von kurzfristiger Marktstimmung. Sie unterstützten auch Manager mit etablierten Zieldatum-Portfolios, Altersvorsorgeplan-Beziehungen und administrativen Kapazitäten. T. Rowe Price meldete Ende 2025 mehr als 560 Milliarden USD an verwalteten Vermögenswerten in Zieldatum-Fonds, was das Ausmaß verdeutlicht, das Managern mit einem breiten Altersvorsorge-Angebot zur Verfügung steht.
Wachsende Nachfrage nach kostengünstigen Index-Investmentfonds
Kostenbewusste Anleger steigerten ihre Nutzung von Index-Investmentfonds und veränderten damit den Produktmix im Investmentfondsmarkt. Die durchschnittlichen Kostenquoten von Aktienfonds lagen 2025 bei 0,40 %, verglichen mit 0,14 % für Index-Aktien-ETFs. Der Unterschied hielt den Druck auf aktive Fondsanbieter aufrecht, ihre Gebühren und Wertentwicklung zu erläutern. In Indien erreichten die Vermögenswerte passiver Investmentfonds INR 14,63 Lakh Crore (175 Milliarden USD) bzw. 18 % der gesamten Vermögenswerte von INR 79,20 Lakh Crore (946 Milliarden USD) am Ende des Geschäftsjahres 2026[2]. Die Vermögenswerte von Indexfonds in Indien erreichten INR 3,07 Lakh Crore (36,7 Milliarden USD) nach einem CAGR von 74,1 % über fünf Jahre bis März 2026, was eine starke Akzeptanz unter Anlegern zeigt, die möglicherweise keine börsengehandelten Fonds genutzt haben. Manager passten daher Produktgestaltung, Vertrieb und Preisgestaltung an, da passive Optionen an Sichtbarkeit gewannen.
Digitaler Fondsvertrieb und verbesserte Zugänglichkeit für Privatanleger
Der digitale Vertrieb hat die Einstiegshürden für Privatanleger in der Investmentfondsbranche gesenkt. Modellportfolios, die über Finanzberater verwaltet werden, hielten im ersten Quartal 2025 7,7 Billionen USD, und die Modellportfolios registrierter Anlageberater wuchsen in diesem Quartal um 5,5 %[3]. In Südkorea überstiegen die Robo-Advisor-Vermögenswerte im August 2025 1,06 Billionen KRW (780 Millionen USD). Digitale Vermögensverwaltungsdienstleistungen wurden auch in Singapur etabliert, wo 85 % der Anleger diese in den vorangegangenen zwei Jahren nutzten, 59 % Robo-Advisors verwendeten und 27 % auf Beratungstools auf Basis künstlicher Intelligenz zurückgriffen. Niedrigere Hürden bei der Kontoeröffnung und kleinere Mindestanlagebeträge könnten den Zugang zu Investmentfonds über einkommensstarke Haushalte hinaus ausweiten. Dieser Wandel steigerte den Wert einfacher mobiler Nutzererlebnisse, zuverlässiger Beratungstools und Vertriebspartnerschaften.
Nachfrage nach Geldmarktfonds, getrieben durch kurzfristige Zinssätze und Liquiditätsmanagementbedarf
Geldmarktfonds profitierten von der Nachfrage nach liquiden Anlagen, die wettbewerbsfähige kurzfristige Renditen boten. Die Vermögenswerte von Geldmarktfonds in den Vereinigten Staaten erreichten im März 2025 7,03 Billionen USD und stiegen bis Oktober 2026 auf 7,94 Billionen USD. Ihre Rolle ging über private Kassenbestände hinaus, da Institutionen sie zur Liquiditätsverwaltung in der Bilanz nutzten. Die Vermögenswerte kanadischer Geldmarkt-Investmentfonds stiegen seit 2019 um 180 % und übertrafen damit das Wachstum von Pensionsfonds und anderen Investmentfondskategorien[4]. Die Investmentfondsbranche profitierte daher, wenn Anleger Liquidität und Rendite höher bewerteten. Manager benötigten jedoch starke Liquiditätskontrollen, da schnelle Mittelflüsse Stress in Phasen von Marktvolatilität verstärken konnten.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch ETFs und andere Anlageinstrumente | -1.8% | Nordamerika und EU (primär); wachsend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Gebührendruck und Druck auf die Rentabilität von Investmentfonds | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Marktvolatilität und Anlegerrücknahmen | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Compliance und Kosten der operativen Resilienz | -0.5% | EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch ETFs und andere Anlageinstrumente
ETFs stellten den Investmentfondsmarkt weiterhin durch ihren Intraday-Handel, steuerliche Merkmale und die wachsende Bandbreite an Strategien vor Herausforderungen. Investmentfondsanbieter nutzten zunehmend ETF-Strukturen, um Kunden zu halten, die diese Merkmale wünschten. Die US-amerikanische Börsenaufsichtsbehörde (Securities and Exchange Commission) erteilte bis Mitte 2026 mehr als 30 Ausnahmegenehmigungen, die ETF-Anteilsklassen innerhalb bestehender Investmentfondsstrukturen ermöglichten. Dieser Ansatz könnte es Managern erlauben, eine ETF-Option anzubieten, ohne einen langjährigen Investmentfonds zu schließen. Er verringerte auch die Unterschiede zwischen den beiden Produktformen und erhöhte die Bedeutung der operativen Bereitschaft. Fondsgruppen mussten bestimmen, wo ein Investmentfonds die bessere Struktur für Altersvorsorgepläne, wiederkehrende Beiträge und Anleger bleibt, die keinen Börsenhandel benötigen.
Gebührendruck und Druck auf die Rentabilität von Investmentfonds
Niedrigere Gebühren veränderten die Wirtschaftlichkeit des Investmentfondsmarktes, insbesondere bei breiten Aktien- und Anleihestrategien. Die durchschnittlichen Kostenquoten sanken von 1996 bis 2025 bei Aktienfonds um 62 % und bei Anleihefonds um 57 %. Im Jahr 2025 lagen die durchschnittlichen Kostenquoten bei 0,40 % für Aktienfonds und 0,36 % für Anleihefonds. Niedrigere Einnahmen pro Vermögenswert reduzierten die verfügbaren Ressourcen für Investmentteams, Technologie und Vertrieb. Der Druck war am stärksten für Manager, denen es entweder an kostengünstiger Skalierung oder einer klar differenzierten aktiven Strategie mangelte. Unternehmen konzentrierten sich daher auf zielgerichtete Produkte, automatisierte Prozesse und breitere Kundenbeziehungen, um die Rentabilität zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fondstyp:
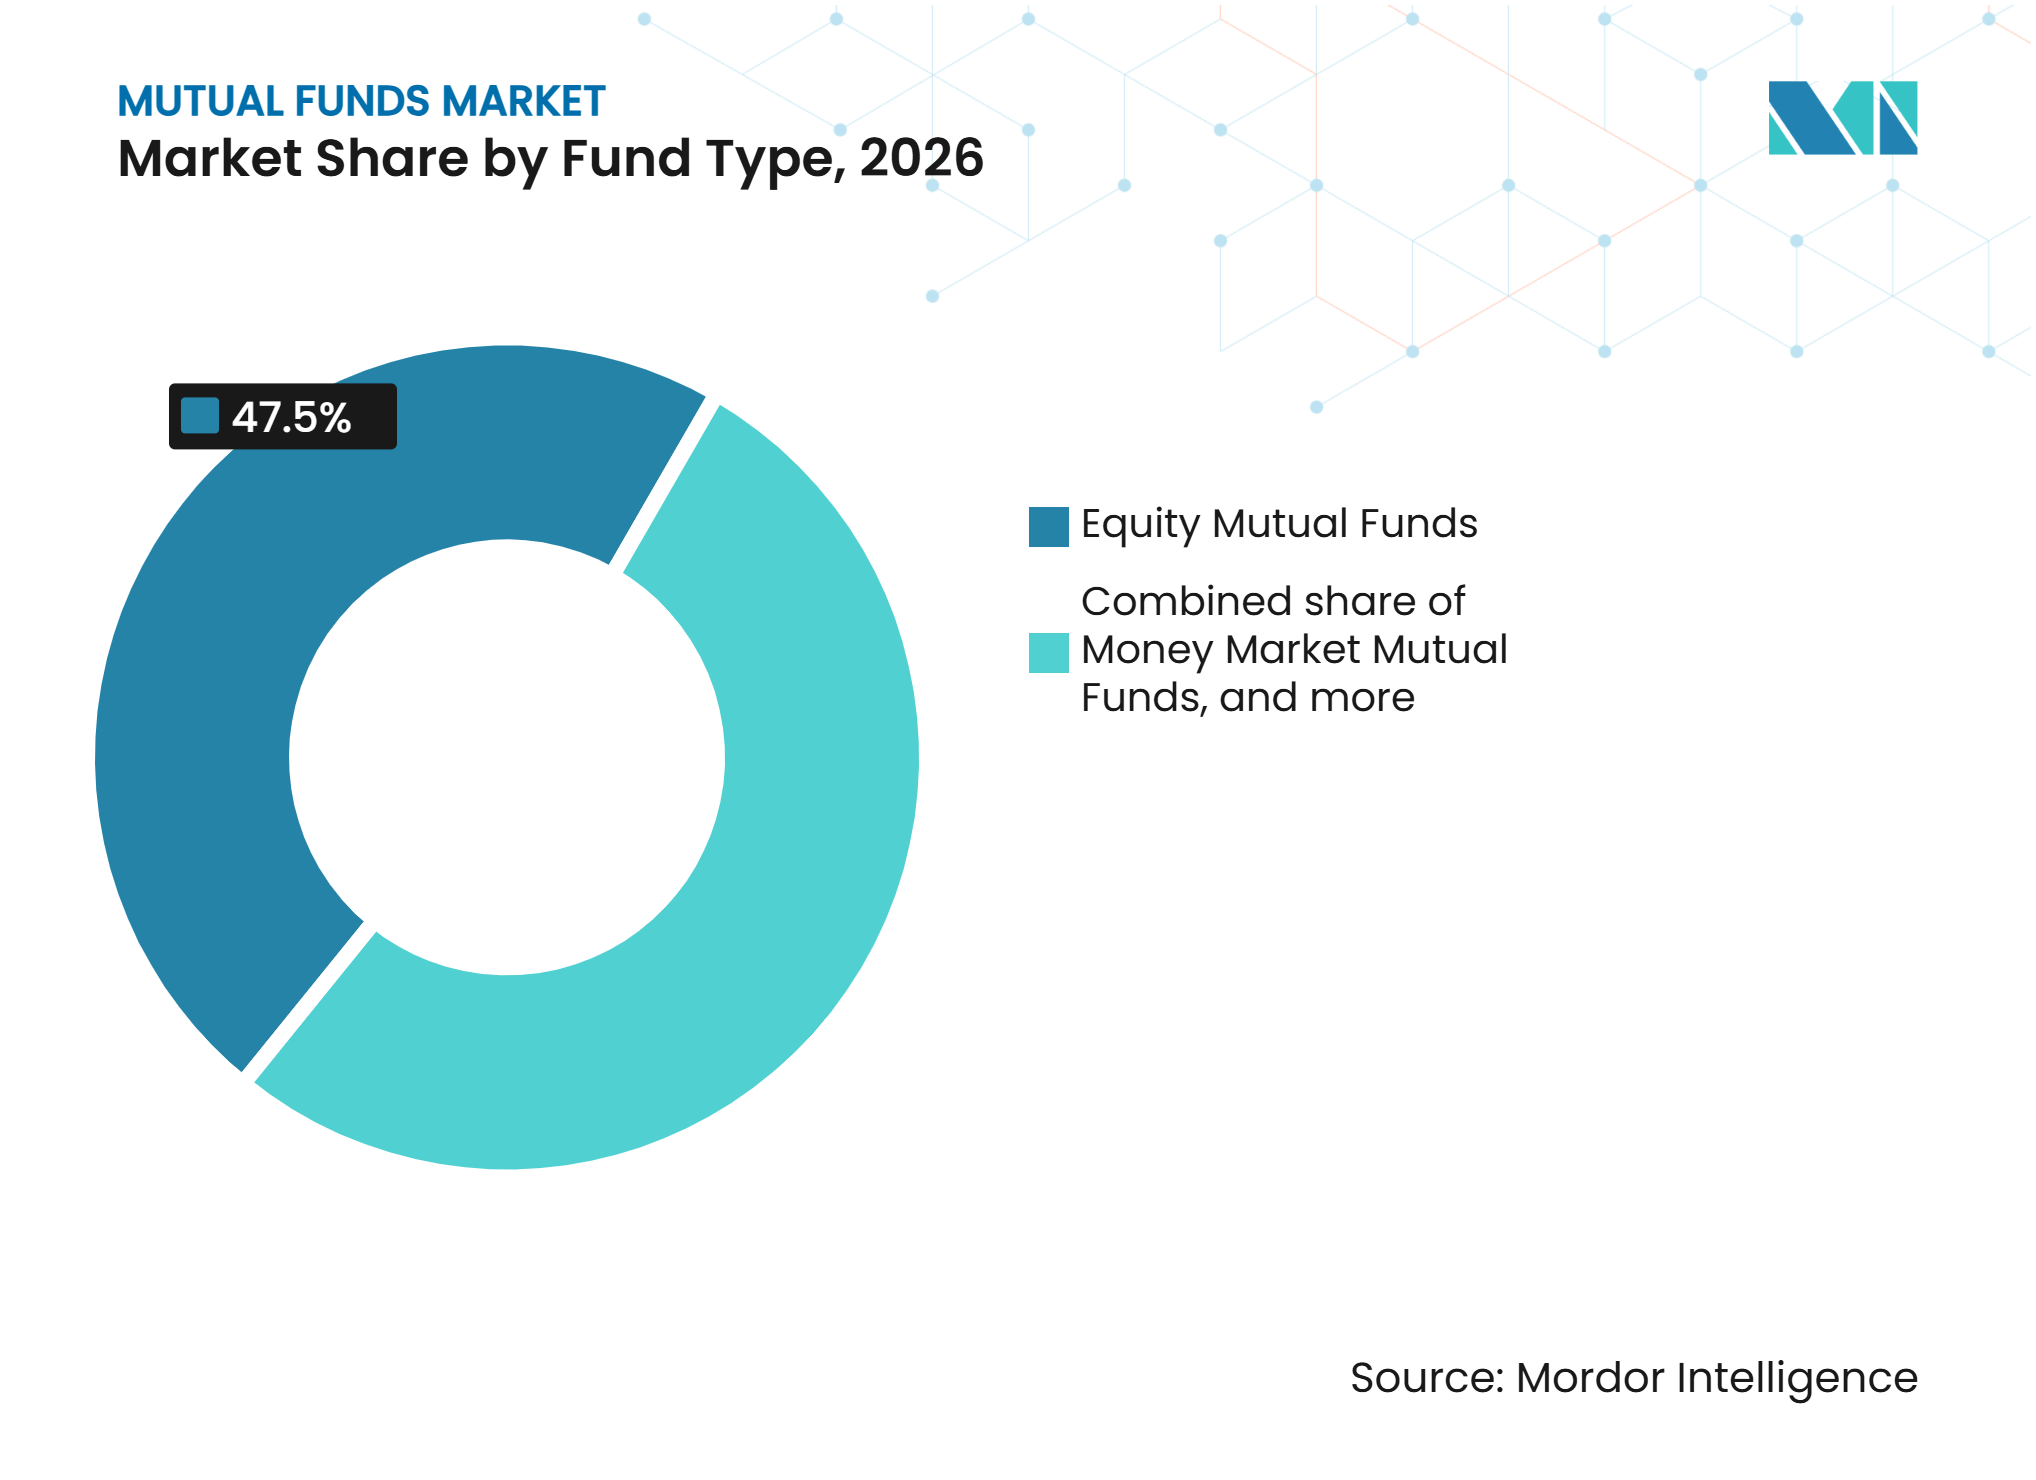
Aktienfonds verankern Vermögenswerte, während andere Strategien das Wachstum anführenAktienfonds entfielen 2026 auf 47,5 % der globalen Investmentfondsanlagen, gestützt durch ihre zentrale Rolle bei Altersvorsorgeallokationen und langfristiger Vermögensbildung. In den USA repräsentierten Aktienfonds Ende 2025 52 % der Nettovermögenswerte von Investmentfonds. Die Vermögenswerte inländischer US-amerikanischer Aktienfonds erreichten im August 2026 13,55 Billionen USD. Anleihefonds blieben wichtig für Anleger, die Erträge, Duration-Management und geringere Aktienexposition anstrebten. Ihre Rolle war besonders relevant für Versicherer, Pensionspläne und Anleger mit geplanten Entnahmen. Geldmarktfonds waren die zweitgrößte US-amerikanische Fondskategorie mit 25 % der Fondsnettovermögenswerte, und ihre kurzfristige Attraktivität war mit höheren Barmittelrenditen gestiegen.
Andere Investmentfonds wurden bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen, der schnellsten Rate unter den Fondstypen im Investmentfondsmarkt. Diese Gruppe umfasste Immobilien-, Rohstoff-, Alternative- und garantierte oder geschützte Strategien. Anleger nutzten diese Produkte, um Renditequellen zu erschließen, die weniger eng mit traditionellen Aktien- und Anleihebeständen verknüpft sind. Regulierte Fondsstrukturen könnten auch Private-Credit-, Infrastruktur- und Immobilienstrategien für Privatanleger zugänglicher machen. Zieldatum- und Multi-Asset-Portfolios kombinierten diese Bausteine weiterhin durch automatisches Rebalancing. Die Zieldatum-Vermögensbasis von T. Rowe Price in Höhe von 560 Milliarden USD verdeutlichte den anhaltenden Wert verwalteter Portfolios für Altersvorsorge-Sparer.


Nach Anlegertyp:
Privatanlegerbeteiligung schafft Skalierung, während institutionelle Anleger spezialisierte Nachfrage generierenPrivatanleger hielten im Jahr 2026 61,7 % der globalen Investmentfondsvermögen. Ihre Beteiligung spiegelte den Zugang über betriebliche Altersvorsorgepläne, individuelle Rentenkonten, Banknetzwerke und digitale Anlageplattformen wider. Die Vereinigten Staaten hatten Ende 2025 128,7 Millionen Investmentfondsanleger. Insgesamt 76 Millionen US-amerikanische Haushalte investierten über betriebliche Altersvorsorgepläne, individuelle Rentenkonten oder Direktkäufe. Regelmäßige Gehaltsabzugsbeiträge und reinvestierte Ausschüttungen bildeten eine vergleichsweise stabile Basis an Privatanleger-Mittelzuflüssen. Das Privatkunden-Segment gab Fondsanbietern zudem einen Anreiz, Offenlegungspflichten zu vereinfachen, den digitalen Support zu verbessern und Produkte mit geringeren Mindestanlagebeträgen anzubieten.
Institutionelle Anleger werden bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen. Ende 2025 hielten institutionelle Anleger 3,9 Milliarden USD in Investmentfonds der Vereinigten Staaten. Geldmarktfonds machten 62 % dieser institutionellen Vermögenswerte aus, was zeigt, dass Liquiditätsmanagement ein wesentlicher Anwendungsfall war. Diese Zusammensetzung bedeutete, dass das institutionelle Wachstum auf zinssensitive und kostengünstigere Portfolios konzentriert sein könnte. Manager könnten diese Beziehungen durch das Angebot von Multi-Asset-, Anleihe- und alternativen Lösungen vertiefen, wo dies angemessen ist. Große Organisationen bevorzugten zudem tendenziell Anbieter mit geprüften Kontrollsystemen, breiten Produktpaletten und etablierten regulatorischen Prozessen.
Nach Managementstil:
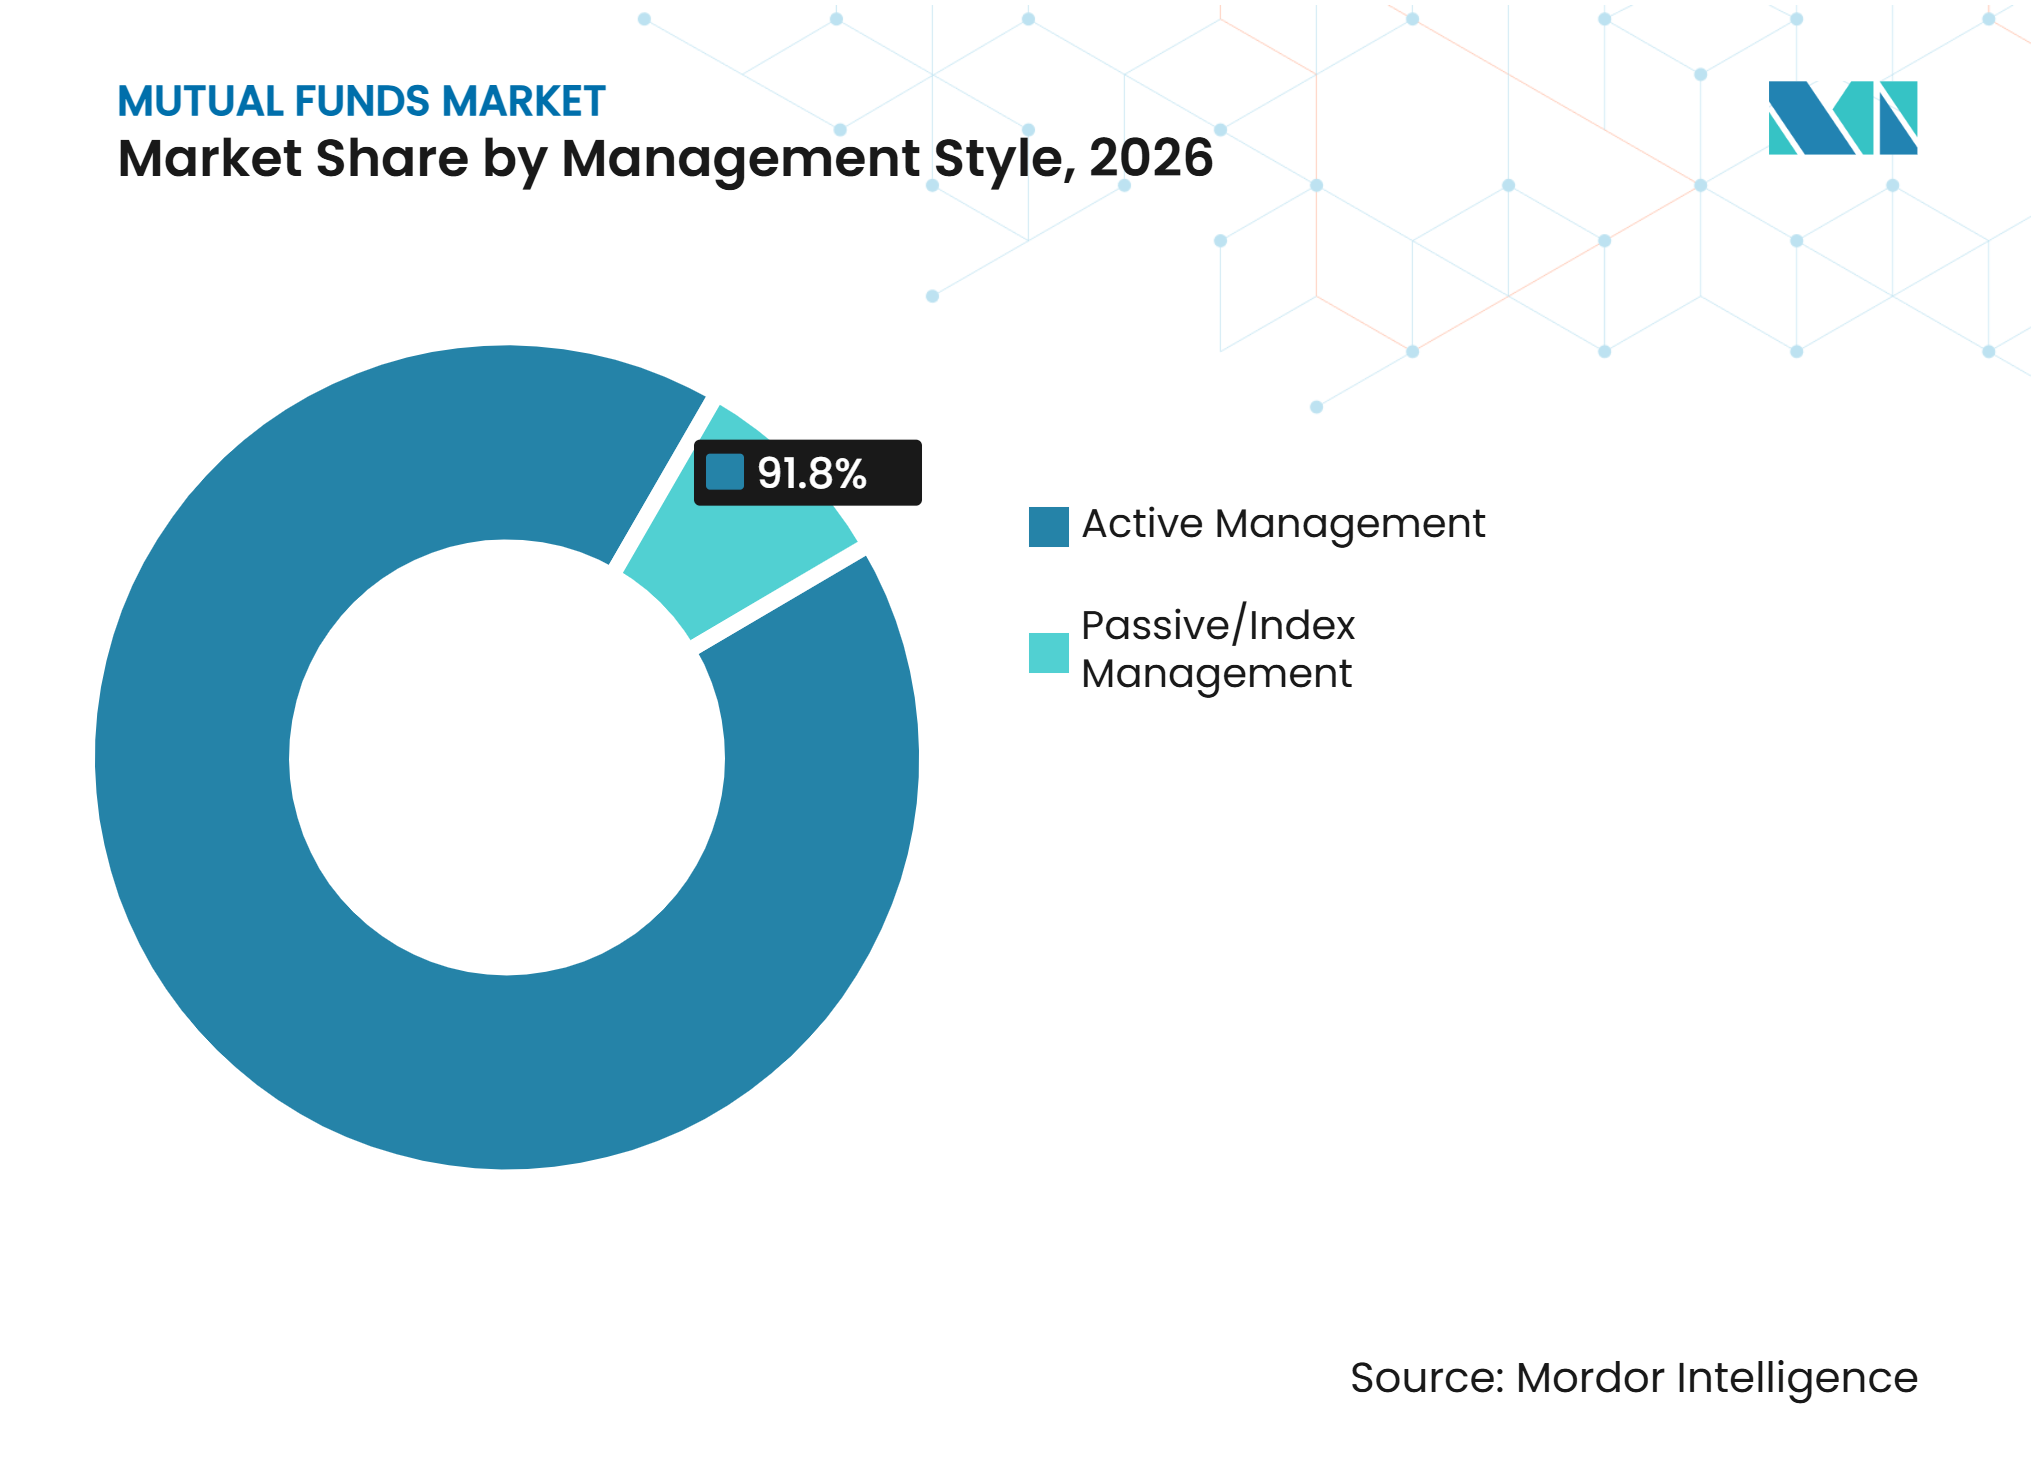
Aktive Fonds behalten ihre Größe, während passive Produkte an Dynamik gewinnenAktives Management hielt 2026 91,8 % der Größe des Investmentfondsmarktes. Seine Position spiegelte etablierte Berater- und Bankvertriebsnetzwerke sowie die Nachfrage der Anleger nach professioneller Wertpapierauswahl wider. Das Modell war besonders prominent, wo Anleger Fonds für Altersvorsorgeallokationen nutzten und eine Managementaufsicht bei Marktveränderungen erwarteten. T. Rowe Price berichtete, dass 72 % seiner Fondsvermögenswerte auf 3-Jahres-Basis zum Ende des vierten Quartals 2025 ihre Vergleichsgruppen übertrafen. Eine solche Wertentwicklung könnte aktive Produkte unterstützen, wenn sie konsistent und für Kunden verständlich ist. Aktive Investmentfonds mussten jedoch weiterhin ihren Mehrwert nach Gebühren unter Beweis stellen, da kostengünstige Alternativen breiter verfügbar wurden.
Passive und Index-Investmentfonds wurden bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen. Ihre Attraktivität resultierte aus niedrigeren Kosten, transparenter Indexexposition und einfacher Portfoliokonstruktion. In Indien erreichten die Vermögenswerte passiver Investmentfonds INR 14,63 Lakh Crore (175 Milliarden USD) und repräsentierten 18 % der gesamten Fondsvermögenswerte am Ende des Geschäftsjahres 2026. Die Vermögenswerte von Indexfonds erreichten INR 3,07 Lakh Crore (36,7 Milliarden USD) nach einem CAGR von 74,1 % über fünf Jahre bis März 2026. Der Aufstieg dieser Produkte veranlasste aktive Manager, die Produktdifferenzierung zu stärken und den Zweck aktiver Entscheidungen zu verdeutlichen. Er schuf auch Raum für Fondsplattformen, die sowohl passive Kernbestände als auch spezialisierte aktive Strategien anbieten könnten.

Nach Vertriebskanal:
Banknetzwerke führen, während digitaler Zugang die Anlegerreichweite verändertBanken und bankverbundene Vertriebspartner entfielen 2026 auf 33,8 % der globalen Investmentfondsanlagen. Ihre Position wurde durch bestehende Kundenbeziehungen und die Fähigkeit gestützt, Spar-, Kredit- und Anlageprodukte gemeinsam zu besprechen. Bankkanäle konnten auch eine breite Palette verbundener und Drittanbieter-Fonds über etablierte Filial- und Beraternetzwerke platzieren. In Europa blieb der bankbasierte Vertrieb in Ländern wie Italien, Spanien und Frankreich wichtig. Anlegerschutzregeln könnten die Dokumentationsanforderungen erhöhen, was große Vertriebspartner mit etablierten Compliance-Teams begünstigen könnte. Dieser Kanal blieb relevant für Kunden, die persönliche Unterstützung wünschten oder Anlageberatung über ihre Hausbank erhielten.
Online-Plattformen, Direktvertriebsdienste und Robo-Advisors wurden bis 2032 voraussichtlich mit einem CAGR von 11,2 % wachsen. Die Investmentfondsbranche nutzte diese Kanäle, um Anleger mit niedrigeren Guthaben und stärker selbstgesteuerten Präferenzen zu erreichen. In Singapur nutzten 59 % der Anleger Robo-Advisors und 27 % Beratungstools auf Basis künstlicher Intelligenz in den vorangegangenen 2 Jahren. Digitale Kanäle könnten die Onboarding-Kosten senken und wiederkehrende Investitionen einfacher einzurichten machen. Sie erhöhten auch die Preistransparenz und erleichterten es Verbrauchern, Fonds zu vergleichen. Fondsmanager benötigten effektiven digitalen Service, klare Risikokommunikation und zuverlässige Plattformbeziehungen, um von diesem Wandel zu profitieren.
Geografische Analyse
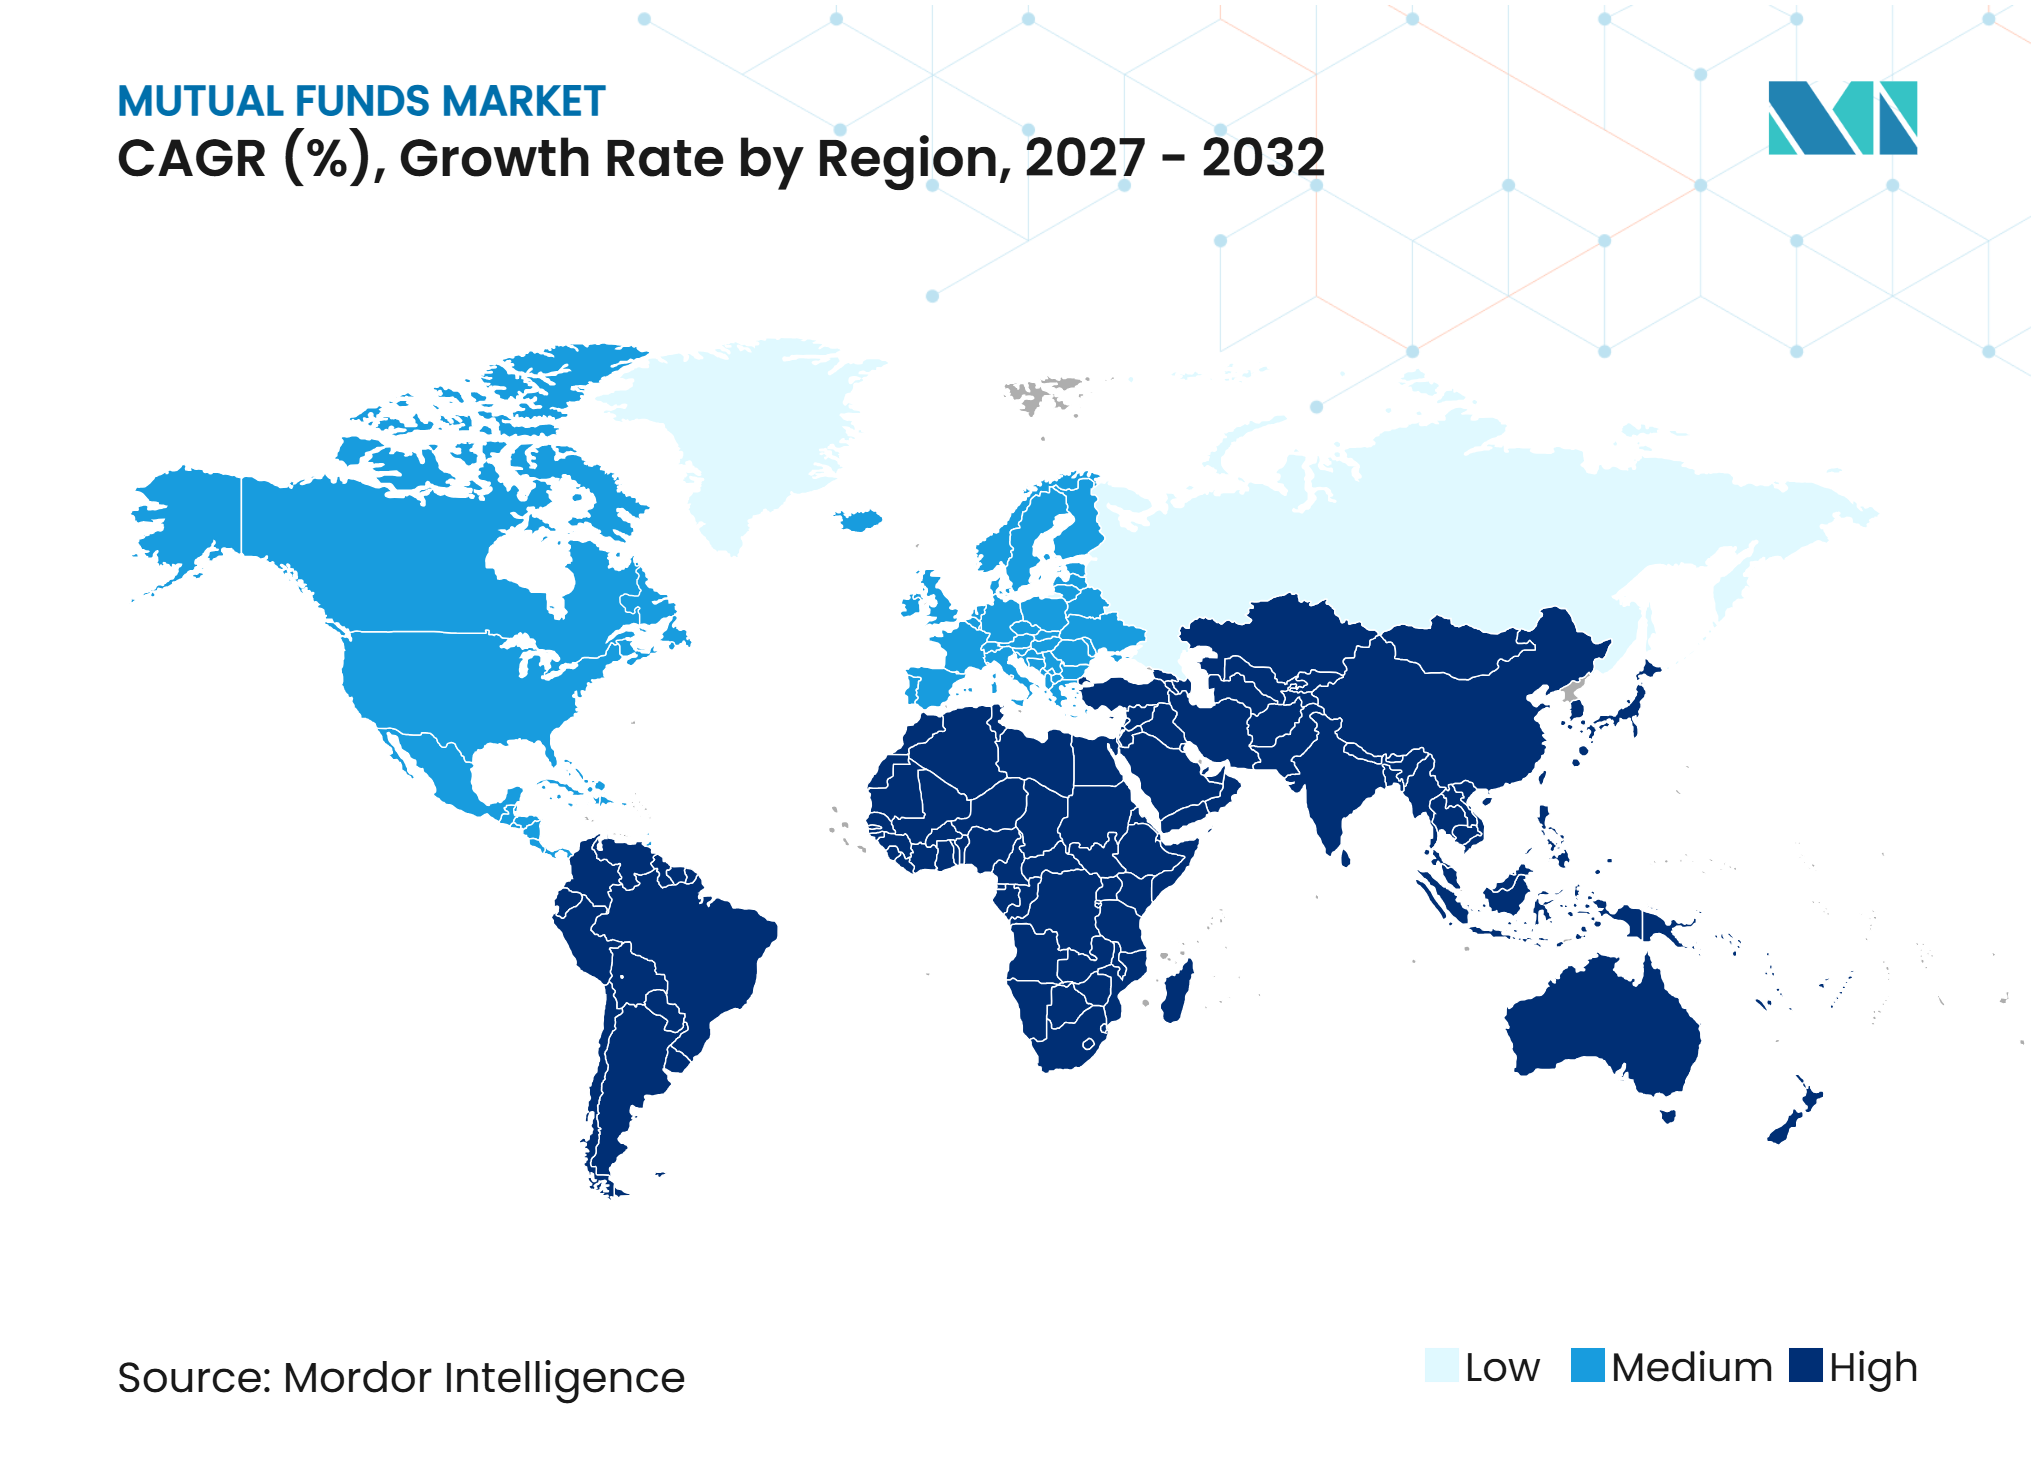
Nordamerika entfiel 2026 auf 46,1 % der globalen Investmentfondsanlagen. Die USA stützten diese Position durch tiefe Kapitalmärkte, arbeitgeberfinanzierte Altersvorsorgepläne, große Vermögensverwalter und die weit verbreitete Nutzung von Anlageberatung. Die Vermögenswerte von US-amerikanischen Investmentfonds erreichten im August 2026 33,29 Billionen USD. Privatanleger hielten 87 % der US-amerikanischen Investmentfondsanlagen, während institutionelle Anleger rund 3,9 Billionen USD hielten. Kanada verzeichnete ebenfalls eine stärkere Nutzung von Geldmarktfonds, wobei die Vermögenswerte in dieser Kategorie seit 2019 um 180 % stiegen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen und ist damit die am schnellsten wachsende Region im Investmentfondsmarkt. Indien kombinierte wachsendes Haushaltsvermögen mit systematischen Investitionsplänen und einer wachsenden Vertriebsbasis. Die indischen Investmentfondsanlagen stiegen von INR 9 Billionen (150 Milliarden USD) im Jahr 2014 auf INR 81 Billionen (840 Milliarden USD) im April 2026. Chinas Fondsvermögen überstieg Ende November 2025 CNY 34,9 Billionen (5 Billionen USD). Singapurs starke Akzeptanz digitaler Vermögensverwaltungstools zeigte auch, wie die Region schnell von grundlegendem Zugang zu digitaler Beratung und verwalteten Portfolios übergehen kann.
Europa blieb ein bedeutendes Fondszentrum mit regulierten offenen Fondsvermögenswerten von 27,9 Billionen USD Ende 2025. Die Europäische Union aktualisierte Nachhaltigkeits- und Liquiditätsanforderungen, was den Bedarf an klaren Produktoffenlegungen und robusten Fondsoperationen erhöhte. Die Europäische Wertpapier- und Marktaufsichtsbehörde identifizierte Liquiditätsmanagement und Fondssuspendierungsbefugnisse als aufsichtliche Prioritäten für 2026. Südamerika, der Nahe Osten und Afrika blieben kleinere, aber sich entwickelnde Regionen, in denen ein breiterer Finanzzugang und institutionelle Mandate die künftige Fondsadoption unterstützen könnten.
Wettbewerbslandschaft
Marktkonzentration
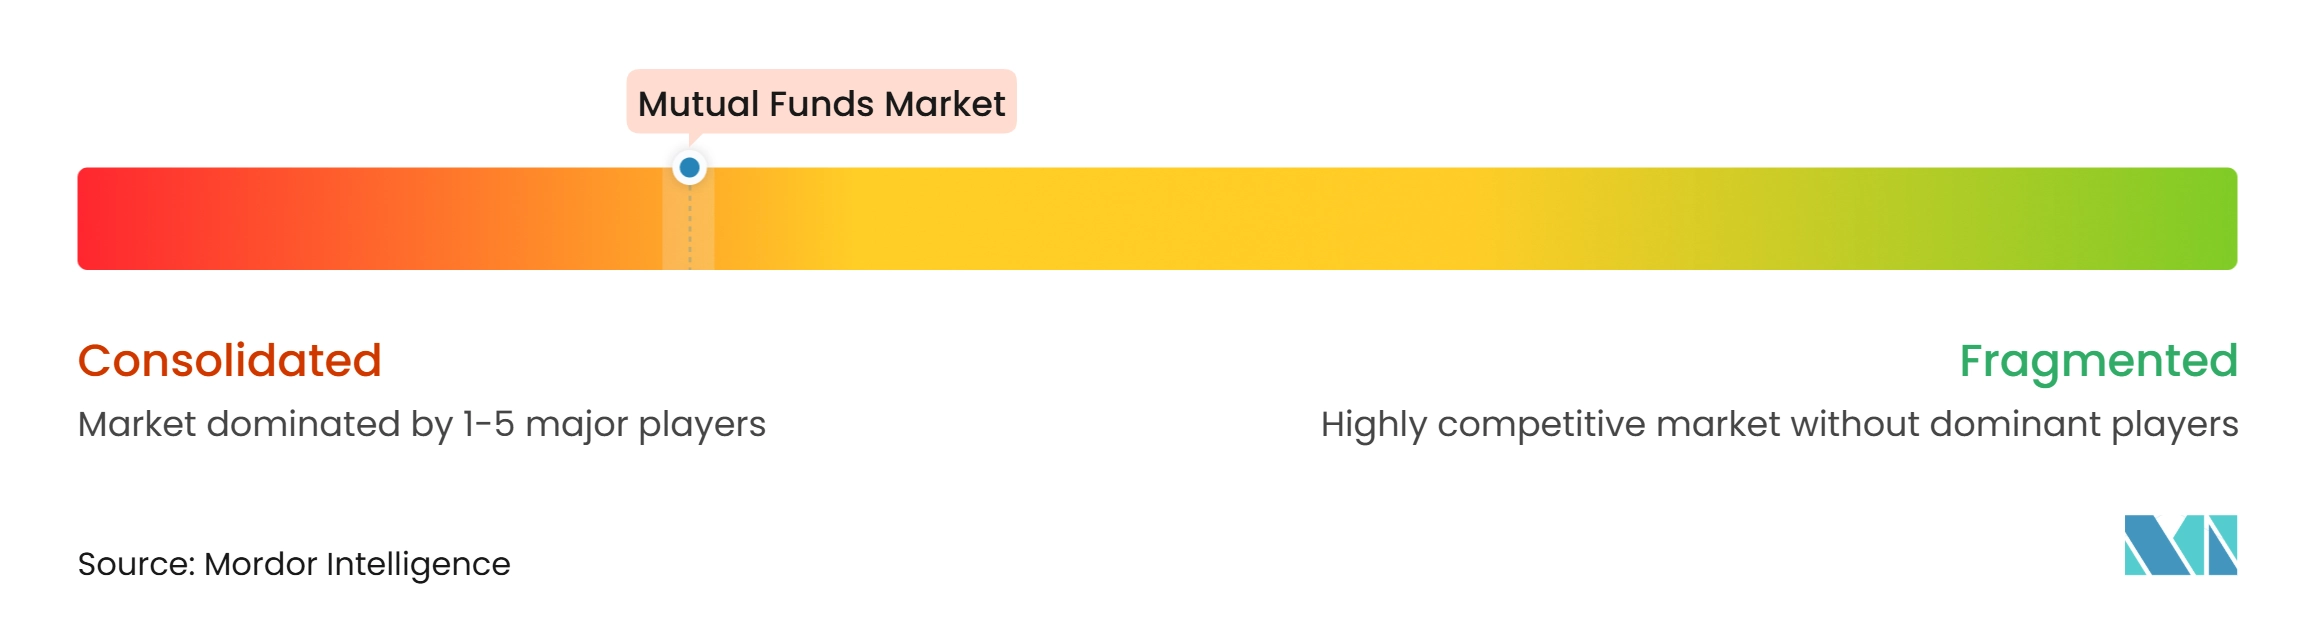
Der Investmentfondsmarkt war unter den größten globalen Managern konzentriert, blieb jedoch in vielen Spezialstrategien wettbewerbsintensiv. BlackRock meldete zum 31. Dezember 2025 14,0 Billionen USD an verwaltetem Vermögen. Skalierung ermöglichte es großen Anbietern, Technologie-, Compliance- und Vertriebskosten auf umfangreiche Produktpaletten zu verteilen. Vanguard, Fidelity, BlackRock und andere große Manager profitierten auch von direkten Anlegerbeziehungen, Beraterplattformen und Altersvorsorgeplan-Abdeckung. Kleinere Manager konkurrierten in der Regel durch spezialisierte Anlagefähigkeiten, fokussierten Kundenservice oder ein differenziertes Produktdesign. Der Investmentfondsmarkt wies daher erhebliche Markteintrittsbarrieren bei breiten passiven Produkten auf, während ausgewählte aktive und alternative Kategorien für differenzierte Anbieter offen blieben.
Konsolidierung war eine praktische Reaktion auf diesen wirtschaftlichen Druck. BNP Paribas fusionierte AXA Investment Managers, BNP Paribas Real Estate Investment Management und BNP Paribas Asset Management bis zum 31. Dezember 2025 zu einer einzigen juristischen Person und schuf damit eine Plattform mit rund 1,7 Billionen USD an kombinierten Vermögenswerten. Franklin Templeton schloss im Oktober 2025 die Übernahme von Apera Asset Management ab und fügte seinem Private-Credit-Bereich mehr als 5 Milliarden EUR (5,4 Milliarden USD) an verwaltetem Vermögen hinzu, wodurch die alternativen Kreditvermögenswerte auf über 90 Milliarden USD stiegen. Goldman Sachs Asset Management und T. Rowe Price lancierten im Dezember 2025 auch gemeinsam gebrandete Modellportfolios als Teil ihrer strategischen Zusammenarbeit. Diese Schritte zeigten, dass Unternehmen Übernahmen und Partnerschaften nutzten, um Vertriebsreichweite, alternative Fähigkeiten und Portfolio-Konstruktionstools hinzuzufügen.
Produktinnovation schuf einen weiteren Wettbewerbsbereich. BlackRock schloss am 1. Juli 2025 die Übernahme von HPS Investment Partners ab und kündigte am 7. Juli 2025 die Übernahme von ElmTree Funds an, um private Finanzierungs- und Immobilienfähigkeiten auszubauen. Die Einführung gemeinsamer Modellportfolios durch Goldman Sachs Asset Management und T. Rowe Price kombinierte Investmentfonds, ETFs, separat verwaltete Konten, direktes Indexing und alternative Strategien für Vermögenskunden. Diese Entwicklungen zeigten, dass Unternehmen auf die Nachfrage der Anleger nach breiteren Portfoliooptionen innerhalb stärker integrierter Vertriebssysteme reagierten. Manager, die Produktstrukturen anpassen und dabei einfache Kommunikation und zuverlässige Operationen aufrechterhalten konnten, werden ihre Positionen voraussichtlich stärken.
Investmentfondsbranche – Marktführer
-
BlackRock, Inc.
-
The Vanguard Group, Inc.
-
Fidelity Investments
-
State Street Global Advisors
-
J.P. Morgan Asset Management
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Investmentfonds-Markt Unternehmen in diesem Bericht
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Investment Management
- J.P. Morgan Asset Management
- Capital Group
- Amundi
- UBS Asset Management
- DWS Group
- Invesco Ltd.
- Franklin Templeton
- Goldman Sachs Asset Management
- PIMCO
- T. Rowe Price Group, Inc.
- Morgan Stanley Investment Management
- BNP Paribas Asset Management
- Northern Trust Asset Management
- Legal & General Asset Management
- Allianz Global Investors
- Schroders plc
Neueste Industrielle Entwicklungen in Investmentfonds-Markt
- Oktober 2026: ASK Investment Managers vereinbarte die Übernahme von SageOne Investment Managers und bringt damit ASK's Vertriebsnetzwerk und institutionelle Skalierung mit SageOne's forschungsgetriebenem Aktienanlageangebot zusammen. Die kombinierte Plattform, die von Blackstone unterstützt wird, soll ASK's Portfoliomanagementdienste und das Geschäft mit alternativen Investmentfonds stärken. Die Transaktion unterliegt noch der behördlichen Genehmigung und anderen üblichen Abschlussbedingungen.
- Oktober 2026: Janus Henderson gab eine Vereinbarung zur Übernahme von vier Investmentfonds bekannt, die von Nicholas Company verwaltet werden, und fügt damit rund 5,7 Milliarden USD an Vermögenswerten und rund 28.000 Einzelkunden hinzu. Die Transaktion soll Janus Henderson's US-amerikanisches Selbstanleger-Geschäft stärken und sein aktiv verwaltetes Aktienfonds-Angebot erweitern. Der Abschluss unterliegt der Genehmigung der Aktionäre und üblichen Bedingungen.
- August 2026: Victory Capital vereinbarte die Übernahme von First Eagle Investments, wobei das kombinierte Unternehmen voraussichtlich rund 571 Milliarden USD an Vermögenswerten in globalen Multi-Asset-, Aktien-, Anleihe- und alternativen Kreditstrategien verwalten wird. Die Transaktion soll die Anlagefähigkeiten und die Vertriebsreichweite erweitern und gleichzeitig eine größere diversifizierte Vermögensverwaltungsplattform schaffen.
- August 2026: Goldman Sachs Asset Management gab eine Vereinbarung zur Übernahme von NEOS Investments bekannt, einem Spezialisten für optionsbasierte Einkommens-ETFs mit 30 Milliarden USD an Vermögenswerten zum 30. Juni 2026. Die Transaktion soll Goldman Sachs' aktive ETF- und derivatebasierte Einkommensanlagefähigkeiten erweitern. Der Deal, der auf bis zu 2,25 Milliarden USD in bar und Aktien bewertet wird, soll im ersten Quartal 2027 vorbehaltlich der Genehmigungen abgeschlossen werden.
Globaler Investmentfondsmarkt – Berichtsumfang
Segmentierungsübersicht
| Aktienfonds |
| Anleihe- / Rentenfonds |
| Geldmarktfonds |
| Misch- und Multi-Asset-Fonds |
| Sonstige Investmentfonds (Immobilien, Rohstoffe, Alternative, Garantiert/Geschützt usw.) |
| Privatanleger |
| Institutionelle Anleger |
| Aktives Management |
| Passives / Index-Management |
| Banken und bankverbundene Vertriebspartner |
| Finanzberater, Vermögensverwalter und unabhängige Intermediäre |
| Wertpapierfirmen und Broker-Dealer |
| Online-Plattformen, Direktvertrieb und Robo-Advisors |
| Direktvertrieb an Anleger |
| Sonstige / nicht klassifizierte Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Fondstyp | Aktienfonds | |
| Anleihe- / Rentenfonds | ||
| Geldmarktfonds | ||
| Misch- und Multi-Asset-Fonds | ||
| Sonstige Investmentfonds (Immobilien, Rohstoffe, Alternative, Garantiert/Geschützt usw.) | ||
| Nach Anlegertyp | Privatanleger | |
| Institutionelle Anleger | ||
| Nach Managementstil | Aktives Management | |
| Passives / Index-Management | ||
| Nach Vertriebskanal | Banken und bankverbundene Vertriebspartner | |
| Finanzberater, Vermögensverwalter und unabhängige Intermediäre | ||
| Wertpapierfirmen und Broker-Dealer | ||
| Online-Plattformen, Direktvertrieb und Robo-Advisors | ||
| Direktvertrieb an Anleger | ||
| Sonstige / nicht klassifizierte Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß werden die Investmentfondsanlagen bis 2032 voraussichtlich sein?
Der Investmentfondsmarkt wird bis 2032 voraussichtlich 103,6 Billionen USD erreichen und ab 2027 mit einem CAGR von 5,8 % wachsen.
Welche Fondskategorie hat den größten Marktanteil?
Aktienfonds haben mit 47,5 % im Jahr 2026 den größten Marktanteil, gestützt durch Altersvorsorgeallokationen und langfristige Anlagenachfrage.
Welche Investmentfondskategorie wächst am schnellsten?
Sonstige Investmentfonds, einschließlich Immobilien-, Rohstoff-, Alternative- und geschützte Strategien, werden bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen.
Warum gewinnen passive Investmentfonds an Aufmerksamkeit?
Passive und Index-Investmentfonds werden bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen, da Anleger transparente Indexexposition und niedrigere Kosten schätzen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen, gestützt durch Haushaltsvermögenswachstum, digitale Plattformen und finanzielle Inklusion.
Wie verändern digitale Kanäle das Fondsinvestieren?
Online-Plattformen, Direktvertriebsdienste und Robo-Advisors werden bis 2032 voraussichtlich mit einem CAGR von 11,2 % wachsen und den Zugang für Privatanleger erweitern.