
Tamanho e Participação do Mercado de Painéis de Parede Modulares
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.23 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Painéis de Parede Modulares por Mordor Intelligence
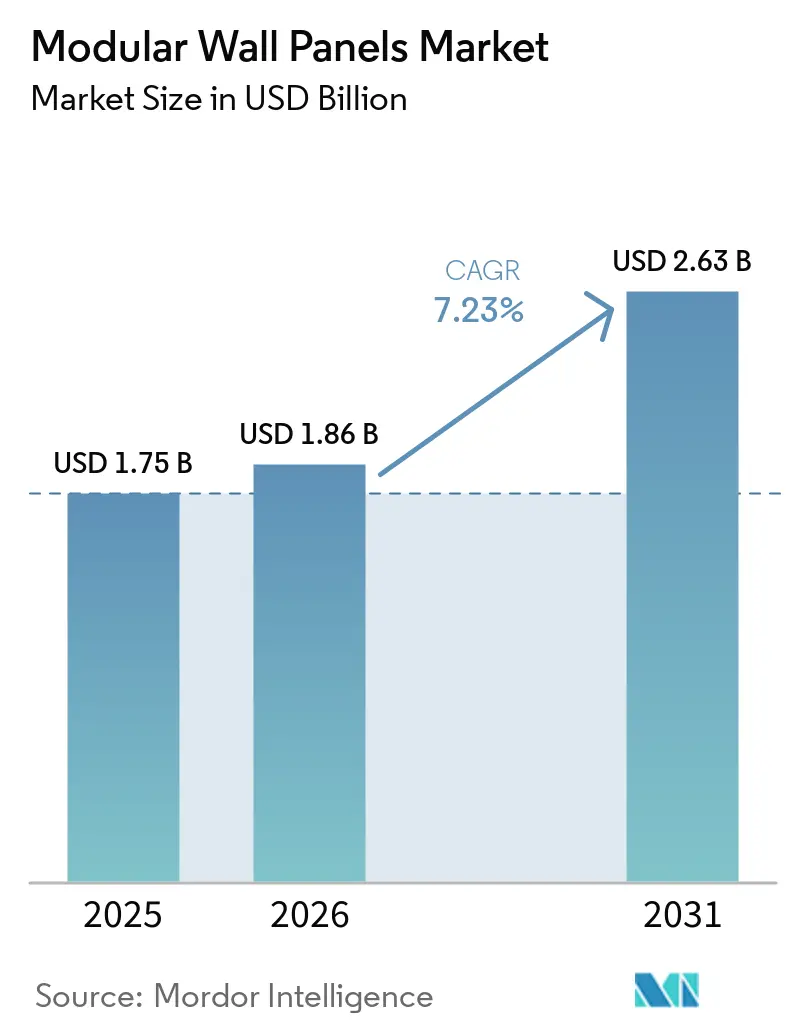
Espera-se que o tamanho do mercado de painéis de parede modulares aumente de 1,75 bilhões de USD em 2025 para 1,86 bilhões de USD em 2026 e atinja 2,63 bilhões de USD até 2031, crescendo a um CAGR de 7,23% ao longo de 2026-2031. A disponibilidade de mão de obra está tornando a produção fora do local mais relevante, pois a montagem em fábrica reduz a dependência de equipes especializadas no canteiro de obras. Os requisitos de conformidade para desempenho contra incêndio, eficiência energética e carbono incorporado também estão mudando a forma como os sistemas de parede são especificados na Europa e na América do Norte. Os clientes comerciais exigem cada vez mais cronogramas previsíveis, qualidade repetível e documentação que possa apoiar as aprovações de construção. As bibliotecas de produtos digitais e os fluxos de trabalho de projeto compatíveis com BIM estão antecipando o envolvimento dos fabricantes no processo do projeto. Os custos de insumos, as barreiras de financiamento e a responsabilidade nas interfaces dos sistemas continuam sendo limites importantes para a adoção, especialmente para fabricantes menores e projetos institucionais.
Principais Conclusões do Relatório
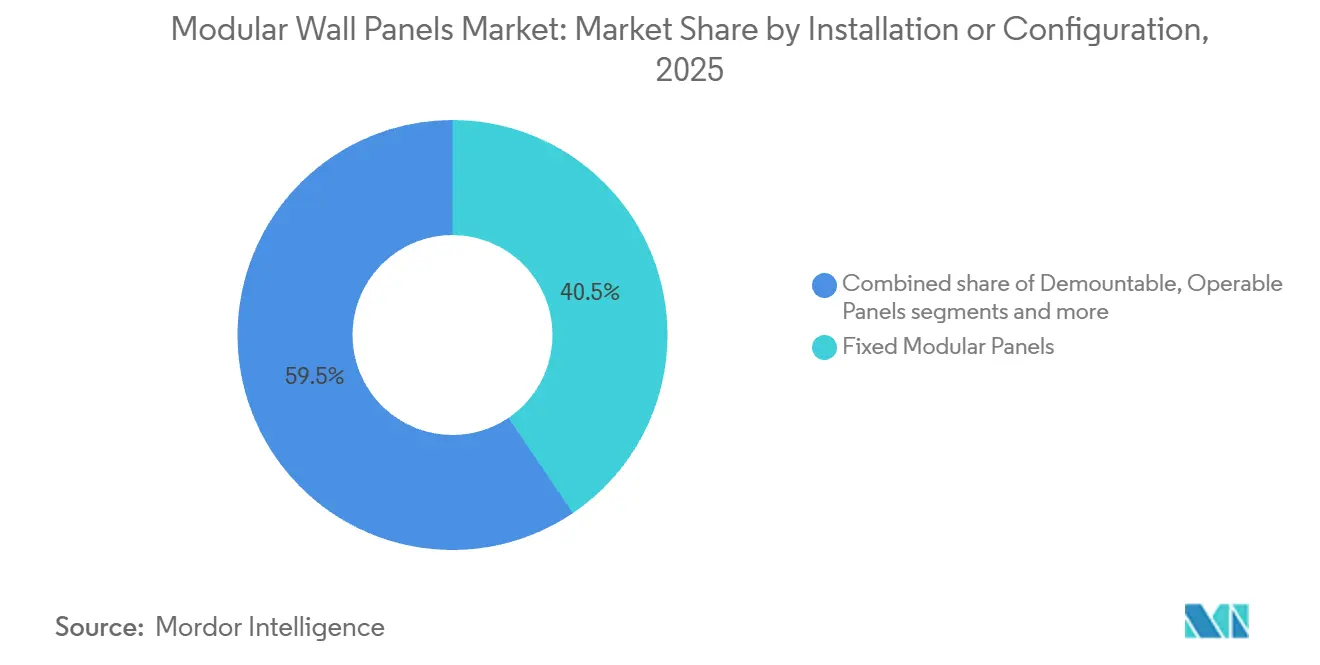
- Por configuração de instalação, os painéis modulares fixos lideraram com 40,54% da participação do mercado de painéis de parede modulares em 2025, enquanto os sistemas de encaixe por clipe e encaixe rápido devem registrar um CAGR de 9,56% até 2031.
- Por material de superfície, os metais lideraram com 28,48% da participação do mercado de painéis de parede modulares em 2025, enquanto os painéis de vidro devem registrar um CAGR de 8,33% até 2031.
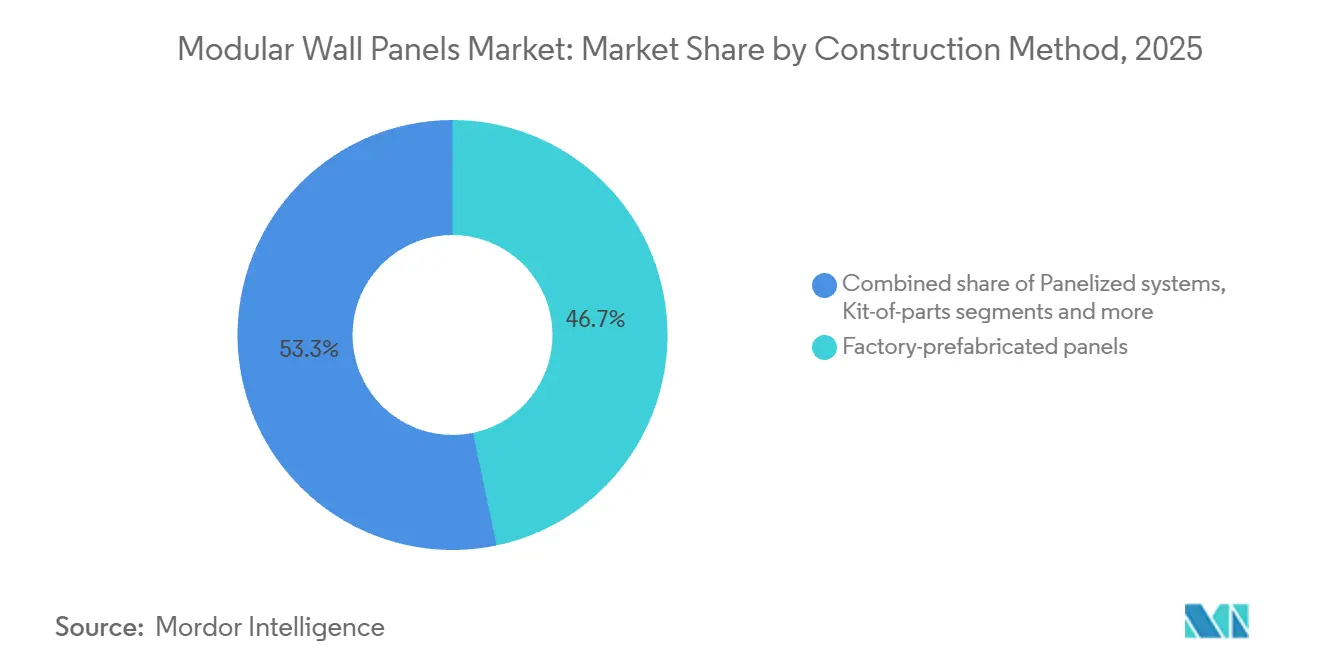
- Por método de construção, os painéis pré-fabricados em fábrica lideraram o mercado de painéis de parede modulares com 46,71% de participação de mercado em 2025, enquanto o kit de peças e a montagem modular devem registrar um CAGR de 8,62% até 2031.
- Por usuário final, as aplicações comerciais lideraram com 73,62% da participação do mercado de painéis de parede modulares em 2025, enquanto as aplicações comerciais de saúde devem registrar um CAGR de 9,02% até 2031.
- Por canal de distribuição, as vendas indiretas lideraram com 62,00% da participação do mercado de painéis de parede modulares em 2025, enquanto as vendas diretas online B2B devem registrar um CAGR de 8,85% até 2031.
- Por geografia, a América do Norte liderou com 31,68% da participação do mercado de painéis de parede modulares em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 8,57% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Painéis de Parede Modulares
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra na Construção e Produtividade Fora do Local | +2.1% | Global, mais elevado na América do Norte, Europa Ocidental e Austrália | Curto prazo (≤ 2 anos) |
| Eficiência Energética e Conformidade com Carbono Incorporado | +1.6% | UE-27, Reino Unido, Canadá, com adoção crescente nos Estados Unidos e no Leste Asiático | Médio prazo (2-4 anos) |
| Habitação Acessível e Desenvolvimento Urbano Acelerado | +1.3% | América do Norte, Sul e Sudeste Asiático e África Subsaariana | Médio prazo (2-4 anos) |
| Expansão de Cadeia de Frio, Data Centers e Ambientes Controlados | +0.8% | Global, concentrado na América do Norte, Norte da Europa e Leste Asiático | Curto prazo (≤ 2 anos) |
| Demanda por Renovação e Retrofit de Edifícios Ocupados | +0.7% | Europa, América do Norte e Japão | Médio prazo (2-4 anos) |
| Padronização Habilitada por BIM e Automação de Fábrica | +0.6% | Global, concentrado em mercados com mandatos de aquisição digital | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra na Construção e Produtividade Fora do Local
A escassez de mão de obra está apoiando o uso mais amplo de painéis de parede modulares porque reduz o trabalho realizado no canteiro de obras. A Associated Builders and Contractors estimou que o setor de construção dos Estados Unidos precisa de 349.000 novos trabalhadores líquidos em 2026[1]. A produção em fábrica pode transferir o trabalho de ofícios de campo escassos para funções de produção que podem ser treinadas em um ambiente mais controlado. A Association of the Wall and Ceiling Industry afirma que programas comprometidos fora do local podem reduzir a duração total do projeto em 15-25%[2]. A mesma associação do setor relata que a construção painelizada pode reduzir as necessidades de equipe de estruturação no local em 60% ou mais em comparação com os métodos convencionais. Essa vantagem é mais relevante em locais remotos e com restrições climáticas, onde menos tempo no local melhora a certeza de entrega.
Eficiência Energética e Conformidade com Carbono Incorporado
Os requisitos de energia e carbono estão aumentando a necessidade de sistemas de parede testados com desempenho documentado. A Comissão Europeia emitiu o Regulamento Delegado (UE) 2026/331 em fevereiro de 2026 para atualizar as classificações de reação ao fogo para produtos de construção sob o Regulamento de Produtos de Construção revisado. Uma norma europeia de revestimento entrou em vigor em 31 de janeiro de 2026, estabelecendo níveis de segurança contra incêndio mais uniformes e rotas de certificação nos estados membros. A Kingspan declarou que seu Painel de Parede LEC Built-On reduziu o potencial de aquecimento global em 55% nos módulos A1-A3 em comparação com seu painel padrão equivalente[3]. Um artigo da ACS Energy Letters de 2025 relatou que o carbono incorporado de edifícios representou 11% das emissões nacionais de gases de efeito estufa nos Estados Unidos. Os fabricantes com gamas de produtos certificados A1 ou A2 estão melhor posicionados para participar de projetos institucionais onde a documentação de conformidade é exigida no início do processo de projeto.
Habitação Acessível e Desenvolvimento Urbano Acelerado
Os programas de habitação acessível estão criando um papel maior para os métodos de construção industrializada. O Modular Building Institute relatou que as abordagens modulares e painelizadas representaram 7% dos edifícios multifamiliares recém-concluídos nos Estados Unidos em 2025, a maior participação registrada. O mesmo relatório situou a atividade modular multifamiliar dos Estados Unidos em 7,1 bilhões de USD em 2025 e projetou que ultrapassaria 11,3 bilhões de USD até 2029. O Modular Building Institute também relatou um déficit habitacional nos Estados Unidos de 4,7 milhões de unidades em 2025[4]. Os compromissos de pedidos públicos podem melhorar a utilização da fábrica porque os incorporadores e credores precisam de pipelines de projetos visíveis antes de apoiar nova capacidade. Essa relação apoia os painéis de parede modulares onde os projetos habitacionais precisam de conclusão mais rápida e maior controle sobre a disponibilidade de mão de obra.
Expansão de Cadeia de Frio, Data Centers e Ambientes Controlados
Data centers, salas limpas e instalações de cadeia de frio requerem sistemas de parede com juntas controladas e desempenho térmico, de ar e de higiene documentado. Esses usos favorecem os painéis pré-fabricados em fábrica porque as verificações de qualidade ocorrem antes da entrega ao local. A Kingspan abriu uma planta de painéis isolados para soluções de dados no Arkansas em 2025 e está comissionando uma instalação maior no Kentucky no segundo semestre de 2026. A empresa declarou que a instalação do Kentucky poderia suportar receita anual na casa das centenas de milhões de USD. As aplicações em ambientes controlados também precisam de materiais que atendam aos requisitos de sala limpa, incêndio, térmicos e de controle de vapor. Um portfólio mais amplo em ambientes comerciais e de precisão pode ajudar os fabricantes a equilibrar a demanda quando a atividade residencial muda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Atrito de Financiamento | -1.8% | Global, mais acentuado em mercados emergentes com profundidade limitada de financiamento de projetos | Curto prazo (≤ 2 anos) |
| Risco de Incêndio, Umidade e Qualidade de Interface | -0.9% | Reino Unido, Europa e Austrália | Médio prazo (2-4 anos) |
| Restrições de Transporte, Manuseio e Tolerância no Local | -0.6% | América do Sul e África Subsaariana | Médio prazo (2-4 anos) |
| Volatilidade nos Insumos de Aço, Isolamento, Madeira e Adesivos | -1.1% | Global, concentrado em mercados expostos às tarifas da Seção 232 dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Atrito de Financiamento
Novas fábricas requerem capital significativo e pipelines de pedidos confiáveis antes que os credores apoiem a expansão de capacidade. A pesquisa citada estima que uma instalação de fabricação modular requer de 40 milhões a 50 milhões de USD em capital. Os compradores também podem enfrentar uma fatura inicial mais alta para sistemas de painéis do que para materiais convencionais. As economias de mão de obra no nível do projeto e os cronogramas mais curtos podem compensar essa diferença, mas esses benefícios são mais difíceis de financiar onde os métodos de avaliação não reconhecem a velocidade de entrega. Os especificadores também podem preferir sistemas convencionais construídos no local quando devem aceitar responsabilidade por pontes térmicas, infiltração de ar ou desempenho de juntas. As normas de organizações como a ASTM International e a ISO podem reduzir essa preocupação, mas os modelos de especificação frequentemente mudam mais lentamente do que as normas técnicas.
Volatilidade nos Insumos de Aço, Isolamento, Madeira e Adesivos
A volatilidade de custos em aço, isolamento, madeira e adesivos é um desafio imediato para os participantes do mercado de painéis de parede modulares. O material fornecido indica que as importações de aço e alumínio dos Estados Unidos estão sujeitas a tarifas de 50% em 2026, enquanto a madeira serrada de coníferas enfrenta uma tarifa de 10% e os derivados enfrentam 25%. As mudanças de preços afetam diretamente os painéis com face metálica e podem tornar as propostas comerciais a preço fixo mais difíceis de gerenciar. Os custos do núcleo de isolamento também podem variar de forma independente com as condições petroquímicas e energéticas. Os fabricantes com processamento de aço interno ou produção de núcleo de isolamento têm mais controle sobre essas mudanças do que os montadores que compram todos os insumos externamente. Essa diferença de custo pode afetar os preços de licitação, as margens e a capacidade de oferecer entrega de projetos com custo fixo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de Instalação: Painéis Fixos Lideram Enquanto os Formatos de Encaixe Rápido Crescem
Os painéis modulares fixos detinham 40,54% da participação do mercado de painéis de parede modulares em 2025. Eles continuam relevantes para envoltórias de data centers, instalações industriais e retrofits de escritórios que precisam de instalações permanentes. Sua posição reflete a demanda por permanência estrutural e práticas de instalação estabelecidas. Os sistemas de encaixe por clipe e encaixe rápido são a configuração de crescimento mais rápido, com um CAGR previsto de 9,56% até 2031. A instalação sem ferramentas ou simplificada apoia os empreiteiros que enfrentam equipes disponíveis menores. O mercado de painéis de parede modulares está, portanto, recompensando sistemas que reduzem a mão de obra especializada sem comprometer a qualidade de instalação previsível.
Os painéis desmontáveis continuam a atender clientes de espaços corporativos que precisam que os layouts mudem ao longo do tempo. Os painéis móveis e operáveis atendem a usos de divisórias acústicas onde a flexibilidade de espaço é mais importante do que o desempenho térmico. A outra categoria de configuração inclui formatos híbridos fixos e desmontáveis usados por clientes de saúde que precisam de mudanças durante operações ativas. Esses projetos atribuem alto valor à redução de perturbações e à evitação de trabalho extensivo no local. A fabricação de precisão continua importante porque as juntas dos painéis devem preservar o desempenho acústico e térmico. A Association of the Wall and Ceiling Industry identifica os métodos fora do local como uma resposta prática às restrições de mão de obra no local e aos requisitos de programação.


Por Material de Superfície: Metais Lideram Enquanto o Vidro Ganha Terreno
Os metais detinham 28,48% da participação global por material de revestimento em 2025. Os painéis metálicos são amplamente utilizados porque combinam desempenho estrutural, eficiência térmica e adequação comprovada para aplicações de armazenamento a frio. O segmento tem um histórico estabelecido em edifícios comerciais e industriais. A exposição tarifária dos Estados Unidos está aumentando a pressão de custo instalado nos sistemas com face metálica. Isso dá às alternativas de vidro e compósito mais oportunidades em projetos onde os requisitos de design ou as prioridades de seleção de materiais diferem. Os painéis de vidro devem crescer a um CAGR de 8,33% até 2031, apoiados por aplicações de fachada e requisitos de envidraçamento isolado.
Os sistemas com face de madeira estão ganhando visibilidade à medida que os requisitos de materiais de baixo carbono se desenvolvem. A Daiwa House Industry, a Fujita e a Hagauma Manufacturing desenvolveram o Kantai Panel, um painel exterior de madeira em formato de parede cortina usando madeira de desbaste que recebeu a primeira certificação de incêndio de 60 minutos do Japão para essa configuração em março de 2025. Os painéis de concreto continuam importantes para infraestrutura pública e locais sismicamente ativos. Os revestimentos compósitos e de cimento-fibra continuam a atender aos requisitos de revestimento de tela de chuva em projetos europeus e da Ásia-Pacífico. A combinação de materiais de revestimento no setor de painéis de parede modulares reflete diferentes necessidades de desempenho contra incêndio, controle térmico, aparência e uso estrutural.
Por Método de Construção: A Pré-fabricação em Fábrica Define o Padrão
Os painéis pré-fabricados em fábrica detinham 46,71% da participação global por método de construção em 2025. Sua liderança reflete a capacidade de produzir dimensões repetíveis e realizar verificações de qualidade em um ambiente de fábrica controlado. Os compradores comerciais valorizam essa consistência porque pode reduzir o corte em campo, os ajustes de interface e o retrabalho de coordenação. Os investimentos em fábrica em fabricação CNC, soldagem robótica e sistemas de controle de qualidade reforçam essa vantagem. O tamanho do mercado de painéis de parede modulares para formatos pré-fabricados em fábrica se beneficia de usos que requerem desempenho documentado antes da instalação. Esses sistemas também suportam um sequenciamento de projeto mais rápido quando as condições do local são incertas.
O kit de peças e a montagem modular devem crescer a um CAGR de 8,62% até 2031. Esse formato suporta a montagem específica do projeto sem o compromisso de capital necessário para a construção volumétrica sob medida. Um estudo do IEEE publicado em 2025 descobriu que o BIM com inteligência artificial e o design generativo modular alcançaram 96,1% de conformidade de modularidade e geraram 128 designs viáveis por execução. Os sistemas painelizados continuam adequados para trabalhos residenciais e comerciais leves sensíveis a custos, onde a previsibilidade de materiais e cronogramas é importante. Os componentes volumétricos são usados em projetos de saúde e educação onde o controle de infecção e o desempenho acústico podem suportar custos unitários mais altos. Os sistemas de kit de peças também podem ajudar os retrofits de edifícios ocupados, permitindo a entrega quarto a quarto com menos armazenamento no local.
Por Usuário Final: As Aplicações Comerciais Permanecem a Base de Demanda Primária
As aplicações comerciais detinham 73,62% da demanda global em 2025. A construção comercial suporta especificações premium, métodos de aquisição formais e requisitos de projetos em múltiplos locais. A saúde é o uso comercial de crescimento mais rápido, com um CAGR projetado de 9,02% até 2031. Hospitais e instalações médicas requerem desempenho de controle de infecção e frequentemente precisam que a construção prossiga com perturbação limitada às áreas ocupadas. Esses requisitos suportam sistemas de painéis de parede modulares com interfaces controladas e documentação repetível. A base comercial também inclui reformas corporativas, instalações logísticas e outros projetos com cronogramas rigorosos e requisitos de qualidade.
A demanda residencial representou o saldo da demanda de 2025 e está mudando à medida que os programas habitacionais buscam métodos de entrega mais rápidos. A National Apartment Association, citando o Modular Building Institute, relatou que os métodos modulares e painelizados representaram 7% dos edifícios multifamiliares concluídos nos Estados Unidos em 2025. A Sangetsu lançou o INNO PANEL em fevereiro de 2026 para aplicações interiores residenciais e comerciais usando seu método de instalação Smart JG. O produto ilustra a inovação focada no residencial além da América do Norte. A penetração residencial permanece abaixo de 30% em muitos mercados desenvolvidos, deixando espaço para crescimento quando os programas de habitação pública e as cadeias de suprimentos locais apoiam uma adoção mais ampla. O setor de painéis de parede modulares pode, portanto, atender tanto a edifícios comerciais de alta especificação quanto a requisitos residenciais mais padronizados.
Por Canal de Distribuição: As Vendas Indiretas Mantêm Escala Enquanto o B2B Direto Cresce
As vendas indiretas detinham 62,00% da receita global em 2025. Os distribuidores continuam a fornecer suporte técnico, crédito para empreiteiros, logística de projetos e acesso a showrooms em mercados de construção fragmentados. Esses serviços continuam importantes onde os fabricantes não têm presença local direta. As vendas diretas online B2B devem crescer a um CAGR de 8,85% até 2031. Os grandes clientes comerciais estão usando canais diretos para padronizar especificações em múltiplos locais. O tamanho do mercado de painéis de parede modulares para vendas diretas online é apoiado pela demanda por preços mais claros e melhor controle sobre as configurações.
A aquisição direta pode dar aos especificadores acesso a bibliotecas de produtos, cálculos térmicos, configurações personalizadas e cotações vinculantes sem uma etapa intermediária. A DIRTT reportou 40,3 milhões de USD em receita para o segundo trimestre de 2026 e uma margem bruta de 34,7%, em comparação com 27,8% no período do ano anterior. Seu modelo de Serviços de Construção combina software de design com entrega direta de projetos. Os distribuidores tradicionais estão respondendo enfatizando serviços de design e integração de sistemas. A transição é desigual porque os distribuidores regionais têm diferentes níveis de infraestrutura digital. Os fabricantes que vinculam ferramentas digitais com capacidade de produção próxima podem melhor suportar as necessidades de especificação e entrega diretas.
Análise Geográfica
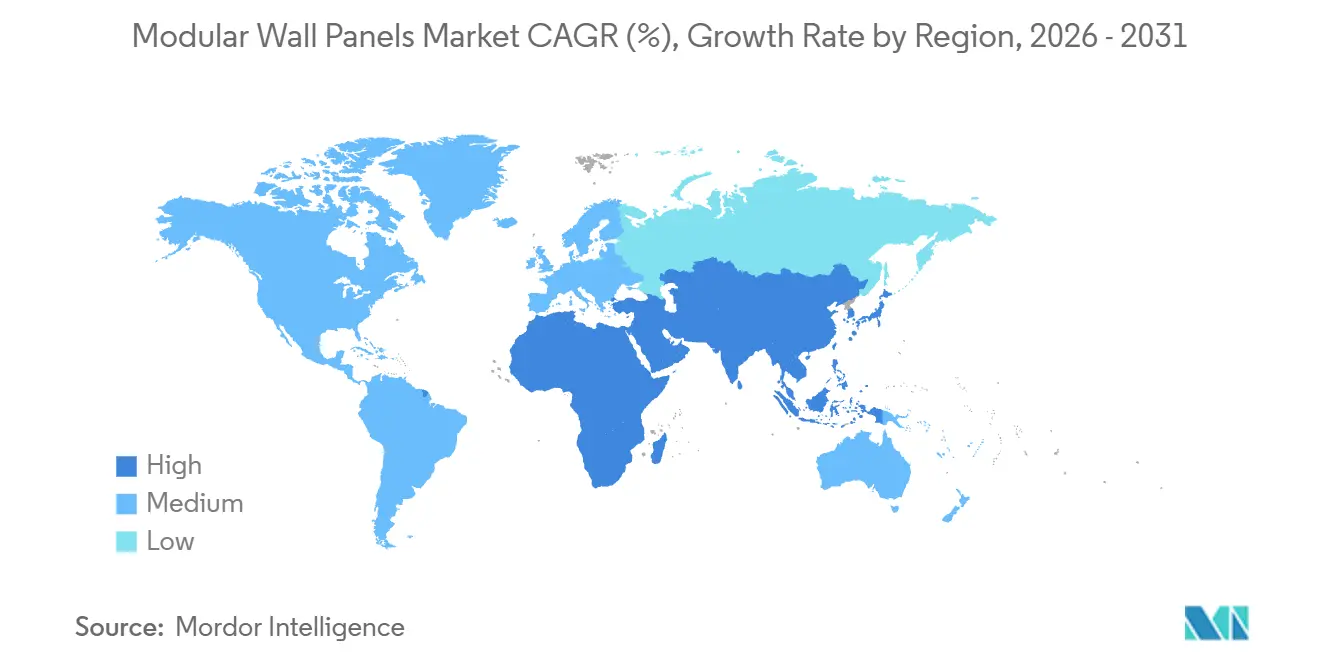
A América do Norte detinha 31,68% da participação do mercado de painéis de parede modulares em 2025. Os Estados Unidos apoiam a demanda regional por meio de habitação multifamiliar, projetos comerciais, data centers e instalações de ambientes controlados. Os métodos modulares e painelizados representaram 7% dos edifícios multifamiliares recém-concluídos nos Estados Unidos em 2025. As cidades do Sun Belt no Texas, Flórida e Sudeste têm demanda por entrega de projetos mais rápida, onde a disponibilidade de mão de obra e os períodos de financiamento são importantes. As tarifas da Seção 232 também mudam a economia de fornecimento e favorecem os fabricantes integrados domésticos em detrimento dos fornecedores dependentes de importações.
Os requisitos de segurança contra incêndio, conformidade com sustentabilidade e demanda por retrofit moldam a Europa. O regulamento da Comissão Europeia de 2026 atualiza as classificações de incêndio de produtos sob o Regulamento de Produtos de Construção. O Documento Aprovado B do Reino Unido exige que os materiais de parede externa relevantes atendam às classificações mínimas A2-s1,d0 ou A1. A Alemanha apoia a renovação pré-fabricada em série por meio de programas de retrofit de edifícios com eficiência energética. A França, os países nórdicos e o Benelux favorecem painéis de base biológica e de baixo carbono, enquanto a Espanha e a Itália mantêm demanda por sistemas de concreto em áreas sísmicas.
A Ásia-Pacífico deve crescer a um CAGR de 8,57% até 2031. A China está apoiando o investimento em capacidade por meio de uma política que aumenta o uso de edifícios pré-fabricados em novas construções. O programa Design-for-Manufacturing-and-Assembly de Singapura tem uma meta de 70% de área bruta de piso e atingiu 68%, estabelecendo um ponto de referência regional para a adoção modular. O Japão contribui com o desenvolvimento de produtos premium por meio de painéis de madeira certificados contra incêndio e sistemas interiores. A Daiwa House Industry, a Fujita e a Hagauma Manufacturing receberam a primeira certificação de incêndio de 60 minutos do Japão para a configuração do Kantai Panel em março de 2025. A Sangetsu introduziu o INNO PANEL em fevereiro de 2026, mostrando desenvolvimento contínuo de produtos para sistemas de parede interior. A América do Sul, o Oriente Médio e a África permanecem regiões em estágio inicial onde a logística, a capacidade de produção local e a infraestrutura rodoviária afetam a oportunidade endereçável.

Cenário Competitivo
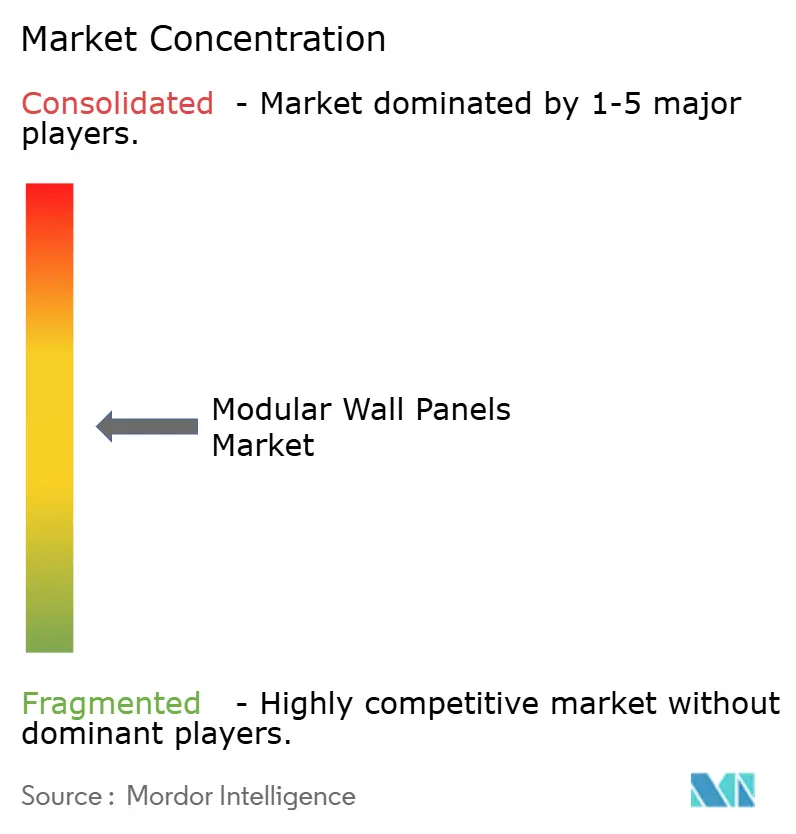
O mercado de painéis de parede modulares é moderadamente consolidado entre os grandes fabricantes de sistemas de envoltória, enquanto os fornecedores regionais e especializados permanecem numerosos. Kingspan Group, METECNO, Trimo, Assan Panel e Lindab formam o nível superior por meio de amplas redes de fabricação e referências de projetos estabelecidas. Essas empresas se beneficiam da produção de núcleo de isolamento, recursos de certificação e da capacidade de atender a múltiplas geografias. A Kingspan investiu mais de 500 milhões de EUR (588,1 milhões de USD) em seu negócio de Envoltórias de Edifícios Isolados durante 2025. Seu programa de capital global totaliza 1,2 bilhões de EUR (1,4 bilhões de USD) e tem como alvo 2 bilhões de EUR (2,3 bilhões de USD) em capacidade de receita adicional.
Os testes de conformidade e as ferramentas de especificação digital estão se tornando mais importantes na competição. O quadro europeu de classificação de incêndio de 2026 favorece os fabricantes com infraestrutura de testes existente e gamas de produtos certificados. A expansão de soluções de dados da Kingspan no Arkansas e no Kentucky demonstra um foco na demanda de ambientes controlados. A Sangetsu lançou o INNO PANEL em 2026, expandindo sua oferta de parede interior modular no Japão.
As oportunidades permanecem em sistemas de retrofit de baixo carbono, interiores de grau de sala limpa e conjuntos residenciais acessíveis. As empresas regionais podem competir por meio de personalização e suporte técnico local. No entanto, elas podem ter menos recursos para certificação de incêndio, bibliotecas digitais e grandes programas de capital. A DIRTT compete por meio da certeza do projeto e da adaptabilidade do modelo digital em vez de preços por volume. A empresa reportou um pipeline prospectivo para o segundo trimestre de 2026 de 338 milhões de USD.
Líderes do Setor de Painéis de Parede Modulares
-
Kingspan Group
-
ArcelorMittal
-
Owens Corning
-
Tata Steel
-
METECNO GROUP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Saint-Gobain, por meio de sua subsidiária CertainTeed Canada Inc., adquirirá a MCM Acoustical. A MCM Acoustical fabrica painéis de teto e parede de madeira em Mississauga, Ontário. A aquisição adicionará uma instalação de fabricação de 70.000 pés quadrados e 90 funcionários à CertainTeed Architectural. A transação expandirá a capacidade de fabricação de painéis de parede arquitetônicos no Canadá e apoiará as operações de construção leve da Saint-Gobain na América do Norte.
- Julho de 2026: A Saint-Gobain celebrará um acordo definitivo para adquirir uma planta de fibra de vidro em Lexington, Carolina do Norte. A planta apoiará a produção interna de manta de vidro para placas de gesso de alto desempenho e sistemas de painéis isolados.
- Maio de 2026: O Kingspan Group abriu uma instalação de fabricação na Arábia Saudita. A instalação expandiu as operações de painéis isolados e soluções de dados no Oriente Médio e apoia o fornecimento de painéis para a infraestrutura da Visão 2030 e programas de data centers na região.
- Maio de 2026: A Kingspan Insulated Panels República Tcheca abriu uma instalação de produção de 30 milhões de EUR (35,2 milhões de USD) em Hradec Králové. A instalação aumentou a capacidade regional de 100.000 m² para 135.000 m² e tem uma produção anual planejada de até 2.000 km² de painéis isolados. A instalação atende aos mercados europeus de língua alemã e criou mais de 30 empregos diretos.


Escopo do Relatório Global do Mercado de Painéis de Parede Modulares
Os painéis de parede modulares são projetados para oferecer soluções flexíveis e eficientes de gestão de espaço para diversos ambientes interiores. O mercado de painéis de parede modulares é segmentado por instalação/configuração, material de revestimento/superfície, método de construção, usuário final, canal de distribuição e geografia. Por instalação/configuração, o mercado é segmentado em painéis modulares fixos, painéis desmontáveis, painéis móveis/operáveis, sistemas de encaixe por clipe/encaixe rápido e outros. Por material de revestimento/superfície, o mercado é segmentado em painéis metálicos, painéis de concreto, painéis de madeira, painéis de vidro e outros materiais. Por método de construção, o mercado é segmentado em painéis pré-fabricados em fábrica, sistemas painelizados, kit de peças/montagem modular, componentes modulares volumétricos de parede e outros. Por usuário final, o mercado é segmentado em residencial e comercial. Por canal de distribuição, o mercado é segmentado em vendas diretas e vendas indiretas. Por geografia, o mercado é segmentado em América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O relatório oferece o tamanho do mercado em termos de valor em USD para todos os segmentos mencionados acima.
| Painéis Modulares Fixos |
| Painéis Desmontáveis |
| Painéis Móveis/Operáveis |
| Sistemas de Encaixe por Clipe/Encaixe Rápido |
| Outros |
| Painéis Metálicos |
| Painéis de Concreto |
| Painéis de Madeira |
| Painéis de Vidro |
| Outros Materiais |
| Painéis pré-fabricados em fábrica |
| Sistemas painelizados |
| Kit de peças/Montagem modular |
| Componentes modulares volumétricos de parede |
| Outros |
| Residencial |
| Comercial |
| Vendas Diretas |
| Vendas Indiretas |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Instalação/Configuração | Painéis Modulares Fixos | |
| Painéis Desmontáveis | ||
| Painéis Móveis/Operáveis | ||
| Sistemas de Encaixe por Clipe/Encaixe Rápido | ||
| Outros | ||
| Por Material de Revestimento/Superfície | Painéis Metálicos | |
| Painéis de Concreto | ||
| Painéis de Madeira | ||
| Painéis de Vidro | ||
| Outros Materiais | ||
| Por Método de Construção | Painéis pré-fabricados em fábrica | |
| Sistemas painelizados | ||
| Kit de peças/Montagem modular | ||
| Componentes modulares volumétricos de parede | ||
| Outros | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Por Canal de Distribuição | Vendas Diretas | |
| Vendas Indiretas | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão para os painéis de parede modulares até 2031?
O tamanho do mercado de painéis de parede modulares deve atingir 2,63 bilhões de USD até 2031, a partir de 1,86 bilhões de USD em 2026, a um CAGR de 7,23%.
Qual formato de instalação está crescendo mais rapidamente?
Os sistemas de encaixe por clipe e encaixe rápido devem crescer a um CAGR de 9,56% até 2031 porque reduzem os requisitos de instalação especializada.
Qual usuário final representa a maior demanda?
As aplicações comerciais detinham 73,62% da demanda em 2025, apoiadas por saúde, reformas corporativas, logística e ambientes controlados.
Por que os painéis pré-fabricados em fábrica são amplamente utilizados?
Os painéis pré-fabricados em fábrica detinham 46,71% em 2025 porque a produção controlada suporta precisão dimensional, qualidade repetível e documentação de conformidade.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 8,57% até 2031, apoiada pela urbanização, política de pré-fabricação e desenvolvimento regional de produtos.
Quais são as principais barreiras para uma adoção mais ampla?
O alto investimento inicial, as restrições de financiamento, a responsabilidade de interface e a volatilidade nos custos de aço, isolamento, madeira e adesivos continuam sendo restrições fundamentais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

