
Tamanho e Participação do Mercado de Painéis de Madeira para Parede
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.97 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.66 % |
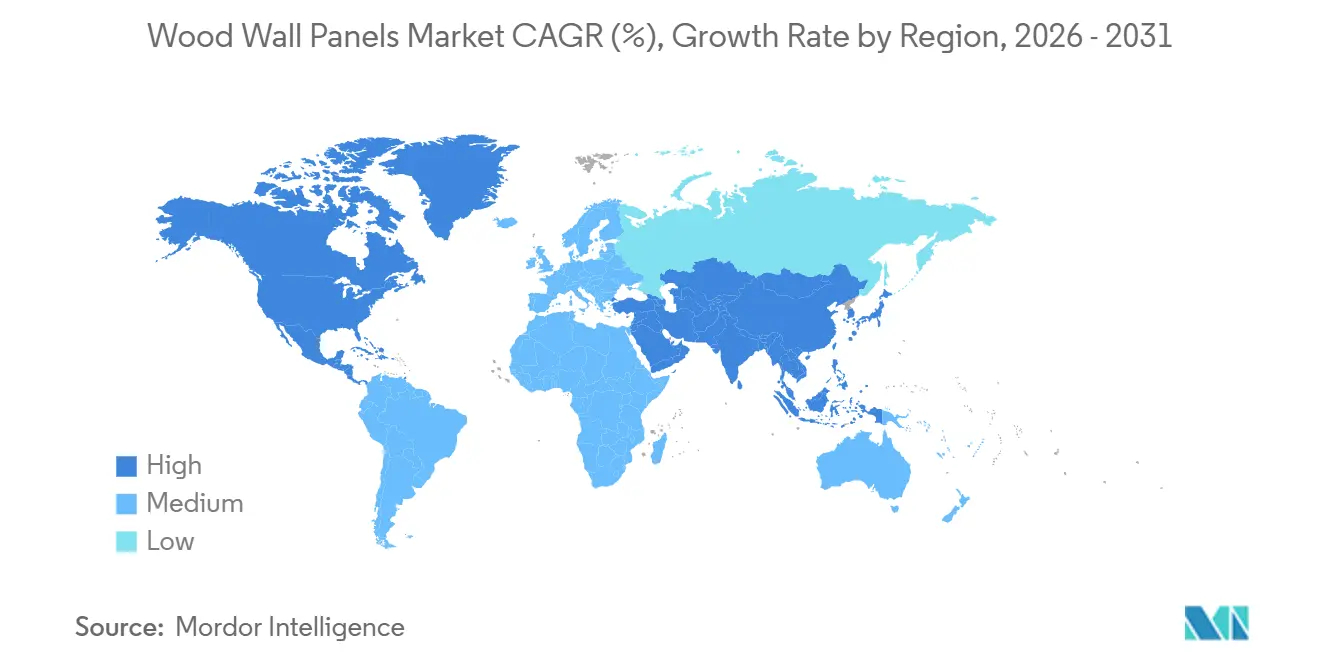
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
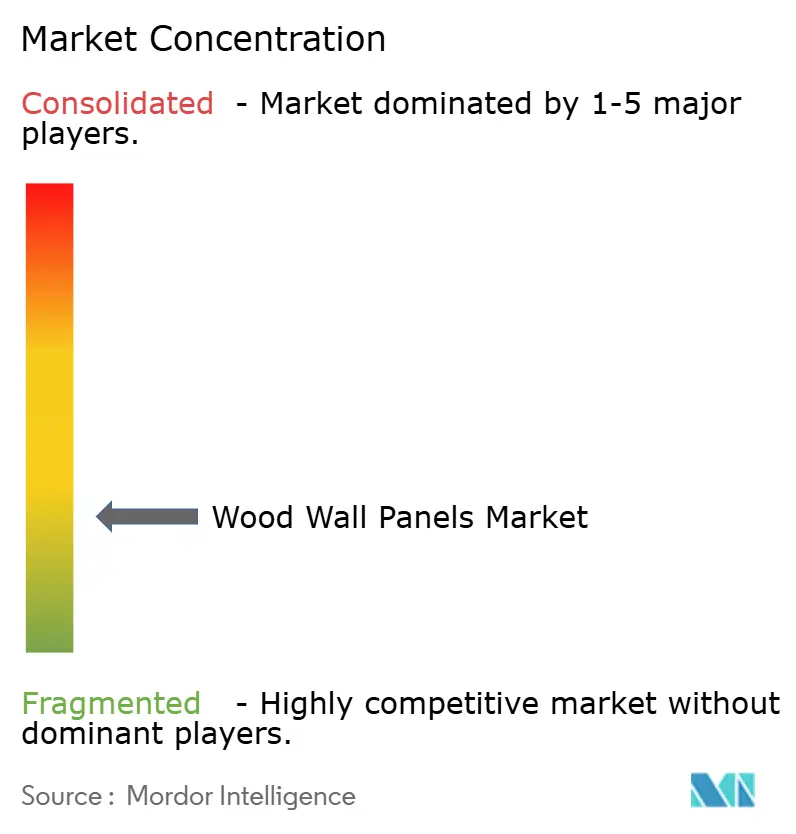
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Painéis de Madeira para Parede por Mordor Intelligence
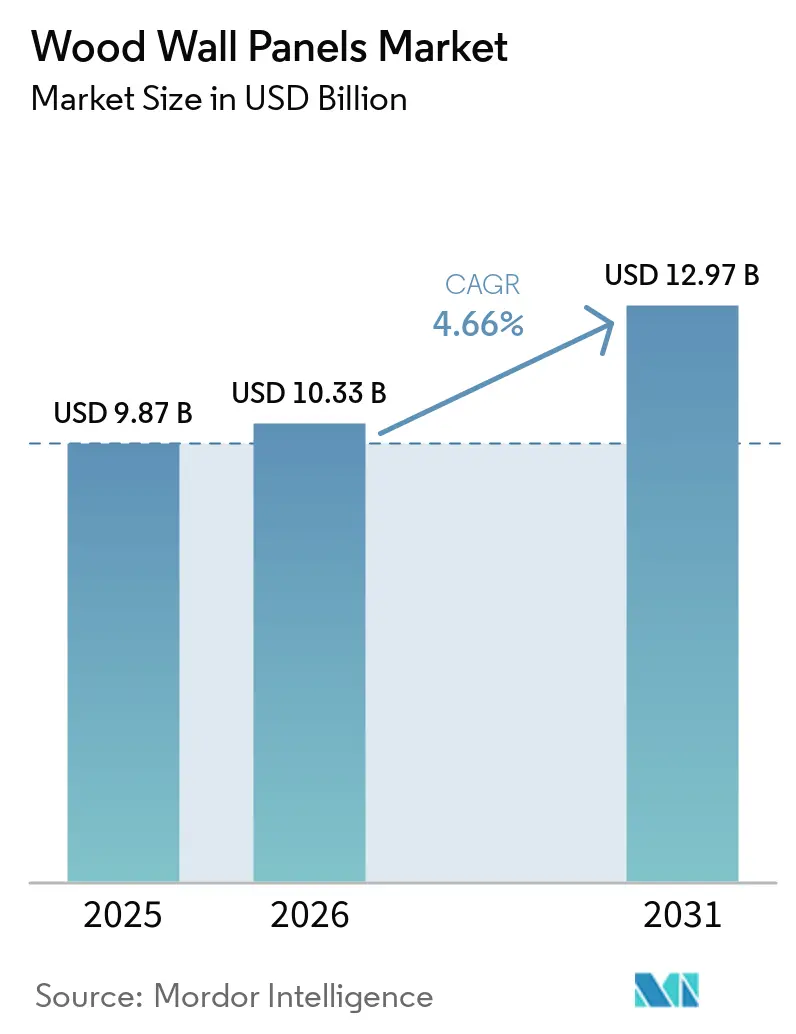
O tamanho do mercado de painéis de madeira para parede foi avaliado em 9,87 bilhões de USD em 2025 e estima-se que cresça de 10,33 bilhões de USD em 2026 para atingir 12,97 bilhões de USD até 2031, a um CAGR de 4,66% durante o período de previsão (2026-2031). A demanda por reformas na América do Norte e na Europa sustenta o mercado de painéis de madeira para parede, pois os proprietários estão modernizando residências mais antigas em vez de se mudar. Novos empreendimentos habitacionais, desenvolvimento urbano e projetos de hotelaria sustentam a demanda na Ásia-Pacífico. Os produtores estão respondendo com sistemas pré-acabados que reduzem o trabalho de instalação e com materiais certificados de baixa emissão. A conformidade com as regras de rastreabilidade e formaldeído também está alterando as decisões de compra e os investimentos em produção. Essas condições favorecem fornecedores capazes de combinar fornecimento confiável de madeira, certificação técnica e ampla distribuição.
Principais Conclusões do Relatório
- Por tipo de painel, os painéis 3D e decorativos detinham 24,52% da participação do mercado de painéis de madeira para parede em 2025, enquanto os painéis acústicos devem crescer ao CAGR mais rápido, de 6,24%, durante 2026-2031.
- Por tipo de madeira, a madeira engenheirada detinha 45,14% da participação do mercado de painéis de madeira para parede em 2025, enquanto a madeira recuperada e reciclada deve se expandir a um CAGR de 6,01% de 2026 a 2031.
- Por tipo de instalação, os sistemas de fixação direta na parede detinham 48,17% da receita em 2025, enquanto os sistemas de encaixe devem se expandir a um CAGR de 5,54% de 2026 a 2031.
- Por usuário final, as aplicações residenciais detinham 52,23% da receita em 2025, enquanto as aplicações comerciais devem se expandir a 5,83% de 2026 a 2031.
- Por canal de distribuição, o B2C detinha 65,42% da receita em 2025, enquanto os canais B2B devem se expandir a um CAGR de 5,48% de 2026 a 2031.
- Por geografia, a Europa respondeu por 32,21% da receita de 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 6,13% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Painéis de Madeira para Parede
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reforma e Renovação do Estoque Habitacional Existente | +1.4% | Global, concentrado na América do Norte e na Europa, onde o estoque habitacional tem em média mais de 40 anos | Médio prazo (2-4 anos) |
| Aumento da Renovação de Hotelaria e Imóveis Comerciais | +0.7% | Global, mais forte na Ásia-Pacífico, no Oriente Médio e África e na América do Norte | Curto prazo (≤ 2 anos) |
| Construção Interior Modular e Pré-fabricada | +0.9% | América do Norte e Europa, com adoção inicial se expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Interiores Comerciais Acústicos e Biofílicos | +1.1% | Global, particularmente na América do Norte, Europa e Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Requisitos de Aquisição de Fibra Reciclada e Madeira Rastreável | +0.7% | Liderado pela UE, com implicações para fornecedores na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Personalização em Massa Digital e Fabricação CNC de Baixo Desperdício | +0.5% | América do Norte e Europa, com expansão para o Sudeste Asiático e Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reforma e Renovação do Estoque Habitacional Existente
Uma base habitacional envelhecida está aumentando a necessidade de reformas interiores periódicas. A Associação Nacional de Construtores de Residências espera que a atividade de reforma residencial nos Estados Unidos cresça 3% em termos ajustados pela inflação durante 2026 e mais 2% durante 2027. As altas taxas de hipoteca continuam a desincentivar muitos proprietários de se mudarem, o que direciona os gastos para as residências existentes. Projetos de banheiro, cozinha e reforma completa frequentemente incluem a renovação de superfícies de parede, pois são elementos visíveis de um cômodo acabado. A Associação Nacional de Construtores de Residências registrou 128.000 empresas de reforma nos Estados Unidos no início de 2025, em comparação com 69.000 em 2000[1]https://www.nahb.org/news-and-economics/press-releases/2026/02/nahb-expects-remodeling-growth-2026. Os painéis de madeira para parede podem se beneficiar quando as empresas de reforma migram da pintura básica para acabamentos mais duráveis. O Centro Conjunto de Estudos Habitacionais de Harvard espera que os gastos anuais dos proprietários de residências nos Estados Unidos com melhorias atinjam 518 bilhões de USD até o final de 2026[2]https://www.jchs.harvard.edu/blog/remodeling-growth-set-downshift-late-2026. Essa base de gastos sustenta a demanda mesmo quando a construção nova desacelera. O mercado de painéis de madeira para parede, portanto, tem exposição a orçamentos de reforma que são menos dependentes do início de novas construções.
Construção Interior Modular e Pré-fabricada
A montagem fora do local e os componentes interiores preparados em fábrica estão se tornando mais amplamente utilizados. Os painéis pré-acabados chegam dimensionados para instalação direta e podem reduzir o trabalho de carpintaria necessário em um projeto. Essa abordagem é útil onde a mão de obra experiente em marcenaria é limitada. Um estudo revisado por pares constatou que a automação CNC direcionada em 2 de 8 atividades de produção poderia elevar a produção de uma fábrica para mais de 300 residências anualmente[3]https://www.mdpi.com/2075-5309/16/5/908. O resultado ilustra como a automação limitada pode aumentar a produção quando a fabricação de painéis é padronizada. A pré-fabricação transfere a aquisição de painéis de canteiros de obras individuais para equipes de compras de fábricas, criando pedidos maiores e maior ênfase em dimensões consistentes e desempenho de entrega. Produtores com suporte de engenharia estabelecido podem estar melhor posicionados para essas especificações. Equipes menores em canteiro podem usar sistemas pré-acabados com menos trabalho de corte e acabamento. O mercado de painéis de madeira para parede se beneficia dessa mudança porque aumenta o valor dos painéis preparados para instalação imediata.
Demanda por Interiores Comerciais Acústicos e Biofílicos
Os projetos comerciais exigem cada vez mais um acabamento visual aliado ao desempenho acústico. Os escritórios de planta aberta aumentaram a atenção à reverberação e ao controle de fala. Projetos de saúde, educação e hotelaria também especificam materiais que apoiam ambientes interiores confortáveis. Os sistemas de ripas de madeira podem combinar uma superfície de folha de madeira natural com revestimento absorvente de som. Esses produtos podem atender aos requisitos de materiais de baixa emissão em programas de certificação de edificações. Os arquitetos avaliam cada vez mais o desempenho acústico juntamente com as classificações de resistência ao fogo e as credenciais de qualidade do ar interno, reduzindo o campo para fornecedores sem documentação de produto testada. Os painéis de teto WoodWorks Shapes da Armstrong, de julho de 2026, demonstram a mesma tendência de especificação acústica em madeira. Os produtos incluem 10 espécies de madeira padrão certificadas pelo FSC e desempenho de resistência ao fogo Classe A conforme ASTM E84. O mercado de painéis de madeira para parede se beneficia quando os produtos decorativos também atendem aos requisitos funcionais de design.
Requisitos de Aquisição de Fibra Reciclada e Madeira Rastreável
As regras de aquisição exigem cada vez mais documentação comprovada de origem da madeira e maior teor de material reciclado. O Regulamento da UE 2023/1115 exigirá que os operadores, a partir de 30 de dezembro de 2026, demonstrem rastreabilidade de geolocalização e fornecimento livre de desmatamento. O regulamento foi alterado em dezembro de 2025, enquanto seu requisito central de rastreabilidade permaneceu em vigor[4]https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02023R1115-20251226. O Conselho de Manejo Florestal fornece uma estrutura de devida diligência que as empresas podem alinhar com esses requisitos. Essas regras tornam a documentação da cadeia de custódia mais importante na seleção de fornecedores e aumentam o escrutínio sobre os insumos de fibra reciclada mista utilizados em painéis de partículas e MDF. O material reciclado pode reduzir o uso de fibra virgem, mas a classificação, a remoção de pregos e a verificação de espécies adicionam custos operacionais. A EGGER informou que materiais reciclados e subprodutos de serraria representam 66% da madeira utilizada em seus materiais à base de madeira e 76% da madeira utilizada para painéis de partículas. Essas práticas explicam por que a capacidade de reciclagem se tornou estrategicamente relevante. O mercado de painéis de madeira para parede continuará a favorecer fornecedores capazes de documentar a origem e a qualidade do material.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Madeira, Fibra e Resina | -0.8% | Global, especialmente na América do Norte e Europa, onde os custos de resina são sensíveis aos mercados de energia | Curto prazo (≤ 2 anos) |
| Tarifas Comerciais e Direitos de Importação sobre Madeira e Produtos Derivados de Madeira | -0.7% | América do Norte, com implicações para fornecedores europeus e da Ásia-Pacífico que vendem para os Estados Unidos | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Normas de Incêndio, COV e Rastreabilidade de Desmatamento | -0.7% | União Europeia, com efeitos sobre exportadores na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Requisitos de Instalação Especializada em Projetos de Retrofit | -0.5% | Mercados da América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Madeira, Fibra e Resina
Os custos de insumos podem limitar as margens em todo o mercado de painéis de madeira para parede, particularmente para produtos com núcleos de MDF, painéis de partículas ou outros núcleos ricos em resina. A resina e a cera representam de 10% a 35% dos custos variáveis de produção de OSB, compensado, painéis de partículas e MDF. A West Fraser reportou um aumento sequencial de 13 milhões de USD nos custos de resina e cera para suas operações de madeira engenheirada na América do Norte e Europa durante o segundo trimestre de 2026. A empresa também identificou as variações no preço do petróleo como uma variável de custo significativa. Os produtores enfrentam dificuldades quando os custos de fibra e petroquímicos se movem em direções opostas, o que torna mais difícil gerenciar compromissos de preços e fornecimento de longo prazo. A interrupção do frete pode adicionar pressão para fornecedores que atendem a vários mercados regionais. Os painéis decorativos com maior teor de resina estão mais expostos do que os produtos de madeira maciça ao ciclo de insumos petroquímicos. A recuperação de custos pode, portanto, diferir entre portfólios, enquanto produtores verticalmente integrados podem compensar parcialmente a exposição por meio do fornecimento de fibra de madeira e energia autoproduzida. O mercado de painéis de madeira para parede permanece sensível a esses movimentos porque os sistemas de painéis competem com alternativas de superfície de menor custo.
Tarifas Comerciais e Direitos de Importação sobre Madeira e Produtos Derivados de Madeira
As medidas comerciais aumentaram o custo da madeira e dos produtos derivados que entram nos Estados Unidos. Uma proclamação presidencial de setembro de 2025 estabeleceu uma tarifa de 10% sobre importações de madeira serrada e madeira mole a partir de 14 de outubro de 2025. Também estabeleceu uma taxa de 25% sobre armários de cozinha, pias e produtos de madeira estofados. Um aumento programado para 50% sobre armários e pias foi adiado de janeiro de 2026 para 1º de janeiro de 2027. Essas medidas afetam os custos de materiais para projetos de construção e reforma e criam incerteza de planejamento para fornecedores que dependem de fluxos de madeira transfronteiriços. A Associação Nacional de Construtores de Residências informou que os custos relacionados a tarifas adicionaram 10.900 USD por residência nas respostas à pesquisa. Custos de projeto mais elevados podem reduzir o orçamento disponível para acabamentos interiores premium, especialmente na demanda residencial impulsionada por reformas. Os compradores podem selecionar materiais de menor custo, enquanto os produtores respondem por meio de fornecimento local, redesenho de produtos e métodos de instalação mais eficientes. O mercado de painéis de madeira para parede enfrenta uma restrição em que as tarifas afetam tanto os custos de matéria-prima quanto a acessibilidade para o usuário final.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo e Configuração de Painel: A Demanda Acústica Remodela a Categoria Decorativa
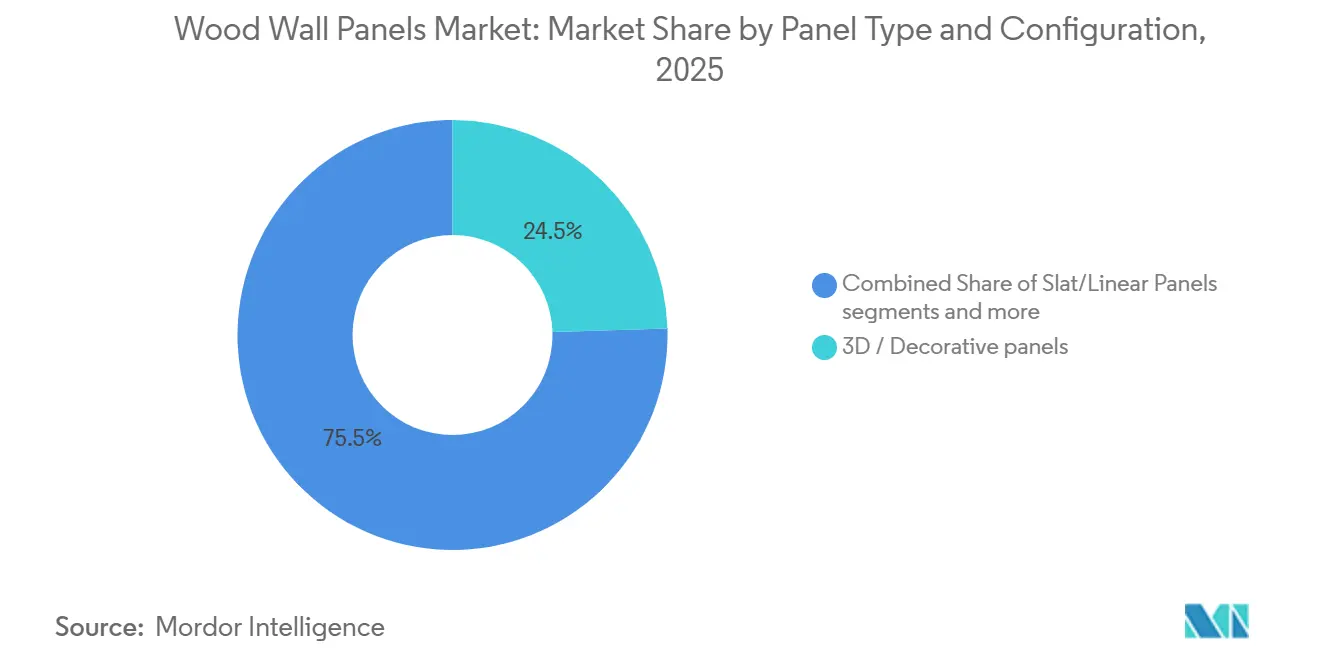
Os painéis 3D e decorativos detinham 24,52% da participação do mercado de painéis de madeira para parede em 2025. Sua posição reflete o uso em paredes de destaque residenciais, áreas de recepção comercial e instalações de destaque em hotelaria. Paredes e armários canelados aumentaram em popularidade por 2 anos consecutivos, de acordo com o relatório de tendências de 2026 da Associação de Painéis Compostos. Isso aumentou o uso além de paredes de destaque isoladas para uma cobertura mais ampla dos cômodos. Uma maior cobertura pode aumentar a área de painel por instalação. Também pode elevar os valores dos pedidos para fornecedores e instaladores.
Os painéis ripados e lineares estão ganhando uso em espaços comerciais porque suas dimensões modulares podem reduzir o corte no local. Eles também mantêm o caráter visual da madeira enquanto acomodam revestimentos acústicos. Os painéis planos e nivelados permanecem relevantes em interiores de saúde, corporativos e institucionais. Esses ambientes frequentemente exigem superfícies contínuas e documentação de conformidade clara. Os painéis acústicos devem se expandir a um CAGR de 6,24% até 2031. Seu crescimento reflete a demanda por controle de som mensurável, e não uma preferência estilística passageira. Os sistemas perfurados e ranhurados continuam a atender estúdios e auditórios, mas seu volume permanece limitado por aplicações restritas.


Por Tipo de Madeira e Material: Formatos Engenheirados Ancoram o Volume, Madeira Recuperada Acelera com ESG
A madeira engenheirada detinha 45,14% da participação do mercado de painéis de madeira para parede em 2025. Painéis folheados com núcleo de MDF, placas decorativas laminadas e formatos relacionados oferecem dimensões e superfícies consistentes. Essas características apoiam a produção em fábrica e as especificações de projetos comerciais. Os formatos engenheirados também permitem que os fabricantes forneçam desempenho de emissões documentado. O compensado permanece uma opção secundária significativa onde a aparência da madeira é necessária a um custo menor. Os painéis de madeira dura maciça e madeira mole mantêm posições em projetos premium e artesanais.
A madeira recuperada e reciclada deve se expandir a um CAGR de 6,01% até 2031. O tamanho do mercado de painéis de madeira para parede é sustentado pelos requisitos de relatórios de sustentabilidade e pela demanda por proveniência autenticada do material. Os produtores devem gerenciar a variação de classificação, a remoção de pregos e a verificação de espécies antes que os insumos reciclados possam ser usados de forma consistente. Essas atividades podem aumentar o custo em relação à madeira virgem. O padrão de cadeia de custódia do PEFC inclui requisitos que apoiam os sistemas de devida diligência do EUDR. Os compósitos de bambu e os painéis com núcleo de fibra agrícola permanecem alternativas menores. Eles estão recebendo atenção na Índia e no Sudeste Asiático, onde os recursos de plantações locais podem apoiar materiais não madeireiros.
Por Tipo de Instalação: Métodos Compatíveis com Pré-fabricação Ganham Espaço com a Escassez de Mão de Obra
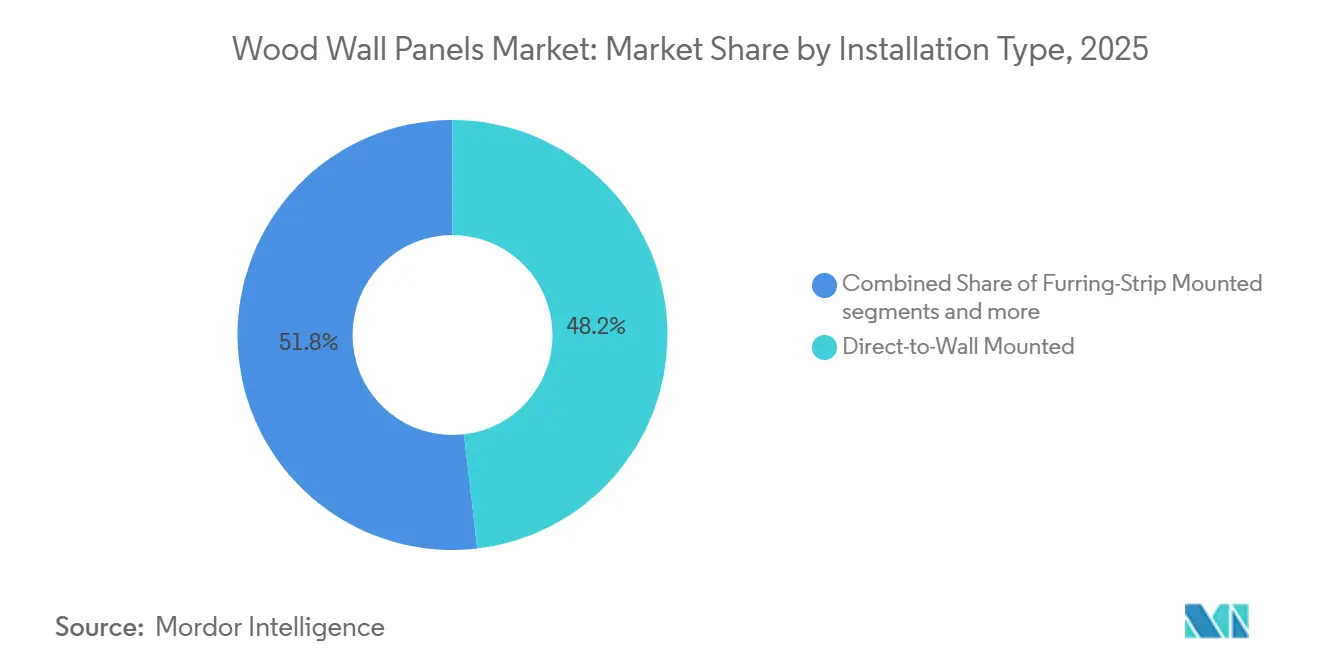
Os sistemas de fixação direta na parede comandaram 48,17% das instalações globais em 2025. Sua posição reflete a compatibilidade com instaladores profissionais e usuários experientes em bricolagem. Os painéis podem ser colados ou fixados diretamente em drywall e outros substratos preparados. Isso reduz o número de materiais necessários no canteiro de obras. Também limita o tempo de instalação onde as condições da parede são adequadas. Os sistemas de fixação em sarrafo permanecem importantes onde as paredes existentes são irregulares ou é necessário um espaço para instalações.
Os sistemas de encaixe devem se expandir a um CAGR de 5,54% até 2031. Os perfis de borda permitem que os painéis se unam com fixadores visíveis mínimos e menos adesivo. Isso pode reduzir o prêmio de mão de obra que anteriormente separava os painéis de madeira das alternativas de vinil ou PVC. Os sistemas de clipe e trilho também atraem usuários comerciais que precisam de painéis substituíveis. Esses sistemas oferecem acesso para manutenção e podem suportar futuras mudanças interiores. O mercado de painéis de madeira para parede se beneficia de sistemas de instalação projetados para projetos de retrofit mais rápidos. A precisão de fabricação é cada vez mais importante porque os perfis de painéis exigem tolerâncias consistentes.
Por Usuário Final: Volume Residencial e Prêmio de Valor Comercial Impulsionam Crescimento Paralelo
As aplicações residenciais detinham 52,23% da receita em 2025. A reforma na América do Norte e na Europa sustenta essa posição, juntamente com a nova construção residencial na Ásia-Pacífico. O uso de paredes de destaque tornou-se uma especificação mais rotineira em apartamentos e projetos de reforma residencial. Os incorporadores podem usar acabamentos interiores aprimorados para diferenciar unidades onde a acessibilidade é limitada. As reformas para envelhecimento no local também criam oportunidades para renovações mais amplas de superfícies. A Associação Nacional de Construtores de Residências informou que 56% dos reformadores nos EUA concluíram trabalhos de envelhecimento no local.
As aplicações comerciais devem se expandir a um CAGR de 5,83% até 2031. O tamanho do mercado de painéis de madeira para parede é sustentado pelos requisitos de desempenho acústico, qualidade do ar interno e documentação de cadeia de custódia. Os projetos de hotelaria atribuem valor particular a acabamentos interiores distintos. A saúde e a educação também geram demanda por especificações na América do Norte. Os compradores comerciais normalmente exigem mais dados técnicos antes de aprovar produtos. Esses requisitos podem favorecer fornecedores estabelecidos com sistemas testados. Também podem tornar a demanda comercial mais resiliente para produtores de painéis certificados.
Por Canal de Distribuição: Canais de Especificação Superam o Varejo na Criação de Valor
Os canais B2C responderam por 65,42% da receita em 2025. Varejistas, lojas especializadas e plataformas online tornaram os painéis decorativos mais acessíveis aos proprietários de residências. Os canais online estão ajudando os compradores a comparar acabamentos e configurações sem visitar uma loja. Os configuradores de produtos podem apoiar a seleção autônoma para projetos residenciais menores. Esse modelo é bem adequado para paredes de destaque e outras instalações de escopo limitado. O varejo físico permanece relevante onde os clientes desejam inspecionar os materiais antes de comprar.
Os canais B2B devem se expandir a um CAGR de 5,48% até 2031. Empreiteiros, arquitetos, designers e equipes de compras institucionais normalmente adquirem sistemas maiores para projetos comerciais. A participação de mercado dos canais B2B no mercado de painéis de madeira para parede é moldada pelo maior valor médio de projeto e pela demanda por produtos acústicos certificados ou com conteúdo reciclado. Os arquitetos podem selecionar painéis durante as etapas de modelagem de informações da construção e especificação. Os distribuidores aprovados então atendem os empreiteiros com os sistemas necessários. A Wolf-Gordon adquiriu a Andor Willow em junho de 2026, adicionando um produtor de painéis de madeira para parede prontos para instalação com capacidade de comércio eletrônico. Essa movimentação conectou as capacidades de vendas digitais com os canais de especificação arquitetônica.
Análise Geográfica
A Europa detinha 32,21% da participação global do mercado de painéis de madeira para parede em 2025. A região se beneficia de tradições interiores em madeira estabelecidas, atividade de reforma e recursos florestais certificados. A Federação Europeia de Painéis informou que o consumo aparente de painéis à base de madeira nos países membros aumentou 3% para 60.900.000 m³ em 2025. Isso ocorreu apesar da fraca construção nova, das altas taxas de juros e dos gastos cautelosos dos consumidores. A atividade de reforma e acabamento comercial ajudou a sustentar a demanda durante esse período.
Alemanha, Polônia, Reino Unido e os países nórdicos permanecem mercados ativos de especificação comercial. Os requisitos de desmatamento e formaldeído da União Europeia favorecem produtores com sistemas de conformidade bem desenvolvidos. O Regulamento 2023/1464 entrou em vigor em 6 de agosto de 2026, estabelecendo um limite de formaldeído de 0,062 mg/m³ para artigos à base de madeira cobertos. A América do Sul fornece uma base de produção secundária por meio do Chile e do Brasil. O consumo doméstico permanece limitado pela acessibilidade e pelas lacunas de distribuição em partes da região.
A Ásia-Pacífico deve se expandir a um CAGR de 6,13% até 2031. A Índia e o Sudeste Asiático são apoiados pelo desenvolvimento habitacional, urbanização e construção de hotelaria. Japão e Coreia do Sul permanecem mercados maduros para sistemas de folheado personalizados e produtos acústicos premium. A China é o maior produtor de painéis à base de madeira da região, embora a atividade de construção mais fraca tenha moderado a demanda doméstica desde 2024. A América do Norte permanece uma área importante do mercado de painéis de madeira para parede porque as reformas e os acabamentos comerciais fornecem demanda complementar. O Oriente Médio e África está se desenvolvendo como um mercado de importação, apoiado por projetos sauditas e pela expansão da hotelaria nos Emirados Árabes Unidos.

Cenário Competitivo
O mercado de painéis de madeira para parede é fragmentado. Os grandes produtores integrados incluem Arauco, EGGER Group, Kronospan, Swiss Krono Group e Sonae Arauco. Sua escala é baseada no fornecimento de madeira, na produção em prensa contínua e nos sistemas de certificação. Essas capacidades são importantes à medida que os requisitos de emissões, rastreabilidade e fibra reciclada se expandem. A EGGER reportou receita de 4,13 bilhões de EUR no exercício fiscal 2025/26 e investimento de 542,2 milhões de EUR. O programa de investimentos da empresa demonstra os requisitos de capital para manter as capacidades de produção e conformidade.
Fornecedores regionais como Pfleiderer, Finsa, Kastamonu Entegre e Investwood competem por meio de variedade de produtos e desempenho de entrega. Eles enfrentam requisitos de gastos recorrentes para reformulação de formaldeído e rastreabilidade da madeira. A Stora Enso e a Koskisen expandiram sua família de produtos Zero em janeiro de 2026. A linha utiliza o NeoLigno, um aglutinante derivado de lignina que elimina o formaldeído adicionado. Essa iniciativa atende à demanda por produtos com menores emissões e insumos de base biológica. A Kronospan concluiu a aquisição da serraria ZG Timber Sebeș em novembro de 2025, adicionando controle de matéria-prima às suas operações na Romênia.
Os especialistas em painéis acústicos e arquitetônicos competem por meio de dados de desempenho testados e relacionamentos de design estabelecidos. Armstrong World Industries, Hunter Douglas Architectural e BAUX Sweden ocupam posições premium nessa área. Seus produtos são difíceis de substituir apenas pelo preço quando os projetos exigem desempenho acústico ou de resistência ao fogo publicado. Marcas menores, incluindo Andor Willow e Naturepanel, utilizam configuração online e produção sob encomenda. Isso pode reduzir o risco de estoque enquanto atende a requisitos de design individualizados. O mercado de painéis de madeira para parede tem uma abertura para produtos que combinam conteúdo reciclado, testes acústicos e fornecimento rastreável.
Líderes do Setor de Painéis de Madeira para Parede
EGGER Group
Kronospan
Arauco
Swiss Krono Group
West Fraser Timber Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Wolf-Gordon adquiriu a Andor Willow, uma produtora nativamente digital de painéis de madeira para parede arquitetônicos, sistemas de parede ripada acústica e divisórias de ambientes. A aquisição expandiu o portfólio da Wolf-Gordon para superfícies de madeira natural e adicionou uma plataforma de comércio eletrônico estabelecida e um canal de vendas direto ao consumidor, posicionando a entidade combinada nos segmentos B2C e de especificação comercial.
- Novembro de 2025: A Kronospan concluiu a aquisição da serraria Sebeș da ZG Timber na Romênia, anteriormente parte do Grupo Ziegler, preservando mais de 500 empregos e integrando a produção de madeira serrada às operações existentes de MDF, painéis de partículas e placas de melamina da Kronospan em Sebeș. A movimentação expande a gama de produtos e o controle de matéria-prima da Kronospan na Romênia, reforçando sua integração vertical em um ambiente de fornecimento sensível a custos.


Escopo do Relatório Global do Mercado de Painéis de Madeira para Parede
| Painéis 3D / Decorativos |
| Painéis Ripados/Lineares |
| Painéis Acústicos de Madeira |
| Painéis de Madeira Planos / Nivelados |
| Outros Painéis Especiais |
| Madeira Dura |
| Madeira Mole |
| Madeira Engenheirada |
| Compensado |
| Madeira Recuperada / Reciclada |
| Outros |
| Fixação Direta na Parede |
| Fixação em Sarrafo |
| Sistema de Clipe e Trilho |
| Encaixe |
| Outros |
| Residencial |
| Comercial |
| Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas | |
| Lojas de Materiais de Construção/Redes de Bricolagem | |
| Online | |
| Lojas Locais de Ferragens | |
| Outros Canais de Distribuição | |
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Compras de Projetos e Vendas Institucionais) |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo e Configuração de Painel | Painéis 3D / Decorativos | |
| Painéis Ripados/Lineares | ||
| Painéis Acústicos de Madeira | ||
| Painéis de Madeira Planos / Nivelados | ||
| Outros Painéis Especiais | ||
| Por Tipo de Madeira e Material | Madeira Dura | |
| Madeira Mole | ||
| Madeira Engenheirada | ||
| Compensado | ||
| Madeira Recuperada / Reciclada | ||
| Outros | ||
| Por Tipo de Instalação | Fixação Direta na Parede | |
| Fixação em Sarrafo | ||
| Sistema de Clipe e Trilho | ||
| Encaixe | ||
| Outros | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Por Canal de Distribuição | Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas | ||
| Lojas de Materiais de Construção/Redes de Bricolagem | ||
| Online | ||
| Lojas Locais de Ferragens | ||
| Outros Canais de Distribuição | ||
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Compras de Projetos e Vendas Institucionais) | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por painéis de madeira para parede até 2031?
A reforma de residências mais antigas, os acabamentos comerciais e a demanda por produtos acústicos e certificados estão sustentando a expansão a um CAGR de 4,66% até 2031.
Qual formato de painel está crescendo mais rapidamente?
Os painéis acústicos de madeira devem se expandir a um CAGR de 6,24% até 2031, sustentados pelos requisitos de desempenho acústico e interior comercial.
Por que a madeira engenheirada é amplamente utilizada para painéis de parede interior?
A madeira engenheirada detinha 45,14% da receita em 2025 porque oferece dimensões consistentes, qualidade de superfície e compatibilidade com sistemas pré-fabricados.
Qual grupo de usuários finais está crescendo mais rapidamente?
As aplicações comerciais devem se expandir a um CAGR de 5,83% até 2031, sustentadas pelos requisitos de documentação acústica, de resistência ao fogo, de qualidade do ar e de fornecimento.
Como as regulamentações de fornecimento estão afetando os fornecedores de painéis?
Os requisitos de rastreabilidade do EUDR e os limites de formaldeído da União Europeia aumentam a importância do fornecimento documentado e dos sistemas de produtos de baixa emissão.
Página atualizada pela última vez em:



