
モジュラー壁パネル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.86 十億米ドル |
| 市場規模 (2031) | 2.63 十億米ドル |
| 成長率 (2026 - 2031) | 7.23 % |
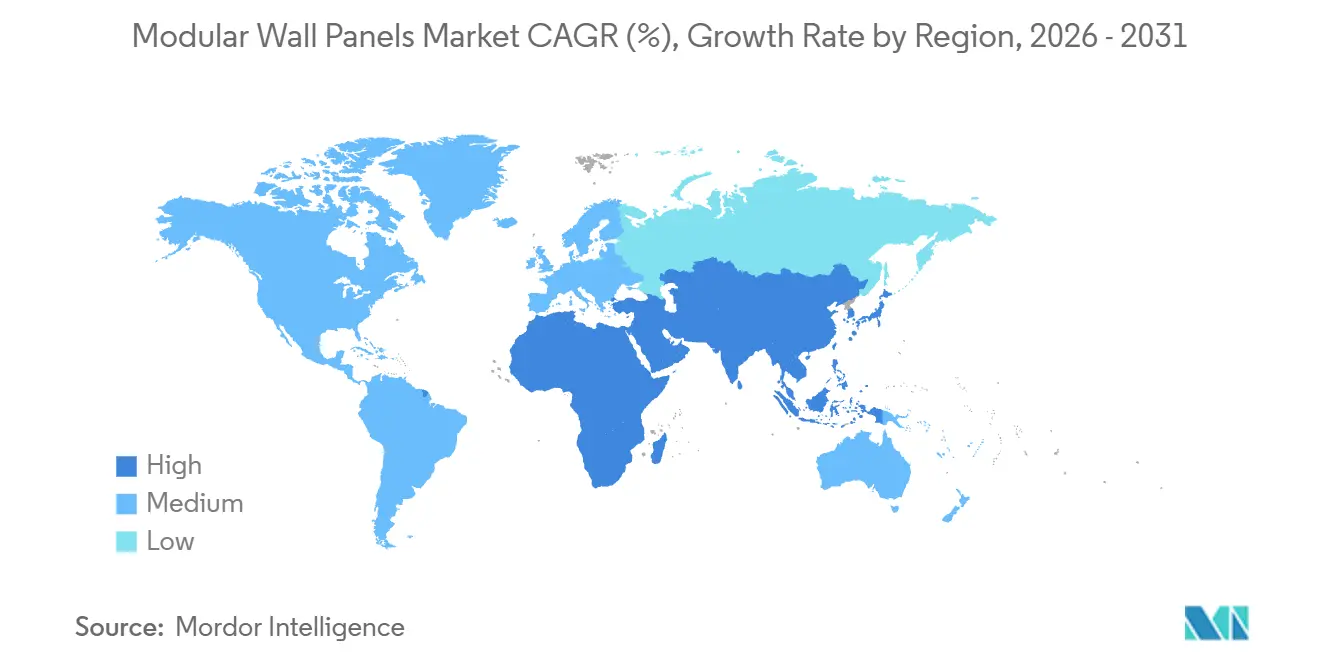
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
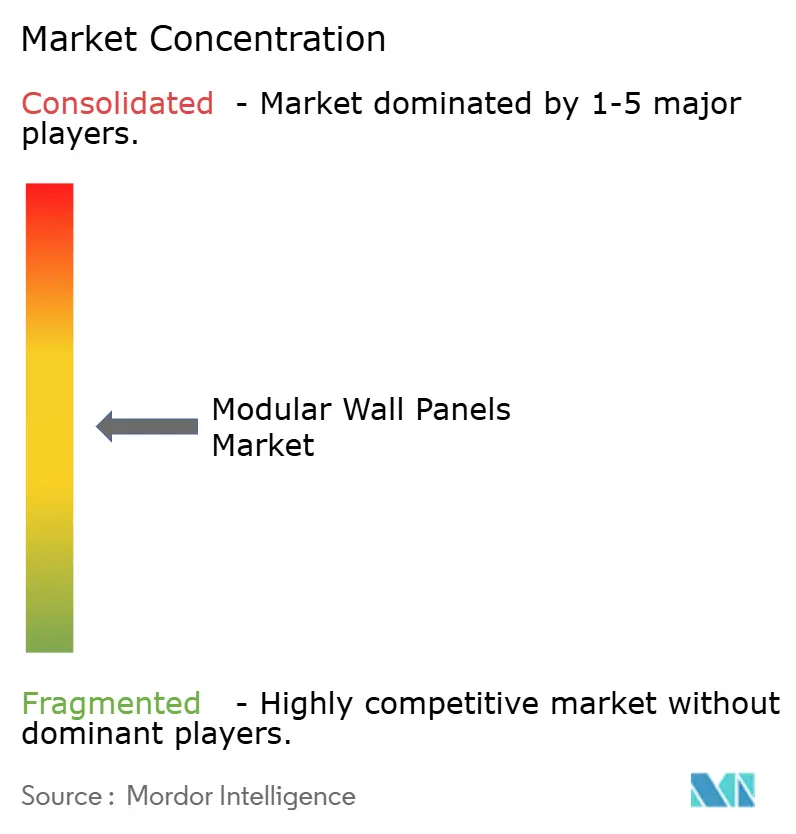
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモジュラー壁パネル市場分析
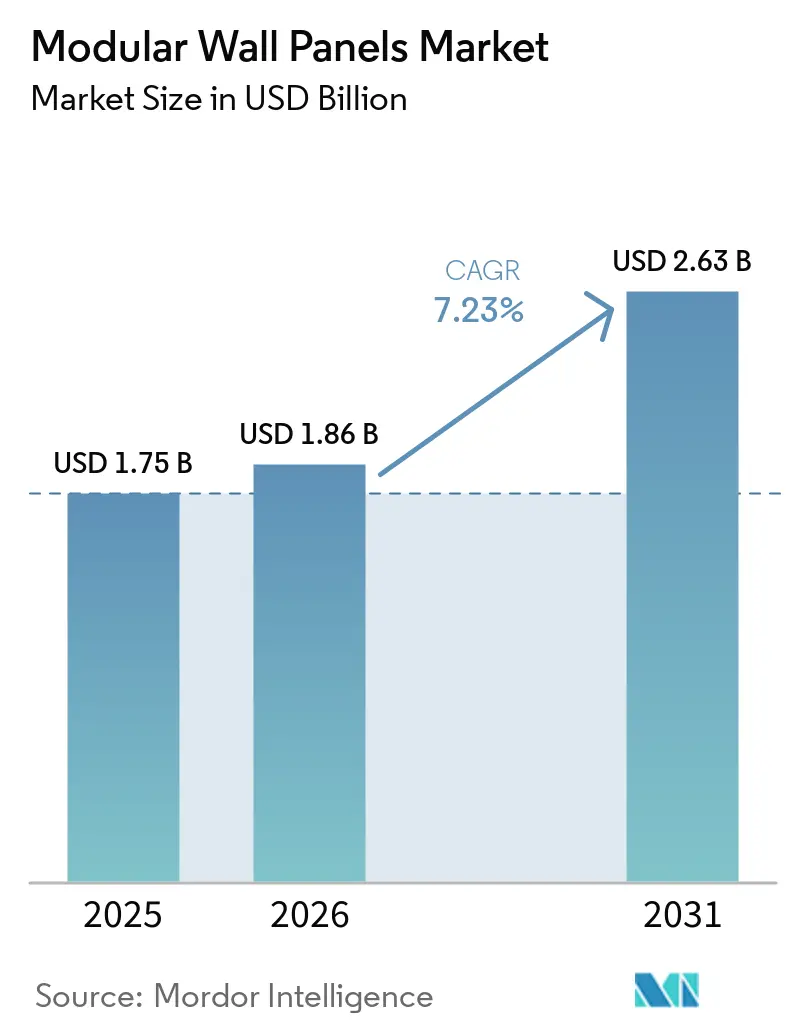
モジュラー壁パネルの市場規模は、2025年の1.75 ビリオン 米ドルから2026年には1.86 ビリオン 米ドルに増加し、2031年までに2.63 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.23%で成長する見込みです。労働力の確保が課題となる中、工場での組み立てが現場の専門職への依存を低減するため、オフサイト生産の重要性が高まっています。防火性能、エネルギー効率、内包炭素に関するコンプライアンス要件も、欧州および北米における壁システムの仕様策定方法を変えつつあります。商業顧客は、予測可能なスケジュール、再現性のある品質、建築承認を支援できる文書化をますます求めています。デジタル製品ライブラリおよびBIM対応設計ワークフローにより、製造業者のプロジェクトプロセスへの関与が早期化しています。投入コスト、資金調達の障壁、システムインターフェースにおける責任問題は、特に中小規模の製造業者や公共機関向けプロジェクトにおいて、普及の重要な制約として残っています。
主要レポートのポイント
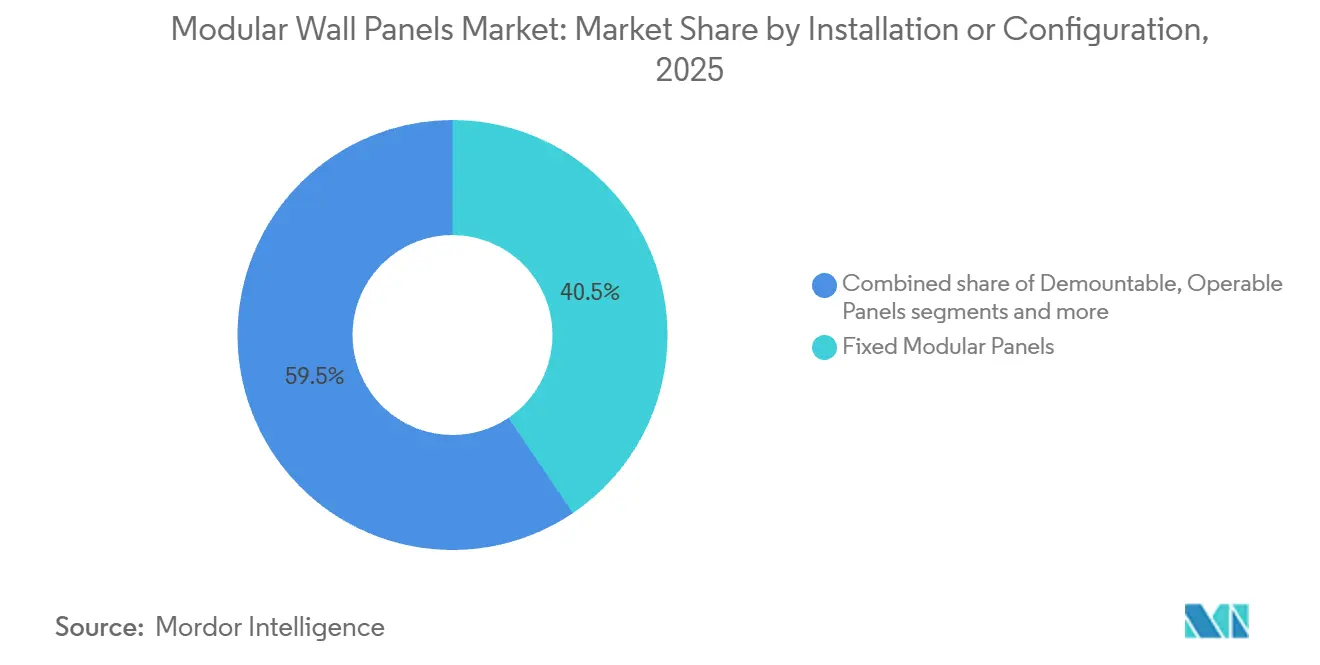
- 設置構成別では、固定モジュラーパネルが2025年のモジュラー壁パネル市場シェアの40.54%をリードし、クリップオン・スナップフィットシステムは2031年までにCAGR 9.56%を記録すると予測されています。
- 表面材料別では、金属が2025年のモジュラー壁パネル市場シェアの28.48%をリードし、ガラスパネルは2031年までにCAGR 8.33%を記録すると予測されています。
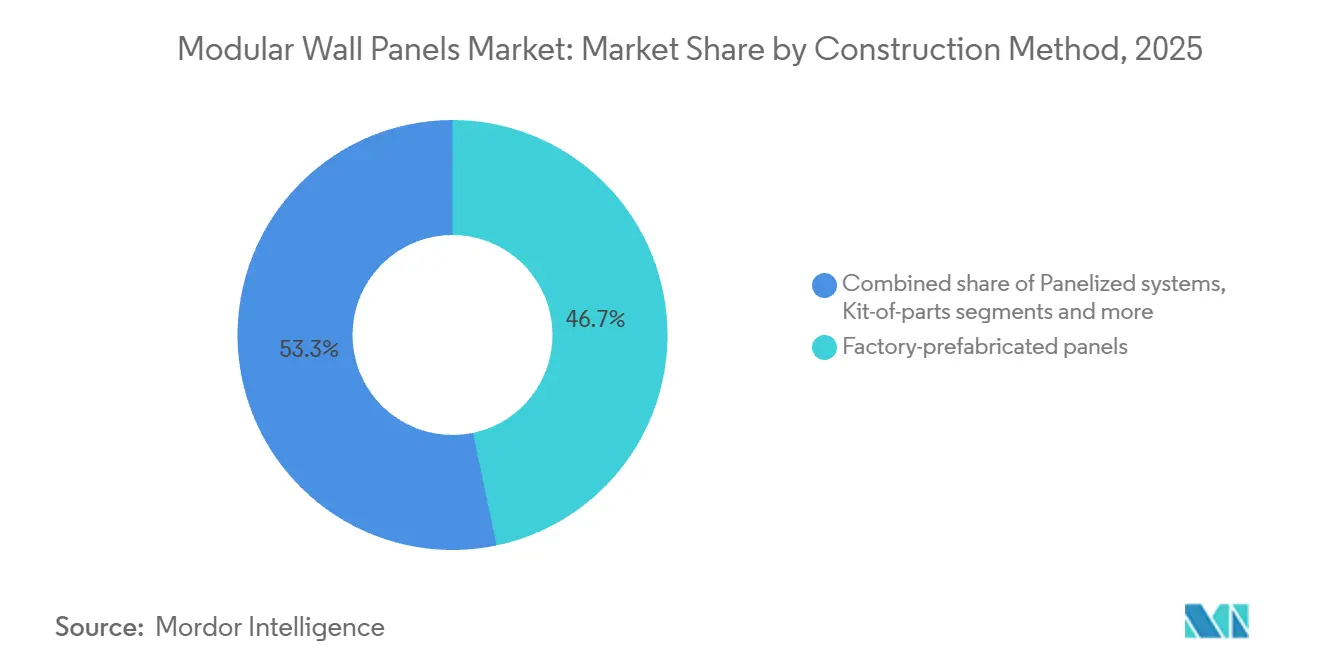
- 建設工法別では、工場プレファブパネルが2025年に46.71%の市場シェアでモジュラー壁パネル市場をリードし、キット・オブ・パーツおよびモジュラー組み立ては2031年までにCAGR 8.62%を記録すると予測されています。
- エンドユーザー別では、商業用途が2025年のモジュラー壁パネル市場シェアの73.62%をリードし、商業用医療施設向け用途は2031年までにCAGR 9.02%を記録すると予測されています。
- 流通チャネル別では、間接販売が2025年のモジュラー壁パネル市場シェアの62.00%をリードし、直接オンラインB2B販売は2031年までにCAGR 8.85%を記録すると予測されています。
- 地域別では、北米が2025年のモジュラー壁パネル市場シェアの31.68%をリードし、アジア太平洋地域は2031年までにCAGR 8.57%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルモジュラー壁パネル市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設労働力不足とオフサイト生産性 | +2.1% | グローバル、特に北米、西欧、オーストラリアで顕著 | 短期(2年以内) |
| エネルギー効率と内包炭素コンプライアンス | +1.6% | EU-27、英国、カナダ、米国および東アジアでの採用拡大 | 中期(2〜4年) |
| 手頃な住宅と急速な都市開発 | +1.3% | 北米、南アジア・東南アジア、サブサハラアフリカ | 中期(2〜4年) |
| コールドチェーン、データセンター、管理環境の拡大 | +0.8% | グローバル、特に北米、北欧、東アジアに集中 | 短期(2年以内) |
| 改修および居住中建物の改修需要 | +0.7% | 欧州、北米、日本 | 中期(2〜4年) |
| BIM対応標準化と工場自動化 | +0.6% | グローバル、デジタル調達義務のある市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設労働力不足とオフサイト生産性
労働力不足は、プロジェクト現場での作業を削減するため、モジュラー壁パネルのより広範な使用を後押ししています。米国建設業者協会(Associated Builders and Contractors)は、米国の建設セクターが2026年に349,000人の純増労働者を必要としていると推計しています[1]。工場生産は、希少な現場職人の作業を、より管理された環境で訓練できる生産職に移行させることができます。壁・天井産業協会(Association of the Wall and Ceiling Industry)は、オフサイトプログラムへのコミットメントによりプロジェクト全体の工期を15〜25%短縮できると述べています[2]。同業界団体は、パネル化工法により従来工法と比較して現場の骨組み作業員の必要数を60%以上削減できると報告しています。この優位性は、現場滞在時間の短縮が納期の確実性を向上させる遠隔地や気候制約のある場所で最も重要です。
エネルギー効率と内包炭素コンプライアンス
エネルギーおよび炭素に関する要件が、文書化された性能を持つ試験済み壁システムの必要性を高めています。欧州委員会は2026年2月に委任規則(EU)2026/331を発行し、改訂された建設製品規則に基づく建設製品の火災反応分類を更新しました。欧州のクラッディング基準が2026年1月31日に発効し、加盟国全体でより統一された防火安全レベルと認証ルートが確立されました。Kingspanは、同社のLEC Built-On壁パネルが、標準パネルと比較してモジュールA1〜A3全体で地球温暖化ポテンシャルを55%削減したと述べています[3]。2025年のACS Energy Letters誌の論文は、建物からの内包炭素が米国の国家温室効果ガス排出量の11%を占めると報告しています。A1またはA2の認証製品ラインを持つ製造業者は、設計プロセスの早期段階でコンプライアンス文書が必要とされる公共機関向けプロジェクトへの参加においてより有利な立場にあります。
手頃な住宅と急速な都市開発
手頃な住宅プログラムが、工業化建設工法のより大きな役割を生み出しています。モジュラービルディング協会(Modular Building Institute)は、モジュラーおよびパネル化工法が2025年に新たに完成した米国の集合住宅の7%を占め、記録上最高のシェアとなったと報告しています。同レポートは、米国のモジュラー集合住宅の活動量を2025年に7.1 ビリオン 米ドルと位置づけ、2029年までに11.3 ビリオン 米ドルを超えると予測しています。モジュラービルディング協会はまた、2025年の米国の住宅不足が470万戸であると報告しています[4]。公共発注のコミットメントは、開発業者や貸し手が新たな生産能力を支援する前に目に見えるプロジェクトパイプラインを必要とするため、工場稼働率を向上させることができます。この関係は、住宅プロジェクトがより迅速な完成と労働力確保に対するより大きなコントロールを必要とする場合に、モジュラー壁パネルを支援します。
コールドチェーン、データセンター、管理環境の拡大
データセンター、クリーンルーム、コールドチェーン施設は、管理されたジョイントと文書化された熱的・気密・衛生性能を持つ壁システムを必要とします。これらの用途は、品質チェックが現場への納品前に行われるため、工場プレファブパネルを好みます。Kingspanは2025年にアーカンソー州にデータソリューション用断熱パネル工場を開設し、2026年下半期にはより大規模なケンタッキー州施設を稼働させる予定です。同社は、ケンタッキー州施設が数億米ドルの年間収益を支援できると述べています。管理環境用途はまた、クリーンルーム、防火、熱的、蒸気制御要件を満たす材料を必要とします。商業用途と精密環境にわたるより広範なポートフォリオは、住宅活動が変化する際に製造業者が需要のバランスを取るのに役立ちます。
制約影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと資金調達の摩擦 | -1.8% | グローバル、プロジェクトファイナンスの深度が限られた新興市場で最も顕著 | 短期(2年以内) |
| 火災、湿気、インターフェース品質リスク | -0.9% | 英国、欧州、オーストラリア | 中期(2〜4年) |
| 輸送、取り扱い、現場許容誤差の制約 | -0.6% | 南米およびサブサハラアフリカ | 中期(2〜4年) |
| 鉄鋼、断熱材、木材、接着剤投入物の価格変動 | -1.1% | グローバル、米国第232条関税の影響を受ける市場に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期コストと資金調達の摩擦
新工場は、貸し手が生産能力拡大を支援する前に、多大な資本と信頼できる受注パイプランを必要とします。引用された調査によると、モジュラー製造施設には4,000万〜5,000万米ドルの資本が必要と推計されています。買い手もまた、従来の材料と比較してパネルシステムに対してより高い初期請求書に直面する可能性があります。プロジェクトレベルの労働コスト削減と工期短縮はこの差を相殺できますが、評価方法が納期速度を認識しない場合、それらのメリットは資金調達が困難です。仕様担当者は、熱橋、気密漏れ、またはジョイント性能に対する責任を受け入れなければならない場合、慣れ親しんだ現場施工システムを好む場合もあります。ASTM インターナショナルやISOなどの組織の基準はこの懸念を軽減できますが、仕様テンプレートは技術基準よりも変化が遅い場合が多いです。
鉄鋼、断熱材、木材、接着剤投入物の価格変動
鉄鋼、断熱材、木材、接着剤全体にわたるコスト変動は、モジュラー壁パネル市場参加者にとって当面の課題です。提供された資料によると、米国の鉄鋼およびアルミニウム輸入品には2026年に50%の関税が課され、針葉樹材には10%の関税、派生品には25%の関税が課されています。価格変動は金属面パネルに直接影響し、固定価格の商業入札の管理をより困難にする可能性があります。断熱コアのコストも、石油化学およびエネルギー状況に応じて独立して変動する可能性があります。自社で鉄鋼加工または断熱コア生産を行う製造業者は、すべての投入物を外部から購入するアセンブラーよりも、これらの変化に対してより大きなコントロールを持っています。このコスト差は、入札価格、利益率、およびコスト固定プロジェクト納品を提供する能力に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設置構成別:固定パネルがリードし、スナップフィット形式が成長
固定モジュラーパネルは2025年にモジュラー壁パネル市場シェアの40.54%を占めました。これらは、恒久的な設置を必要とするデータセンターの外皮、産業施設、オフィス改修において引き続き重要です。その地位は、構造的な恒久性と確立された設置慣行への需要を反映しています。クリップオンおよびスナップフィットシステムは最も急成長している構成であり、2031年までのCAGR予測は9.56%です。工具不要または簡略化された設置は、利用可能な作業員が少ない請負業者を支援します。したがって、モジュラー壁パネル市場は、予測可能な設置品質を損なうことなく専門労働力を削減するシステムを評価しています。
取り外し可能パネルは、時間の経過とともにレイアウトを変更する必要がある企業向けワークスペース顧客に引き続き対応しています。可動式および開閉式パネルは、熱性能よりも空間の柔軟性が重要な音響パーティション用途に対応しています。その他の構成カテゴリには、稼働中の施設での変更を必要とする医療顧客が使用するハイブリッド固定・取り外し可能形式が含まれます。これらのプロジェクトは、混乱を最小限に抑え、大規模な現場作業を回避することを高く評価しています。パネルジョイントが音響および熱性能を維持しなければならないため、精密製造は引き続き重要です。壁・天井産業協会は、オフサイト工法を現場労働力の制約とスケジュール要件への実際的な対応策として位置づけています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


表面材料別:金属がリードし、ガラスが台頭
金属は2025年に表面材料別のグローバルシェアの28.48%を占めました。金属パネルは、構造性能、熱効率、および冷蔵保管用途への実証済みの適合性を兼ね備えているため、広く使用されています。このセグメントは商業および産業建築全体で確立された実績を持っています。米国の関税リスクは、金属面システムの設置コスト圧力を高めています。これにより、設計要件や材料選択の優先事項が異なるプロジェクトにおいて、ガラスおよび複合材代替品により多くの機会が生まれています。ガラスパネルは、ファサード用途および断熱ガラス要件に支えられ、2031年までにCAGR 8.33%で成長すると予測されています。
低炭素材料要件が発展するにつれて、木材面システムの注目度が高まっています。大和ハウス工業、フジタ、葉釜製造は、間伐材を使用したカーテンウォール形式の外装木材パネル「幹太パネル」を開発し、2025年3月にこの構成として日本初の60分耐火認定を取得しました。コンクリートパネルは、公共インフラおよび地震活動が活発な地域において引き続き重要です。複合材および繊維セメント面材は、欧州およびアジア太平洋地域のプロジェクトにおけるレインスクリーンクラッディング要件に引き続き対応しています。モジュラー壁パネル産業における面材の組み合わせは、防火性能、熱制御、外観、および構造用途に対するさまざまなニーズを反映しています。
建設工法別:工場プレファブが標準を確立
工場プレファブパネルは2025年に建設工法別のグローバルシェアの46.71%を占めました。そのリードは、管理された工場環境で再現可能な寸法を生産し、品質チェックを実施する能力を反映しています。商業顧客は、現場での切断、インターフェース調整、および調整手直しを削減できるため、この一貫性を評価しています。CNC加工、ロボット溶接、品質管理システムへの工場投資がこの優位性を強化しています。工場プレファブ形式のモジュラー壁パネル市場規模は、設置前に文書化された性能を必要とする用途から恩恵を受けています。これらのシステムはまた、現場条件が不確実な場合にプロジェクトの工程を迅速化します。
キット・オブ・パーツおよびモジュラー組み立ては、2031年までにCAGR 8.62%で成長すると予測されています。この形式は、大型体積建設に必要な資本コミットメントなしにプロジェクト固有の組み立てを支援します。2025年に発表されたIEEEの研究では、AIを活用したBIMとモジュラー生成設計が96.1%のモジュラリティ適合率を達成し、1回の実行で128の実行可能な設計を生成したことが明らかになりました。パネル化システムは、材料とスケジュールの予測可能性が重要なコスト重視の住宅および軽商業工事に引き続き適しています。体積型コンポーネントは、管理された感染対策と音響性能がより高い単価を支持できる医療および教育プロジェクトで使用されています。キット・オブ・パーツシステムはまた、現場での保管スペースを最小限に抑えなが部屋ごとの納品を可能にすることで、居住中建物の改修を支援できます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:商業用途が主要需要基盤として維持
商業用途は2025年のグローバル需要の73.62%を占めました。商業建設は、プレミアム仕様、正式な調達方法、および複数拠点のプロジェクト要件を支援します。医療は最も急成長している商業用途であり、2031年までの予測CAGRは9.02%です。病院および医療施設は感染制御性能を必要とし、多くの場合、居住エリアへの混乱を最小限に抑えながら建設を進める必要があります。これらの要件は、管理されたインターフェースと再現可能な文書化を持つモジュラー壁パネルシステムを支援します。商業基盤には、厳格なスケジュールと品質要件を持つ企業向けフィットアウト、物流施設、その他のプロジェクトも含まれます。
住宅需要は2025年の需要の残りを占めており、住宅プログラムがより迅速な納品方法を求める中で変化しています。全米アパート協会は、モジュラービルディング協会を引用し、モジュラーおよびパネル化工法が2025年に完成した米国の集合住宅の7%を占めたと報告しています。サンゲツは2026年2月に、スマートJG設置工法を使用した住宅および商業内装用途向けのINNO PANELを発売しました。この製品は、北米以外での住宅向けイノベーションを示しています。住宅への普及率は多くの先進市場で30%未満にとどまっており、公共住宅プログラムと地域のサプライチェーンがより広範な採用を支援する場合に成長の余地があります。したがって、モジュラー壁パネル産業は、高仕様の商業建築とより標準化された住宅要件の両方に対応できます。
流通チャネル別:間接販売が規模を維持しながら直接B2Bが成長
間接販売は2025年のグローバル収益の62.00%を占めました。ディストリビューターは、断片化した建設市場において技術サポート、請負業者向け信用、プロジェクト物流、ショールームアクセスを引き続き提供しています。これらのサービスは、製造業者が直接的な地域プレゼンスを持たない場合に引き続き重要です。直接オンラインB2B販売は、2031年までにCAGR 8.85%で成長すると予測されています。大規模な商業顧客は、複数の拠点にわたって仕様を標準化するために直接チャネルを使用しています。オンライン直接販売のモジュラー壁パネル市場規模は、より明確な価格設定と構成に対するより良いコントロールへの需要に支えられています。
直接調達により、仕様担当者は中間ステップなしに製品ライブラリ、熱計算、カスタム構成、および拘束力のある見積もりにアクセスできます。DIRTTは2026年第2四半期に4,030万米ドルの収益と34.7%の粗利益率を報告し、前年同期の27.8%と比較しました。同社のコンストラクションサービスモデルは、設計ソフトウェアと直接プロジェクト納品を組み合わせています。従来のディストリビューターは、設計サービスとシスムインテグレーションを強調することで対応しています。地域のディストリビューターはデジタルインフラのレベルが異なるため、この移行は不均一です。デジタルツールと近隣の生産能力を結びつける製造業者は、直接仕様と納品ニーズをより良く支援できます。
地域分析
北米は2025年にモジュラー壁パネル市場シェアの31.68%を占めました。米国は、集合住宅、商業プロジェクト、データセンター、管理環境施設を通じて地域需要を支援しています。モジュラーおよびパネル化工法は、2025年に新たに完成した米国の集合住宅の7%を占めました。テキサス州、フロリダ州、南東部のサンベルト都市では、労働力の確保と資金調達期間が重要な、より迅速なプロジェクト納品への需要があります。第232条関税もまた、調達経済を変え、輸入依存のサプライヤーよりも国内統合製造業者を優遇しています。
防火安全要件、持続可能性コンプライアンス、および改修需要が欧州を形成しています。欧州委員会の2026年規制は、建設製品規則に基づく製品の防火分類を更新しています。英国の承認文書Bは、関連する外壁材料が最低A2-s1,d0またはA1分類を満たすことを要求しています。ドイツは、エネルギー効率の高い建物改修プログラムを通じて連続プレファブ改修を支援しています。フランス、北欧諸国、ベネルクスはバイオベースおよび低炭素パネルを好み、スペインとイタリアは地震地帯でのコンクリートシステムへの需要を維持しています。
アジア太平洋地域は2031年までにCAGR 8.57%で成長すると予測されています。中国は、新築建設におけるプレファブ建築の使用を増加させる政策を通じて生産能力投資を支援しています。シンガポールの製造・組み立て設計(Design-for-Manufacturing-and-Assembly)プログラムは延べ床面積の70%を目標とし、68%を達成しており、モジュラー採用の地域的な参照点を設定しています。日本は、耐火認定木材パネルおよび内装システムを通じてプレミアム製品開発に貢献しています。大和ハウス工業、フジタ、葉釜製造は、2025年3月に幹太パネル構成として日本初の60分耐火認定を取得しました。サンゲツは2026年2月にINNO PANELを発売し、内装壁システムの継続的な製品開発を示しています。南米、中東、アフリカは、物流、地域生産能力、道路インフラが対応可能な機会に影響を与える初期段階の地域として残っています。

競合ランドスケープ
モジュラー壁パネル市場は、大規模な外皮システム製造業者の間では適度に集約されており、地域および専門サプライヤーは依然として多数存在しています。Kingspan Group、METECNO、Trimo、Assan Panel、Lindabは、広範な製造ネットワークと確立されたプロジェクト実績を通じて上位層を形成しています。これらの企業は、断熱コア生産、認証リソース、および複数の地域にサービスを提供する能力から恩恵を受けています。Kingspanは2025年に断熱建物外皮事業に5億ユーロ(5億8,810万米ドル)以上を投資しました。同社のグローバル資本プログラムは合計12億ユーロ(14億米ドル)であり、20億ユーロ(23米ドル)の追加収益能力を目標としています。
コンプライアンス試験とデジタル仕様ツールが競争においてより重要になっています。2026年の欧州防火分類フレームワークは、既存の試験インフラと認証製品ラインを持つ製造業者を優遇しています。Kingspanのアーカンソー州およびケンタッキー州でのデータソリューション拡大は、管理環境需要への注力を示しています。サンゲツは2026年にINNO PANELを発売し、日本でのモジュラー内装壁の提供を拡大しました。
低炭素改修システム、クリーンルームグレードの内装、およびアクセスしやすい住宅組み立てに機会が残っています。地域企業はカスタマイズと地域技術サポートを通じて競争できます。ただし、防火認定、デジタルライブラリ、および大規模な資本プログラムのためのリソースが少ない場合があります。DIRTTは、数量価格設定ではなく、プロジェクトの確実性とデジタルモデルの適応性を通じて競争しています。同社は2026年第2四半期の将来見通しパイプラインとして3億3,800万米ドルを報告しました。
モジュラー壁パネル産業リーダー
-
Kingspan Group
-
ArcelorMittal
-
Owens Corning
-
Tata Steel
-
METECNO GROUP
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:Saint-Gobainは、子会社CertainTeed Canada Inc.を通じてMCM Acousticalを買収する予定です。MCM Acousticalはオンタリオ州ミシサガで木材天井・壁パネルを製造しています。この買収により、CertainTeed Architecturalに70,000平方フィートの製造施設と90名の従業員が追加されます。この取引により、カナダにおける建築用壁パネルの製造能力が拡大し、北米でのSaint-Gobainの軽量建設事業が支援されます。
- 2026年7月:Saint-Gobainは、ノースカロライナ州レキシントンのガラス繊維工場を買収するための最終合意を締結する予定です。この工場は、高性能石膏ボードおよび断熱パネルシステム向けの内部ガラスマット生産を支援します。
- 2026年5月:Kingspan Groupはサウジアラビアに製造施設を開設しした。この施設は中東での断熱パネルおよびデータソリューション事業を拡大し、同地域のビジョン2030インフラおよびデータセンタープログラム向けのパネル供給を支援します。
- 2026年5月:Kingspan Insulated Panels Czech Republicはフラデツ・クラーロヴェに3,000万ユーロ(3,520万米ドル)の生産施設を開設しました。この施設により地域生産能力が10万平方メートルから13万5,000平方メートルに増加し、年間最大2,000平方キロメートルの断熱パネルの計画生産量を持っています。この施設はドイツ語圏の欧州市場にサービスを提供し、30名以上の直接雇用を創出しました。


グローバルモジュラー壁パネル市場レポートの範囲
モジュラー壁パネルは、多様な内部環境に対して柔軟で効率的な空間管理ソリューションを提供するよう設計されています。モジュラー壁パネル市場は、設置・構成、表面材料、建設工法、エンドユーザー、流通チャネル、地域別にセグメント化されています。設置・構成別では、市場は固定モジュラーパネル、取り外し可能パネル、可動式/開閉式パネル、クリップオン/スナップフィットシステム、その他にセグメント化されています。表面材料別では、市場は金属パネル、コンクリートパネル、木材パネル、ガラスパネル、その他の材料にセグメント化されています。建設工法別では、市場は工場プレファブパネル、パネル化システム、キット・オブ・パーツ/モジュラー組み立て、体積型モジュラー壁コンポーネント、その他にセグメント化されています。エンドユーザー別では、市場は住宅および商業にセグメント化されています。流通チャネル別では、市場は直接販売および間接販売にセグメント化されています。地域別では、市場は北米、南米、欧州、アジア太平洋、中東・アフリカにセグメント化されています。レポートは、上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供しています。
| 固定モジュラーパネル |
| 取り外し可能パネル |
| 可動式/開閉式パネル |
| クリップオン/スナップフィットシステム |
| その他 |
| 金属パネル |
| コンクリートパネル |
| 木材パネル |
| ガラスパネル |
| その他の材料 |
| 工場プレファブパネル |
| パネル化システム |
| キット・オブ・パーツ/モジュラー組み立て |
| 体積型モジュラー壁コンポーネント |
| その他 |
| 住宅 |
| 商業 |
| 直接販売 |
| 間接販売 |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 設置・構成別 | 固定モジュラーパネル | |
| 取り外し可能パネル | ||
| 可動式/開閉式パネル | ||
| クリップオン/スナップフィットシステム | ||
| その他 | ||
| 表面材料別 | 金属パネル | |
| コンクリートパネル | ||
| 木材パネル | ||
| ガラスパネル | ||
| その他の材料 | ||
| 建設工法別 | 工場プレファブパネル | |
| パネル化システム | ||
| キット・オブ・パーツ/モジュラー組み立て | ||
| 体積型モジュラー壁コンポーネント | ||
| その他 | ||
| エンドユーザー別 | 住宅 | |
| 商業 | ||
| 流通チャネル別 | 直接販売 | |
| 間接販売 | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのモジュラー壁パネルの予測は?
モジュラー壁パネルの市場規模は、2026年の1.86 ビリオン 米ドルから2031年までに2.63 ビリオン 米ドルに達すると予測されており、CAGR 7.23%で成長します。
最も急成長している設置形式は何ですか?
クリップオンおよびスナップフィットシステムは、専門的な設置要件を削減するため、2031年までにCAGR 9.56%で成長すると予測されています。
最大の需要を占めるエンドユーザーはどれですか?
商業用途は2025年の需要の73.62%を占め、医療、企業向けフィットアウト、物流、管理環境に支えられています。
工場プレファブパネルが広く使用されている理由は何ですか?
工場プレファブパネルは2025年に46.71%を占めており、管理された生産が寸法精度、再現可能な品質、コンプライアンス文書化を支援するためです。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、都市化、プレファブ政策、地域製品開発に支えられ、2031年までにCAGR 8.57%で成長すると予測されています。
より広範な採用に対する主な障壁は何ですか?
高い初期投資、資金調達の制約、インターフェース責任、鉄鋼、断熱材、木材、接着剤コストの変動が主要な制約として残っています。


 お客様のデータは安全であり、販売や共有は一切行われません。

