
Marktgröße und Marktanteil für modulare Wandpaneele
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.86 Milliarden US-Dollar |
| Marktgröße (2031) | 2.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.23 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für modulare Wandpaneele von Mordor Intelligence
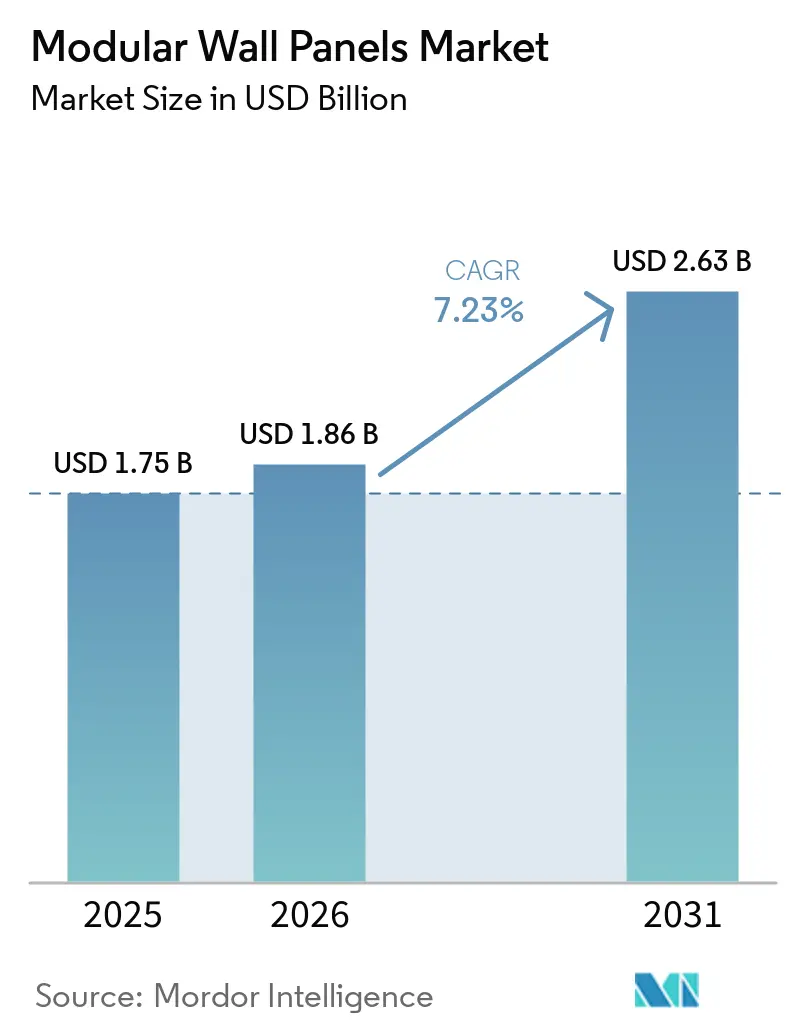
Die Marktgröße für modulare Wandpaneele wird voraussichtlich von 1,75 Milliarden USD im Jahr 2025 auf 1,86 Milliarden USD im Jahr 2026 steigen und bis 2031 2,63 Milliarden USD erreichen, mit einem CAGR von 7,23 % über den Zeitraum 2026–2031. Die Verfügbarkeit von Arbeitskräften macht die Offsite-Produktion relevanter, da die Werksfertigung die Abhängigkeit von spezialisierten Baustellenteams verringert. Compliance-Anforderungen hinsichtlich Brandschutzleistung, Energieeffizienz und gebundenem Kohlenstoff verändern auch die Art und Weise, wie Wandsysteme in Europa und Nordamerika spezifiziert werden. Gewerbliche Kunden verlangen zunehmend planbare Zeitpläne, gleichbleibende Qualität und Dokumentation, die Baugenehmigungen unterstützen kann. Digitale Produktbibliotheken und BIM-kompatible Entwurfsabläufe verlagern die Herstellerbeteiligung früher in den Projektprozess. Inputkosten, Finanzierungshürden und Haftung an Systemschnittstellen bleiben wichtige Einschränkungen für die Akzeptanz, insbesondere für kleinere Hersteller und institutionelle Projekte.
Wichtigste Erkenntnisse des Berichts
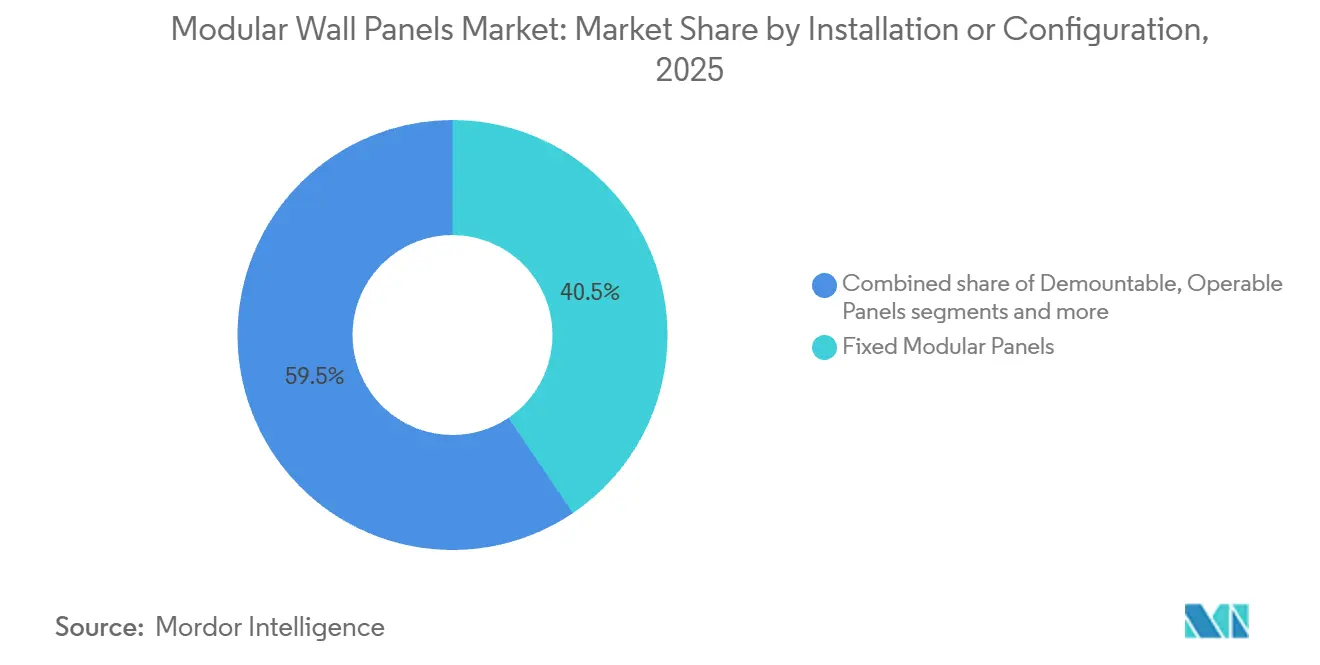
- Nach Installationskonfiguration führten fest montierte modulare Paneele mit einem Marktanteil von 40,54 % im Markt für modulare Wandpaneele im Jahr 2025, während Clip-on- und Snap-fit-Systeme bis 2031 voraussichtlich einen CAGR von 9,56 % verzeichnen werden.
- Nach Oberflächenmaterial führten Metalle mit einem Marktanteil von 28,48 % im Markt für modulare Wandpaneele im Jahr 2025, während Glaspaneele bis 2031 voraussichtlich einen CAGR von 8,33 % verzeichnen werden.
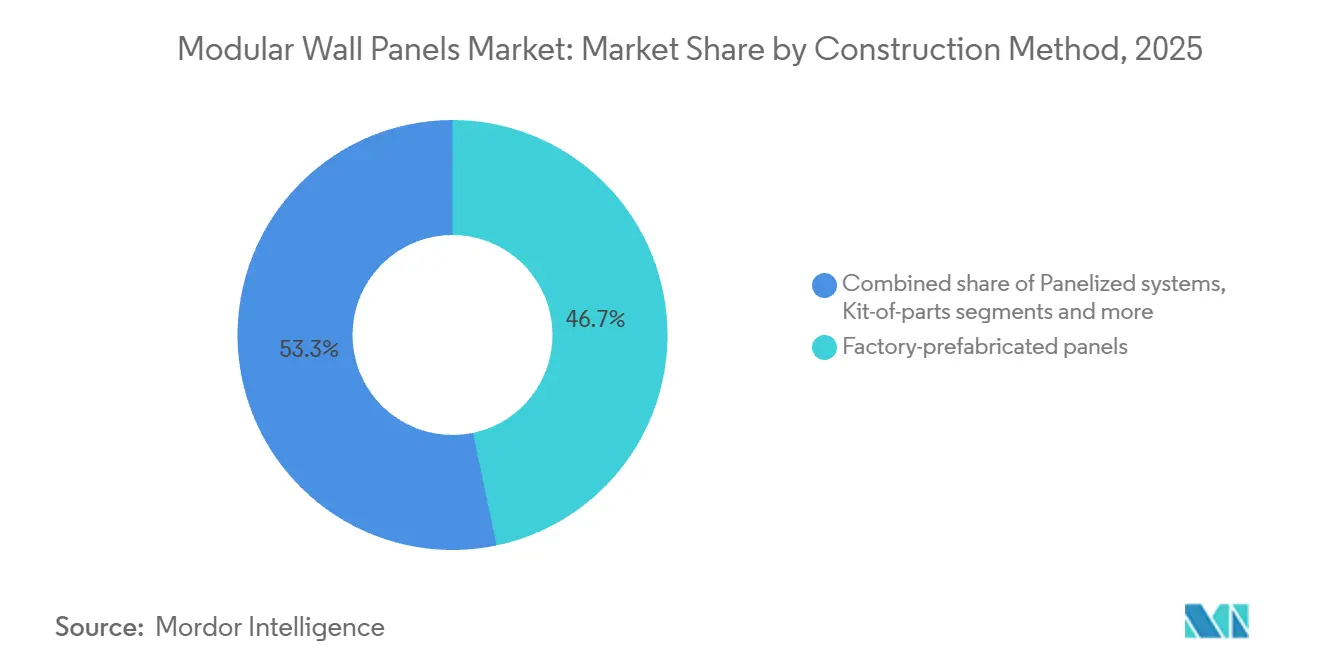
- Nach Konstruktionsmethode führten werkvorgefertigte Paneele den Markt für modulare Wandpaneele mit einem Marktanteil von 46,71 % im Jahr 2025 an, während Bausatz- und modulare Montagesysteme bis 2031 voraussichtlich einen CAGR von 8,62 % verzeichnen werden.
- Nach Endnutzer führten gewerbliche Anwendungen mit einem Marktanteil von 73,62 % im Markt für modulare Wandpaneele im Jahr 2025, während gewerbliche Gesundheitsanwendungen bis 2031 voraussichtlich einen CAGR von 9,02 % verzeichnen werden.
- Nach Vertriebskanal führte der indirekte Vertrieb mit einem Marktanteil von 62,00 % im Markt für modulare Wandpaneele im Jahr 2025, während der direkte Online-B2B-Vertrieb bis 2031 voraussichtlich einen CAGR von 8,85 % verzeichnen wird.
- Nach Geografie führte Nordamerika mit einem Marktanteil von 31,68 % im Markt für modulare Wandpaneele im Jahr 2025, während der asiatisch-pazifische Raum bis 2031 voraussichtlich einen CAGR von 8,57 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für modulare Wandpaneele
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel im Bauwesen und Offsite-Produktivität | +2.1% | Global, am stärksten in Nordamerika, Westeuropa und Australien | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienz und Compliance hinsichtlich gebundenem Kohlenstoff | +1.6% | EU-27, Vereinigtes Königreich, Kanada, mit wachsender Akzeptanz in den Vereinigten Staaten und Ostasien | Mittelfristig (2–4 Jahre) |
| Sozialer Wohnungsbau und schnelle Stadtentwicklung | +1.3% | Nordamerika, Süd- und Südostasien sowie Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Expansion von Kühlketten, Rechenzentren und kontrollierten Umgebungen | +0.8% | Global, konzentriert in Nordamerika, Nordeuropa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Renovierung und Sanierung bewohnter Gebäude | +0.7% | Europa, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| BIM-gestützte Standardisierung und Fabrikautomatisierung | +0.6% | Global, konzentriert in Märkten mit digitalen Beschaffungsvorgaben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel im Bauwesen und Offsite-Produktivität
Der Arbeitskräftemangel unterstützt den breiteren Einsatz modularer Wandpaneele, da er die auf der Baustelle durchgeführten Arbeiten reduziert. Die Associated Builders and Contractors schätzten, dass der Bausektor der Vereinigten Staaten im Jahr 2026 349.000 neue Nettostellen benötigt[1]. Die Werksfertigung kann Arbeiten von knappen Baustellengewerken auf Produktionsrollen verlagern, die in einem kontrollierten Umfeld ausgebildet werden können. Die Association of the Wall and Ceiling Industry gibt an, dass engagierte Offsite-Programme die gesamte Projektdauer um 15–25 % reduzieren können[2]. Derselbe Branchenverband berichtet, dass panelisierte Konstruktion den Bedarf an Rohbauteams auf der Baustelle im Vergleich zu konventionellen Methoden um 60 % oder mehr reduzieren kann. Dieser Vorteil ist besonders relevant an abgelegenen und klimatisch anspruchsvollen Standorten, wo weniger Baustellenzeit die Liefersicherheit verbessert.
Energieeffizienz und Compliance hinsichtlich gebundenem Kohlenstoff
Energie- und Kohlenstoffanforderungen erhöhen den Bedarf an geprüften Wandsystemen mit dokumentierter Leistung. Die Europäische Kommission erließ im Februar 2026 die Delegierte Verordnung (EU) 2026/331, um die Brandverhaltensklassifizierungen für Bauprodukte im Rahmen der überarbeiteten Bauproduktenverordnung zu aktualisieren. Eine europäische Fassadennorm trat am 31. Januar 2026 in Kraft und legte einheitlichere Brandschutzniveaus und Zertifizierungswege in den Mitgliedstaaten fest. Kingspan erklärte, dass sein LEC Built-On Wandpaneel das globale Erwärmungspotenzial über die Module A1–A3 um 55 % im Vergleich zum entsprechenden Standardpaneel reduziert hat[3]. Ein Artikel in ACS Energy Letters aus dem Jahr 2025 berichtete, dass der gebundene Kohlenstoff aus Gebäuden 11 % der nationalen Treibhausgasemissionen in den Vereinigten Staaten ausmachte. Hersteller mit zertifizierten A1- oder A2-Produktsortimenten sind besser positioniert, um an institutionellen Projekten teilzunehmen, bei denen Compliance-Dokumentation früh im Entwurfsprozess erforderlich ist.
Sozialer Wohnungsbau und schnelle Stadtentwicklung
Programme für sozialen Wohnungsbau schaffen eine größere Rolle für industrialisierte Baumethoden. Das Modular Building Institute berichtete, dass modulare und panelisierte Ansätze im Jahr 2025 7 % der neu fertiggestellten Mehrfamilienhäuser in den Vereinigten Staaten ausmachten, den höchsten jemals verzeichneten Anteil. Derselbe Bericht bezifferte die modulare Mehrfamilienhausaktivität in den Vereinigten Staaten im Jahr 2025 auf 7,1 Milliarden USD und prognostizierte, dass sie bis 2029 11,3 Milliarden USD übersteigen wird. Das Modular Building Institute berichtete auch von einem Wohnungsdefizit von 4,7 Millionen Einheiten in den Vereinigten Staaten im Jahr 2025[4]. Öffentliche Auftragsverpflichtungen können die Werksauslastung verbessern, da Projektentwickler und Kreditgeber sichtbare Projektpipelines benötigen, bevor sie neue Kapazitäten unterstützen. Diese Beziehung unterstützt modulare Wandpaneele dort, wo Wohnbauprojekte eine schnellere Fertigstellung und eine bessere Kontrolle über die Verfügbarkeit von Arbeitskräften benötigen.
Expansion von Kühlketten, Rechenzentren und kontrollierten Umgebungen
Rechenzentren, Reinräume und Kühlkettenanlagen benötigen Wandsysteme mit kontrollierten Fugen und dokumentierter thermischer, luftdichter und hygienischer Leistung. Diese Anwendungen bevorzugen werkvorgefertigte Paneele, da Qualitätsprüfungen vor der Lieferung an die Baustelle stattfinden. Kingspan eröffnete 2025 ein Werk für gedämmte Paneele für Datenlösungen in Arkansas und nimmt in der zweiten Hälfte des Jahres 2026 eine größere Anlage in Kentucky in Betrieb. Das Unternehmen erklärte, dass die Anlage in Kentucky einen Jahresumsatz in dreistelliger Millionenhöhe in USD unterstützen könnte. Anwendungen in kontrollierten Umgebungen benötigen auch Materialien, die Reinraum-, Brand-, Wärme- und Dampfsperranforderungen erfüllen. Ein breiteres Portfolio über gewerbliche und Präzisionsumgebungen hinweg kann Herstellern helfen, die Nachfrage auszugleichen, wenn sich die Wohnbauaktivität ändert.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und Finanzierungshürden | -1.8% | Global, am stärksten in Schwellenmärkten mit begrenzter Projektfinanzierungstiefe | Kurzfristig (≤ 2 Jahre) |
| Brand-, Feuchtigkeits- und Schnittstellenqualitätsrisiken | -0.9% | Vereinigtes Königreich, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Transport-, Handhabungs- und Baustellentoleranzbeschränkungen | -0.6% | Südamerika und Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Volatilität bei Stahl-, Dämm-, Holz- und Klebstoffinputs | -1.1% | Global, konzentriert in Märkten, die den US-amerikanischen Section-232-Zöllen ausgesetzt sind | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition und Finanzierungshürden
Neue Werke erfordern erhebliches Kapital und verlässliche Auftragspipelines, bevor Kreditgeber eine Kapazitätserweiterung unterstützen. Die zitierte Forschung schätzt, dass eine modulare Fertigungsanlage ein Kapital von 40 bis 50 Millionen USD erfordert. Käufer können auch mit einer höheren Anfangsrechnung für Panelsysteme als für konventionelle Materialien konfrontiert sein. Arbeitseinsparungen auf Projektebene und kürzere Zeitpläne können diesen Unterschied ausgleichen, aber diese Vorteile sind schwieriger zu finanzieren, wenn Bewertungsmethoden die Liefergeschwindigkeit nicht berücksichtigen. Planer können auch vertraute, vor Ort errichtete Systeme bevorzugen, wenn sie die Verantwortung für Wärmebrücken, Luftundichtigkeiten oder Fugenleistung übernehmen müssen. Normen von Organisationen wie ASTM International und ISO können diese Bedenken verringern, aber Spezifikationsvorlagen ändern sich oft langsamer als technische Normen.
Volatilität bei Stahl-, Dämm-, Holz- und Klebstoffinputs
Kostenvolatilität bei Stahl, Dämmstoffen, Holz und Klebstoffen ist eine unmittelbare Herausforderung für die Marktteilnehmer im Markt für modulare Wandpaneele. Das bereitgestellte Material gibt an, dass Stahl- und Aluminiumimporte in den Vereinigten Staaten im Jahr 2026 mit 50 % Zöllen belegt sind, während Schnittholz einem Zoll von 10 % und Derivate einem Zoll von 25 % unterliegen. Preisänderungen wirken sich direkt auf metallbeschichtete Paneele aus und können die Verwaltung von Festpreisangeboten im gewerblichen Bereich erschweren. Dämmkernkosten können sich auch unabhängig von petrochemischen und Energiebedingungen entwickeln. Hersteller mit eigener Stahlverarbeitung oder Dämmkernproduktion haben mehr Kontrolle über diese Veränderungen als Montagebetriebe, die alle Inputs extern einkaufen. Dieser Kostenunterschied kann die Angebotspreisgestaltung, die Margen und die Fähigkeit beeinflussen, eine kostenfixierte Projektabwicklung anzubieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Installationskonfiguration: Fest montierte Paneele führen, während Snap-fit-Formate wachsen
Fest montierte modulare Paneele hielten im Jahr 2025 einen Marktanteil von 40,54 % im Markt für modulare Wandpaneele. Sie bleiben relevant für Rechenzentrumsgebäudehüllen, Industrieanlagen und Bürosanierungen, die dauerhafte Installationen benötigen. Ihre Position spiegelt die Nachfrage nach struktureller Dauerhaftigkeit und etablierten Installationspraktiken wider. Clip-on- und Snap-fit-Systeme sind die am schnellsten wachsende Konfiguration mit einem prognostizierten CAGR von 9,56 % bis 2031. Werkzeugfreie oder vereinfachte Installation unterstützt Auftragnehmer, die mit kleineren verfügbaren Teams konfrontiert sind. Der Markt für modulare Wandpaneele belohnt daher Systeme, die Facharbeit reduzieren, ohne eine vorhersehbare Installationsqualität zu beeinträchtigen.
Demontierbare Paneele bedienen weiterhin gewerbliche Arbeitsbereichskunden, die Layouts im Laufe der Zeit ändern müssen. Bewegliche und operable Paneele adressieren akustische Trennwandanwendungen, bei denen Raumflexibilität wichtiger ist als thermische Leistung. Die andere Konfigurationskategorie umfasst hybride fest montierte und demontierbare Formate, die von Gesundheitskunden verwendet werden, die Änderungen während des laufenden Betriebs benötigen. Diese Projekte legen großen Wert auf die Reduzierung von Störungen und die Vermeidung umfangreicher Baustellenarbeiten. Präzisionsfertigung bleibt wichtig, da Panelfugen akustische und thermische Leistung erhalten müssen. Die Association of the Wall and Ceiling Industry identifiziert Offsite-Methoden als praktische Antwort auf Baustellenarbeitsbeschränkungen und Terminplanungsanforderungen.


Nach Oberflächenmaterial: Metalle führen, während Glas an Bedeutung gewinnt
Metalle hielten im Jahr 2025 einen globalen Anteil von 28,48 % nach Oberflächenmaterial. Metallpaneele werden weit verbreitet eingesetzt, da sie strukturelle Leistung, thermische Effizienz und bewährte Eignung für Kühllageanwendungen kombinieren. Das Segment hat eine etablierte Erfolgsbilanz in gewerblichen und industriellen Gebäuden. Die Zollbelastung in den Vereinigten Staaten erhöht den Installationskostendruck auf metallbeschichtete Systeme. Dies gibt Glas- und Verbundwerkstoffen mehr Möglichkeiten in Projekten, bei denen Designanforderungen oder Materialauswahlprioritäten abweichen. Glaspaneele werden voraussichtlich bis 2031 mit einem CAGR von 8,33 % wachsen, unterstützt durch Fassadenanwendungen und Anforderungen an Isolierverglasung.
Holzbeschichtete Systeme gewinnen an Sichtbarkeit, da Anforderungen an kohlenstoffarme Materialien zunehmen. Daiwa House Industry, Fujita und Hagauma Manufacturing entwickelten das Kantai Panel, ein Außenwandpaneel im Vorhangfassadenformat aus Durchforstungsholz, das im März 2025 Japans erste 60-Minuten-Brandschutzzertifizierung für diese Konfiguration erhielt. Betonpaneele bleiben wichtig für öffentliche Infrastruktur und seismisch aktive Standorte. Verbundwerkstoff- und Faserzementbeschichtungen bedienen weiterhin Hinterlüftungsfassadenanforderungen in europäischen und asiatisch-pazifischen Projekten. Die Mischung der Oberflächenmaterialien in der Branche für modulare Wandpaneele spiegelt unterschiedliche Anforderungen an Brandschutzleistung, Wärmekontrolle, Erscheinungsbild und strukturelle Nutzung wider.
Nach Konstruktionsmethode: Werkvorfertigung setzt den Standard
Werkvorgefertigte Paneele hielten im Jahr 2025 einen globalen Anteil von 46,71 % nach Konstruktionsmethode. Ihre Führungsposition spiegelt die Fähigkeit wider, wiederholbare Abmessungen herzustellen und Qualitätsprüfungen in einer kontrollierten Werksumgebung durchzuführen. Gewerbliche Käufer schätzen diese Konsistenz, da sie Feldschnitte, Schnittstellenanpassungen und Koordinationsüberarbeitungen reduzieren kann. Werksinvestitionen in CNC-Fertigung, Roboterschweißen und Qualitätskontrollsysteme verstärken diesen Vorteil. Die Marktgröße für modulare Wandpaneele im Bereich werkvorgefertigter Formate profitiert von Anwendungen, die eine dokumentierte Leistung vor der Installation erfordern. Diese Systeme unterstützen auch eine schnellere Projektabfolge, wenn die Baustellenbedingungen unsicher sind.
Bausatz- und modulare Montagesysteme werden voraussichtlich bis 2031 mit einem CAGR von 8,62 % wachsen. Dieses Format unterstützt projektspezifische Montage ohne das Kapitalengagement, das für maßgeschneiderte volumetrische Konstruktion erforderlich ist. Eine 2025 veröffentlichte IEEE-Studie ergab, dass KI-gestütztes BIM und modulares generatives Design eine Modularitätskonformität von 96,1 % erreichten und 128 realisierbare Designs pro Durchlauf generierten. Panelisierte Systeme bleiben für kostensensible Wohn- und leichte Gewerbeprojekte geeignet, bei denen Material- und Terminplanungszuverlässigkeit wichtig sind. Volumetrische Komponenten werden in Gesundheits- und Bildungsprojekten eingesetzt, bei denen kontrollierte Infektions- und akustische Leistung höhere Stückkosten rechtfertigen können. Bausatzsysteme können auch Sanierungen in bewohnten Gebäuden unterstützen, indem sie eine raumweise Lieferung mit weniger Baustellenlagerung ermöglichen.
Nach Endnutzer: Gewerbliche Anwendungen bleiben die primäre Nachfragebasis
Gewerbliche Anwendungen hielten im Jahr 2025 73,62 % der globalen Nachfrage. Gewerblicher Bau unterstützt Premium-Spezifikationen, formelle Beschaffungsmethoden und standortübergreifende Projektanforderungen. Das Gesundheitswesen ist die am schnellsten wachsende gewerbliche Anwendung mit einem prognostizierten CAGR von 9,02 % bis 2031. Krankenhäuser und medizinische Einrichtungen erfordern Infektionsschutzleistung und benötigen häufig Bauarbeiten mit minimaler Störung der bewohnten Bereiche. Diese Anforderungen unterstützen modulare Wandpanelsysteme mit kontrollierten Schnittstellen und wiederholbarer Dokumentation. Die gewerbliche Basis umfasst auch Büroausstattungen, Logistikanlagen und andere Projekte mit strengen Zeitplänen und Qualitätsanforderungen.
Die Wohnbaunachfrage machte den Rest der Nachfrage im Jahr 2025 aus und verändert sich, da Wohnbauprogramme schnellere Liefermethoden anstreben. Die National Apartment Association berichtete unter Berufung auf das Modular Building Institute, dass modulare und panelisierte Methoden im Jahr 2025 7 % der fertiggestellten Mehrfamilienhäuser in den Vereinigten Staaten ausmachten. Sangetsu führte im Februar 2026 INNO PANEL für Wohn- und Gewerbeinterieranwendungen mit seiner Smart-JG-Installationsmethode ein. Das Produkt veranschaulicht wohnbaufokussierte Innovation außerhalb Nordamerikas. Die Durchdringung im Wohnbereich bleibt in vielen entwickelten Märkten unter 30 %, was Wachstumspotenzial lässt, wenn öffentliche Wohnbauprogramme und lokale Lieferketten eine breitere Akzeptanz unterstützen. Die Branche für modulare Wandpaneele kann daher sowohl hochspezifizierte Gewerbegebäude als auch standardisiertere Wohnbauanforderungen bedienen.
Nach Vertriebskanal: Indirekter Vertrieb hält das Volumen, während Direktvertrieb B2B wächst
Der indirekte Vertrieb hielt im Jahr 2025 62,00 % des globalen Umsatzes. Händler bieten weiterhin technischen Support, Auftragnehmerkredit, Projektlogistik und Showroom-Zugang in fragmentierten Baumärkten. Diese Dienstleistungen bleiben wichtig, wo Hersteller keine direkte lokale Präsenz haben. Der direkte Online-B2B-Vertrieb wird voraussichtlich bis 2031 mit einem CAGR von 8,85 % wachsen. Große gewerbliche Kunden nutzen direkte Kanäle, um Spezifikationen über mehrere Standorte hinweg zu standardisieren. Die Marktgröße für modulare Wandpaneele im Online-Direktvertrieb wird durch die Nachfrage nach transparenterer Preisgestaltung und besserer Kontrolle über Konfigurationen unterstützt.
Direktbeschaffung kann Planern Zugang zu Produktbibliotheken, Wärmeberechnungen, benutzerdefinierten Konfigurationen und verbindlichen Angeboten ohne einen Zwischenschritt geben. DIRTT berichtete für Q2 2026 einen Umsatz von 40,3 Millionen USD und eine Bruttomarge von 34,7 %, verglichen mit 27,8 % im Vorjahreszeitraum. Sein Construction-Services-Modell kombiniert Designsoftware mit direkter Projektabwicklung. Traditionelle Händler reagieren, indem sie Designdienstleistungen und Systemintegration betonen. Der Übergang ist ungleichmäßig, da regionale Händler unterschiedliche Niveaus digitaler Infrastruktur aufweisen. Hersteller, die digitale Tools mit nahegelegener Produktionskapazität verknüpfen, können direkte Spezifikations- und Lieferbedürfnisse besser unterstützen.
Geografische Analyse
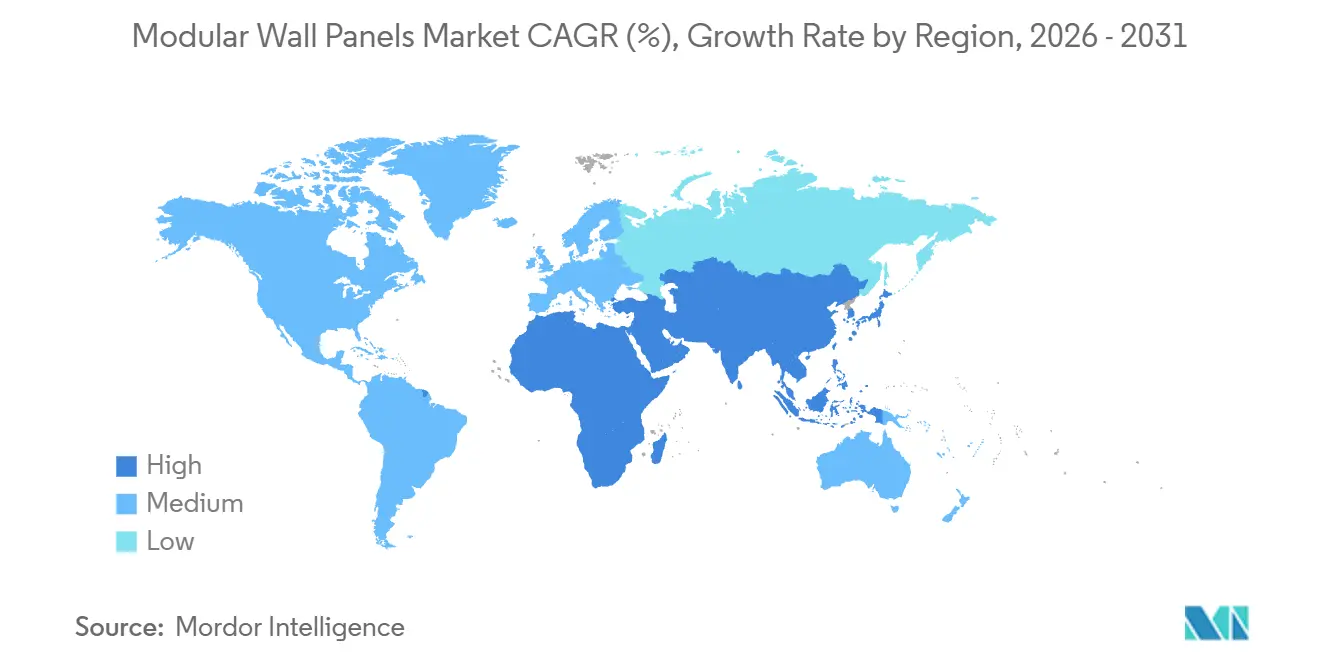
Nordamerika hielt im Jahr 2025 einen Marktanteil von 31,68 % im Markt für modulare Wandpaneele. Die Vereinigten Staaten unterstützen die regionale Nachfrage durch Mehrfamilienhäuser, Gewerbeprojekte, Rechenzentren und Anlagen für kontrollierte Umgebungen. Modulare und panelisierte Methoden machten im Jahr 2025 7 % der neu fertiggestellten Mehrfamilienhäuser in den Vereinigten Staaten aus. Sun-Belt-Städte in Texas, Florida und dem Südosten haben Nachfrage nach schnellerer Projektabwicklung, wo Arbeitsverfügbarkeit und Finanzierungszeiträume wichtig sind. Section-232-Zölle verändern auch die Beschaffungsökonomie und begünstigen inländische integrierte Hersteller gegenüber importabhängigen Lieferanten.
Brandschutzanforderungen, Nachhaltigkeits-Compliance und Sanierungsnachfrage prägen Europa. Die Verordnung der Europäischen Kommission von 2026 aktualisiert Produktbrandklassifizierungen im Rahmen der Bauproduktenverordnung. Das britische Approved Document B verlangt, dass relevante Außenwandmaterialien mindestens die Klassifizierungen A2-s1,d0 oder A1 erfüllen. Deutschland unterstützt die serielle vorgefertigte Sanierung durch energieeffiziente Gebäudesanierungsprogramme. Frankreich, die nordischen Länder und die Benelux-Länder bevorzugen biobasierte und kohlenstoffarme Paneele, während Spanien und Italien die Nachfrage nach Betonsystemen in Erdbebengebieten aufrechterhalten.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 8,57 % wachsen. China unterstützt Kapazitätsinvestitionen durch eine Politik, die den Einsatz vorgefertigter Gebäude im Neubau erhöht. Singapurs Design-for-Manufacturing-and-Assembly-Programm hat ein Ziel von 70 % Bruttogrundfläche und erreichte 68 %, was einen regionalen Referenzpunkt für die modulare Akzeptanz setzt. Japan trägt durch brandgeschützte Holzpaneele und Innensysteme zur Premium-Produktentwicklung bei. Daiwa House Industry, Fujita und Hagauma Manufacturing erhielten im März 2025 Japans erste 60-Minuten-Brandschutzzertifizierung für die Kantai-Panel-Konfiguration. Sangetsu führte im Februar 2026 INNO PANEL ein und zeigte damit die fortgesetzte Produktentwicklung für Innenwandsysteme. Südamerika, der Nahe Osten und Afrika bleiben Regionen in einem früheren Entwicklungsstadium, wo Logistik, lokale Produktionskapazität und Straßeninfrastruktur die adressierbare Chance beeinflussen.

Wettbewerbslandschaft
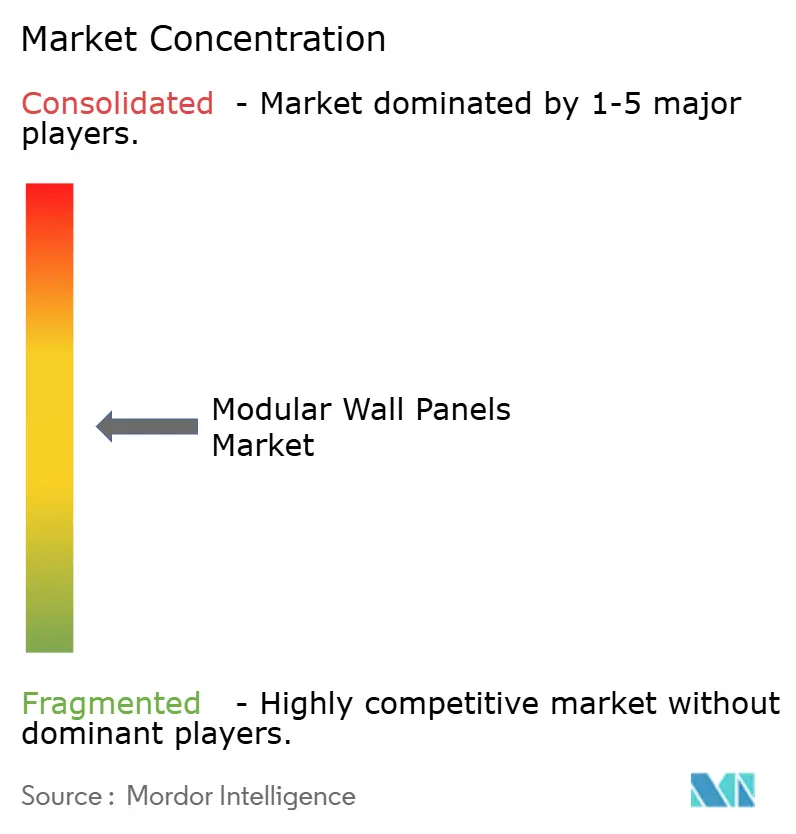
Der Markt für modulare Wandpaneele ist mäßig konsolidiert unter großen Gebäudehüllenherstellern, während regionale und spezialisierte Anbieter zahlreich bleiben. Kingspan Group, METECNO, Trimo, Assan Panel und Lindab bilden die obere Ebene durch breite Fertigungsnetzwerke und etablierte Projektreferenzen. Diese Unternehmen profitieren von der Dämmkernproduktion, Zertifizierungsressourcen und der Fähigkeit, mehrere Regionen zu bedienen. Kingspan investierte im Jahr 2025 mehr als 500 Millionen EUR (588,1 Millionen USD) in sein Geschäft mit gedämmten Gebäudehüllen. Sein globales Kapitalinvestitionsprogramm beläuft sich auf insgesamt 1,2 Milliarden EUR (1,4 Milliarden USD) und zielt auf 2 Milliarden EUR (2,3 Milliarden USD) an zusätzlicher Umsatzkapazität ab.
Compliance-Tests und digitale Spezifikationstools werden im Wettbewerb immer wichtiger. Der europäische Brandklassifizierungsrahmen von 2026 begünstigt Hersteller mit bestehender Prüfinfrastruktur und zertifizierten Produktsortimenten. Kingspans Expansion im Bereich Datenlösungen in Arkansas und Kentucky zeigt einen Fokus auf die Nachfrage nach kontrollierten Umgebungen. Sangetsu führte 2026 INNO PANEL ein und erweiterte damit sein modulares Innenwandangebot in Japan.
Chancen bestehen weiterhin bei kohlenstoffarmen Sanierungssystemen, Reinraum-Innenräumen und zugänglichen Wohnbaukomponenten. Regionale Unternehmen können durch Individualisierung und lokalen technischen Support wettbewerbsfähig sein. Sie verfügen jedoch möglicherweise über weniger Ressourcen für Brandschutzzertifizierung, digitale Bibliotheken und große Kapitalinvestitionsprogramme. DIRTT konkurriert durch Projektsicherheit und digitale Modellanpassungsfähigkeit statt durch Volumenpreisgestaltung. Das Unternehmen berichtete für Q2 2026 eine zukunftsgerichtete Pipeline von 338 Millionen USD.
Marktführer in der Branche für modulare Wandpaneele
-
Kingspan Group
-
ArcelorMittal
-
Owens Corning
-
Tata Steel
-
METECNO GROUP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Saint-Gobain wird über seine Tochtergesellschaft CertainTeed Canada Inc. MCM Acoustical übernehmen. MCM Acoustical stellt Holzdecken- und Wandpaneele in Mississauga, Ontario, her. Die Übernahme wird CertainTeed Architectural eine Fertigungsanlage von 70.000 ft² und 90 Mitarbeiter hinzufügen. Die Transaktion wird die Fertigungskapazität für architektonische Wandpaneele in Kanada erweitern und die Leichtbauoperationen von Saint-Gobain in Nordamerika unterstützen.
- Juli 2026: Saint-Gobain wird eine endgültige Vereinbarung zur Übernahme eines Glasfaserwerks in Lexington, North Carolina, abschließen. Das Werk wird die interne Glasmattenproduktion für Hochleistungsgipsplatten und gedämmte Panelsysteme unterstützen.
- Mai 2026: Kingspan Group eröffnete eine Fertigungsanlage in Saudi-Arabien. Die Anlage erweiterte die Betriebe für gedämmte Paneele und Datenlösungen im Nahen Osten und unterstützt die Panelversorgung für Vision-2030-Infrastruktur- und Rechenzentrumsvorhaben in der Region.
- Mai 2026: Kingspan Insulated Panels Czech Republic eröffnete eine Produktionsanlage im Wert von 30 Millionen EUR (35,2 Millionen USD) in Hradec Králové. Die Anlage erhöhte die regionale Kapazität von 100.000 m² auf 135.000 m² und hat eine geplante Jahresproduktion von bis zu 2.000 km² gedämmter Paneele. Die Anlage bedient deutschsprachige europäische Märkte und schuf mehr als 30 direkte Arbeitsplätze.


Berichtsumfang des globalen Marktes für modulare Wandpaneele
Modulare Wandpaneele sind so konzipiert, dass sie flexible und effiziente Raummanagementlösungen für verschiedene Innenumgebungen bieten. Der Markt für modulare Wandpaneele ist segmentiert nach Installation/Konfiguration, Oberflächen-/Oberflächenmaterial, Konstruktionsmethode, Endnutzer, Vertriebskanal und Geografie. Nach Installation/Konfiguration ist der Markt segmentiert in fest montierte modulare Paneele, demontierbare Paneele, bewegliche/operable Paneele, Clip-on-/Snap-fit-Systeme und weitere. Nach Oberflächen-/Oberflächenmaterial ist der Markt segmentiert in Metallpaneele, Betonpaneele, Holzpaneele, Glaspaneele und andere Materialien. Nach Konstruktionsmethode ist der Markt segmentiert in werkvorgefertigte Paneele, panelisierte Systeme, Bausatz-/modulare Montagesysteme, volumetrische modulare Wandkomponenten und weitere. Nach Endnutzer ist der Markt segmentiert in Wohnbereich und Gewerbe. Nach Vertriebskanal ist der Markt segmentiert in Direktvertrieb und indirekten Vertrieb. Nach Geografie ist der Markt segmentiert in Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten & Afrika. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
| Fest montierte modulare Paneele |
| Demontierbare Paneele |
| Bewegliche/operable Paneele |
| Clip-on-/Snap-fit-Systeme |
| Weitere |
| Metallpaneele |
| Betonpaneele |
| Holzpaneele |
| Glaspaneele |
| Andere Materialien |
| Werkvorgefertigte Paneele |
| Panelisierte Systeme |
| Bausatz-/modulare Montagesysteme |
| Volumetrische modulare Wandkomponenten |
| Weitere |
| Wohnbereich |
| Gewerbe |
| Direktvertrieb |
| Indirekter Vertrieb |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Installation/Konfiguration | Fest montierte modulare Paneele | |
| Demontierbare Paneele | ||
| Bewegliche/operable Paneele | ||
| Clip-on-/Snap-fit-Systeme | ||
| Weitere | ||
| Nach Oberflächen-/Oberflächenmaterial | Metallpaneele | |
| Betonpaneele | ||
| Holzpaneele | ||
| Glaspaneele | ||
| Andere Materialien | ||
| Nach Konstruktionsmethode | Werkvorgefertigte Paneele | |
| Panelisierte Systeme | ||
| Bausatz-/modulare Montagesysteme | ||
| Volumetrische modulare Wandkomponenten | ||
| Weitere | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Indirekter Vertrieb | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für modulare Wandpaneele bis 2031?
Die Marktgröße für modulare Wandpaneele wird voraussichtlich bis 2031 2,63 Milliarden USD von 1,86 Milliarden USD im Jahr 2026 erreichen, mit einem CAGR von 7,23 %.
Welches Installationsformat wächst am schnellsten?
Clip-on- und Snap-fit-Systeme werden voraussichtlich bis 2031 mit einem CAGR von 9,56 % wachsen, da sie die Anforderungen an spezialisierte Installationen reduzieren.
Welcher Endnutzer hat die größte Nachfrage?
Gewerbliche Anwendungen hielten im Jahr 2025 73,62 % der Nachfrage, unterstützt durch das Gesundheitswesen, Büroausstattungen, Logistik und kontrollierte Umgebungen.
Warum werden werkvorgefertigte Paneele weit verbreitet eingesetzt?
Werkvorgefertigte Paneele hielten im Jahr 2025 einen Anteil von 46,71 %, da kontrollierte Produktion Maßgenauigkeit, gleichbleibende Qualität und Compliance-Dokumentation unterstützt.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 8,57 % wachsen, unterstützt durch Urbanisierung, Vorfabrikationspolitik und regionale Produktentwicklung.
Was sind die wichtigsten Hindernisse für eine breitere Akzeptanz?
Hohe Anfangsinvestitionen, Finanzierungsbeschränkungen, Schnittstellenhaftung sowie Volatilität bei Stahl-, Dämm-, Holz- und Klebstoffkosten bleiben wesentliche Einschränkungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

