
Taille et part du marché des panneaux muraux modulaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.86 Milliards de dollars |
| Taille du Marché (2031) | 2.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.23 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des panneaux muraux modulaires par Mordor Intelligence
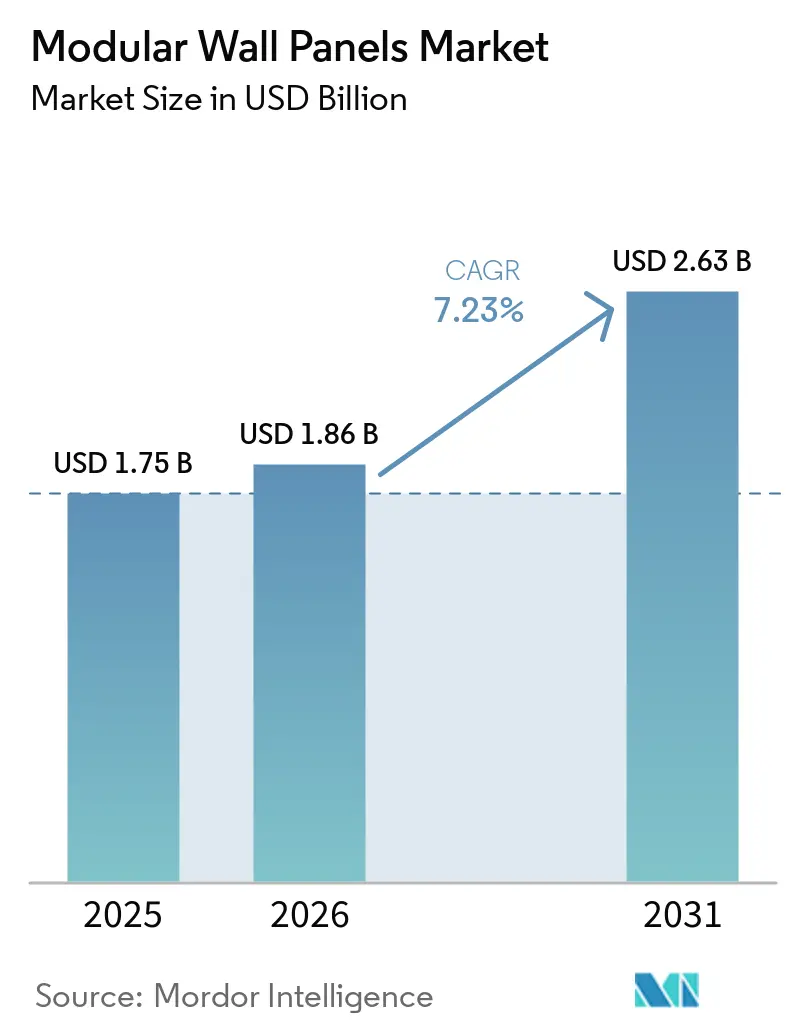
La taille du marché des panneaux muraux modulaires devrait augmenter de 1,75 milliard USD en 2025 à 1,86 milliard USD en 2026 et atteindre 2,63 milliards USD d'ici 2031, avec un CAGR de 7,23 % sur la période 2026-2031. La disponibilité de la main-d'œuvre rend la production hors site plus pertinente, car l'assemblage en usine réduit la dépendance aux équipes spécialisées sur chantier. Les exigences de conformité en matière de performance au feu, d'efficacité énergétique et de carbone incorporé modifient également la façon dont les systèmes de parois sont spécifiés en Europe et en Amérique du Nord. Les clients commerciaux exigent de plus en plus des calendriers prévisibles, une qualité reproductible et une documentation pouvant soutenir les approbations de construction. Les bibliothèques de produits numériques et les flux de conception compatibles BIM font intervenir les fabricants plus tôt dans le processus de projet. Les coûts des intrants, les obstacles au financement et la responsabilité aux interfaces de systèmes restent des limites importantes à l'adoption, en particulier pour les petits fabricants et les projets institutionnels.
Points clés du rapport
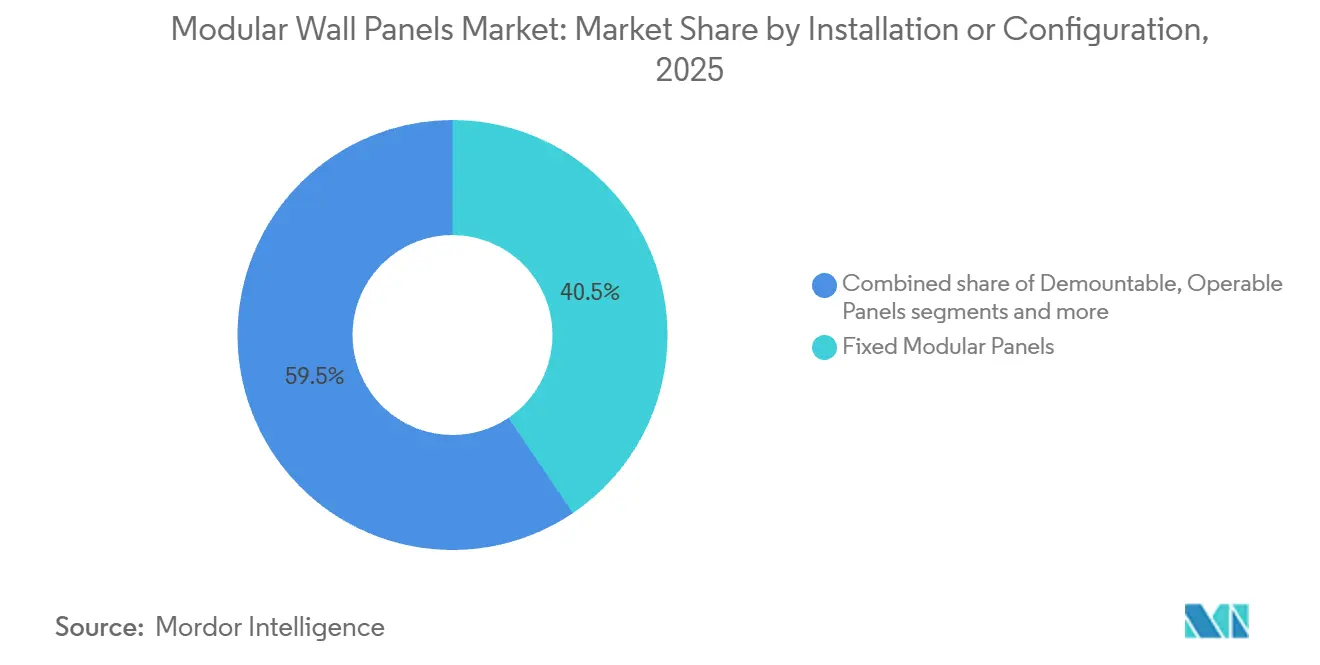
- Par configuration d'installation, les panneaux modulaires fixes ont dominé avec 40,54 % de la part du marché des panneaux muraux modulaires en 2025, tandis que les systèmes à clip et à encliquetage devraient enregistrer un CAGR de 9,56 % jusqu'en 2031.
- Par matériau de surface, les métaux ont dominé avec 28,48 % de la part du marché des panneaux muraux modulaires en 2025, tandis que les panneaux en verre devraient enregistrer un CAGR de 8,33 % jusqu'en 2031.
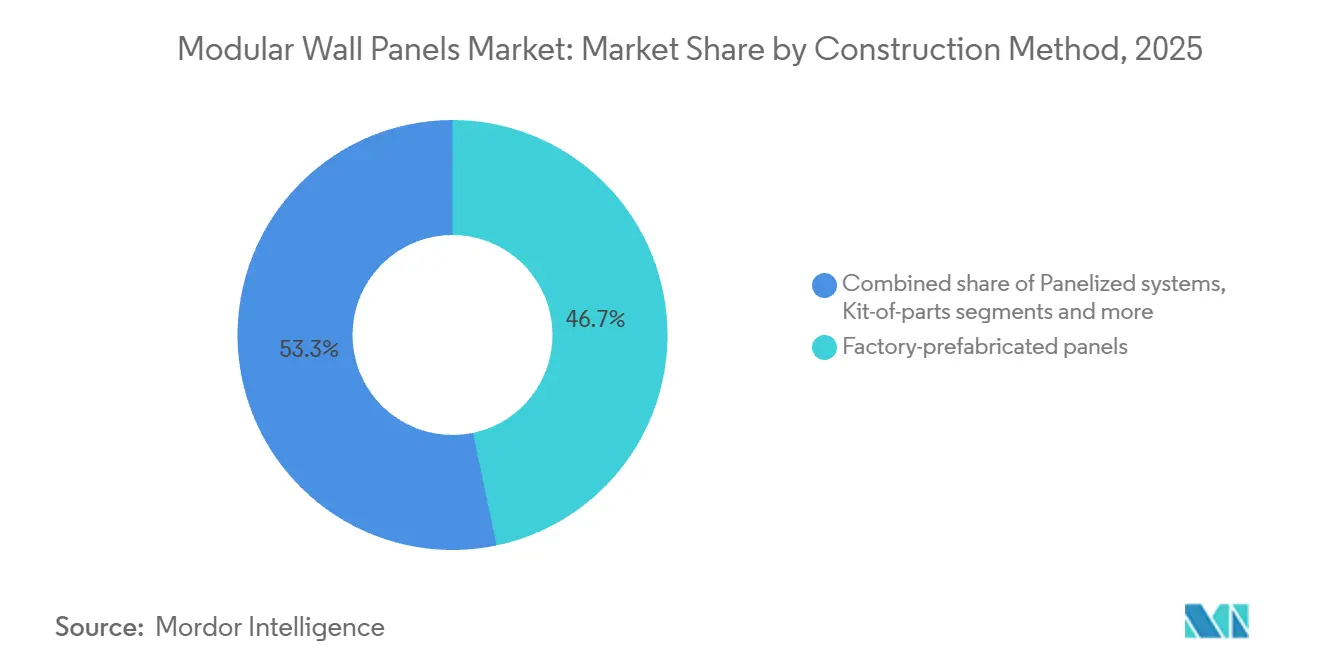
- Par méthode de construction, les panneaux préfabriqués en usine ont dominé le marché des panneaux muraux modulaires avec 46,71 % de part de marché en 2025, tandis que les systèmes kit de pièces et l'assemblage modulaire devraient enregistrer un CAGR de 8,62 % jusqu'en 2031.
- Par utilisateur final, les applications commerciales ont dominé avec 73,62 % de la part du marché des panneaux muraux modulaires en 2025, tandis que les applications commerciales de santé devraient enregistrer un CAGR de 9,02 % jusqu'en 2031.
- Par canal de distribution, les ventes indirectes ont dominé avec 62,00 % de la part du marché des panneaux muraux modulaires en 2025, tandis que les ventes directes B2B en ligne devraient enregistrer un CAGR de 8,85 % jusqu'en 2031.
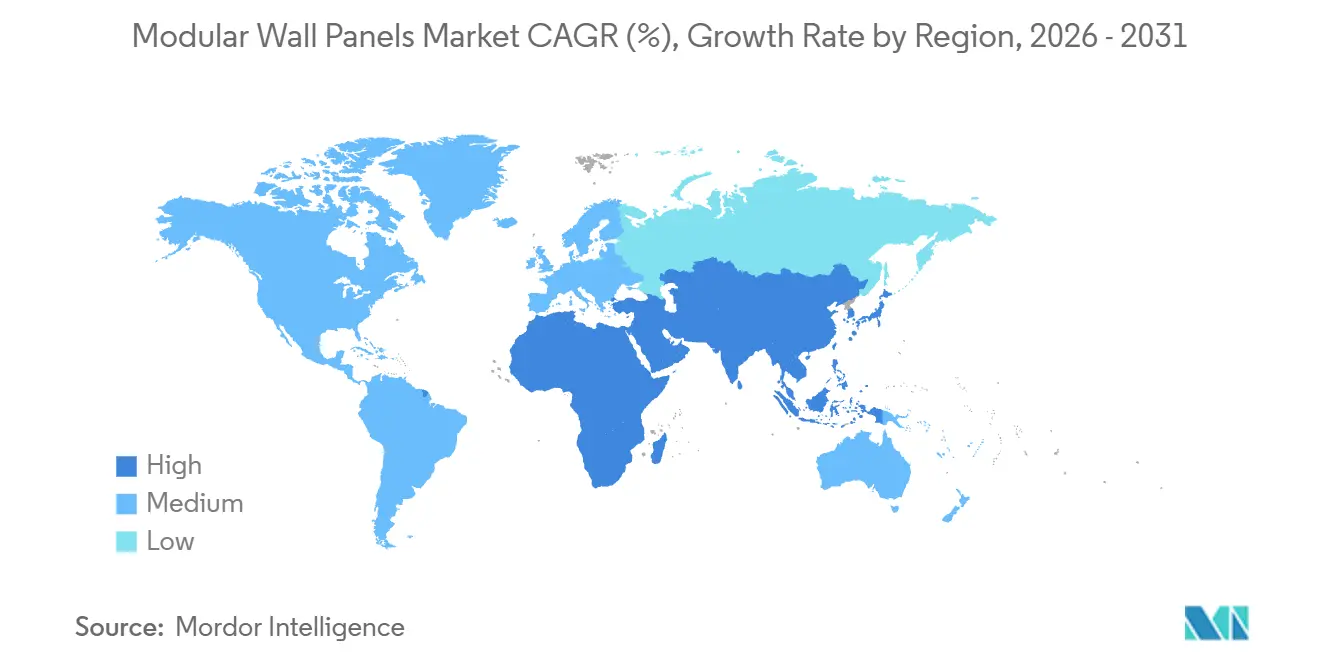
- Par géographie, l'Amérique du Nord a dominé avec 31,68 % de la part du marché des panneaux muraux modulaires en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 8,57 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des panneaux muraux modulaires
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre dans la construction et productivité hors site | +2.1% | Mondial, plus élevé en Amérique du Nord, en Europe occidentale et en Australie | Court terme (≤ 2 ans) |
| Efficacité énergétique et conformité au carbone incorporé | +1.6% | UE-27, Royaume-Uni, Canada, avec une adoption croissante aux États-Unis et en Asie de l'Est | Moyen terme (2-4 ans) |
| Logement abordable et développement urbain rapide | +1.3% | Amérique du Nord, Asie du Sud et du Sud-Est, et Afrique subsaharienne | Moyen terme (2-4 ans) |
| Expansion de la chaîne du froid, des centres de données et des environnements contrôlés | +0.8% | Mondial, concentré en Amérique du Nord, en Europe du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Demande de rénovation et de réhabilitation de bâtiments occupés | +0.7% | Europe, Amérique du Nord et Japon | Moyen terme (2-4 ans) |
| Standardisation par le BIM et automatisation des usines | +0.6% | Mondial, concentré dans les marchés avec des mandats d'approvisionnement numérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre dans la construction et productivité hors site
La pénurie de main-d'œuvre soutient l'utilisation plus large des panneaux muraux modulaires, car elle réduit le travail effectué sur le chantier. L'Associated Builders and Contractors a estimé que le secteur de la construction aux États-Unis a besoin de 349 000 nouveaux travailleurs nets en 2026[1]. La production en usine peut transférer le travail des corps de métier de terrain rares vers des rôles de production pouvant être formés dans un environnement plus contrôlé. L'Association of the Wall and Ceiling Industry indique que des programmes hors site engagés peuvent réduire la durée totale d'un projet de 15 à 25 %[2]. La même association professionnelle rapporte que la construction panélisée peut réduire les besoins en équipes de charpente sur site de 60 % ou plus par rapport aux méthodes conventionnelles. Cet avantage est le plus pertinent dans les sites éloignés et soumis à des contraintes climatiques, où moins de temps sur site améliore la certitude de livraison.
Efficacité énergétique et conformité au carbone incorporé
Les exigences en matière d'énergie et de carbone accroissent le besoin de systèmes de parois testés avec des performances documentées. La Commission européenne a publié le règlement délégué (UE) 2026/331 en février 2026 pour mettre à jour les classifications de réaction au feu des produits de construction dans le cadre du règlement révisé sur les produits de construction. Une norme européenne de revêtement de façade est entrée en vigueur le 31 janvier 2026, établissant des niveaux de sécurité incendie plus uniformes et des voies de certification dans les États membres. Kingspan a déclaré que son panneau mural LEC Built-On a réduit le potentiel de réchauffement climatique de 55 % sur les modules A1-A3 par rapport à son équivalent de panneau standard[3]. Un article de 2025 publié dans ACS Energy Letters a rapporté que le carbone incorporé des bâtiments représentait 11 % des émissions nationales de gaz à effet de serre aux États-Unis. Les fabricants disposant de gammes de produits certifiées A1 ou A2 sont mieux placés pour participer à des projets institutionnels où la documentation de conformité est requise tôt dans le processus de conception.
Logement abordable et développement urbain rapide
Les programmes de logement abordable créent un rôle plus important pour les méthodes de construction industrialisées. Le Modular Building Institute a rapporté que les approches modulaires et panélisées représentaient 7 % des immeubles multifamiliaux nouvellement achevés aux États-Unis en 2025, la part la plus élevée jamais enregistrée. Le même rapport a estimé l'activité modulaire multifamiliale aux États-Unis à 7,1 milliards USD en 2025 et a prévu qu'elle dépasserait 11,3 milliards USD d'ici 2029. Le Modular Building Institute a également signalé un déficit de logements aux États-Unis de 4,7 millions d'unités en 2025[4]. Les engagements de commandes publiques peuvent améliorer l'utilisation des usines, car les promoteurs et les prêteurs ont besoin de pipelines de projets visibles avant de soutenir de nouvelles capacités. Cette relation soutient les panneaux muraux modulaires là où les projets de logement nécessitent une réalisation plus rapide et un meilleur contrôle de la disponibilité de la main-d'œuvre.
Expansion de la chaîne du froid, des centres de données et des environnements contrôlés
Les centres de données, les salles blanches et les installations de chaîne du froid nécessitent des systèmes de parois avec des joints contrôlés et des performances thermiques, d'étanchéité à l'air et d'hygiène documentées. Ces utilisations favorisent les panneaux préfabriqués en usine, car les contrôles qualité ont lieu avant la livraison sur site. Kingspan a ouvert une usine de panneaux isolés pour solutions de données en Arkansas en 2025 et met en service une installation plus grande dans le Kentucky au second semestre 2026. L'entreprise a déclaré que l'installation du Kentucky pourrait soutenir un chiffre d'affaires annuel de plusieurs centaines de millions USD. Les applications en environnement contrôlé nécessitent également des matériaux répondant aux exigences de salle blanche, de résistance au feu, de performance thermique et de contrôle de la vapeur. Un portefeuille plus large couvrant les environnements commerciaux et de précision peut aider les fabricants à équilibrer la demande lorsque l'activité résidentielle évolue.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et friction de financement | -1.8% | Mondial, plus prononcé dans les marchés émergents avec une profondeur limitée de financement de projet | Court terme (≤ 2 ans) |
| Risque lié au feu, à l'humidité et à la qualité des interfaces | -0.9% | Royaume-Uni, Europe et Australie | Moyen terme (2-4 ans) |
| Contraintes de transport, de manutention et de tolérance sur site | -0.6% | Amérique du Sud et Afrique subsaharienne | Moyen terme (2-4 ans) |
| Volatilité des intrants en acier, isolation, bois et adhésifs | -1.1% | Mondial, concentré dans les marchés exposés aux droits de douane de la section 232 des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et friction de financement
Les nouvelles usines nécessitent des capitaux importants et des pipelines de commandes fiables avant que les prêteurs soutiennent l'expansion des capacités. La recherche citée estime qu'une installation de fabrication modulaire nécessite entre 40 millions USD et 50 millions USD de capital. Les acheteurs peuvent également faire face à une facture initiale plus élevée pour les systèmes de panneaux que pour les matériaux conventionnels. Les économies de main-d'œuvre au niveau du projet et les calendriers plus courts peuvent compenser cette différence, mais ces avantages sont plus difficiles à financer lorsque les méthodes d'évaluation ne reconnaissent pas la rapidité de livraison. Les prescripteurs peuvent également préférer les systèmes construits sur site qui leur sont familiers lorsqu'ils doivent accepter la responsabilité des ponts thermiques, des fuites d'air ou des performances des joints. Les normes d'organisations telles qu'ASTM International et l'ISO peuvent réduire cette préoccupation, mais les modèles de spécification évoluent souvent plus lentement que les normes techniques.
Volatilité des intrants en acier, isolation, bois et adhésifs
La volatilité des coûts de l'acier, de l'isolation, du bois et des adhésifs constitue un défi immédiat pour les acteurs du marché des panneaux muraux modulaires. Les données fournies indiquent que les importations américaines d'acier et d'aluminium sont soumises à des droits de douane de 50 % en 2026, tandis que le bois de construction résineux fait face à un droit de 10 % et les produits dérivés à 25 %. Les variations de prix affectent directement les panneaux à parements métalliques et peuvent rendre plus difficile la gestion des offres commerciales à prix fixe. Les coûts des âmes isolantes peuvent également évoluer indépendamment en fonction des conditions pétrochimiques et énergétiques. Les fabricants disposant d'une transformation de l'acier en interne ou d'une production d'âmes isolantes ont plus de contrôle sur ces évolutions que les assembleurs qui achètent tous leurs intrants à l'extérieur. Cette différence de coût peut affecter la tarification des appels d'offres, les marges et la capacité à offrir une livraison de projet à coût fixe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration d'installation : les panneaux fixes dominent tandis que les formats à encliquetage progressent
Les panneaux modulaires fixes détenaient 40,54 % de la part du marché des panneaux muraux modulaires en 2025. Ils restent pertinents pour les enveloppes de centres de données, les installations industrielles et les réhabilitations de bureaux nécessitant des installations permanentes. Leur position reflète la demande de permanence structurelle et les pratiques d'installation établies. Les systèmes à clip et à encliquetage sont la configuration à la croissance la plus rapide, avec un CAGR prévu de 9,56 % jusqu'en 2031. L'installation sans outil ou simplifiée soutient les entrepreneurs confrontés à des équipes disponibles plus réduites. Le marché des panneaux muraux modulaires récompense donc les systèmes qui réduisent la main-d'œuvre spécialisée sans compromettre la qualité d'installation prévisible.
Les panneaux démontables continuent de servir les clients d'espaces de travail d'entreprise qui ont besoin que les agencements évoluent dans le temps. Les panneaux mobiles et opérables répondent aux utilisations de cloisons acoustiques où la flexibilité de l'espace est plus importante que la performance thermique. L'autre catégorie de configuration comprend les formats hybrides fixes et démontables utilisés par les clients du secteur de la santé qui ont besoin de modifications pendant les opérations actives. Ces projets accordent une grande valeur à la réduction des perturbations et à l'évitement de travaux importants sur site. La fabrication de précision reste importante car les joints de panneaux doivent préserver les performances acoustiques et thermiques. L'Association of the Wall and Ceiling Industry identifie les méthodes hors site comme une réponse pratique aux contraintes de main-d'œuvre sur site et aux exigences de planification.


Par matériau de surface : les métaux dominent tandis que le verre gagne du terrain
Les métaux détenaient 28,48 % de la part mondiale par matériau de surface en 2025. Les panneaux métalliques sont largement utilisés car ils combinent performance structurelle, efficacité thermique et aptitude éprouvée aux applications de stockage frigorifique. Le segment dispose d'un historique établi dans les bâtiments commerciaux et industriels. L'exposition aux droits de douane américains augmente la pression sur le coût installé des systèmes à parements métalliques. Cela offre davantage d'opportunités aux alternatives en verre et en matériaux composites dans les projets où les exigences de conception ou les priorités de sélection des matériaux diffèrent. Les panneaux en verre devraient croître à un CAGR de 8,33 % jusqu'en 2031, soutenus par les applications de façade et les exigences de vitrage isolant.
Les systèmes à parement bois gagnent en visibilité à mesure que les exigences en matière de matériaux à faible teneur en carbone se développent. Daiwa House Industry, Fujita et Hagauma Manufacturing ont développé le Kantai Panel, un panneau extérieur en bois de format mur-rideau utilisant du bois d'éclaircie qui a reçu la première certification japonaise de résistance au feu de 60 minutes pour cette configuration en mars 2025. Les panneaux en béton restent importants pour les infrastructures publiques et les zones à forte activité sismique. Les parements composites et en fibrociment continuent de répondre aux exigences de bardage à écran de pluie dans les projets européens et Asie-Pacifique. La composition des matériaux de surface dans le secteur des panneaux muraux modulaires reflète des besoins différents en matière de performance au feu, de contrôle thermique, d'aspect et d'utilisation structurelle.
Par méthode de construction : la préfabrication en usine établit la norme
Les panneaux préfabriqués en usine détenaient 46,71 % de la part mondiale par méthode de construction en 2025. Leur avance reflète la capacité à produire des dimensions reproductibles et à effectuer des contrôles qualité dans un environnement d'usine contrôlé. Les acheteurs commerciaux apprécient cette cohérence car elle peut réduire la découpe sur site, les ajustements d'interface et les reprises de coordination. Les investissements en usine dans la fabrication CNC, le soudage robotisé et les systèmes de contrôle qualité renforcent cet avantage. La taille du marché des panneaux muraux modulaires pour les formats préfabriqués en usine bénéficie des utilisations nécessitant des performances documentées avant l'installation. Ces systèmes soutiennent également un séquençage de projet plus rapide lorsque les conditions de chantier sont incertaines.
Les systèmes kit de pièces et l'assemblage modulaire devraient croître à un CAGR de 8,62 % jusqu'en 2031. Ce format soutient l'assemblage spécifique au projet sans l'engagement en capital requis pour la construction volumétrique sur mesure. Une étude IEEE publiée en 2025 a révélé que le BIM enrichi par l'IA et la conception générative modulaire ont atteint une conformité de modularité de 96,1 % et ont généré 128 conceptions réalisables par exécution. Les systèmes panélisés restent adaptés aux travaux résidentiels et commerciaux légers sensibles aux coûts, où la prévisibilité des matériaux et des délais est importante. Les composants volumétriques sont utilisés dans les projets de santé et d'éducation où le contrôle des infections et la performance acoustique peuvent justifier des coûts unitaires plus élevés. Les systèmes kit de pièces peuvent également faciliter les réhabilitations de bâtiments occupés en permettant une livraison pièce par pièce avec moins de stockage sur site.
Par utilisateur final : les applications commerciales restent la principale base de demande
Les applications commerciales détenaient 73,62 % de la demande mondiale en 2025. La construction commerciale soutient des spécifications haut de gamme, des méthodes d'approvisionnement formelles et des exigences de projets multi-sites. La santé est l'utilisation commerciale à la croissance la plus rapide, avec un CAGR prévu de 9,02 % jusqu'en 2031. Les hôpitaux et les établissements médicaux exigent des performances de contrôle des infections et ont souvent besoin que la construction se déroule avec une perturbation limitée des zones occupées. Ces exigences soutiennent les systèmes de panneaux muraux modulaires avec des interfaces contrôlées et une documentation reproductible. La base commerciale comprend également les aménagements d'entreprise, les installations logistiques et d'autres projets avec des calendriers stricts et des exigences de qualité.
La demande résidentielle représentait le solde de la demande de 2025 et évolue à mesure que les programmes de logement recherchent des méthodes de livraison plus rapides. La National Apartment Association, citant le Modular Building Institute, a rapporté que les méthodes modulaires et panélisées représentaient 7 % des immeubles multifamiliaux achevés aux États-Unis en 2025. Sangetsu a lancé INNO PANEL en février 2026 pour les applications intérieures résidentielles et commerciales en utilisant sa méthode d'installation Smart JG. Le produit illustre l'innovation axée sur le résidentiel au-delà de l'Amérique du Nord. La pénétration résidentielle reste inférieure à 30 % dans de nombreux marchés développés, laissant de la place pour la croissance lorsque les programmes de logement public et les chaînes d'approvisionnement locales soutiennent une adoption plus large. Le secteur des panneaux muraux modulaires peut donc servir à la fois les bâtiments commerciaux haut de gamme et les exigences résidentielles plus standardisées.
Par canal de distribution : les ventes indirectes maintiennent leur échelle tandis que le B2B direct progresse
Les ventes indirectes détenaient 62,00 % du chiffre d'affaires mondial en 2025. Les distributeurs continuent de fournir un soutien technique, du crédit aux entrepreneurs, de la logistique de projet et un accès aux showrooms dans des marchés de la construction fragmentés. Ces services restent importants là où les fabricants n'ont pas de présence locale directe. Les ventes directes B2B en ligne devraient croître à un CAGR de 8,85 % jusqu'en 2031. Les grands clients commerciaux utilisent les canaux directs pour standardiser les spécifications sur plusieurs sites. La taille du marché des panneaux muraux modulaires pour les ventes directes en ligne est soutenue par la demande de tarification plus transparente et d'un meilleur contrôle des configurations.
L'approvisionnement direct peut donner aux prescripteurs accès aux bibliothèques de produits, aux calculs thermiques, aux configurations personnalisées et aux devis fermes sans étape intermédiaire. DIRTT a déclaré 40,3 millions USD de chiffre d'affaires pour le deuxième trimestre 2026 et une marge brute de 34,7 %, contre 27,8 % au cours de la période de l'année précédente. Son modèle de services de construction combine un logiciel de conception avec une livraison directe de projet. Les distributeurs traditionnels répondent en mettant l'accent sur les services de conception et l'intégration de systèmes. La transition est inégale car les distributeurs régionaux ont des niveaux différents d'infrastructure numérique. Les fabricants qui associent des outils numériques à une capacité de production à proximité peuvent mieux répondre aux besoins de spécification et de livraison directes.
Analyse géographique
L'Amérique du Nord détenait 31,68 % de la part du marché des panneaux muraux modulaires en 2025. Les États-Unis soutiennent la demande régionale à travers le logement multifamilial, les projets commerciaux, les centres de données et les installations en environnement contrôlé. Les méthodes modulaires et panélisées représentaient 7 % des immeubles multifamiliaux nouvellement achevés aux États-Unis en 2025. Les villes de la Sun Belt au Texas, en Floride et dans le Sud-Est ont une demande de livraison de projet plus rapide, où la disponibilité de la main-d'œuvre et les délais de financement sont importants. Les droits de douane de la section 232 modifient également l'économie d'approvisionnement et favorisent les fabricants intégrés nationaux par rapport aux fournisseurs dépendants des importations.
Les exigences de sécurité incendie, la conformité en matière de durabilité et la demande de réhabilitation façonnent l'Europe. Le règlement de la Commission européenne de 2026 met à jour les classifications de réaction au feu des produits dans le cadre du règlement sur les produits de construction. Le document approuvé B du Royaume-Uni exige que les matériaux de parois extérieures concernés satisfassent aux classifications minimales A2-s1,d0 ou A1. L'Allemagne soutient la rénovation préfabriquée en série grâce à des programmes de réhabilitation de bâtiments à haute efficacité énergétique. La France, les pays nordiques et le Benelux favorisent les panneaux biosourcés et à faible teneur en carbone, tandis que l'Espagne et l'Italie maintiennent une demande pour les systèmes en béton dans les zones sismiques.
L'Asie-Pacifique devrait croître à un CAGR de 8,57 % jusqu'en 2031. La Chine soutient l'investissement en capacité grâce à une politique qui augmente l'utilisation des bâtiments préfabriqués dans les nouvelles constructions. Le programme Design-for-Manufacturing-and-Assembly de Singapour a un objectif de 70 % de surface de plancher brute et a atteint 68 %, établissant un point de référence régional pour l'adoption modulaire. Le Japon contribue au développement de produits haut de gamme grâce à des panneaux en bois certifiés résistants au feu et à des systèmes intérieurs. Daiwa House Industry, Fujita et Hagauma Manufacturing ont reçu la première certification japonaise de résistance au feu de 60 minutes pour la configuration Kantai Panel en mars 2025. Sangetsu a introduit INNO PANEL en février 2026, montrant un développement continu de produits pour les systèmes de parois intérieures. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des régions à un stade plus précoce où la logistique, la capacité de production locale et l'infrastructure routière affectent l'opportunité adressable.

Paysage concurrentiel
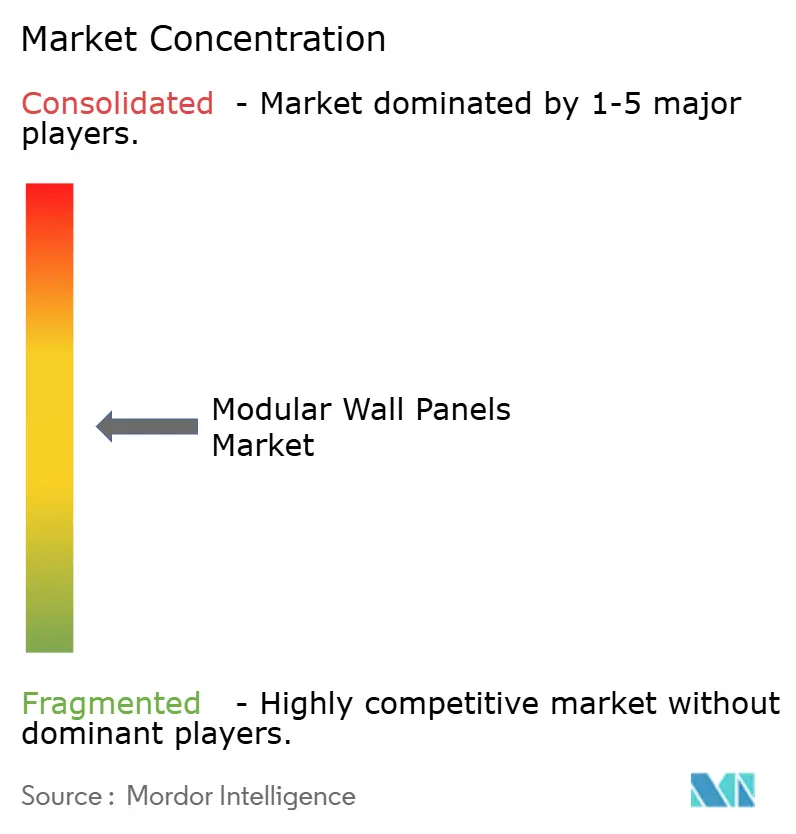
Le marché des panneaux muraux modulaires est modérément consolidé parmi les grands fabricants de systèmes d'enveloppe, tandis que les fournisseurs régionaux et spécialisés restent nombreux. Kingspan Group, METECNO, Trimo, Assan Panel et Lindab forment le niveau supérieur grâce à de vastes réseaux de fabrication et à des références de projets établies. Ces entreprises bénéficient de la production d'âmes isolantes, de ressources de certification et de la capacité à servir plusieurs zones géographiques. Kingspan a investi plus de 500 millions EUR (588,1 millions USD) dans son activité d'enveloppes de bâtiments isolées en 2025. Son programme d'investissement mondial total s'élève à 1,2 milliard EUR (1,4 milliard USD) et vise 2 milliards EUR (2,3 milliards USD) de capacité de chiffre d'affaires supplémentaire.
Les tests de conformité et les outils de spécification numérique deviennent de plus en plus importants dans la concurrence. Le cadre européen de classification incendie de 2026 favorise les fabricants disposant d'une infrastructure de test existante et de gammes de produits certifiées. L'expansion de Kingspan dans les solutions de données en Arkansas et dans le Kentucky démontre une orientation vers la demande en environnement contrôlé. Sangetsu a lancé INNO PANEL en 2026, élargissant son offre de parois intérieures modulaires au Japon.
Des opportunités subsistent dans les systèmes de réhabilitation à faible teneur en carbone, les intérieurs de qualité salle blanche et les assemblages résidentiels accessibles. Les entreprises régionales peuvent se démarquer par la personnalisation et le soutien technique local. Cependant, elles peuvent disposer de moins de ressources pour la certification incendie, les bibliothèques numériques et les grands programmes d'investissement. DIRTT se démarque par la certitude du projet et l'adaptabilité du modèle numérique plutôt que par la tarification en volume. L'entreprise a déclaré un pipeline prospectif de 338 millions USD pour le deuxième trimestre 2026.
Leaders du secteur des panneaux muraux modulaires
-
Kingspan Group
-
ArcelorMittal
-
Owens Corning
-
Tata Steel
-
METECNO GROUP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Saint-Gobain, par l'intermédiaire de sa filiale CertainTeed Canada Inc., acquerra MCM Acoustical. MCM Acoustical fabrique des panneaux muraux et de plafond en bois à Mississauga, en Ontario. L'acquisition ajoutera une installation de fabrication de 70 000 pi² et 90 employés à CertainTeed Architectural. La transaction élargira la capacité de fabrication de panneaux muraux architecturaux au Canada et soutiendra les opérations de construction légère de Saint-Gobain en Amérique du Nord.
- Juillet 2026 : Saint-Gobain conclura un accord définitif pour acquérir une usine de fibre de verre à Lexington, en Caroline du Nord. L'usine soutiendra la production interne de mat de verre pour les plaques de plâtre haute performance et les systèmes de panneaux isolés.
- Mai 2026 : Kingspan Group a ouvert une installation de fabrication en Arabie saoudite. L'installation a élargi les opérations de panneaux isolés et de solutions de données au Moyen-Orient et soutient l'approvisionnement en panneaux pour les programmes d'infrastructure Vision 2030 et les centres de données dans la région.
- Mai 2026 : Kingspan Insulated Panels Czech Republic a ouvert une installation de production de 30 millions EUR (35,2 millions USD) à Hradec Králové. L'installation a augmenté la capacité régionale de 100 000 m² à 135 000 m² et dispose d'une production annuelle prévue allant jusqu'à 2 000 km² de panneaux isolés. L'installation dessert les marchés européens germanophones et a créé plus de 30 emplois directs.


Périmètre du rapport mondial sur le marché des panneaux muraux modulaires
Les panneaux muraux modulaires sont conçus pour offrir des solutions flexibles et efficaces de gestion de l'espace pour divers environnements intérieurs. Le marché des panneaux muraux modulaires est segmenté par installation/configuration, matériau de surface/parement, méthode de construction, utilisateur final, canal de distribution et géographie. Par installation/configuration, le marché est segmenté en panneaux modulaires fixes, panneaux démontables, panneaux mobiles/opérables, systèmes à clip/encliquetage et autres. Par matériau de surface/parement, le marché est segmenté en panneaux métalliques, panneaux en béton, panneaux en bois, panneaux en verre et autres matériaux. Par méthode de construction, le marché est segmenté en panneaux préfabriqués en usine, systèmes panélisés, kit de pièces/assemblage modulaire, composants muraux modulaires volumétriques et autres. Par utilisateur final, le marché est segmenté en résidentiel et commercial. Par canal de distribution, le marché est segmenté en ventes directes et ventes indirectes. Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique. Le rapport propose la taille du marché en valeur en USD pour tous les segments mentionnés ci-dessus.
| Panneaux modulaires fixes |
| Panneaux démontables |
| Panneaux mobiles / opérables |
| Systèmes à clip / encliquetage |
| Autres |
| Panneaux métalliques |
| Panneaux en béton |
| Panneaux en bois |
| Panneaux en verre |
| Autres matériaux |
| Panneaux préfabriqués en usine |
| Systèmes panélisés |
| Kit de pièces / assemblage modulaire |
| Composants muraux modulaires volumétriques |
| Autres |
| Résidentiel |
| Commercial |
| Ventes directes |
| Ventes indirectes |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par installation/configuration | Panneaux modulaires fixes | |
| Panneaux démontables | ||
| Panneaux mobiles / opérables | ||
| Systèmes à clip / encliquetage | ||
| Autres | ||
| Par matériau de surface/parement | Panneaux métalliques | |
| Panneaux en béton | ||
| Panneaux en bois | ||
| Panneaux en verre | ||
| Autres matériaux | ||
| Par méthode de construction | Panneaux préfabriqués en usine | |
| Systèmes panélisés | ||
| Kit de pièces / assemblage modulaire | ||
| Composants muraux modulaires volumétriques | ||
| Autres | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | Ventes directes | |
| Ventes indirectes | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les panneaux muraux modulaires jusqu'en 2031 ?
La taille du marché des panneaux muraux modulaires devrait atteindre 2,63 milliards USD d'ici 2031 contre 1,86 milliard USD en 2026, à un CAGR de 7,23 %.
Quel format d'installation connaît la croissance la plus rapide ?
Les systèmes à clip et à encliquetage devraient croître à un CAGR de 9,56 % jusqu'en 2031, car ils réduisent les exigences d'installation spécialisée.
Quel utilisateur final représente la plus grande demande ?
Les applications commerciales détenaient 73,62 % de la demande en 2025, soutenues par la santé, les aménagements d'entreprise, la logistique et les environnements contrôlés.
Pourquoi les panneaux préfabriqués en usine sont-ils largement utilisés ?
Les panneaux préfabriqués en usine détenaient 46,71 % en 2025, car la production contrôlée soutient la précision dimensionnelle, la qualité reproductible et la documentation de conformité.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,57 % jusqu'en 2031, soutenue par l'urbanisation, les politiques de préfabrication et le développement de produits régionaux.
Quels sont les principaux obstacles à une adoption plus large ?
L'investissement initial élevé, les contraintes de financement, la responsabilité aux interfaces et la volatilité des coûts de l'acier, de l'isolation, du bois et des adhésifs restent des contraintes clés.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

