
Tamaño y Participación del Mercado de Paneles de Pared Modulares
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.23 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Paneles de Pared Modulares por Mordor Intelligence
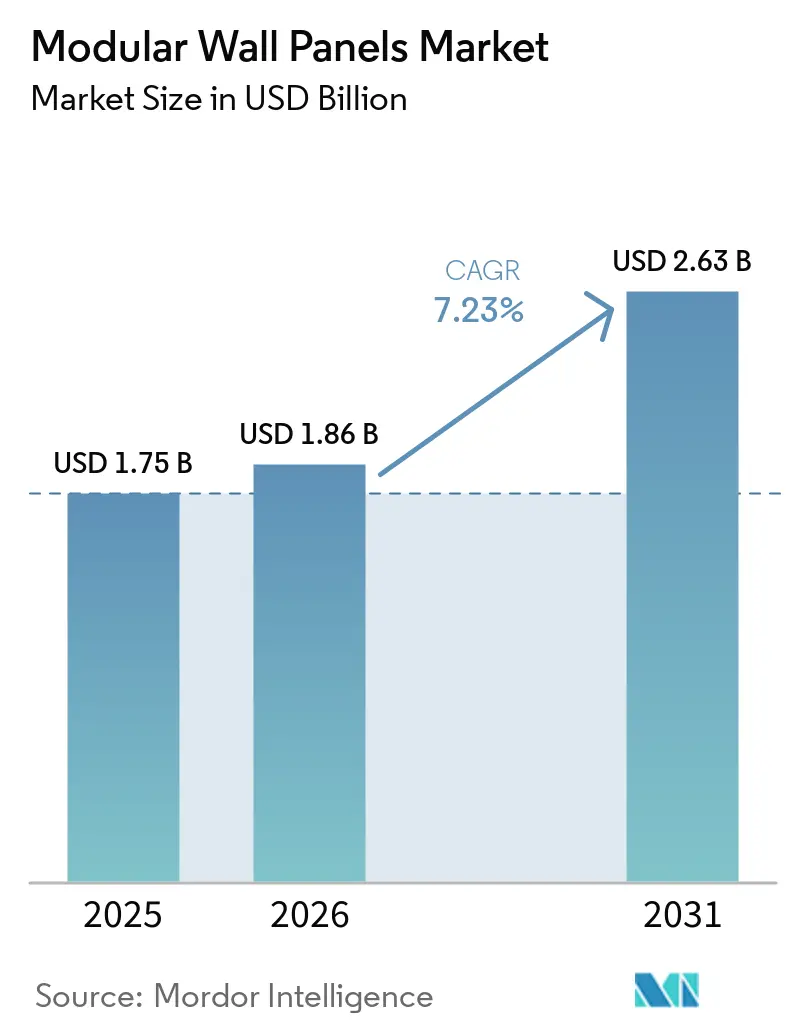
Se espera que el tamaño del mercado de paneles de pared modulares aumente de 1,75 mil millones de USD en 2025 a 1,86 mil millones de USD en 2026 y alcance 2,63 mil millones de USD en 2031, creciendo a una CAGR del 7,23% durante 2026-2031. La disponibilidad de mano de obra está haciendo que la producción fuera del sitio sea más relevante, ya que el ensamblaje en fábrica reduce la dependencia de cuadrillas especializadas en obra. Los requisitos de cumplimiento en materia de comportamiento ante el fuego, eficiencia energética y carbono incorporado también están cambiando la forma en que se especifican los sistemas de pared en Europa y América del Norte. Los clientes comerciales exigen cada vez más cronogramas predecibles, calidad repetible y documentación que pueda respaldar las aprobaciones de construcción. Las bibliotecas de productos digitales y los flujos de trabajo de diseño compatibles con BIM están adelantando la participación del fabricante en el proceso del proyecto. Los costos de insumos, las barreras de financiamiento y la responsabilidad en las interfaces del sistema siguen siendo límites importantes para la adopción, especialmente para los fabricantes más pequeños y los proyectos institucionales.
Conclusiones Clave del Informe
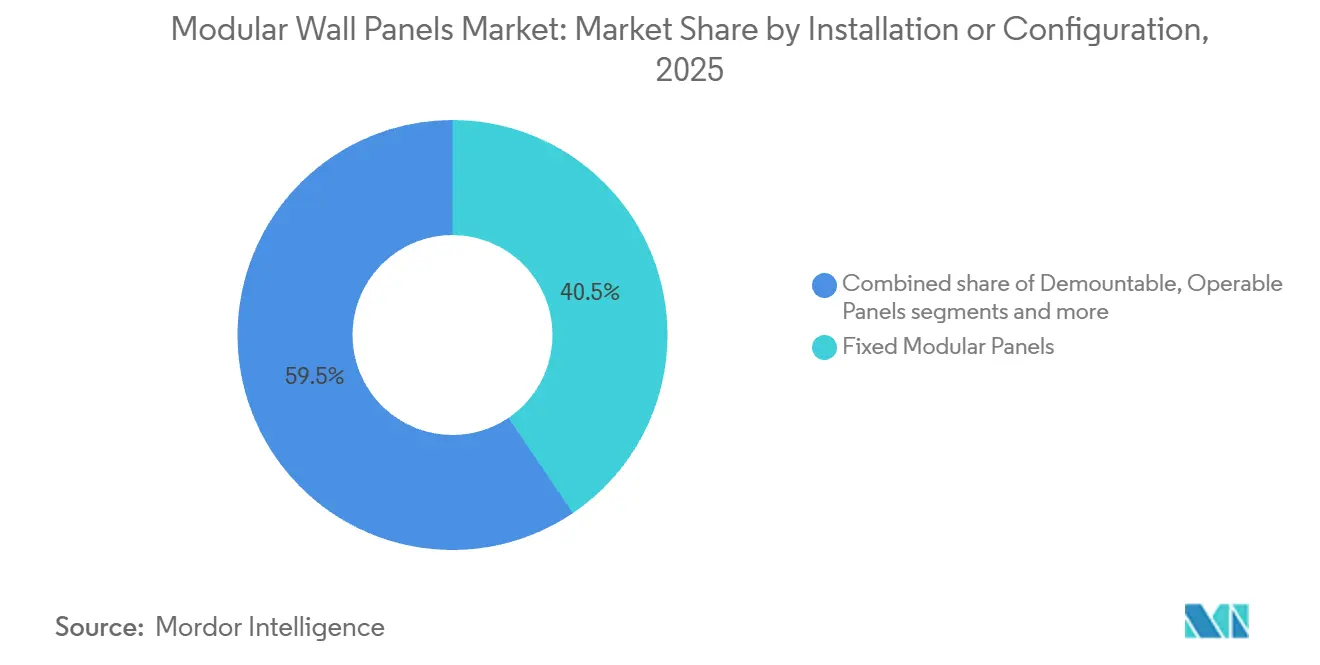
- Por configuración de instalación, los paneles modulares fijos lideraron con el 40,54% de la participación del mercado de paneles de pared modulares en 2025, mientras que se proyecta que los sistemas de clip y ajuste a presión registren una CAGR del 9,56% hasta 2031.
- Por material de superficie, los metales lideraron con el 28,48% de la participación del mercado de paneles de pared modulares en 2025, mientras que se proyecta que los paneles de vidrio registren una CAGR del 8,33% hasta 2031.
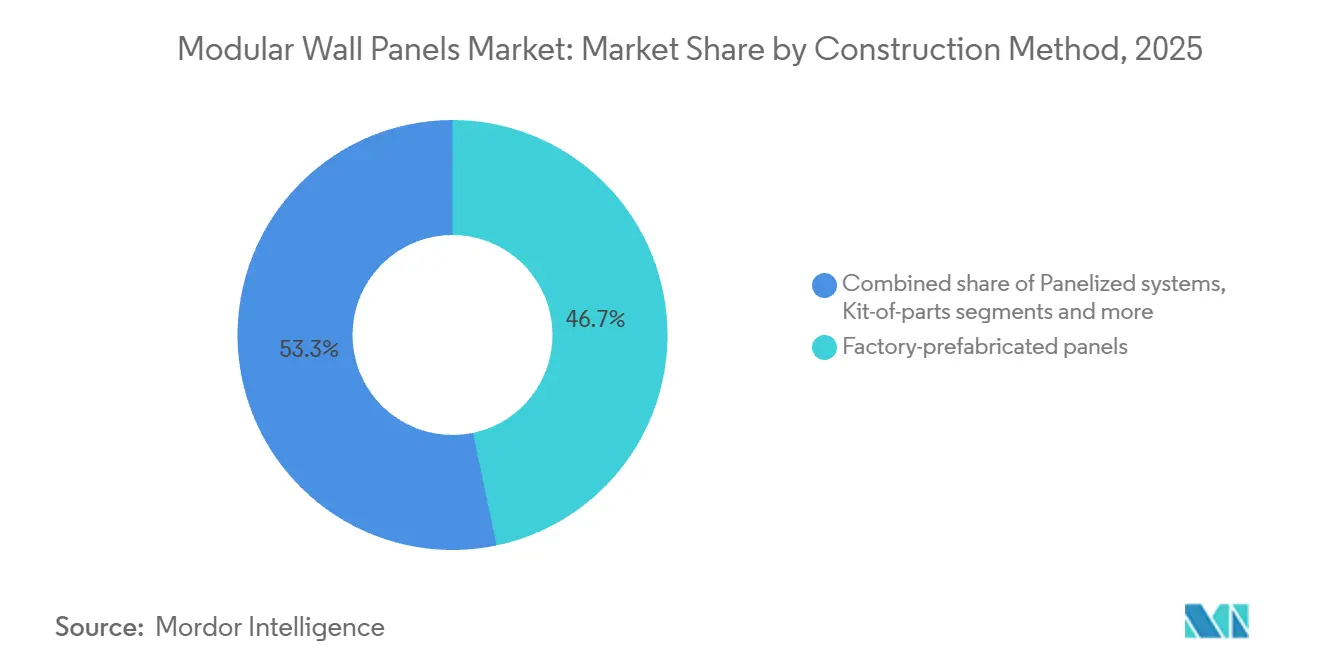
- Por método de construcción, los paneles prefabricados en fábrica lideraron el mercado de paneles de pared modulares con una participación del 46,71% en 2025, mientras que se proyecta que el kit de piezas y el ensamblaje modular registren una CAGR del 8,62% hasta 2031.
- Por usuario final, las aplicaciones comerciales lideraron con el 73,62% de la participación del mercado de paneles de pared modulares en 2025, mientras que se proyecta que las aplicaciones comerciales de atención médica registren una CAGR del 9,02% hasta 2031.
- Por canal de distribución, las ventas indirectas lideraron con el 62,00% de la participación del mercado de paneles de pared modulares en 2025, mientras que se proyecta que las ventas directas en línea B2B registren una CAGR del 8,85% hasta 2031.
- Por geografía, América del Norte lideró con el 31,68% de la participación del mercado de paneles de pared modulares en 2025, mientras que se proyecta que Asia-Pacífico registre una CAGR del 8,57% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Paneles de Pared Modulares
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra en Construcción y Productividad Fuera del Sitio | +2.1% | Global, mayor en América del Norte, Europa Occidental y Australia | Corto plazo (≤ 2 años) |
| Eficiencia Energética y Cumplimiento de Carbono Incorporado | +1.6% | UE-27, Reino Unido, Canadá, con adopción creciente en Estados Unidos y Asia Oriental | Mediano plazo (2-4 años) |
| Vivienda Asequible y Desarrollo Urbano Acelerado | +1.3% | América del Norte, Sur y Sudeste Asiático y África Subsahariana | Mediano plazo (2-4 años) |
| Expansión de Cadena de Frío, Centros de Datos y Entornos Controlados | +0.8% | Global, concentrado en América del Norte, Europa del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Demanda de Renovación y Rehabilitación de Edificios Ocupados | +0.7% | Europa, América del Norte y Japón | Mediano plazo (2-4 años) |
| Estandarización Habilitada por BIM y Automatización de Fábricas | +0.6% | Global, concentrado en mercados con mandatos de adquisición digital | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra en Construcción y Productividad Fuera del Sitio
La escasez de mano de obra está impulsando un uso más amplio de los paneles de pared modulares porque reduce el trabajo realizado en el sitio del proyecto. La Asociación de Constructores y Contratistas estimó que el sector de la construcción de Estados Unidos necesita 349.000 nuevos trabajadores netos en 2026[1]. La producción en fábrica puede trasladar el trabajo desde los oficios de campo escasos hacia roles de producción que pueden capacitarse en un entorno más controlado. La Asociación de la Industria de Paredes y Techos señala que los programas comprometidos fuera del sitio pueden reducir la duración total del proyecto entre un 15 y un 25%[2]. La misma asociación industrial informa que la construcción panelizada puede reducir las necesidades de cuadrillas de encuadrado en obra en un 60% o más en comparación con los métodos convencionales. Esta ventaja es más relevante en ubicaciones remotas y con restricciones climáticas, donde menos tiempo en obra mejora la certeza de entrega.
Eficiencia Energética y Cumplimiento de Carbono Incorporado
Los requisitos de energía y carbono están aumentando la necesidad de sistemas de pared probados con desempeño documentado. La Comisión Europea emitió el Reglamento Delegado (UE) 2026/331 en febrero de 2026 para actualizar las clasificaciones de reacción al fuego de los productos de construcción en el marco del Reglamento de Productos de Construcción revisado. Una norma europea de revestimiento entró en vigor el 31 de enero de 2026, estableciendo niveles de seguridad contra incendios y rutas de certificación más uniformes en los estados miembros. Kingspan declaró que su Panel de Pared Montado LEC redujo el potencial de calentamiento global en un 55% en los módulos A1-A3 en comparación con su panel estándar equivalente[3]. Un artículo de ACS Energy Letters de 2025 informó que el carbono incorporado de los edificios representó el 11% de las emisiones nacionales de gases de efecto invernadero en Estados Unidos. Los fabricantes con gamas de productos certificadas A1 o A2 están mejor posicionados para participar en proyectos institucionales donde la documentación de cumplimiento se requiere en una etapa temprana del proceso de diseño.
Vivienda Asequible y Desarrollo Urbano Acelerado
Los programas de vivienda asequible están creando un papel más amplio para los métodos de construcción industrializada. El Instituto de Construcción Modular informó que los enfoques modulares y panelizados representaron el 7% de los edificios multifamiliares de nueva construcción en Estados Unidos en 2025, la participación más alta registrada. El mismo informe situó la actividad modular multifamiliar en Estados Unidos en 7,1 mil millones de USD en 2025 y proyectó que superaría los 11,3 mil millones de USD en 2029. El Instituto de Construcción Modular también informó un déficit de vivienda en Estados Unidos de 4,7 millones de unidades en 2025[4]. Los compromisos de pedidos públicos pueden mejorar la utilización de las fábricas porque los promotores y prestamistas necesitan carteras de proyectos visibles antes de respaldar nueva capacidad. Esta relación favorece los paneles de pared modulares donde los proyectos de vivienda necesitan una finalización más rápida y un mayor control sobre la disponibilidad de mano de obra.
Expansión de Cadena de Frío, Centros de Datos y Entornos Controlados
Los centros de datos, las salas limpias y las instalaciones de cadena de frío requieren sistemas de pared con juntas controladas y desempeño térmico, de aire e higiene documentado. Estos usos favorecen los paneles prefabricados en fábrica porque los controles de calidad se realizan antes de la entrega al sitio. Kingspan inauguró una planta de paneles aislados para soluciones de datos en Arkansas en 2025 y está poniendo en marcha una instalación más grande en Kentucky en el segundo semestre de 2026. La empresa declaró que la instalación de Kentucky podría respaldar ingresos anuales de cientos de millones de USD. Las aplicaciones de entorno controlado también requieren materiales que cumplan con los requisitos de sala limpia, fuego, control térmico y control de vapor. Una cartera más amplia en entornos comerciales y de precisión puede ayudar a los fabricantes a equilibrar la demanda cuando la actividad residencial cambia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Fricción de Financiamiento | -1.8% | Global, más pronunciado en mercados emergentes con profundidad limitada de financiamiento de proyectos | Corto plazo (≤ 2 años) |
| Riesgo de Fuego, Humedad y Calidad de Interfaz | -0.9% | Reino Unido, Europa y Australia | Mediano plazo (2-4 años) |
| Restricciones de Transporte, Manejo y Tolerancia en Obra | -0.6% | América del Sur y África Subsahariana | Mediano plazo (2-4 años) |
| Volatilidad en Insumos de Acero, Aislamiento, Madera y Adhesivos | -1.1% | Global, concentrado en mercados expuestos a los aranceles de la Sección 232 de Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Fricción de Financiamiento
Las nuevas fábricas requieren capital significativo y carteras de pedidos confiables antes de que los prestamistas respalden la expansión de capacidad. La investigación citada estima que una instalación de fabricación modular requiere entre 40 millones y 50 millones de USD en capital. Los compradores también pueden enfrentar una factura inicial más alta por los sistemas de paneles que por los materiales convencionales. Los ahorros de mano de obra a nivel de proyecto y los cronogramas más cortos pueden compensar esta diferencia, pero esos beneficios son más difíciles de financiar cuando los métodos de valoración no reconocen la velocidad de entrega. Los especificadores también pueden preferir sistemas construidos en obra cuando deben aceptar responsabilidad por los puentes térmicos, las fugas de aire o el desempeño de las juntas. Las normas de organizaciones como ASTM International e ISO pueden reducir esta preocupación, pero las plantillas de especificación a menudo cambian más lentamente que las normas técnicas.
Volatilidad en Insumos de Acero, Aislamiento, Madera y Adhesivos
La volatilidad de costos en acero, aislamiento, madera y adhesivos es un desafío inmediato para los participantes del mercado de paneles de pared modulares. El material suministrado indica que las importaciones de acero y aluminio de Estados Unidos tienen aranceles del 50% en 2026, mientras que la madera blanda enfrenta un arancel del 10% y los derivados enfrentan un 25%. Los cambios de precios afectan directamente a los paneles con revestimiento metálico y pueden dificultar la gestión de las ofertas comerciales a precio fijo. Los costos del núcleo de aislamiento también pueden moverse de forma independiente con las condiciones petroquímicas y energéticas. Los fabricantes con procesamiento de acero interno o producción de núcleo de aislamiento tienen más control sobre estos cambios que los ensambladores que compran todos los insumos externamente. Esta diferencia de costos puede afectar los precios de licitación, los márgenes y la capacidad de ofrecer entrega de proyectos con costos fijos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de Instalación: Los Paneles Fijos Lideran Mientras los Formatos de Ajuste a Presión Crecen
Los paneles modulares fijos mantuvieron el 40,54% de la participación del mercado de paneles de pared modulares en 2025. Siguen siendo relevantes para envolventes de centros de datos, instalaciones industriales y rehabilitaciones de oficinas que requieren instalaciones permanentes. Su posición refleja la demanda de permanencia estructural y prácticas de instalación establecidas. Los sistemas de clip y ajuste a presión son la configuración de más rápido crecimiento, con una CAGR proyectada del 9,56% hasta 2031. La instalación sin herramientas o simplificada favorece a los contratistas que enfrentan cuadrillas disponibles más pequeñas. El mercado de paneles de pared modulares está, por lo tanto, recompensando los sistemas que reducen la mano de obra especializada sin comprometer la calidad de instalación predecible.
Los paneles desmontables continúan sirviendo a los clientes de espacios de trabajo corporativos que necesitan que los diseños cambien con el tiempo. Los paneles móviles y operables abordan los usos de particiones acústicas donde la flexibilidad del espacio es más importante que el desempeño térmico. La otra categoría de configuración incluye formatos híbridos fijos y desmontables utilizados por clientes de atención médica que necesitan cambios durante las operaciones activas. Estos proyectos otorgan un alto valor a la reducción de interrupciones y a evitar trabajos extensos en obra. La fabricación de precisión sigue siendo importante porque las juntas de los paneles deben preservar el desempeño acústico y térmico. La Asociación de la Industria de Paredes y Techos identifica los métodos fuera del sitio como una respuesta práctica a las restricciones de mano de obra en obra y los requisitos de programación.


Por Material de Superficie: Los Metales Lideran Mientras el Vidrio Gana Terreno
Los metales mantuvieron el 28,48% de la participación global por material de revestimiento en 2025. Los paneles metálicos se utilizan ampliamente porque combinan desempeño estructural, eficiencia térmica y comprobada idoneidad para aplicaciones de almacenamiento en frío. El segmento tiene un historial establecido en edificios comerciales e industriales. La exposición arancelaria de Estados Unidos está aumentando la presión sobre el costo instalado de los sistemas con revestimiento metálico. Esto brinda más oportunidades a las alternativas de vidrio y compuestos en proyectos donde los requisitos de diseño o las prioridades de selección de materiales difieren. Se proyecta que los paneles de vidrio crezcan a una CAGR del 8,33% hasta 2031, respaldados por aplicaciones de fachada y requisitos de acristalamiento aislante.
Los sistemas con revestimiento de madera están ganando visibilidad a medida que se desarrollan los requisitos de materiales de bajo carbono. Daiwa House Industry, Fujita y Hagauma Manufacturing desarrollaron el Panel Kantai, un panel exterior de madera en formato de muro cortina que utiliza madera de aclareo y recibió la primera certificación de fuego de 60 minutos de Japón para esta configuración en marzo de 2025. Los paneles de concreto siguen siendo importantes para la infraestructura pública y las ubicaciones sísmicamente activas. Los revestimientos compuestos y de fibrocemento continúan sirviendo a los requisitos de revestimiento de pantalla de lluvia en proyectos europeos y de Asia-Pacífico. La combinación de materiales de revestimiento en la industria de paneles de pared modulares refleja diferentes necesidades de desempeño ante el fuego, control térmico, apariencia y uso estructural.
Por Método de Construcción: La Prefabricación en Fábrica Establece el Estándar
Los paneles prefabricados en fábrica mantuvieron el 46,71% de la participación global por método de construcción en 2025. Su liderazgo refleja la capacidad de producir dimensiones repetibles y realizar controles de calidad en un entorno de fábrica controlado. Los compradores comerciales valoran esta consistencia porque puede reducir el corte en campo, los ajustes de interfaz y el retrabajo de coordinación. Las inversiones en fábrica en fabricación CNC, soldadura robótica y sistemas de control de calidad refuerzan esta ventaja. El tamaño del mercado de paneles de pared modulares para formatos prefabricados en fábrica se beneficia de los usos que requieren desempeño documentado antes de la instalación. Estos sistemas también apoyan una secuenciación de proyectos más rápida cuando las condiciones del sitio son inciertas.
Se proyecta que el kit de piezas y el ensamblaje modular crezcan a una CAGR del 8,62% hasta 2031. Este formato apoya el ensamblaje específico del proyecto sin el compromiso de capital requerido para la construcción volumétrica a medida. Un estudio del IEEE publicado en 2025 encontró que el BIM con inteligencia artificial y el diseño generativo modular lograron un 96,1% de conformidad de modularidad y generaron 128 diseños factibles por ejecución. Los sistemas panelizados siguen siendo adecuados para trabajos residenciales y comerciales ligeros sensibles al costo donde la previsibilidad de materiales y cronogramas es importante. Los componentes volumétricos se utilizan en proyectos de atención médica y educación donde el control de infecciones y el desempeño acústico pueden justificar costos unitarios más altos. Los sistemas de kit de piezas también pueden ayudar en las rehabilitaciones de edificios ocupados al permitir la entrega habitación por habitación con menos almacenamiento en obra.
Por Usuario Final: Las Aplicaciones Comerciales Siguen Siendo la Base de Demanda Principal
Las aplicaciones comerciales mantuvieron el 73,62% de la demanda global en 2025. La construcción comercial respalda especificaciones premium, métodos de adquisición formales y requisitos de proyectos en múltiples sitios. La atención médica es el uso comercial de más rápido crecimiento, con una CAGR proyectada del 9,02% hasta 2031. Los hospitales y las instalaciones médicas requieren desempeño de control de infecciones y a menudo necesitan que la construcción avance con una interrupción mínima en las áreas ocupadas. Estos requisitos respaldan los sistemas de paneles de pared modulares con interfaces controladas y documentación repetible. La base comercial también incluye adecuaciones corporativas, instalaciones logísticas y otros proyectos con cronogramas estrictos y requisitos de calidad.
La demanda residencial representó el saldo de la demanda de 2025 y está cambiando a medida que los programas de vivienda buscan métodos de entrega más rápidos. La Asociación Nacional de Apartamentos, citando al Instituto de Construcción Modular, informó que los métodos modulares y panelizados representaron el 7% de los edificios multifamiliares completados en Estados Unidos en 2025. Sangetsu lanzó INNO PANEL en febrero de 2026 para aplicaciones interiores residenciales y comerciales utilizando su método de instalación Smart JG. El producto ilustra la innovación orientada al sector residencial más allá de América del Norte. La penetración residencial sigue siendo inferior al 30% en muchos mercados desarrollados, dejando espacio para el crecimiento cuando los programas de vivienda pública y las cadenas de suministro locales respalden una adopción más amplia. La industria de paneles de pared modulares puede, por lo tanto, servir tanto a edificios comerciales de alta especificación como a requisitos residenciales más estandarizados.
Por Canal de Distribución: Las Ventas Indirectas Mantienen Escala Mientras las Ventas B2B Directas Crecen
Las ventas indirectas mantuvieron el 62,00% de los ingresos globales en 2025. Los distribuidores continúan brindando soporte técnico, crédito a contratistas, logística de proyectos y acceso a salas de exposición en mercados de construcción fragmentados. Estos servicios siguen siendo importantes donde los fabricantes no tienen presencia local directa. Se proyecta que las ventas directas en línea B2B crezcan a una CAGR del 8,85% hasta 2031. Los grandes clientes comerciales están utilizando canales directos para estandarizar especificaciones en múltiples ubicaciones. El tamaño del mercado de paneles de pared modulares para ventas directas en línea está respaldado por la demanda de precios más claros y un mejor control sobre las configuraciones.
La adquisición directa puede dar a los especificadores acceso a bibliotecas de productos, cálculos térmicos, configuraciones personalizadas y cotizaciones vinculantes sin un paso intermediario. DIRTT reportó 40,3 millones de USD en ingresos para el segundo trimestre de 2026 y un margen bruto del 34,7%, en comparación con el 27,8% del período del año anterior. Su modelo de Servicios de Construcción combina software de diseño con entrega directa de proyectos. Los distribuidores tradicionales están respondiendo enfatizando los servicios de diseño y la integración de sistemas. La transición es desigual porque los distribuidores regionales tienen diferentes niveles de infraestructura digital. Los fabricantes que vinculan herramientas digitales con capacidad de producción cercana pueden respaldar mejor las necesidades de especificación y entrega directa.
Análisis Geográfico
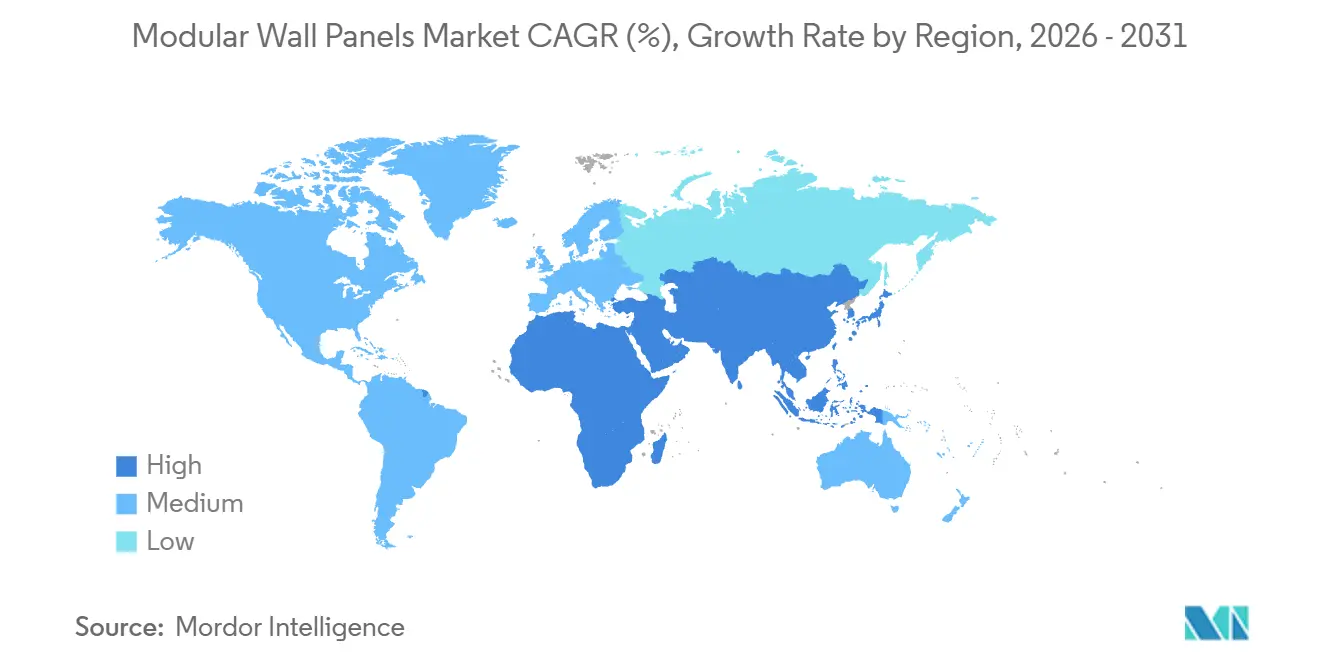
América del Norte mantuvo el 31,68% de la participación del mercado de paneles de pared modulares en 2025. Estados Unidos respalda la demanda regional a través de viviendas multifamiliares, proyectos comerciales, centros de datos e instalaciones de entorno controlado. Los métodos modulares y panelizados representaron el 7% de los edificios multifamiliares de nueva construcción en Estados Unidos en 2025. Las ciudades del Cinturón Solar en Texas, Florida y el Sureste tienen demanda de entrega de proyectos más rápida, donde la disponibilidad de mano de obra y los períodos de financiamiento son importantes. Los aranceles de la Sección 232 también cambian la economía de abastecimiento y favorecen a los fabricantes integrados nacionales sobre los proveedores dependientes de importaciones.
Los requisitos de seguridad contra incendios, el cumplimiento de sostenibilidad y la demanda de rehabilitación dan forma a Europa. El reglamento de la Comisión Europea de 2026 actualiza las clasificaciones de fuego de los productos en el marco del Reglamento de Productos de Construcción. El Documento Aprobado B del Reino Unido requiere que los materiales de pared exterior relevantes cumplan con las clasificaciones mínimas A2-s1,d0 o A1. Alemania apoya la renovación prefabricada en serie a través de programas de rehabilitación de edificios energéticamente eficientes. Francia, los países nórdicos y el Benelux favorecen los paneles de base biológica y de bajo carbono, mientras que España e Italia mantienen la demanda de sistemas de concreto en zonas sísmicas.
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,57% hasta 2031. China está apoyando la inversión en capacidad a través de una política que aumenta el uso de edificios prefabricados en la nueva construcción. El programa de Diseño para Fabricación y Ensamblaje de Singapur tiene un objetivo del 70% de área bruta de piso y alcanzó el 68%, estableciendo un punto de referencia regional para la adopción modular. Japón contribuye al desarrollo de productos premium a través de paneles de madera certificados contra incendios y sistemas de interiores. Daiwa House Industry, Fujita y Hagauma Manufacturing recibieron la primera certificación de fuego de 60 minutos de Japón para la configuración del Panel Kantai en marzo de 2025. Sangetsu introdujo INNO PANEL en febrero de 2026, mostrando el desarrollo continuo de productos para sistemas de paredes interiores. América del Sur, Oriente Medio y África siguen siendo regiones en etapas más tempranas donde la logística, la capacidad de producción local y la infraestructura vial afectan la oportunidad direccionable.

Panorama Competitivo
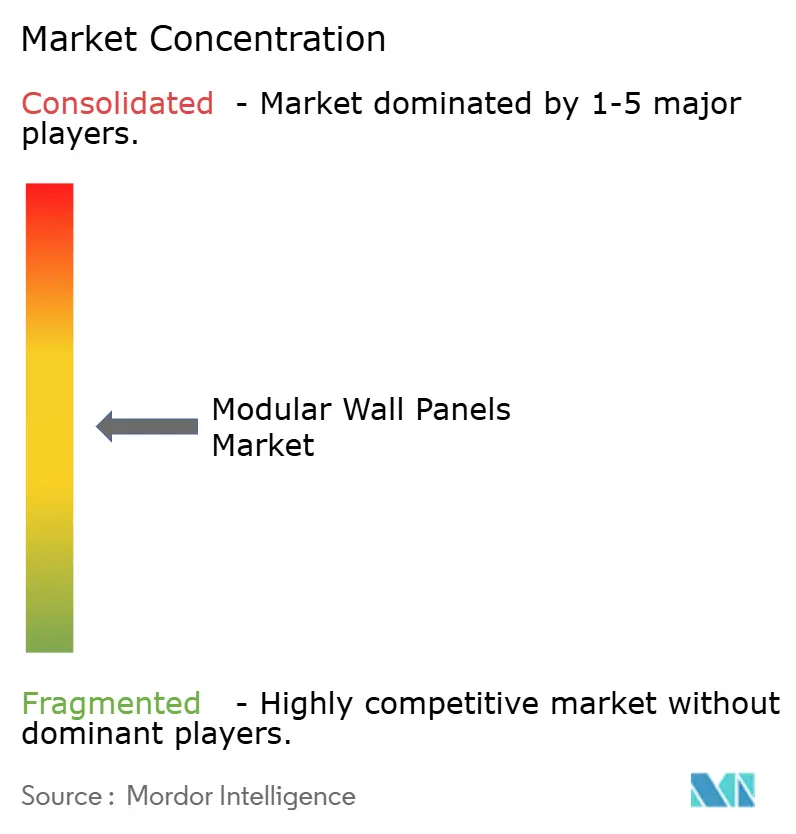
El mercado de paneles de pared modulares está moderadamente consolidado entre los grandes fabricantes de sistemas de envolvente, mientras que los proveedores regionales y especializados siguen siendo numerosos. Kingspan Group, METECNO, Trimo, Assan Panel y Lindab forman el nivel superior a través de amplias redes de fabricación y referencias de proyectos establecidas. Estas empresas se benefician de la producción de núcleos de aislamiento, los recursos de certificación y la capacidad de atender múltiples geografías. Kingspan invirtió más de 500 millones de EUR (588,1 millones de USD) en su negocio de Envolventes de Edificios Aislados durante 2025. Su programa de capital global asciende a 1,2 mil millones de EUR (1,4 mil millones de USD) y apunta a 2 mil millones de EUR (2,3 mil millones de USD) en capacidad de ingresos adicional.
Las pruebas de cumplimiento y las herramientas de especificación digital son cada vez más importantes en la competencia. El marco europeo de clasificación de fuego de 2026 favorece a los fabricantes con infraestructura de pruebas existente y gamas de productos certificadas. La expansión de soluciones de datos de Kingspan en Arkansas y Kentucky demuestra un enfoque en la demanda de entornos controlados. Sangetsu lanzó INNO PANEL en 2026, ampliando su oferta de paredes interiores modulares en Japón.
Las oportunidades permanecen en sistemas de rehabilitación de bajo carbono, interiores de grado sala limpia y ensamblajes residenciales accesibles. Las empresas regionales pueden competir a través de la personalización y el soporte técnico local. Sin embargo, pueden tener menos recursos para la certificación de fuego, las bibliotecas digitales y los grandes programas de capital. DIRTT compite a través de la certeza del proyecto y la adaptabilidad del modelo digital en lugar del precio por volumen. La empresa reportó una cartera prospectiva para el segundo trimestre de 2026 de 338 millones de USD.
Líderes de la Industria de Paneles de Pared Modulares
-
Kingspan Group
-
ArcelorMittal
-
Owens Corning
-
Tata Steel
-
METECNO GROUP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Saint-Gobain, a través de su subsidiaria CertainTeed Canada Inc., adquirirá MCM Acoustical. MCM Acoustical fabrica paneles de techo y pared de madera en Mississauga, Ontario. La adquisición añadirá una instalación de fabricación de 70.000 ft² y 90 empleados a CertainTeed Architectural. La transacción ampliará la capacidad de fabricación de paneles de pared arquitectónicos en Canadá y respaldará las operaciones de construcción ligera de Saint-Gobain en América del Norte.
- Julio de 2026: Saint-Gobain celebrará un acuerdo definitivo para adquirir una planta de fibra de vidrio en Lexington, Carolina del Norte. La planta respaldará la producción interna de manta de vidrio para sistemas de paneles de yeso de alto desempeño y paneles aislados.
- Mayo de 2026: Kingspan Group inauguró una instalación de fabricación en Arabia Saudita. La instalación amplió las operaciones de paneles aislados y soluciones de datos en Oriente Medio y respalda el suministro de paneles para los programas de infraestructura y centros de datos de Visión 2030 en toda la región.
- Mayo de 2026: Kingspan Insulated Panels República Checa inauguró una instalación de producción de 30 millones de EUR (35,2 millones de USD) en Hradec Králové. La instalación aumentó la capacidad regional de 100.000 m² a 135.000 m² y tiene una producción anual planificada de hasta 2.000 km² de paneles aislados. La instalación sirve a los mercados europeos de habla alemana y creó más de 30 empleos directos.


Alcance del Informe Global del Mercado de Paneles de Pared Modulares
Los paneles de pared modulares están diseñados para ofrecer soluciones flexibles y eficientes de gestión del espacio para diversos entornos interiores. El mercado de paneles de pared modulares está segmentado por instalación/configuración, material de revestimiento/superficie, método de construcción, usuario final, canal de distribución y geografía. Por instalación/configuración, el mercado está segmentado en paneles modulares fijos, paneles desmontables, paneles móviles/operables, sistemas de clip/ajuste a presión y otros. Por material de revestimiento/superficie, el mercado está segmentado en paneles metálicos, paneles de concreto, paneles de madera, paneles de vidrio y otros materiales. Por método de construcción, el mercado está segmentado en paneles prefabricados en fábrica, sistemas panelizados, kit de piezas/ensamblaje modular, componentes modulares volumétricos de pared y otros. Por usuario final, el mercado está segmentado en residencial y comercial. Por canal de distribución, el mercado está segmentado en ventas directas y ventas indirectas. Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Paneles Modulares Fijos |
| Paneles Desmontables |
| Paneles Móviles / Operables |
| Sistemas de Clip / Ajuste a Presión |
| Otros |
| Paneles Metálicos |
| Paneles de Concreto |
| Paneles de Madera |
| Paneles de Vidrio |
| Otros Materiales |
| Paneles prefabricados en fábrica |
| Sistemas panelizados |
| Kit de piezas / Ensamblaje modular |
| Componentes modulares volumétricos de pared |
| Otros |
| Residencial |
| Comercial |
| Ventas Directas |
| Ventas Indirectas |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Instalación/Configuración | Paneles Modulares Fijos | |
| Paneles Desmontables | ||
| Paneles Móviles / Operables | ||
| Sistemas de Clip / Ajuste a Presión | ||
| Otros | ||
| Por Material de Revestimiento/Superficie | Paneles Metálicos | |
| Paneles de Concreto | ||
| Paneles de Madera | ||
| Paneles de Vidrio | ||
| Otros Materiales | ||
| Por Método de Construcción | Paneles prefabricados en fábrica | |
| Sistemas panelizados | ||
| Kit de piezas / Ensamblaje modular | ||
| Componentes modulares volumétricos de pared | ||
| Otros | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | Ventas Directas | |
| Ventas Indirectas | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los paneles de pared modulares hasta 2031?
Se proyecta que el tamaño del mercado de paneles de pared modulares alcance 2,63 mil millones de USD en 2031 desde 1,86 mil millones de USD en 2026, a una CAGR del 7,23%.
¿Qué formato de instalación está creciendo más rápido?
Se proyecta que los sistemas de clip y ajuste a presión crezcan a una CAGR del 9,56% hasta 2031 porque reducen los requisitos de instalación especializada.
¿Qué usuario final representa la mayor demanda?
Las aplicaciones comerciales mantuvieron el 73,62% de la demanda en 2025, respaldadas por atención médica, adecuaciones corporativas, logística y entornos controlados.
¿Por qué se utilizan ampliamente los paneles prefabricados en fábrica?
Los paneles prefabricados en fábrica mantuvieron el 46,71% en 2025 porque la producción controlada respalda la precisión dimensional, la calidad repetible y la documentación de cumplimiento.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,57% hasta 2031, respaldada por la urbanización, la política de prefabricación y el desarrollo de productos regionales.
¿Cuáles son las principales barreras para una adopción más amplia?
La alta inversión inicial, las restricciones de financiamiento, la responsabilidad en las interfaces y la volatilidad en los costos de acero, aislamiento, madera y adhesivos siguen siendo restricciones clave.


 Sus datos están seguros y nunca se venden ni se comparten.

