
Tamanho e Participação do Mercado de Embalagens Corrugadas do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 9.02 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.26 % |
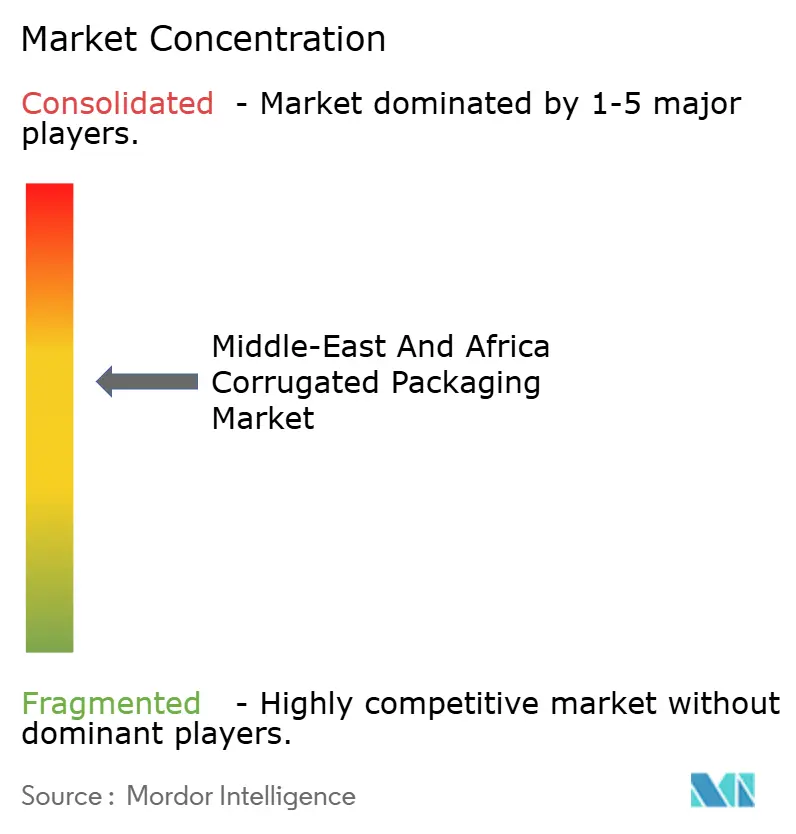
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Corrugadas do Oriente Médio e África por Mordor Intelligence
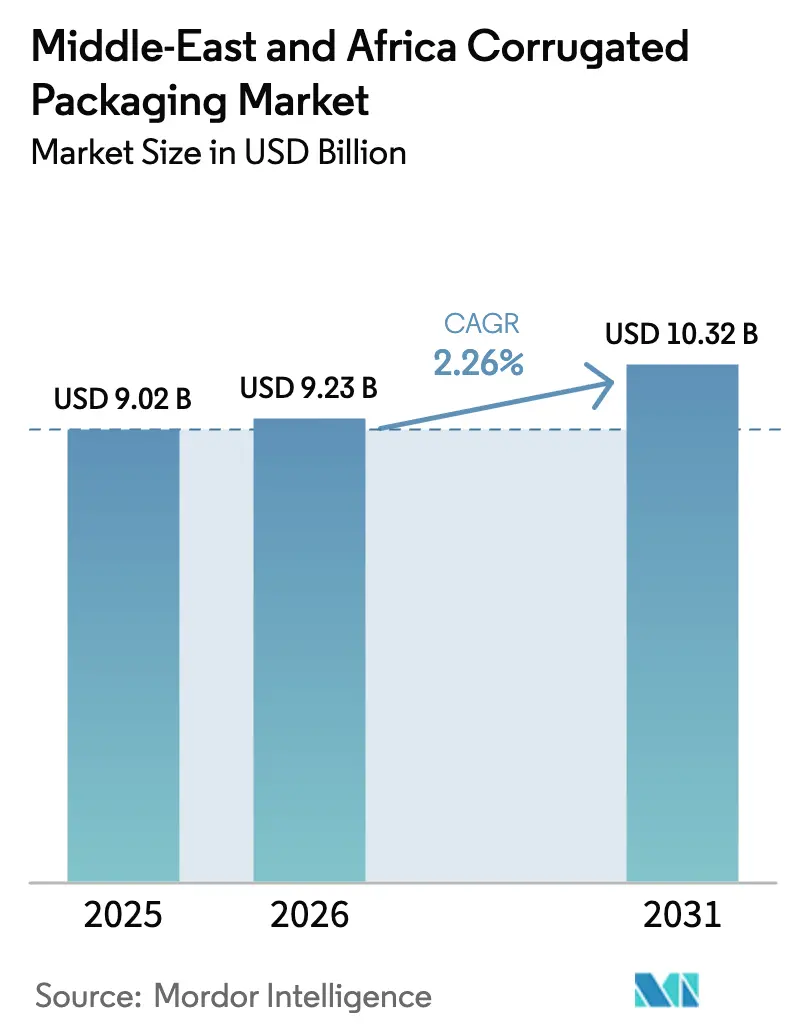
O tamanho do mercado de embalagens corrugadas do Oriente Médio e África está projetado para expandir de USD 9,02 bilhões em 2025 e USD 9,23 bilhões em 2026 para USD 10,32 bilhões até 2031, registrando um CAGR de 2,26% entre 2026 e 2031. A trajetória moderada oculta uma mudança estratégica à medida que os conversores se voltam para a logística de comércio eletrônico habilitada digitalmente, estruturas de responsabilidade estendida do produtor e rotas comerciais vinculadas à AfCFTA. Os proprietários de marcas locais estão exigindo graus de papelão que equilibrem eficiência hídrica com reciclabilidade, enquanto varejistas online em rápido crescimento na Arábia Saudita, nos Emirados Árabes Unidos, no Egito e na África do Sul pressionam os conversores a investir em designs recortados e substratos de microonda. A indústria pesada, os exportadores de produtos frescos e os incentivos governamentais para reciclagem em circuito fechado moldam ainda mais as decisões de aquisição. As estratégias competitivas dependem da integração retroativa na capacidade de liner kraft, da adoção de impressão digital para microtiragens e de alianças com empresas de gestão de resíduos que garantem fibra reciclada.
Principais Conclusões do Relatório
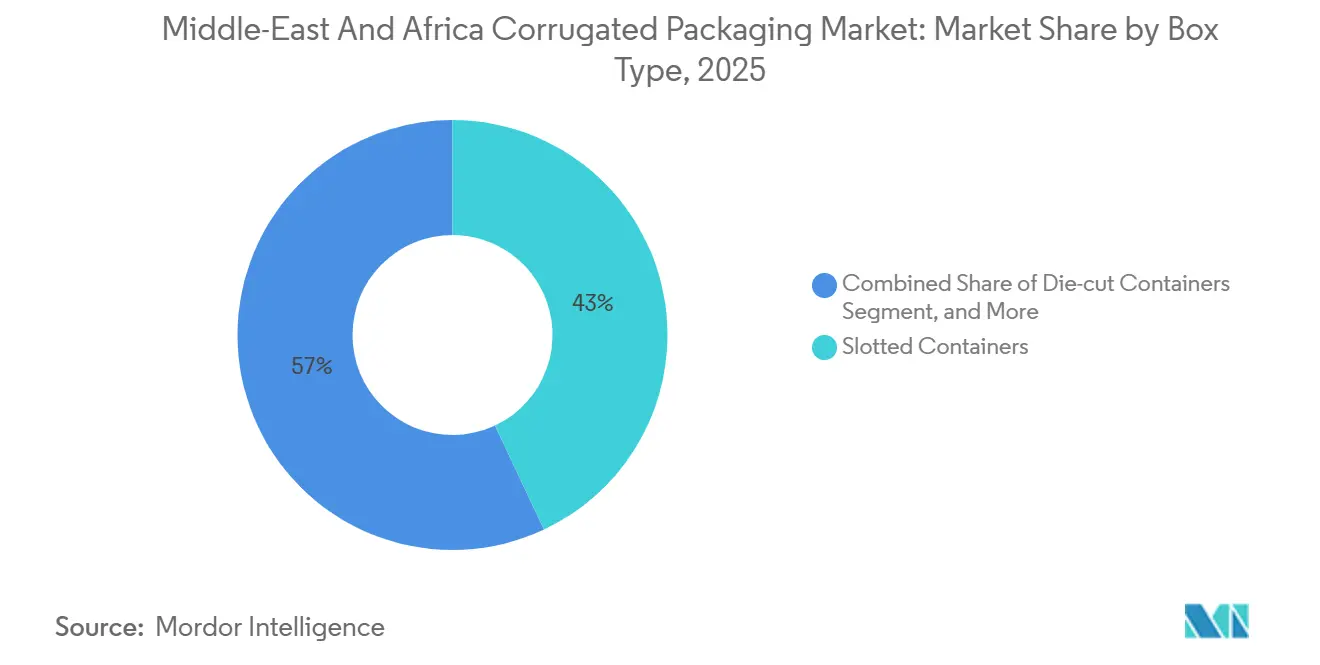
- Por tipo de caixa, os contêineres ranhurados lideraram com 43,0% de participação na receita em 2025; os contêineres recortados têm previsão de crescer a um CAGR de 3,11% até 2031.
- Por grau de papelão, o papelão de parede simples representou 48,2% da participação do mercado de embalagens corrugadas do Oriente Médio e África em 2025, enquanto o papelão de parede tripla avança a um CAGR de 3,89% até 2031.
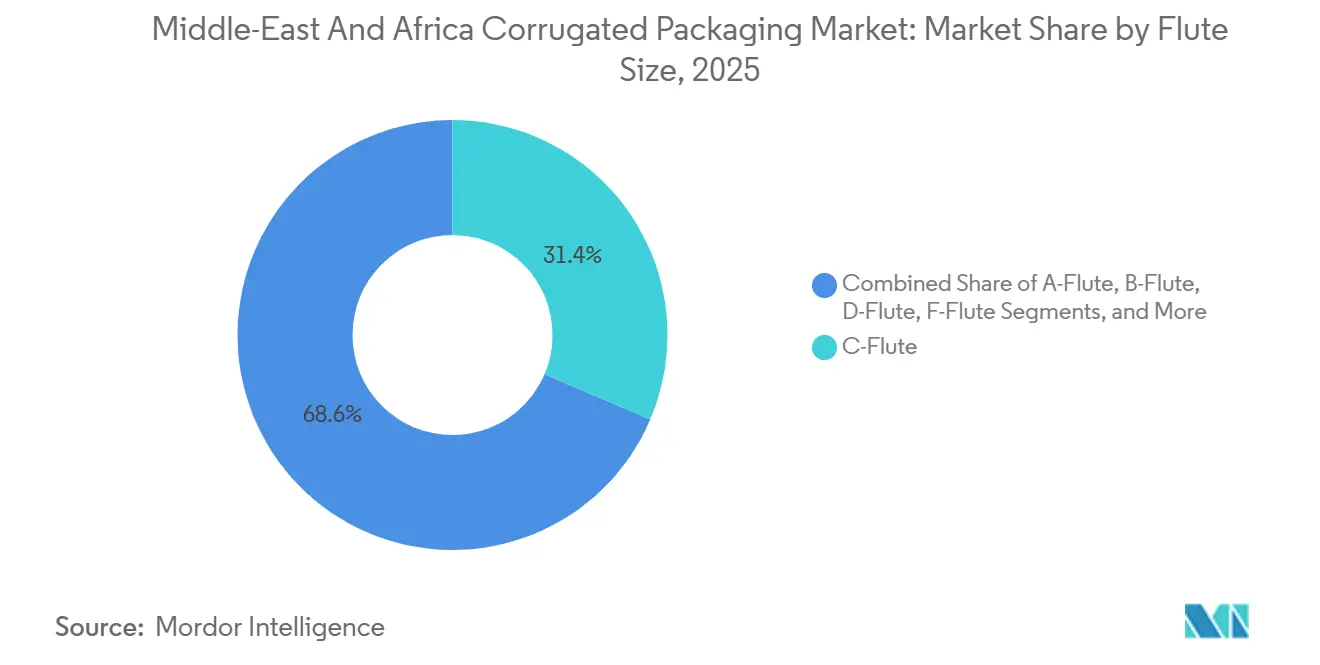
- Por tamanho de onda, a Onda C capturou 31,4% de participação em 2025, e a Onda F está projetada para crescer a um CAGR de 2,85% até 2031.
- Por usuário final, o segmento de alimentos deteve 24,6% de participação do tamanho do mercado de embalagens corrugadas do Oriente Médio e África em 2025; o comércio eletrônico e varejo está expandindo a um CAGR de 2,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico Impulsionando Embalagens Adequadas para a Última Milha | +0.80% | Núcleo do CCG (Arábia Saudita, EAU), Egito, África do Sul | Curto prazo (≤ 2 anos) |
| Expansão Rápida de FMCG e Varejo Organizado | +0.60% | Arábia Saudita, EAU, Egito, Nigéria, África do Sul | Médio prazo (2-4 anos) |
| Incentivos Governamentais para Manufatura Local e Reciclagem | +0.50% | Arábia Saudita, EAU, Egito, África do Sul | Médio prazo (2-4 anos) |
| Crescimento da Logística de Exportação de Produtos Frescos Orientada à Exportação | +0.40% | Marrocos, Egito, África do Sul, Quênia | Longo prazo (≥ 4 anos) |
| Aumento do Comércio Interafricano sob a AfCFTA | +0.30% | Pan-africano, ganhos iniciais na África Oriental e África Austral | Longo prazo (≥ 4 anos) |
| Adoção de Impressão Digital para Micromarcas | +0.20% | CCG, Egito, África do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico Impulsionando Embalagens Adequadas para a Última Milha
O varejo online na região expandiu 30% em 2024, impulsionando a demanda por caixas recortadas que reduzem as taxas de peso dimensional e suportam o manuseio na logística reversa.[1]Grupo Banco Mundial, "Visão Geral do Oriente Médio e Norte da África," worldbank.org A adoção de pagamentos digitais na Arábia Saudita elevou a penetração do comércio eletrônico em cidades de segundo nível, levando os conversores a especificar perfis de Onda F e microonda para economias de material de 20-30%.[2]Autoridade Monetária da Arábia Saudita, "Dados do Setor de Varejo," sama.gov.sa Nos Emirados Árabes Unidos, os marketplaces transfronteiriços exigem gráficos multilíngues com evidência de violação, intensificando o interesse em impressão digital de dados variáveis.[3]Ministério da Economia dos EAU, "Relatórios de Desempenho Econômico," moec.gov.ae As prensas híbridas inline apresentadas na drupa 2024 permitem tiragens de 500 unidades, possibilitando que micromarcas personalizem gráficos sem prazos de confecção de matrizes. Coletivamente, essas mudanças levam os conversores a se reequipar para ciclos de pedidos mais curtos, ondas mais estreitas e QR codes interativos que funcionam também como portais de devoluções.
Expansão Rápida de FMCG e Varejo Organizado
As redes de hipermercados na Arábia Saudita, nos Emirados Árabes Unidos e no Egito estão se expandindo para cidades secundárias onde as temperaturas de verão ultrapassam 45 °C. As embalagens corrugadas de transporte devem cumprir a rotulagem da Autoridade Saudita de Alimentos e Medicamentos, conter texto em árabe e suportar a distribuição em alta umidade. A modernização do setor de mercearia no Egito coloca em destaque o papelão de grau alimentar ISO 22000. A Nigéria, embora promissora, enfrenta congestionamentos portuários e oscilações cambiais que suprimem o investimento em cadeia de frio. Ainda assim, a produção de embalagens de papel do Conselho de Cooperação do Golfo tem previsão de atingir USD 12,8 bilhões até 2032, sinalizando demanda sustentada impulsionada pelo varejo.[4]Secretariado da OEN, "Perspectivas do Mercado de Embalagens de Papel do CCG," gso.org.sa
Incentivos Governamentais para Manufatura Local e Reciclagem
A taxa de RPE do Egito de EGP 37,5 por quilograma sobre embalagens não recicladas eleva os custos de importação de fibra virgem, favorecendo as fábricas locais com linhas de conteúdo reciclado. As regras de RPE do Quênia de maio de 2025 obrigam os proprietários de marcas a financiar esquemas de coleta, aumentando a demanda por corrugado enfardado e de fácil repolpagem. O projeto piloto de Dubai busca 75% de desvio de aterros sanitários até 2030, recompensando os conversores que garantem fibra reciclada e logística em circuito fechado. A Visão 2030 da Arábia Saudita vincula a alocação de água à reciclagem em circuito fechado; a WASCO coletou 500.000 toneladas de papel em 2024, reduzindo a dependência de fibra virgem.
Crescimento da Logística de Exportação de Produtos Frescos Orientada à Exportação
A África do Sul enviou 31,75 milhões de caixas de cítricos para compradores do Oriente Médio na temporada 2023-2024, exigindo corrugado ventilado e resistente à umidade que preserve a integridade da cadeia de frio. Marrocos e Egito exportam frutas vermelhas e tâmaras para a União Europeia em caixas revestidas de cera equipadas com liners de atmosfera modificada. O armazenamento frigorífico limitado do Quênia atrasa a adoção de caixas avançadas, mas as preferências tarifárias da AfCFTA incentivam o investimento em embalagens robustas de parede tripla para caminhões transfronteiriços. Os conversores que visam a logística de produtos frescos frequentemente incluem etiquetas RFID para rastreabilidade, recurso que os importadores da UE exigem cada vez mais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade no Fornecimento e Preços do Papel Kraft | -0.40% | Egito, Nigéria, Quênia, mercados menores do Golfo | Curto prazo (≤ 2 anos) |
| Concorrência das Embalagens Plásticas Flexíveis | -0.30% | Nigéria, Quênia, mercados menores do Norte da África | Médio prazo (2-4 anos) |
| Risco Logístico de Matérias-Primas Dependentes de Importação | -0.20% | Egito, Nigéria, Quênia | Curto prazo (≤ 2 anos) |
| Regulamentações de Fábricas Impulsionadas pela Escassez de Água | -0.10% | Arábia Saudita, EAU, Egito | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Fornecimento e Preços do Papel Kraft
O Egito importa 60% de seu liner kraft, de modo que uma queda de 10% na relação libra-euro em 2024 elevou os custos de importação de forma equivalente. Os conversores nigerianos enfrentaram sobretaxas de 15-20% vinculadas à desvalorização da naira e ao congestionamento do porto de Lagos. Os desvios pelo Mar Vermelho estenderam os prazos de entrega quenianos de 30 para 50 dias, forçando a substituição por fibra reciclada que comprometeu a resistência ao estouro. Investimentos como a expansão da fábrica da Middle East Paper Company no valor de SAR 1,78 bilhão visam compensar essa volatilidade por meio de capacidade regional.
Concorrência das Embalagens Plásticas Flexíveis
As embalagens flexíveis pesam 40-50% menos do que caixas corrugadas comparáveis, uma vantagem decisiva em mercados com custos logísticos elevados, como Nigéria e Quênia. As proibições de plástico de uso único na Nigéria, Etiópia e Gana estão estimulando a substituição, mas a aplicação inconsistente mantém os plásticos em uso. Os produtores do Golfo fazem lobby por extensões de prazo de transição, enquanto linhas de embalagens flexíveis prontas para impressão digital conquistam profissionais de marketing de FMCG com gráficos de alto brilho. Os conversores de corrugado devem igualar o apelo visual e investir em revestimentos de barreira para defender sua participação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Caixa:
Contêineres Recortados Desbloqueiam Ajuste Personalizado para o Comércio EletrônicoOs contêineres ranhurados mantiveram uma participação de 43,0% no mercado de embalagens corrugadas do Oriente Médio e África em 2025, comprovando sua eficiência de custo e compatibilidade com erguedores de caixas. Eles continuam sendo o padrão para remessas de alimentos e bebidas de alto volume na Arábia Saudita, nos Emirados Árabes Unidos, no Egito e na África do Sul. Os contêineres recortados, no entanto, registram um CAGR de 3,11% até 2031, superando o mercado geral de embalagens corrugadas do Oriente Médio e África. As plataformas de comércio eletrônico exigem embalagens de ajuste personalizado que reduzam o espaço vazio e diminuam as cobranças de peso dimensional, ao mesmo tempo que aprimoram o momento de abertura da caixa. Os sistemas de impressão digital inline apresentados na drupa 2024 permitem que os conversores adicionem gráficos com QR code em tiragens tão baixas quanto 500 unidades, atendendo à estética das micromarcas sem atrasos de ferramental. As pastas de cinco painéis auxiliam as exportações de vestuário embalado de forma plana, enquanto as caixas telescópicas atendem a peças automotivas e de maquinário pesado, onde a construção em duas peças garante resistência ao esmagamento. As caixas Bliss e os contêineres autoeretores estão em canais farmacêuticos e eletrônicos de nicho que valorizam a evidência de violação, o amortecimento e o atendimento rápido.
O tamanho do mercado de embalagens corrugadas do Oriente Médio e África para designs recortados está projetado para expandir de forma constante à medida que as redes de última milha se aprofundam. Os conversores nas cidades do Conselho de Cooperação do Golfo estão adicionando linhas de corte a laser que aprimoram a tolerância de vinco, permitindo abas de autotravamento que reduzem o uso de fita adesiva. Essa mudança de engenharia também se alinha com as regras de responsabilidade estendida do produtor que penalizam o preenchimento de vazios não reciclável. Como resultado, a adoção de recortados crescerá mais rapidamente nos mercados onde pagamentos digitais, logística reversa e penetração de smartphones se intersectam.


Por Grau de Papelão:
Papelão de Parede Tripla Cresce com Exportações de Alta ResistênciaO papelão de parede simples representou 48,2% da participação do mercado de embalagens corrugadas do Oriente Médio e África em 2025. Sua resistência ao estouro de 200-300 psi, suficiente para a distribuição de mercearia em temperatura ambiente, e sua superfície lisa e imprimível fazem dele o principal produto nas linhas de alimentos, bebidas e FMCG. O papelão de parede dupla suporta eletrônicos de consumo e eletrodomésticos de peso médio, oferecendo 400-500 psi enquanto ainda reduz o peso em relação às caixas de madeira. O papelão de parede tripla, com mais de 1.000 psi, apresenta o crescimento mais acentuado, com um CAGR de 3,89%, impulsionado pelo comércio transfronteiriço de maquinário e produtos químicos da AfCFTA. O tamanho do mercado de embalagens corrugadas do Oriente Médio e África para aplicações de parede tripla se acelerará à medida que os exportadores buscam alternativas mais leves e livres de fumigação às caixas de madeira. A quinta máquina da Middle East Paper Company é adaptada para graus de liner de alta resistência, um sinal de que as fábricas regionais esperam demanda sustentada por capacidade de parede tripla. O papelão de fibra sólida, apesar de sua rigidez máxima, permanece restrito a eletrônicos de alto valor devido ao seu peso adicional.
Os corredores africanos sensíveis ao preço podem inicialmente resistir ao prêmio de custo de 30-40% do papelão de parede tripla, mas a análise do custo total de entrega mostra que as economias de frete e a redução de danos compensam o gasto inicial. As melhorias nas estradas Trans-Sahel e as ligações ferroviárias no Chifre da África reforçarão ainda mais a vantagem de durabilidade do papelão de parede tripla em ambientes de manuseio intenso.
Por Tamanho de Onda:
Onda F Conquista Categorias Sensíveis ao FreteA Onda C, com 31,4% de participação em 2025, equilibra amortecimento e imprimibilidade, ancorando os segmentos de mercearia e bebidas. A Onda B otimiza produtos enlatados e bebidas engarrafadas, onde a contagem de caixas por folha impulsiona a economia. A Onda E e a ultrafina Onda F visam eletrônicos, cosméticos e têxteis de giro rápido. O CAGR de 2,85% da Onda F supera o mercado geral de embalagens corrugadas do Oriente Médio e África, impulsionado por importadores de eletrônicos de consumo em Dubai e exportadores de cuidados pessoais no Egito, que valorizam a redução do peso dimensional. O lançamento de microonda da Metsä Board em 2024 demonstra a viabilidade técnica de paredes finas resistentes à umidade. A Onda A permanece em cerâmicas frágeis e vidro, enquanto as emergentes Ondas N e K atendem a perfis de amortecimento especializados.
A impressão digital de tela fina combina bem com superfícies de microonda, permitindo resolução de 150 linhas por polegada que rivaliza com as caixas dobráveis. Essa capacidade oferece aos proprietários de marcas liberdade de marketing sem migrar para caixas de sulfato branqueado sólido mais caras. Consequentemente, as microondas terão a adoção mais rápida onde a economia unitária e a estética da marca convergem.
Por Indústria do Usuário Final:
O Varejo Online Supera a Base Madura de AlimentosA categoria de alimentos manteve uma participação de 24,6% em 2025, ancorada pelo crescimento populacional, formatos de mercearia urbana e conformidade com a ISO 22000. As embalagens de transporte de bebidas dependem de divisórias reforçadas para evitar a quebra de garrafas na cadeia logística de alto calor do Golfo. No entanto, o comércio eletrônico e varejo, avançando a um CAGR de 2,78%, emergirá como o principal motor de crescimento do mercado de embalagens corrugadas do Oriente Médio e África. À medida que as plataformas digitais se expandem, os conversores devem integrar tiras de abertura prontas para devolução e numeração de etiquetas inteligentes para acomodar os fluxos reversos. As marcas de eletrônicos de consumo adotam as Ondas E e F, combinando revestimentos de descarga eletrostática com calibre estreito para reduzir os custos de frete aéreo. Os profissionais de marketing de cuidados pessoais aproveitam o corrugado impresso digitalmente para unboxings amigáveis a influenciadores; os gráficos variáveis incorporam mensagens de sustentabilidade que ressoam com os compradores da Geração Z.
Os exportadores industriais e de produtos químicos migram de caixas de madeira para parede tripla para cumprir as regras de isenção de fumigação e reduzir o peso do frete. A agricultura e os produtos frescos dependem de caixas ventiladas revestidas com cera ou revestimentos poliméricos para manter cítricos e frutas vermelhas frescos para o mercado. Outros segmentos — farmacêutico, têxtil, materiais de construção — mantêm demanda estável, porém menor, vinculada aos gastos com infraestrutura e saúde em todo o continente.
Análise Geográfica
Mercado de Embalagens Corrugadas do Oriente Médio
A Arábia Saudita e os Emirados Árabes Unidos ancoram coletivamente o quadrante do Oriente Médio no mercado de embalagens corrugadas do Oriente Médio e África, impulsionados pela modernização do varejo, pela adoção do comércio eletrônico e pelos incentivos de manufatura da Visão 2030. As vendas no varejo da Arábia Saudita atingiram 85 bilhões de USD em 2024, exigindo caixas de papelão ranhuradas padronizadas que suportem armazenagem em verões de 45 °C. Os Emirados Árabes Unidos, um polo de reexportação, enviam mercadorias embaladas em caixas corrugadas para a África Oriental e o Sul da Ásia, de modo que as caixas devem atender aos códigos aduaneiros de múltiplas jurisdições. A duplicação da capacidade da Middle East Paper Company para 900.000 toneladas por ano até 2027 evidencia a estratégia de substituição de importações de Riade. A Turquia faz a ponte entre a demanda europeia e a do Golfo, mas enfrenta oscilações cambiais que retardam os investimentos. Omã, Kuwait, Bahrein e Jordânia representam mercados menores, porém estáveis, sustentados pela expansão demográfica e pelos incentivos das zonas logísticas francas.
Mercado de Embalagens Corrugadas da África
Os mercados de destaque da África são o Egito e a África do Sul. A expansão de 5,5 bilhões de EGP da Mondi em Sadat City capitaliza a proximidade do Egito com as rotas mediterrâneas e os clusters de bens de consumo de rápida movimentação do Norte da África. A sobretaxa de Responsabilidade Estendida do Produtor (REP) do Egito incentiva os conversores a adotar papelão liner nacional, reduzindo em 60% a exposição às importações de liner kraft. A cadeia citrícola da África do Sul exportou 31,75 milhões de caixas para compradores do GCC na temporada 2023-2024, validando a demanda por caixas de grau cadeia de frio. O potencial da Nigéria é parcialmente limitado por atrasos portuários e pela volatilidade da naira, embora as proibições de plástico de janeiro de 2025 ofereçam ventos favoráveis ao segmento corrugado. Quênia, Etiópia e Gana seguem com regras de REP e proibições de plástico que aceleram a substituição pelo papel, embora a fiscalização varie por condado. O Marrocos aproveita a demanda europeia por produtos agrícolas, embalando frutas vermelhas em caixas revestidas de cera com etiquetas RFID para atender aos pontos de controle fitossanitários. Os investimentos da Middle East Paper Company no Zimbábue, no Malawi e em Moçambique revelam confiança de que as rotas da AfCFTA elevarão a demanda localizada por caixas de papelão nos estados do Sul da África sem litoral.
Panorama regulatório
A regulamentação no Oriente Médio e na África está se tornando mais rígida em relação a resíduos de embalagens, rastreabilidade de conteúdo reciclado e conformidade para contato com alimentos, o que está aumentando as obrigações práticas para usuários e conversores de embalagens de papelão ondulado. O Quênia implementou a Lei de Gestão Sustentável de Resíduos (Aviso Legal nº 176 de 2024), em vigor a partir de 5 de maio de 2025, transferindo a responsabilidade pela coleta e reciclagem para produtores e importadores. O Egito também introduziu medidas vinculadas à Responsabilidade Estendida do Produtor (incluindo esquemas que afetam sacolas de compras) em março de 2025, aumentando o custo dos formatos de embalagem não reciclados e incentivando soluções à base de fibra, recicláveis e de origem local.
Órgãos de normalização e reguladores setoriais adicionam outra camada de conformidade. No CCG, as normas GSO são aplicadas com diferentes níveis de obrigatoriedade na Arábia Saudita, nos Emirados Árabes Unidos, no Kuwait e no Catar, com fiscalização e supervisão de rotulagem conduzidas por agências como a Autoridade Saudita de Alimentos e Medicamentos (SFDA) e órgãos de normalização dos Emirados Árabes Unidos (incluindo estruturas relacionadas à ESMA). Na África Oriental, a Comunidade da África Oriental (EAC) notificou a OMC em abril e maio de 2025 sobre a adoção de normas para embalagens em contato com alimentos, enquanto instituições nacionais como a Organização Egípcia de Normalização e Qualidade (EOS) e o Instituto de Normas Etíope (IES) continuam centrais para testes, rotulagem e alinhamento de comitês técnicos (participação em ISO/ARSO/AIDMO).
Análise da cadeia de valor
A cadeia de valor regional de papelão ondulado começa com a coleta de papel recuperado e fibra virgem ou liner kraft importado, passando por fábricas de papel para embalagens (containerboard), onduladoras (fábricas de chapas) e conversão (impressão, corte e vinco, colagem de dobras), seguida pela distribuição a usuários finais como alimentos, varejo de bens de consumo (FMCG), comércio eletrônico e logística de produtos agrícolas voltada à exportação. O risco de fornecimento está concentrado no início da cadeia, já que vários mercados permanecem dependentes de importações de liner kraft e estão expostos a interrupções de frete e volatilidade cambial. Isso torna mais importante a capacidade local de produção de linerboard e fluxos estáveis de fibra recuperada, incluindo a expansão da coleta de papel recuperado pela Arábia Saudita por meio da WASCO.
Na etapa posterior, os conversores se diferenciam por meio de prazos de entrega curtos, capacidade de micro-ondulado e impressão com gráficos mais sofisticados. Cada vez mais, eles também combinam essas capacidades com documentação de conformidade para aplicações em contato com alimentos e relatórios de conteúdo reciclado exigidos pelos indicadores de ESG dos proprietários de marcas. A presença operacional dos principais players ilustra como os requisitos do mercado final moldam a execução, com a Arabian Packaging operando produção de papelão ondulado em Dubai, além de uma presença mais ampla no Oriente Médio, África e Sul da Ásia, e a Queenex Corrugated Carton Factory operando uma instalação de 10.000 m² em Mussafah, Abu Dhabi, para produzir RSC, bandejas e caixas telescópicas. À medida que as equipes de compras otimizam o peso do frete e reduzem componentes não recicláveis, capacidades de conversão como impressão multicolor, corte e vinco e design adaptado ao produto tornaram-se mais centrais para reter clientes no varejo e na distribuição transfronteiriça.
Cenário Competitivo
O mercado de embalagens corrugadas do Oriente Médio e África apresenta concentração moderada. As multinacionais Mondi, Smurfit Kappa e International Paper combinam economias de escala com capacidade integrada de kraft. Os campeões regionais Middle East Paper Company, INDEVCO, Obeikan, Arabian Packaging e Napco capitalizam em agilidade, idiomas locais e familiaridade regulatória. A expansão da Mondi em Sadat City no valor de USD 180 milhões foca em linerboard de grau alimentar para saídas no Norte da África e na UE. A linha de SAR 1,78 bilhão da Middle East Paper Company visa 30% de participação saudita e exportações para a África Oriental, abastecida em parte pela coleta de 500.000 toneladas de fibra recuperada da WASCO. As taxas de responsabilidade estendida do produtor no Egito, Quênia e Dubai penalizam os plásticos de uso único, posicionando os integradores de corrugado com capacidade de reciclagem para ganhos de participação.
As oportunidades de espaço em branco incluem impressão digital para micromarcas, caixas recortadas ajustadas para o comércio eletrônico e papelão de parede tripla substituindo caixas de madeira nos corredores da AfCFTA. As plantas do Golfo implantam unidades de jato de tinta inline apresentadas na drupa 2024, permitindo prazos de entrega de 48 horas em caixas com QR code. As fábricas africanas menores ainda dependem de flexografia de duas cores, limitando suas propostas para trabalhos premium. As joint ventures de gestão de resíduos como a WASCO estão se integrando verticalmente na corrugação, ameaçando os incumbentes que dependem de kraft importado. No Golfo, apenas 10% das 9 milhões de toneladas de resíduos de embalagens anuais são recicladas, o que deve levar à consolidação de fábricas com subinvestimento à medida que as taxas de RPE aumentam.
Líderes do Setor de Embalagens Corrugadas do Oriente Médio e África
Arabian Packaging Co. LLC
Queenex Corrugated Carton Factory LLC
United Carton Industries Company (JSC)
Napco National CJSC
Cepack Group SARL
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Corrugadas do Oriente Médio e África
- Arabian Packaging Co. LLC
- Queenex Corrugated Carton Factory LLC
- United Carton Industries Company
- Napco National CJSC
- Cepack Group SARL
- Falcon Pack IND LLC
- World Pack Industries LLC
- Universal Carton Industries Group LLC
- Express Pack Print LLC
- Green Packaging Boxes Industries LLC
- Tarboosh Packaging Co. LLC
- Unipack Containers & Carton Products LLC
- Al Rumanah Packaging LLC
- NBM Pack LLC
- Mondi plc
- Smurfit Kappa Group plc
- International Paper Company
- Middle East Paper Company
- INDEVCO Paper Containers SAL
- Obeikan Paper Industries Co.
- National Paper Company SAE
- RAK Packaging LLC
- Al Bayader International LLC
- Hadera Paper Ltd. (Amnir Corrugated)

Oportunidades de mercado e perspectivas futuras
Estão surgindo espaços em branco em torno de soluções de papelão ondulado compatíveis com a Responsabilidade Estendida do Produtor e com alta reciclabilidade, que reduzem componentes plásticos e de materiais mistos, atendendo ainda aos requisitos de contato com alimentos e rotulagem em múltiplas jurisdições. Oportunidades práticas se concentram em designs prontos para conformidade voltados a exportadores que operam sob esforços de harmonização, incluindo as normas da Comunidade da África Oriental, que formalizam requisitos de composição, testes e contato com alimentos para o comércio intrarregional. No CCG, a rotulagem alinhada à GSO e a fiscalização liderada pela SFDA também estão impulsionando a demanda por especificações de embalagem consistentes entre redes de varejo.
Parcerias ligadas à logística e atualizações de rede sustentam ainda mais ofertas diferenciadas em formatos de papelão ondulado eficientes para transporte. Isso inclui caixas com corte e vinco de tamanho otimizado e estruturas leves de micro-ondulado que podem reduzir o peso dimensional na entrega de última milha. A Arabian Packaging destacou iniciativas de integração logística com a Etihad Rail e a DHL, visando uma redução de 37% nas emissões de CO2 por meio de soluções de frete sustentáveis, o que indica demanda dos clientes por fornecedores de embalagens que vinculam o desempenho das caixas a melhorias mensuráveis nas emissões de distribuição. Para os conversores, o conjunto de oportunidades inclui acordos de fornecimento de fibra em ciclo fechado com parceiros de gestão de resíduos, desempenho mais alto de umidade e compressão para exportações de produtos agrícolas, e capacidade de resposta mais rápida e gráficos variáveis para micromarcas e requisitos de marketplaces transfronteiriços, sem longos prazos para produção de chapas.
Recent Industry Developments in Mercado de Embalagens Corrugadas do Oriente Médio e África
- Fevereiro de 2026: A United Carton Industries Company (UCIC) anunciou um projeto de expansão para a fábrica de Ras Al Khaimah, nos Emirados Árabes Unidos, realizado pela Ras Al Khaimah Packaging LTD Co., com um custo estimado de 20,2 milhões de dólares americanos. A expansão amplia a capacidade local para atender à crescente demanda por embalagens de papelão ondulado na região do Oriente Médio e África. O projeto reforça as capacidades integradas de embalagem da UCIC e apoia a resiliência do fornecimento regional.
- Setembro de 2025: A Mondi concluiu a fase um da expansão em Sadat City, no Egito, adicionando 30.000 toneladas por ano de containerboard. A expansão aumenta a capacidade de fornecimento para embalagens de papelão ondulado no Oriente Médio e África. A medida fortalece a capacidade integrada de kraft para atender à demanda regional.
- Agosto de 2025: A Napco National CJSC concluiu a aquisição da Arabian Flexible Packaging para fortalecer sua presença regional. A consolidação amplia o portfólio regional de embalagens da Napco. O acordo apoia ofertas integradas de embalagens e iniciativas de conteúdo local nos Emirados Árabes Unidos.


Mercado de Embalagens Corrugadas do Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado é definido como a receita gerada pelas embalagens de papelão ondulado utilizadas no Oriente Médio e na África, abrangendo a venda de caixas de papelão ondulado acabadas e formatos correlatos de papelão ondulado fornecidos aos usuários finais.
Exclusões de escopo: Este dimensionamento exclui embalagens de papel não onduladas, como caixas dobráveis, fibra moldada e sacos de papel, e também exclui embalagens de transporte de plástico ou metal.
Visão geral da segmentação
- Por Tipo de Caixa
- Contêineres Ranhurados
- Contêineres Recortados
- Caixas de Pasta de Cinco Painéis
- Caixas Telescópicas
- Outros Tipos de Caixa
- Por Grau de Papelão
- Papelão de Parede Simples
- Papelão de Parede Dupla
- Papelão de Parede Tripla
- Papelão de Fibra Sólida
- Por Tamanho de Onda
- Onda A
- Onda B
- Onda C
- Onda E
- Onda F
- Outras Ondas
- Por Indústria do Usuário Final
- Alimentos
- Bebidas
- Eletrônicos de Consumo e Eletrodomésticos
- Cuidados Pessoais e Cuidados Domésticos
- Industrial e Produtos Químicos
- Agricultura e Produtos Frescos
- Comércio Eletrônico e Varejo
- Outros Usuários Finais
- Por Geografia
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- Egito
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear a cadeia de fornecimento e estabelecer parâmetros realistas para a demanda por país e por principal uso final. Utilizamos principalmente estatísticas públicas e referências técnicas que descrevem os fluxos de containerboard e papelão ondulado, taxas de reciclagem e movimentos comerciais que afetam o consumo local de caixas.
As fontes incluíram referências públicas e oficiais, como a UN Comtrade para comércio de papel e papelão, órgãos nacionais de estatística e autoridades aduaneiras da região, séries de câmbio e inflação de bancos centrais, e agências ambientais que publicam indicadores de reciclagem e resíduos. Também revisamos referências de normas de materiais e embalagens, como documentação ISO, além de artigos revisados por pares sobre desempenho de papelão ondulado e recuperação de fibra, complementando isso com relatórios de empresas, apresentações a investidores, sites de associações e imprensa reconhecida. Para algumas verificações pontuais, foram utilizados conjuntos de dados de assinatura para informações financeiras e inteligência empresarial, buscas de patentes e visões de comércio a nível de embarque, e as fontes documentais listadas aqui são apenas ilustrativas, já que muitas outras referências foram utilizadas para validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar a divisão entre produção local e materiais de embalagem importados, o comportamento típico de preços e o ritmo de mudança na demanda dos usuários finais (especialmente produtos agrícolas de exportação, alimentos processados e atendimento de comércio eletrônico). Conversamos com conversores, fornecedores de containerboard e papel, distribuidores e grandes compradores de embalagens nos principais mercados do Golfo, Norte da África e África Meridional, e o feedback foi utilizado para preencher lacunas em utilização, mix de produtos e premissas de margem antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 13% |
| Nível médio: 55% | Líderes funcionais/de unidade: 36% |
| Players menores: 17% | Gerentes: 51% |
Dimensionamento e Previsão de Mercado
O dimensionamento começou com uma abordagem top-down, na qual a disponibilidade de containerboard, os saldos comerciais dos graus de papel relevantes e a intensidade de conversão foram utilizados para reconstruir o pool de demanda endereçável de embalagens de papelão ondulado por sub-região. Após a formação dos totais da primeira passagem, eles foram testados sob estresse utilizando aproximações seletivas do tipo bottom-up, como verificações amostrais de receita de conversores, discussões sobre preços de canal e padrões de consumo de caixas relatados por grandes compradores, o que ajudou a ajustar valores discrepantes.
As entradas relevantes neste mercado incluíram tendências de preços do papelão ondulado ligadas aos movimentos de kraftliner e papel médio reciclado, volumes de produtos frescos voltados à exportação que impulsionam sazonalmente a demanda por caixas, intensidade de embarques de varejo e comércio eletrônico que altera o mix de caixas, e efeitos cambiais e inflacionários a nível de país que afetam os valores reportados em dólares americanos. Onde os dados locais diretos eram escassos, as lacunas foram tratadas usando indicadores proxy, como fluxos comerciais de insumos de papel e polos de manufatura conhecidos, e depois refinando a estimativa por meio de intervalos baseados em entrevistas.
As previsões foram construídas usando análise de cenários apoiada por uma camada curta de regressão multivariada para as variáveis que apresentaram relações estáveis ao longo do tempo, como crescimento da produção no processamento de alimentos e na atividade de exportação, demanda industrial impulsionada pelo comércio e transferência de preços de embalagens. As premissas foram mantidas simples e repetíveis, e cada etapa da previsão foi verificada quanto ao realismo em relação a restrições como adições de capacidade, disponibilidade de matéria-prima reciclável e dependência de importação.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de múltiplas verificações que comparam os resultados do modelo com sinais independentes, incluindo tendências comerciais, movimentos de preços de insumos-chave de papel e atividade de manufatura e varejo a nível de país. Quando uma variância parecia muito ampla, os fatores determinantes eram reabertos, e especialistas eram contatados novamente para confirmar se a lacuna vinha do mix de produtos, de preços ou de efeitos de tempo.
Antes da aprovação final, o modelo passa por uma revisão passo a passo de analistas, para que a aritmética, as unidades e as conversões de moeda permaneçam consistentes, e para que os totais por país conciliem com o número regional. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como oscilações bruscas de preços de papel, grandes mudanças de capacidade ou alterações de políticas que afetam regras de reciclagem e embalagem. Antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Embalagens de Papelão Ondulado do Oriente Médio e África da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para embalagens de papelão ondulado no Oriente Médio e África frequentemente diferem porque cada publicadora define o escopo de forma diferente e depois aplica premissas de preço e conversão distintas em uma região com cobertura de dados desigual. Mesmo que o rótulo geográfico pareça o mesmo, os insumos que sustentam volumes, preços médios de venda e o momento da taxa de câmbio podem variar bastante.
Algumas estimativas incorporam receitas mais amplas de embalagens à base de papel, e também podem combinar papelão ondulado, caixas dobráveis e outros formatos adjacentes em um único número. Para a Mordor Intelligence, o total do mercado é limitado apenas à receita de embalagens de papelão ondulado, e a série em dólares americanos é mantida consistente usando lógica de preços do ano-base e verificações por país que são revalidadas por meio de entrevistas, o que reduz a contagem excessiva quando há picos de inflação nos preços do papel.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,02 bilhões de dólares americanos (2025) | |
| Editora Setorial A | 26,80 bilhões de dólares americanos (2024) | O valor parece utilizar uma cesta mais ampla que combina embalagens de papelão ondulado com outros formatos de embalagem de papel, e provavelmente aplica um ano-base diferente com um nível de preço assumido mais alto, o que infla o total quando comparado numa base equivalente, considerando apenas papelão ondulado. |
| Portal de Embalagens B | 38,37 bilhões de dólares americanos (2024) | Esse valor parece consistente com um escopo ampliado e uma inclusão agressiva de materiais e serviços adjacentes, e a metodologia não é transparente sobre como os volumes de caixas são convertidos em receita entre países com diferentes níveis de dependência de importação e condições cambiais. |
A dispersão entre as fontes é explicada principalmente pela expansão do escopo além das embalagens de papelão ondulado e pelas diferenças na forma como os preços e o momento cambial são tratados no Oriente Médio e África. Ao manter a contagem vinculada a fatores claros de receita apenas de papelão ondulado, e depois validar cruzadamente as premissas com feedback de canal fundamentado, o número resultante permanece rastreável a etapas repetíveis, em vez de agregações amplas de categorias.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de embalagens corrugadas do Oriente Médio e África em 2031?
O mercado tem previsão de atingir USD 10,32 bilhões até 2031, refletindo um CAGR de 2,26% entre 2026 e 2031.
Qual grau de papelão está crescendo mais rapidamente na demanda regional?
O papelão de parede tripla lidera, registrando um CAGR de 3,89% com base em remessas industriais de alta resistência e exportações da AfCFTA.
Como as regras de responsabilidade estendida do produtor estão influenciando as escolhas de embalagem?
As taxas de RPE no Egito, Quênia e Dubai elevam os custos em formatos não reciclados ou plásticos, direcionando os proprietários de marcas para caixas corrugadas recicláveis de origem local.
Por que os contêineres recortados estão ganhando participação em relação aos contêineres ranhurados?
As plataformas de comércio eletrônico precisam de caixas de ajuste personalizado que reduzam o espaço vazio, diminuam as cobranças de peso dimensional e proporcionem experiências de unboxing com identidade de marca.
Quais países são os principais polos de crescimento para embalagens corrugadas na África?
Egito e África do Sul lideram em consumo e capacidade, enquanto Nigéria, Quênia e Gana mostram demanda crescente impulsionada por proibições de plástico e expansão do varejo organizado.
Como a impressão digital impacta o setor de corrugado na região?
Os híbridos de jato de tinta inline permitem gráficos variáveis em tiragens curtas, possibilitando que os conversores atendam micromarcas e vendedores de comércio eletrônico sem matrizes caras ou longos prazos de entrega.
Página atualizada pela última vez em:



