
Tamanho e Participação do Mercado de Agentes de Expansão de Baixo PCG
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
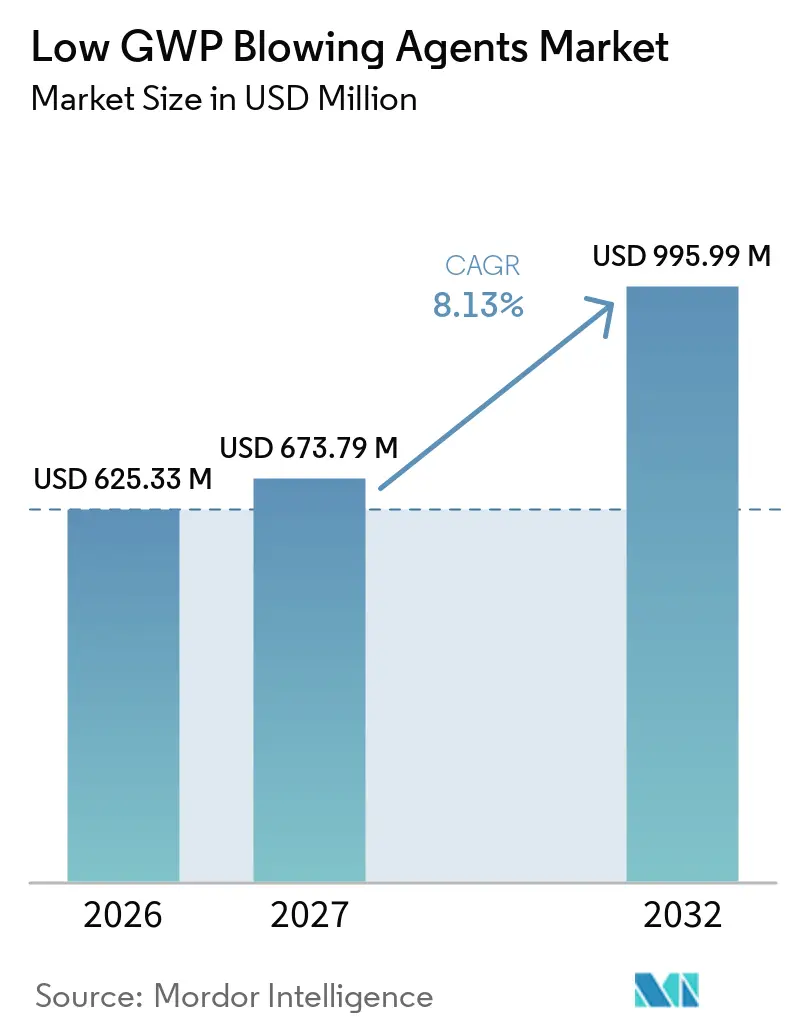
| Tamanho do Mercado (2027) | 673.79 Milhões de dólares |
| Tamanho do Mercado (2032) | 995.99 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agentes de Expansão de Baixo PCG por Mordor Intelligence
O tamanho do Mercado de Agentes de Expansão de Baixo PCG foi avaliado em 625,33 milhões de USD em 2026 e estima-se que cresça de 673,79 milhões de USD em 2027 para atingir 995,99 milhões de USD até 2032, a um CAGR de 8,13% durante o período de previsão (2027-2032). Os requisitos regulatórios estão afastando os fabricantes de espuma dos hidrofluorcarbonetos de alto potencial de aquecimento global, tornando as formulações conformes um requisito central de compra. A Regra de Transições Tecnológicas da Agência de Proteção Ambiental dos EUA restringe aplicações de espuma que utilizam hidrofluorcarbonetos acima de um potencial de aquecimento global de 150 a partir de 1º de janeiro de 2025, enquanto os limites de distribuição entram em vigor em 1º de janeiro de 2028. O regulamento da União Europeia restringiu os hidrofluorcarbonetos acima de um potencial de aquecimento global de 150 na fabricação de espuma desde janeiro de 2023 e estabelece uma proibição total de espuma com gases fluorados de efeito estufa para 2033. O mercado de agentes de expansão de baixo Potencial de Aquecimento Global (PCG) também é apoiado por requisitos de isolamento, regras de eficiência de eletrodomésticos e crescente trabalho de qualificação na Ásia-Pacífico. Os fornecedores que combinam o fornecimento de moléculas com assistência em formulação estão melhor posicionados para atender aos requisitos técnicos e de segurança que acompanham essas mudanças.
Principais Conclusões do Relatório
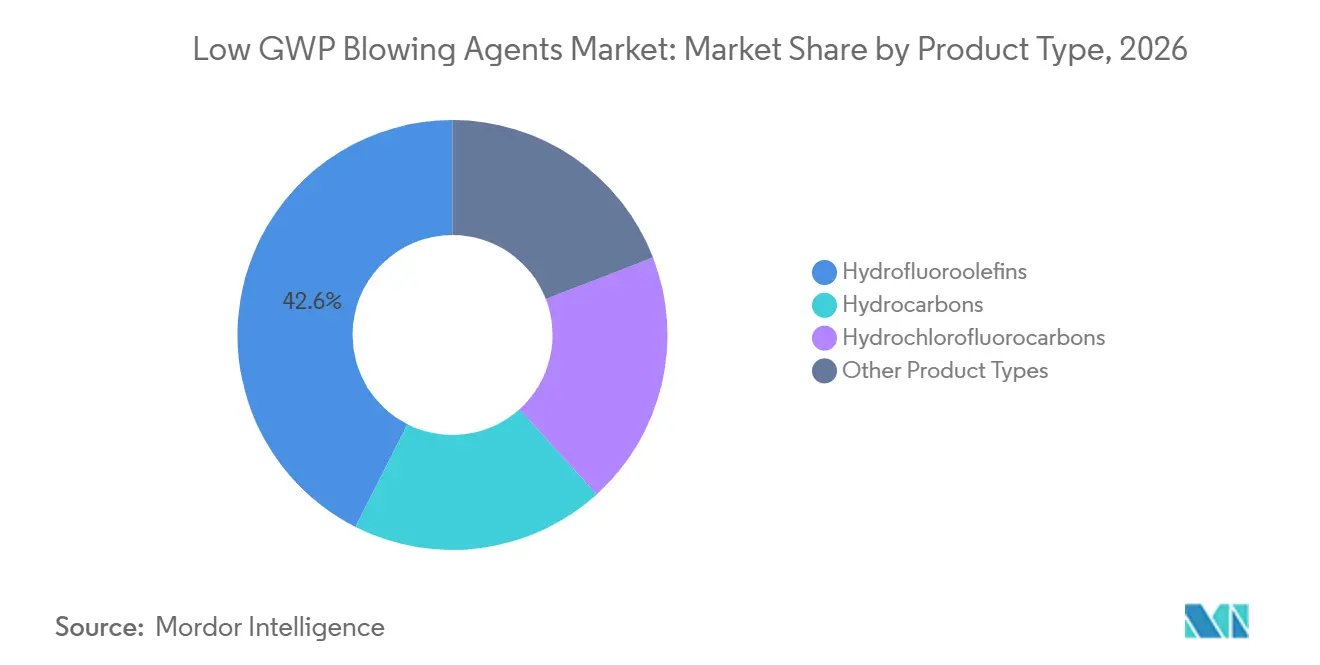
- Por tipo de produto, as hidrofluorolefinas detinham 42,56% da participação do mercado de agentes de expansão de baixo PCG em 2026 e prevê-se que avancem a um CAGR de 9,24% até 2032.
- Por aplicação, o isolamento de espuma detinha 44,82% da participação do mercado de agentes de expansão de baixo PCG em 2026 e prevê-se que avance a um CAGR de 9,73% até 2032.
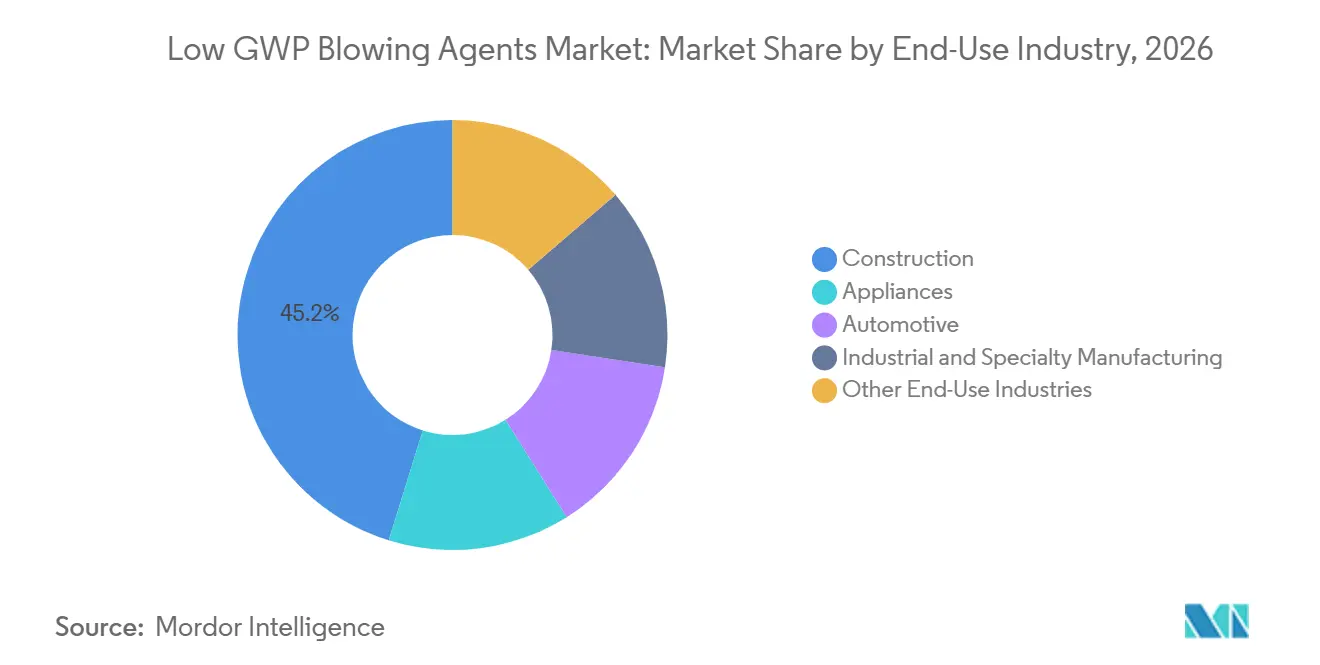
- Por indústria de uso final, a construção detinha 45,21% da participação do mercado de agentes de expansão de baixo PCG em 2026 e prevê-se que avance a um CAGR de 10,17% até 2032.
- Por geografia, a Ásia-Pacífico detinha 39,74% da participação do mercado de agentes de expansão de baixo PCG em 2026 e prevê-se que avance a um CAGR de 10,06% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Agentes de Expansão de Baixo PCG
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com a Emenda de Kigali e Redução Gradual dos HFCs | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Códigos de Eficiência Energética de Edificações de Baixo PCG e Demanda por Isolamento | +1.9% | América do Norte e UE, com expansão para a APAC | Curto prazo (≤ 2 anos) |
| Atualizações de Eficiência Energética em Eletrodomésticos e Cadeia de Frio | +1.3% | APAC como núcleo, com expansão para América do Norte e UE | Médio prazo (2–4 anos) |
| Qualificação de HFOs como Substituto Quase Direto dos HFCs Legados | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Localização da Capacidade de Produção de HFOs na Ásia-Pacífico e América do Norte | +0.6% | Ásia-Pacífico e América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com a Emenda de Kigali e Redução Gradual dos HFCs
A Emenda de Kigali e as regras nacionais de redução gradual estão direcionando o mercado de agentes de expansão de baixo PCG para compostos químicos de menor potencial de aquecimento global. Os países desenvolvidos não pertencentes ao Artigo 5 atingiram uma redução de 40% abaixo de sua linha de base de hidrofluorcarbonetos em 2024 e enfrentam um requisito de redução de 70% em 2029. Os países do Grupo 1 do Artigo 5 congelaram o consumo de hidrofluorcarbonetos em 2024 e iniciarão uma etapa de redução de 10% em 2029. Nos Estados Unidos, a regra da Agência de Proteção Ambiental transforma a redução gradual em um requisito de fabricação firme para aplicações de espuma cobertas[1]. Os produtores de poliisocianurato e poliestireno extrudado enfrentam pressão porque alternativas não inflamáveis são exigidas para muitas aplicações. O cronograma de conformidade está reduzindo o tempo disponível para testes de formulação, mudanças de aquisição e planejamento de capacidade.
Códigos de Eficiência Energética de Edificações de Baixo PCG e Demanda por Isolamento
Códigos de eficiência energética de edificações mais rigorosos estão aumentando a demanda por isolamento de alto desempenho no mercado de agentes de expansão de baixo PCG. Os Padrões de Eficiência Energética de Edificações da Califórnia para 2025 se aplicam a pedidos de licença a partir de 1º de janeiro de 2026 e incluem requisitos de desempenho de isolamento mais rigorosos. Esses requisitos aumentam a atenção aos sistemas de espuma que podem atingir metas térmicas enquanto satisfazem os limites de potencial de aquecimento global. A política europeia de edificações também apoia a demanda por materiais de isolamento eficazes, à medida que os requisitos de renovação e desempenho continuam a moldar a seleção de produtos. O Comitê Técnico Europeu de Fluorocarbonetos relata menor condutividade térmica para soluções relevantes de agentes de expansão fluorados do que as alternativas expandidas com ciclopentano[2]. A Associação de Fabricantes de Isolamento de Poliisocianurato afirma que os produtores de espuma de poliuretano projetada e poliestireno extrudado necessitam de novas formulações para atender ao limite de potencial de aquecimento global. Essa combinação de necessidades térmicas e de conformidade favorece os fornecedores que podem apoiar a qualificação completa do sistema de espuma.
Atualizações de Eficiência Energética em Eletrodomésticos e Cadeia de Frio
As atualizações em eletrodomésticos e na cadeia de frio adicionam outro canal de demanda para o mercado de agentes de expansão de baixo PCG. O Departamento de Energia dos EUA emitiu novos padrões de conservação para refrigeração comercial em janeiro de 2025 para equipamentos de refrigeração do tipo vending, equipamentos de balcão de serviço e freezers comerciais horizontais. Esses padrões aumentam o valor atribuído ao desempenho de isolamento em equipamentos refrigerados. Uma revisão científica de 2025 constatou que o isolamento avançado e o redesenho do sistema podem reduzir o consumo de energia de refrigeração na cadeia de frio em 25% a 86% em relação aos sistemas convencionais. Honeywell International Inc. e Whirlpool Corporation descreveram trabalhos sobre espuma para refrigeradores utilizando química de hidrofluorolefinas e desempenho de isolamento aprimorado. Os fabricantes de equipamentos podem, portanto, vincular a seleção de isolamento tanto à conformidade com eficiência quanto ao desempenho do sistema de refrigerante. Isso cria demanda recorrente à medida que as frotas de refrigeração e as linhas de produtos de eletrodomésticos são atualizadas.
Qualificação de HFOs como Substituto Quase Direto dos HFCs Legados
A qualificação de hidrofluorolefinas reduz algumas das barreiras técnicas para substituir os agentes de expansão de hidrofluorcarbonetos mais antigos. Honeywell International Inc. comercializou os produtos Solstice LBA e Solstice GBA para aplicações de espuma projetada, painéis e isolamento de eletrodomésticos. Seu uso nas categorias de espuma existentes oferece aos fabricantes uma rota estabelecida para avaliar reformulações orientadas à conformidade. O mercado de agentes de expansão de baixo PCG se beneficia quando a atividade de qualificação reduz a incerteza sobre a compatibilidade de equipamentos e o desempenho da espuma acabada. Os produtores ainda precisam validar o isolamento, o comportamento ao fogo e a estabilidade dimensional para cada sistema. Isso torna o serviço técnico importante mesmo onde uma molécula pode ser usada com mudanças limitadas de equipamento. À medida que os sistemas conformes se tornam estabelecidos na América do Norte e na Europa, os produtores na Ásia enfrentam maior pressão para concluir o trabalho de qualificação antes que as regras locais entrem em vigor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de Custo dos HFOs e Oferta Global Limitada | -1.6% | Global, mais agudo nos mercados em desenvolvimento da APAC | Médio prazo (2–4 anos) |
| Inflamabilidade dos Hidrocarbonetos e Investimento em Segurança Industrial | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Risco de Reformulação em Fator K, Desempenho ao Fogo e Estabilidade Dimensional | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Custo dos HFOs e Oferta Global Limitada
O prêmio de preço das hidrofluorolefinas limita seu uso nas partes sensíveis ao custo do mercado de agentes de expansão de baixo PCG. O prêmio reflete a síntese fluoroquímica de múltiplas etapas, ativos de produção especializados e um número limitado de fornecedores em escala comercial. A nova capacidade da Arkema no Kentucky e o acordo da The Chemours Company com a Zhejiang Juhua Group Co., Ltd. visam melhorar a disponibilidade de fornecimento. Mesmo com esses investimentos, prazos regulatórios abruptos podem criar períodos em que as necessidades de qualificação crescem mais rapidamente do que o fornecimento acessível. Uma interrupção em um dos poucos grandes locais de síntese poderia expor os produtores de espuma a riscos de custo e conformidade. No Sudeste Asiático e na América do Sul, os produtores podem continuar a preferir opções de hidrocarbonetos de menor custo onde a regulamentação e os requisitos dos clientes permitam. O preço continua sendo um fator-chave para determinar se uma formulação conforme pode ir além das aplicações premium.
Inflamabilidade dos Hidrocarbonetos e Investimento em Segurança Industrial
O ciclopentano e outros hidrocarbonetos oferecem baixo potencial de aquecimento global e menor custo, mas sua inflamabilidade cria uma barreira significativa. As instalações que mudam de compostos não inflamáveis precisam de sistemas elétricos à prova de explosão, melhorias de ventilação e medidas de supressão de incêndio. Esses investimentos são especialmente relevantes na Europa, onde a Diretiva ATEX 2014/34/UE estabelece requisitos de equipamentos para atmosferas explosivas. O Laboratório Nacional de Oak Ridge relatou que as emissões de hidrocarbonetos na aplicação de espuma projetada de alta pressão podem criar atmosferas explosivas. Essas constatações limitam o uso de hidrocarbonetos em trabalhos de espuma projetada em edifícios ocupados e direcionam a demanda para alternativas não inflamáveis. Os hidrocarbonetos permanecem mais adequados para a produção de espuma em painéis, placas e eletrodomésticos em ambientes de fábrica controlados. Os custos de segurança e as restrições operacionais podem reduzir a vantagem de custo inicial dos sistemas à base de hidrocarbonetos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Hidrofluorolefinas Lideram Tanto em Participação Quanto em Crescimento
As hidrofluorolefinas representaram 42,56% do tamanho do mercado de agentes de expansão de baixo PCG em 2026 e estão projetadas para avançar a um CAGR de 9,24% até 2032. Seu baixo potencial de aquecimento global, desempenho de isolamento e não inflamabilidade apoiam o uso em espuma de poliuretano projetada, poliisocianurato e aplicações que enfrentam um limite de potencial de aquecimento global de 150. A indústria de agentes de expansão de baixo PCG está migrando para essas composições químicas onde as regras de segurança impedem o uso de hidrocarbonetos. Os hidrocarbonetos, liderados pelo ciclopentano, permanecem amplamente utilizados no isolamento de eletrodomésticos e em placas em mercados sensíveis ao custo, onde ambientes de fabricação fechados podem gerenciar os riscos de inflamabilidade.
Os hidroclorofluorcarbonetos (HCFCs) estão em declínio à medida que as restrições nacionais eliminam seu uso restante nos principais países produtores de espuma. A China proibiu o HCFC-141b na produção de espuma de poliuretano a partir de 1º de julho de 2026, de acordo com orientações técnicas publicadas pela Wanhua Chemical Group Co., Ltd. A mudança direciona os produtores para hidrofluorolefinas, hidrofluorcarbonetos usados como opção intermediária e ciclopentano. Os sistemas de dióxido de carbono e expansão a água permanecem relevantes para isolamento de menor desempenho e espumas de embalagem de commodities, mas não oferecem o perfil térmico exigido em aplicações de alto valor para edificações e eletrodomésticos. A Arkema introduziu o Foranext Continuum em setembro de 2026 para apoiar formulações de espuma rígida de poliuretano usando Forane FBA 1233zd, refletindo maior competição em torno de pacotes integrados de moléculas e formulações.

Por Aplicação: O Isolamento de Espuma Apresenta o Perfil de Demanda Mais Forte
O isolamento de espuma representou 44,82% do tamanho do mercado de agentes de expansão de baixo PCG em 2026 e está projetado para avançar a um CAGR de 9,73% até 2032. Os códigos de eficiência energética de edificações e os limites de potencial de aquecimento global apoiam a demanda por espuma de poliuretano projetada de célula fechada e placas de poliisocianurato com baixa condutividade térmica e desempenho de processo confiável. Os sistemas à base de hidrofluorolefinas oferecem uma opção não inflamável para ambientes de projeção onde o uso de hidrocarbonetos é restrito. A Associação de Fabricantes de Isolamento de Poliisocianurato (PIMA) relatou que os fabricantes de poliestireno extrudado e espuma de poliuretano projetada necessitavam de novas formulações para alcançar a conformidade.
A refrigeração e a cadeia de frio requerem isolamento com desempenho térmico confiável, e os novos padrões de refrigeração comercial dos EUA estão aumentando a atenção à eficiência dos equipamentos. A embalagem apresenta um padrão de demanda diferente porque as restrições de potencial de aquecimento global são menos agudas e os sistemas de dióxido de carbono ou hidrocarbonetos de menor custo permanecem práticos. Outros usos incluem isolamento de tubulação e espuma marítima, onde o desempenho térmico rigoroso pode apoiar a demanda. A transição difere por aplicação porque as condições de incêndio, manuseio, conformidade com códigos e condições de fábrica não são as mesmas. Os fornecedores devem fornecer suporte de qualificação adequado a cada categoria de espuma.
Por Indústria de Uso Final: A Construção Combina Necessidades de Conformidade e Desempenho Energético
A construção detinha 45,21% da participação do mercado de agentes de expansão de baixo PCG em 2026 e está projetada para avançar a um CAGR de 10,17% até 2032. A espuma rígida de poliuretano, a cobertura de poliisocianurato e a espuma projetada dependem de agentes de expansão que suportem desempenho térmico em conformidade com os códigos, enquanto projetos comerciais podem vincular o desempenho de isolamento a certificações de eficiência energética de todo o edifício. A BASF introduziu o ELASTOSPRAY BMB em abril de 2026 para sistemas de espuma de poliuretano projetada na América do Norte com suporte para Declarações de Produto Ambiental. O mercado de agentes de expansão de baixo PCG na construção é, portanto, moldado pela conformidade, desempenho térmico e documentação de produtos.
Os eletrodomésticos sustentam a demanda à medida que os fabricantes atualizam o isolamento de refrigeradores e freezers para atender aos requisitos de eficiência. O uso automotivo está se expandindo onde a espuma rígida de poliuretano apoia a redução de peso, o isolamento de baterias e aplicações acústicas de cabine, enquanto a BASF identificou a substituição contínua de agentes de expansão como um fator de crescimento em sua cadeia de valor de poliuretano. A fabricação industrial e especializada inclui armazenamento a frio, isolamento de gás natural liquefeito e tubulações especiais, que podem exigir alto desempenho térmico independentemente do custo inicial da composição química. As aplicações marítimas e aeroespaciais adicionam demanda onde é necessário desempenho especializado de espuma.
Análise Geográfica
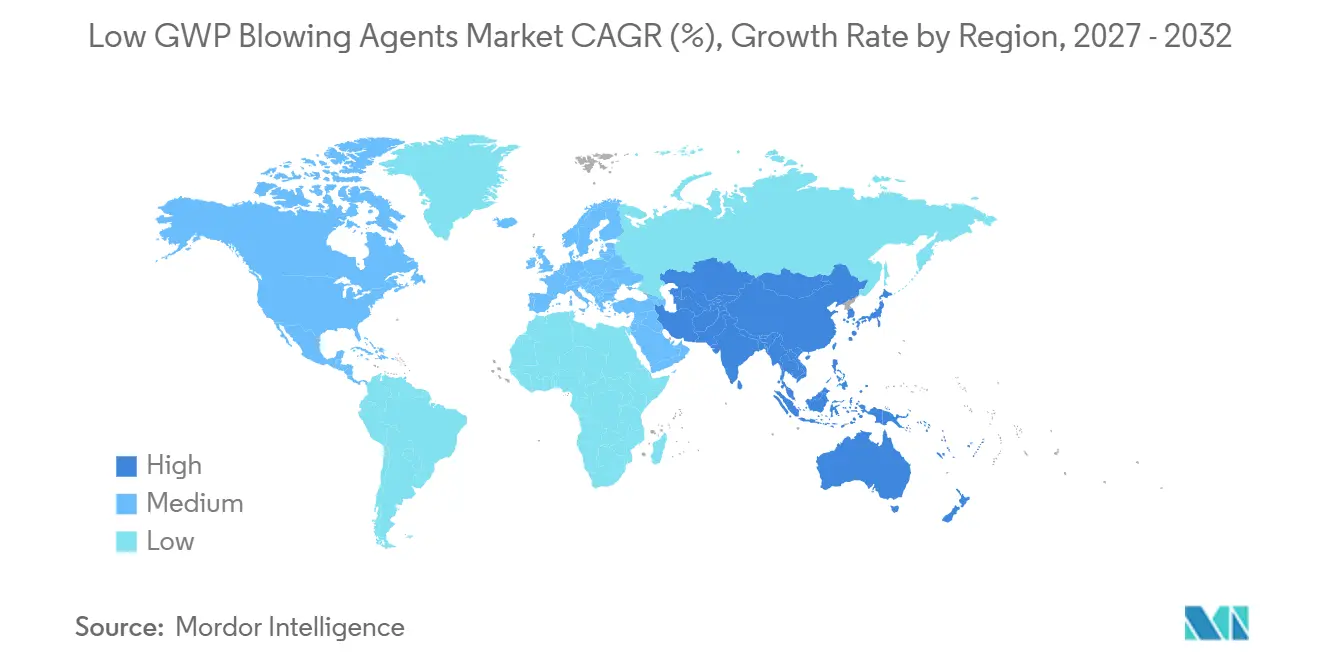
A Ásia-Pacífico detinha 39,74% da participação do mercado de agentes de expansão de baixo PCG em 2026 e está projetada para avançar a um CAGR de 10,06% até 2032. A grande base de produção de espuma de poliuretano da China e sua proibição do HCFC-141b a partir de 1º de julho de 2026 estão criando um período de transição concentrado. O mercado de agentes de expansão de baixo PCG na Índia é apoiado pela urbanização e pela maior penetração de eletrodomésticos. O Japão e a Coreia do Sul permanecem importantes para refrigeração de alto desempenho e espuma automotiva, enquanto o Vietnã e a Tailândia estão emergindo como locais de produção de espuma de poliuretano.
A Europa opera sob as restrições regionais mais avançadas, com seu limite de potencial de aquecimento global para fabricação de espuma em vigor desde janeiro de 2023. O regulamento também estabelece uma proibição total de espuma com gases fluorados de efeito estufa para 2033. Alemanha, Reino Unido, França e Itália apoiam a demanda por meio de atividades de renovação e necessidades de isolamento, enquanto os países nórdicos têm forte demanda por isolamento eficaz de edificações. Na América do Sul, Brasil e Argentina congelaram o consumo de hidrofluorcarbonetos em 2024 e enfrentam uma primeira etapa de redução em 2029. O Oriente Médio e a África estão em um estágio de transição mais inicial, com a Arábia Saudita e a África do Sul apoiando a demanda por construção e refrigeração, embora a sensibilidade ao preço e a regulamentação menos imediata limitem o ritmo das mudanças.
Cenário Competitivo
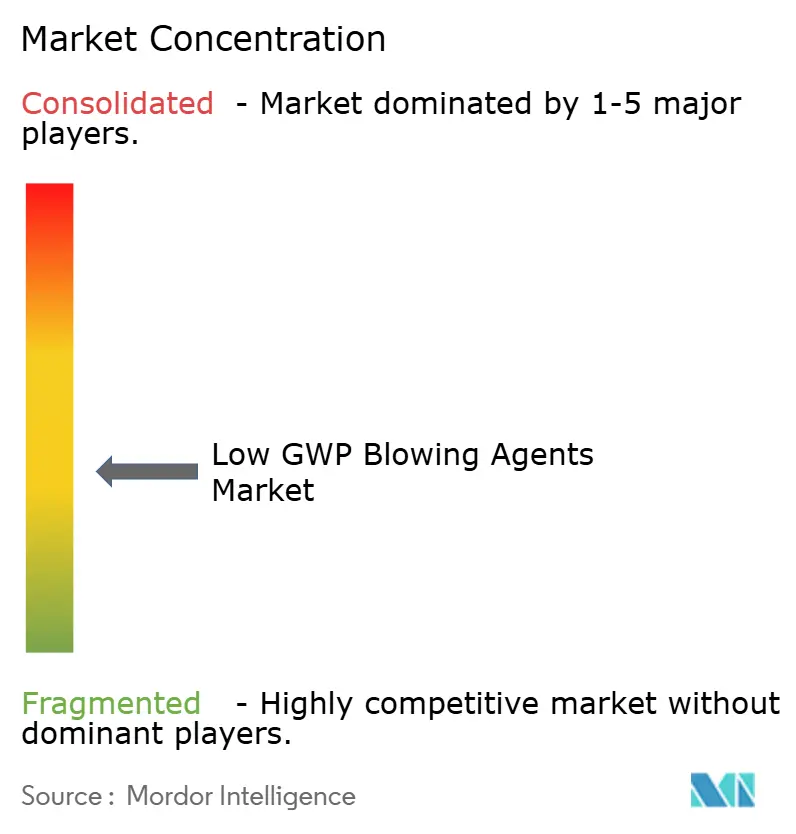
O mercado de agentes de expansão de baixo PCG é moderadamente concentrado, com os cinco principais participantes incluindo Honeywell International Inc., The Chemours Company, Arkema, AGC Inc. e BASF. Os altos requisitos de capital, a especialização em síntese e o trabalho de qualificação limitam a participação de novos entrantes. Honeywell International Inc. concluiu a separação de seu negócio de Materiais Avançados como Solstice Advanced Materials em outubro de 2025. A Arkema comissionou sua unidade de capacidade anual de 15 kt no Kentucky em agosto de 2025, apoiando o fornecimento para produtores de espuma que enfrentam prazos de conformidade curtos.
The Chemours Company está expandindo sua posição de fornecimento por meio de seu acordo de capacidade com a Zhejiang Juhua Group Co., Ltd. SINOCHEM LANTIAN CO., LTD. e Wanhua Chemical Group Co., Ltd. estão desenvolvendo atividades locais de qualificação que podem fortalecer as opções de fornecimento chinesas. BASF, Huntsman International LLC, Wanhua Chemical Group Co., Ltd. e Nouryon competem no nível de sistema de poliuretano por meio de amplitude de formulação e suporte a aplicações. FSI e Harp International Ltd. atendem a requisitos especializados de distribuição regional e formulação onde os grandes produtores têm presença direta limitada.
As decisões competitivas no mercado de agentes de expansão de baixo PCG são cada vez mais baseadas na gama de sistemas qualificados, e não apenas na disponibilidade de moléculas. A Arkema lançou o Foranext Continuum em setembro de 2026 para melhorar a estabilidade em prateleira e a consistência de formulação em sistemas de espuma rígida de poliuretano contendo Forane FBA 1233zd. A BASF lançou sistemas de poliuretano Autofroth de balanço de biomassa em fevereiro de 2026 para usos em eletrodomésticos, construção e aplicações marítimas na América do Norte. O lançamento do ELASTOSPRAY BMB da BASF adiciona conteúdo de balanço de biomassa às ofertas de sistemas de espuma projetada. Os requisitos de rotulagem regulatória e certificação na Europa favorecem fornecedores com registros documentados de conformidade, enquanto a capacidade local chinesa pode aumentar a concorrência de preços à medida que a demanda doméstica se desenvolve.
Líderes da Indústria de Agentes de Expansão de Baixo PCG
-
Honeywell International Inc.
-
The Chemours Company
-
Arkema
-
AGC Inc.
-
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A Arkema lançou o Foranext Continuum, um aditivo de baixa viscosidade projetado para formulações de espuma rígida de poliuretano usando seu agente de expansão Forane FBA 1233zd. O produto melhora a estabilidade da formulação e apoia os fabricantes na transição para tecnologias de espuma de baixo potencial de aquecimento global.
- Junho de 2026: A Solstice Advanced Materials e a A-Gas assinaram um acordo estratégico para ampliar o acesso a refrigerantes de menor PCG produzidos com hidrofluorcarbonetos (HFCs) recuperados e hidrofluorolefinas (HFOs). Embora focada principalmente em refrigerantes, a parceria fortalece as capacidades da cadeia de fornecimento para tecnologias de HFO, que também são utilizadas em aplicações de expansão de espuma de baixo PCG.
Escopo do Relatório do Mercado Global de Agentes de Expansão de Baixo PCG
Os agentes de expansão de baixo PCG (potencial de aquecimento global) são substâncias utilizadas para criar estruturas celulares em materiais de espuma e apoiar aplicações de resfriamento, reduzindo as emissões potenciais de gases de efeito estufa em comparação com alternativas de maior PCG. São utilizados em isolamento, refrigeração, embalagem e outras aplicações onde o desempenho térmico e o impacto ambiental são considerações importantes.
O Mercado de Agentes de Expansão de Baixo PCG é segmentado por tipo de produto, aplicação, indústria de uso final e geografia. Por tipo de produto, o mercado é segmentado em hidrofluorolefinas, hidrocarbonetos, hidroclorofluorcarbonetos e outros tipos de produto. Por aplicação, o mercado é segmentado em isolamento de espuma, refrigeração e cadeia de frio, embalagem e outras aplicações. Por indústria de uso final, o mercado é segmentado em construção, eletrodomésticos, automotivo, fabricação industrial e especializada e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para agentes de expansão de baixo PCG em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Hidrofluorolefinas |
| Hidrocarbonetos |
| Hidroclorofluorcarbonetos |
| Outros Tipos de Produto |
| Isolamento de Espuma |
| Refrigeração e Cadeia de Frio |
| Embalagem |
| Outras Aplicações |
| Construção |
| Eletrodomésticos |
| Automotivo |
| Fabricação Industrial e Especializada |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Hidrofluorolefinas | |
| Hidrocarbonetos | ||
| Hidroclorofluorcarbonetos | ||
| Outros Tipos de Produto | ||
| Por Aplicação | Isolamento de Espuma | |
| Refrigeração e Cadeia de Frio | ||
| Embalagem | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Construção | |
| Eletrodomésticos | ||
| Automotivo | ||
| Fabricação Industrial e Especializada | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de agentes de expansão de baixo PCG?
O tamanho do mercado de agentes de expansão de baixo PCG foi avaliado em 625,33 milhões de USD em 2026 e estima-se que cresça de 673,79 milhões de USD em 2027 para atingir 995,99 milhões de USD até 2032, a um CAGR de 8,13% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por agentes de expansão de baixo PCG?
Os requisitos de redução gradual de hidrofluorcarbonetos, os códigos de eficiência energética de edificações, as regras de eficiência de refrigeração e a demanda por isolamento de espuma de alto desempenho estão apoiando a adoção.
Qual tipo de produto lidera a demanda por agentes de expansão de baixo PCG?
As hidrofluorolefinas detinham uma participação de 42,56% em 2026 e estão projetadas para avançar a um CAGR de 9,24% até 2032.
Qual aplicação está projetada para avançar até 2032?
O isolamento de espuma está projetado para avançar a um CAGR de 9,73% até 2032.