
Marktgröße und Marktanteile für Treibmittel mit niedrigem GWP
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 673.79 Millionen US-Dollar |
| Marktgröße (2032) | 995.99 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
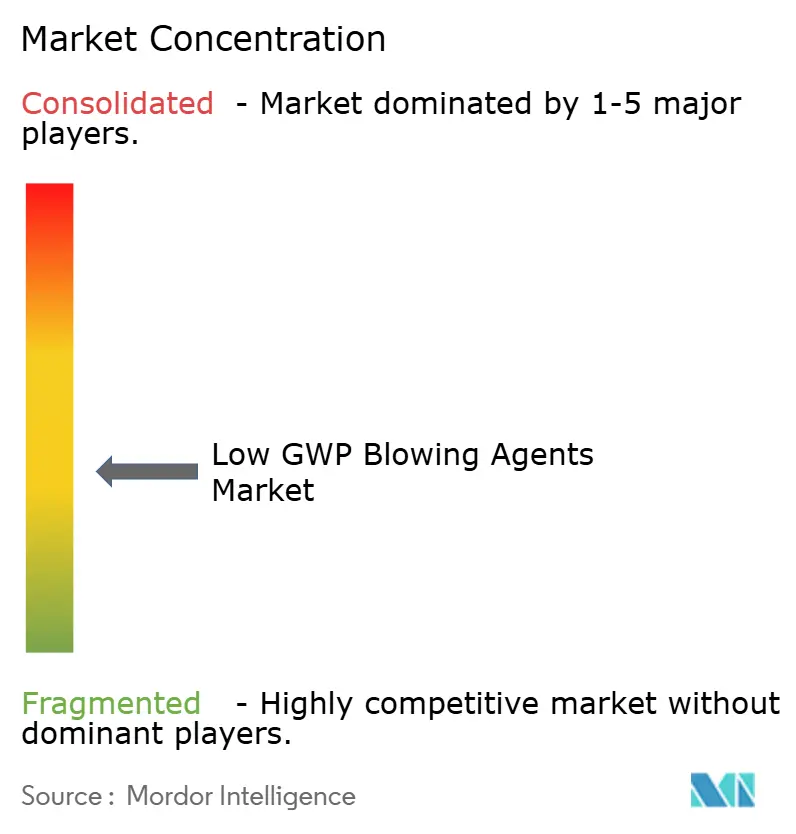
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Treibmittel mit niedrigem GWP von Mordor Intelligence
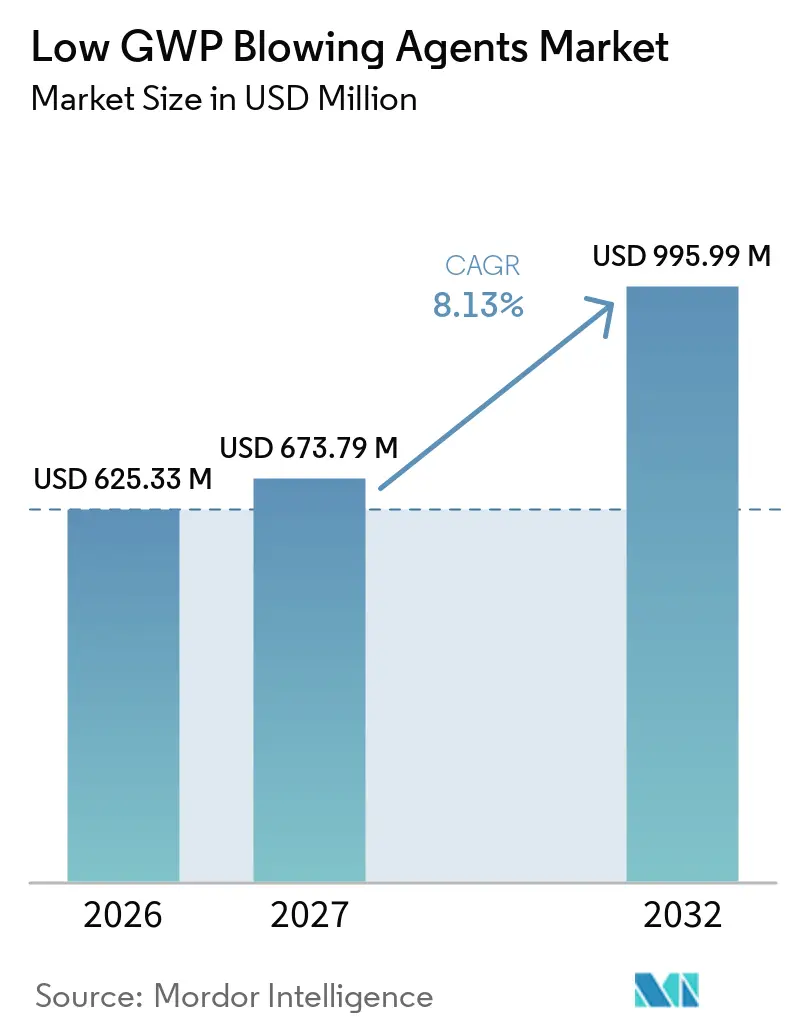
Die Marktgröße für Treibmittel mit niedrigem GWP wurde im Jahr 2026 auf 625,33 Millionen USD geschätzt und wird voraussichtlich von 673,79 Millionen USD im Jahr 2027 auf 995,99 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,13 % während des Prognosezeitraums (2027–2032). Regulatorische Anforderungen drängen Schaumstoffhersteller weg von Fluorkohlenwasserstoffen mit hohem Treibhauspotenzial, wodurch konforme Formulierungen zu einer zentralen Einkaufsanforderung werden. Die Technologieübergangsregel der US-amerikanischen Umweltschutzbehörde schränkt Schaumanwendungen mit Fluorkohlenwasserstoffen ab einem Treibhauspotenzial von über 150 ab dem 1. Januar 2025 ein, während Vertriebsbeschränkungen ab dem 1. Januar 2028 gelten. Die Verordnung der Europäischen Union hat Fluorkohlenwasserstoffe mit einem Treibhauspotenzial von über 150 in der Schaumstoffherstellung seit Januar 2023 eingeschränkt und setzt ein vollständiges Verbot fluorierter Treibhausgase in der Schaumstoffherstellung für 2033 fest. Der Markt für Treibmittel mit niedrigem Treibhauspotenzial (GWP) wird zudem durch Isolierungsanforderungen, Effizienzvorschriften für Haushaltsgeräte und wachsende Qualifizierungsarbeiten im Raum Asien-Pazifik gestützt. Lieferanten, die Molekülversorgung mit Formulierungsunterstützung kombinieren, sind besser positioniert, um den technischen und sicherheitstechnischen Anforderungen gerecht zu werden, die mit diesen Veränderungen einhergehen.
Wichtigste Erkenntnisse des Berichts
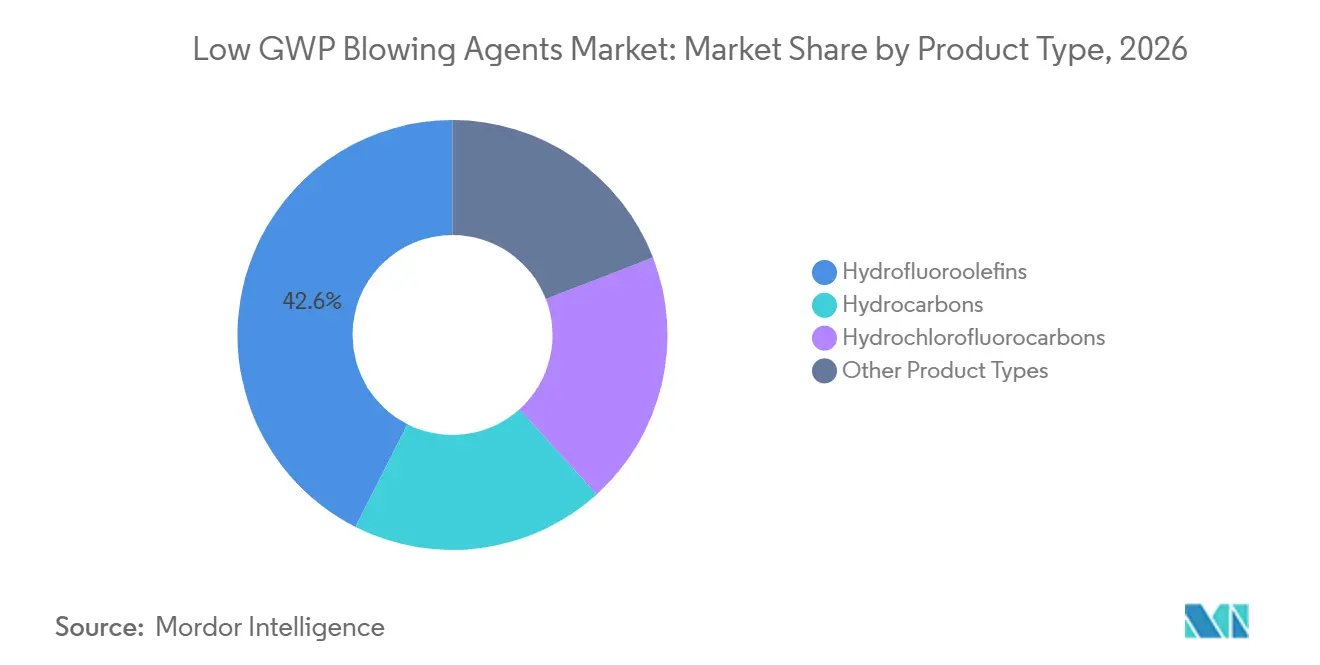
- Nach Produkttyp hielten Hydrofluorolefine im Jahr 2026 einen Marktanteil von 42,56 % am Markt für Treibmittel mit niedrigem GWP und werden voraussichtlich bis 2032 mit einer CAGR von 9,24 % wachsen.
- Nach Anwendung hielt Schaumstoffisolierung im Jahr 2026 einen Marktanteil von 44,82 % am Markt für Treibmittel mit niedrigem GWP und wird voraussichtlich bis 2032 mit einer CAGR von 9,73 % wachsen.
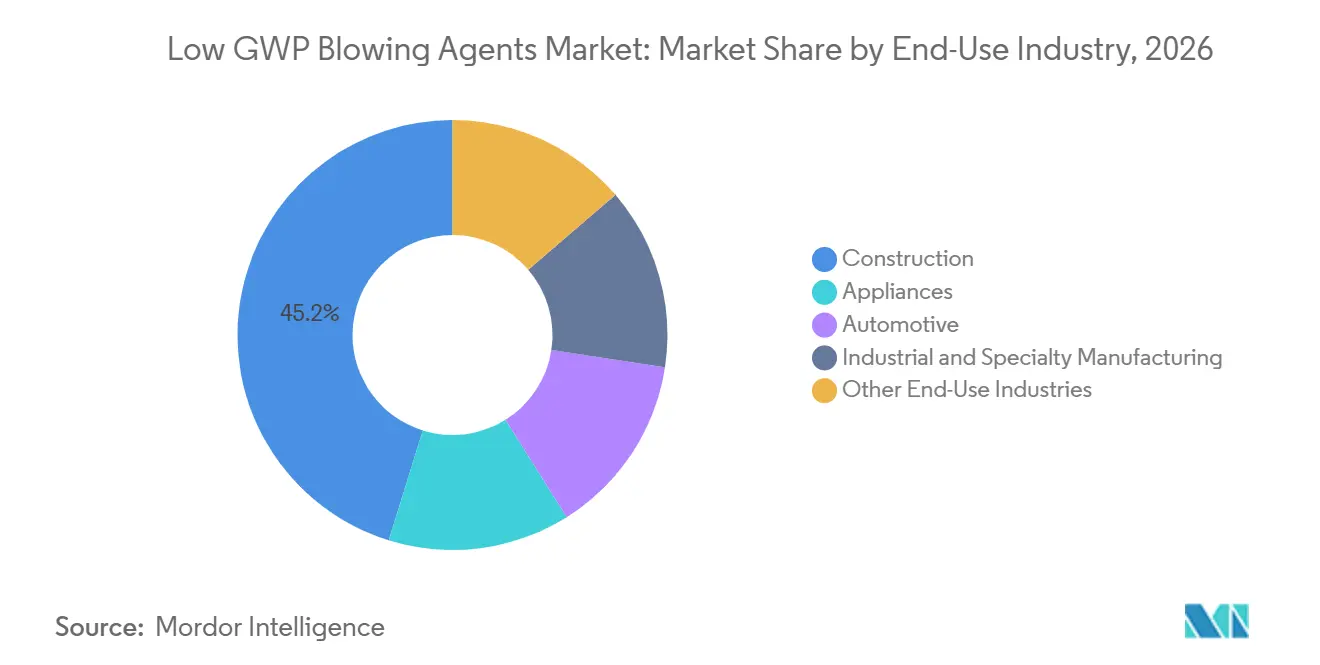
- Nach Endverbrauchsbranche hielt das Bauwesen im Jahr 2026 einen Marktanteil von 45,21 % am Markt für Treibmittel mit niedrigem GWP und wird voraussichtlich bis 2032 mit einer CAGR von 10,17 % wachsen.
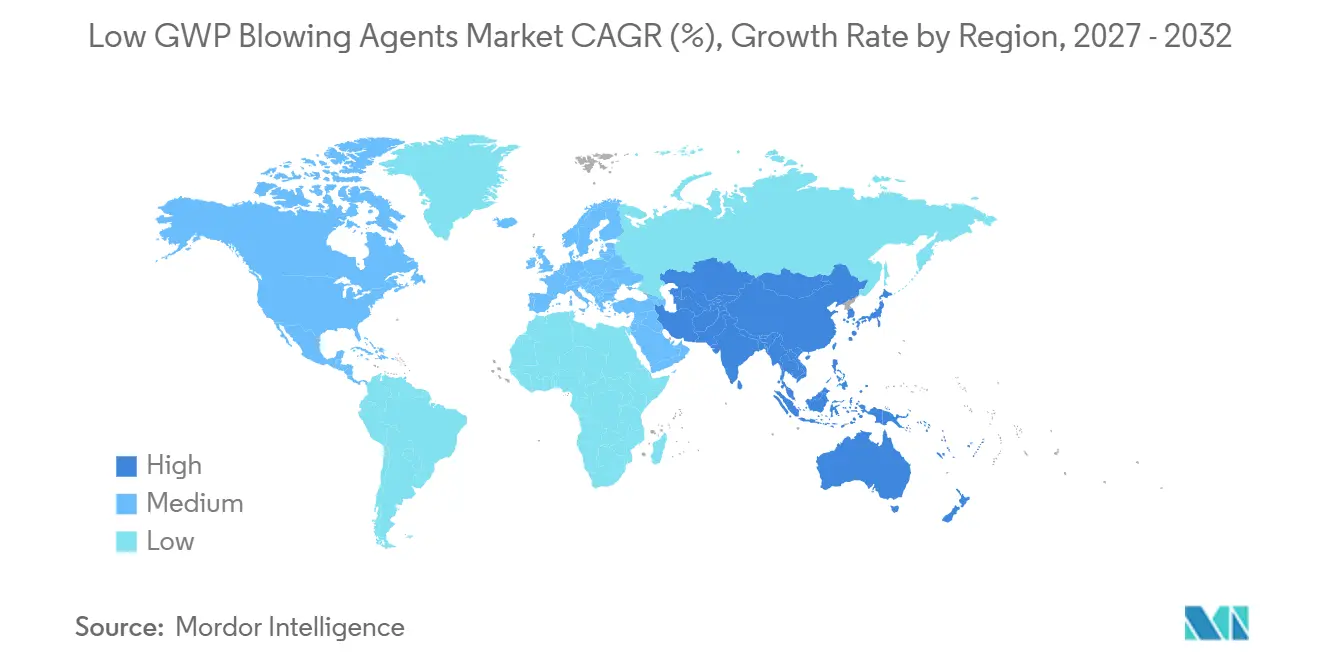
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 39,74 % am Markt für Treibmittel mit niedrigem GWP und wird voraussichtlich bis 2032 mit einer CAGR von 10,06 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Treibmittel mit niedrigem GWP
Analyse der Treibereinflussfaktoren*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Kigali-Änderung und Einhaltung der HFKW-Ausstiegsregelungen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Gebäudeenergiecodes mit niedrigem GWP und Nachfrage nach Isolierung | +1.9% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Kurzfristig (≤ 2 Jahre) |
| Effizienzverbesserungen bei Haushaltsgeräten und der Kühlkette | +1.3% | APAC als Kernmarkt, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| HFO-Qualifizierung als nahezu direkter Ersatz für ältere HFKW | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung der HFO-Produktionskapazität in Asien-Pazifik und Nordamerika | +0.6% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kigali-Änderung und Einhaltung der HFKW-Ausstiegsregelungen
Die Kigali-Änderung und nationale Ausstiegsregelungen lenken den Markt für Treibmittel mit niedrigem GWP in Richtung Chemikalien mit geringerem Treibhauspotenzial. Entwickelte Nicht-Artikel-5-Länder erreichten 2024 eine Reduzierung von 40 % gegenüber ihrer Fluorkohlenwasserstoff-Basislinie und stehen vor einer Anforderung zur Reduzierung um 70 % im Jahr 2029. Artikel-5-Gruppe-1-Länder haben den Fluorkohlenwasserstoffverbrauch 2024 eingefroren und werden 2029 mit einem Reduktionsschritt von 10 % beginnen. In den Vereinigten Staaten macht die Regel der Umweltschutzbehörde den Ausstieg zu einer verbindlichen Fertigungsanforderung für betroffene Schaumanwendungen[1]. Hersteller von Polyisocyanurat und extrudiertem Polystyrol stehen unter Druck, da für viele Anwendungen nicht brennbare Alternativen erforderlich sind. Der Zeitplan für die Einhaltung der Vorschriften verkürzt die für Formulierungstests, Beschaffungsänderungen und Kapazitätsplanung verfügbare Zeit.
Gebäudeenergiecodes mit niedrigem GWP und Nachfrage nach Isolierung
Strengere Gebäudeenergiecodes erhöhen die Nachfrage nach Hochleistungsisolierung im Markt für Treibmittel mit niedrigem GWP. Kaliforniens Gebäudeenergieeffizienzstandards 2025 gelten für Baugenehmigungsanträge ab dem 1. Januar 2026 und umfassen strengere Anforderungen an die Isolierungsleistung. Diese Anforderungen lenken die Aufmerksamkeit auf Schaumsysteme, die thermische Ziele erfüllen und gleichzeitig die Treibhauspotenzialgrenzwerte einhalten können. Die europäische Gebäudepolitik unterstützt ebenfalls die Nachfrage nach wirksamen Isoliermaterialien, da Sanierungs- und Leistungsanforderungen die Produktauswahl weiterhin prägen. Das Europäische Technische Komitee für Fluorkohlenstoffe berichtet über eine geringere Wärmeleitfähigkeit für relevante fluorierte Treibmittellösungen im Vergleich zu mit Cyclopentan geblasenen Alternativen[2]. Der Verband der Polyisocyanurat-Isolierungshersteller stellt fest, dass Hersteller von Sprühpolyurethanschaum und extrudiertem Polystyrol neue Formulierungen benötigen, um die Treibhauspotenzialgrenzwerte einzuhalten. Diese Kombination aus thermischen und Compliance-Anforderungen begünstigt Lieferanten, die eine vollständige Qualifizierung von Schaumsystemen unterstützen können.
Effizienzverbesserungen bei Haushaltsgeräten und der Kühlkette
Verbesserungen bei Haushaltsgeräten und der Kühlkette eröffnen einen weiteren Nachfragekanal für den Markt für Treibmittel mit niedrigem GWP. Das US-amerikanische Energieministerium hat im Januar 2025 neue Energieeinsparstandards für gewerbliche Kühlung für Verkaufsautomaten-Kühlung, Servicetheken-Geräte und horizontale gewerbliche Gefriergeräte herausgegeben. Diese Standards erhöhen den Stellenwert der Isolierungsleistung in Kühlgeräten. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 ergab, dass fortschrittliche Isolierung und Systemredesign den Energieverbrauch der Kühlkettenkühlung um 25 % bis 86 % gegenüber herkömmlichen Systemen reduzieren können. Honeywell International Inc. und Whirlpool Corporation haben Arbeiten an Kühlschrankschaum mit Hydrofluorolefin-Chemie und verbesserter Isolierungsleistung beschrieben. Gerätehersteller können daher die Isolierungsauswahl sowohl mit der Einhaltung von Effizienzvorschriften als auch mit der Leistung des Kältemittelsystems verknüpfen. Dies schafft eine wiederkehrende Nachfrage, wenn Kühlflotten und Geräteprogramme aktualisiert werden.
HFO-Qualifizierung als nahezu direkter Ersatz für ältere HFKW
Die Qualifizierung von Hydrofluorolefinen verringert einige der technischen Hürden beim Ersatz älterer Fluorkohlenwasserstoff-Treibmittel. Honeywell International Inc. hat Solstice LBA- und Solstice GBA-Produkte für Sprühschaum-, Plattenmaterial- und Haushaltsgeräteisolierungsanwendungen kommerzialisiert. Ihr Einsatz in bestehenden Schaumkategorien bietet Herstellern einen etablierten Weg zur Bewertung compliance-orientierter Neuformulierungen. Der Markt für Treibmittel mit niedrigem GWP profitiert, wenn Qualifizierungsaktivitäten die Unsicherheit hinsichtlich der Gerätekompatibilität und der Fertigschaumleistung verringern. Hersteller müssen weiterhin Isolierung, Brandverhalten und Dimensionsstabilität für jedes System validieren. Dies macht technischen Service wichtig, auch wenn ein Molekül mit begrenzten Geräteänderungen eingesetzt werden kann. Da konforme Systeme in Nordamerika und Europa etabliert werden, stehen Hersteller in Asien unter zunehmendem Druck, Qualifizierungsarbeiten abzuschließen, bevor lokale Vorschriften in Kraft treten.
Analyse der Hemmniseinflussfaktoren*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| HFO-Kostenaufschlag und begrenzte globale Versorgung | -1.6% | Global, am stärksten in den Entwicklungsmärkten APAC | Mittelfristig (2–4 Jahre) |
| Entflammbarkeit von Kohlenwasserstoffen und Investitionen in die Anlagensicherheit | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Neuformulierungsrisiko bei K-Faktor, Brandschutzleistung und Dimensionsstabilität | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
HFO-Kostenaufschlag und begrenzte globale Versorgung
Der Preisaufschlag für Hydrofluorolefine begrenzt deren Einsatz in kostenempfindlichen Bereichen des Marktes für Treibmittel mit niedrigem GWP. Der Aufschlag spiegelt die mehrstufige Fluorchemikaliensynthese, spezialisierte Produktionsanlagen und eine begrenzte Anzahl von Lieferanten im kommerziellen Maßstab wider. Arkemas neue Kapazität in Kentucky und die Vereinbarung von The Chemours Company mit der Zhejiang Juhua Group Co., Ltd. sollen die Versorgungsverfügbarkeit verbessern. Selbst mit diesen Investitionen können abrupte regulatorische Fristen Perioden schaffen, in denen der Qualifizierungsbedarf schneller steigt als die zugängliche Versorgung. Eine Störung an einem der wenigen großen Synthesestandorte könnte Schaumstoffhersteller Kosten- und Compliance-Risiken aussetzen. In Südostasien und Südamerika können Hersteller weiterhin kostengünstigere Kohlenwasserstoffoptionen bevorzugen, wo Regulierung und Kundenanforderungen dies erlauben. Der Preis bleibt ein entscheidender Faktor dafür, ob eine konforme Formulierung über Premium-Anwendungen hinausgehen kann.
Entflammbarkeit von Kohlenwasserstoffen und Investitionen in die Anlagensicherheit
Cyclopentan und andere Kohlenwasserstoffe bieten ein niedriges Treibhauspotenzial und geringere Kosten, aber ihre Entflammbarkeit stellt eine erhebliche Barriere dar. Anlagen, die von nicht brennbaren Chemikalien wechseln, benötigen explosionsgeschützte elektrische Systeme, Belüftungsverbesserungen und Brandschutzmaßnahmen. Diese Investitionen sind besonders relevant in Europa, wo die ATEX-Richtlinie 2014/34/EU Geräteanforderungen für explosionsgefährdete Bereiche festlegt. Das Oak Ridge National Laboratory berichtete, dass Kohlenwasserstoffemissionen bei der Hochdruck-Sprühschaumanwendung explosive Atmosphären erzeugen können. Diese Erkenntnisse begrenzen den Einsatz von Kohlenwasserstoffen bei Sprühschaumarbeiten in bewohnten Gebäuden und lenken die Nachfrage auf nicht brennbare Alternativen. Kohlenwasserstoffe bleiben besser geeignet für die fabrikgesteuerte Platten-, Plattenmaterial- und Haushaltsgeräteschaumproduktion. Sicherheitskosten und betriebliche Einschränkungen können den anfänglichen Kostenvorteil von Kohlenwasserstoffsystemen verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Hydrofluorolefine führen sowohl bei Marktanteil als auch beim Wachstum
Hydrofluorolefine machten 2026 42,56 % der Marktgröße für Treibmittel mit niedrigem GWP aus und werden voraussichtlich bis 2032 mit einer CAGR von 9,24 % wachsen. Ihr niedriges Treibhauspotenzial, ihre Isolierungsleistung und ihre Nicht-Entflammbarkeit unterstützen den Einsatz in Sprühpolyurethanschaum, Polyisocyanurat und Anwendungen, die einer Treibhauspotenzialgrenze von 150 unterliegen. Die Branche für Treibmittel mit niedrigem GWP verlagert sich in Richtung dieser Chemikalien, wo Sicherheitsvorschriften den Einsatz von Kohlenwasserstoffen verhindern. Kohlenwasserstoffe, angeführt von Cyclopentan, werden weiterhin häufig in der Haushaltsgeräteisolierung und im Plattenmaterial in kostenempfindlichen Märkten eingesetzt, wo geschlossene Fertigungsumgebungen Entflammbarkeitsrisiken beherrschen können.
Hydrochlorofluorkohlenwasserstoffe (HFCKW) nehmen ab, da nationale Beschränkungen ihre verbleibende Verwendung in wichtigen schaumstoffproduzierenden Ländern beseitigen. China hat die Verwendung von HFCKW-141b in der Polyurethanschaumproduktion ab dem 1. Juli 2026 verboten, gemäß technischer Leitlinien, die von Wanhua Chemical Group Co., Ltd. veröffentlicht wurden. Die Änderung lenkt Hersteller in Richtung Hydrofluorolefine, Fluorkohlenwasserstoffe als Übergangsoption und Cyclopentan. Kohlendioxid- und wassergebläsene Systeme bleiben relevant für Isolierungen mit geringerer Leistung und Verpackungsschäume für den Massenmarkt, bieten jedoch nicht das thermische Profil, das in hochwertigen Gebäude- und Geräteanwendungen erforderlich ist. Arkema führte im September 2026 Foranext Continuum ein, um starre Polyurethanschaumformulierungen mit Forane FBA 1233zd zu unterstützen, was den zunehmenden Wettbewerb um integrierte Molekül- und Formulierungspakete widerspiegelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Schaumstoffisolierung hat das stärkste Nachfrageprofil
Schaumstoffisolierung machte 2026 44,82 % der Marktgröße für Treibmittel mit niedrigem GWP aus und wird voraussichtlich bis 2032 mit einer CAGR von 9,73 % wachsen. Gebäudeenergiecodes und Treibhauspotenzialgrenzwerte unterstützen die Nachfrage nach geschlossenzelligem Sprühpolyurethanschaum und Polyisocyanurat-Plattenmaterial mit niedriger Wärmeleitfähigkeit und zuverlässiger Prozessleistung. Auf Hydrofluorolefin basierende Systeme bieten eine nicht brennbare Wahl für Sprühumgebungen, in denen der Einsatz von Kohlenwasserstoffen eingeschränkt ist. Der Verband der Polyisocyanurat-Isolierungshersteller (PIMA) berichtete, dass Hersteller von extrudiertem Polystyrol und Sprühpolyurethanschaum neue Formulierungen benötigten, um die Compliance zu erreichen.
Kühlung und Kühlkette erfordern Isolierung mit zuverlässiger thermischer Leistung, und neue US-amerikanische Standards für gewerbliche Kühlung erhöhen die Aufmerksamkeit auf die Geräteeffizienz. Verpackung hat ein anderes Nachfragemuster, da Treibhauspotenzialeinschränkungen weniger akut sind und kostengünstigere Kohlendioxid- oder Kohlenwasserstoffsysteme praktikabel bleiben. Weitere Verwendungen umfassen Rohr-in-Rohr-Isolierung und Marineschaum, wo strenge thermische Leistung die Nachfrage unterstützen kann. Der Übergang unterscheidet sich je nach Anwendung, da Brand, Handhabung, Code-Compliance und Fabrikbedingungen nicht identisch sind. Lieferanten müssen Qualifizierungsunterstützung bereitstellen, die auf jede Schaumkategorie zugeschnitten ist.
Nach Endverbrauchsbranche: Bauwesen verbindet Compliance- und Energieleistungsanforderungen
Das Bauwesen hielt 2026 einen Marktanteil von 45,21 % am Markt für Treibmittel mit niedrigem GWP und wird voraussichtlich bis 2032 mit einer CAGR von 10,17 % wachsen. Starrer Polyurethanschaum, Polyisocyanurat-Bedachung und Sprühschaum sind auf Treibmittel angewiesen, die eine code-konforme thermische Leistung unterstützen, während gewerbliche Projekte die Isolierungsleistung mit Gesamtgebäude-Energiezertifizierungen verknüpfen können. BASF führte im April 2026 ELASTOSPRAY BMB für nordamerikanische Sprühpolyurethanschaumsysteme mit Unterstützung für Umweltproduktdeklarationen ein. Der Markt für Treibmittel mit niedrigem GWP im Bauwesen wird daher durch Compliance, thermische Leistung und Produktdokumentation geprägt.
Haushaltsgeräte halten die Nachfrage aufrecht, da Hersteller die Kühlschrank- und Gefriergeräteisolierung für Effizienzanforderungen aktualisieren. Der Automobileinsatz weitet sich aus, wo starrer Polyurethanschaum Leichtbau, Batteriedämmung und Kabinenakustikanwendungen unterstützt, während BASF die fortgesetzte Treibmittelsubstitution als Wachstumsfaktor in seiner Polyurethan-Wertschöpfungskette identifiziert hat. Industrie- und Spezialfertigung umfasst Kaltlagerung, Flüssigerdgas-Isolierung und Spezialrohrleitungen, die unabhängig von den anfänglichen Chemiekosten eine hohe thermische Leistung erfordern können. Marine- und Luft- und Raumfahrtanwendungen erhöhen die Nachfrage, wo spezialisierte Schaumleistung benötigt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt 2026 einen Marktanteil von 39,74 % am Markt für Treibmittel mit niedrigem GWP und wird voraussichtlich bis 2032 mit einer CAGR von 10,06 % wachsen. Chinas große Polyurethanschaum-Produktionsbasis und das HFCKW-141b-Verbot ab dem 1. Juli 2026 schaffen eine konzentrierte Übergangsphase. Der Markt für Treibmittel mit niedrigem GWP in Indien wird durch Urbanisierung und eine breitere Durchdringung von Haushaltsgeräten gestützt. Japan und Südkorea bleiben wichtig für Hochleistungskühlung und Automobilschaum, während Vietnam und Thailand aufstrebende Produktionsstandorte für Polyurethanschaum sind.
Europa operiert unter den fortschrittlichsten regionalen Beschränkungen, mit seiner seit Januar 2023 geltenden Treibhauspotenzialgrenze für die Schaumstoffherstellung. Die Verordnung setzt auch ein vollständiges Verbot fluorierter Treibhausgase in der Schaumstoffherstellung für 2033 fest. Deutschland, das Vereinigte Königreich, Frankreich und Italien unterstützen die Nachfrage durch Sanierungsaktivitäten und Isolierungsbedarf, während nordische Länder eine starke Nachfrage nach wirksamer Gebäudeisolierung haben. In Südamerika haben Brasilien und Argentinien den Fluorkohlenwasserstoffverbrauch 2024 eingefroren und stehen vor einem ersten Reduktionsschritt im Jahr 2029. Der Nahe Osten und Afrika befinden sich in einem früheren Übergangsstadium, wobei Saudi-Arabien und Südafrika die Bau- und Kühlnachfrage unterstützen, obwohl Preisempfindlichkeit und weniger unmittelbare Regulierung das Tempo des Wandels begrenzen.
Wettbewerbslandschaft
Der Markt für Treibmittel mit niedrigem GWP ist mäßig konzentriert, wobei die fünf größten Akteure Honeywell International Inc., The Chemours Company, Arkema, AGC Inc. und BASF umfassen. Hohe Kapitalanforderungen, spezialisiertes Synthesefachwissen und Qualifizierungsarbeiten begrenzen die Beteiligung neuer Marktteilnehmer. Honeywell International Inc. schloss im Oktober 2025 die Abspaltung seines Geschäftsbereichs Advanced Materials als Solstice Advanced Materials ab. Arkema nahm im August 2025 seine Kapazitätseinheit mit 15 kt Jahreskapazität in Kentucky in Betrieb, um die Versorgung für Schaumstoffhersteller zu unterstützen, die kurze Compliance-Fristen einhalten müssen.
The Chemours Company baut seine Versorgungsposition durch seine Kapazitätsvereinbarung mit der Zhejiang Juhua Group Co., Ltd. aus. SINOCHEM LANTIAN CO., LTD. und Wanhua Chemical Group Co., Ltd. bauen lokale Qualifizierungsaktivitäten auf, die chinesische Versorgungsoptionen stärken können. BASF, Huntsman International LLC, Wanhua Chemical Group Co., Ltd. und Nouryon konkurrieren auf der Ebene des Polyurethansystems durch Formulierungsbreite und Anwendungsunterstützung. FSI und Harp International Ltd. bedienen spezialisierte regionale Vertriebsanforderungen und Formulierungsanforderungen, wo große Hersteller nur begrenzte direkte Präsenz haben.
Wettbewerbsentscheidungen im Markt für Treibmittel mit niedrigem GWP basieren zunehmend auf der Bandbreite qualifizierter Systeme und nicht allein auf der Molekülverfügbarkeit. Arkema lancierte im September 2026 Foranext Continuum, um die Lagerstabilität und Formulierungskonsistenz in starren Polyurethanschaumsystemen mit Forane FBA 1233zd zu verbessern. BASF lancierte im Februar 2026 Autofroth-Polyurethansysteme mit Biomasse-Bilanz für nordamerikanische Haushaltsgeräte-, Bau- und Marineanwendungen. Die Einführung von BASF ELASTOSPRAY BMB fügt Biomasse-Bilanz-Inhalt zu Sprühschaumsystemangeboten hinzu. Regulatorische Kennzeichnungs- und Zertifizierungsanforderungen in Europa begünstigen Lieferanten mit dokumentierten Compliance-Nachweisen, während lokale chinesische Kapazitäten den Preiswettbewerb erhöhen können, wenn sich die inländische Nachfrage entwickelt.
Branchenführer im Markt für Treibmittel mit niedrigem GWP
-
Honeywell International Inc.
-
The Chemours Company
-
Arkema
-
AGC Inc.
-
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Arkema lancierte Foranext Continuum, ein niedrigviskoses Additiv, das für starre Polyurethanschaumformulierungen mit seinem Treibmittel Forane FBA 1233zd entwickelt wurde. Das Produkt verbessert die Formulierungsstabilität und unterstützt Hersteller beim Übergang zu Schaumtechnologien mit niedrigem Treibhauspotenzial.
- Juni 2026: Solstice Advanced Materials und A-Gas unterzeichneten eine strategische Vereinbarung zur Erweiterung des Zugangs zu Kältemitteln mit niedrigerem GWP, die aus rückgewonnenen Fluorkohlenwasserstoffen (HFKW) und Hydrofluorolefinen (HFO) hergestellt werden. Obwohl der Schwerpunkt hauptsächlich auf Kältemitteln liegt, stärkt die Partnerschaft die Lieferkettenkapazitäten für HFO-Technologien, die auch in Schaumblasanwendungen mit niedrigem GWP eingesetzt werden.
Globaler Berichtsumfang des Marktes für Treibmittel mit niedrigem GWP
Treibmittel mit niedrigem GWP (Treibhauspotenzial) sind Substanzen, die zur Erzeugung zellulärer Strukturen in Schaumstoffmaterialien und zur Unterstützung von Kühlanwendungen verwendet werden, während sie im Vergleich zu Alternativen mit höherem GWP potenzielle Treibhausgasemissionen reduzieren. Sie werden in Isolierung, Kühlung, Verpackung und anderen Anwendungen eingesetzt, bei denen thermische Leistung und Umweltauswirkungen wichtige Überlegungen sind.
Der Markt für Treibmittel mit niedrigem GWP ist nach Produkttyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Hydrofluorolefine, Kohlenwasserstoffe, Hydrochlorofluorkohlenwasserstoffe und andere Produkttypen segmentiert. Nach Anwendung ist der Markt in Schaumstoffisolierung, Kühlung und Kühlkette, Verpackung und andere Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Bauwesen, Haushaltsgeräte, Automobil, Industrie- und Spezialfertigung und andere Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Treibmittel mit niedrigem GWP in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Hydrofluorolefine |
| Kohlenwasserstoffe |
| Hydrochlorofluorkohlenwasserstoffe |
| Andere Produkttypen |
| Schaumstoffisolierung |
| Kühlung und Kühlkette |
| Verpackung |
| Andere Anwendungen |
| Bauwesen |
| Haushaltsgeräte |
| Automobil |
| Industrie- und Spezialfertigung |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Hydrofluorolefine | |
| Kohlenwasserstoffe | ||
| Hydrochlorofluorkohlenwasserstoffe | ||
| Andere Produkttypen | ||
| Nach Anwendung | Schaumstoffisolierung | |
| Kühlung und Kühlkette | ||
| Verpackung | ||
| Andere Anwendungen | ||
| Nach Endverbrauchsbranche | Bauwesen | |
| Haushaltsgeräte | ||
| Automobil | ||
| Industrie- und Spezialfertigung | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Treibmittel mit niedrigem GWP?
Die Marktgröße für Treibmittel mit niedrigem GWP wurde im Jahr 2026 auf 625,33 Millionen USD geschätzt und wird voraussichtlich von 673,79 Millionen USD im Jahr 2027 auf 995,99 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,13 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Treibmitteln mit niedrigem GWP an?
Anforderungen zum Ausstieg aus Fluorkohlenwasserstoffen, Gebäudeenergiecodes, Effizienzvorschriften für Kühlung und die Nachfrage nach Hochleistungs-Schaumstoffisolierung unterstützen die Akzeptanz.
Welcher Produkttyp führt die Nachfrage nach Treibmitteln mit niedrigem GWP an?
Hydrofluorolefine hielten 2026 einen Anteil von 42,56 % und werden voraussichtlich bis 2032 mit einer CAGR von 9,24 % wachsen.
Welche Anwendung wird voraussichtlich bis 2032 wachsen?
Schaumstoffisolierung wird voraussichtlich bis 2032 mit einer CAGR von 9,73 % wachsen.