
Tamaño y Participación del Mercado de Agentes Espumantes de Bajo PCA
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 673.79 Millones de dólares |
| Tamaño del Mercado (2032) | 995.99 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agentes Espumantes de Bajo PCA por Mordor Intelligence
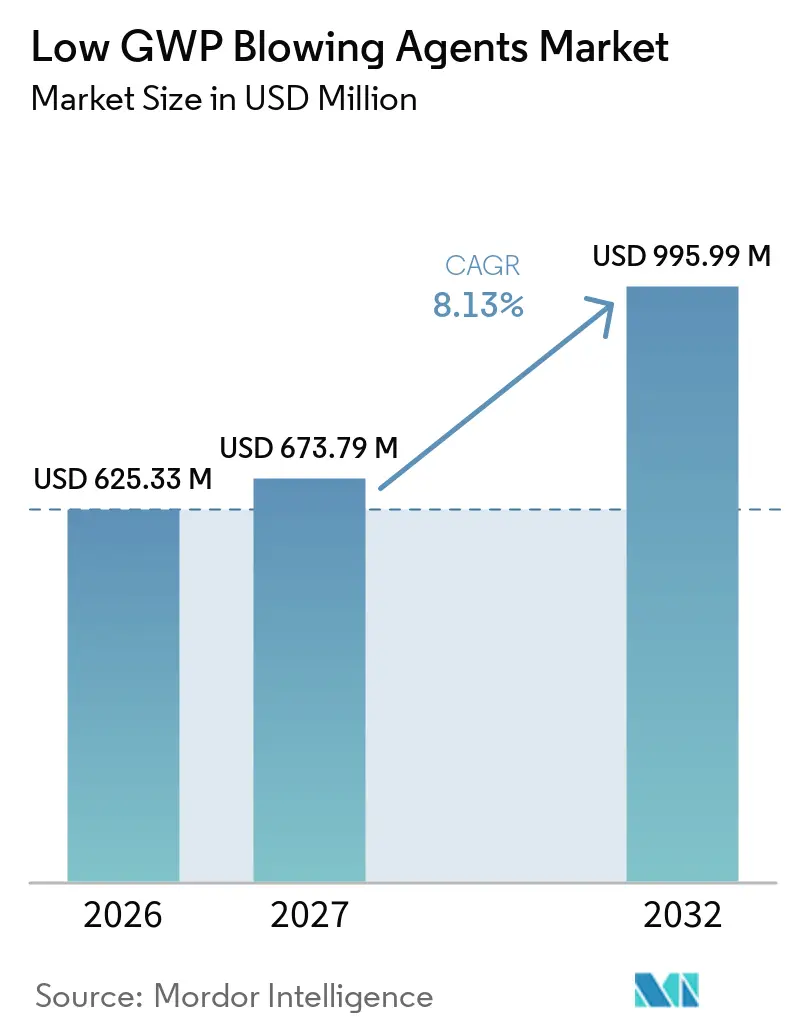
El tamaño del Mercado de Agentes Espumantes de Bajo PCA fue valorado en 625,33 millones de USD en 2026 y se estima que crecerá desde 673,79 millones de USD en 2027 hasta alcanzar 995,99 millones de USD en 2032, a una CAGR del 8,13% durante el período de pronóstico (2027-2032). Los requisitos regulatorios están alejando a los fabricantes de espuma de los hidrofluorocarburos de alto potencial de calentamiento global, lo que convierte las formulaciones conformes en un requisito de compra fundamental. La Regla de Transiciones Tecnológicas de la Agencia de Protección Ambiental de los Estados Unidos restringe las aplicaciones de espuma que utilizan hidrofluorocarburos con un potencial de calentamiento global superior a 150 a partir del 1 de enero de 2025, mientras que los límites de distribución comienzan el 1 de enero de 2028. El reglamento de la Unión Europea ha restringido los hidrofluorocarburos con un potencial de calentamiento global superior a 150 en la fabricación de espuma desde enero de 2023 y establece una prohibición total de espuma de gases de efecto invernadero fluorados para 2033. El mercado de agentes espumantes de Bajo Potencial de Calentamiento Global (PCA) también está respaldado por los requisitos de aislamiento, las normas de eficiencia de electrodomésticos y el creciente trabajo de calificación en Asia-Pacífico. Los proveedores que combinan el suministro de moléculas con asistencia en formulación están mejor posicionados para abordar los requisitos técnicos y de seguridad que acompañan a estos cambios.
Conclusiones Clave del Informe
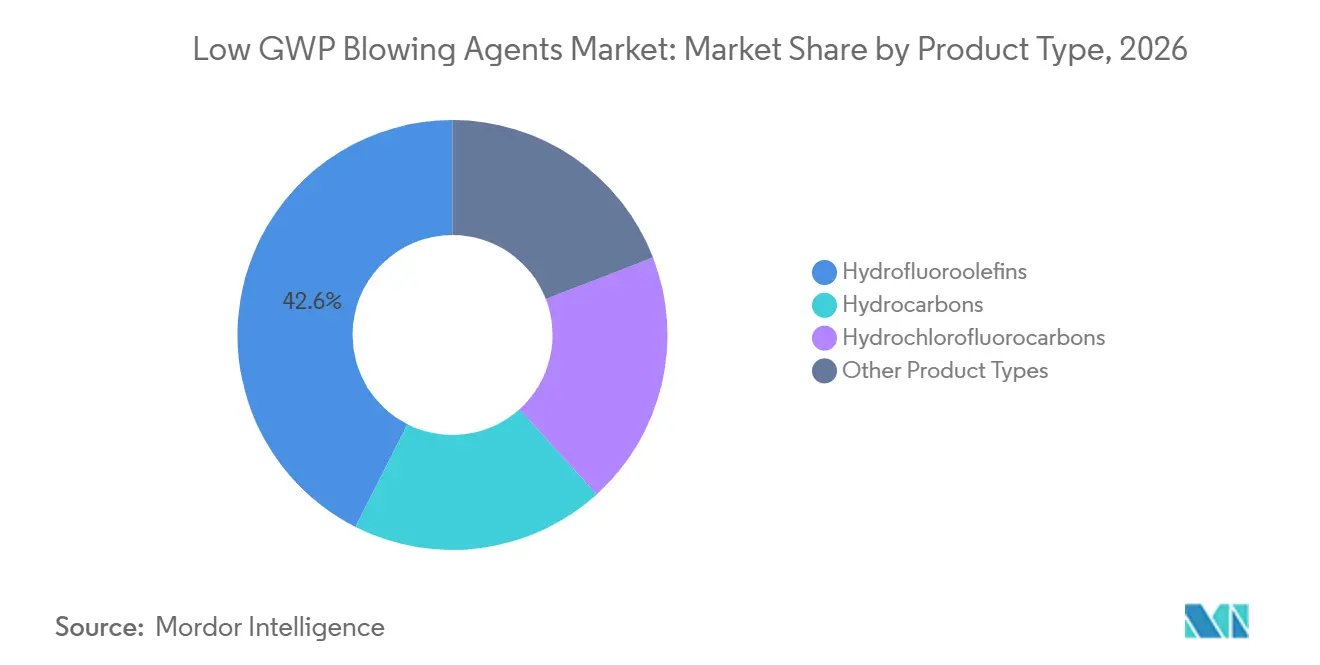
- Por tipo de producto, las hidrofluoroolefinas representaron el 42,56% de la participación del mercado de agentes espumantes de bajo PCA en 2026 y se prevé que avancen a una CAGR del 9,24% hasta 2032.
- Por aplicación, el aislamiento de espuma representó el 44,82% de la participación del mercado de agentes espumantes de bajo PCA en 2026 y se prevé que avance a una CAGR del 9,73% hasta 2032.
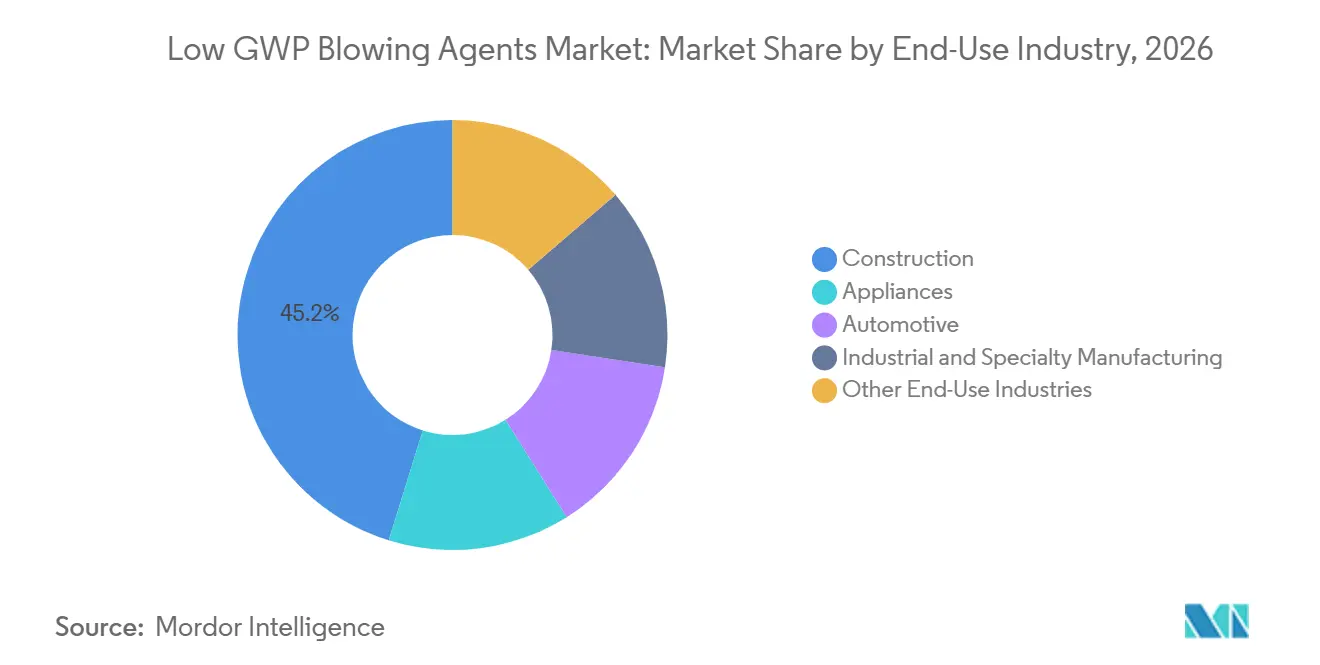
- Por industria de uso final, la construcción representó el 45,21% de la participación del mercado de agentes espumantes de bajo PCA en 2026 y se prevé que avance a una CAGR del 10,17% hasta 2032.
- Por geografía, Asia-Pacífico representó el 39,74% de la participación del mercado de agentes espumantes de bajo PCA en 2026 y se prevé que avance a una CAGR del 10,06% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Agentes Espumantes de Bajo PCA
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de la Enmienda de Kigali y la Reducción Gradual de los HFC | +2.8% | Global | Corto plazo (≤ 2 años) |
| Códigos de Eficiencia Energética en Edificios de Bajo PCA y Demanda de Aislamiento | +1.9% | América del Norte y UE, con extensión a APAC | Corto plazo (≤ 2 años) |
| Mejoras de Eficiencia Energética en Electrodomésticos y Cadena de Frío | +1.3% | APAC como núcleo, con extensión a América del Norte y UE | Mediano plazo (2–4 años) |
| Calificación de las HFO como Sustituto Casi Directo de los HFC Heredados | +0.9% | Global | Corto plazo (≤ 2 años) |
| Localización de la Capacidad de Producción de HFO en Asia-Pacífico y América del Norte | +0.6% | Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de la Enmienda de Kigali y la Reducción Gradual de los HFC
La Enmienda de Kigali y las normas nacionales de reducción gradual están orientando el mercado de agentes espumantes de bajo PCA hacia químicas de menor potencial de calentamiento global. Los países desarrollados no pertenecientes al Artículo 5 alcanzaron una reducción del 40% por debajo de su línea base de hidrofluorocarburos en 2024 y enfrentan un requisito de reducción del 70% en 2029. Los países del Grupo 1 del Artículo 5 congelaron el consumo de hidrofluorocarburos en 2024 y comenzarán un paso de reducción del 10% en 2029. En los Estados Unidos, la norma de la Agencia de Protección Ambiental convierte la reducción gradual en un requisito de fabricación firme para las aplicaciones de espuma cubiertas[1]. Los productores de poliisocianurato y poliestireno extruido enfrentan presión porque se requieren alternativas no inflamables para muchas aplicaciones. El calendario de cumplimiento está acortando el tiempo disponible para las pruebas de formulación, los cambios de adquisición y la planificación de capacidad.
Códigos de Eficiencia Energética en Edificios de Bajo PCA y Demanda de Aislamiento
Los códigos de eficiencia energética en edificios más estrictos están aumentando la demanda de aislamiento de alto rendimiento dentro del mercado de agentes espumantes de bajo PCA. Las Normas de Eficiencia Energética en Edificios de California de 2025 se aplican a las solicitudes de permisos a partir del 1 de enero de 2026 e incluyen requisitos de rendimiento de aislamiento más estrictos. Estos requisitos aumentan la atención hacia los sistemas de espuma que pueden cumplir los objetivos térmicos mientras satisfacen los límites de potencial de calentamiento global. La política de edificación europea también respalda la demanda de materiales de aislamiento eficaces, ya que los requisitos de renovación y rendimiento continúan influyendo en la selección de productos. El Comité Técnico Europeo de Fluorocarburos informa una menor conductividad térmica para las soluciones de agentes espumantes fluorados relevantes en comparación con las alternativas sopladas con ciclopentano[2]. La Asociación de Fabricantes de Aislamiento de Poliisocianurato señala que los productores de espuma de poliuretano proyectada y poliestireno extruido requieren nuevas formulaciones para cumplir el límite de potencial de calentamiento global. Esta combinación de necesidades térmicas y de cumplimiento favorece a los proveedores que pueden respaldar la calificación completa del sistema de espuma.
Mejoras de Eficiencia Energética en Electrodomésticos y Cadena de Frío
Las mejoras en electrodomésticos y cadena de frío añaden otro canal de demanda para el mercado de agentes espumantes de bajo PCA. El Departamento de Energía de los Estados Unidos emitió nuevas normas de conservación para refrigeración comercial en enero de 2025 para equipos de refrigeración tipo expendedora, equipos de mostrador de servicio y congeladores comerciales horizontales. Estas normas aumentan el valor otorgado al rendimiento del aislamiento en equipos refrigerados. Una revisión científica de 2025 encontró que el aislamiento avanzado y el rediseño del sistema pueden reducir el consumo de energía de refrigeración en la cadena de frío entre un 25% y un 86% en comparación con los sistemas convencionales. Honeywell International Inc. y Whirlpool Corporation han descrito trabajos sobre espuma para refrigeradores utilizando química de hidrofluoroolefinas y un rendimiento de aislamiento mejorado. Los fabricantes de equipos pueden, por tanto, vincular la selección del aislamiento tanto al cumplimiento de eficiencia como al rendimiento del sistema de refrigerante. Esto genera una demanda recurrente a medida que se actualizan los parques de refrigeración y las líneas de productos de electrodomésticos.
Calificación de las HFO como Sustituto Casi Directo de los HFC Heredados
La calificación de las hidrofluoroolefinas reduce algunas de las barreras técnicas para reemplazar los agentes espumantes de hidrofluorocarburos más antiguos. Honeywell International Inc. ha comercializado los productos Solstice LBA y Solstice GBA para aplicaciones de espuma proyectada, tableros y aislamiento de electrodomésticos. Su uso en categorías de espuma existentes ofrece a los fabricantes una ruta establecida para evaluar reformulaciones orientadas al cumplimiento normativo. El mercado de agentes espumantes de bajo PCA se beneficia cuando la actividad de calificación reduce la incertidumbre sobre la compatibilidad de equipos y el rendimiento de la espuma terminada. Los productores aún necesitan validar el aislamiento, el comportamiento ante el fuego y la estabilidad dimensional para cada sistema. Esto hace que el servicio técnico sea importante incluso cuando una molécula puede utilizarse con cambios limitados en los equipos. A medida que los sistemas conformes se consolidan en América del Norte y Europa, los productores en Asia enfrentan una mayor presión para completar el trabajo de calificación antes de que entren en vigor las normas locales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Costo de las HFO y Suministro Global Limitado | -1.6% | Global, más agudo en los mercados en desarrollo de APAC | Mediano plazo (2–4 años) |
| Inflamabilidad de los Hidrocarburos e Inversión en Seguridad de Plantas | -0.8% | Global | Corto plazo (≤ 2 años) |
| Riesgo de Reformulación en el Factor K, Rendimiento ante el Fuego y Estabilidad Dimensional | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prima de Costo de las HFO y Suministro Global Limitado
La prima de precio de las hidrofluoroolefinas limita su uso en las partes sensibles al costo del mercado de agentes espumantes de bajo PCA. La prima refleja la síntesis fluoroquímica de múltiples etapas, los activos de producción especializados y un número limitado de proveedores a escala comercial. La nueva capacidad de Arkema en Kentucky y el acuerdo de The Chemours Company con Zhejiang Juhua Group Co., Ltd. tienen como objetivo mejorar la disponibilidad de suministro. Incluso con esas inversiones, los plazos regulatorios abruptos pueden crear períodos en los que las necesidades de calificación aumentan más rápido que el suministro accesible. Una interrupción en uno de los pocos grandes sitios de síntesis podría exponer a los productores de espuma a riesgos de costo y cumplimiento. En el Sudeste Asiático y América del Sur, los productores pueden continuar prefiriendo opciones de hidrocarburos de menor costo donde la regulación y los requisitos de los clientes lo permitan. El precio sigue siendo un factor clave para determinar si una formulación conforme puede ir más allá de las aplicaciones premium.
Inflamabilidad de los Hidrocarburos e Inversión en Seguridad de Plantas
El ciclopentano y otros hidrocarburos ofrecen un bajo potencial de calentamiento global y un menor costo, pero su inflamabilidad crea una barrera significativa. Las instalaciones que cambian de químicas no inflamables necesitan sistemas eléctricos a prueba de explosiones, mejoras de ventilación y medidas de supresión de incendios. Estas inversiones son especialmente relevantes en Europa, donde la Directiva ATEX 2014/34/UE establece los requisitos de equipos para atmósferas explosivas. El Laboratorio Nacional Oak Ridge informó que las emisiones de hidrocarburos en la aplicación de espuma proyectada a alta presión pueden crear atmósferas explosivas. Estos hallazgos limitan el uso de hidrocarburos en trabajos de espuma proyectada en edificios ocupados y dirigen la demanda hacia alternativas no inflamables. Los hidrocarburos siguen siendo más adecuados para la producción de espuma en paneles, tableros y electrodomésticos controlada en fábrica. Los costos de seguridad y las restricciones operativas pueden reducir la ventaja de costo inicial de los sistemas basados en hidrocarburos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Hidrofluoroolefinas Lideran Tanto en Participación como en Crecimiento
Las hidrofluoroolefinas representaron el 42,56% del tamaño del mercado de agentes espumantes de bajo PCA en 2026 y se proyecta que avancen a una CAGR del 9,24% hasta 2032. Su bajo potencial de calentamiento global, rendimiento de aislamiento y no inflamabilidad respaldan su uso en espuma de poliuretano proyectada, poliisocianurato y aplicaciones que enfrentan un límite de potencial de calentamiento global de 150. La industria de agentes espumantes de bajo PCA está cambiando hacia estas químicas donde las normas de seguridad impiden el uso de hidrocarburos. Los hidrocarburos, liderados por el ciclopentano, siguen siendo ampliamente utilizados en el aislamiento de electrodomésticos y tableros en mercados sensibles al costo donde los entornos de fabricación cerrados pueden gestionar los riesgos de inflamabilidad.
Los hidroclorofluorocarburos (HCFC) están disminuyendo a medida que las restricciones nacionales eliminan su uso restante en los principales países productores de espuma. China prohibió el HCFC-141b en la producción de espuma de poliuretano a partir del 1 de julio de 2026, según la orientación técnica publicada por Wanhua Chemical Group Co., Ltd. El cambio dirige a los productores hacia las hidrofluoroolefinas, los hidrofluorocarburos utilizados como opción provisional y el ciclopentano. Los sistemas soplados con dióxido de carbono y agua siguen siendo relevantes para el aislamiento de menor rendimiento y las espumas de embalaje de uso general, pero no ofrecen el perfil térmico requerido en aplicaciones de alto valor para edificios y electrodomésticos. Arkema introdujo Foranext Continuum en septiembre de 2026 para respaldar formulaciones de espuma rígida de poliuretano utilizando Forane FBA 1233zd, lo que refleja una mayor competencia en torno a paquetes integrados de moléculas y formulaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: El Aislamiento de Espuma Tiene el Perfil de Demanda más Sólido
El aislamiento de espuma representó el 44,82% del tamaño del mercado de agentes espumantes de bajo PCA en 2026 y se proyecta que avance a una CAGR del 9,73% hasta 2032. Los códigos de eficiencia energética en edificios y los límites de potencial de calentamiento global respaldan la demanda de espuma de poliuretano proyectada de celda cerrada y tableros de poliisocianurato con baja conductividad térmica y un rendimiento de proceso confiable. Los sistemas basados en hidrofluoroolefinas ofrecen una opción no inflamable para entornos de proyección donde el uso de hidrocarburos está restringido. La Asociación de Fabricantes de Aislamiento de Poliisocianurato (PIMA) informó que los fabricantes de poliestireno extruido y espuma de poliuretano proyectada requirieron nuevas formulaciones para lograr el cumplimiento normativo.
El uso en refrigeración y cadena de frío requiere aislamiento con un rendimiento térmico confiable, y las nuevas normas de refrigeración comercial de los Estados Unidos están aumentando la atención a la eficiencia de los equipos. El embalaje tiene un patrón de demanda diferente porque las restricciones de potencial de calentamiento global son menos agudas y los sistemas de dióxido de carbono o hidrocarburos de menor costo siguen siendo prácticos. Otros usos incluyen el aislamiento de tuberías concéntricas y la espuma marina, donde el rendimiento térmico estricto puede respaldar la demanda. La transición difiere según la aplicación porque las condiciones de incendio, manejo, cumplimiento de códigos y fábrica no son las mismas. Los proveedores deben proporcionar soporte de calificación adecuado para cada categoría de espuma.
Por Industria de Uso Final: La Construcción Combina Necesidades de Cumplimiento y Rendimiento Energético
La construcción representó el 45,21% de la participación del mercado de agentes espumantes de bajo PCA en 2026 y se proyecta que avance a una CAGR del 10,17% hasta 2032. La espuma rígida de poliuretano, los techos de poliisocianurato y la espuma proyectada dependen de agentes espumantes que respalden el rendimiento térmico conforme a los códigos, mientras que los proyectos comerciales pueden vincular el rendimiento del aislamiento a las certificaciones energéticas del edificio completo. BASF introdujo ELASTOSPRAY BMB en abril de 2026 para sistemas de espuma de poliuretano proyectada en América del Norte con soporte para Declaraciones de Producto Ambiental. El mercado de agentes espumantes de bajo PCA en construcción está, por tanto, moldeado por el cumplimiento normativo, el rendimiento térmico y la documentación del producto.
Los electrodomésticos sostienen la demanda a medida que los fabricantes actualizan el aislamiento de refrigeradores y congeladores para cumplir los requisitos de eficiencia. El uso automotriz se está expandiendo donde la espuma rígida de poliuretano respalda la reducción de peso, el aislamiento de baterías y las aplicaciones acústicas de cabina, mientras que BASF identificó la sustitución continua de agentes espumantes como un factor de crecimiento en su cadena de valor de poliuretano. La fabricación industrial y especializada incluye almacenamiento en frío, aislamiento de gas natural licuado y tuberías especializadas, que pueden requerir un alto rendimiento térmico independientemente del costo inicial de la química. Las aplicaciones marinas y aeroespaciales añaden demanda donde se necesita un rendimiento especializado de la espuma.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
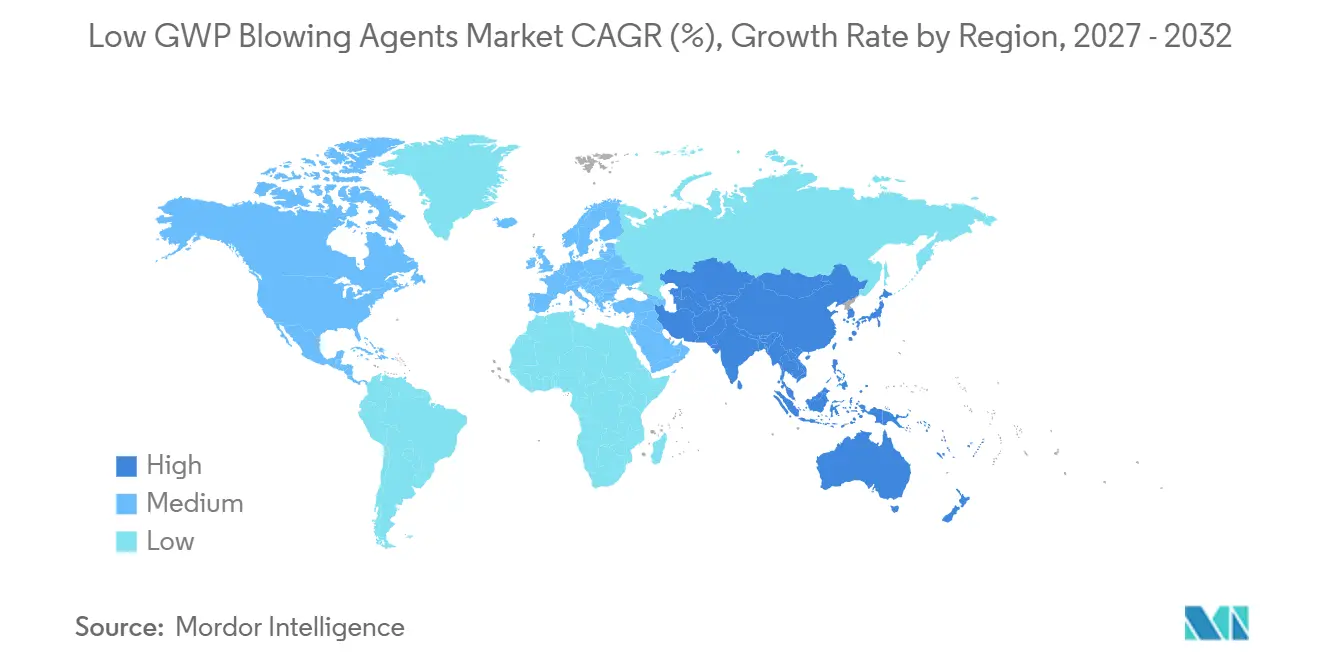
Asia-Pacífico representó el 39,74% de la participación del mercado de agentes espumantes de bajo PCA en 2026 y se proyecta que avance a una CAGR del 10,06% hasta 2032. La gran base de producción de espuma de poliuretano de China y su prohibición del HCFC-141b a partir del 1 de julio de 2026 están creando un período de transición concentrado. El mercado de agentes espumantes de bajo PCA en India está respaldado por la urbanización y una mayor penetración de electrodomésticos. Japón y Corea del Sur siguen siendo importantes para la refrigeración de alto rendimiento y la espuma automotriz, mientras que Vietnam y Tailandia son ubicaciones emergentes de producción de espuma de poliuretano.
Europa ha operado bajo las restricciones regionales más avanzadas, con su límite de potencial de calentamiento global para la fabricación de espuma vigente desde enero de 2023. El reglamento también establece una prohibición total de espuma de gases de efecto invernadero fluorados para 2033. Alemania, el Reino Unido, Francia e Italia respaldan la demanda a través de la actividad de renovación y las necesidades de aislamiento, mientras que los países nórdicos tienen una fuerte demanda de aislamiento eficaz para edificios. En América del Sur, Brasil y Argentina congelaron el consumo de hidrofluorocarburos en 2024 y enfrentan un primer paso de reducción en 2029. Oriente Medio y África se encuentran en una etapa de transición más temprana, con Arabia Saudita y Sudáfrica respaldando la demanda de construcción y refrigeración, aunque la sensibilidad al precio y una regulación menos inmediata limitan el ritmo del cambio.
Panorama Competitivo
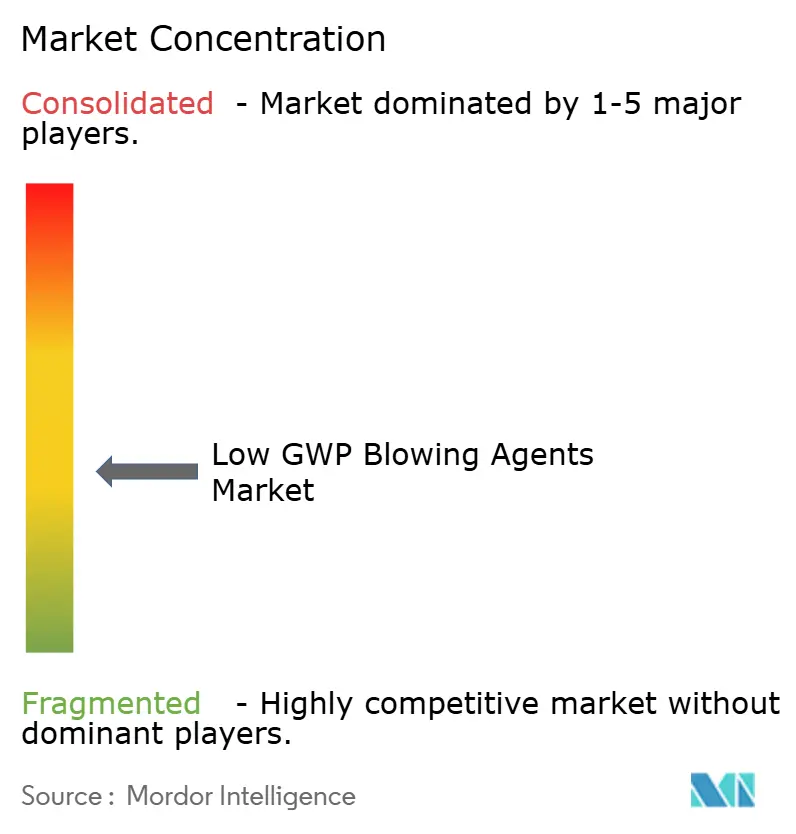
El mercado de agentes espumantes de bajo PCA está moderadamente concentrado, con los cinco principales actores que incluyen Honeywell International Inc., The Chemours Company, Arkema, AGC Inc. y BASF. Los altos requisitos de capital, la experiencia especializada en síntesis y el trabajo de calificación limitan la participación de nuevos actores. Honeywell International Inc. completó la escisión de su negocio de Materiales Avanzados como Solstice Advanced Materials en octubre de 2025. Arkema puso en marcha su unidad de capacidad anual de 15 kt en Kentucky en agosto de 2025, respaldando el suministro para los productores de espuma que enfrentan plazos de cumplimiento cortos.
The Chemours Company está ampliando su posición de suministro a través de su acuerdo de capacidad con Zhejiang Juhua Group Co., Ltd. SINOCHEM LANTIAN CO., LTD. y Wanhua Chemical Group Co., Ltd. están desarrollando actividad de calificación local que puede fortalecer las opciones de suministro chinas. BASF, Huntsman International LLC, Wanhua Chemical Group Co., Ltd. y Nouryon compiten a nivel de sistema de poliuretano a través de la amplitud de formulación y el soporte de aplicaciones. FSI y Harp International Ltd. atienden requisitos especializados de distribución regional y formulación donde los grandes productores tienen presencia directa limitada.
Las decisiones competitivas en el mercado de agentes espumantes de bajo PCA se basan cada vez más en la gama de sistemas calificados en lugar de la disponibilidad de moléculas únicamente. Arkema lanzó Foranext Continuum en septiembre de 2026 para mejorar la estabilidad en almacenamiento y la consistencia de formulación en sistemas de espuma rígida de poliuretano que contienen Forane FBA 1233zd. BASF lanzó sistemas de poliuretano Autofroth de balance de biomasa en febrero de 2026 para usos en electrodomésticos, construcción y marina en América del Norte. El lanzamiento de ELASTOSPRAY BMB de BASF añade contenido de balance de biomasa a las ofertas de sistemas de espuma proyectada. Los requisitos de etiquetado regulatorio y certificación en Europa favorecen a los proveedores con registros de cumplimiento documentados, mientras que la capacidad local china puede aumentar la competencia de precios a medida que se desarrolla la demanda interna.
Líderes de la Industria de Agentes Espumantes de Bajo PCA
-
Honeywell International Inc.
-
The Chemours Company
-
Arkema
-
AGC Inc.
-
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Arkema lanzó Foranext Continuum, un aditivo de baja viscosidad diseñado para formulaciones de espuma rígida de poliuretano que utilizan su agente espumante Forane FBA 1233zd. El producto mejora la estabilidad de la formulación y apoya a los fabricantes en la transición hacia tecnologías de espuma de bajo potencial de calentamiento global.
- Junio de 2026: Solstice Advanced Materials y A-Gas firmaron un acuerdo estratégico para ampliar el acceso a refrigerantes de menor PCA fabricados con hidrofluorocarburos (HFC) e hidrofluoroolefinas (HFO) recuperados. Aunque centrada principalmente en refrigerantes, la asociación fortalece las capacidades de la cadena de suministro para las tecnologías de HFO, que también se utilizan en aplicaciones de espumado de espuma de bajo PCA.
Alcance del Informe Global del Mercado de Agentes Espumantes de Bajo PCA
Los agentes espumantes de bajo PCA (potencial de calentamiento global) son sustancias utilizadas para crear estructuras celulares en materiales de espuma y respaldar aplicaciones de enfriamiento, al tiempo que reducen las posibles emisiones de gases de efecto invernadero en comparación con alternativas de mayor PCA. Se utilizan en aislamiento, refrigeración, embalaje y otras aplicaciones donde el rendimiento térmico y el impacto ambiental son consideraciones importantes.
El Mercado de Agentes Espumantes de Bajo PCA está segmentado por tipo de producto, aplicación, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en hidrofluoroolefinas, hidrocarburos, hidroclorofluorocarburos y otros tipos de productos. Por aplicación, el mercado está segmentado en aislamiento de espuma, refrigeración y cadena de frío, embalaje y otras aplicaciones. Por industria de uso final, el mercado está segmentado en construcción, electrodomésticos, automotriz, fabricación industrial y especializada, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los agentes espumantes de bajo PCA en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Hidrofluoroolefinas |
| Hidrocarburos |
| Hidroclorofluorocarburos |
| Otros Tipos de Productos |
| Aislamiento de Espuma |
| Refrigeración y Cadena de Frío |
| Embalaje |
| Otras Aplicaciones |
| Construcción |
| Electrodomésticos |
| Automotriz |
| Fabricación Industrial y Especializada |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Hidrofluoroolefinas | |
| Hidrocarburos | ||
| Hidroclorofluorocarburos | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Aislamiento de Espuma | |
| Refrigeración y Cadena de Frío | ||
| Embalaje | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Construcción | |
| Electrodomésticos | ||
| Automotriz | ||
| Fabricación Industrial y Especializada | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de agentes espumantes de bajo PCA?
El tamaño del mercado de agentes espumantes de bajo PCA fue valorado en 625,33 millones de USD en 2026 y se estima que crecerá desde 673,79 millones de USD en 2027 hasta alcanzar 995,99 millones de USD en 2032, a una CAGR del 8,13% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de agentes espumantes de bajo PCA?
Los requisitos de reducción gradual de hidrofluorocarburos, los códigos de eficiencia energética en edificios, las normas de eficiencia en refrigeración y la demanda de aislamiento de espuma de alto rendimiento están respaldando la adopción.
¿Qué tipo de producto lidera la demanda de agentes espumantes de bajo PCA?
Las hidrofluoroolefinas representaron una participación del 42,56% en 2026 y se proyecta que avancen a una CAGR del 9,24% hasta 2032.
¿Qué aplicación se proyecta que avance hasta 2032?
Se proyecta que el aislamiento de espuma avance a una CAGR del 9,73% hasta 2032.