
低GWP発泡剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 673.79 百万米ドル |
| 市場規模 (2032) | 995.99 百万米ドル |
| 成長率 (2027 - 2032) | 8.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる低GWP発泡剤市場分析
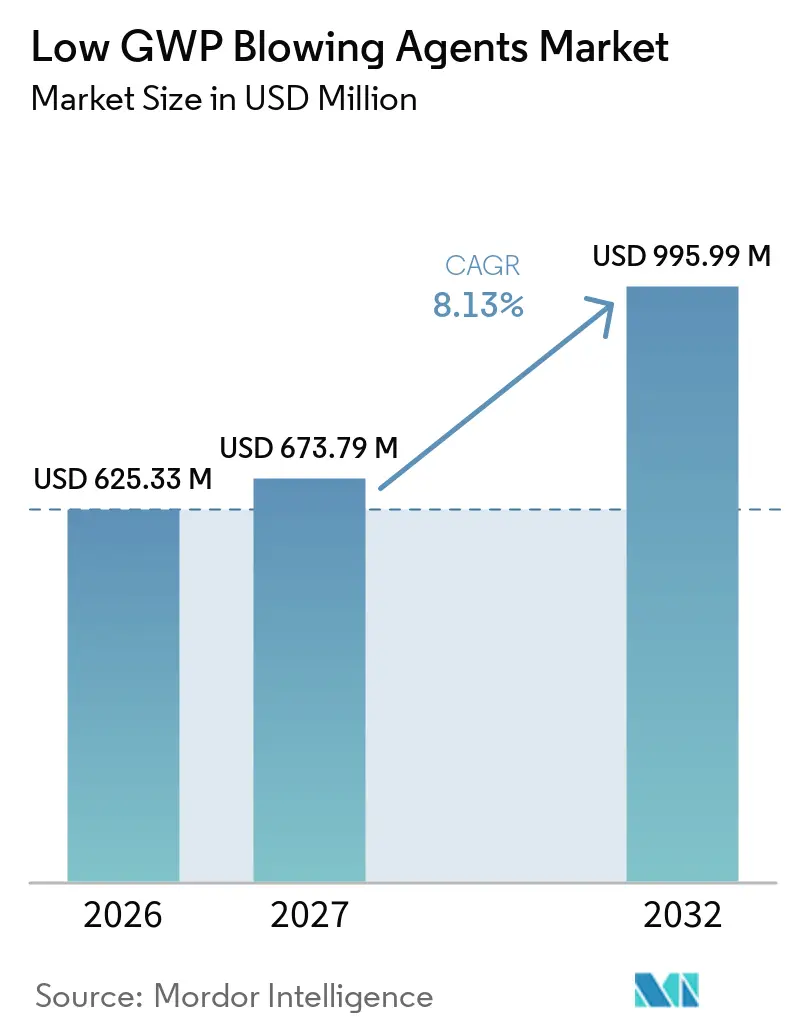
低GWP発泡剤市場規模は2026年に625.33ミリオン 米ドルと評価され、2027年の673.79ミリオン 米ドルから2032年には995.99ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.13%です。規制要件により、フォームメーカーは地球温暖化係数の高いヒドロフルオロカーボンから離れつつあり、コンプライアンスに適合した配合が中核的な購買要件となっています。米国環境保護庁のテクノロジー・トランジションズ・ルールは、2025年1月1日から地球温暖化係数150を超えるヒドロフルオロカーボンを使用するフォーム用途を制限しており、流通制限は2028年1月1日から開始されます。欧州連合の規制は、2023年1月以降、フォーム製造における地球温暖化係数150を超えるヒドロフルオロカーボンを制限しており、2033年にはフッ素化温室効果ガスを使用したフォームの全面禁止を定めています。低地球温暖化係数(GWP)発泡剤市場は、断熱要件、家電効率規制、およびアジア太平洋地域における適格化作業の拡大によっても支えられています。分子供給と配合支援を組み合わせたサプライヤーは、これらの変化に伴う技術的・安全上の要件に対応するうえで有利な立場にあります。
レポートの主要ポイント
- 製品タイプ別では、ヒドロフルオロオレフィンが2026年の低GWP発泡剤市場シェアの42.56%を占め、2032年にかけてCAGR 9.24%で成長すると予測されています。
- 用途別では、フォーム断熱材が2026年の低GWP発泡剤市場シェアの44.82%を占め、2032年にかけてCAGR 9.73%で成長すると予測されています。
- 最終用途産業別では、建設が2026年の低GWP発泡剤市場シェアの45.21%を占め、2032年にかけてCAGR 10.17%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の低GWP発泡剤市場シェアの39.74%を占め、2032年にかけてCAGR 10.06%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル低GWP発泡剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| キガリ改正とHFCフェーズダウンへのコンプライアンス | +2.8% | グローバル | 短期(2年以内) |
| 低GWP建築エネルギーコードと断熱需要 | +1.9% | 北米・EU、アジア太平洋への波及 | 短期(2年以内) |
| 家電・コールドチェーンのエネルギー効率向上 | +1.3% | アジア太平洋中心、北米・EUへの波及 | 中期(2~4年) |
| レガシーHFCのニアドロップイン代替としてのHFO適格化 | +0.9% | グローバル | 短期(2年以内) |
| アジア太平洋および北米におけるHFO生産能力の現地化 | +0.6% | アジア太平洋・北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
キガリ改正とHFCフェーズダウンへのコンプライアンス
キガリ改正および各国のフェーズダウン規則は、低GWP発泡剤市場をより低い地球温暖化係数の化学物質へと誘導しています。非第5条先進国は2024年にヒドロフルオロカーボンのベースラインを40%削減し、2029年には70%削減が求められます。第5条グループ1の国々は2024年にヒドロフルオロカーボンの消費を凍結し、2029年から10%削減ステップを開始します。米国では、環境保護庁の規則がフェーズダウンを対象フォーム用途における確固たる製造要件へと転換しています[1]。ポリイソシアヌレートおよび押出ポリスチレンのメーカーは、多くの用途で不燃性代替品が必要とされるため、圧力にさらされています。コンプライアンスのスケジュールが短縮されており、配合試験、調達変更、および能力計画に使える時間が限られています。
低GWP建築エネルギーコードと断熱需要
より厳格な建築エネルギーコードが、低GWP発泡剤市場における高性能断熱材への需要高めています。カリフォルニア州の2025年建築エネルギー効率基準は2026年1月1日以降の許可申請に適用され、より強化された断熱性能要件を含んでいます。これらの要件により、地球温暖化係数の制限を満たしながら熱性能目標を達成できるフォームシステムへの注目が高まっています。欧州の建築政策も、改修・性能要件が製品選定に影響を与え続けるなか、効果的な断熱材への需要を支えています。欧州フルオロカーボン技術委員会は、関連するフッ素化発泡剤ソリューションがシクロペンタン発泡の代替品よりも低い熱伝導率を示すと報告しています[2]。ポリイソシアヌレート断熱材メーカー協会は、スプレーポリウレタンフォームおよび押出ポリスチレンのメーカーが地球温暖化係数の上限を満たすために新しい配合を必要としていると述べています。この熱性能とコンプライアンスの両方のニーズの組み合わせは、完全なフォームシステムの適格化を支援できるサプライヤーに有利に働きます。
家電・コールドチェーンのエネルギー効率向上
家電・コールドチェーンのアップグレードは、低GWP発泡剤市場にさらなる需要チャネルをもたらしています。米国エネルギー省は2025年1月、自動販売機型冷蔵、サービスオーバーカウンター機器、および横型業務用冷凍庫に関する新たな商業用冷凍保全基準を発行しました。これらの基準は、冷凍機器における断熱性能の重要性を高めています。2025年の科学的レビューでは、先進的な断熱材とシステム再設計により、コールドチェーン冷凍のエネルギー使用量を従来システム比で25%から86%削減できることが示されました。Honeywell International Inc.とWhirlpool Corporationは、ヒドロフルオロオレフィン化学を使用した冷蔵庫フォームと断熱性能の向上に関する取り組みを説明しています。機器メーカーは、断熱材の選択を効率コンプライアンスと冷媒システム性能の両方に結びつけることができます。これにより、冷凍フリートと家電製品ラインが更新されるたびに継続的な需要が生まれます。
レガシーHFCのニアドロップイン代替としてのHFO適格化
ヒドロフルオロオレフィンの適格化により、旧来のヒドロフルオロカーボン発泡剤を置き換える際の技術的障壁の一部が低減されています。Honeywell International Inc.は、スプレーフォーム、ボードストック、および家電断熱用途向けにSolstice LBAおよびSolstice GBA製品を商業化しています。既存のフォームカテゴリーでの使用により、メーカーはコンプライアンス指向の再配合を評価するための確立されたルートを得ています。低GWP発泡剤市場は、適格化活動が機器の互換性と完成フォームの性能に関する不確実性を低減する際に恩恵を受けます。メーカーは各システムについて断熱性、燃焼挙動、および寸法安定性を依然として検証する必要があります。これにより、分子が限られた機器変更で使用できる場合でも、技術サービスが重要となります。北米と欧州でコンプライアンスに適合したシステムが確立されるにつれ、アジアのメーカーは現地規制が発効する前に適格化作業を完了するよう、より大きな圧力にさらされています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| HFOのコストプレミアムと限られたグローバル供給 | -1.6% | グローバル、特にアジア太平洋の発展途上市場で顕著 | 中期(2~4年) |
| 炭化水素の可燃性とプラント安全への投資 | -0.8% | グローバル | 短期(2年以内) |
| K値、耐火性能、寸法安定性にわたる再配合リスク | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
HFOのコストプレミアムと限られたグローバル供給
ヒドロフルオロオレフィンの価格プレミアムは、低GWP発泡剤市場のコスト敏感な部分での使用を制限しています。このプレミアムは、多段階のフッ素化学合成、特殊な生産設備、および商業規模のサプライヤーが限られていることを反映しています。Arkemaのケンタッキー州における新規能力とThe Chemours Companyの浙江巨化グループとの取り決めは、供給の可用性を改善することを目的としています。これらの投資があっても、急激な規制期限により、適格化ニーズがアクセス可能な供給を上回る期間が生じる可能性があります。少数の大規模合成サイトの一つで障害が発生した場合、フォームメーカーはコストとコンプライアンスのリスクにさらされる可能性があります。東南アジアと南米では、規制と顧客要件が許す限り、メーカーは引き続き低コストの炭化水素オプションを好む可能性があります。価格は、コンプライアンスに適合した配合がプレミアム用途を超えて普及できるかどうかを決定する重要な要因であり続けます。
炭化水素の可燃性とプラント安全への投資
シクロペンタンおよびその他の炭化水素は低い地球温暖化係数と低コストを提供しますが、その可燃性は重大な障壁を生み出しています。不燃性化学物質から切り替える施設は、防爆電気システム、換気のアップグレード、および消火対策が必要です。これらの投資は、爆発性雰囲気における機器要件を定めるATEX指令2014/34/EUが適用される欧州において特に重要です。オークリッジ国立研究所は、高圧スプレーフォーム用途における炭化水素の排出が爆発性雰囲気を生み出す可能性があると報告しています。これらの知見は、居住建物でのスプレーフォーム作業における炭化水素の使用を制限し、不燃性代替品への需要を誘導しています。炭化水素は、工場管理されたパネル、ボードストック、および家電フォーム生産により適しています。安全コストと運用上の制限により、炭化水素ベースシステムの当初のコスト優位性が縮小する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ヒドロフルオロオレフィンがシェアと成長の両方をリード
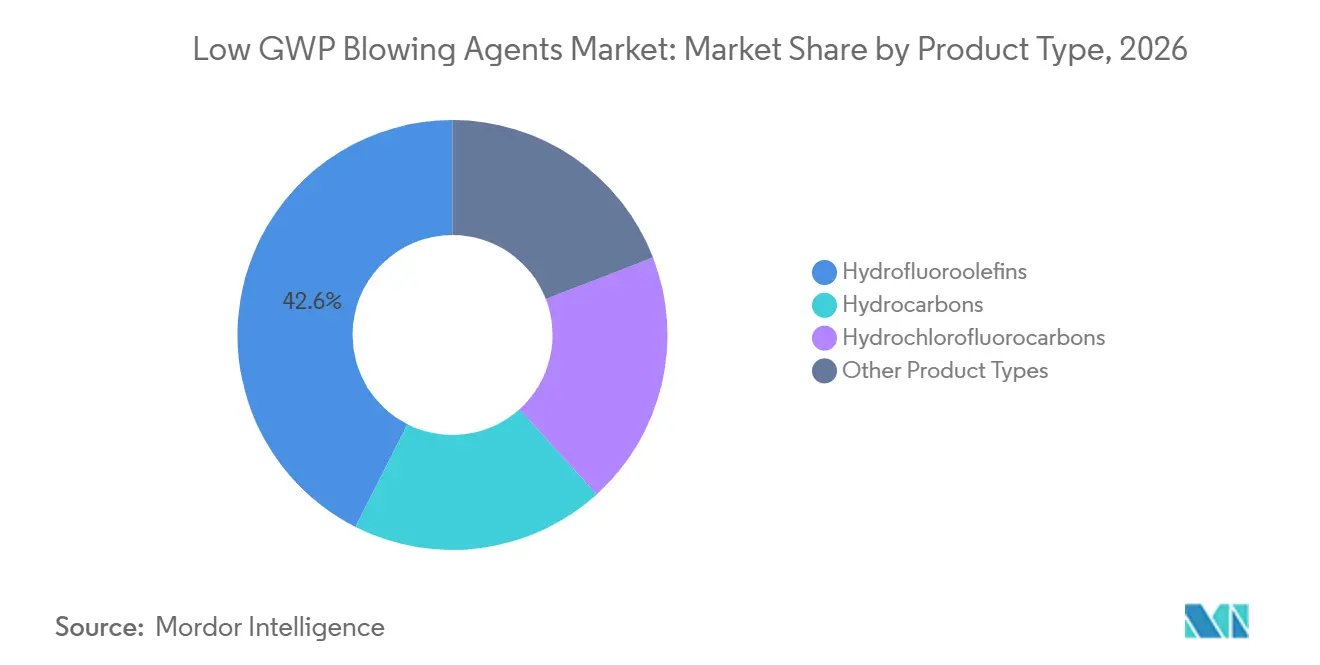
ヒドロフルオロオレフィンは2026年の低GWP発泡剤市場規模の42.56%を占め、2032年にかけてCAGR 9.24%で成長すると予測されています。低い地球温暖化係数、断熱性能、および不燃性により、スプレーポリウレタンフォーム、ポリイソシアヌレート、および地球温暖化係数150の上限に直面する用途での使用が支持されています。低GWP発泡剤産業は、安全規則により炭化水素の使用が制限される場合、これらの化学物質へのシフトが進んでいます。シクロペンタンを筆頭とする炭化水素は、密閉製造環境で可燃性リスクを管理できるコスト敏感な市場において、家電断熱材やボードストックで依然として広く使用されています。
ヒドロクロロフルオロカーボン(HCFC)は、主要なフォーム生産国での残存使用を国家規が排除するにつれて減少しています。Wanhua Chemical Group Co., Ltd.が公表した技術ガイダンスによると、中国は2026年7月1日からポリウレタンフォーム生産におけるHCFC-141bを禁止しました。この変更により、メーカーはヒドロフルオロオレフィン、暫定オプションとして使用されるヒドロフルオロカーボン、およびシクロペンタンへと誘導されています。二酸化炭素および水発泡システムは、低性能断熱材や汎用包装フォームには引き続き適していますが、高価値の建築・家電用途に必要な熱性能プロファイルを提供しません。Arkemaは2026年9月、Forane FBA 1233zdを使用した硬質ポリウレタンフォーム配合をサポートするForanext Continuumを導入し、統合された分子・配合パッケージをめぐる競争の激化を反映しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
用途別:フォーム断熱材が最も強い需要プロファイルを持つ
フォーム断熱材は2026年の低GWP発泡剤市場規模の44.82%を占め、2032年にかけてCAGR 9.73%で成長すると予測されています。建築エネルギーコードと地球温暖化係数の制限が、低熱伝導率と安したプロセス性能を持つ密閉セルスプレーポリウレタンフォームおよびポリイソシアヌレートボードストックへの需要を支えています。ヒドロフルオロオレフィンベースのシステムは、炭化水素の使用が制限されるスプレー環境において不燃性の選択肢を提供します。ポリイソシアヌレート断熱材メーカー協会(PIMA)は、押出ポリスチレンおよびスプレーポリウレタンフォームのメーカーがコンプライアンスを達成するために新しい配合を必要としていると報告しています。
冷凍・コールドチェーン用途は信頼性の高い熱性能を持つ断熱材を必要とし、米国の新たな商業用冷凍基準が機器効率への注目を高めています。包装は異なる需要パターンを持ち、地球温暖化係数の制約がそれほど深刻ではなく、低コストの二酸化炭素または炭化水素システムが引き続き実用的です。その他の用途には、厳格な熱性能が需要を支えるパイプインパイプ断熱材や船舶用フォームが含まれます。火災、取り扱い、コードコンプライアンス、および工場条件が同一ではないため、移行は用途によって異なります。サプライヤーは各フォームカテゴリーに適した適格化サポートを提供する必要があります。
最終用途産業別:建設はコンプライアンスとエネルギー性能ニーズを兼ね備える
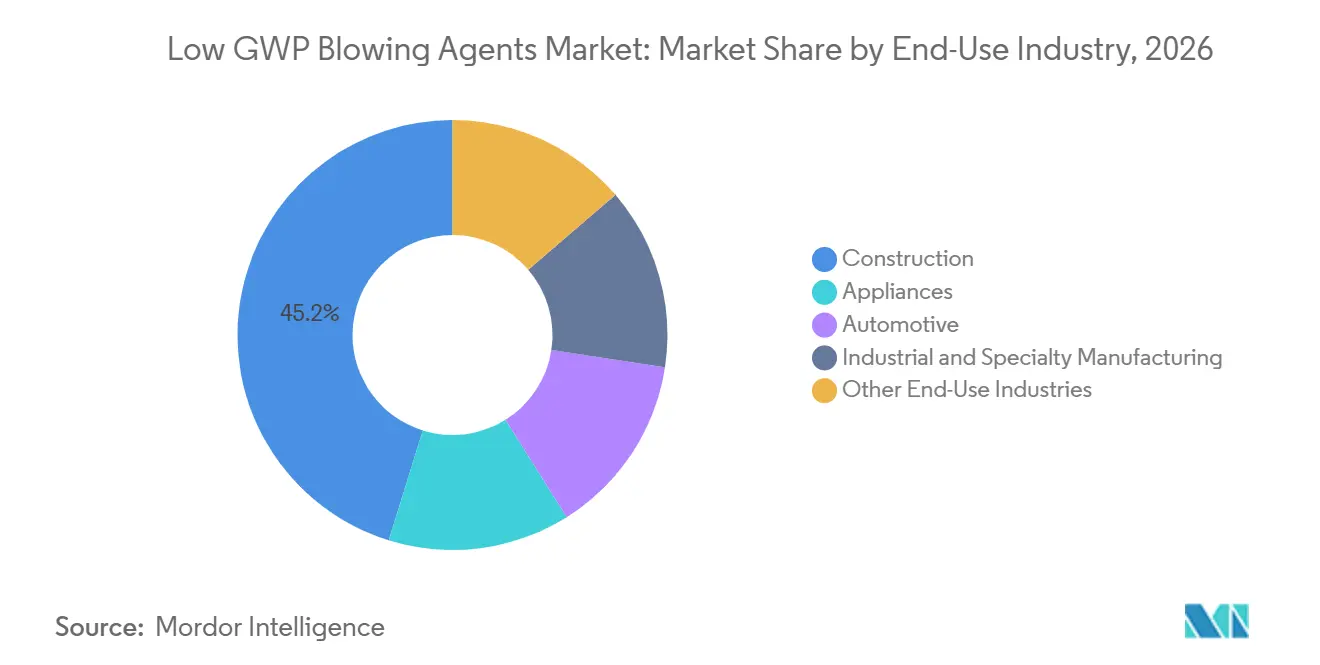
建設は2026年の低GWP発泡剤市場シェアの45.21%を占め、2032年にかけてCAGR 10.17%で成長すると予測されています。硬質ポリウレタンフォーム、ポリイソシアヌレート屋根材、およびスプレーフォームは、コードに準拠した熱性能を支える発泡剤に依存しており、商業プロジェクトでは断熱性能を建物全体のエネルギー認証に結びつけることができます。BASFは2026年4月、環境製品宣言のサポートを備えた北米スプレーポリウレタンフォームシステム向けにELASTOSPRAY BMBを導入しました。建設における低GWP発泡剤市場は、コンプライアンス、熱性能、および製品文書化によって形成されています。
家電は、メーカーが効率要件に対応して冷蔵庫・冷凍庫の断熱材を更新するにつれて需要を維持しています。自動車用途は、硬質ポリウレタンフォームが軽量化、バッテリー断熱、およびキャビン音響用途を支えるなかで拡大しており、BASFはポリウレタンバリューチェーンにおける成長要因として発泡剤の継続的な代替を特定しています。産業・特殊製造には、初期の化学コストに関わらず高い熱性能を必要とする冷蔵倉庫、液化天然ガス断熱材、および特殊配管が含まれます。船舶・航空宇宙用途は、特殊なフォーム性能が必要とされる場合に需要を加えます。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
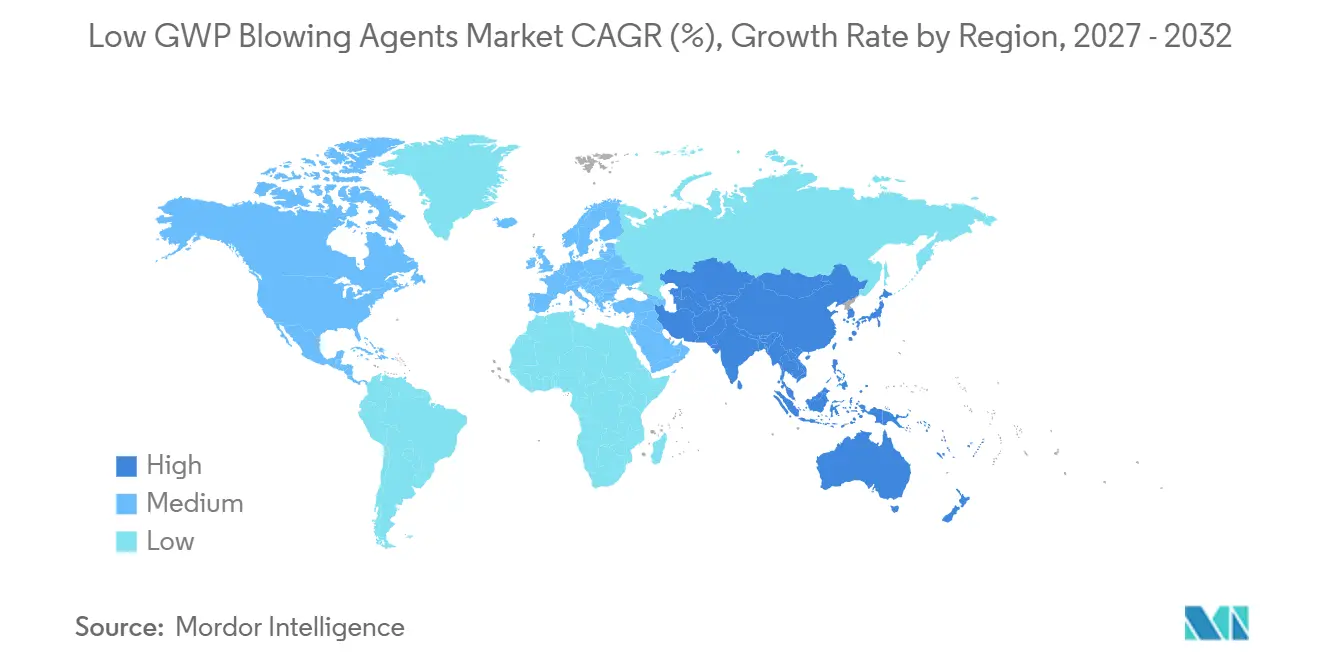
アジア太平洋は2026年の低GWP発泡剤市場シェアの39.74%を占め、2032年にかけてCAGR 10.06%で成長すると予測されています。中国の大規模なポリウレタンフォーム生産基盤と2026年7月1日からのHCFC-141b禁止は、集中的な移行期間を生み出しています。インドの低GWP発泡剤市場は都市化と家電普及率の向上によって支えられています。日本と韓国は高性能冷凍・自動車フォームにおいて引き続き重要であり、ベトナムとタイは新興のポリウレタンフォーム生産拠点となっています。
欧州は最も先進的な地域規制のもとで運営されており、フォーム製造における地球温暖化係数制限は2023年1月から有効です。この規制は2033年にはフッ素化温室効果ガスを使用したフォームの全面禁止も定めています。ドイツ、英国、フランス、イタリアは改修活動と断熱ニーズを通じて需要を支えており、北欧諸国では効果的な建築断熱材への強い需要があります。南米では、ブラジルとアルゼンチンが2024年にヒドロフルオロカーボンの消費を凍結し、2029年に最初の削減ステップに直面します。中東・アフリカは移行の初期段階にあり、サウジアラビアと南アフリカが建設・冷凍需要を支えていますが、価格感度と規制の緊急性の低さが変化のペースを制限しています。
競合環境
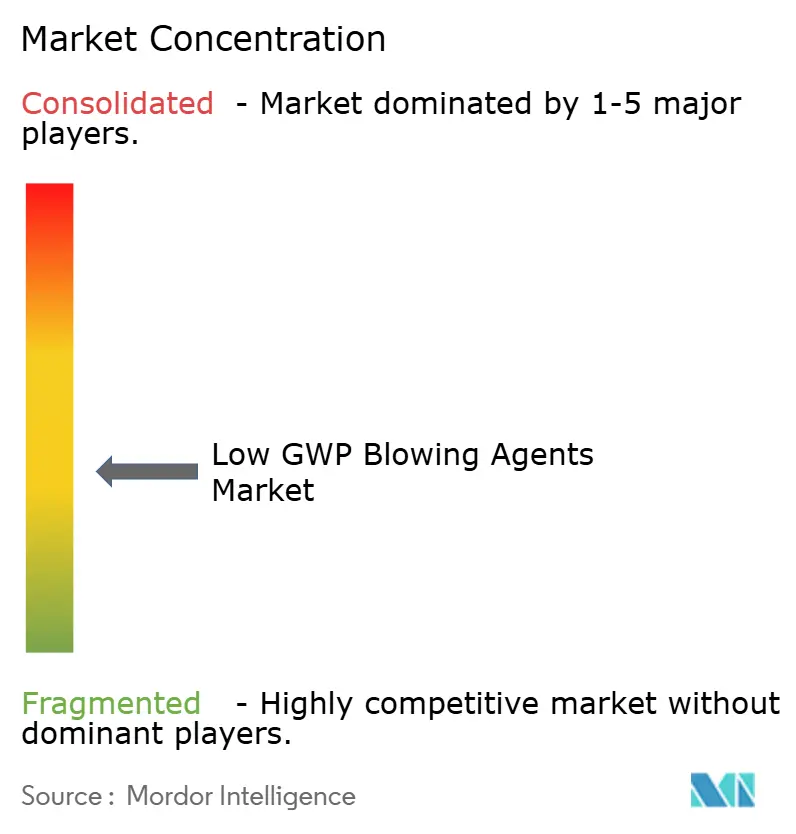
低GWP発泡剤市場は中程度に集中しており、上位5社にはHoneywell International Inc.、The Chemours Company、Arkema、AGC Inc.、BASFが含まれます。高い資本要件、特殊な合成専門知識、および適格化作業が新規参入を制限しています。Honeywell International Inc.は2025年10月にアドバンスト・マテリアルズ事業をSolstice Advanced Materialsとしてスピンオフしました。Arkemaは2025年8月にケンタッキー州の年間15キロトン能力ユニットを稼働させ、短いコンプライアンス期限に直面するフォームメーカーへの供給を支援しています。
The Chemours Companyは浙江巨化グループとの能力取り決めを通じて供給ポジションを拡大しています。SINOCHEM LANTIAN CO., LTD.とWanhua Chemical Group Co., Ltd.は、中国の供給オプションを強化できる現地適格化活動を構築しています。BASF、Huntsman International LLC、Wanhua Chemical Group Co., Ltd.、およびNouryonは、配合の幅広さと用途サポートを通じてポリウレタンシステムレベルで競合しています。FSIとHarp International Ltd.は、大手メーカーが直接プレゼンスを持たない特殊な地域流通・配合要件に対応しています。
低GWP発泡剤市場における競合上の意思決定は、分子の入手可能性だけでなく、適格化されたシステムの範囲に基づくようになっています。Arkemaは2026年9月、Forane FBA 1233zdを含む硬質ポリウレタンフォームシステムの貯蔵安定性と配合一貫性を向上させるためにForanext Continuumを発売しました。BASFは2026年2月、北米の家電、建設、および船舶用途向けにバイオマスバランスAutofrothポリウレタンシステムを発売しました。BASFのELASTOSPRAY BMBの発売は、スプレーフォームシステム製品にバイオマスバランスコンテンツを追加します。欧州の規制ラベリングおよび認証要件は、文書化されたコンプライアンス実績を持つサプライヤーに有利に働き、国内需要が発展するにつれて中国の現地能力が価格競争を激化させる可能性があります。
低GWP発泡剤産業リーダー
-
Honeywell International Inc.
-
The Chemours Company
-
Arkema
-
AGC Inc.
-
BASF
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Arkemaは、Forane FBA 1233zd発泡剤を使用した硬質ポリウレタンフォーム配合向けに設計された低粘度添加剤Foranext Continuumを発売しました。この製品は配合安定性を向上させ、低地球温暖化係数フォーム技術への移行を進めるメーカーを支援します。
- 2026年6月:Solstice Advanced MaterialsとA-Gasは、回収されたヒドロフルオロカーボン(HFC)とヒドロフルオロオレフィン(HFO)を使用して製造された低GWP冷媒へのアクセスを拡大するための戦略的合意を締結しました。主に冷媒に焦点を当てていますが、このパートナーシップは低GWPフォーム発泡用途にも使用されるHFO技術のサプライチェーン能力を強化します。
グローバル低GWP発泡剤市場レポートの調査範囲
低GWP(地球温暖化係数)発泡剤は、フォーム材料に気泡構造を形成し、より高いGWPの代替品と比較して潜在的な温室効果ガス排出を削減しながら冷却用途を支援するために使用される物質です。これらは、熱性能と環境への影響が重要な考慮事項となる断熱材、冷凍、包装、およびその他の用途に使用されます。
低GWP発泡剤市場は、製品タイプ、用途、最終用途産業、および地域別にセグメント化されています。製品タイプ別では、市場はヒドロフルオロオレフィン、炭化水素、ヒドロクロロフルオロカーボン、およびその他の製品タイプにセグメント化されています。用途別では、市場はフォーム断熱材、冷凍・コールドチェーン、包装、およびその他の用途にセグメント化されています。最終用途産業別では、市場は建設、家電、自動車、産業・特殊製造、およびその他の最終用途産業にセグメント化されています。レポートは15カ国における低GWP発泡剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| ヒドロフルオロオレフィン |
| 炭化水素 |
| ヒドロクロロフルオロカーボン |
| その他の製品タイプ |
| フォーム断熱材 |
| 冷凍・コールドチェーン |
| 包装 |
| その他の用途 |
| 建設 |
| 家電 |
| 自動車 |
| 産業・特殊製造 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ヒドロフルオロオレフィン | |
| 炭化水素 | ||
| ヒドロクロロフルオロカーボン | ||
| その他の製品タイプ | ||
| 用途別 | フォーム断熱材 | |
| 冷凍・コールドチェーン | ||
| 包装 | ||
| その他の用途 | ||
| 最終用途産業別 | 建設 | |
| 家電 | ||
| 自動車 | ||
| 産業・特殊製造 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
低GWP発泡剤市場の規模はどのくらいですか?
低GWP発泡剤市場規模は2026年に625.33ミリオン 米ドルと評価され、2027年の673.79ミリオン 米ドルから2032年には995.99ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.13%です。
低GWP発泡剤の需要を牽引しているものは何ですか?
ヒドロフルオロカーボンのフェーズダウン要件、建築エネルギーコード、冷凍効率規制、および高性能フォーム断熱材への需要が普及を支えています。
低GWP発泡剤の需要をリードする製品タイプはどれですか?
ヒドロフルオロオレフィンは2026年に42.56%のシェアを占め、2032年にかけてCAGR 9.24%で成長すると予測されています。
2032年にかけて成長が予測される用途はどれですか?
フォーム断熱材は2032年にかけてCAGR 9.73%で成長すると予測されています。